

Dimensioni e quota del mercato dei servizi gestiti per le telecomunicazioni
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 31.93 miliardo di dollari |
| Dimensione del mercato (2031) | 53.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.02% CAGR |
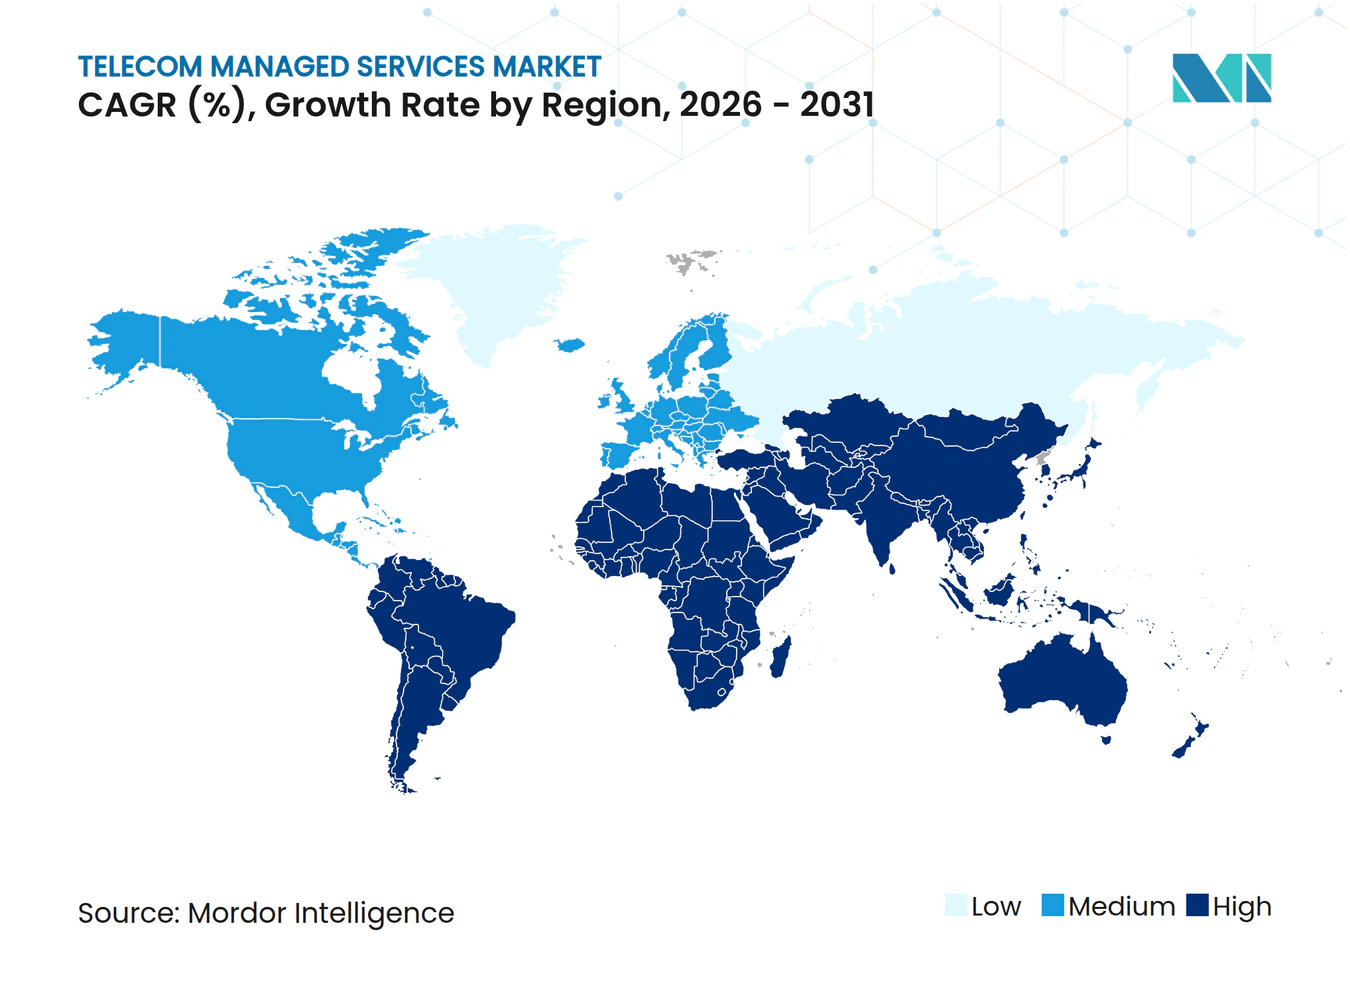
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
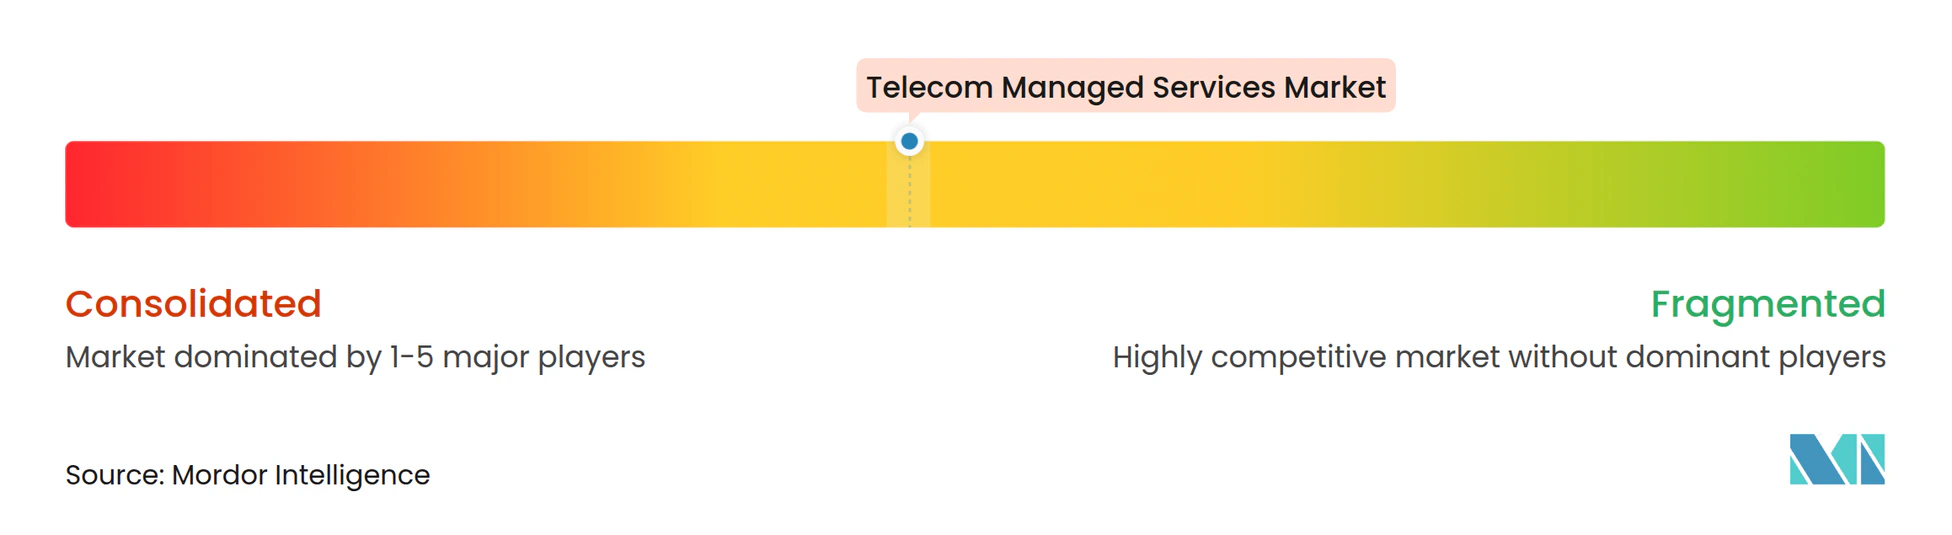
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi gestiti per le telecomunicazioni di Mordor Intelligence
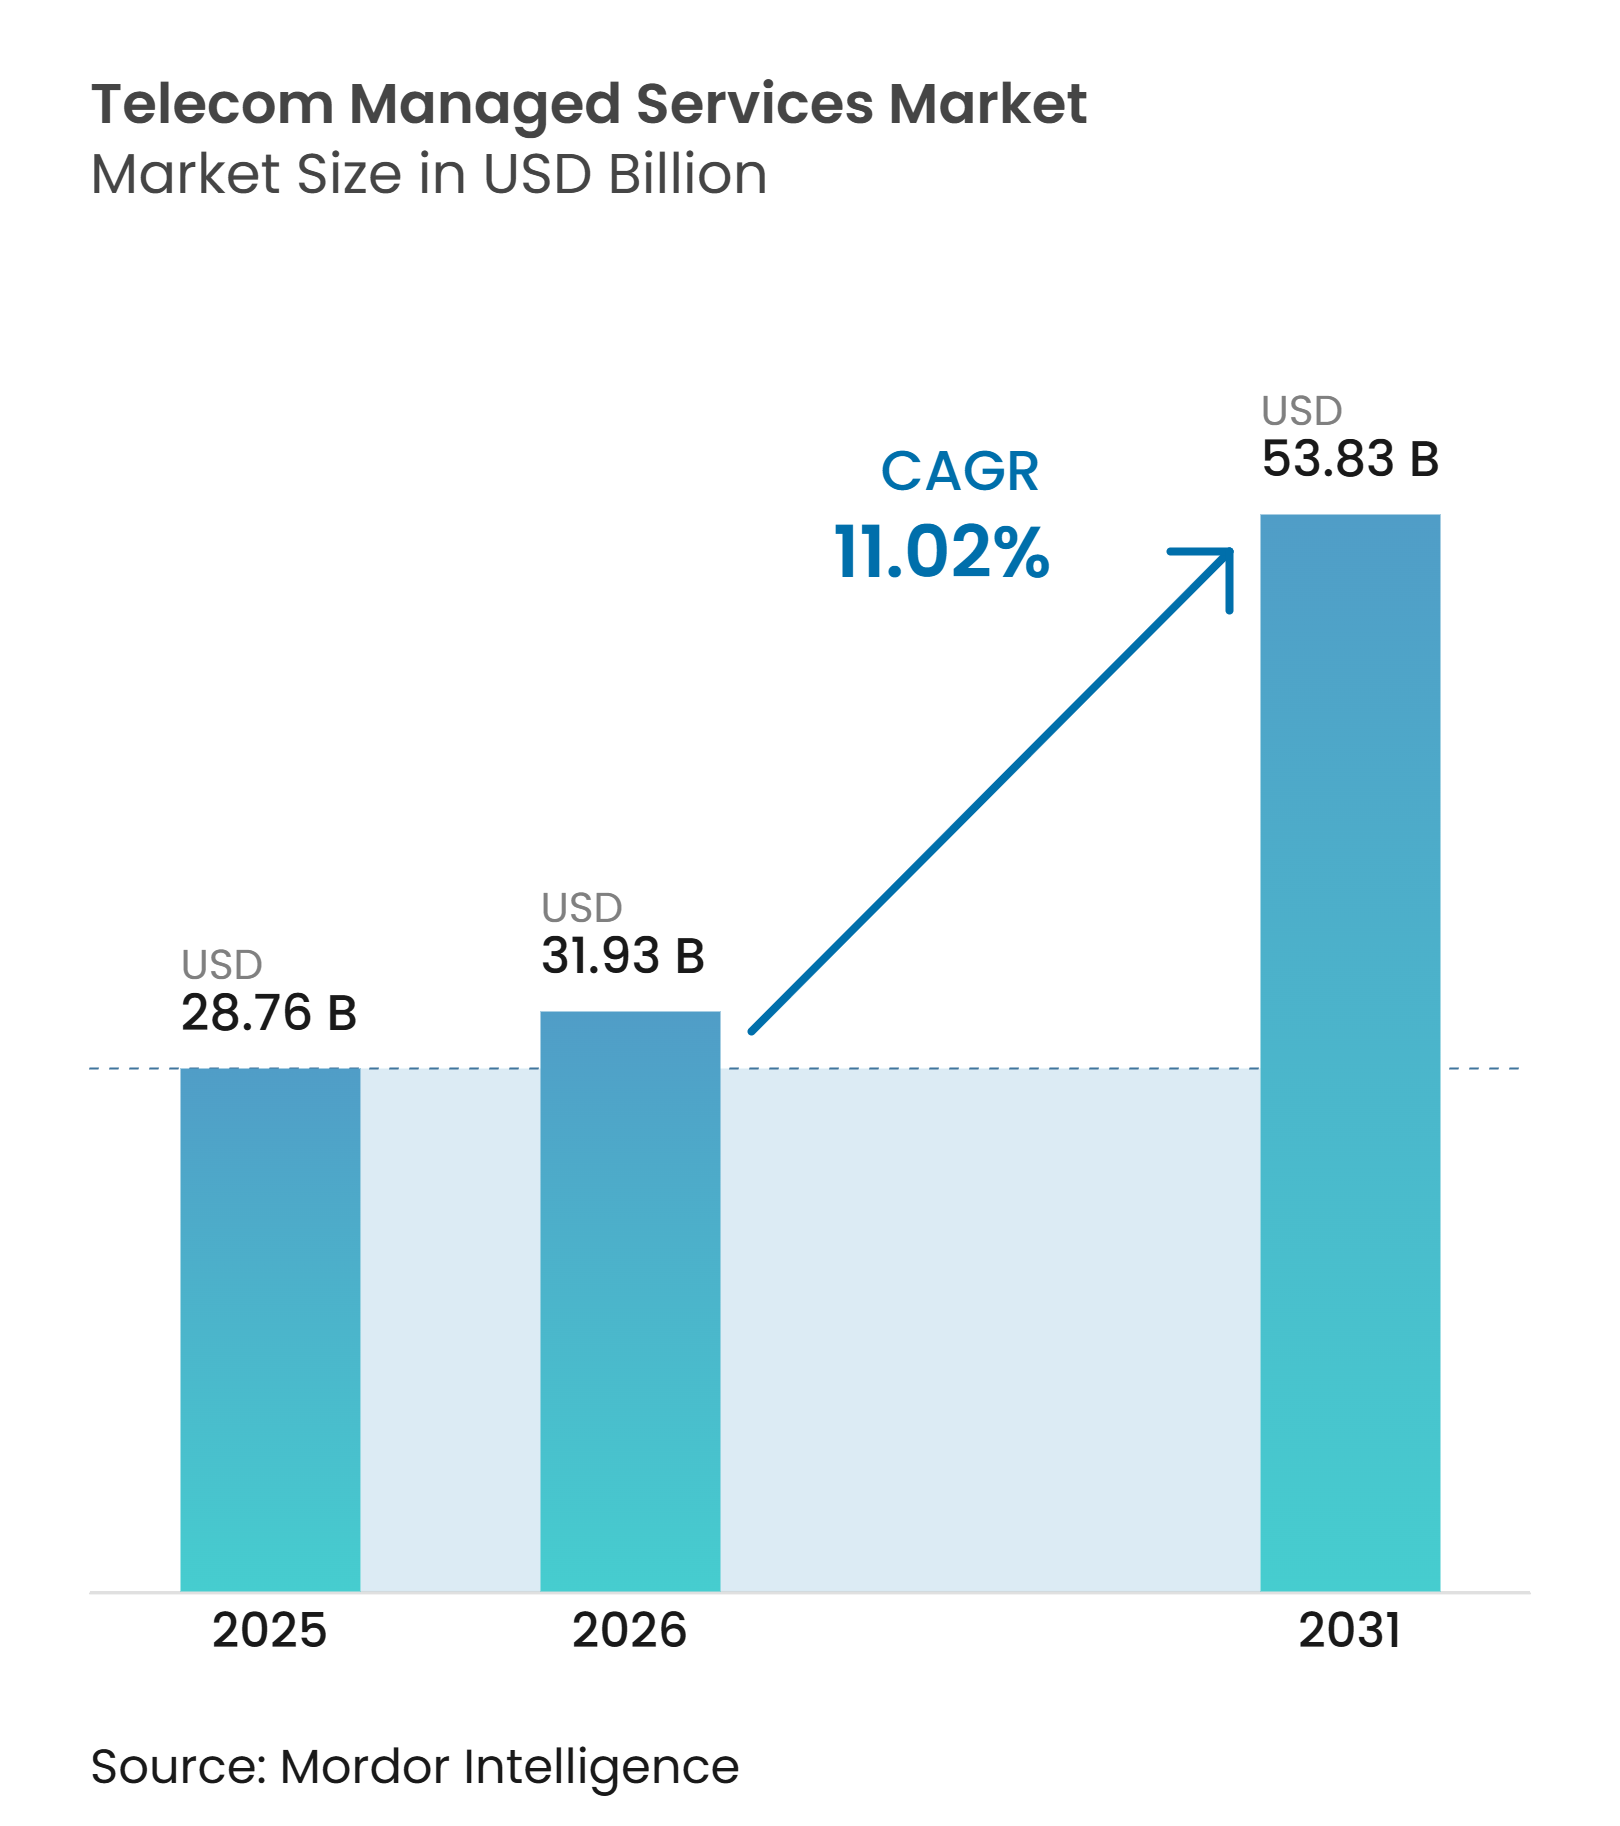
Il mercato dei servizi gestiti per le telecomunicazioni aveva un valore di 28.76 miliardi di dollari nel 2025 e si prevede che crescerà da 31.93 miliardi di dollari nel 2026 a 53.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.02% durante il periodo di previsione (2026-2031). Ciò si traduce in un'espansione del 70% nel periodo di previsione, a testimonianza del passaggio degli operatori da attività interne ad alta intensità di capitale a partnership basate sui risultati che ottimizzano i costi operativi e accelerano l'implementazione del 5G. La domanda è più forte per i sistemi di supporto operativo ospitati in cloud perché riducono i cicli di lancio dei servizi e consentono l'automazione della rete su larga scala. Le aziende stanno adottando il network slicing gestito per garantire latenza e larghezza di banda prevedibili, mentre gli operatori di telefonia mobile si affidano alla manutenzione predittiva per limitare le interruzioni impreviste e proteggere i ricavi. Le gare d'appalto competitive si basano ora su analisi guidate dall'intelligenza artificiale, framework di sicurezza zero-trust e competenze di orchestrazione multicloud, creando un vantaggio per i fornitori specializzati in grado di garantire SLA basati sulle prestazioni.
Punti chiave del rapporto
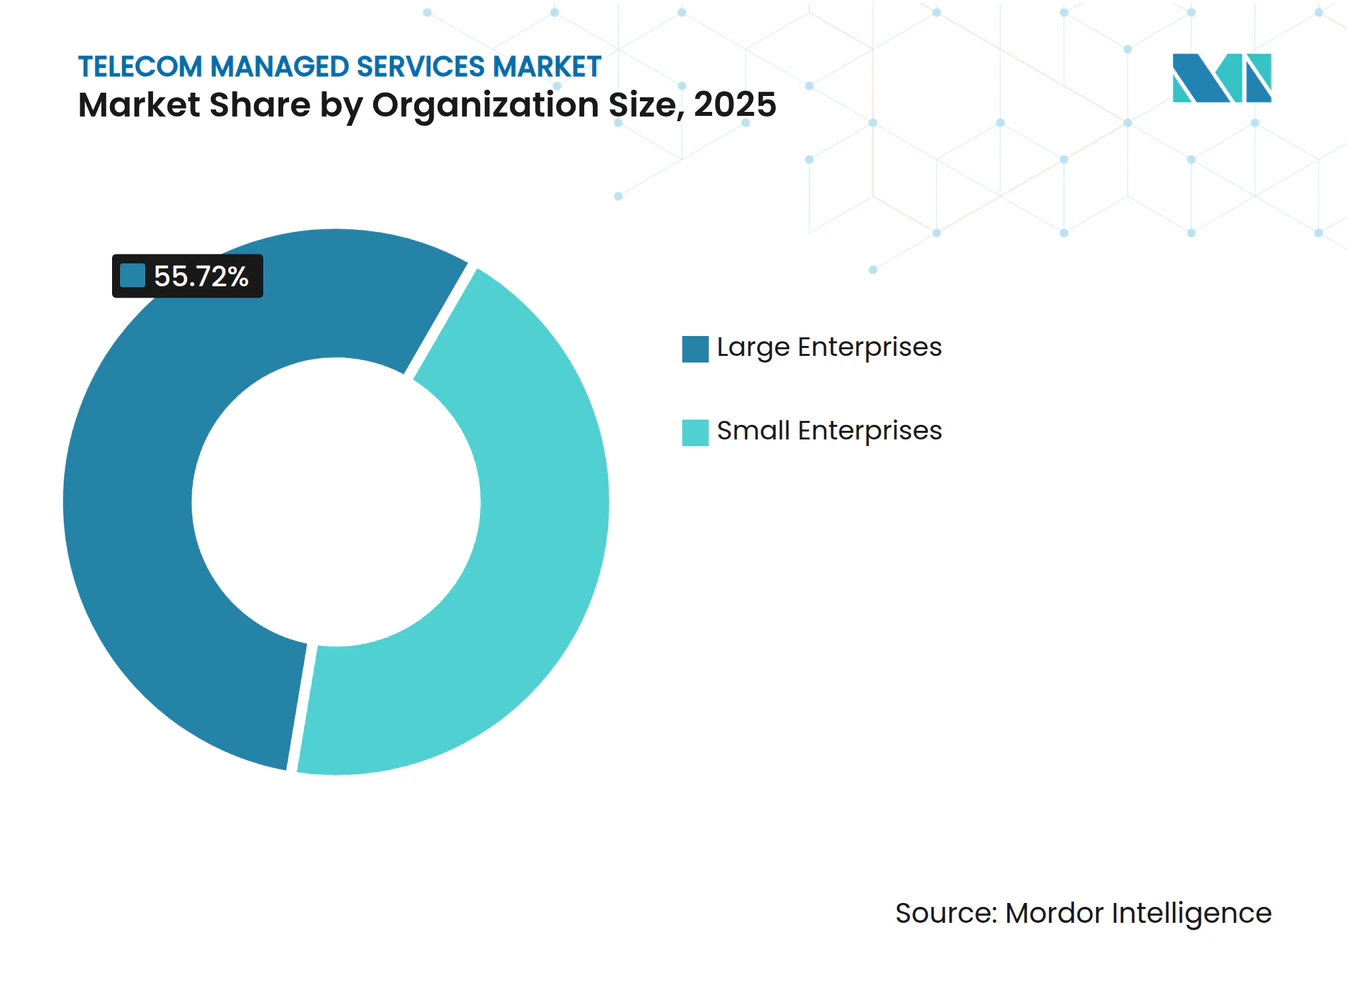
- In base alle dimensioni dell'organizzazione, nel 55.72 le grandi imprese erano in testa con il 2025% della quota di mercato dei servizi gestiti per le telecomunicazioni, mentre le PMI dovrebbero crescere a un CAGR dell'11.15% fino al 2031.
- In base alla tipologia di servizio, nel 32.08 i servizi di rete gestiti hanno rappresentato una quota di fatturato del 2025%; si prevede che la sicurezza gestita crescerà a un CAGR del 11.78% entro il 2031.
- In base al modello di implementazione, nel 62.15 le piattaforme ospitate nel cloud rappresentavano il 2025% del mercato dei servizi gestiti per le telecomunicazioni e stanno registrando un CAGR del 12.74% fino al 2031.
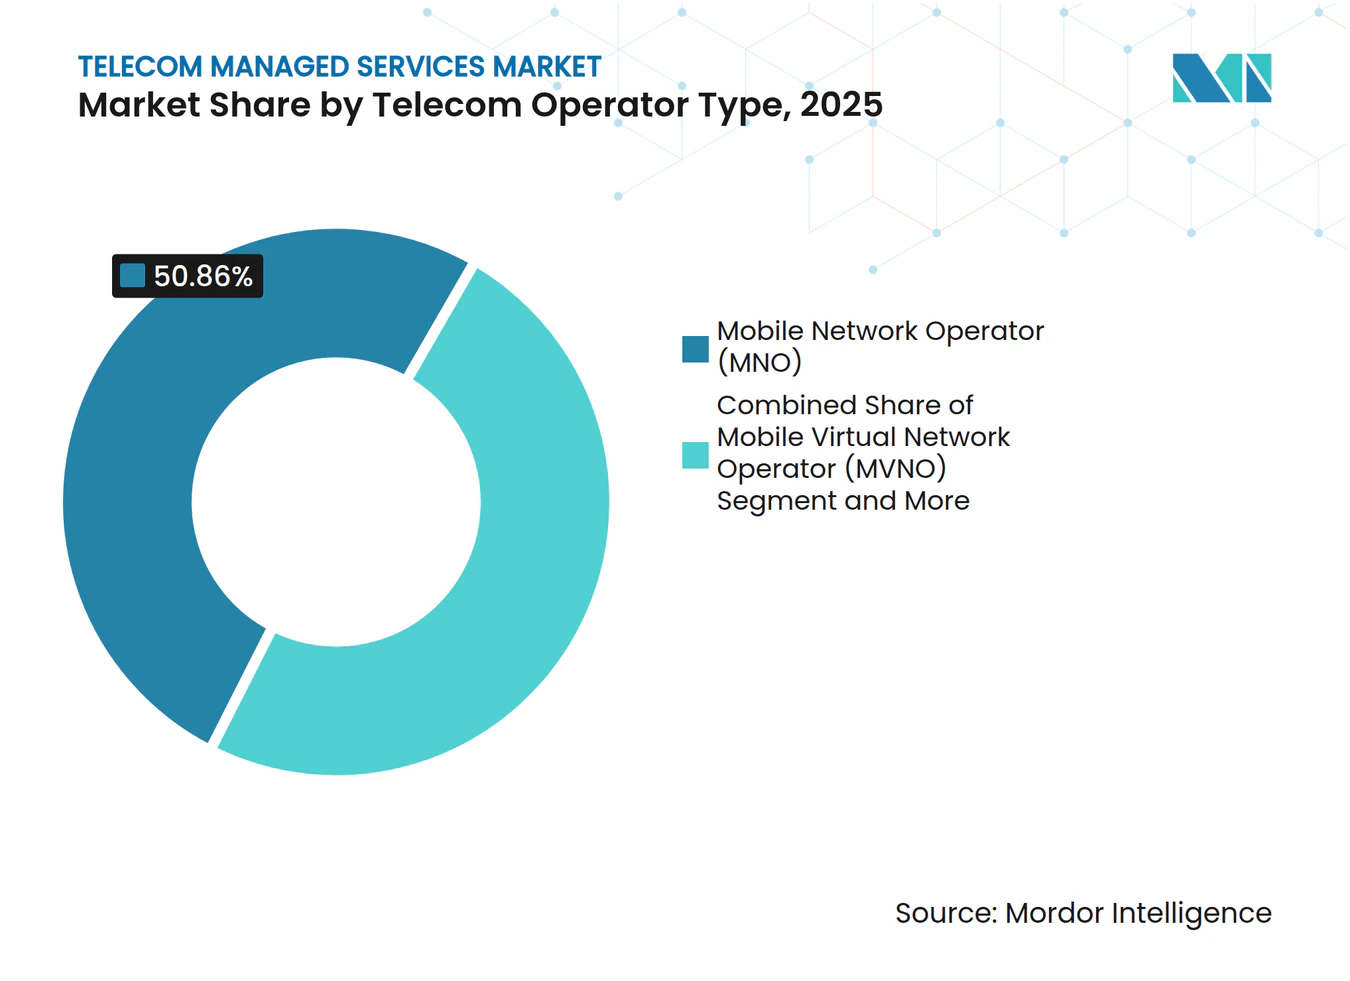
- Per operatore di telecomunicazioni, nel 50.86 gli operatori di reti mobili detenevano una quota del 2025% del mercato dei servizi gestiti per le telecomunicazioni, ma i fornitori di servizi Internet registrano il CAGR previsto più elevato, pari al 12.02% entro il 2031.
- In base al settore verticale dell'utente finale, il segmento consumer ha conquistato una quota di fatturato del 46.21% nel 2025; la domanda aziendale sta aumentando a un CAGR del 11.91% grazie ai progetti dell'Industria 4.0.
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 30.88% nel 2025, mentre l'Asia Pacifica è la regione in più rapida crescita, con un CAGR dell'11.53% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi gestiti per le telecomunicazioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'implementazione del 5G accelera la domanda aziendale di slicing di rete gestito | + 2.1% | Globale, con i primi guadagni in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di OSS/BSS cloud-native tra gli operatori di livello 1 | + 1.8% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Passaggio a SLA basati sui risultati che riducono il tasso di abbandono per gli MSP | + 1.4% | Nord America e UE, espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Manutenzione predittiva basata sull'intelligenza artificiale per ridurre le spese operative | + 1.6% | Globale, con implementazione avanzata nel nucleo dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| La domanda di architetture zero-trust promuove la sicurezza gestita | + 1.9% | Globale, guidato dalla regolamentazione nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Reti campus 5G private per l'Industria 4.0 | + 1.3% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il Network Slicing 5G guida la trasformazione aziendale
L'adozione da parte delle aziende del network slicing 5G sta rimodellando il mercato dei servizi gestiti di telecomunicazione, poiché le organizzazioni richiedono reti virtuali isolate con prestazioni garantite per le applicazioni mission-critical. La collaborazione di Verizon con la FIFA per la Coppa del Mondo 2026 evidenzia come gli operatori di eventi si affidino a slice private per fornire flussi video a bassa latenza ed esperienze interattive per i fan. Leader del settore manifatturiero come Tesla utilizzano il 5G privato per orchestrare linee di produzione autonome, promuovendo contratti di servizi gestiti specializzati che i team IT tradizionali non sono in grado di supportare. Le implementazioni di smart factory di Singtel nel Sud-est asiatico dimostrano il potenziale di monetizzazione offrendo slice premium che garantiscono rigorosi obiettivi di latenza e affidabilità. [1] Singtel, “Singtel powers smart manufacturing with 5G slicing,” singtel.com La complessità di gestire simultaneamente più slice, ognuna con parametri QoS distinti, rende indispensabile l'esperienza esterna, stimolando accordi di outsourcing pluriennali nei settori automobilistico, sanitario e dell'intrattenimento.
L'adozione di OSS/BSS cloud-native accelera l'efficienza operativa
Gli operatori stanno migrando da sistemi monolitici ad architetture cloud-native, generando una domanda sostenuta nel mercato dei servizi gestiti per le telecomunicazioni. La suite cloud-native di Ericsson ha aiutato T-Mobile a ridurre i costi operativi di rete del 30% e a comprimere i cicli di lancio dei servizi da settimane a ore. L'acquisizione di Infinera da parte di Nokia per 2.3 miliardi di dollari nel 2024 indica che i portafogli hardware-software integrati sono fondamentali per una migrazione fluida verso ambienti containerizzati. I provider di servizi gestiti (MSP) forniscono competenze di ingegneria Kubernetes, pipeline CI/CD e orchestrazione dei microservizi, che rimangono scarse internamente. Con la dismissione delle piattaforme legacy da parte degli operatori, i modelli cloud-hosted sbloccano la scalabilità elastica, consentendo la rapida introduzione di servizi di edge computing per l'IoT industriale.
La manutenzione predittiva basata sull'intelligenza artificiale trasforma le operazioni di rete
L'intelligenza artificiale ha spostato la gestione della rete dalla gestione reattiva dei guasti alla prevenzione predittiva. Huawei segnala il 40% in meno di interruzioni tra gli operatori che implementano la sua suite di gestione basata sull'IA, che analizza i dati radio multibanda per segnalare anomalie di prestazioni con giorni di anticipo. [2] Huawei Technologies, "Rete di guida autonoma abilitata dall'IA", huawei.com La rete auto-ottimizzante di NTT Docomo regola i parametri al volo, riducendo gli interventi manuali del 60% e migliorando al contempo i punteggi dell'esperienza utente. L'IA generativa ora sintetizza le analisi delle cause principali e raccomanda le misure correttive in tempo reale, consentendo agli MSP di impegnarsi a soglie SLA più stringenti e differenziarsi sulla garanzia di uptime.
Le architetture di sicurezza Zero-Trust stimolano la domanda di sicurezza gestita
Il passaggio a funzioni di rete virtualizzate espande la superficie di attacco, spingendo gli operatori ad adottare framework zero-trust che autenticano ogni dispositivo, utente e applicazione. Palo Alto Networks ha rilevato che il 78% degli operatori intende implementare zero-trust entro il 2026, ma solo il 23% possiede competenze interne sufficienti. [3] Palo Alto Networks, “Zero Trust adoption in telecom 2025 survey,” paloaltonetworks.com Il core 5G cloud-native di Dish Network su AWS ha richiesto un overlay zero-trust end-to-end fornito da specialisti della sicurezza esterni. Le direttive UE come il Digital Operational Resilience Act intensificano le pressioni sulla conformità, indirizzando gli operatori verso fornitori di sicurezza gestiti che combinano threat intelligence, automazione delle policy e visibilità multicloud.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incremento del divario di competenze nei talenti DevSecOps delle telecomunicazioni | -1.2% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Timori di lock-in del fornitore per le funzioni di rete ospitate nel cloud | -0.8% | Preoccupazioni globali e normative nell'UE | Medio termine (2-4 anni) |
| Casi d'uso URLLC 5G sensibili alla latenza che limitano l'outsourcing off-prem | -0.6% | Asia-Pacifico e Nord America, applicazioni industriali | A lungo termine (≥ 4 anni) |
| Conformità normativa frammentata tra le regioni | -0.9% | Globale, variabile a seconda della giurisdizione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di talenti DevSecOps limita l'erogazione dei servizi
Le posizioni aperte per DevSecOps nel settore delle telecomunicazioni rimangono aperte in media per 4.2 mesi, contro i 2.8 mesi per i ruoli IT generici, spingendo l'inflazione salariale al 18% annuo. La scarsità è più acuta negli ambienti cloud-native 5G, dove gli ingegneri devono combinare competenze radio con la sicurezza dei container. Gli MSP stanno rispondendo con hub di formazione globali e accademie universitarie, ma i cicli di onboarding allungano le tempistiche dei progetti e limitano la velocità con cui i provider possono scalare i portafogli di servizi.
Il blocco del fornitore rallenta la migrazione al cloud
La dipendenza di alto profilo da cloud iperscalabili, come l'implementazione del 5G di Dish Network incentrata su AWS, ha suscitato allarme tra le autorità di regolamentazione, che cercano di preservare la neutralità competitiva. La Commissione Europea ora richiede agli operatori di documentare le strategie multicloud per le funzioni critiche. Gli operatori stanno quindi negoziando clausole di uscita e architetture di federazione prima di firmare contratti di servizi gestiti, estendendo i cicli di approvvigionamento e moderando lo slancio migratorio.
Analisi del segmento
Per dimensione dell'organizzazione: le PMI creano slancio di adozione
Le grandi aziende hanno rappresentato il 55.72% del fatturato nel 2025, sostenendo il mercato dei servizi gestiti per le telecomunicazioni con implementazioni globali che abbracciano i settori dei trasporti, dell'IT e della sicurezza. I loro budget supportano soluzioni personalizzate che includono slicing di rete, 5G privato e dashboard di osservabilità unificate. Al contrario, le PMI crescono con un CAGR dell'11.15% fino al 2031, sbloccando nuovi volumi per i fornitori di servizi. Si prevede che le dimensioni del mercato dei servizi gestiti per le telecomunicazioni per le PMI aumenteranno costantemente, poiché i pacchetti standardizzati con pagamento in base alla crescita rimuoveranno le ingenti barriere di capitale. Cliniche sanitarie, produttori di fascia media e rivenditori regionali guidano collettivamente questa crescita esternalizzando stack di comunicazione ad alta conformità per compensare le limitate competenze interne.
Le PMI gravitano verso reti cloud-first, SD-WAN gestite e gateway di sicurezza chiavi in mano che soddisfano le normative di settore senza dover ricorrere a personale tecnico specializzato. Nel frattempo, le multinazionali sfruttano l'automazione assistita dall'intelligenza artificiale per razionalizzare le vaste risorse multi-vendor, liberando i team interni per iniziative di innovazione. La convergenza di pacchetti competitivi in termini di prezzo per le PMI e framework aziendali altamente personalizzati impone ai provider di mantenere una duplice strategia di go-to-market.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: i servizi di sicurezza superano la gestione della rete
I servizi di rete gestiti hanno mantenuto una quota di fatturato del 32.08% nel 2025, confermando il loro status di componente fondamentale del mercato dei servizi gestiti per le telecomunicazioni. Tuttavia, la sicurezza gestita è quella in più rapida crescita, con un CAGR del 11.78%, poiché gli operatori devono affrontare minacce provenienti dagli stati nazionali e rigide normative sulla residenza dei dati. Si prevede che le dimensioni del mercato dei servizi gestiti per le telecomunicazioni per la sicurezza gestita cresceranno notevolmente, spinte dall'implementazione di soluzioni zero-trust e dalla protezione core del 5G. I servizi di data center, comunicazione e mobilità crescono a tassi costanti nell'ordine delle decine di migliaia, mentre l'analisi dei dati come servizio emerge come un flusso di entrate adiacente.
La domanda di sicurezza abbraccia la ricerca delle minacce, il SOC-as-a-service e il reporting di conformità in ambienti on-premise e multicloud. I provider si differenziano grazie al rilevamento delle anomalie basato sull'intelligenza artificiale e all'applicazione automatizzata delle policy ai margini della rete. La gestione della rete, sebbene matura, sta subendo una reinvenzione attraverso il networking basato sugli intenti e la garanzia a ciclo chiuso, mantenendo il segmento rilevante ma meno dinamico rispetto alla sicurezza.
Per modello di distribuzione: il dominio del cloud si approfondisce
Le implementazioni cloud-hosted hanno conquistato una quota del 62.15% nel 2025 e continuano a crescere a un CAGR del 12.74%, riflettendo un'ampia fiducia nell'affidabilità e nell'elasticità hyperscale. Gli operatori apprezzano la possibilità di attivare funzioni di rete on-demand e pagare solo per la capacità utilizzata, il che si traduce in bilanci più snelli. Si prevede che la quota di mercato dei servizi gestiti per le telecomunicazioni dei modelli cloud aumenterà, poiché le certificazioni di sicurezza avanzate e le zone di disponibilità placheranno i timori di sovranità. Le implementazioni on-premise persistono per comunicazioni a bassa latenza ultra-affidabili e reti sensibili del settore pubblico, ma il loro peso relativo diminuisce nel tempo.
La validazione core su larga scala di SoftBank nei cloud pubblici convalida la parità di prestazioni con i data center proprietari. I progetti ibridi che ancorano le funzioni del piano utente all'edge, orchestrando al contempo i piani di controllo nei data center cloud, stanno proliferando, offrendo agli MSP la possibilità di integrare consulenza, migrazione e operazioni del ciclo di vita.
Per tipo di operatore di telecomunicazioni: gli ISP sfidano gli operatori tradizionali della telefonia mobile
Gli operatori di reti mobili (MNO) hanno mantenuto una quota di mercato del 50.86% nel 2025 grazie alla proprietà dello spettro e a consolidate relazioni commerciali. Tuttavia, gli Internet Service Provider (ISP) cresceranno a un CAGR del 12.02% entro il 2031, poiché l'implementazione della fibra crea un'impronta considerevole, pronta per il valore aggiunto gestito. Le dimensioni del mercato dei servizi gestiti per le telecomunicazioni attribuite agli ISP si stanno espandendo più rapidamente di quelle degli MNO, soprattutto tra gli operatori regionali che personalizzano le offerte per le aziende locali.
Gli ISP sfruttano le dorsali in fibra ottica unificate per incrementare le vendite di servizi SD-WAN, sicurezza ed edge computing, spesso collaborando con gli MSP per la fornitura chiavi in mano. Gli operatori di reti virtuali mobili dipendono fortemente da competenze esterne per eguagliare l'ampiezza dei servizi offerti dai provider tradizionali, offrendo opportunità di nicchia per le piattaforme gestite white-label. Le dinamiche competitive si basano sulla capacità di cross-selling e sulla profondità di integrazione di sicurezza informatica, analisi e connettività multicloud.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: le aziende accelerano l'outsourcing
Nel 46.21, i consumatori detenevano una quota del 2025%, sostenuta da pacchetti residenziali di banda larga e mobile che includono funzionalità di gestione di base dei dispositivi e di parental control. Il segmento enterprise, tuttavia, avanza con un CAGR del 11.91%, poiché le strategie digitali richiedono connettività, sicurezza e analisi integrate. Gli istituti finanziari esternalizzano il monitoraggio della rete per garantire la latenza del trading algoritmico, mentre i produttori implementano il 5G privato con edge computing gestito per la robotica.
Gli enti governativi e di pubblica sicurezza adottano servizi video push-to-talk e mission-critical di livello carrier, supportati da rigorosi SLA, a supporto di una crescita assoluta costante ma contenuta. L'adozione da parte delle aziende rafforza il mercato dei servizi gestiti per le telecomunicazioni, poiché le trasformazioni cloud-native, gli obblighi di conformità e l'adozione dell'IoT superano la capacità operativa del personale IT interno.
Analisi geografica
Mercato dei servizi gestiti per le telecomunicazioni in Nord America
Il Nord America ha guidato il mercato con un fatturato del 30.88% nel 2025, grazie all'implementazione anticipata del 5G, all'elevata adozione del cloud aziendale e ai quadri normativi di supporto che incoraggiano la sperimentazione delle reti private. Verizon ha superato i 4.2 milioni di abbonati all'accesso wireless fisso in anticipo sul previsto, a testimonianza della forte domanda di alternative alla banda larga gestita. AT&T ha registrato 17 trimestri consecutivi di crescita degli abbonati in fibra, a dimostrazione della forte propensione per la connettività gestita dagli operatori. La concorrenza matura spinge gli operatori a esternalizzare attività avanzate di automazione, analisi e sicurezza per affinare la differenziazione.
Mercato dei servizi gestiti di telecomunicazioni nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.53% fino al 2031, sostenuta dalla realizzazione di infrastrutture 5G su larga scala e dai programmi Industria 4.0 sostenuti dal governo. La Cina ha implementato 3.4 milioni di stazioni base 5G entro il 2024, alimentando requisiti di gestione della rete senza precedenti. Il Giappone ha puntato sul 5G privato per le fabbriche intelligenti, mentre l'indiana Reliance Jio ha creato una business unit per commercializzare reti private e servizi gestiti per le aziende manifatturiere di medie dimensioni. La prima licenza 5G privata della Corea del Sud rilasciata a NAVER Cloud mostra come gli hyperscaler stiano entrando nel mercato della connettività aziendale.
Mercato dei servizi gestiti per le telecomunicazioni in EMEA e Sud America
L'Europa registra una crescita costante a una cifra media, pur mantenendo livelli di penetrazione maturi, ma quadri normativi come il Cyber Resilience Act spingono gli operatori a esternalizzare la sicurezza e il reporting basati sulla conformità. Medio Oriente, Africa e Sud America mostrano un crescente interesse per l'outsourcing per snellire le spese operative ed estendere la copertura alle aree sottoservite. Gli operatori regionali adottano servizi di backhaul satellitare gestito e RAN a basso consumo energetico per far fronte a territori difficili e costi energetici.
Panorama normativo
I servizi gestiti nel settore delle telecomunicazioni operano in un contesto eterogeneo di normative in materia di telecomunicazioni, sicurezza informatica, protezione dei dati e infrastrutture critiche, che si estendono sempre più dagli operatori ai loro ecosistemi di servizi esternalizzati. Nell'Unione Europea, le iniziative politiche del 2026 relative al Digital Networks Act (DNA) della Commissione Europea e alla versione riveduta del Cybersecurity Act (CSA 2.0) rafforzano le aspettative in materia di sicurezza della catena di fornitura per le infrastrutture di telecomunicazione e le terze parti associate, inasprendo i requisiti di due diligence e gestione del rischio che incidono sulla struttura dei contratti di servizi gestiti, sulla tracciabilità e sulla selezione dei fornitori.
Le autorità di regolamentazione nazionali stanno inoltre emanando linee guida di sicurezza più prescrittive che spingono gli operatori a rafforzare la supervisione dei fornitori di servizi gestiti. Nel Regno Unito, il governo ha pubblicato la versione 1.1 del Codice di condotta per la sicurezza delle telecomunicazioni nel luglio 2026, sottolineando maggiori poteri contrattuali per gli operatori in materia di audit e monitoraggio dei fornitori terzi che supportano le reti di telecomunicazioni pubbliche. Il disegno di legge sulla sicurezza informatica e la resilienza (sistemi di rete e informativi) ha raggiunto la fase di relazione nell'aprile 2026 e propone una nuova categoria di fornitore di servizi gestiti rilevanti (RMSP). Nei mercati emergenti, i modelli di licenza possono essere applicati direttamente ai servizi gestiti, come ad esempio il progetto di quadro normativo per i servizi gestiti di comunicazioni elettroniche dell'Autorità nazionale per le comunicazioni del Ghana, che include strutture tariffarie regolamentate e l'allineamento con le migliori pratiche di cybersicurezza dell'ITU. A livello internazionale, le raccomandazioni dell'ITU e i requisiti IMT-2030 (6G) pubblicati nel 2026 forniscono ancoraggi standard che influenzano l'interoperabilità transfrontaliera e i criteri di appalto per le operazioni di rete gestite.
Panorama competitivo
La concorrenza è moderata, con i principali fornitori che combinano software, hardware e servizi professionali per aggiudicarsi contratti pluriennali. Cisco integra l'automazione a ciclo chiuso nel suo portfolio Crosswork, offrendo agli operatori leve di ottimizzazione in tempo reale. Ericsson si espande oltre la RAN, integrando le operazioni cloud gestite, supportate da piattaforme di garanzia basate sull'intelligenza artificiale. IBM orienta le risorse di Watsonx AI verso la manutenzione predittiva, puntando a prevenire i guasti di rete e a garantire il rispetto degli SLA.
Le fusioni e acquisizioni accelerano l'espansione di scala e capacità: l'accordo con Infinera di Nokia rafforza l'integrazione dei pacchetti ottici, mentre ATSG ed Evolve IP si sono fuse per formare XTIUM, prevedendo un fatturato di 230 milioni di dollari da servizi IT e telecomunicazioni gestiti convergenti. Amdocs ha lanciato Amdocs Studios per integrare l'intelligenza artificiale generativa nei programmi di trasformazione digitale. I nuovi operatori di nicchia si concentrano sull'analisi di rete basata sull'intelligenza artificiale o sull'orchestrazione zero-trust, ritagliandosi sottosegmenti ad alto margine. I provider si differenziano per SLA basati sui risultati, neutralità multicloud e competenze specifiche di dominio come il 5G privato per il settore manifatturiero. La quota combinata dei primi cinque operatori si attesta intorno al 45%, a supporto di una rivalità attiva ma non iper-concentrata.
Leader del settore dei servizi gestiti per le telecomunicazioni
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
International Business Machines Corporation
Telefonaktiebolaget LM Ericsson
Verizon Communications Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Cisco e Lumen hanno ampliato la collaborazione in merito alle soluzioni di rete basate su tecnologia Cisco, offerte come servizio gestito da Lumen, che includono funzionalità quali SD-WAN, firewall e servizi di sicurezza con gestione centralizzata tramite una dashboard Cisco. Questa iniziativa integra rete e sicurezza in un'offerta gestita più standardizzata e simile a quella di un operatore, pensata per le aziende che desiderano semplificare gli acquisti e le operazioni. Inoltre, alza il livello di competitività in termini di garanzia integrata e controllo delle policy su siti clienti distribuiti.
- Giugno 2026: IBM e Google Cloud hanno annunciato una partnership strategica per il lancio di una nuova Google Cloud Practice, che unisce IBM Consulting Advantage con la piattaforma Gemini Enterprise Agent di Google Cloud per supportare l'adozione dell'IA e la modernizzazione dei sistemi core. La partnership rafforza la capacità di erogazione di programmi di modernizzazione gestiti che integrano flussi di lavoro applicativi, infrastrutturali e operativi in ambienti cloud ibridi. Per gli acquirenti di servizi gestiti nel settore delle telecomunicazioni, ciò segnala una maggiore integrazione tra gli strumenti di IA e le capacità di gestione operativa.
- Giugno 2026: stc group e Huawei hanno lanciato un sistema avanzato di gestione e manutenzione per portare la rete centrale di stc verso il livello 4 delle reti autonome, in linea con gli standard MDAF (Management Data Analytics Function) del 3GPP. Questo aggiunge un riferimento concreto per le operazioni di rete assistite dall'intelligenza artificiale e l'automazione basata sull'analisi dei dati su larga scala. Rafforza inoltre il passaggio a modelli di gestione e manutenzione in cui fornitori e partner di servizi offrono un'ottimizzazione a ciclo chiuso e una gestione delle prestazioni SLA più rigorosa.
Ambito del rapporto sul mercato globale dei servizi gestiti per le telecomunicazioni
I servizi gestiti si riferiscono al concetto in cui un fornitore di servizi di terze parti gestisce le funzioni di gestione quotidiana interna di un'organizzazione. I servizi gestiti dalle telecomunicazioni consentono alle organizzazioni di ridurre al minimo i costi nelle operazioni aziendali, concentrandosi maggiormente sulle tecniche fondamentali e sugli esercizi aziendali essenziali, riducendo i pericoli principalmente legati alle operazioni aziendali e migliorando la precisione e l’efficacia operativa.
Il mercato dei servizi gestiti di telecomunicazioni è segmentato per dimensione dell’organizzazione (grandi imprese, piccole e medie imprese), tipo di servizio (servizi di data center gestiti, servizi di sicurezza gestiti, servizi di rete gestiti, servizi di dati e informazioni gestiti) e area geografica. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Grandi imprese |
| Piccole imprese |
| Servizi di data center gestiti |
| Servizi di sicurezza gestiti |
| Servizi di rete gestiti |
| Servizi di dati e informazioni gestiti |
| Servizi di comunicazione gestiti |
| Servizi di mobilità gestita |
| On-Locale |
| Cloud / Ospitato |
| Operatore di rete mobile (MNO) |
| Operatore di rete virtuale mobile (MVNO) |
| Provider di servizi Internet (ISP) |
| Segmento di consumatori |
| Segmento aziendale |
| Governo e pubblica sicurezza |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole imprese | |||
| Per tipo di servizio | Servizi di data center gestiti | ||
| Servizi di sicurezza gestiti | |||
| Servizi di rete gestiti | |||
| Servizi di dati e informazioni gestiti | |||
| Servizi di comunicazione gestiti | |||
| Servizi di mobilità gestita | |||
| Per modello di distribuzione | On-Locale | ||
| Cloud / Ospitato | |||
| Per tipo di operatore di telecomunicazioni | Operatore di rete mobile (MNO) | ||
| Operatore di rete virtuale mobile (MVNO) | |||
| Provider di servizi Internet (ISP) | |||
| Per utente finale Verticale | Segmento di consumatori | ||
| Segmento aziendale | |||
| Governo e pubblica sicurezza | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei servizi gestiti per le telecomunicazioni?
Si prevede che il mercato crescerà a un CAGR dell'11.02%, raggiungendo i 53.83 miliardi di USD entro il 2031.
Quale modello di distribuzione si sta espandendo più rapidamente?
I servizi ospitati nel cloud sono in testa con un CAGR del 12.74% e hanno conquistato una quota di mercato del 62.15% nel 2025.
Perché i servizi di sicurezza gestiti stanno crescendo rapidamente?
Gli obblighi Zero-Trust e la virtualizzazione core 5G creano vettori di minaccia complessi, determinando un tasso di crescita annuo composto (CAGR) del 11.78%.
Quale regione registrerà il tasso di crescita più elevato?
L'area Asia-Pacifico è in testa con un CAGR dell'11.53% fino al 2031, trainato dagli ingenti investimenti nelle infrastrutture 5G e dall'adozione dell'Industria 4.0.


