

Dimensioni e quota del mercato del cloud per telecomunicazioni
Panoramica di mercato
| Periodo di studio | 2023 - 2031 |
|---|---|
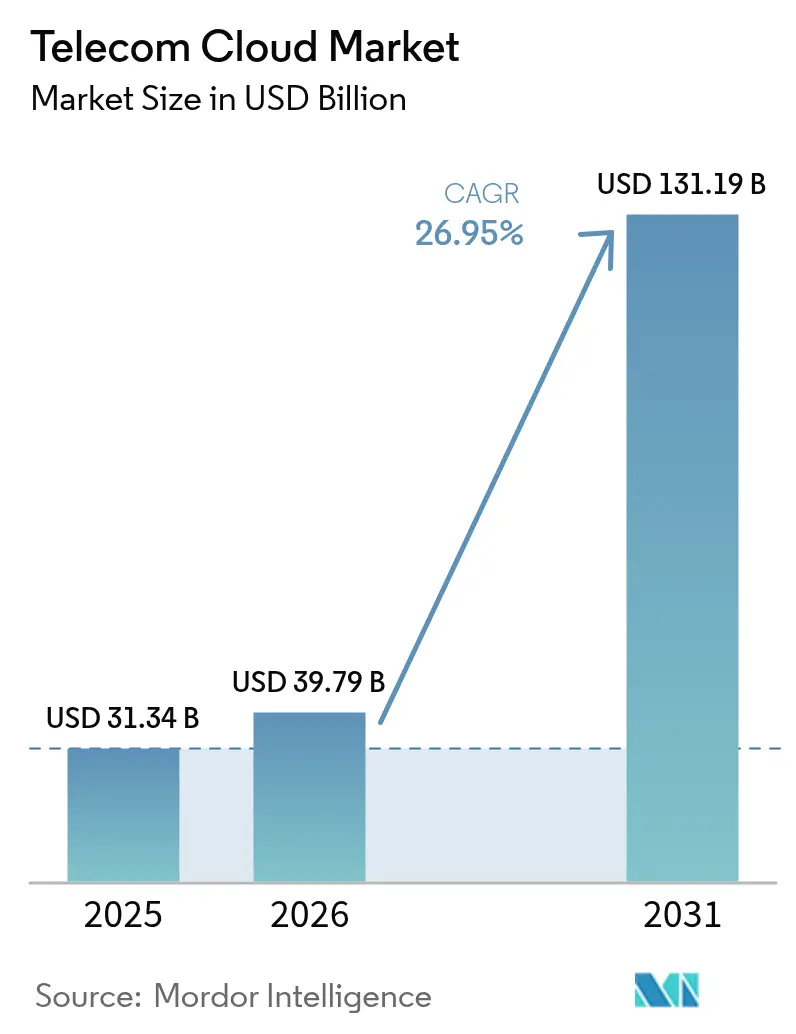
| Dimensione del mercato (2026) | 39.79 miliardo di dollari |
| Dimensione del mercato (2031) | 131.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 26.95% CAGR |
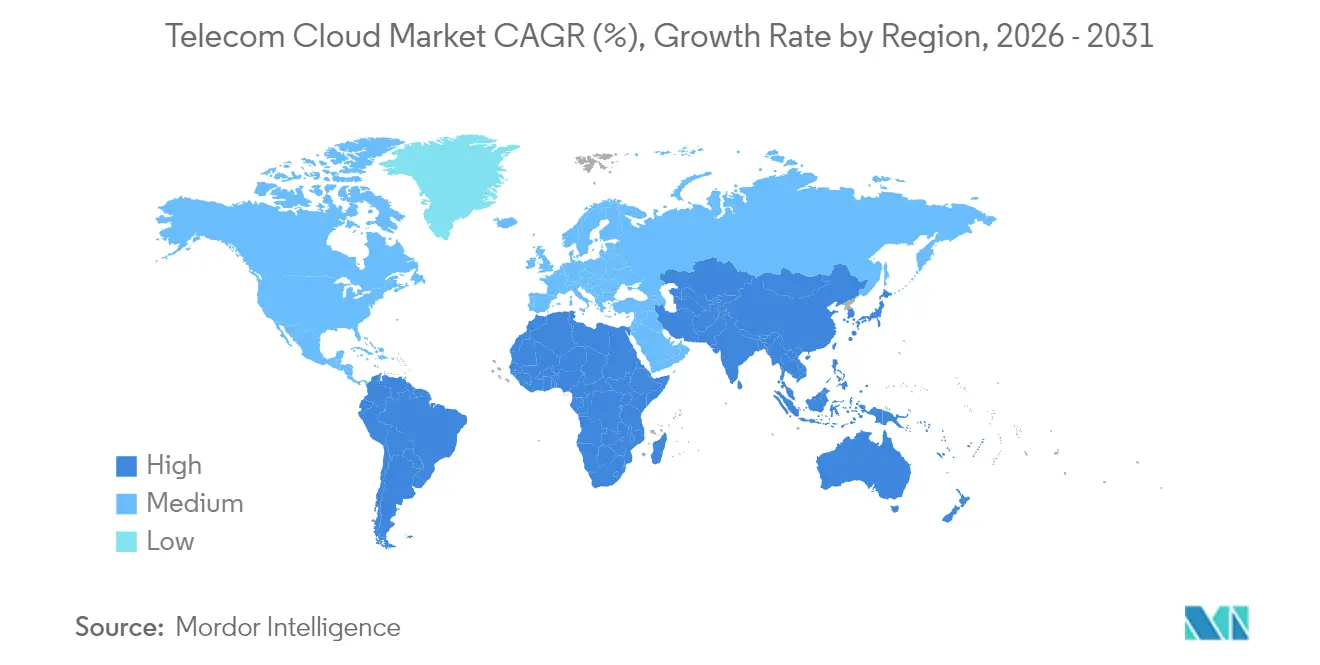
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
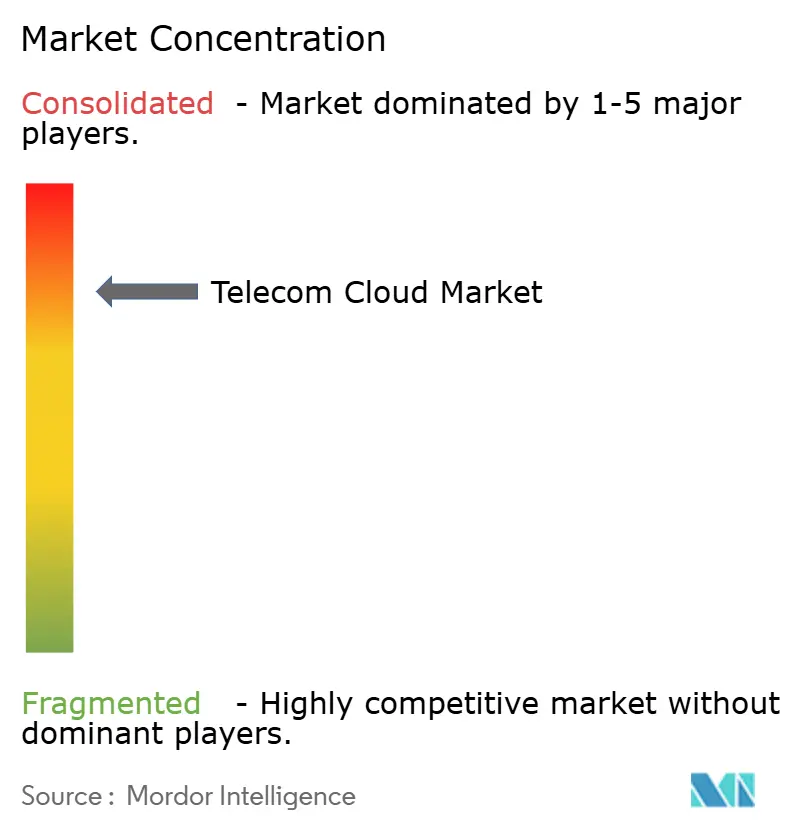
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cloud per le telecomunicazioni di Mordor Intelligence
Si prevede che il mercato del cloud per le telecomunicazioni crescerà da 31.34 miliardi di dollari nel 2025 a 39.79 miliardi di dollari nel 2026, per poi raggiungere i 131.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 26.95% nel periodo 2026-2031. Gli operatori stanno orientando i capitali verso reti core cloud-native che consentono di monetizzare il 5G, accelerare l'edge computing e ridurre i costi operativi. La convergenza di diverse tendenze, come l'implementazione di Open RAN, la virtualizzazione delle funzioni di rete e l'adozione del cloud ibrido, sta modificando il modo in cui la connettività viene progettata e venduta. Impegni di spesa come l'accordo Open RAN da 14 miliardi di dollari di AT&T con Ericsson sottolineano la portata della transizione. L'accordo da 1.5 miliardi di dollari di Vodafone con Microsoft evidenzia come i framework multi-cloud rispondano alle aspettative in termini di prestazioni, sovranità e conformità. Le sperimentazioni di Verizon sull'edge computing multiaccesso, che hanno dimezzato la latenza, dimostrano come la federazione edge-cloud posizioni gli operatori per accedere ai flussi di ricavi dell'Industria 4.0.
Punti chiave del rapporto
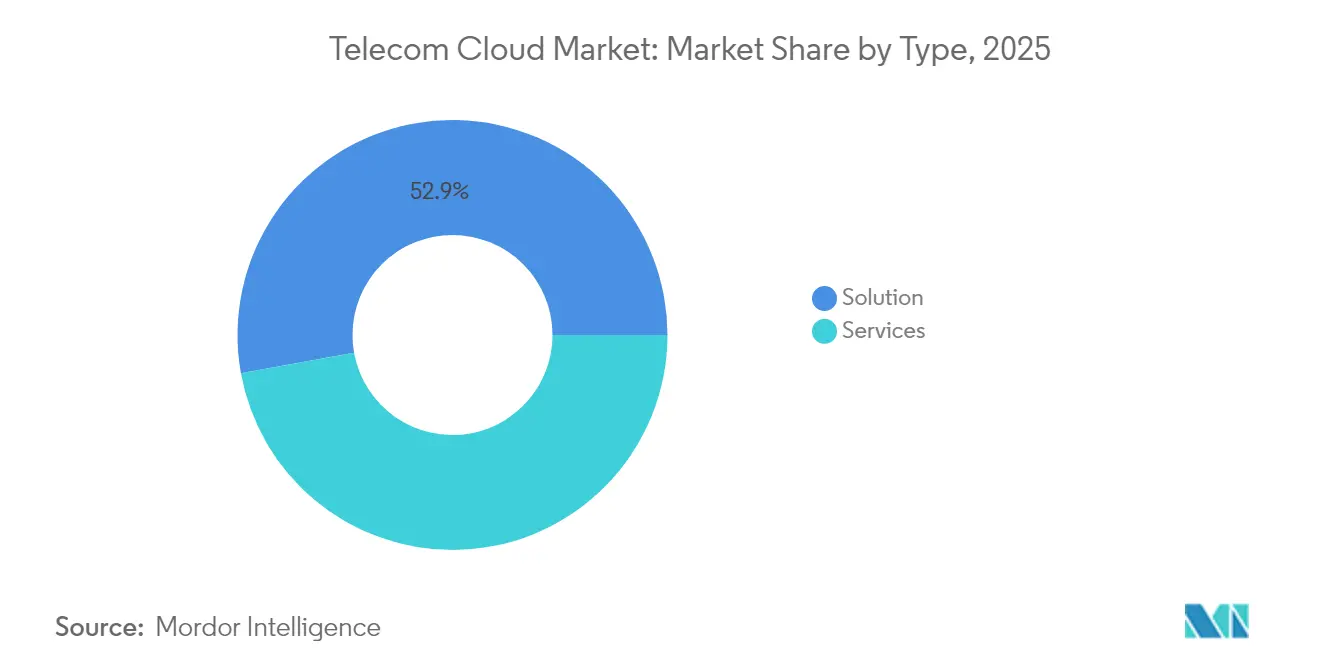
- In base al tipo di soluzione, nel 52.85 le offerte di soluzioni hanno registrato una quota di fatturato del 2025% nel mercato del cloud per le telecomunicazioni; si prevede che i servizi cresceranno a un CAGR del 27.25% fino al 2031.
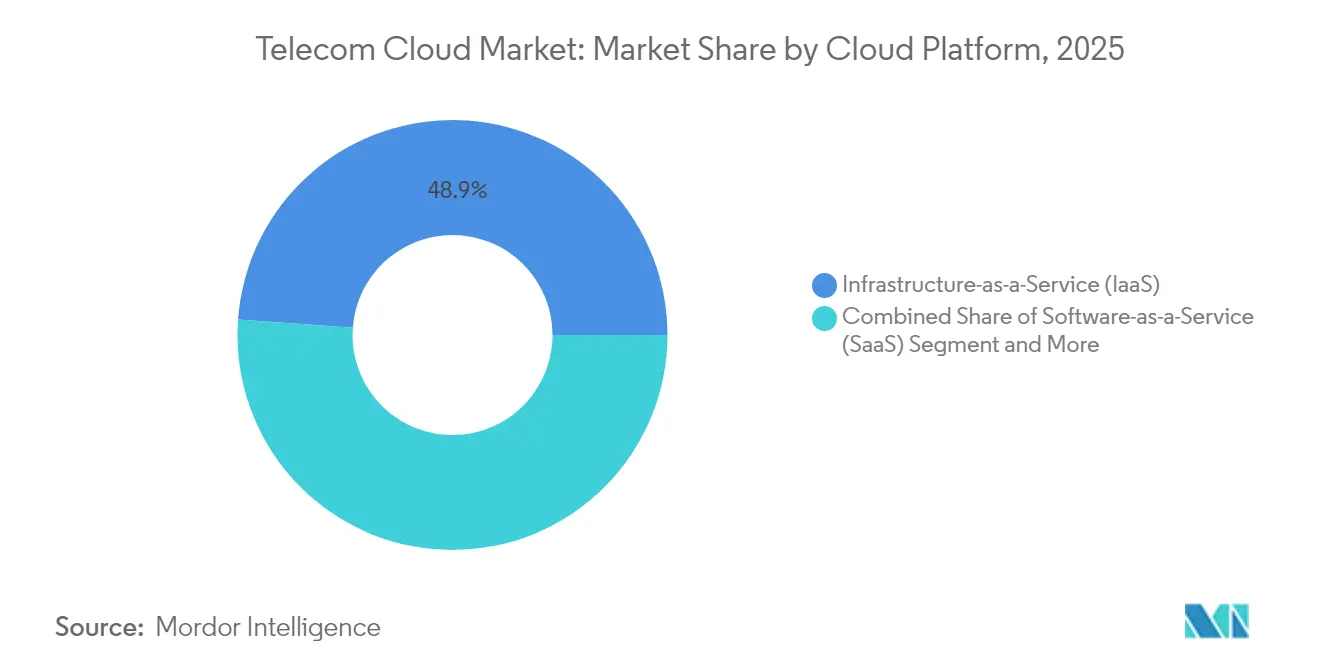
- In base alla piattaforma, l'infrastruttura come servizio ha conquistato una quota di mercato del 48.85% nel cloud per le telecomunicazioni nel 2025, mentre si prevede che la piattaforma come servizio crescerà a un CAGR del 28.65% entro il 2031.
- Per applicazione, Billing and Provisioning deteneva una quota del 45.10% del mercato del cloud per le telecomunicazioni nel 2025, mentre Traffic Management è destinato a un CAGR del 27.6% entro il 2031.
- In base all'utente finale, BFSI ha dominato il 32.15% della quota di mercato del cloud per le telecomunicazioni nel 2025; il settore sanitario registra l'espansione più rapida, con un CAGR del 28.1% fino al 2031.
- Per regione, il Nord America ha rappresentato il 34.90% del fatturato nel 2025, mentre l'Asia-Pacifico è sulla buona strada per un CAGR del 26.85% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del cloud per le telecomunicazioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'impennata delle implementazioni 5G richiede reti core cloud-native | + 6.5% | Globale, con guadagni iniziali nei mercati principali del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente adozione di cloud ibrido e multi-cloud da parte degli operatori di telecomunicazioni | + 2.7% | Globale, particolarmente forte in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Efficienza dei costi tramite risparmi OPEX abilitati da NFV | + 2.8% | Globale, con un impatto maggiore nei mercati maturi | Medio termine (2-4 anni) |
| La convergenza dell'Open RAN accelera la cloudificazione della RAN | + 1.9% | Nord America e UE in testa, Asia-Pacifico al secondo posto | A lungo termine (≥ 4 anni) |
| Federazione edge-cloud che consente un'impresa 4.0 a bassissima latenza | + 1.5% | Globale, concentrato nelle regioni industriali | Medio termine (2-4 anni) |
| Gli impegni per la sostenibilità spostano le aziende di telecomunicazioni verso cloud pubblici verdi | + 1.2% | UE e Nord America leader, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'impennata delle implementazioni 5G richiede reti core cloud-native
Il 5G standalone impone core cloud-native, smantellando le architetture monolitiche a favore di microservizi che consentono lo slicing automatico della rete e il provisioning in tempo reale. Il lavoro di Deutsche Telekom con Google Cloud sull'orchestrazione RAN basata sull'IA dimostra che l'automazione è ormai indispensabile per gestire la scala e la complessità del traffico 5G. Telefónica Germania ha migrato 45 milioni di abbonati al core 5G cloud-native di Ericsson, riducendo i tempi di attivazione dei servizi e rafforzando l'agilità della rete. [1] Deutsche Telekom AG, “Telefónica Germany Migrates 45 Million Subscribers to Cloud-Native Core,” ericsson.com Queste trasformazioni indicano che i ricavi del 5G si basano su funzionalità cloud-native implementate a livello di operatore.
Crescente adozione di cloud ibrido e multi-cloud da parte degli operatori di telecomunicazioni
Il modello multi-cloud di Rakuten Symphony mette in mostra la portabilità dei carichi di lavoro tra i provider, salvaguardando al contempo gli obblighi di sovranità. Le architetture ibride consentono alle funzioni di rete sensibili alla latenza di rimanere on-premise, mentre i carichi di lavoro scalabili vengono trasferiti su cloud pubblici. Cisco rileva che l'82% delle aziende ora utilizza modelli ibridi, convalidando la strategia per la resilienza e l'ottimizzazione dei costi. Questa adozione di un doppio ambiente sta accelerando, poiché gli operatori collegano la conformità alla velocità dell'innovazione.
Federazione edge-cloud che consente un'impresa 4.0 a bassissima latenza
Le sperimentazioni di edge computing multi-accesso di Verizon hanno dimezzato la latenza, un prerequisito per l'automazione in tempo reale nelle fabbriche e negli hub logistici. [2] Verizon Communications, “MEC Trials Cut Latency by 50%,” verizon.com I modelli edge-cloud federati collegano i cloud centrali con le zone metro-edge, aprendo nuove entrate da casi d'uso di Industria 4.0, AR/VR e mobilità autonoma.
La convergenza dell'Open RAN accelera la cloudificazione della RAN
AT&T prevede che il 70% del traffico wireless si trovi su piattaforme compatibili con Open entro il 2026 grazie a un'alleanza con Ericsson da 14 miliardi di dollari, a dimostrazione di come le implementazioni hardware-software disaggregate stiano entrando nella scala di produzione. L'adesione di Google Cloud all'O-RAN Alliance mostra gli hyperscaler che si affrettano a integrare le proprie competenze software nelle reti radio. [3] Google Cloud, "Annuncio di lancio di Ericsson On-Demand", cloud.google.com Cloud RAN centralizza l'elaborazione, rafforzando l'efficienza dello spettro e riducendo il consumo energetico, risultati in linea con gli obiettivi di costo e sostenibilità degli operatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ostacoli alla sovranità dei dati e alla conformità alla sicurezza | -3.2% | Globale, particolarmente acuto nell'UE, in Cina e nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Complessità di integrazione con stack BSS/OSS legacy | -2.1% | Impatto globale e maggiore nei mercati maturi con un'ampia infrastruttura legacy | Medio termine (2-4 anni) |
| Carenza di competenze cloud native nei team operativi delle telecomunicazioni | -1.8% | Globale, più grave in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Elevata esposizione al rischio di costi di uscita dal cloud transfrontaliero | -1.4% | Globale, colpisce in particolare gli operatori multinazionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli alla sovranità dei dati e alla conformità alla sicurezza
I framework di conformità di Google Cloud specifici per il settore delle telecomunicazioni testimoniano il labirinto di normative regionali sulla privacy che gli operatori devono rispettare. Gli obblighi di localizzazione aumentano i costi di elaborazione fino al 60%, erodendo il fascino del mercato del cloud per le telecomunicazioni in termini di risparmio sui costi. I progetti VMware per il cloud sovrano mostrano un aumento della complessità dell'architettura quando gli operatori impongono la residenza nel paese e la crittografia a riposo. Le normative in continua evoluzione limitano la flessibilità di implementazione e allungano le tempistiche dei progetti.
Complessità di integrazione con stack BSS/OSS legacy
Netcracker delinea percorsi di risanamento a più fasi per le migrazioni al cloud, evidenziando ampie integrazioni personalizzate che resistono agli approcci lift-and-shift netcracker.com. Ericsson sottolinea che i silos BSS obsoleti ostacolano la velocità di implementazione dei servizi digitali. [3] Il debito tecnico e gli ostacoli alla gestione del cambiamento si combinano per rallentare lo slancio, in particolare nei mercati maturi con decenni di personalizzazione.
Analisi del segmento
Per tipo: i servizi guadagnano slancio con la scalabilità dei modelli gestiti
Nel 2025, il segmento delle soluzioni deteneva una quota del 52.85%, riflettendo l'attenzione degli operatori, nella prima fase, sugli stack cloud fondamentali. Tuttavia, il segmento dei servizi sta accelerando con un CAGR del 27.25%, e si prevede che colmerà il divario con l'esternalizzazione delle operazioni da parte degli operatori a partner specializzati. I carichi di lavoro di comunicazione unificata, CDN e sicurezza continuano a incrementare i ricavi delle soluzioni, ma l'hosting gestito, i servizi professionali e i contratti di rete come servizio stanno crescendo più rapidamente.
Gli operatori adottano sempre più modelli gestiti per ridurre i rischi di trasformazione e ridistribuire il personale verso l'innovazione dei clienti. Le soluzioni di colocation offrono agli operatori la vicinanza alle zone periferiche, mentre gli impegni di servizi professionali affrontano la carenza di competenze. Questa tendenza segnala un passaggio strutturale verso consumi basati sulle spese operative, allineando la spesa delle telecomunicazioni all'elasticità del traffico e alla stagionalità degli abbonati nel mercato del cloud per le telecomunicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la gestione del traffico supera i pilastri OSS tradizionali
Nel 45.10, Billing e Provisioning hanno mantenuto il 2025% del mercato del cloud per le telecomunicazioni, supportando le attività di revenue assurance fondamentali per ogni operatore. Si prevede tuttavia che la gestione del traffico crescerà del 27.6% all'anno, poiché l'aumento dei dati 5G sta mettendo a dura prova le reti. Ultra Traffic Optimization di Cisco e RAIN AI di Opanga mostrano una riduzione della congestione basata sull'intelligenza artificiale che aumenta la qualità dell'esperienza senza dover acquistare nuovo spettro.
I motori basati sull'intelligenza artificiale che prevedono la congestione e reindirizzano i pacchetti in tempo reale stanno diventando funzionalità imprescindibili. L'Augmented Network Automation di HCL illustra un aumento del 20% della capacità, accompagnato da tagli alle spese operative (OPEX), spiegando la crescita sproporzionata. Anche i carichi di lavoro accessori, come l'analisi della sicurezza e i portali per la customer experience, migrano gradualmente verso il cloud, rafforzando la diversificazione a livello applicativo nel mercato del cloud per le telecomunicazioni.
Per piattaforma cloud: PaaS cattura la mentalità degli sviluppatori
L'infrastruttura come servizio (IaaS) ha mantenuto una quota di mercato del 48.85% nel cloud per le telecomunicazioni nel 2025, poiché le macchine virtuali e i server bare-metal rimangono la base per le VNF e i carichi di lavoro legacy. La piattaforma come servizio (Platform-as-a-Service) sta crescendo del 28.65% all'anno, con microservizi, container e pipeline CI/CD sempre più al centro dell'attenzione. Il Core-as-a-Service 5G di Ericsson e Google Cloud consente agli operatori di istanziare slice in pochi minuti, dimostrando che la PaaS può soddisfare gli SLA di livello telecomunicazioni.
L'orchestrazione dei container e i modelli serverless riducono i costi di sviluppo e accorciano i cicli di rilascio, indirizzando i team delle applicazioni di rete verso il PaaS. Il SaaS rimane per ora una nicchia perché gli operatori preferiscono il controllo sui livelli di rete, sebbene stiano emergendo offerte SaaS mirate in ambito di analisi e conformità. Questo cambiamento evidenzia come il mercato del cloud per le telecomunicazioni si stia allineando con gli strumenti cloud-native più diffusi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'assistenza sanitaria cresce grazie alla leadership del BFSI
BFSI ha dominato con una quota del 32.15% del mercato cloud delle telecomunicazioni nel 2025, poiché il digital banking, il trading e l'analisi delle frodi dipendono da infrastrutture sicure a bassa latenza. Il settore sanitario, sebbene più piccolo, sta registrando un CAGR del 28.1% grazie alla diffusione di telemedicina, imaging e monitoraggio remoto. Il servizio di imaging medico di AT&T esemplifica come i repository cloud centralizzati migliorino i flussi di lavoro diagnostici.
Il settore manifatturiero sta adottando LTE privato e cloud edge per le fabbriche intelligenti, come dimostrano le implementazioni di Industria 4.0 di Dow Chemical. Il settore retail punta sull'omnicanalità e sull'inventario in tempo reale, mentre i progetti governativi e delle smart city si concentrano sulla sicurezza pubblica e sulla mobilità. Il settore media e intrattenimento continua a spingere la capacità CDN e lo streaming live, diversificando la domanda nel mercato del cloud per le telecomunicazioni.
Analisi geografica
Mercato del cloud per le telecomunicazioni in Nord America
Il Nord America ha generato il 34.90% dei ricavi nel 2025, grazie all'allineamento tra i primi lanci del 5G, le partnership consolidate con gli hyperscaler e le normative favorevoli. Gli operatori hanno monetizzato i servizi edge e la connettività aziendale, rafforzando la leadership regionale nel mercato del cloud per le telecomunicazioni. Anche i flussi di finanziamenti federali per il 5G rurale sostengono lo slancio degli investimenti.
Mercato del cloud per le telecomunicazioni nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 26.85% fino al 2031, supportata dai programmi governativi di digitalizzazione e da ingenti investimenti nei data center. L'impegno di 15 miliardi di dollari di AWS e il piano da 2.9 miliardi di dollari di Microsoft in Giappone dimostrano l'intensità di capitale, mentre l'aumento del 77% dei ricavi dai servizi cloud di Huawei nel 2023 segnala un'accelerazione della domanda interna. La spesa di 9.2 miliardi di dollari della Cina per le infrastrutture cloud nel 2023 posiziona i suoi operatori e i provider locali per la crescita.
Mercato del cloud per le telecomunicazioni in EMEA e America Latina
L'Europa rimane un mercato considerevole, dove i rigorosi mandati di sovranità promuovono la creazione di cloud sovrani e stimolano la sperimentazione di Open RAN. Gli obiettivi di efficienza energetica si allineano con il consolidamento del cloud, offrendo agli operatori europei imperativi strategici per modernizzare le reti. Medio Oriente, Africa e America Latina mostrano curve di adozione in crescita, alimentate da iniziative di smart city, penetrazione del fintech e una demografia orientata al mobile, sebbene le lacune normative e la carenza di competenze ne moderino la portata a breve termine.
Panorama normativo
Le implementazioni cloud nel settore delle telecomunicazioni sono sempre più influenzate da iniziative sovrapposte in materia di sicurezza delle telecomunicazioni, sovranità del cloud e certificazione, che incidono su dove possono essere eseguite le funzioni di rete e quali controlli gli operatori devono dimostrare. In Europa, il Gigabit Infrastructure Act è entrato in vigore l'11 maggio 2024 e ha raggiunto l'applicazione generale entro il 12 novembre 2025, supportando l'accelerazione delle implementazioni gigabit che spostano un numero maggiore di carichi di lavoro core ed edge sulle piattaforme cloud. Il BEREC ha inoltre pubblicato un rapporto nell'ottobre 2024 sui servizi di cloud e edge computing, evidenziando l'attenzione normativa su dipendenza, resilienza e governance per i servizi cloud critici per le telecomunicazioni.
Nel 2026, l'attività in materia di politiche e standard si è intensificata in relazione alla sovranità e alla garanzia di sicurezza per il cloud di livello carrier. La Commissione europea ha pubblicato una proposta per il Digital Networks Act nel gennaio 2026 per armonizzare le norme UE in materia di telecomunicazioni, e l'UE ha inoltre portato avanti i meccanismi di sovranità del cloud attraverso il suo Cloud Sovereignty Framework, incluso un contratto per servizi cloud sovrani per le istituzioni UE stipulato nell'aprile 2026. I requisiti di sicurezza e garanzia hanno continuato a formalizzarsi attraverso ETSI (GS NFV-SOL 023 V5.4.1 rilasciato nell'aprile 2026 per la gestione dei certificati NFV), ITU-T (Y.3165 nell'agosto 2025 e Y.3169 nel dicembre 2025 per il confidential computing e l'orchestrazione UPF containerizzata) e misure nazionali come la bozza rivista del Codice di condotta per la sicurezza delle telecomunicazioni del Regno Unito (giugno 2026) e la Politica nazionale sul cloud della Nigeria (ottobre 2025), amministrata da NITDA, comprese le aspettative in materia di classificazione e residenza dei dati.
Panorama competitivo
La competizione si concentra sulle alleanze piuttosto che sulle battaglie testa a testa. La decennale collaborazione di Vodafone con Microsoft, da 1.5 miliardi di dollari, è un esempio di come gli operatori garantiscano l'innovazione degli hyperscaler, mentre questi ultimi accedono alla distribuzione tramite carrier. Ericsson, Nokia e Samsung integrano API cloud nei portafogli RAN, garantendo la pertinenza man mano che le funzioni di rete si spostano sul software. Google Cloud, AWS e Microsoft Azure personalizzano stack PaaS di livello carrier, competendo su automazione, intelligenza artificiale e limiti di sovranità.
I fornitori pure-play riempiono nicchie – Mavenir nell'IMS cloud-native, Metaswitch nel controllo dei confini delle sessioni virtuali – mentre gli integratori di sistemi gestiscono complesse coreografie multicloud. La Global Telco AI Alliance svela modelli di consorzio volti a diluire il predominio degli hyperscaler attraverso lo sviluppo congiunto di LLM multilingue. L'intensità competitiva è moderata; la creazione di valore si basa sull'orchestrazione dell'ecosistema piuttosto che su acquisizioni di quote di mercato a somma zero nel mercato del cloud per le telecomunicazioni.
Leader del settore del cloud per le telecomunicazioni
AT&T Inc
PLC del gruppo BT
Telefonaktiebolaget LM Ericsson
Verizon Communications Inc.
Telstra Corporation Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: BT Group e Verizon hanno firmato un accordo per unire le loro attività aziendali internazionali in una joint venture paritetica (50:50) al servizio di oltre 3,000 clienti. L'accordo consolida le piattaforme di connettività globali e le risorse operative, rafforzando l'insieme di servizi di rete e cloud che le multinazionali acquistano dai fornitori di telecomunicazioni.
- Marzo 2026: BT Group ha rinnovato e ampliato la sua partnership per la rete centrale con Ericsson, includendo l'implementazione di una rete centrale 5G dual-mode su BT Network Cloud con funzionalità quali NSSF e NEF a supporto delle funzioni 5G Standalone. L'ampliamento dell'ambito di applicazione rafforza la modernizzazione della rete centrale nativa del cloud e consolida la roadmap operatore-fornitore relativa ai servizi di rete centrale programmabili ed esposti tramite API.
- Giugno 2024: è entrato in vigore l'EU Gigabit Infrastructure Act, che pone le basi politiche per accelerare la diffusione delle reti gigabit negli Stati membri. Una più rapida realizzazione delle reti di accesso aumenta la necessità di capacità scalabili per le reti core e edge, supportando la continua migrazione dei carichi di lavoro delle telecomunicazioni verso infrastrutture e operazioni basate sul cloud.
Ambito e metodologia
Il cloud delle telecomunicazioni è un nuovo progresso nella tecnologia dell'informazione e della comunicazione, in cui l'hardware non viene utilizzato per connettersi. Fornisce una capacità di rete illimitata per gestire la crescita imprevedibile dei dati e offrire un'esperienza cliente superiore. La cloudificazione considera la conversione delle applicazioni, l'archiviazione dei dati e i cicli di elaborazione che traggono vantaggio dal cloud computing.
Il mercato è segmentato per Tipo (Soluzione, Servizio), Applicazione (Fatturazione e Provisioning, Gestione del Traffico), Piattaforma Cloud (Software-As-A-Service (SAAS), Infrastruttura-As-A-Service (IAAS), Piattaforma-As -A-Service (PAAS)), utente finale e area geografica (Nord America (Stati Uniti, Canada), Europa (Regno Unito, Francia, Germania, Italia e resto d'Europa), Asia Pacifico (India, Cina, Giappone e resto dell'Asia-Pacifico) e Resto del mondo).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Soluzione | Comunicazione unificata e collaborazione |
| Content Delivery Network | |
| Altre soluzioni | |
| Servizio | Servizi di colocation |
| Servizi di rete | |
| Servizi professionali | |
| Managed Services | |
| altri tipi |
| Fatturazione e approvvigionamento |
| Gestione del traffico |
| Altre applicazioni |
| Software-as-a-Service (SaaS) |
| Infrastructure-as-a-Service (IaaS) |
| Piattaforma come servizio (PaaS) |
| BFSI |
| Settore Retail |
| Produzione |
| Trasporto e distribuzione |
| Settore Sanitario |
| Enti Pubblici |
| Media and Entertainment |
| Altri utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Taiwan | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Soluzione | Comunicazione unificata e collaborazione | |
| Content Delivery Network | |||
| Altre soluzioni | |||
| Servizio | Servizi di colocation | ||
| Servizi di rete | |||
| Servizi professionali | |||
| Managed Services | |||
| altri tipi | |||
| Per Applicazione | Fatturazione e approvvigionamento | ||
| Gestione del traffico | |||
| Altre applicazioni | |||
| Da Cloud Platform | Software-as-a-Service (SaaS) | ||
| Infrastructure-as-a-Service (IaaS) | |||
| Piattaforma come servizio (PaaS) | |||
| Per utente finale | BFSI | ||
| Settore Retail | |||
| Produzione | |||
| Trasporto e distribuzione | |||
| Settore Sanitario | |||
| Enti Pubblici | |||
| Media and Entertainment | |||
| Altri utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Colombia | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Taiwan | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente e Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del cloud per le telecomunicazioni?
Nel 39.79 il mercato del cloud per le telecomunicazioni avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del cloud per le telecomunicazioni?
Si prevede che registrerà un CAGR del 26.95%, raggiungendo i 131.19 miliardi di USD entro il 2031.
Quale regione sta crescendo più velocemente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 26.85% grazie all'ingente spesa in infrastrutture e ai programmi di governo digitale.
Perché i servizi superano le soluzioni in termini di crescita?
Gli operatori esternalizzano sempre più le operazioni cloud a provider di servizi gestiti, trainando il segmento dei servizi a un CAGR del 27.25%, concentrando le risorse interne sull'innovazione.
Qual è il principale ostacolo all'adozione del cloud per le telecomunicazioni?
Gli ostacoli alla sovranità dei dati e alla conformità alla sicurezza sottraggono 3.2 punti percentuali al CAGR previsto, in particolare nelle regioni con leggi di localizzazione severe.


