

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 254.36 miliardo di dollari |
| Dimensione del mercato (2031) | 366.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.62% CAGR |
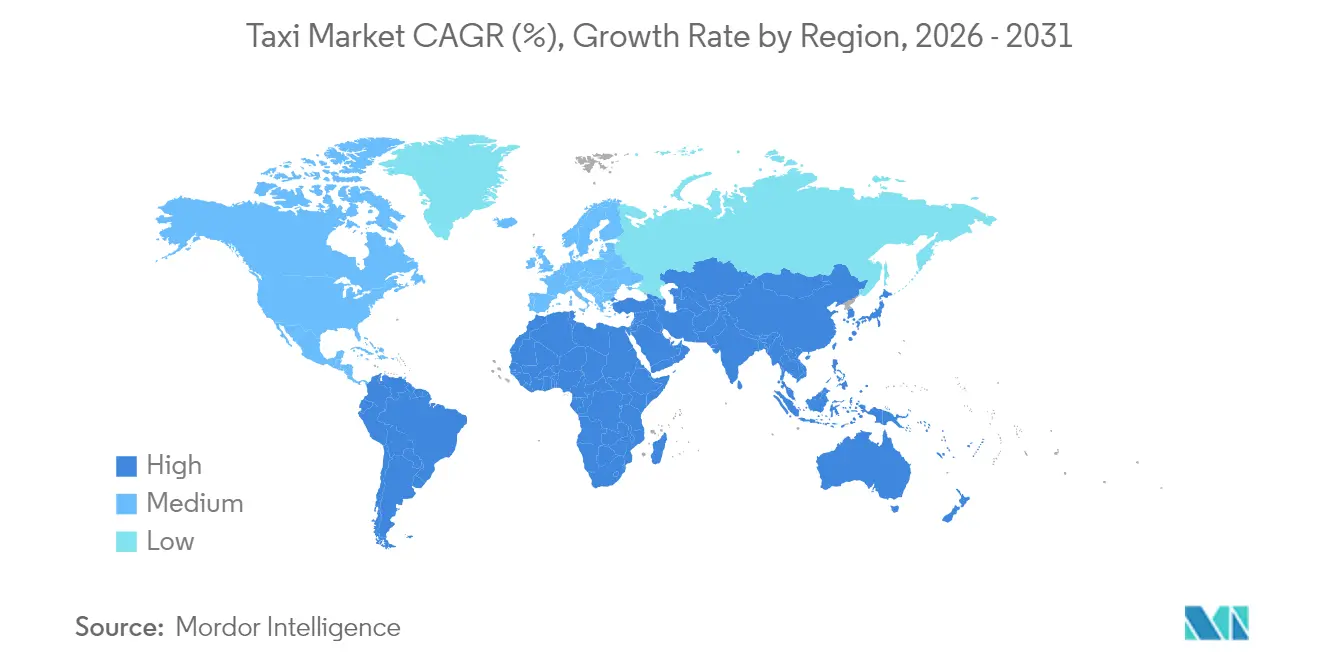
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
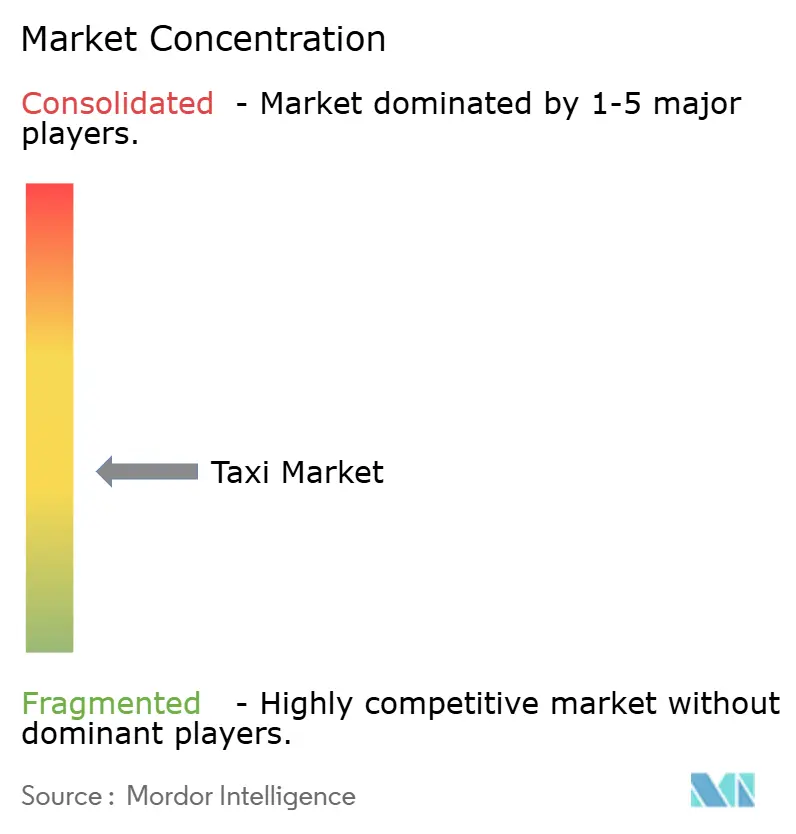
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei taxi di Mordor Intelligence
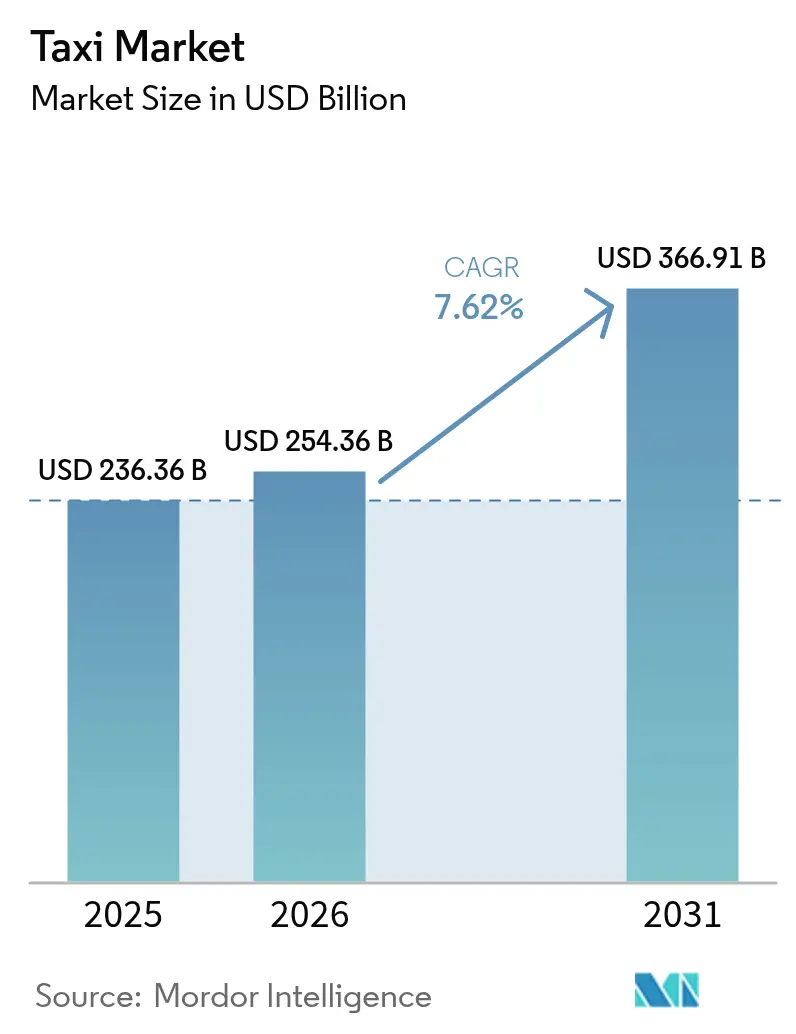
Il mercato dei taxi aveva un valore di 236.36 miliardi di dollari nel 2025 e si prevede che crescerà da 254.36 miliardi di dollari nel 2026 a 366.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.62% durante il periodo di previsione (2026-2031). Ciò sottolinea le dimensioni considerevoli del mercato dei taxi, che continua ad espandersi grazie all'integrazione digitale, ai sistemi di gestione delle corse basati sull'intelligenza artificiale e alla crescita della popolazione urbana. La domanda accelera con l'integrazione della mobilità on-demand, insieme a servizi di ristorazione, pagamenti e finanza, da parte delle super-app, che consentono prenotazioni con un solo tocco, aumentando la fidelizzazione degli utenti e il ricavo medio per utente. Gli operatori stanno ampliando il portafoglio di servizi con flotte elettriche, autonome e incentrate sull'accessibilità, che riducono i costi operativi a lungo termine e aprono nuove fonti di reddito, come la pubblicità a bordo. I governi considerano sempre più i taxi basati su app come un complemento al trasporto pubblico e stanno offrendo incentivi per l'adozione di veicoli elettrici, il miglioramento dell'accessibilità e la condivisione dei dati, favorendo gli operatori più agili con solide strutture di regolamentazione. Nel complesso, questi fattori stanno rimodellando l'economia del settore dei taxi, spingendo gli operatori a investire in algoritmi di tariffazione, percorsi dinamici e integrazione verticale che riducono i tempi di prelievo e migliorano l'utilizzo della flotta.
Punti chiave del rapporto
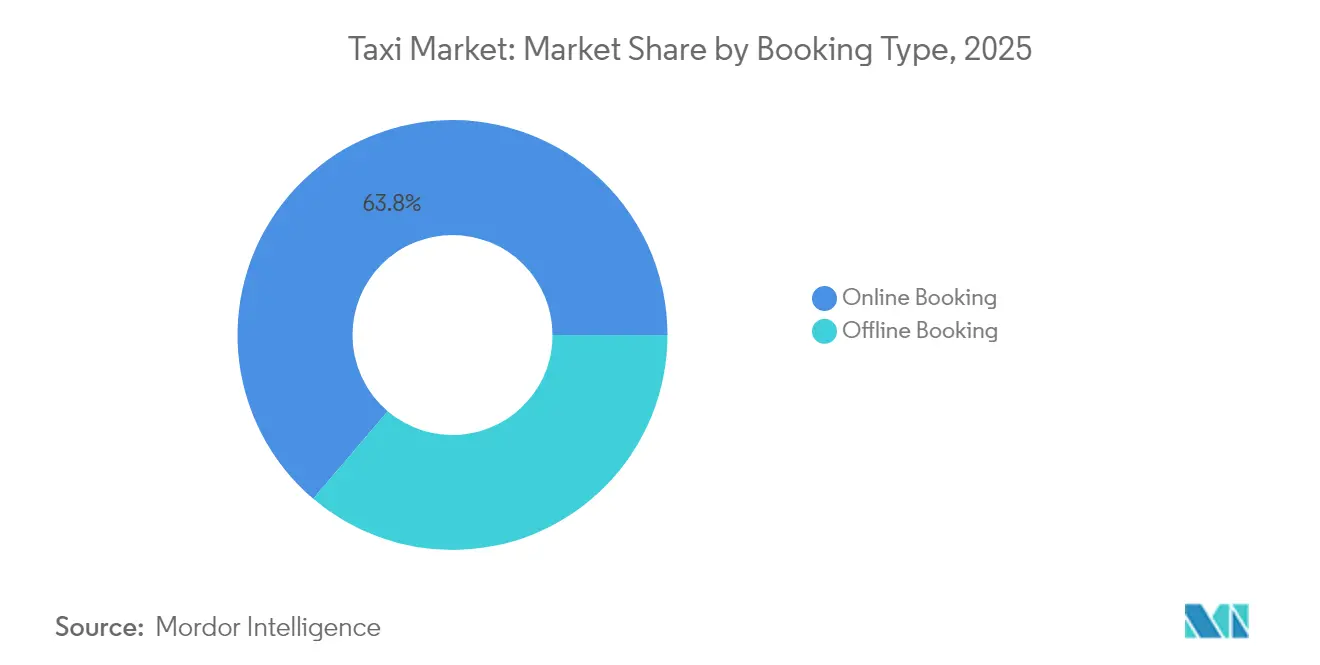
- Per tipologia di prenotazione, i canali online hanno conquistato il 63.78% della quota di mercato dei taxi nel 2025 e si prevede che cresceranno a un CAGR dell'7.92% entro il 2031.
- Per tipologia di servizio, il servizio di ride-hailing ha conquistato una quota del 74.85% del mercato dei taxi nel 2025; il servizio di ride-sharing in pool sta crescendo a un CAGR dell'7.78% fino al 2031.
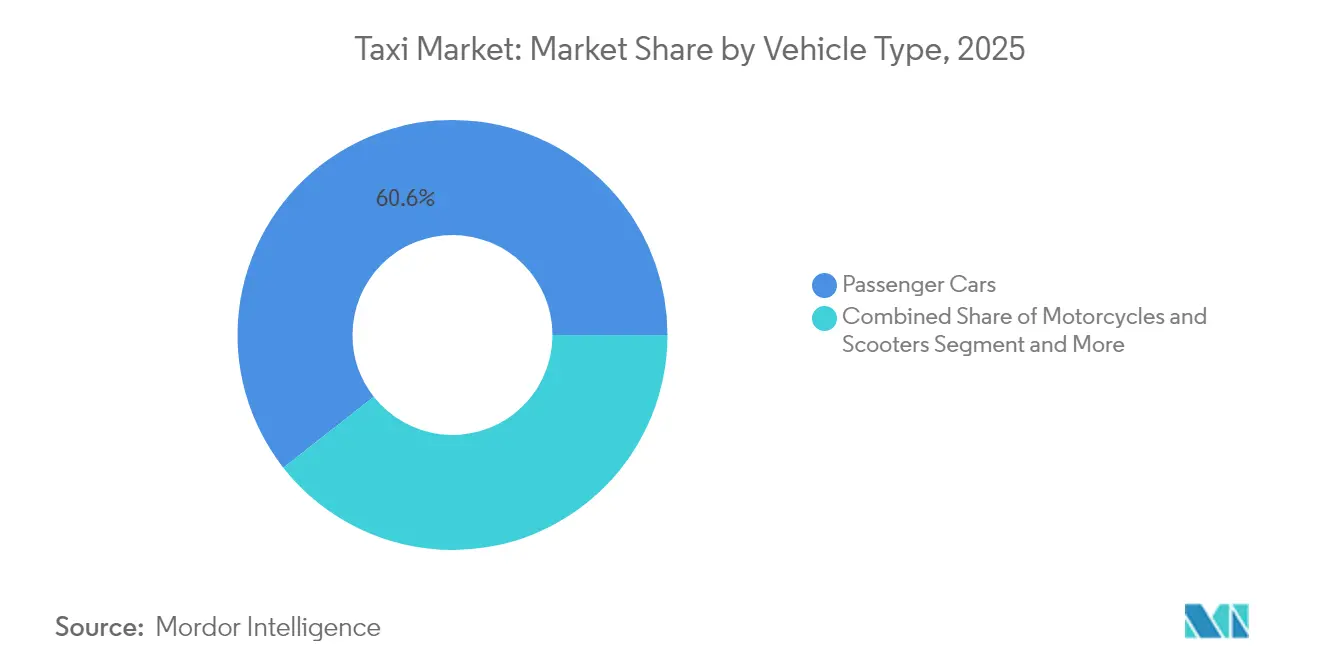
- Per tipologia di veicolo, nel 60.58 le autovetture detenevano il 2025% della quota di mercato dei taxi, mentre si prevede che i formati a due ruote cresceranno a un CAGR dell'7.71% nello stesso periodo.
- In termini di propulsione, nel 71.35 i veicoli a combustione interna rappresentavano il 2025% del mercato dei taxi; si prevede che i taxi elettrici cresceranno a un CAGR dell'8.05% entro il 2031.
- In termini geografici, l'area Asia-Pacifico è in testa con una quota di mercato dei taxi del 37.42% nel 2025; il Medio Oriente e l'Africa sono destinati a registrare un CAGR dell'7.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei taxi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida penetrazione di smartphone e Internet | + 1.8% | Globale, con il maggiore impatto in Asia Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Congestione urbana e calo della proprietà di auto private | + 1.5% | Globale, concentrato nelle principali aree metropolitane | A lungo termine (≥ 4 anni) |
| Espansione della piattaforma di ride-hailing | + 1.2% | Asia Pacifico, Medio Oriente e Africa, Sud America | Medio termine (2-4 anni) |
| Routing dinamico basato sull'intelligenza artificiale | + 0.9% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| L'accessibilità impone il rinnovo della flotta | + 0.7% | Nord America, Europa | Medio termine (2-4 anni) |
| Integrazioni API Super-App | + 0.6% | Il nucleo dell'Asia Pacifica, con ripercussioni sui mercati globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Rapida penetrazione di smartphone e Internet
La penetrazione degli smartphone, superiore ai quattro quinti nei principali centri urbani, consente alle piattaforme di abbinare algoritmicamente passeggeri e autisti più rapidamente, riducendo i tempi di attesa medi da 15-20 minuti a meno di 5 minuti nelle città di livello superiore [1] “Mobile Economy Asia Pacific 2024,” GSMA, gsma.com . La copertura 5G onnipresente consente dati di geolocalizzazione più ricchi, che aumentano l'utilizzo della flotta e riducono i chilometri percorsi a vuoto. Velocità di trasmissione dati più elevate significano anche annunci video in-app e coaching in tempo reale per gli autisti, sbloccando flussi di entrate diversificati. I portafogli mobili integrati nelle app di ride-hailing rappresentano ora più dei quattro quinti delle transazioni nei mercati sviluppati, riducendo il rischio di gestione del contante e i tempi di coda negli aeroporti. Nelle economie emergenti, gli aggiornamenti di Internet bypassano i sistemi di gestione delle prenotazioni obsoleti, consentendo un'adozione rapida delle prenotazioni digitali.
Congestione urbana e calo della proprietà di auto private
L'utilizzo dei veicoli nelle città densamente popolate spesso diminuisce leggermente, motivando i residenti a sostituire le auto private con corse a richiesta che eliminano i costi di parcheggio. Le tariffe di congestione comunali e l'aumento dei prezzi del carburante aumentano il costo totale di proprietà di un'auto, rafforzando l'attrattiva dei servizi taxi, in particolare i formati aggregati che possono ridurre le tariffe per corsa fino al 40%. I consumatori più giovani di età compresa tra 25 e 35 anni sono i più ricettivi, preferendo abbonamenti di mobilità come servizio integrati che integrano taxi, treno, autobus e micromobilità in un'unica app. I costi di congestione, che superano i 100 miliardi di dollari all'anno negli Stati Uniti, esercitano una pressione politica sulle città affinché privilegino modalità ad alta occupazione, aumentando indirettamente la domanda del mercato dei taxi.
Espansione della piattaforma di ride-hailing nelle economie emergenti
Strategie locali come pagamenti in contanti, veicoli più piccoli e assicurazioni personalizzate consentono alle piattaforme di penetrare rapidamente nei mercati emergenti. L'integrazione dei taxi tradizionali da parte di Grab ha aumentato le prenotazioni lorde di oltre i quattro quinti in alcune metropoli del Sud-est asiatico. Nella regione MENA, si prevede che i ricavi del ride-sharing cresceranno esponenzialmente entro il 2028 grazie alla giovane età della popolazione e alle politiche digitali favorevoli. I taxi a tre ruote e i mototaxi riscuotono successo nelle città congestionate perché riducono i costi di viaggio e i tempi di percorrenza, accelerando l'adozione del ride-hailing più rapidamente rispetto ai mercati sviluppati.
Ottimizzazione dinamica del routing e dei prezzi basata sull'intelligenza artificiale
I sistemi di apprendimento automatico ora tengono conto di meteo, eventi, interruzioni del trasporto pubblico e domanda di micro-zone per riequilibrare i veicoli in modo proattivo, aumentando il numero di corse completate per conducente fino a un quarto [2] “i-Rebalance: Large-Scale Real-Time Repositioning,” Uber Technologies, uber.com . Le sperimentazioni di i-Rebalance di Uber hanno aumentato il reddito dei conducenti di quasi il 10% e migliorato i tassi di accettazione di quasi due quinti. I modelli di prezzo dinamici calibrano le tariffe in tempo reale, massimizzando le entrate per miglio mantenendo i tempi di attesa competitivi con il trasporto pubblico. L'analisi predittiva supporta anche la previsione della domanda per gli eventi programmati, consentendo il preposizionamento dei veicoli che riduce i picchi di domanda e migliora la fedeltà al marchio tra gli utenti sensibili al prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Evoluzione delle restrizioni normative e delle licenze | -1.1% | Globale, con il maggiore impatto in Europa e Nord America | Medio termine (2-4 anni) |
| L'intensificarsi delle guerre dei prezzi erode i guadagni degli autisti | -0.8% | Globale, concentrato nei mercati maturi | A breve termine (≤ 2 anni) |
| La limitata ricarica pubblica dei veicoli elettrici rallenta l'adozione dei taxi elettrici | -0.6% | Globale, più grave nei mercati in via di sviluppo | A lungo termine (≥ 4 anni) |
| Contenzioso sulla privacy dei dati in merito al monitoraggio dei viaggi | -0.4% | Europa, Nord America, espansione nell'Asia Pacifica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Evoluzione delle restrizioni normative e delle licenze
Gli enti regolatori cittadini stanno modernizzando le strutture a medaglione e inasprendo le norme sui controlli dei precedenti, aumentando i costi di conformità per gli operatori tradizionali e basati su app. Seattle prevede di eliminare gradualmente il regime a medaglione entro marzo 2026, mentre New York City richiede che metà di tutti i taxi siano predisposti per l'uso in sedia a rotelle entro marzo 2025. L'autorità di vigilanza di Singapore ha bloccato la prevista acquisizione di Trans-Cab da parte di Grab per preoccupazioni antitrust, segnalando un controllo più attento del consolidamento della piattaforma. Standard regionali divergenti aumentano la complessità legale e possono ritardare l'ingresso nel mercato, frenando lo slancio di crescita a breve termine.
L'intensificarsi delle guerre dei prezzi erode i guadagni degli autisti
Le forti promozioni tariffarie nelle città sature riducono il reddito netto degli autisti, aumentando il tasso di abbandono a circa due quinti su alcune piattaforme. I modelli di tariffazione sovvenzionati mettono sotto pressione assicuratori come American Transit Insurance Company, le cui perdite nette di 700 milioni di dollari mettono a rischio la disponibilità di copertura per migliaia di titolari di medaglie. I continui sussidi agli investitori mascherano le sfide strutturali alla redditività e qualsiasi riduzione dei finanziamenti potrebbe innescare bruschi aumenti tariffari che intaccano l'elasticità della domanda.
Analisi del segmento
Per tipo di prenotazione: l'adozione digitale supera la distribuzione tradizionale
I canali online hanno rappresentato il 63.78% della quota di mercato dei taxi nel 2025, a dimostrazione della svolta strutturale verso l'aggregazione della domanda basata su app. Il predominio delle prenotazioni digitali ha rafforzato i circuiti di business intelligence che affinano la previsione della domanda, con conseguente maggiore utilizzo delle risorse e minori tempi di attesa per i passeggeri. Il segmento offline rimane rilevante tra le fasce demografiche più anziane e le giurisdizioni in cui i sistemi a medaglione conferiscono ancora il privilegio di chiamare per strada, ma la sua traiettoria di crescita è in ritardo rispetto al mercato dei taxi più ampio. Gli operatori stanno quindi integrando interfacce IVR e chioschi basate sulla voce insieme alle app per preservare gli utenti tradizionali e al contempo indirizzarli verso interazioni digitali.
Guardando al futuro, si prevede che le prenotazioni online cresceranno a un CAGR dell'7.92%. Le super-app che integrano mobilità, pagamenti ed e-commerce sosterranno volumi di viaggio incrementali, soprattutto nelle megalopoli dell'Asia-Pacifico, dove la penetrazione degli smartphone supera i quattro quinti. I canali online forniscono anche dati granulari a livello di viaggio che alimentano la fidelizzazione mirata e i prezzi dinamici, rafforzando l'aumento delle quote di mercato. Gli account aziendali contrattuali, le concessioni aeroportuali e i servizi di accessibilità obbligatori sostengono il CAGR del canale offline. Tuttavia, si prevede che il suo mix di ricavi si ridurrà al di sotto di un terzo delle dimensioni del mercato dei taxi entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di servizio: formati raggruppati Occupazione ascensore
Nel 74.85, il ride-hailing ha controllato il 2025% del mercato dei taxi, grazie a effetti di rete che garantiscono abbinamenti più rapidi e prezzi trasparenti. Le piattaforme leader di mercato investono massicciamente nella verifica della sicurezza, nel monitoraggio in tempo reale e nella formazione dei conducenti, elevando l'affidabilità del servizio rispetto ai concorrenti informali. Si prevede che le corse in pool supereranno l'espansione complessiva del mercato dei taxi con un CAGR dell'7.78%, poiché riducono la congestione e riducono le tariffe per posto condividendo i costi tra i passeggeri. I programmi di conformità ambientale catalizzano ulteriormente la domanda di pooling, mentre le aziende stabiliscono obiettivi di riduzione delle emissioni di carbonio per l'intera flotta.
I contratti di mobilità aziendale, un tempo dominati da flotte di auto di lusso, vengono sempre più spesso assegnati a fornitori basati su app che offrono ricevute digitali e ripartizione delle spese per posto. I dati integrati facilitano i dashboard di rendicontazione delle emissioni di carbonio, ora richiesti dai consigli di amministrazione focalizzati sui criteri ESG. Sebbene il ride-hailing mantenga la supremazia sulle prenotazioni lorde, i formati pooled generano un tasso di occupazione più elevato e una produttività delle risorse superiore, soprattutto nelle ore di punta, quando le corse con un solo passeggero subiscono aumenti di prezzo.
Per tipo di veicolo: cresce lo slancio dei veicoli a due ruote
Le autovetture rappresentavano il 60.58% della quota di mercato dei taxi nel 2025, ma motociclette e scooter stanno crescendo a un CAGR dell'7.71% grazie all'agilità nei corridoi congestionati dal traffico e ai minori costi di acquisizione. A Giacarta, i veicoli a due ruote riducono i tempi di percorrenza nelle ore di punta fino al 50% rispetto ai veicoli a quattro ruote. Gli operatori assumono corrieri a bordo anche nelle ore non di punta, livellando i guadagni degli autisti e incrementando i ricavi delle consegne accessorie. Furgoni e monovolume rimangono un mezzo di nicchia, utilizzato per viaggi di gruppo e per il trasporto scolastico a contratto, dove la parità di costo pro capite con il trasporto pubblico è vantaggiosa.
L'ondata di elettrificazione è più pronunciata nel sottoinsieme dei veicoli a tre ruote. L'India ha venduto 1.73 milioni di veicoli elettrici a tre ruote nell'ultimo decennio, nell'ambito di una spinta finanziata da sussidi per ridurre l'inquinamento urbano. Con costi operativi quasi due quinti inferiori rispetto al diesel, i veicoli elettrici a tre ruote rafforzano la redditività degli automobilisti nonostante le maggiori spese in conto capitale. Le autovetture manterranno casi d'uso orientati al comfort, come i trasferimenti aeroportuali, ma la crescita incrementale dei volumi favorirà flotte di veicoli a due ruote agili, in grado di muoversi in modo efficiente nelle megalopoli congestionate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: guadagni elettrici ma il ghiaccio persiste
I veicoli a combustione interna dominavano ancora il 71.35% del mercato dei taxi nel 2025, ma le alternative elettriche stanno crescendo più rapidamente, con un CAGR dell'8.05%, favorito dal risparmio di carburante e dall'inasprimento degli standard sulle emissioni. L'obbligo imposto dalla Cina, che impone a tutti i nuovi taxi urbani immatricolati dopo il 2025 di essere elettrici, dovrebbe portare a un passaggio di oltre centomila unità all'anno a propulsori a emissioni zero. I modelli ibridi fungono da soluzioni provvisorie nelle regioni in cui la ricarica rimane disomogenea. I servizi di sostituzione delle batterie, guidati da Gogoro e Sun Mobility, aggirano la scarsità di caricabatterie, riducendo i tempi di fermo a meno di tre minuti e risultando interessanti per le flotte ad alto utilizzo.
L'elettrificazione delle flotte supporta l'upselling di servizi digitali a bordo veicolo, come infotainment immersivo e pubblicità mirata, sfruttando una connettività 4G/5G costante. Con l'avvicinarsi del 2027 alla parità del costo totale di proprietà con le auto a combustione interna per i taxi ad alta percorrenza, gli operatori allocheranno crescenti investimenti in conto capitale alle flotte di veicoli elettrici, anche nei mercati in via di sviluppo. Tuttavia, la limitata capacità della rete e gli standard di ricarica frammentati potrebbero prolungare la rilevanza dei veicoli a combustione interna nei bacini idrografici rurali, garantendo la diversificazione della propulsione nell'orizzonte di previsione.
Analisi geografica
Mercato dei taxi nella regione Asia-Pacifico
L'area Asia-Pacifico ha contribuito con il 37.42% alla quota di mercato dei taxi nel 2025, sostenuta dalla rapida urbanizzazione, dall'utilizzo degli smartphone superiore a quattro quinti e dalla diffusione dei taxi a due ruote che prosperano in corridoi densi. Le politiche governative che offrono sussidi per i veicoli elettrici ed esenzioni dai badge accelerano il ricambio delle flotte in India, Vietnam e Thailandia. Gli operatori storici del settore taxi in Giappone collaborano con Uber per integrare 20,000 veicoli sulla piattaforma, rafforzando la standardizzazione digitale transfrontaliera.
Mercato dei taxi EMEA
Si prevede che Medio Oriente e Africa registreranno un CAGR del 7.88% fino al 2031, grazie ai programmi nazionali di economia digitale e alle infrastrutture delle megalopoli. La Dubai Taxi Company punta a migrare circa quattro quinti delle corse verso la prenotazione elettronica entro il 2029, elettrificando al contempo un quarto della sua flotta, in linea con la tabella di marcia degli Emirati Arabi Uniti Net-Zero 2050. Le app di ride-hailing proliferano in Egitto, Arabia Saudita e Nigeria, dove le popolazioni giovani ed esperte di tecnologia superano i modelli di invio tradizionali. Super-app pan-regionali come Careem integrano pagamenti, consegne e trasporto sotto un unico tetto, migliorando la fidelizzazione degli utenti. Le autorità impongono obblighi più rigorosi in materia di accessibilità e privacy dei dati, richiedendo spese di conformità significative che favoriscono gli operatori su larga scala. L'acquisizione di FREENOW da parte di Lyft nell'aprile 2025 ha raddoppiato la sua portata europea, portandola a 11 paesi, e ha aperto l'accesso a quasi 300 miliardi di viaggi annuali con veicoli privati. Nel frattempo, i consigli comunali di tutta la Germania stanno testando zone a zero emissioni che potrebbero innalzare le soglie di adozione dei veicoli elettrici prima di quanto previsto dai piani aziendali. Effetto netto: la crescita rallenta, ma rimane positiva, con la diversificazione delle piattaforme in consegne a domicilio e abbonamenti per la mobilità.

Panorama normativo
La regolamentazione dei taxi e dei servizi di trasporto privato con conducente si sta evolvendo da norme frammentate a livello cittadino verso standard minimi più rigorosi, incentrati su sicurezza, licenze e controlli. In Inghilterra, l'English Devolution and Community Empowerment Act del 2026 (Capitolo 6) conferisce al Segretario di Stato il potere di stabilire standard nazionali per le licenze di taxi e veicoli a noleggio con conducente, e una relazione di una commissione parlamentare britannica pubblicata nel giugno 2026 ha ribadito la direzione intrapresa dopo l'annuncio degli standard minimi nazionali nel novembre 2025. Anche Transport for London ha aggiornato i requisiti di idoneità dei taxi nel 2025, mantenendo i requisiti legati all'omologazione del veicolo e alla capacità di emissione per i nuovi taxi, che continuano a definire le soglie operative e di conformità della flotta in un importante snodo.
Al di fuori dell'Europa, le autorità di regolamentazione stanno codificando i controlli sulla mobilità basata su app attraverso sistemi di autorizzazione, controlli continui sui conducenti e obblighi di formazione. Il Dipartimento dei Servizi Pubblici del Massachusetts ha avviato un procedimento normativo nell'aprile 2026 volto a garantire la sicurezza dei servizi di ridesharing, includendo il monitoraggio continuo dei precedenti penali e la definizione di criteri di squalifica per i conducenti delle piattaforme di trasporto a chiamata (TNC). Hong Kong ha pubblicato nella Gazzetta Ufficiale, nel maggio 2026, una legislazione sussidiaria che disciplina le operazioni di ride-hailing, tra cui un limite massimo di 10,000 permessi per i veicoli e test di guida combinati per tassisti e conducenti di ride-hailing. Il Maryland ha emanato la legge House Bill 829 nel 2026, che richiede una formazione sulla consapevolezza della tratta di esseri umani per i richiedenti e i rinnovi delle licenze per gli operatori di reti di trasporto, aumentando gli obblighi di conformità standardizzati per tutte le piattaforme e le flotte.
Analisi della catena del valore
La catena del valore dei taxi collega gli input relativi a veicoli ed energia (produttori, leasing e finanziamenti, fornitori di carburante o di ricarica), l'inserimento e la conformità dei conducenti (patenti, controlli dei precedenti, formazione, assicurazione) e l'aggregazione della domanda tramite sistemi di dispacciamento e piattaforme online (chiamate in strada e via radio, account aeroportuali e aziendali e piattaforme di ride-hailing basate su app). I sistemi di pagamento e di identità (portafogli digitali, circuiti di carte, strumenti antifrode) e i sistemi di dati (pianificazione dei percorsi, prezzi, telematica, monitoraggio della sicurezza) supportano l'utilizzo, mentre le reti di assistenza post-vendita (manutenzione, pneumatici e ricambi) determinano i tempi di operatività della flotta e il costo totale di proprietà, soprattutto per i veicoli con elevato chilometraggio.
I principali colli di bottiglia emergono nelle complesse procedure di onboarding e nella manutenzione e logistica dei veicoli. Le iniziative volte a standardizzare e inasprire le normative possono modificare i requisiti a valle per operatori e intermediari: il Regno Unito ha annunciato, nel Discorso del Re del maggio 2026, una bozza di legge sui taxi e i veicoli a noleggio con conducente per standardizzare le licenze e i controlli in tutta l'Inghilterra, mentre la Finlandia ha presentato emendamenti nel giugno 2026 per inasprire le procedure di rilascio delle licenze, migliorare la formazione dei conducenti e rafforzare la supervisione, con l'entrata in vigore delle norme il 1° settembre 2026. Sul fronte dell'offerta, le limitazioni relative a ricambi e assistenza possono allungare i cicli di riparazione e spingere gli operatori verso veicoli più recenti; anche le più ampie interruzioni della logistica automobilistica incidono sul rinnovo delle flotte. CH Robinson ha evidenziato le continue problematiche relative alle autorizzazioni dei conducenti transfrontaliere in Nord America, tra cui la revoca di circa 20,000 visti per conducenti tra aprile 2025 e aprile 2026, che possono influire sui tempi e sui costi di approvvigionamento e manutenzione.
Panorama competitivo
Il mercato dei taxi mostra una moderata frammentazione, con pesi massimi regionali sostenuti da notevoli vantaggi in termini di capitale e dati. Uber detiene oltre tre quinti della quota di mercato negli Stati Uniti, ma deve affrontare concorrenti locali come Didi in Cina e Grab nel Sud-est asiatico, che adattano i servizi ai comportamenti degli utenti nazionali. L'attenzione del settore si sta spostando verso l'integrazione dei veicoli autonomi, con Uber che ha investito 300 milioni di dollari in partnership con Lucid e Nuro per schierare 20,000 robotaxi premium a partire dal 2026, rivolgendosi ai viaggiatori d'affari disposti a pagare un sovrapprezzo per corse di lusso a guida autonoma.
Gli operatori accelerano l'integrazione verticale per generare valore oltre le tariffe di base per le corse. La super-app di Grab unisce finanza BNPL, consegna di generi alimentari e prenotazione di viaggi, promuovendo il cross-selling multiprodotto che aumenta il valore del ciclo di vita del cliente. Le cooperative di taxi tradizionali implementano app di prenotazione white-label tramite fornitori SaaS per rimanere rilevanti e al contempo fare pressione per ottenere diritti preferenziali di chiamata per strada. L'analisi dei dati e l'intelligenza artificiale diventano fattori di differenziazione sempre più importanti, poiché il monitoraggio delle cinture di sicurezza, il rilevamento della stanchezza e i codici promozionali personalizzati offrono miglioramenti della sicurezza e prenotazioni incrementali.
Le opportunità offerte dagli spazi vuoti includono servizi specializzati per utenti di sedie a rotelle, studenti e pendolari aziendali che richiedono accordi di servizio coerenti. Produttori di veicoli elettrici come BYD e Tesla stanno esplorando iniziative dirette di gestione delle flotte, minacciando di disintermediare gli intermediari di piattaforma laddove le condizioni normative lo consentano. Le startup che offrono hub per la sostituzione delle batterie e analisi in tempo reale dello stato di salute della flotta si posizionano come livelli abilitanti lungo la catena del valore, intensificando ulteriormente la competizione per l'attenzione degli automobilisti e la fidelizzazione dei clienti.
Leader del settore dei taxi
Uber Technologies Inc.
Lift Inc.
Didi Chuxing
GrabTaxi Holdings Pte Ltd
ANI Technologies Pvt. srl (Ola)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Uber ha annunciato Houston come secondo mercato per il suo programma di robotaxi autonomi, puntando a un lancio a metà del 2027 con veicoli Lucid Gravity dotati di tecnologia Nuro Driver. Il piano prevede un'infrastruttura operativa dedicata per supportare la ricarica, la manutenzione e la gestione della flotta, segnalando un approccio all'autonomia su scala urbana maggiormente basato su risorse proprie.
- Luglio 2025: Uber, Lucid e Nuro hanno annunciato un programma di robotaxi autonomi di nuova generazione, con l'obiettivo di implementare almeno 35,000 veicoli a livello globale in sei anni. La partnership ha formalizzato una piattaforma multi-parte che combina la piattaforma del veicolo con l'integrazione del sistema di guida autonoma, con Uber come piattaforma di mercato, riducendo la differenziazione nell'offerta di robotaxi.
- Luglio 2025: Lyft ha completato l'acquisizione di FREENOW, espandendo le proprie attività in 11 paesi e quasi 1,000 città. L'accordo ha ampliato la presenza di Lyft nel settore della mobilità multimodale e rafforzato la sua posizione nel mercato locale dei taxi e l'accesso al mercato regolamentato in tutta Europa.


Ambito del rapporto sul mercato globale dei taxi
I taxi sono un tipo di servizio di leasing di veicoli che comprende il noleggio di un autista e del veicolo. Può essere utilizzato da passeggeri singoli o multipli, con la possibilità di condividere o meno.
Il mercato dei taxi è segmentato per tipo di prenotazione, tipo di veicolo, tipo di servizio e area geografica.
Per tipo di prenotazione, il mercato è segmentato in prenotazione online e prenotazione offline. Per tipo di veicolo, il mercato è segmentato in motociclette, automobili e altri tipi di veicoli (furgoni). Per tipo di servizio, il mercato è segmentato in ride-hailing e ride-sharing.
Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Il rapporto copre le dimensioni del mercato e prevede il valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di prenotazione
| Prenotazione online |
| Prenotazione offline |
Per tipo di servizio
| Ride-Hailing |
| Condivisione del viaggio (in comune) |
| Contratti aziendali e istituzionali |
Per tipo di veicolo
| Veicoli passeggeri |
| Moto e scooter |
| Furgoni e monovolume |
| Auto-risciò e tuk-tuk |
Per tipo di propulsione
| Motore a combustione interna (ICE) |
| Elettrico |
| IBRIDO |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prenotazione | Prenotazione online | |
| Prenotazione offline | ||
| Per tipo di servizio | Ride-Hailing | |
| Condivisione del viaggio (in comune) | ||
| Contratti aziendali e istituzionali | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Moto e scooter | ||
| Furgoni e monovolume | ||
| Auto-risciò e tuk-tuk | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Elettrico | ||
| IBRIDO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei taxi entro il 2031?
Si prevede che raggiungerà i 366.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'7.62% a partire dal 2026.
Quale regione contribuisce al fatturato più elevato?
Nel 37.42, la regione Asia-Pacifico era in testa con una quota del 2025%, sostenuta da centri urbani densi e da un'elevata penetrazione degli smartphone.
Cosa spinge l'adozione dei taxi elettrici?
I minori costi del carburante, i sussidi governativi e gli obblighi imposti dalle città sulle emissioni stanno spingendo gli operatori di flotte verso formati di veicoli elettrici che stanno crescendo a un CAGR dell'8.05%.
Perché i taxi a due ruote stanno guadagnando popolarità?
Gestiscono in modo efficiente la congestione e offrono tariffe più economiche, motivo per cui il segmento sta crescendo a un CAGR dell'7.71%, soprattutto nel Sud-est asiatico.
In che modo le normative incidono sul settore?
Le norme sull'accessibilità, l'evoluzione delle licenze e la legislazione sulla privacy dei dati aumentano i costi di conformità e possono rallentare l'espansione.
I taxi autonomi sono già commercialmente sostenibili?
Sono iniziati i progetti pilota e partnership come Uber-Lucid-Nuro puntano a lanciare 20,000 robotaxi a partire dal 2026, segnalando un'accelerazione della commercializzazione entro il decennio.
Pagina aggiornata l'ultima volta il:



