

Dimensioni e quota di mercato del sequenziamento e risequenziamento mirati
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 9.81 miliardo di dollari |
| Dimensione del mercato (2030) | 27.37 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 22.78% CAGR |
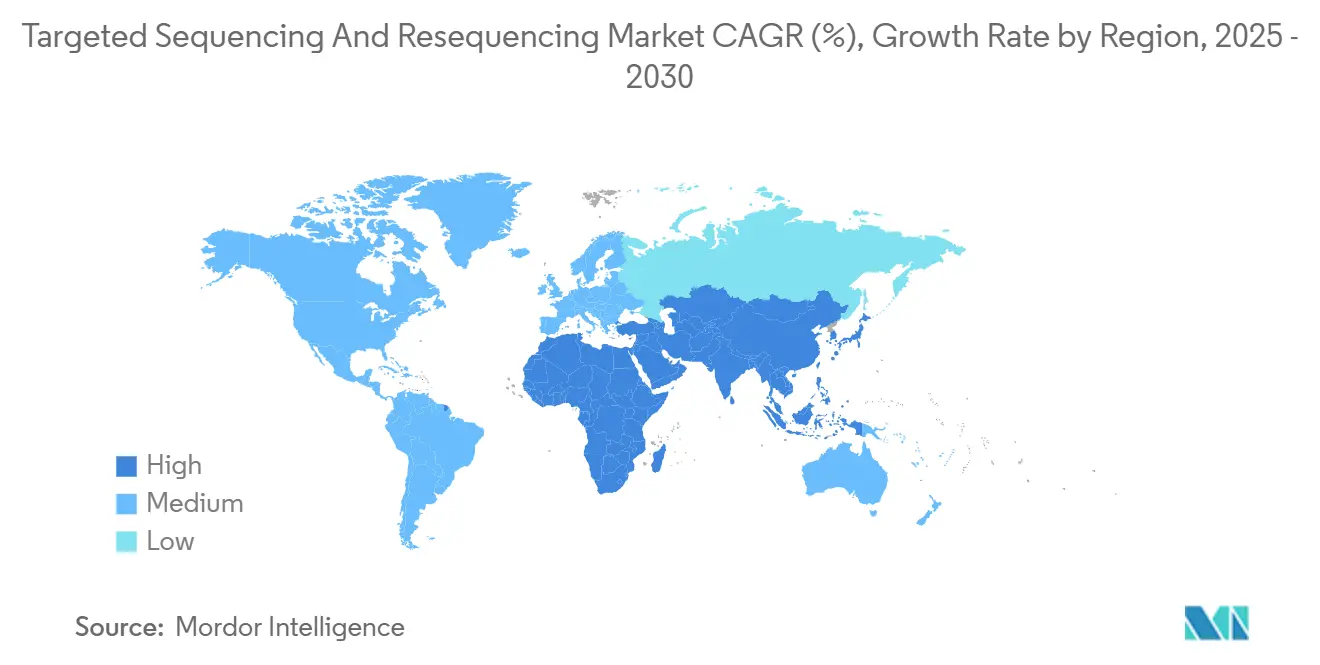
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
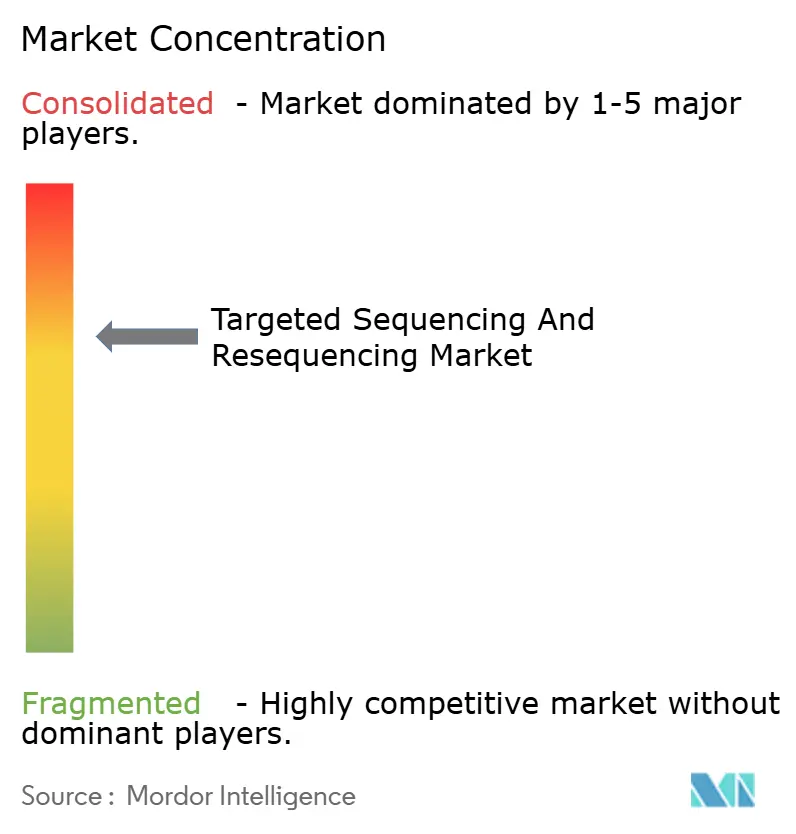
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del sequenziamento e risequenziamento mirato a cura di Mordor Intelligence
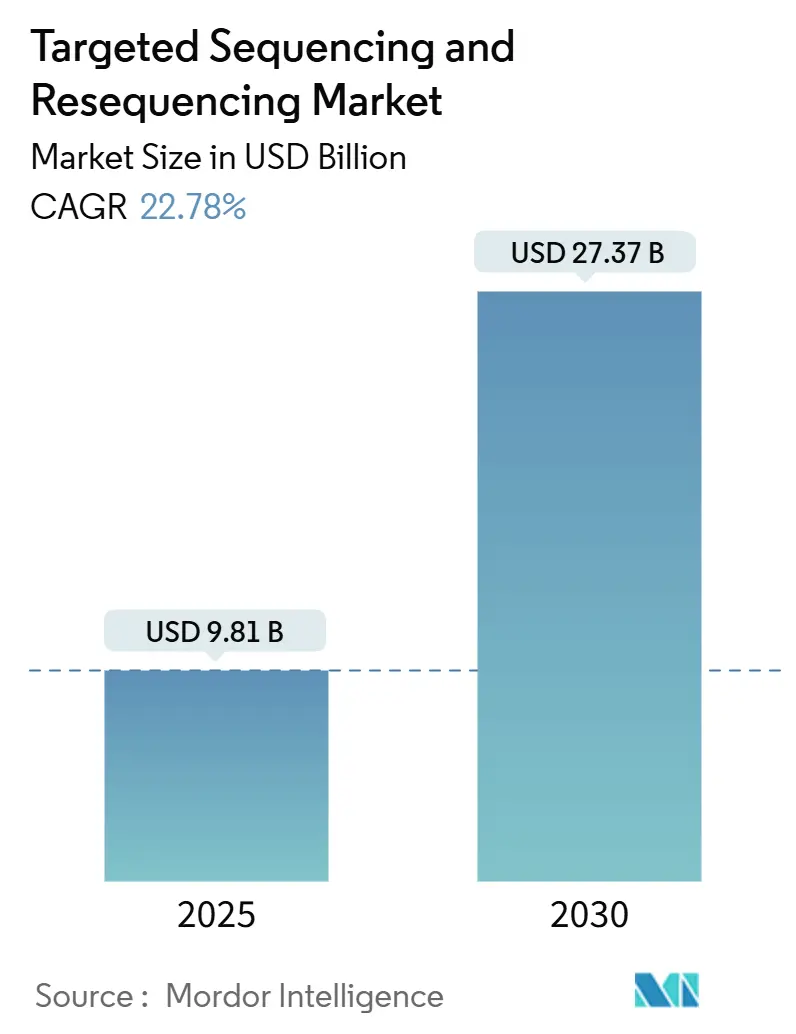
Si stima che il mercato del sequenziamento e del risequenziamento mirati avrà una dimensione di 9.81 miliardi di dollari nel 2025 e si prevede che raggiungerà i 27.37 miliardi di dollari entro il 2030, con un CAGR del 22.78% durante il periodo di previsione (2025-2030).
L'accelerazione della riduzione dei costi nel sequenziamento di nuova generazione, normative diagnostiche complementari più chiare e flussi di lavoro di arricchimento basati su CRISPR stanno ampliando l'uso clinico di routine di queste tecnologie. NovaSeq X di Illumina ha portato il costo dei materiali di consumo grezzi a 200 dollari per genoma nel 2024, mentre Ultima Genomics ha ridotto il costo dei beni di un ulteriore 30% grazie a celle a flusso non strutturate. L'oncologia continua a sostenere il volume dei test, ma i progetti pilota di screening genomico neonatale e i programmi per le malattie rare stanno ampliando la base clienti. Lo slancio regionale sta cambiando, poiché i laboratori dell'area Asia-Pacifico stanno ampliando i servizi di medicina di precisione e attraendo l'outsourcing farmaceutico sensibile ai prezzi. L'intensità competitiva sta aumentando, poiché Element Biosciences, Oxford Nanopore e altri concorrenti stanno colmando le lacune in termini di prezzo, lunghezza delle letture e automazione del flusso di lavoro.
Punti chiave del rapporto
- In base alla tecnologia, il sequenziamento a cattura ibrida deteneva il 47.82% della quota di mercato del sequenziamento e del risequenziamento mirati nel 2024, mentre l'arricchimento basato su CRISPR è destinato a crescere al ritmo più rapido, con un CAGR del 26.36% fino al 2030.
- In base al tipo di campione, il DNA ha dominato con una quota di fatturato del 69.42% nel 2024, mentre si prevede che il sequenziamento dell'RNA accelererà con un CAGR del 25.87% entro il 2030.
- Per applicazione, l'oncologia ha dominato il 63.22% del mercato del sequenziamento e del risequenziamento mirato nel 2024, ma si prevede che la diagnostica delle malattie rare crescerà a un CAGR del 24.78% fino al 2030.
- Per quanto riguarda l'utente finale, i laboratori clinici e diagnostici hanno dominato con una quota del 56.86% nel 2024, mentre si prevede che le aziende farmaceutiche e biotecnologiche registreranno il CAGR più elevato, pari al 24.63%, dal 2024 al 2030.
- In termini geografici, il Nord America ha contribuito per il 41.23% al fatturato nel 2024; la regione Asia-Pacifico è destinata a espandersi a un CAGR del 24.33% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del sequenziamento e risequenziamento mirato.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione dei costi NGS e aumento della produttività | + 4.2% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei test del pannello oncologico nei laboratori clinici | + 3.8% | Globale, concentrato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Approvazioni normative per la diagnostica complementare | + 3.1% | Nord America e UE | Medio termine (2-4 anni) |
| Rimborso ampliato per i pannelli per tumori ereditari | + 2.7% | Nord America, che si estende fino all'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Flussi di lavoro di arricchimento del target basati su CRISPR-Cas | + 2.9% | Adozione globale e precoce nei centri di ricerca | A lungo termine (≥ 4 anni) |
| Espansione dei progetti pilota di screening genomico neonatale | + 2.1% | Regno Unito, Stati Uniti, alcune nazioni dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riduzione dei costi NGS e aumento della produttività
La rapida compressione dei costi sta rendendo i pannelli di grandi dimensioni economicamente comparabili con i test a singolo gene. Ultima Genomics ha raggiunto costi per l'intero genoma inferiori a 100 dollari nel 2024 e NovaSeq X di Illumina ha ridotto la spesa per campione del 60% rispetto ai sistemi precedenti. [1] Labcorp, “Labcorp Expands Collaboration With Ultima Genomics,” Labcorp, labcorp.com Labcorp ha ampliato i test molecolari per la malattia residua dopo aver stretto una partnership con Ultima Genomics, dimostrando come una minore spesa per i materiali di consumo sblocchi nuovi servizi clinici. Densità di corsie più elevate riducono i tempi di esecuzione, migliorando i tempi di risposta che una volta favorivano la PCR. I vantaggi in termini di costi e velocità aiutano insieme gli ospedali a integrare la profilazione completa nei percorsi oncologici di routine. Queste dinamiche sono alla base di una crescita sostenuta a doppia cifra nel mercato del sequenziamento e del risequenziamento mirati.
Aumento dei test del pannello oncologico nei laboratori clinici
Le linee guida terapeutiche ora richiedono l'analisi simultanea di più geni, spingendo i laboratori a sostituire i test seriali a singolo marcatore con pannelli pan-cancro. La FDA statunitense ha classificato i test di profilazione tumorale NGS come dispositivi di Classe II nel 2024, chiarendo le aspettative di validazione e accelerando l'adozione. [2] Food and Drug Administration, “21 CFR 866.6080—NGS Tumor Profiling Test,” US Food and Drug Administration, fda.gov FoundationOne CDx copre già 300 geni e ha sette indicazioni complementari per il cancro al seno, illustrando l'ampiezza richiesta dai clinici. [3] Foundation Medicine, ''FDA Approves FoundationOne Liquid CDx for PIK3CA Detection,” Foundation Medicine, foundationmedicine.com I progressi della biopsia liquida consentono il monitoraggio iterativo senza ri-biopsia tissutale e gli strumenti di interpretazione AI riducono il carico informatico sui team di patologia. Collettivamente, questi fattori aumentano i volumi di ordinazione di pannelli di routine nelle cliniche oncologiche di tutto il mondo.
Approvazioni normative per la diagnostica complementare
I percorsi accelerati della FDA incoraggiano gli sviluppatori di farmaci a legare strettamente gli studi clinici ai biomarcatori genomici, aumentando così la domanda di pannelli validati: FoundationOne Liquid CDx ha ottenuto l'autorizzazione nel 2024 per il rilevamento della mutazione PIK3CA nelle pazienti con carcinoma mammario sottoposte a terapia con inavolisib. La revisione parallela da parte dell'Agenzia Europea per i Medicinali armonizza gli standard nei mercati chiave, ampliandone la portata commerciale. Una maggiore complessità dei pannelli aumenta l'onere della conformità, favorendo i fornitori con team regolatori estesi. I requisiti per le evidenze dal mondo reale privilegiano inoltre le aziende che gestiscono set di dati genomici longitudinali. Queste dinamiche, nel loro insieme, aggiungono slancio al mercato del sequenziamento e del risequenziamento mirati.
Flussi di lavoro di arricchimento del target basati su CRISPR-Cas
Le guide CRISPR programmabili offrono una maggiore specificità nei loci ricchi di GC o ripetitivi, dove i pannelli di cattura ibrida risultano problematici. I cicli di personalizzazione si misurano in giorni anziché in settimane, necessari per la sintesi delle sonde, a vantaggio dei progetti di ricerca in rapida evoluzione. L'integrazione con strumenti a lettura lunga migliora il rilevamento delle varianti strutturali che le letture brevi non rilevano. L'apprendimento automatico ottimizza ora la selezione delle guide per l'efficienza, aumentando ulteriormente i limiti prestazionali. La complessità delle licenze relative ai brevetti fondamentali potrebbe rallentare la commercializzazione su larga scala, ma i primi utilizzatori nei laboratori traslazionali stanno ampliando i casi d'uso. Questi vantaggi posizionano l'arricchimento CRISPR per una crescita smisurata all'interno del settore del sequenziamento mirato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento e di contratti di servizio | -2.8% | Globale, pronunciato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Carenza di talenti in bioinformatica e colli di bottiglia nei dati | -3.2% | Globale, acuto nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Restrizioni di licenza del pool di brevetti sulle sonde di cattura ibride | -1.9% | Globale, focalizzato sui mercati competitivi | A lungo termine (≥ 4 anni) |
| Errori nel controllo qualità dei campioni nei tessuti FFPE che causano elevati tassi di ripetizione | -2.1% | Impatto globale più elevato in contesti con risorse limitate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di investimento e contratti di servizio
Sequenziatori, linee di automazione e contratti di assistenza annuali richiedono investimenti che molti ospedali e laboratori regionali non possono giustificare con gli attuali rimborsi dei test. Gli acquisti differiti allungano i cicli di sostituzione, rallentando l'adozione nelle strutture di fascia media. I modelli di leasing riducono le spese iniziali, ma aumentano i costi di gestione, gravando sui budget. Gli acquirenti dei mercati emergenti devono far fronte a dazi all'importazione e opzioni di finanziamento limitate, ampliando il divario digitale. Questi ostacoli frenano la crescita a breve termine, nonostante il calo dei costi della tecnologia.
Carenza di talenti in bioinformatica e colli di bottiglia nei dati
I laboratori clinici segnalano un tasso di posti vacanti del 40% per gli analisti genomici qualificati, rendendo l'interpretazione dei dati il principale collo di bottiglia operativo. Il divario di competenze determina un aumento degli stipendi e un turnover del personale che i piccoli laboratori non possono eguagliare. Le piattaforme cloud scaricano la domanda di elaborazione, eppure le normative richiedono ancora l'approvazione umana, preservando la pressione sul lavoro. L'archiviazione dei dati per le pipeline dell'intero genoma grava sui budget IT, soprattutto quando le politiche di conservazione impongono l'archiviazione pluriennale. A meno che non si acceleri lo sviluppo della forza lavoro, i vincoli informatici limiteranno l'espansione del mercato del sequenziamento e del risequenziamento mirati.
Analisi del segmento
Per tecnologia: CRISPR interrompe il dominio della cattura ibrida
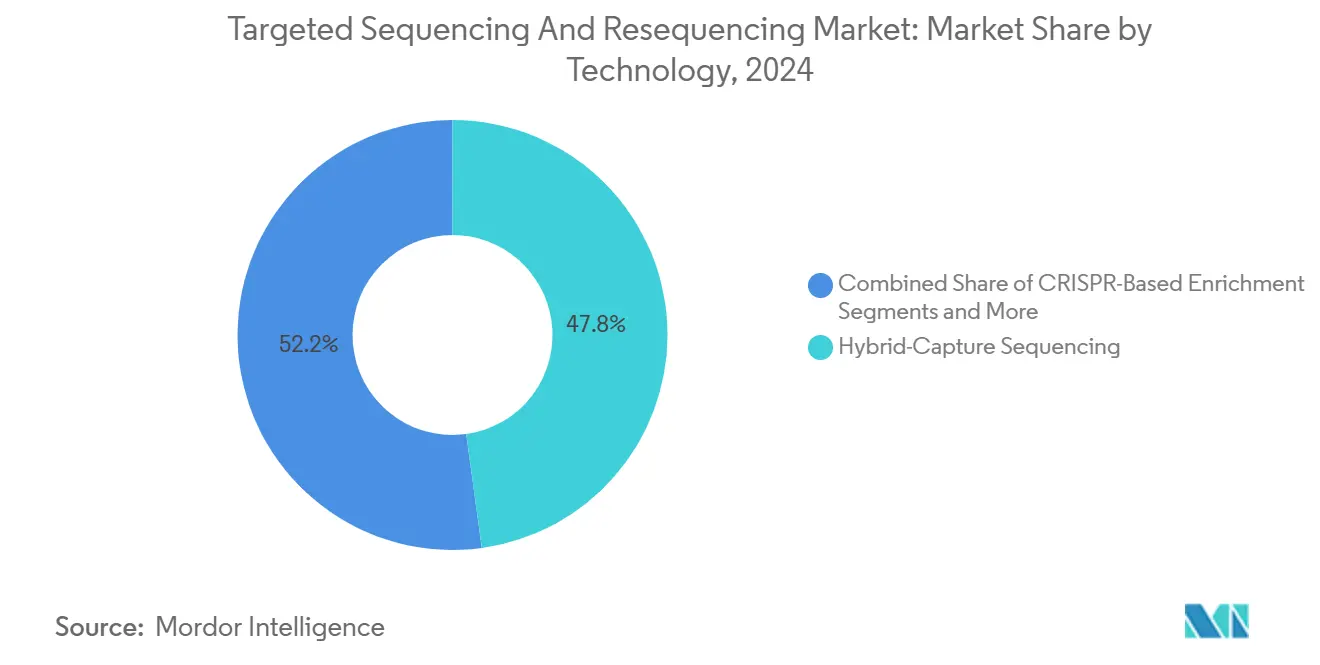
Il sequenziamento a cattura ibrida deteneva una quota del 47.82% del mercato del sequenziamento e del risequenziamento mirati nel 2024, a dimostrazione della sua lunga storia di validazione nei laboratori clinici. Questa tecnologia è alla base dei pannelli oncologici multigenici e vanta un'ampia base installata di protocolli pronti per l'automazione. Ciononostante, l'arricchimento basato su CRISPR si sta espandendo a un CAGR del 26.36% fino al 2030 e il suo slancio è visibile nei centri traslazionali che aggiornano regolarmente i pannelli per nuovi biomarcatori. La velocità superiore di scissione mirata dell'RNA guida migliora le prestazioni nei loci ricchi di GC, mentre i cicli di progettazione più brevi consentono ai ricercatori di adattarsi rapidamente quando nuovi geni entrano nelle pipeline dei farmaci. I fornitori ora offrono software di intelligenza artificiale che prevede l'efficienza della guida, riducendo le iterazioni in laboratorio e accelerando i tempi di risposta.
L'innovazione nei flussi di lavoro sta anche rimodellando l'economia. Nel 2025, diverse strutture centralizzate hanno segnalato una riduzione del 40% della spesa per i materiali di consumo dopo il passaggio dai test di regioni ripetitive con cattura ibrida all'arricchimento CRISPR, un risparmio che ha amplificato i vantaggi in termini di produttività offerti dalle flow cell a pattern di NovaSeq X. Nel frattempo, il sequenziamento degli ampliconi mantiene la sua nicchia per i test di mutazioni hotspot, integrando i flussi di lavoro di sequenziamento a lettura breve in cui le dimensioni dei pannelli sono inferiori a 50 kilobasi e i tempi di risposta devono rimanere inferiori alle 24 ore. Le sonde a inversione molecolare continuano a supportare ampi studi di genetica di popolazione perché il design di cattura circolare riduce il costo dei reagenti per campione su larga scala. Nel complesso, questi fattori mantengono elevata la diversificazione tecnologica anche se CRISPR sta conquistando quote di mercato incrementali nel settore del sequenziamento e del risequenziamento mirato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di campione: la crescita dell'RNA accelera nonostante il predominio del DNA
Il DNA ha mantenuto una quota di mercato del 69.42% nel 2024, riflettendo una guida normativa matura e un rimborso stabile per il rilevamento di varianti in oncologia. Gli ospedali si affidano anche ai flussi di lavoro di estrazione del DNA esistenti, riducendo al minimo gli ostacoli alla gestione del cambiamento. Tuttavia, il sequenziamento dell'RNA sta progredendo rapidamente, con un CAGR del 25.87%, poiché gli sviluppatori di farmaci cercano firme di espressione che prevedano la risposta all'immunoterapia. Gli sponsor farmaceutici ora incorporano endpoint trascrittomici negli studi di Fase II, generando una domanda costante di flussi di lavoro per l'RNA di livello clinico. Il costo per campione rimane superiore a quello del DNA a causa della deplezione dell'RNA ribosomiale e delle fasi di controllo qualità; tuttavia, gli sponsor sono disposti a pagare il sovrapprezzo quando i dati di espressione genica accelerano le decisioni di "go/no-go".
Il progresso tecnico sta colmando il divario. I kit di riparazione enzimatica che invertono i cross-link della formalina nell'RNA FFPE hanno aumentato il numero di letture utilizzabili del 30% nel 2024, migliorando i tassi di successo per i campioni d'archivio. I protocolli di RNA libero circolante sono entrati nelle cliniche early adopter, dove il monitoraggio non invasivo del rigetto dell'allotrapianto ha ridotto la frequenza delle biopsie nei pazienti sottoposti a trapianto di rene. Le letture duplex di Oxford Nanopore hanno ulteriormente ridotto i tassi di errore, incoraggiando i laboratori a testare l'RNA a lettura lunga per il rilevamento del gene di fusione. Questi progressi spingono collettivamente l'RNA verso una quota a due cifre entro il 2030, rafforzando il profilo di crescita a lungo termine del mercato del sequenziamento e del risequenziamento mirati.
Per applicazione: la diagnostica delle malattie rare sfida la leadership in oncologia
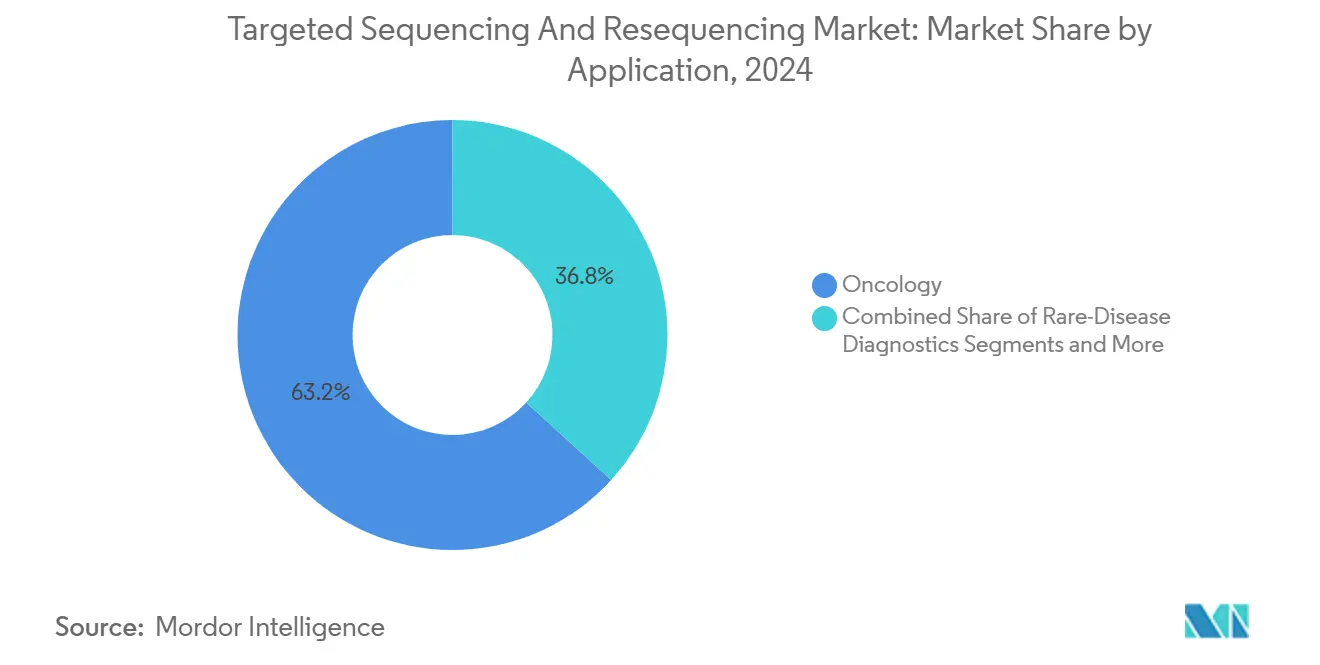
Nel 2024, l'oncologia ha rappresentato il 63.22% della quota di mercato del sequenziamento e del risequenziamento mirati, trainata dal rimborso basato sulle linee guida e dall'uso routinario di pannelli multigenici nella selezione delle terapie per i tumori solidi. Il volume beneficia anche della crescente adozione di biopsie liquide, che consentono ai medici di monitorare l'evoluzione del tumore senza dover ripetere il campionamento dei tessuti. Tuttavia, la diagnostica per malattie rare sta registrando il CAGR più rapido, pari al 24.78%, trainata dai progetti pilota di screening genomico neonatale e dall'ampliamento delle pipeline di farmaci orfani. Gli enti pagatori statunitensi ora coprono il sequenziamento dell'esoma basato su trio per i neonati nelle unità di terapia intensiva neonatale, il che dovrebbe aumentare i volumi di test negli ospedali pediatrici regionali.
I programmi per le malattie rare rivestono inoltre un'importanza strategica per le aziende farmaceutiche, poiché le diagnosi genomiche indirizzano i pazienti verso studi clinici mirati. Questo circolo virtuoso spiega perché gli sponsor biotecnologici si facciano carico dei costi di sequenziamento nei programmi di accesso anticipato. I test per la salute riproduttiva continuano a essere adottati in modo costante, passando dall'aneuploidia alle patologie ereditarie monogeniche. Nel frattempo, l'agrigenomica rimane una fonte di reddito specializzata ma duratura per i fornitori di servizi che operano al di fuori dell'ambito clinico regolamentato. Questo mix, nel suo complesso, mantiene l'oncologia dominante, pur cedendo gradualmente quote di mercato man mano che le applicazioni emergenti ampliano la clientela del mercato del sequenziamento e del risequenziamento mirati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: accelerazione dell'adozione del settore farmaceutico-biotecnologico
Nel 2024, i laboratori clinici e diagnostici detenevano il 56.86% del mercato del sequenziamento e del risequenziamento mirato, sostenuti da contratti con i pagatori consolidati e flussi di lavoro certificati CLIA. L'ordinazione di routine di pannelli di tumori ereditari e profili di tumori solidi riempie la capacità di sequenziamento di questi laboratori. Le aziende farmaceutiche e biotecnologiche, tuttavia, sono i clienti in più rapida crescita, con un CAGR del 24.63%, poiché gli studi stratificati per biomarcatori ora dominano le pipeline oncologiche. Gli sponsor spesso eseguono il sequenziamento tumore-normale al basale, conducono biopsie liquide longitudinali ed eseguono pannelli di espressione di RNA, il tutto all'interno dello stesso studio, moltiplicando la domanda di campioni.
I centri accademici rimangono all'avanguardia nello sviluppo di metodi, ma si trovano ad affrontare vincoli di finanziamento legati al ciclo di sovvenzioni che ne moderano il contributo in termini di fatturato assoluto. Le organizzazioni di ricerca a contratto stanno colmando il divario aggiudicandosi contratti pluriennali di sequenziamento legati all'esecuzione di studi di Fase III. L'acquisizione di Fabric Genomics da parte di GeneDx nell'aprile 2025 per 33 milioni di dollari illustra la spinta verso l'internalizzazione dell'interpretazione basata sull'intelligenza artificiale, consentendo ai report di rispettare le tempistiche normative senza aumentare l'organico. Le dinamiche degli utenti finali rafforzano quindi la diversificazione dei volumi, un vantaggio che stabilizza il fatturato annuo dei fornitori nel mercato del sequenziamento e del risequenziamento mirato.
Analisi geografica
Mercato nordamericano del sequenziamento e risequenziamento mirato
Il Nord America ha generato il 41.23% del fatturato del 2024, diventando il blocco regionale più grande all'interno delle dimensioni del mercato del sequenziamento e del risequenziamento mirati. Il panorama statunitense ha beneficiato della più ampia copertura di Medicare per i tumori ereditari e della supervisione standardizzata della FDA sui test sviluppati in laboratorio. Queste politiche hanno ridotto le barriere all'adozione e garantito la certezza del rimborso, spingendo gli ospedali di fascia media a installare strumenti di media produttività. Tuttavia, la regione si trova ad affrontare l'inflazione salariale per i professionisti della bioinformatica, che aumenta i costi totali dei test e spinge alcuni esternalizzatori a fornitori esteri a basso costo. Il rafforzamento delle richieste di diagnosi di accompagnamento incentrate sugli Stati Uniti garantisce comunque una pipeline nazionale duratura di nuovi pannelli.
Mercato del sequenziamento e risequenziamento mirato nella regione Asia-Pacifico
La regione Asia-Pacifico è il motore della crescita, con un CAGR del 24.33% grazie all'espansione delle iniziative nazionali di medicina di precisione. La cinese BGI Genomics si è ripresa dopo un precedente controllo normativo, sfruttando gli strumenti DNBSEQ conformi alle normative per l'esportazione per aggiudicarsi gare d'appalto nel Sud-est asiatico. Il rimborso dei panel tumorali agnostici da parte del Giappone e l'espansione della National Biobank della Corea del Sud ampliano ulteriormente il volume indirizzabile. Il settore della ricerca a contratto in India offre test genomici economicamente vantaggiosi all'industria farmaceutica globale, reindirizzando i campioni di prova che un tempo confluivano nei laboratori centrali statunitensi. La diversità regionale impone una frammentazione normativa, tuttavia gli studi di convalida locali adottano sempre più quadri di qualità globali, agevolando l'ingresso nel mercato. Queste tendenze posizionano collettivamente la regione Asia-Pacifico per un incremento di quote di mercato nel mercato del sequenziamento e del risequenziamento mirati.
Mercato del sequenziamento e risequenziamento mirato in EMEA e America Latina
L'Europa mantiene uno slancio costante, sostenuto dalla revisione sincronizzata dei farmaci e dei test diagnostici complementari da parte dell'Agenzia Europea per i Medicinali. Gli organismi nazionali di valutazione delle tecnologie sanitarie in Germania e Francia riconoscono ora l'impatto finanziario della profilazione genomica oltre l'oncologia, aprendo la strada a panel di cardiogenomica e di malattie metaboliche. Tuttavia, una crescita economica più lenta limita i budget di capitale, ritardando i cicli di aggiornamento degli strumenti. L'America Latina e il Medio Oriente e l'Africa rimangono in fase nascente, ma mostrano volumi di importazione crescenti per i sistemi di noleggio dei reagenti che riducono al minimo la spesa iniziale. Insieme, queste regioni contribuiscono a una diversificazione che attenua gli shock valutari o politici che interessano una singola area geografica.
Panorama competitivo
Il mercato del sequenziamento e del risequenziamento mirati mostra una moderata concentrazione. Illumina, Thermo Fisher Scientific e Agilent controllavano collettivamente circa la metà del fatturato dei reagenti del 2024, ma i concorrenti stanno colmando il divario. Element Biosciences ha raccolto 277 milioni di dollari nel 2024 per commercializzare una chimica di sequenziamento per sintesi progettata per evitare i brevetti Illumina, esercitando pressione sui prezzi dei materiali di consumo. Oxford Nanopore e Pacific Biosciences dominano la nicchia delle letture lunghe, risolvendo varianti strutturali e isoforme di RNA a lunghezza intera. Il contenzioso brevettuale rimane attivo; Illumina continua a contestare le richieste di Element Biosciences relative alla scissione del terminatore del colorante, mentre la filiale statunitense di BGI deve affrontare ingiunzioni che limitano alcune importazioni di celle a flusso.
Le mosse strategiche evidenziano l'integrazione verticale. L'acquisizione di SomaLogic da parte di Illumina, nel giugno 2025, per 425 milioni di dollari, amplia la sua portata multiomica nella proteomica, con l'obiettivo di garantire il pull-through dei reagenti nei test su DNA e proteine. Singular Genomics ha accettato un buyout di 20 dollari per azione da parte di Deerfield Management nel dicembre 2024, un accordo che fornisce liquidità per completare la convalida di livello clinico del suo sequenziatore G4. La partnership di MGI Tech con SeqOne, del 2024, integra l'analisi terziaria nel suo stack bioinformatico, risolvendo il collo di bottiglia informatico che rallenta molti laboratori di medio volume. Queste azioni indicano una corsa alla proprietà di flussi di lavoro end-to-end nel mercato del sequenziamento e del risequenziamento mirati.
La strategia di prezzo si sta evolvendo. I fornitori più grandi offrono contratti di noleggio di reagenti che includono strumenti, servizi e software in tariffe per campione, spostando le spese in conto capitale (cap-ex) su spese operative (op-ex) e vincolando i clienti ad accordi pluriennali. I concorrenti più piccoli rispondono con piattaforme modulari che evitano materiali di consumo proprietari, attraendo i laboratori sensibili al prezzo nei mercati emergenti. Software pure-play come DNAnexus e Intelliseq sono partner indispensabili; le loro pipeline cloud riducono i tempi di analisi da giorni a ore, nel rispetto delle normative HIPAA e GDPR. Il posizionamento competitivo non si basa quindi solo sull'accuratezza della lettura o sul costo, ma anche sull'ampiezza dell'ecosistema che semplifica le operazioni quotidiane di laboratorio nel mercato del sequenziamento e del risequenziamento mirati.
Leader del settore del sequenziamento e risequenziamento mirato
Agilent Technologies Inc.
BGI Genomics Co., Ltd.
F. Hoffmann-La Roche SA
Illumina Inc.
Termo Fisher Scientific Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Illumina acquisisce SomaLogic per un importo massimo di 425 milioni di dollari per espandersi nel settore della proteomica con la piattaforma SomaScan.
- Aprile 2025: Illumina e Tempus AI hanno stretto una partnership strategica per accelerare l'adozione dei test NGS basati sull'intelligenza artificiale.
- Aprile 2025: GeneDx completa l'acquisizione di Fabric Genomics per 33 milioni di dollari per ampliare i test decentralizzati basati sull'intelligenza artificiale.
Ambito del rapporto sul mercato globale del sequenziamento e risequenziamento mirato
| Sequenziamento ibrido-cattura |
| Sequenziamento degli ampliconi |
| Arricchimento basato su CRISPR |
| Sonde di inversione molecolare |
| DNA |
| RNA |
| Oncologia |
| Diagnostica delle malattie rare |
| Salute riproduttiva e NIPT |
| Agrigenomica e miglioramento genetico delle piante |
| Sorveglianza delle malattie infettive |
| Istituti accademici e di ricerca |
| Laboratori clinici e diagnostici |
| Aziende farmaceutiche e biotecnologiche |
| CRO e fornitori di servizi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | Sequenziamento ibrido-cattura | |
| Sequenziamento degli ampliconi | ||
| Arricchimento basato su CRISPR | ||
| Sonde di inversione molecolare | ||
| Per tipo di campione | DNA | |
| RNA | ||
| Per Applicazione | Oncologia | |
| Diagnostica delle malattie rare | ||
| Salute riproduttiva e NIPT | ||
| Agrigenomica e miglioramento genetico delle piante | ||
| Sorveglianza delle malattie infettive | ||
| Per utente finale | Istituti accademici e di ricerca | |
| Laboratori clinici e diagnostici | ||
| Aziende farmaceutiche e biotecnologiche | ||
| CRO e fornitori di servizi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato del sequenziamento e del risequenziamento mirati entro il 2030?
Si prevede che passerà da 9.81 miliardi di dollari nel 2025 a 27.37 miliardi di dollari entro il 2030, con un CAGR del 22.78%.
Quale tecnologia sta guadagnando popolarità più velocemente?
L'arricchimento basato su CRISPR è il segmento in più rapida crescita, con un CAGR del 26.36%, in quanto supera i limiti della cattura ibrida.
Perché la regione Asia-Pacifico sta attirando l'attenzione dei fornitori di soluzioni di sequenziamento?
Le iniziative di medicina di precisione finanziate dal governo, le grandi dimensioni della popolazione e i minori costi operativi stanno determinando un CAGR del 24.33% nella regione.
Qual è il principale collo di bottiglia operativo per i laboratori?
Un tasso di posti vacanti pari al 40% per personale bioinformatico qualificato crea ritardi nell'analisi dei dati nonostante i miglioramenti nelle pipeline cloud.
In che modo le aziende farmaceutiche utilizzano il sequenziamento mirato?
Gli sponsor inseriscono pannelli multigenici di DNA e RNA negli studi clinici per stratificare i pazienti, monitorare la risposta al trattamento e accelerare i tempi di approvazione dei farmaci.


