

Dimensioni e quota di mercato dei condensatori al tantalio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.39 miliardo di dollari |
| Dimensione del mercato (2031) | 1.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei condensatori al tantalio di Mordor Intelligence
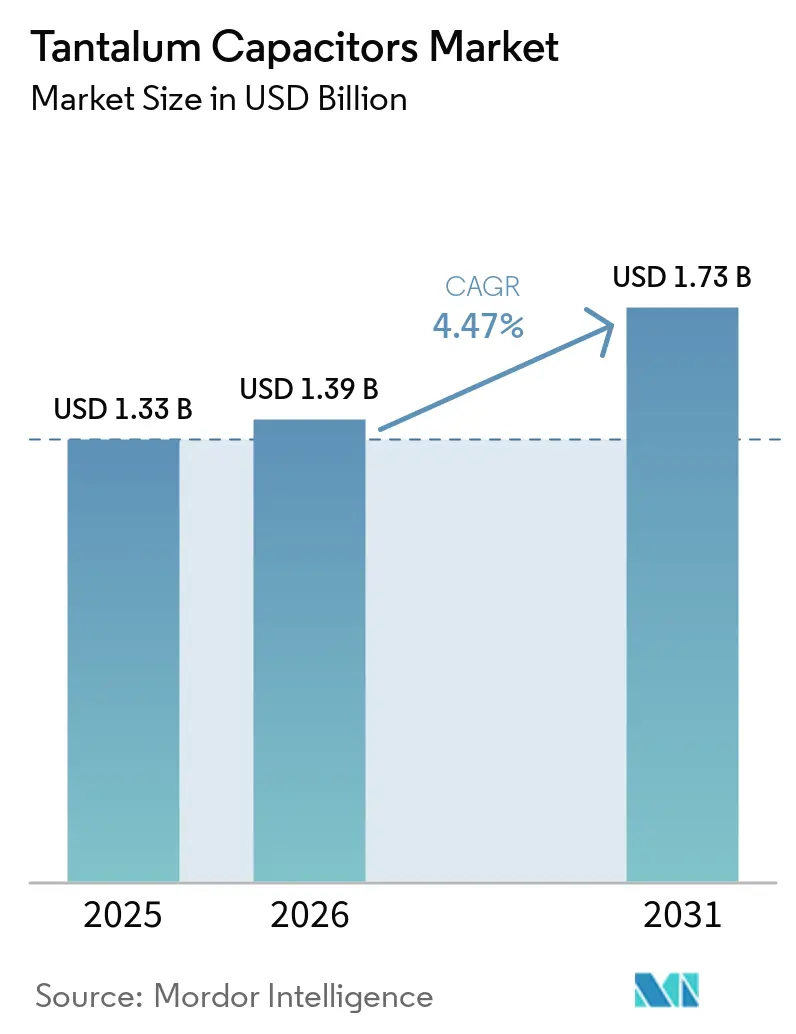
Si prevede che il mercato dei condensatori al tantalio crescerà da 1.33 miliardi di dollari nel 2025 a 1.39 miliardi di dollari nel 2026 e raggiungerà 1.73 miliardi di dollari entro il 2031, con un CAGR del 4.47% nel periodo 2026-2031. La domanda è ampia, ma fortemente orientata verso componenti polimerici ad alta capacità per server di intelligenza artificiale, dove le schede GB200 e GB300 di NVIDIA stanno assorbendo le scorte più rapidamente dei cicli di produzione di telefoni cellulari e notebook tradizionali. La scarsità dell'offerta è visibile nei tempi di consegna del 2026, di 18-40 settimane, in aumento rispetto alle 8-10 settimane di fine 2025, e i fornitori hanno applicato supplementi di prezzo del 15-30% per razionare la capacità. L'area Asia-Pacifico mantiene vantaggi in termini di costi e logistica, grazie alla fitta catena di approvvigionamento di Shenzhen, mentre il settore della difesa del Nord America sta assorbendo gli aumenti dei prezzi, in quanto lavora per localizzare l'estrazione e la raffinazione del tantalio. Il mix di prodotti si sta spostando verso componenti in polimero conduttivo con una resistenza in serie equivalente molto bassa, ma i tipi di biossido di manganese solido continuano a dominare i ricavi grazie alla loro base installata in applicazioni di consumo sensibili ai costi.
Punti chiave del rapporto
- Per tipologia di prodotto, i dispositivi in biossido di manganese solido hanno dominato il mercato dei condensatori al tantalio con l'83.27% nel 2025, mentre si prevede che i componenti in ossido di niobio registreranno il CAGR più rapido, pari al 5.23%, fino al 2031.
- In base al tipo di montaggio, i pacchetti a montaggio superficiale hanno rappresentato il 79.44% delle vendite del 2025 e cresceranno a un CAGR del 4.83% fino al 2031.
- In base alla capacità, il livello da 100 a 1,000 µF ha rappresentato il 42.38% della quota di mercato dei condensatori al tantalio nel 2025, mentre il livello superiore a 1,000 µF è destinato a registrare il CAGR più rapido del 5.07% in futuro.
- Per applicazione, l'elettronica di consumo ha conquistato il 31.26% del mercato nel 2025, ma l'elettronica per autoveicoli sarà il segmento in più rapida crescita, con un tasso del 5.89% fino al 2031.
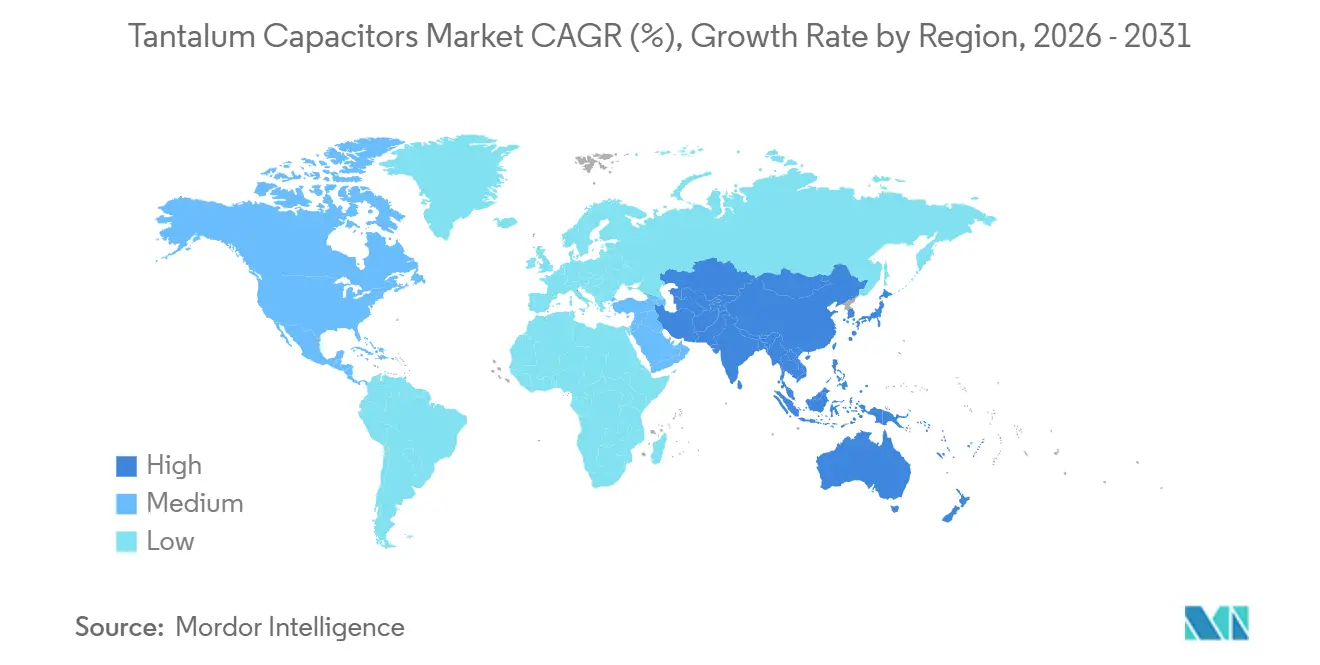
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 61.94% dei ricavi del 2025 ed è sulla buona strada per un CAGR del 5.42% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei condensatori al tantalio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Miniaturizzazione dei dispositivi elettronici | + 0.9% | Centri di consumo globali, in particolare dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente adozione dell'elettronica nei veicoli | + 1.2% | Nord America ed Europa, espandendosi in Cina e India | A lungo termine (≥ 4 anni) |
| Aumento della produzione di smartphone 5G | + 0.7% | Asia-Pacifico, attrazione secondaria in Nord America | A breve termine (≤ 2 anni) |
| L'instabilità dell'offerta di MLCC favorisce il tantalio | + 0.6% | Tensione episodica globale nell'area Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Richiesta di affidabilità nei dispositivi impiantabili | + 0.5% | Zone di regolamentazione del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Espansione dell'elettronica aerospaziale e della difesa | + 0.8% | Nord America, Europa e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Miniaturizzazione dei dispositivi elettronici
I marchi di smartphone e dispositivi indossabili stanno riducendo le dimensioni delle schede, costringendo le dimensioni degli involucri in tantalio a scendere ai formati 0402 e 0603 senza perdere capacità, un salto reso possibile dalla raffinazione di polveri ultrafini che spinge i valori CV oltre i 300,000 µF-V. [1] Kyocera AVX, “TACmicrochip Product Page,” kyocera-avx.com I catodi in polimero conduttivo riducono la resistenza equivalente in serie a meno di 10 mΩ, consentendo ai progettisti di ridurre il numero di condensatori in parallelo e recuperare preziosa superficie per batterie e sensori più grandi. Le strutture dei terminali sul bordo della scheda riducono ulteriormente l'altezza del package al di sotto di 1 mm, sbloccando il posizionamento nelle zone delle cerniere pieghevoli e negli involucri medici impiantabili. I produttori di apparecchi acustici sono tra i primi ad adottare questa tecnologia perché il comfort normativo e l'ergonomia del paziente dipendono da componenti passivi ultra-piccoli e ad alta affidabilità. La stessa tendenza si estende ai moduli IoT, dove ogni millimetro quadrato di spazio sul circuito stampato viene monetizzato.
Crescente adozione dell'elettronica nei veicoli
Un veicolo elettrico costruito nel 2026 integra componenti elettronici per un valore di circa 1,200 dollari, il doppio di quelli di un'auto a benzina, e le architetture zonali stanno iniziando a sostituire decine di unità di controllo legacy con una manciata di controller di dominio che richiedono un robusto disaccoppiamento di massa. La modalità di guasto a circuito aperto benigna del tantalio soddisfa i requisiti di tolleranza ai guasti ISO 26262, rendendolo preferito per unità di gestione della batteria, inverter per motori e moduli radar. I dati di consulenza indicano una crescita del CAGR del 10.7% della domanda di semiconduttori per il settore automobilistico fino al 2030, in linea con l'aumento previsto delle unità al tantalio qualificate per il settore automobilistico. BloombergNEF conta 22 milioni di veicoli elettrici in servizio nel 2025, destinati a diventare 39 milioni entro il 2030, sostenendo la necessità di condensatori qualificati AEC-Q200 e funzionanti nell'intervallo di temperature da -55 °C a 150 °C.
Aumento della produzione di smartphone 5G
I telefoni cellulari di quinta generazione utilizzano array di antenne aggiuntivi e front-end ad alto consumo energetico, che richiedono un maggior numero di condensatori a bassa ESR nei moduli radio e nei processori applicativi. La produzione interna in Giappone è aumentata del 30% su base annua, raggiungendo 430 milioni di unità durante il primo semestre del 2025, con 383 milioni esportate, un chiaro segno della domanda di componenti ad alta capacità da parte degli OEM. [2] Japan Society of New Metals, “Tantalum Committee Production Statistics,” jsnm.or.jp Le implementazioni delle stazioni base rispecchiano la domanda di telefoni cellulari, poiché i core 5G standalone richiedono un disaccoppiamento a maggiore capacità sulle schede radio di banda base e remote. Le statistiche sul commercio di semiconduttori mostrano un aumento dell'11.2% del fatturato globale dei chip nel 2025, rafforzando indirettamente la domanda di tantalio utilizzato negli alimentatori per sistemi logici e di memoria.
L'instabilità dell'offerta di MLCC favorisce il tantalio
I tempi di consegna dei condensatori ceramici sono aumentati vertiginosamente a metà del 2025, spingendo gli ingegneri a orientarsi verso sostituti del tantalio nei moduli regolatori di tensione, dove il rumore piezoelettrico e la polarizzazione in corrente continua della ceramica diventano problematici. I tempi di consegna dei polimeri per il tantalio si sono allungati da 8-10 settimane a 18-40 settimane nel 2026, con l'assorbimento di capacità da parte dei server di intelligenza artificiale. La finestra di progettazione è temporanea, tuttavia ogni slot incrementale assegnato ora rimane spesso vincolato per una generazione completa di prodotto, soprattutto nei sistemi automobilistici e industriali, dove la riqualificazione è costosa. Gli OEM asiatici si proteggono ricorrendo a due fonti di approvvigionamento per i prodotti ceramici e al tantalio, mentre gli appaltatori della difesa nordamericani accettano il sovrapprezzo per la fornitura garantita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo del minerale di tantalio e volatilità dell'offerta | -0.8% | Globale, acuto nelle nazioni di approvvigionamento dei Grandi Laghi | A breve termine (≤ 2 anni) |
| Concorrenza dei condensatori ceramici e in alluminio | -0.6% | Globale, il più forte nei dispositivi industriali e di consumo sensibili ai costi | Medio termine (2-4 anni) |
| Controlli sulle esportazioni di materie prime di tantalio | -0.4% | Regimi di conformità del Nord America e dell'Europa, restrizioni strategiche della Cina | A lungo termine (≥ 4 anni) |
| Condensatori emergenti in ossido di niobio e grafene | -0.3% | Utilizzo precoce nel settore della difesa e dell'aerospaziale, il grafene è ancora in scala di laboratorio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo del minerale di tantalio e volatilità dell'offerta
Il conflitto armato nella Repubblica Democratica del Congo e in Ruanda ha interrotto metà dell'offerta globale di minerali alla fine del 2025, facendo salire vertiginosamente i prezzi delle polveri e costringendo i produttori di condensatori a trasferire ai clienti aumenti del 15-30%. [3] Commissione europea, "Panoramica sulla regolamentazione dei minerali dei conflitti", europa.eu Il governo degli Stati Uniti ha risposto stanziando 265.923 milioni di dollari in fondi del Defense Production Act per l'estrazione e il riciclaggio nazionali, sottolineando l'imperativo strategico per gli utenti aerospaziali e della difesa. La polvere si ossida durante lo stoccaggio prolungato, limitando il buffer di inventario e amplificando l'esposizione alle oscillazioni del mercato spot. La conformità con le norme Dodd-Frank e UE sui minerali dei conflitti aggiunge costi burocratici per le aziende più piccole, riducendo i margini durante i cicli di prezzo volatili.
Concorrenza dei condensatori ceramici e in alluminio
I condensatori ceramici multistrato continuano a ridurre l'efficienza volumetrica e i costi, recuperando gli zoccoli persi durante la carenza del 2025 con l'entrata in funzione di nuovi forni. I componenti in alluminio-polimero ora rivaleggiano con il tantalio in termini di capacità di corrente di ripple a un costo per joule inferiore, erodendo la quota di mercato negli alimentatori industriali. Nell'elettronica di consumo, i produttori di telefoni cellulari accettano il compromesso tra rumore piezoelettrico e ceramica per risparmiare centesimi sulla distinta base. Le nicchie principali del tantalio nei settori difesa, aerospaziale e dispositivi medicali impiantabili rimangono protette da barriere di qualificazione e modalità di guasto prevedibili, ma questi segmenti si espandono più lentamente rispetto ai settori consumer e automotive di massa.
Analisi del segmento
Per tipo di prodotto: il polimero guadagna rapidamente terreno
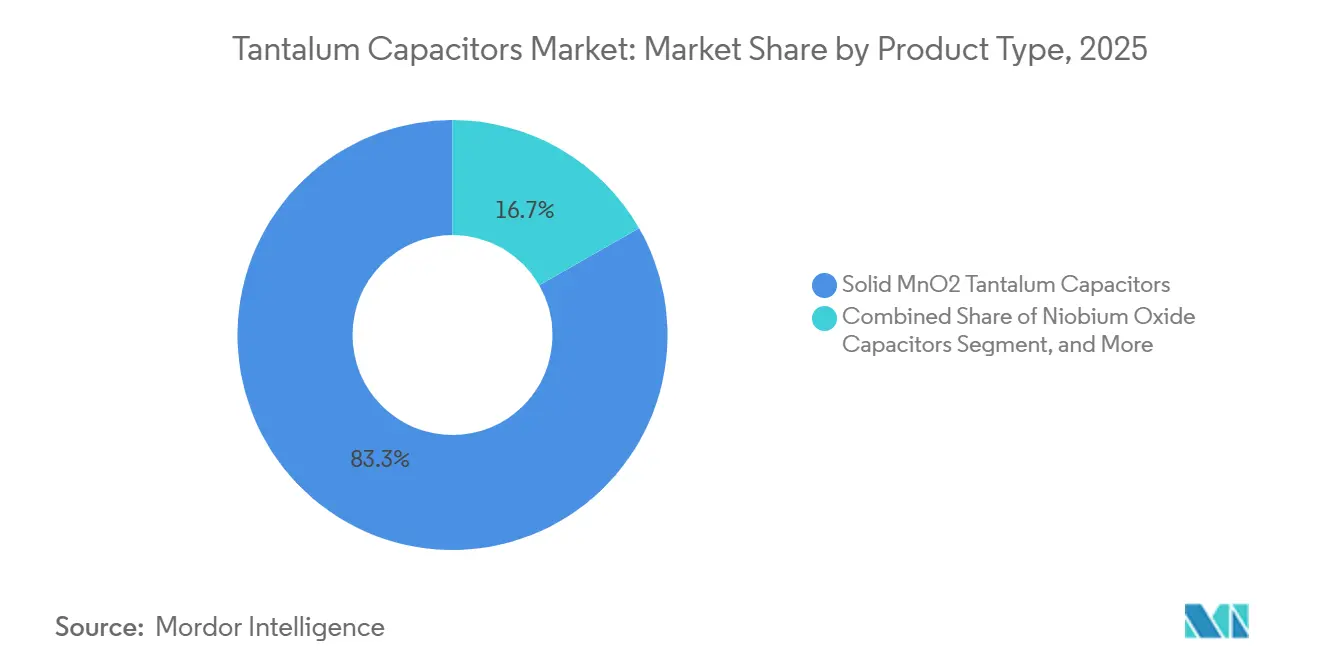
Nel 2025, le unità in biossido di manganese solido rappresentavano l'83.27% della quota di mercato dei condensatori al tantalio, a conferma della loro posizione consolidata nell'elettronica di consumo e industriale, sensibile ai costi. Nonostante questa posizione dominante, il mercato dei condensatori al tantalio per dispositivi polimerici si sta espandendo rapidamente, poiché i server di intelligenza artificiale e le schede di elaborazione ad alte prestazioni richiedono una resistenza in serie equivalente inferiore a 10 mΩ per una regolazione precisa della tensione. Anche gli OEM stanno adottando componenti in ossido di niobio perché il loro rischio di innesco inferiore del 95% consente agli ingegneri di classificarli all'80% della tensione di esercizio, riducendo le dimensioni del case e il numero di componenti. I produttori stanno quindi ricorrendo a due fonti di approvvigionamento: biossido di manganese e polimeri per bilanciare costi, prestazioni e obblighi di sicurezza.
Tra il 2026 e il 2031, si prevede che i condensatori all'ossido di niobio registreranno un CAGR del 5.23%, il più rapido tra le tipologie di prodotto, mentre le linee di polimeri conduttivi trarranno vantaggio dai continui guadagni di CV garantiti da granuli di polvere più fini e strutture multianodo. Il portafoglio post-acquisizione di Kyocera AVX offre dispositivi sia polimerici che MnO₂ provenienti dallo stesso stabilimento, riducendo gli sforzi di qualificazione per i clienti del settore automobilistico e medicale. Le opzioni elettrolitiche a umido rimangono una scelta di nicchia ma strategicamente importante per gli utensili di perforazione a fondo pozzo e i circuiti di potenza a impulsi radar che operano da -55 °C a 200 °C. In tutti i settori chimici, i fornitori stanno dando priorità all'approvvigionamento di polveri tracciabili per soddisfare gli audit sui minerali provenienti da zone di conflitto, che sono diventati un fattore determinante per le offerte dei settori difesa e aerospaziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di montaggio: il montaggio superficiale domina i nuovi design
I package a montaggio superficiale hanno assorbito il 79.44% del fatturato del 2025 e sono sulla buona strada per un CAGR del 4.83% fino al 2031, poiché i progetti di dispositivi mobili, dispositivi indossabili e automotive zonale utilizzano linee di posizionamento automatizzate. Il mercato dei condensatori al tantalio per i formati SMT è in crescita, poiché le schede through-hole tradizionali vengono riprogettate per un flusso pick-and-place, risparmiando manodopera e riducendo l'altezza del prodotto a meno di 1 mm, mentre gli schermi pieghevoli e gli impianti medicali richiedono spessori estremamente sottili. I codici emergenti 0402 e 0603 ora supportano valori di capacità che in precedenza richiedevano ingombri 0805, liberando spazio per batterie e sensori.
I dispositivi through-hole sono ancora importanti nelle piattaforme satellitari e da combattimento terrestri regolate dalla norma MIL-PRF-39006, dove i conduttori assiali semplificano la riparazione sul campo e soddisfano i requisiti storici. Le nuove approvazioni QPL con tassi di guasto dello 0.1% ogni 1,000 ore stanno estendendo la vita utile di questa nicchia, ma ogni componente automotive di primo livello che migra alla tecnologia SMT completa rafforza la tendenza a lungo termine verso l'automazione dell'assemblaggio a livello di scheda. I fornitori integrano questo cambiamento offrendo array SMT impilabili che aumentano la capacità senza ampliare l'inviluppo XY, allineandosi alle schede madri IA dense che ospitano già centinaia di disaccoppiatori di potenza.
Per intervallo di capacità: cluster di crescita superiori a 1,000 µF
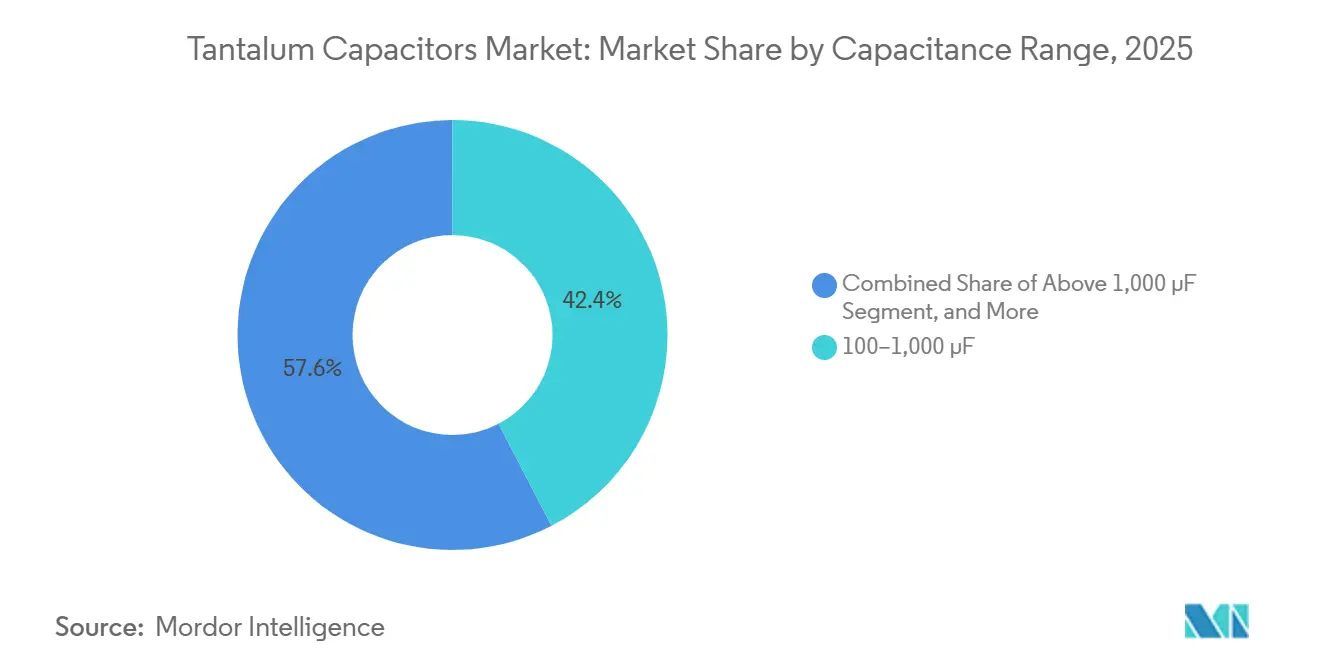
I componenti con corrente nominale compresa tra 100 µF e 1,000 µF hanno rappresentato il 42.38% del fatturato del segmento nel 2025, soddisfacendo le esigenze di disaccoppiamento di massa di gadget di consumo, azionamenti industriali e raddrizzatori per telecomunicazioni. Questo punto di forza di fascia media beneficia di un'ampia offerta di tensioni, ma si prevede che il mercato dei condensatori al tantalio per dispositivi superiori a 1,000 µF crescerà più rapidamente, con un CAGR del 5.07%, poiché gli acceleratori di intelligenza artificiale e gli inverter per veicoli elettrici ora assorbono centinaia di ampere in raffiche di nanosecondi. Ogni scheda server NVIDIA serie GB può incorporare diverse centinaia di componenti polimerici da 1,500 µF, aumentando la domanda di unità anche negli anni con spedizioni fisse.
I progettisti sono disposti a pagare per un CV per cc maggiore per consolidare più posizionamenti da 470 µF in un minor numero di corpi ad alta capacità, riducendo le giunzioni di saldatura che spesso innescano ritorni di campo. Le famiglie di dispositivi ermetici a umido sono state spinte a 470 µF a 125 V nei case T4, consentendo ai radar e alle apparecchiature di perforazione di ridurre le dimensioni dei rail di alimentazione senza sacrificare il margine di temperatura. Al contrario, la banda fino a 100 µF rimane stabile per i front-end RF e i cluster di sensori, dove il controllo dell'impedenza prevale sulla necessità di accumulo di energia assoluta. I fornitori mantengono quindi tre distinte proposte di valore: stabilità RF a basso CV, versatilità a medio CV e densità di energia ad alto CV per allinearsi alle diverse architetture a livello di scheda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il settore automobilistico guida il rialzo futuro
L'elettronica di consumo ha rappresentato il 31.26% del fatturato del 2025, ma la quota di mercato dei condensatori al tantalio legata all'elettronica automobilistica è destinata a crescere più rapidamente, con un CAGR del 5.89% previsto fino al 2031. I veicoli elettrici a batteria integrano componenti elettronici per un valore di circa 1,200 dollari, il doppio rispetto alla norma per i motori a combustione interna e si basano su condensatori che si guastano in apertura anziché in cortocircuito per soddisfare le analisi di sicurezza della norma ISO 26262. Le architetture zonali stanno consolidando decine di unità di controllo in una manciata di domini ad alta potenza, ognuno dei quali richiede un robusto disaccoppiamento di massa da -55 °C a 150 °C.
I segmenti industriale e delle telecomunicazioni forniscono una domanda di base stabile, poiché gli alimentatori a lunga durata e le stazioni base 5G apprezzano l'impedenza stabile del tantalio sotto stress termico. I dispositivi medici impiantabili, sebbene a basso volume, offrono margini elevati perché gli audit FDA e ISO 13485 scoraggiano i concorrenti non qualificati. Gli acquisti nei settori difesa e aerospaziale rimangono resilienti, sostenuti dai finanziamenti statunitensi per la lavorazione interna delle polveri che riducono i rischi di approvvigionamento per le linee MIL-PRF-55365. La crescita di smartphone e notebook si sta moderando, spingendo i fornitori verso nicchie con maggiore affidabilità che compensano il rallentamento dei volumi con prezzi di vendita medi più elevati.
Analisi geografica
Mercato dei condensatori al tantalio APAC
L'area Asia-Pacifico ha generato il 61.94% del fatturato globale nel 2025 e si prevede che il mercato regionale dei condensatori al tantalio crescerà a un CAGR del 5.42% fino al 2031, trainato dalla ristretta cerchia di aziende di lavorazione delle polveri, montatori di chip e logistica notturna di Shenzhen, che riduce i tempi di consegna per i costruttori di telefoni cellulari, automotive e server. La ripresa del Giappone nel 2025, con una produzione in aumento del 30% a 430 milioni di unità e un'esportazione in aumento del 39% a 383 milioni di unità, rafforza il ruolo del Paese come hub di eccellenza per i prodotti aerospaziali e automotive. Produttori cinesi come Hongda Electronics stanno aggiungendo linee di sinterizzazione che consolidano strategie di integrazione avanzata rivolte a clienti del settore militare e di storage di rete che apprezzano la garanzia di fornitura nazionale.
Mercato dei condensatori al tantalio in Nord America
Il Nord America vanta una base di fatturato inferiore, ma la quota di mercato dei condensatori al tantalio nella regione è sostenuta da programmi di difesa e spaziali che tollerano sovrapprezzi in cambio della tracciabilità MIL-PRF. Il governo degli Stati Uniti ha stanziato 265.923 milioni di dollari nell'ambito del Defense Production Act per l'anno fiscale 2026 per avviare attività di estrazione, raffinazione e riciclaggio nazionali, una mossa che dovrebbe incrementare la capacità regionale dopo il 2028. Gli acquirenti di avionica, guida missilistica e piattaforme spaziali spesso stipulano accordi pluriennali per tutelarsi dalle oscillazioni del prezzo del minerale, mantenendo elevato l'utilizzo anche durante i periodi di rallentamento dei consumi. Canada e Messico stanno aggiungendo impianti automobilistici pull-through incrementali che stanno elettrificando i gruppi propulsori e richiedono componenti passivi qualificati AEC-Q200.
Mercato dei condensatori al tantalio in EMEA e Sud America
L'Europa si colloca al terzo posto per fatturato e fa affidamento in larga misura su Germania, Francia e Italia, dove la produzione di veicoli elettrici e le unità di propulsione industriale mantengono stabili gli ordini. Le normative sui minerali provenienti da zone di conflitto aumentano i costi di audit, ma creano anche una barriera che favorisce i fornitori con filiere consolidate e completamente tracciate. Regioni più piccole come il Sud America, il Medio Oriente e l'Africa contribuiscono a una domanda episodica legata all'implementazione di sistemi di telecomunicazione e alle attrezzature minerarie, ma rappresentano collettivamente ben meno del 10% delle vendite globali. I loro cicli di approvvigionamento sono discontinui, quindi i fornitori spesso li riforniscono dagli inventari degli hub asiatici piuttosto che dedicare punti di stoccaggio locali.

Panorama competitivo
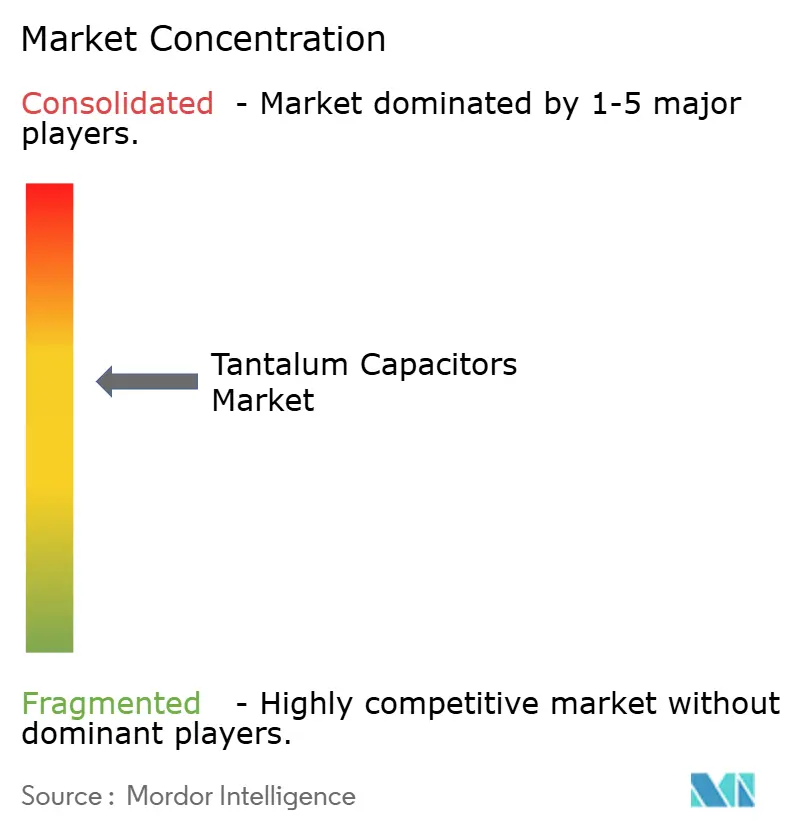
La concentrazione del mercato è elevata, con KEMET che rappresenta oltre il 40% del fatturato e una quota combinata di KEMET, Kyocera AVX e Vishay stimata al 60-70%, lasciando un margine di manovra limitato ai nuovi operatori privi di collegamenti verticali con le polveri ad alta purezza. L'acquisizione rimane la strada preferita per crescere, come esemplificato dall'acquisizione da parte di Kyocera AVX nel 2022 delle linee polimeriche e tantalio di ROHM, che ha riunito brevetti essenziali sotto un'unica piattaforma operativa. Gli operatori storici difendono inoltre la propria quota di mercato assicurandosi contratti pluriennali per le polveri e qualificando i componenti secondo la norma MIL-PRF-55365, ostacoli che scoraggiano i concorrenti più rapidi.
La differenziazione tecnologica si basa sulla chimica del catodo polimerico, sull'impilamento multianodo e sulla raffinazione dei grani di polvere, che spingono i prodotti capacitivi-tensione verso i 400,000 µF-V. Kyocera AVX ha introdotto 16 nuovi componenti multianodo TBM a livello spaziale nell'ottobre 2025, offrendo agli integratori satellitari l'accesso a valori nominali di 1,500 µF a 35 V, con tempi di consegna previsti di 6 mesi. Panasonic ha aumentato i prezzi dei polimeri conduttivi fino al 30% nel febbraio 2026, citando gli shock nell'approvvigionamento di minerale, e ha segnalato ulteriori aumenti se le interruzioni minerarie dei Grandi Laghi dovessero persistere. Vishay mitiga il rischio geopolitico attraverso stabilimenti in Israele, Vermont, Cina e Giappone, consentendo un rapido reindirizzamento in caso di variazioni tariffarie.
I concorrenti cinesi come Hongda Electronics stanno guadagnando quote di mercato in nicchie di mercato militari e di accumulo di energia offrendo catene di fornitura completamente nazionali che evitano le formalità burocratiche richieste per le esportazioni soggette a controlli sulle esportazioni. Gli innovatori di nicchia stanno promuovendo componenti in ossido di niobio con un rischio di ignizione inferiore del 95%, sebbene il volume rimanga limitato a causa della scarsità dei dati di qualificazione. Le famiglie di prodotti ermetici umidi rimangono rilevanti per temperature estreme da -55 °C a 200 °C, garantendo continuità di business nei settori radar, strumenti per giacimenti petroliferi e sensori nucleari. In generale, i tempi di consegna rimangono allungati fino a 18-40 settimane, quindi i clienti spesso utilizzano due fonti di biossido di manganese e polimeri per garantire la continuità della produzione.
Leader del settore dei condensatori al tantalio
Società KEMET
KYOCERA AVX Components Corporation
Panasonic Corporation
Vishay Intertechnology Inc.
NIC Components Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Panasonic aumenta i prezzi del tantalio polimerico conduttivo del 15-30%, citando l'inflazione del minerale e la scarsa fornitura di polvere.
- Novembre 2025: KEMET ha applicato aumenti di prezzo fino al 30% sulle serie T520, T521 e T530, poiché i tempi di consegna hanno raggiunto le 17 settimane.
- Ottobre 2025: Kyocera AVX ha rilasciato 16 nuovi codici prodotto in tantalio per applicazioni spaziali TBM che coprono 10-1,500 µF, 2.5-35 V.
- Settembre 2025: Kyocera AVX ha presentato gli stack ceramici mini BME DSCC 25007 destinati ai clienti dei settori difesa e spazio.


Ambito del rapporto sul mercato globale dei condensatori al tantalio
Il rapporto sul mercato dei condensatori al tantalio è segmentato per tipologia di prodotto (condensatori al tantalio solidi MnO2, condensatori al tantalio polimerici solidi, condensatori al tantalio elettrolitici a umido, condensatori all'ossido di niobio), tipo di montaggio (montaggio superficiale (SMD) e foro passante), intervallo di capacità (fino a 100 µF, 100-1,000 µF, oltre 1,000 µF), applicazione (elettronica di consumo, elettronica per autoveicoli, apparecchiature industriali, dispositivi medici, difesa e aerospaziale, infrastrutture per telecomunicazioni, altre applicazioni) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Condensatori al tantalio MnO2 solido |
| Condensatori al tantalio in polimero solido |
| Condensatori elettrolitici al tantalio bagnati |
| Condensatori all'ossido di niobio |
| Montaggio superficiale (SMD) |
| Foro passante (piombato) |
| Fino a 100 µF |
| 100 – 1,000 µF |
| Oltre 1,000 µF |
| Elettronica di consumo |
| Elettronica automobilistica |
| Equipaggiamento industriale |
| Dispositivi medicali |
| Difesa e aerospaziale |
| Infrastrutture di telecomunicazioni |
| Altre applicazioni |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Condensatori al tantalio MnO2 solido | ||
| Condensatori al tantalio in polimero solido | |||
| Condensatori elettrolitici al tantalio bagnati | |||
| Condensatori all'ossido di niobio | |||
| Per tipo di montaggio | Montaggio superficiale (SMD) | ||
| Foro passante (piombato) | |||
| Per intervallo di capacità | Fino a 100 µF | ||
| 100 – 1,000 µF | |||
| Oltre 1,000 µF | |||
| Per Applicazione | Elettronica di consumo | ||
| Elettronica automobilistica | |||
| Equipaggiamento industriale | |||
| Dispositivi medicali | |||
| Difesa e aerospaziale | |||
| Infrastrutture di telecomunicazioni | |||
| Altre applicazioni | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per le vendite globali di condensatori al tantalio dal 2026 al 2031?
Si prevede che il mercato crescerà del 4.47% annuo nel periodo 2026-2031.
Quale regione contribuirà al maggior incremento di fatturato entro il 2031?
La regione Asia-Pacifico sarà quella che registrerà la crescita maggiore, trainata dalla produzione incentrata su Shenzhen e da un CAGR del 5.42%.
Perché i condensatori polimerici al tantalio sono così diffusi nei server di intelligenza artificiale?
Offrono un ESR inferiore a 10 mΩ e un'elevata capacità, consentendo una regolazione precisa della tensione per i rail della GPU e della memoria HB.
In che modo il passaggio alle architetture E/E zonali nel settore automobilistico sta influenzando la domanda di condensatori?
Un numero inferiore di controller di dominio, ma di potenza più elevata, necessita di un robusto disaccoppiamento di massa, favorendo la rapida adozione di componenti in tantalio ad alta affidabilità.
Cosa sta determinando i recenti aumenti di prezzo dei condensatori al tantalio?
L'interruzione dei flussi di minerale dalla Repubblica Democratica del Congo e dal Ruanda ha fatto aumentare i costi della polvere, costringendo ad aumenti dei prezzi del 15-30%.
Quale tipologia di prodotto si prevede crescerà più rapidamente entro il 2031?
Si prevede che i condensatori all'ossido di niobio cresceranno a un CAGR del 5.23% grazie al minor rischio di accensione e alla maggiore tensione utilizzabile.
Pagina aggiornata l'ultima volta il:



