

Dimensioni e quota del mercato degli operatori di telecomunicazioni mobili di Taiwan
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
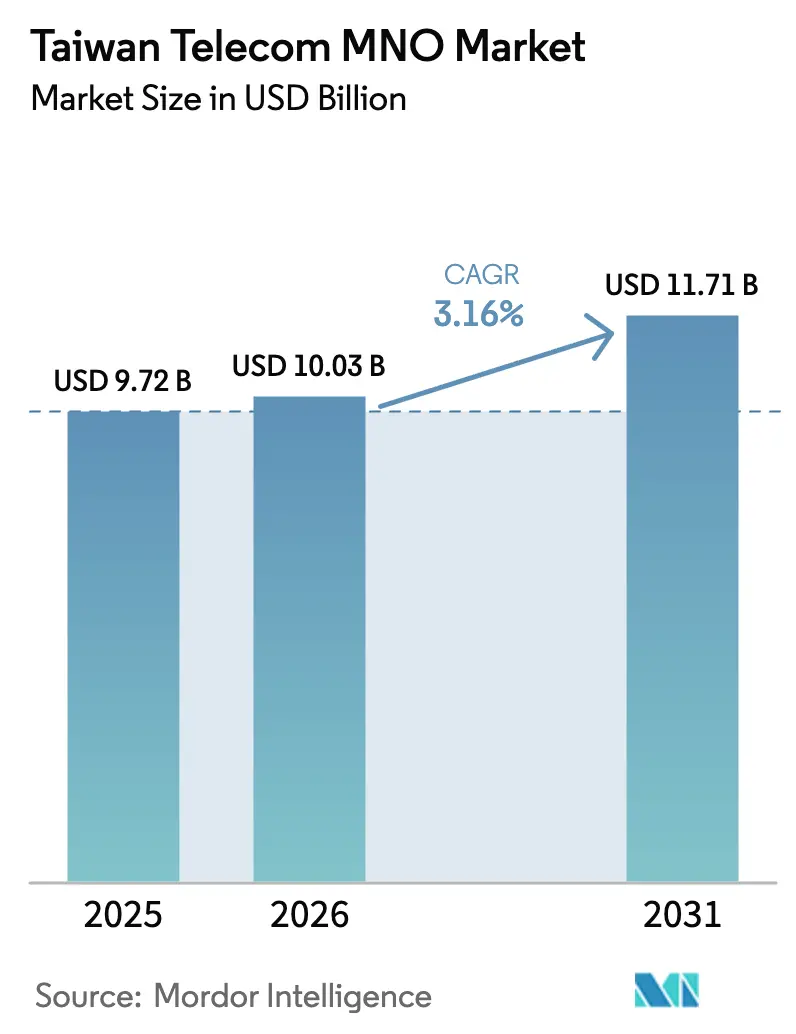
| Dimensione del mercato (2026) | 10.03 miliardo di dollari |
| Dimensione del mercato (2031) | 11.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.16% CAGR |
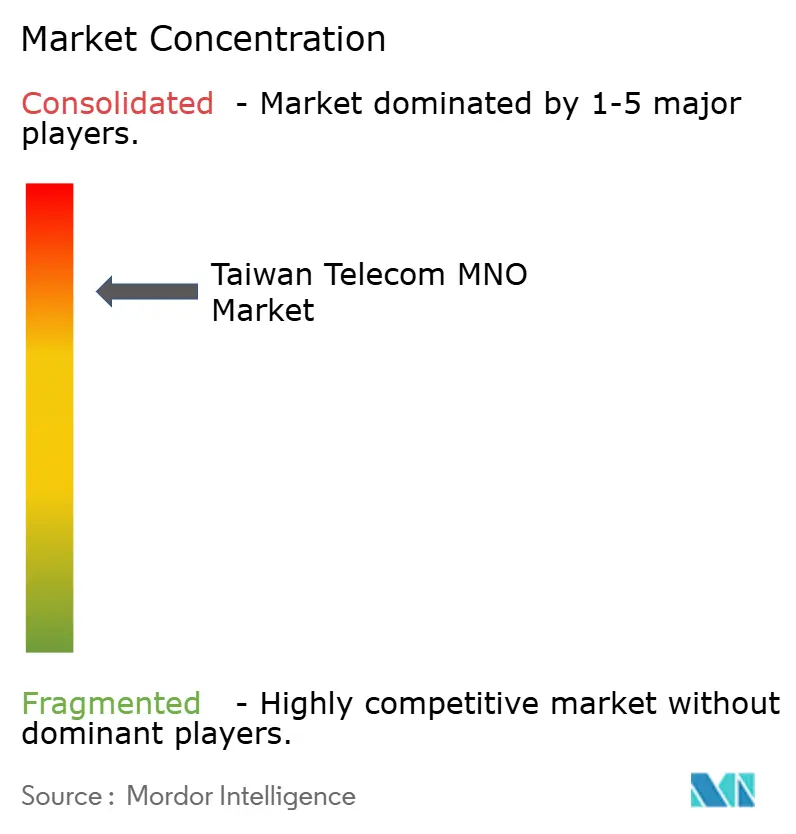
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di telecomunicazioni mobili di Taiwan di Mordor Intelligence
Il mercato degli operatori di rete mobile di telecomunicazioni di Taiwan aveva un valore di 9.72 miliardi di dollari nel 2025 e si prevede che crescerà da 10.03 miliardi di dollari nel 2026 a 11.71 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.16% durante il periodo di previsione (2026-2031).
Una solida digitalizzazione aziendale, un'aggressiva monetizzazione del 5G e investimenti nella connettività multi-orbita controbilanciano i ricavi fissi della voce, garantendo un'espansione costante nonostante la saturazione. Il consolidamento con tre operatori nazionali contribuisce a sbloccare economie di scala che finanziano la costruzione di reti 5G ad alta densità, nuovi cavi sottomarini e stazioni terrestri satellitari. L'implementazione dello spettro sub-6 GHz e mmWave accelera la copertura urbana, mentre la politica di rete privata di NCC stimola l'innovazione localizzata nei corridoi dei semiconduttori. L'esposizione sismica di Taiwan catalizza strategie di routing ridondanti, posizionando la convergenza sottomarino-satellite come leva di servizio differenziata nel mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan.
Punti chiave del rapporto
- Per tipologia di servizio, i servizi dati e Internet detenevano il 54.45% della quota di mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan nel 2025, mentre si prevede che i servizi IoT e M2M cresceranno a un CAGR del 3.27% fino al 2031.
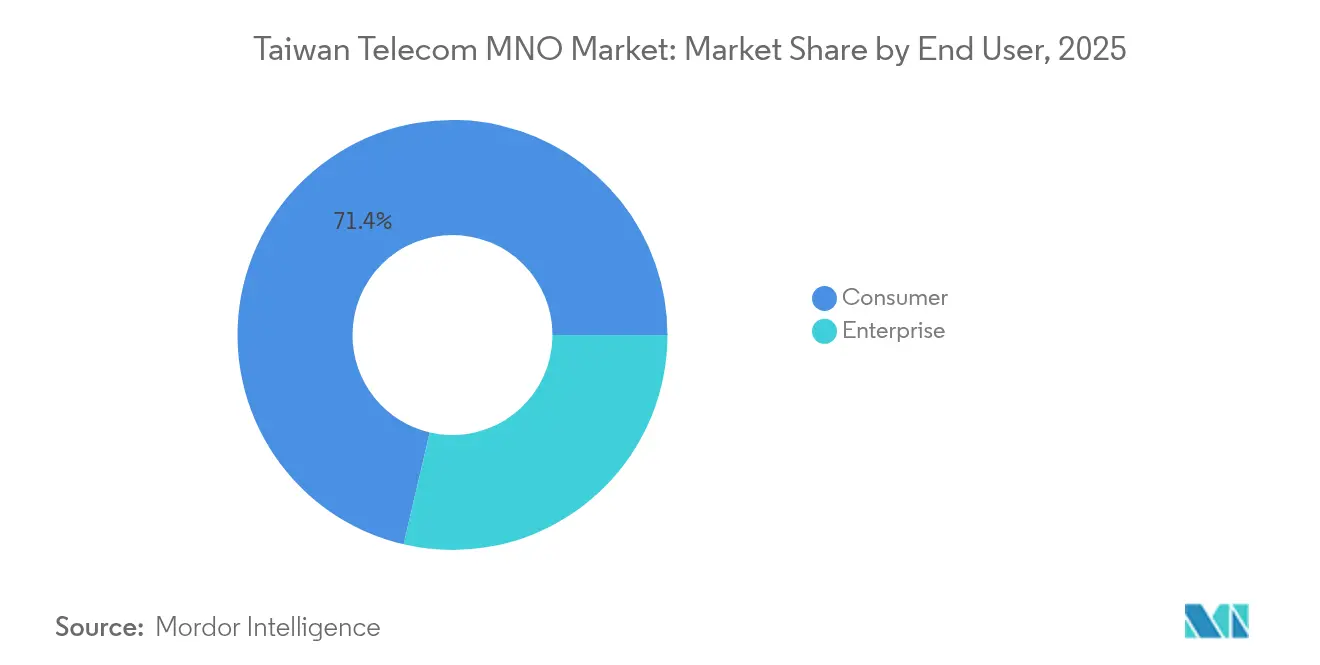
- Per quanto riguarda l'utente finale, nel 2025 le connessioni consumer hanno rappresentato il 71.35% del mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan, mentre i servizi aziendali stanno crescendo a un CAGR del 3.51% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MNO delle telecomunicazioni di Taiwan
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Implementazione e monetizzazione della rete 5G | + 0.8% | Metropolitane di Taipei, Taichung, Kaohsiung | Medio termine (2-4 anni) |
| Consumo di dati mobili in forte aumento per utente | + 0.6% | Nationwide | A breve termine (≤ 2 anni) |
| La politica di spettro pro-concorrenza della NCC | + 0.4% | Nationwide | A lungo termine (≥ 4 anni) |
| Domanda privata di 5G da parte delle fabbriche di semiconduttori (TSMC, UMC) | + 0.5% | Parco scientifico di Hsinchu e cintura industriale settentrionale | Medio termine (2-4 anni) |
| Progetti di back-haul satellitare per la resilienza delle isole | + 0.3% | Isole nazionali e periferiche | A lungo termine (≥ 4 anni) |
| Le partnership tra cloud gaming e XR necessitano di latenza estremamente bassa | + 0.2% | Cluster di gioco urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'implementazione e la monetizzazione della rete 5G favoriscono la diversificazione dei ricavi aziendali
Gli operatori hanno superato i 10 milioni di abbonamenti 5G entro dicembre 2024, eppure circa 19.5 milioni di utenti rimangono sui pacchetti 4G, creando margine per i livelli di upsell [1] Johan Affandy, “The State of Taiwan's 5G Network,” Ookla, ookla.com . La Dynamic Network Solution di Chunghwa Telecom automatizza il provisioning delle slice, fornendo alle fabbriche una latenza deterministica, mentre la partecipazione di 124 milioni di dollari di Taiwan Mobile in Systex sottolinea un passaggio al 5G privato abilitato dall'IA. Il cambiamento strategico si concentra su pacchetti di connettività aziendale, edge computing, SLA e sicurezza informatica, piuttosto che su piani dati puri. Poiché la copertura 5G Standalone supera il 90% della popolazione, lo slicing differenziato diventa la leva principale per l'aumento dell'ARPU nel mercato MNO di telecomunicazioni di Taiwan. Il continuo ri-farming dello spettro e le prove mmWave nel distretto di Xinyi a Taipei segnalano impegni di densificazione a lungo termine.
L'aumento vertiginoso del consumo di dati mobili mette a dura prova la capacità di rete e i modelli ARPU
L'utilizzo medio mensile dei dati ha superato i 32 GB tra tutti gli operatori entro gennaio 2024, una cifra in linea con i leader regionali. I piani NTD 499 illimitati stimolano l'utilizzo, ma erodono i margini, facendo scendere l'ARPU mobile di Chunghwa Telecom a 18.10 USD nel 2024. L'infill di piccole celle, i massicci aggiornamenti MIMO e l'aggregazione di operatori sostengono velocità di downlink medie prossime ai 90 Mbps, ma gli investimenti incrementali esercitano una pressione sui bilanci. La contrazione dei ricavi accelera la diversificazione dei prodotti in connettività IoT, partnership di cloud gaming e servizi di streaming in bundle. Queste offerte ad alto coinvolgimento contribuiscono a stabilizzare il ricavo medio per account, preservando la redditività nel mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan.
La politica di spettro pro-concorrenza dell'NCC consente l'innovazione delle reti private
Entro aprile 2025, l'autorità di regolamentazione aveva autorizzato 74 licenze 5G private, ben oltre l'obiettivo di 50 siti, coprendo fabbriche intelligenti, hub logistici e campus ospedalieri. L'allocazione di 4.8-4.9 GHz consente ad aziende come AU Optronics e ASUS di progettare architetture di celle indoor senza affidarsi esclusivamente al commercio all'ingrosso degli operatori di telefonia mobile (MNO). Questa democratizzazione spinge gli operatori nazionali verso modelli di servizi gestiti collaborativi che integrano backbone, sicurezza ed elaborazione edge. Il quadro liberalizzato differenzia Taiwan dai mercati in cui gli operatori mantengono il controllo esclusivo dello spettro, catalizzando un percorso di crescita guidato dai servizi per il mercato degli operatori di telecomunicazioni (MNO) di Taiwan.
La domanda privata di 5G da parte delle fabbriche di semiconduttori crea una nicchia di mercato ad alto valore
I colossi di Hsinchu TSMC e UMC necessitano di un determinismo a livello di microsecondi per i robot litografici, spingendo i progetti pilota di reti 5G private on-premise ancorate a server edge locali. Gli operatori progettano in collaborazione con gli OEM modelli di slice per garantire tassi di errore di pacchetto inferiori a 1e-5, latenza di comando e controllo inferiore a 10 ms e aggiornamenti del firmware in tempo reale senza tempi di inattività. I prezzi SLA premium generano ricavi per connessione maggiori rispetto ai contratti consumer di banda larga mobile avanzata, supportando ritorni a due cifre sugli investimenti in reti specializzate. Il clustering geografico delle fabbriche consente un'infrastruttura condivisa, migliorando ulteriormente i tempi di ammortamento all'interno del mercato MNO delle telecomunicazioni di Taiwan.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Saturazione del mercato e ricavi vocali stabili | -0.4% | Nationwide | A breve termine (≤ 2 anni) |
| Elevato onere CAPEX per spettro/infrastruttura | -0.6% | Nationwide | Medio termine (2-4 anni) |
| Rischio sismico per le rotte in fibra sottomarine e terrestri | -0.3% | Nationwide | A lungo termine (≥ 4 anni) |
| Carenza di talenti nello slicing/sicurezza 5G | -0.2% | Hub tecnologici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La saturazione del mercato e i ricavi fissi della telefonia vocale limitano la crescita tradizionale
Una penetrazione degli abbonati superiore al 120% alimenta una concorrenza basata sul churn, attenuando gli annunci organici e comprimendo i massimali tariffari. La messaggistica OTT cannibalizza ulteriormente la voce, riducendo l'ARPU delle chiamate nonostante la proliferazione di piani illimitati. La ridotta rivalità post-fusioni attenua le guerre dei prezzi, ma limita anche le offerte disruptive. Il previsto tramonto del 3G nel 2025 spingerà gli ultimi utenti legacy verso pacchetti 4G/5G, dopodiché i catalizzatori di upsell diminuiranno. La creazione di valore sostenibile nel mercato degli operatori di telecomunicazioni taiwanesi dipenderà quindi dalle adiacenze dei servizi digitali piuttosto che dalla connettività core.
L'elevato onere di spesa in conto capitale per lo spettro e le infrastrutture mette sotto pressione le finanze degli operatori
Chunghwa Telecom ha stanziato 1.06 miliardi di dollari per le spese in conto capitale del 2025, che comprendono il cavo transpacifico E2A, il potenziamento della fibra terrestre e i nuovi data center AI [2]台北時報, “CHT to lay new undersea cables,” Taipei Times, taipeitimes.com . L'ammortamento dello spettro derivante dalle aste precedenti pesa ancora sui margini EBITDA, mentre le costruzioni del segmento terrestre satellitare con OneWeb e Astranis aggiungono ulteriore pressione. Sebbene la condivisione delle torri e la condivisione della RAN riducano i costi nelle aree rurali, diluiscono la differenziazione della qualità della rete. Gli operatori devono bilanciare i mandati di resilienza con i rendimenti per gli azionisti, rallentando i budget discrezionali per l'innovazione nel mercato MNO delle telecomunicazioni di Taiwan.
Analisi del segmento
Per tipo di servizio: i servizi dati dominano, l'IoT accelera
I flussi di dati e Internet hanno dominato il 54.45% della quota di mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan nel 2025, riflettendo la preferenza degli abbonati per video ad alta definizione, gaming mobile e collaborazione cloud. I ricavi da voce e SMS continuano a contrarsi, ma continuano a consolidare i prezzi cross-bundling posizionati come "servizi di base illimitati". I componenti aggiuntivi OTT e PayTV, se integrati con backhaul in fibra e piani mobili, aumentano la fedeltà all'ARPU. La categoria IoT e M2M, sebbene contribuisca oggi in misura minore, sta avanzando a un CAGR del 3.27% fino al 2031, superando tutte le altre linee di servizio. L'automazione di fabbrica, la telematica delle flotte e la misurazione intelligente delle utenze sono alla base di questa crescita. Gli operatori riconfezionano sempre più API di rete, sicurezza e shell di gestione dei dispositivi come servizi di piattaforma, ampliando il quadro dei ricavi all'interno del settore degli operatori di telecomunicazioni mobili (MNO) di Taiwan.
Le dinamiche dei margini a livello di servizio differiscono notevolmente tra i sottosegmenti. I dati dei consumatori a banda larga presentano un basso costo incrementale per gigabyte, ma subiscono anche un'intensa pressione sui prezzi, mentre l'IoT a banda stretta offre un'economia per bit più elevata grazie al premio SLA. Il futuro della messaggistica si basa principalmente sui flussi di lavoro A2P e di verifica, dove i volumi di autenticazione a due fattori rimangono resilienti. Il transito internazionale all'ingrosso supporta le VPN aziendali, ma richiede periodici azzeramenti dei prezzi a causa della sovracapacità dei cavi sottomarini regionali. Con il maturare di queste tendenze, il mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan vedrà il mix di ricavi migrare dai tradizionali modelli bit-pipe verso schemi di monetizzazione basati su piattaforma e partnership, salvaguardando la stabilità del fatturato a lungo termine.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: lo slancio aziendale supera la maturazione dei consumatori
Nel 2025, le linee consumer hanno continuato a rappresentare il 71.35% del mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan, ma la crescita dei ricavi si è sostanzialmente stabilizzata. Gli operatori si affidano a pacchetti di contenuti, programmi fedeltà e piani di finanziamento dei dispositivi per ridurre l'abbandono. Parallelamente, il business aziendale è cresciuto a un CAGR del 3.51%, trainato dai retrofit delle fabbriche digitali nei settori dei semiconduttori, petrolchimico e dei servizi finanziari. Il portafoglio aziendale di Chunghwa Telecom ha registrato un incremento del 10.2% su base annua nel 2024; i sottosegmenti guidati dall'ICT sono balzati del 24.1%. Anche Far EasTone registra incrementi a due cifre nelle soluzioni di comunicazione cloud e analisi dei dati.
I clienti aziendali richiedono latenza garantita, garanzie di sicurezza informatica e integrazione con cloud iperscalabili, consentendo agli operatori di applicare tariffe MRC premium. I parchi eolici offshore e le catene logistiche basate su isole apprezzano particolarmente la connettività di backup multi-orbita. Il monitoraggio OT remoto, la manutenzione supportata da AR e il tracciamento della supply chain protetto da blockchain sono tra i progetti pilota che passeranno a contratti commerciali nel 2025. Nei prossimi cinque anni, si prevede che la quota di mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan per le linee aziendali aumenterà di quasi 5 punti percentuali, con la digitalizzazione delle operazioni in linea con le roadmap governative della "Twin Transformation". Gli operatori che creano team di vendita consultivi e stack di soluzioni verticali specifici acquisiranno una quota di portafoglio sproporzionata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La densità di popolazione lungo il corridoio occidentale, da Taipei a Kaohsiung, rappresenta oltre l'80% del traffico nazionale, consentendo un efficiente ritorno sull'investimento della rete. Il nucleo dell'economia della conoscenza del nord di Taiwan si assicura la quota maggiore di fatturato, guidato dalle sedi centrali del governo, della finanza e dei semiconduttori. Il centro di Taiwan, sede delle aziende di macchinari di precisione di Taichung, registra la crescita più rapida dei dati aziendali, favorita dagli incentivi NCC per le licenze 5G private. La città meridionale di Kaohsiung, in transizione dall'industria pesante all'energia verde, dimostra una crescente spesa per la connettività IoT legata alla manutenzione delle flotte eoliche offshore e alla logistica dei porti intelligenti.
Le contee orientali sono caratterizzate da un territorio accidentato e da un basso numero di abbonati. Qui gli operatori implementano la condivisione della RAN per soddisfare i requisiti di servizio universale senza duplicazioni di torri, raggiungendo il 95.47% di copertura 5G rurale all'inizio del 2025. Le isole periferiche, Kinmen, Matsu e Penghu, dipendono da cavi sottomarini a percorso singolo, spesso danneggiati da attrezzi da pesca o movimenti sismici. Relè a microonde ridondanti e collegamenti satellitari in orbita terrestre bassa ora supportano tali cavi nell'ambito del programma di resilienza a 700 terminali del Ministero degli Affari Digitali.
A livello internazionale, quindici sistemi sottomarini convergono sulla costa occidentale di Taiwan, incanalando traffico iperscalabile verso Giappone, Stati Uniti e Singapore. La partecipazione di Chunghwa Telecom, pari a 139.2 milioni di dollari, nella costruzione transpacifica dell'E2A diversifica i punti di atterraggio e riduce la concentrazione di punti critici. Le sensibilità politiche limitano la capacità di collegamento diretto con la Cina continentale, spingendo gli operatori a deviare il traffico via Hong Kong o Guam. Questo contesto geopolitico orienta il calcolo degli investimenti e rafforza l'imperativo strategico per gli ibridi satellite-fibra nel mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan.
Panorama competitivo
Il consolidamento post-fusione lascia Chunghwa Telecom, Taiwan Mobile e Far EasTone con il controllo di quasi l'intera base di abbonati, il che significa un oligopolio serrato. Chunghwa Telecom detiene il 37.9% delle linee e il 40.3% dei ricavi, sfruttando un'ampia rete in fibra, gateway internazionali e una profonda consulenza aziendale per sostenere la leadership. Taiwan Mobile si differenzia attraverso aggressive partnership fintech e pacchetti di contenuti in streaming, mentre Far EasTone persegue l'ottimizzazione della rete basata sull'intelligenza artificiale e strategie cloud-contact-center. La concorrenza sui prezzi si è raffreddata, sostituita da una corsa alle soluzioni esperienziali e aziendali che sottolinea una rivalità basata sul valore.
Gli accordi di condivisione delle infrastrutture continuano a proliferare. Tutti e tre gli operatori cofinanziano la densificazione delle piccole celle nella metropolitana di Taipei per coprire le spese in conto capitale, ma ognuno conserva blocchi di spettro indipendenti per la suddivisione dei servizi. Le mosse strategiche per il 2024-2025 includono l'alleanza di Taiwan Mobile con Lynk Global per il servizio satellitare direct-to-device, la joint venture edge-compute di Far EasTone con Microsoft e la roadmap 5G Advanced di Chunghwa Telecom supportata da Ericsson. Tali iniziative enfatizzano la stratificazione dello stack di servizi piuttosto che le battaglie sui prezzi del traffico telefonico nel mercato degli operatori di telecomunicazioni taiwanesi.
Le opportunità negli spazi vuoti ruotano attorno al 5G privato, all'orchestrazione sicura dell'IoT e alla SD-WAN satellitare per le PMI orientate all'export. Le barriere competitive derivano dalla proprietà dello spettro, dal backhaul nazionale e dai canali di vendita al dettaglio profondamente radicati. Tuttavia, il controllo normativo rimane attivo; l'NCC impone parametri di riferimento per la qualità del servizio e misure correttive in caso di fusioni che impongono cessioni di spettro nella banda media o concessioni di capacità MVNO in caso di deterioramento della concorrenza. Nel complesso, si prevede che il settore degli operatori di telecomunicazioni mobili (MNO) di Taiwan evolverà verso una concorrenza incentrata sulla piattaforma, in cui l'esposizione alle API, i servizi edge e le partnership di settore, non semplici quote di gigabyte, determineranno le sorti del mercato.
Leader del settore MNO delle telecomunicazioni di Taiwan
Chunghwa Telecom (Chunghwa Telecom Co., Ltd.)
Taiwan Mobile Co., Ltd.
Far Eastone Telecommunications Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Taiwan Mobile ha stretto una partnership con Phison per integrare acceleratori di intelligenza artificiale basati su NAND, riducendo i costi di implementazione dell'intelligenza artificiale privata del 90% e riducendo i tempi di implementazione di 30 giorni.
- Marzo 2025: Chunghwa Telecom ed Ericsson hanno presentato un quadro congiunto per le sperimentazioni sul campo del 5G Advanced e del 6G iniziale, tra cui un modello di linguaggio di grandi dimensioni "Tlibra" incentrato sul settore legale.
- Marzo 2025: Chunghwa Telecom ha firmato un protocollo d'intesa con Nokia per il lancio commerciale del 6G entro il 2030, sottolineando l'orchestrazione nativa dell'intelligenza artificiale e l'integrazione multi-orbita.
- Novembre 2024: Taiwan Mobile ha stipulato un protocollo d'intesa satellite-cella con Lynk Global, estendendo la copertura alle zone marittime e montuose.
- Novembre 2024: Nokia ha ampliato il suo contratto di fornitura 5G con Taiwan Mobile, introducendo funzionalità di aggregazione degli operatori per le zone urbane densamente popolate.
Ambito del rapporto sul mercato degli operatori di telecomunicazioni mobili di Taiwan
I servizi di telecomunicazione di base comprendono l'infrastruttura della rete pubblica, la trasmissione dei dati e i servizi essenziali di comunicazione vocale. Questi includono servizi di telefonia fissa e mobile, comunicazione di rete e dati e servizi di informazione. Nel mercato delle telecomunicazioni di Taiwan, i fornitori forniscono vari servizi, che vanno dalla voce, ai video, a Internet e ai servizi di comunicazione. I servizi vocali, sia cablati che wireless, rappresentano un aspetto chiave di queste offerte e guidano la crescita del mercato a Taiwan.
Il rapporto sul mercato delle telecomunicazioni taiwanesi è segmentato per servizi (servizi vocali (cablati e wireless), servizi dati e di messaggistica e servizi OTT e PayTV). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) |
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) | |
| Utente finale | Aziende |
| Consumatori |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan nel 2026?
Nel 2026, il mercato degli operatori di telecomunicazioni mobili (MNO) di Taiwan ammontava a 10.03 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato complessivo entro il 2031?
Si prevede che crescerà a un CAGR del 3.16%, raggiungendo i 11.71 miliardi di USD entro il 2031.
Quale tipo di servizio controlla la quota di fatturato maggiore?
I servizi dati e Internet sono in testa con il 54.45% dei ricavi del 2025.
Quale segmento sta crescendo più rapidamente?
Le connessioni IoT e M2M stanno crescendo a un CAGR del 3.27% entro il 2031.
Quanto è concentrata la concorrenza dopo le recenti fusioni?
Tre operatori nazionali controllano ormai quasi l'intera base di abbonati, dando vita a una struttura di mercato oligopolistica.
Perché i collegamenti satellitari stanno guadagnando attenzione?
Il rischio sismico e la vulnerabilità dei cavi sottomarini di Taiwan aumentano la richiesta di backup multi-orbita per garantire la connettività internazionale.


