

Dimensioni e quota del mercato della difesa di Taiwan
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.03 miliardo di dollari |
| Dimensione del mercato (2031) | 8.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.41% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della difesa di Taiwan di Mordor Intelligence
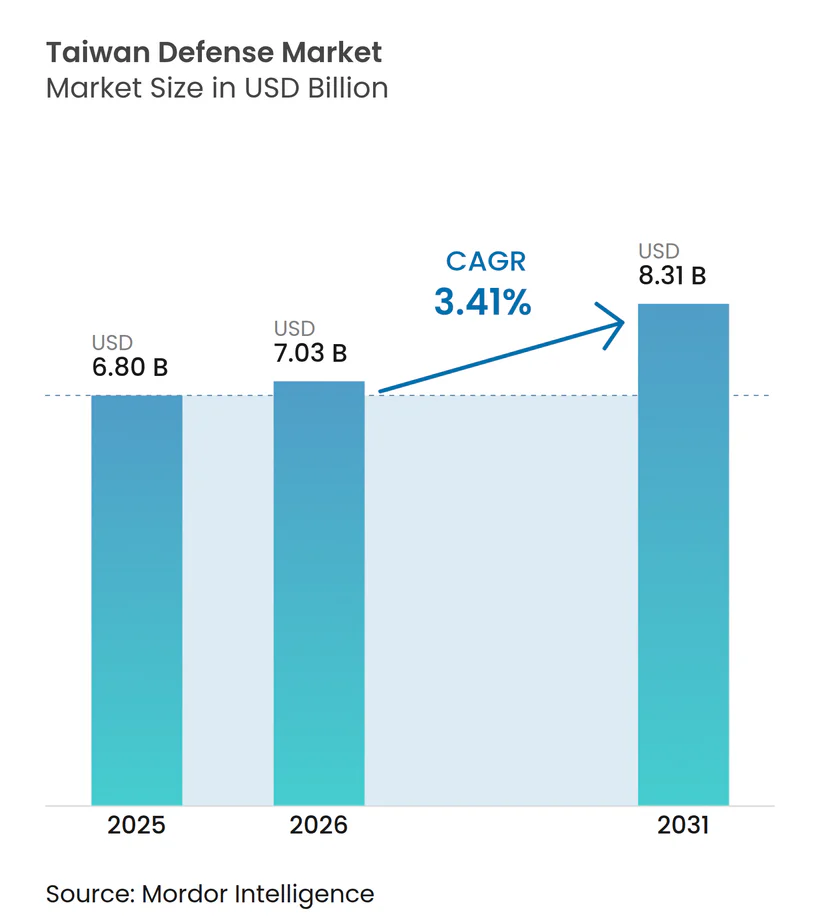
Si stima che le dimensioni del mercato della difesa di Taiwan nel 2026 saranno pari a 7.03 miliardi di dollari, in crescita rispetto al valore del 2025 di 6.80 miliardi di dollari, con proiezioni per il 2031 che indicano 8.31 miliardi di dollari, con una crescita annua composta (CAGR) del 3.41% nel periodo 2026-2031. La crescita della spesa è moderata ma costante, trainata dall'escalation della minaccia tra le due sponde dello Stretto, da uno stanziamento record di 647 miliardi di dollari taiwanesi (20.2 miliardi di dollari USA) per il bilancio della difesa, pari al 2.45% del PIL, e dal continuo impegno del legislatore, nonostante i tagli periodici, per la modernizzazione delle forze armate. [1] Fonte: Nikkei Asia desk, "Taiwan allots record defense budget to meet China threat", asia.nikkei.com La domanda di piattaforme si concentra sugli aggiornamenti dei caccia, sulle reti di intelligence e sulle risorse asimmetriche come i sistemi di fuoco di precisione a lungo raggio e i sistemi sottomarini. Le attrezzature straniere rimangono dominanti, ma la crescente produzione locale, soprattutto nel settore missilistico e sottomarino, riduce gradualmente la dipendenza da un'unica fonte. I quadri di trasferimento tecnologico, la coproduzione industriale e la ricerca cooperativa sulle piattaforme senza pilota si stanno affermando come aree di opportunità fondamentali per i fornitori che riescono ad allinearsi alle normative sul controllo delle esportazioni e alla "strategia del porcospino" di Taiwan.
Punti chiave del rapporto
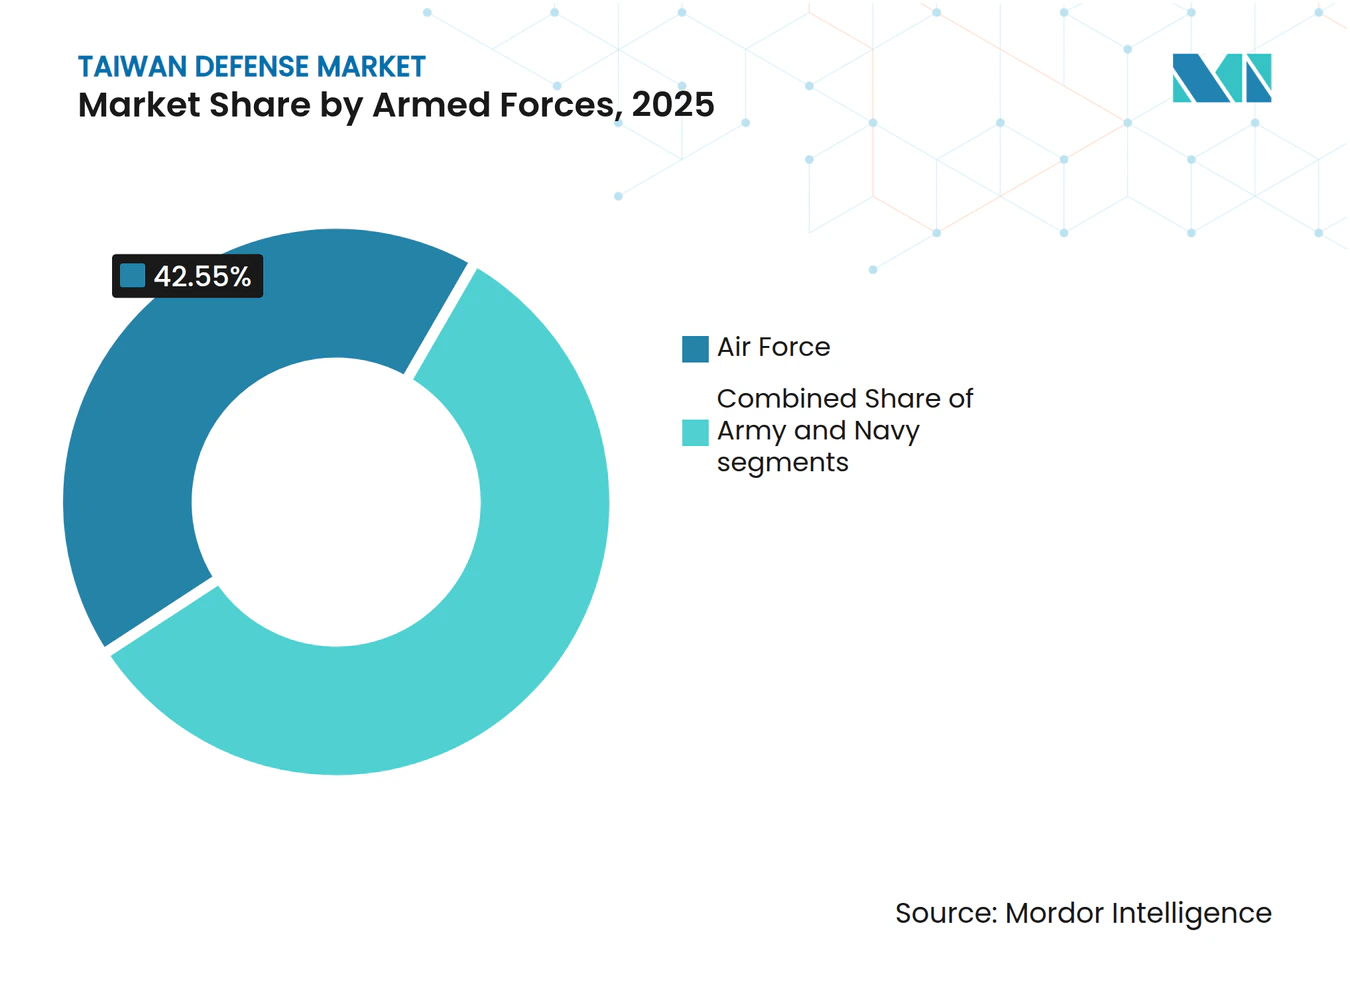
- Per quanto riguarda le forze armate, l'aeronautica militare era in testa con il 42.55% della quota di mercato della difesa taiwanese nel 2025, mentre si prevede che la marina militare crescerà a un CAGR del 4.12% entro il 2031.
- Per tipologia, nel 4 i sistemi C23.44ISR e di guerra elettronica rappresentavano una quota del 2025% del mercato della difesa taiwanese; si prevede che i sistemi senza pilota cresceranno a un CAGR del 6.42%.
- Per quanto riguarda gli acquisti, nel 64.98 gli acquisti esteri hanno rappresentato il 2025% della quota del mercato della difesa taiwanese, mentre la produzione interna sta aumentando a un CAGR del 4.57%.
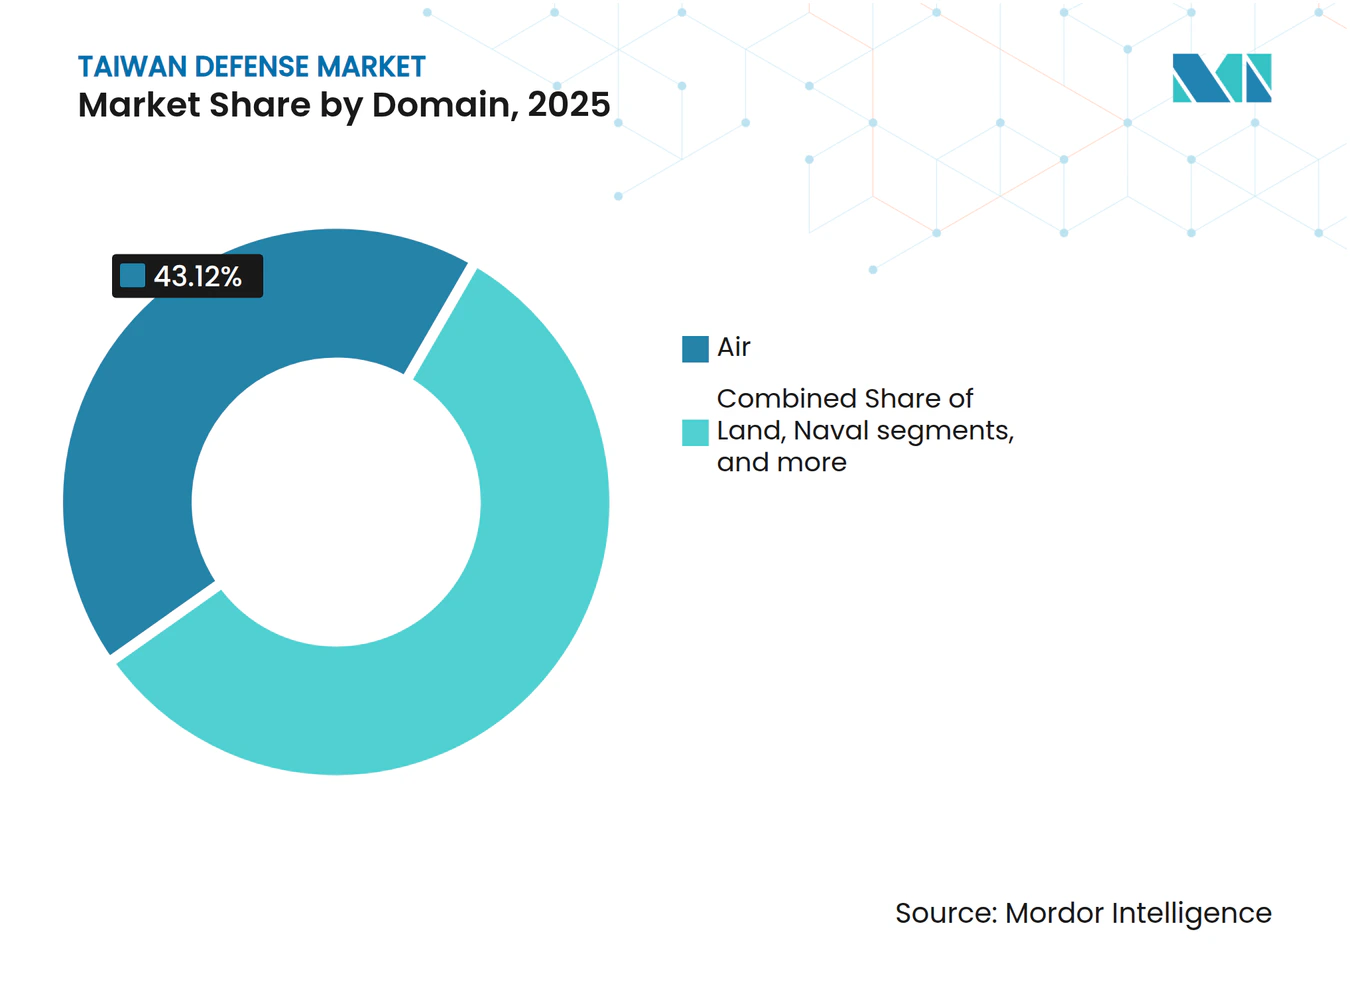
- Per dominio, nel 43.12 il segmento aereo deteneva il 2025% della quota di mercato della difesa taiwanese; le risorse spaziali stanno avanzando a un CAGR del 6.64% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della difesa di Taiwan
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificate incursioni dell'Esercito Popolare di Liberazione nello Stretto di Taiwan | + 1.2% | Taiwan; diffusione in Giappone e Filippine | A breve termine (≤ 2 anni) |
| Espansione del gasdotto per le vendite militari all'estero (FMS) tra Stati Uniti e Taiwan | + 0.8% | Taiwan; base industriale della difesa statunitense | Medio termine (2-4 anni) |
| Traguardi del programma dei sottomarini di difesa indigeni (IDS) | + 0.4% | Taiwan; partner nel Regno Unito e in Australia | A lungo termine (≥ 4 anni) |
| Implementazione della “strategia del porcospino” per l’intera società | + 0.6% | Taiwan | Medio termine (2-4 anni) |
| Spin-off di ricerca e sviluppo di semiconduttori a duplice uso per C4ISR | + 0.3% | Taiwan; catena di fornitura globale di chip | A lungo termine (≥ 4 anni) |
| Le start-up private di UAV colmano le lacune tattiche ISR | + 0.2% | Taiwan; mercati regionali dei droni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incursioni sempre più intense dell'Esercito Popolare di Liberazione sullo Stretto di Taiwan
Aerei e navi cinesi appaiono ormai nello Stretto di Taiwan quasi quotidianamente, comprimendo i tempi di preavviso per i comandi delle forze congiunte di Taipei e costringendo i pianificatori ad adottare una postura di allerta permanente. Per stare al passo, il Ministero della Difesa Nazionale ha spostato i sistemi missilistici tattici dell'esercito, le batterie del sistema missilistico di artiglieria ad alta mobilità (HMARS) e i lanciatori portatili di difesa aerea in posizioni avanzate in grado di rispondere entro pochi minuti. L'aumento delle operazioni ha anche portato a una revisione del servizio obbligatorio da quattro mesi a un anno, portando il numero di reclute del 2025 a 9,839, il 41% in più rispetto alla coorte del 2024. [2] Fonte: reporter del Taipei Times, "L'esercito tiene traccia delle incursioni record dell'Esercito Popolare di Liberazione", taipeitimes.com Le riallocazioni di bilancio favoriscono gli intercettori costieri a reazione rapida, i radar di difesa puntuale e le attrezzature di protezione personale che supportano piccole unità disperse in grado di sopravvivere alle prime ore di una contingenza attraverso lo stretto. I funzionari addetti agli appalti hanno abbreviato i cicli di contrattazione concedendo poteri di emergenza all'Ufficio degli Armamenti, che ora può effettuare ordini rapidi per droni monouso, munizioni a guida autonoma e sistemi di comunicazione per il campo di battaglia senza dover ricorrere alle lunghe procedure di gara pubblica. Questi cambiamenti strutturali segnalano uno spostamento istituzionale verso una resilienza asimmetrica piuttosto che verso la massa delle piattaforme, consolidando l'espansione a breve termine del mercato della difesa di Taiwan e accelerando la domanda di tecnologie che conferiscono agilità tattica.
Espansione della pipeline di vendite militari estere tra Stati Uniti e Taiwan
Gli Stati Uniti rimangono il principale partner di sicurezza di Taiwan, e le transazioni combinate FMS e commerciali dirette hanno raggiunto 1.75 miliardi di dollari nel 2024. Le autorizzazioni per ulteriori 300 milioni di dollari per i sistemi senza pilota Altius-600M e i colloqui tecnici sull'implementazione della rete Link-22 fino al 2026 confermano lo slancio costante del programma. Ogni acquisto di piattaforma genera automaticamente contratti successivi per supporto in deposito, pezzi di ricambio, simulatori di addestramento e aggiornamenti software, portando il valore totale del programma ben oltre la cifra principale. I principali operatori americani hanno risposto dislocando team tecnici residenti a Taichung e Kaohsiung, semplificando la risoluzione dei problemi sul campo e riducendo i tempi di inattività per asset critici come i caccia F-16V e i radar AN/TPY-2. Le aziende taiwanesi ne beneficiano parallelamente: le clausole di coproduzione inserite nelle recenti lettere di offerta e accettazione consentono ai fornitori locali di lavorare componenti strutturali, assemblare sottomoduli e certificare il software secondo gli standard di sicurezza informatica statunitensi. Con l'aumento degli arretrati, il mercato della difesa di Taiwan assiste a un graduale passaggio da un semplice rapporto acquirente-venditore a un modello ibrido che unisce l'importazione di sottosistemi avanzati con l'assemblaggio finale e la manutenzione nazionali, affinando le competenze ingegneristiche nazionali e consolidando un solido ecosistema di fornitura.
Traguardi del programma dei sottomarini di difesa indigeni
Il completamento delle prove in porto per il prototipo di sottomarino Hai Kun ha rappresentato la prova più tangibile che Taiwan può padroneggiare complesse tecnologie sottomarine senza dipendere dalle importazioni di scafi. La consegna della nave è prevista per novembre 2025 e si colloca al centro di un progetto da 284 miliardi di NT per sette imbarcazioni successive consegnate in 15 anni. Il programma ha moltiplicato di otto il fatturato mensile di CSBC Corporation e ha creato un portafoglio ordini stabile per oltre 100 piccole e medie imprese che lavorano anelli di scafo pressurizzati, fabbricano involucri per batterie agli ioni di litio e integrano software di gestione del combattimento. I laboratori sonar nazionali sono passati dalla produzione di prototipi alla produzione a basso ritmo, gettando le basi per un cluster nazionale di elettronica marittima. Parallelamente, la Marina si è impegnata a produrre siluri pesanti internamente, garantendo che armi, sensori e scafi maturino come una famiglia coerente. Ogni aumento dell'uno percento nell'obiettivo di contenuto locale del programma sottomarino sposta milioni di dollari che altrimenti sarebbero confluiti all'estero, sottolineando il motivo per cui i decisori politici considerano il progetto un indicatore della più ampia spinta di Taiwan verso l'autonomia nella difesa e perché esercita un'influenza sproporzionata sul mercato della difesa di Taiwan.
Implementazione della “strategia del porcospino” per l’intera società
La dottrina asimmetrica di Taipei prevede una fitta rete di risorse economiche, mobili e facilmente occultabili, che complica qualsiasi piano di invasione. Nel 2025, lo Yuan Esecutivo ha approvato 1.35 miliardi di dollari per aumentare la capacità mensile di droni a 15,000 unità entro il 2028 e ha sancito l'impiego del mezzo di superficie senza pilota Thunder Tiger SeaShark 800, in grado di trasportare un carico esplosivo di 1,200 kg per oltre 500 km. I fondi coprono missili di difesa aerea pallettizzati trasportabili su camion commerciali, proiettili anticarro leggeri distribuiti a livello di squadra e radio mesh criptate che collegano i riservisti alle formazioni attive. Le organizzazioni civiche ricevono sovvenzioni per convertire parcheggi sotterranei in depositi di munizioni di emergenza, mentre le università integrano la formazione sulla cyber-resilienza nei programmi di studio di ingegneria. Il risultato è una rete distribuita di capacità letali e non letali che amplifica il potenziale di imposizione dei costi del sistema di difesa, influenzando direttamente i modelli di approvvigionamento incanalando la domanda verso tubi di lancio compatti, sensori commerciali già pronti all'uso e radio definite dal software. I fornitori in grado di consolidare la tecnologia commerciale per gli ambienti militari trovano immediatamente sbocchi, ampliando ulteriormente il mercato della difesa di Taiwan man mano che i settori civili si fondono con le esigenze di difesa territoriale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dibattiti sul tetto di bilancio dello yuan legislativo | -0.7% | Politica interna di Taiwan | A breve termine (≤ 2 anni) |
| Restrizioni ITAR e licenze di esportazione per tecnologie critiche | -0.4% | Commercio di difesa tra Stati Uniti e Taiwan | Medio termine (2-4 anni) |
| Riduzione del personale di leva a causa dell'invecchiamento della popolazione | -0.3% | Taiwan, tendenze demografiche regionali | A lungo termine (≥ 4 anni) |
| Fuga di talenti industriali verso il settore dei chip commerciali | -0.2% | Taiwan, competizione globale dei semiconduttori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dibattiti sul tetto di bilancio dello yuan legislativo
Sebbene le spese per la difesa del governo centrale siano aumentate per sette anni consecutivi, i blocchi di opposizione nello Yuan Legislativo hanno imposto un haircut del 6.6% sullo stanziamento per il 2025, trattenendo 63.6 miliardi di NT e congelando metà dei 2 miliardi di NT destinati alla costruzione successiva dei sottomarini. I responsabili degli acquisti devono ora destreggiarsi tra pagamenti milestone, ritardando gli ordini di materiali a lungo termine e allungando le previsioni di flusso di cassa dei fornitori. Il congelamento ha coinciso con le proposte di aumentare lo stipendio base dei militari a 30,000 NT al mese; se attuato, i costi del personale assorbiranno una fetta maggiore dei fondi disponibili, con il potenziale impatto sui fondi destinati alla modernizzazione. I project manager rispondono suddividendo i grandi contratti in tranche annuali che rientrano in massimali più ristretti, ma questa tattica aumenta le spese amministrative e può scoraggiare i fornitori stranieri preoccupati dai gap di finanziamento. Il dibattito ricorrente inietta incertezza nel mercato della difesa di Taiwan, riducendo la prevedibilità che i programmi complessi debbano vincolare a prezzi pluriennali.
Restrizioni ITAR e licenze di esportazione per tecnologie critiche
Le modifiche proposte da Washington al Regolamento sul traffico internazionale di armi (ITAR) estendono la definizione di "utente finale militare" e obbligano gli appaltatori a richiedere una nuova approvazione per le modifiche a livello di sottosistema, allungando un ciclo di conformità già prolungato. Pertanto, il portafoglio ordini di Taiwan, pari a 19 miliardi di dollari, è esposto a ritardi dovuti alle lunghe attese dei principali appaltatori statunitensi per le decisioni sulla giurisdizione delle merci e le richieste di classificazione delle merci. [3] Fonte: Bradley Bowman, "I ritardi nelle consegne negli Stati Uniti ostacolano Taiwan", warontherocks.com I ritardi si fanno sentire maggiormente nei programmi C4ISR che dipendono dalla microelettronica commerciale, che non è più classificata come puramente a duplice uso una volta integrata nelle radio sicure. Per mitigare il problema, Taiwan detiene maggiori scorte di riserva di pezzi di ricambio e persegue lo sviluppo interno parallelo laddove possibile, sebbene quest'ultimo a volte non raggiunga le prestazioni degli originali statunitensi. Questo freno normativo frena la previsione di crescita composta del 3.46%, riducendo di circa 0.4 punti percentuali il CAGR del mercato della difesa di Taiwan nel periodo 2025-2030.
Analisi del segmento
Dalle Forze Armate: il predominio dell'Aeronautica Militare in concomitanza con l'accelerazione navale
La quota di mercato del 42.55% dell'Aeronautica Militare nel settore della difesa di Taiwan nel 2025 è ancorata alla continua consegna di 66 caccia F-16V Block 70 e alle trattative per gli aerei di allerta precoce E-2D, che promettono un rilevamento migliorato delle minacce stealth. Tuttavia, il CAGR del 4.12% della Marina Militare segnala una relativa inclinazione verso le capacità sottomarine e costiere, trainata dalla costruzione di sottomarini e fregate compatte ottimizzate per il pattugliamento dello stretto.
L'Esercito mantiene un solido finanziamento per 108 carri armati M1A2T e un reggimento HIMARS pienamente operativo, in grado di effettuare attacchi di precisione attraverso lo stretto. Le esercitazioni di integrazione condotte nel 2025 illustrano una dottrina congiunta in cui le risorse aeree forniscono dati di puntamento, le unità navali impediscono le strozzature e le forze di terra forniscono fuoco di saturazione. Ciò delinea un profilo di domanda composito che sostiene sia le piattaforme tradizionali che le agili batterie missilistiche in tutto il mercato della difesa di Taiwan.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo: La leadership del C4ISR sfidata dall'ondata di sistemi senza pilota
Nel 4, le risorse C23.44ISR e per la guerra elettronica hanno conquistato il 2025% del mercato della difesa di Taiwan, trainate dal sistema di comunicazione informatica sul campo (FIS) da 7.81 miliardi di TWD (TWD), dagli aggiornamenti dei gateway di rete al Link-16 e dalla pianificata interoperabilità con il Link-22. Ciononostante, i sistemi senza pilota sono cresciuti a un CAGR del 6.42%, grazie ai finanziamenti governativi e alle normative più flessibili sugli appalti che hanno sbloccato la produzione su larga scala di droni aerei, di superficie e sotterranei.
La produzione di missili ha superato i 1,000 colpi nel 2024, mentre la corazza Clouded Leopard II ha raggiunto l'89% di produzione nazionale, a dimostrazione di una base industriale in fase di maturazione. Esiste ancora un potenziale di crescita per i pod di guerra elettronica, i sensori multispettrali e i datalink sicuri che collegano i nodi senza pilota alla più ampia kill chain.
Per dominio: la supremazia aerea cede il passo all'innovazione spaziale
Nel 43.12, gli assetti aerei hanno mantenuto il 2025% della quota di mercato della difesa di Taiwan grazie all'introduzione degli F-16V e al lancio del NASAMS. Tuttavia, gli investimenti in assetti orbitali generano un CAGR del 6.64% per i sistemi spaziali, poiché le reti satellitari sovrane diventano indispensabili per il coordinamento oltre la linea di vista.
Sviluppi navali come il sottomarino Hai Kun forniscono profondità strategica, mentre le forze terrestri si concentrano su lanciatori mobili che sfruttano il segnale satellitare. I progetti anti-UAS, pronti per il terzo trimestre del 3, schierano radar a fusione, effetti elettro-ottici e cyber in una difesa a più livelli, a dimostrazione di come i confini tra aria, terra e spazio si stiano assottigliando all'interno del mercato della difesa di Taiwan.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per natura dell’approvvigionamento: la dipendenza estera cede gradualmente il passo alla crescita interna
Le piattaforme straniere rappresentano ancora il 64.98% del mercato della difesa di Taiwan nel 2025, come dimostrano l'accordo da 987 milioni di dollari per il supporto degli F-16 e le continue consegne di HIMARS. Tuttavia, i programmi nazionali registrano ora un CAGR del 4.57%, dopo che la produzione di missili è triplicata e la costruzione di sottomarini si è dimostrata fattibile su larga scala.
Il contenuto locale nei veicoli blindati Clouded Leopard II ha raggiunto l'89%, mentre la munizione vagante Chien Hsiang si avvia verso una produzione iniziale a basso ritmo. Gli accordi bilaterali con il settore dei droni giapponese aggiungono know-how in materia di propulsione e lavorazioni meccaniche di precisione, rafforzando un equilibrio negli approvvigionamenti che si sposta dalle importazioni dirette alla co-fabbricazione mista, consolidando una crescita sostenibile nel mercato della difesa di Taiwan.
Analisi geografica
La geografia insulare di Taiwan e i 180 km di separazione dalla Cina continentale impongono una strategia difensiva basata su sistemi di fuoco a risposta rapida, sensori mobili e basi di sopravvivenza. I lanciatori antinave Harpoon entreranno in servizio a metà del 2025 per sorvegliare le strette rotte marittime dello Stretto di Taiwan. Le batterie NASAMS proteggono i centri abitati settentrionali più vicini alle basi aeree cinesi, mentre l'est montuoso dell'isola ospita depositi sottomarini e depositi missilistici mobili che sfruttano la copertura naturale.
La profondità strategica è rafforzata dal coordinamento tra Stati Uniti, Giappone e Australia nell'ambito dei quadri indo-pacifici; un memorandum con l'industria giapponese dei droni consolida la cooperazione nella catena di fornitura di semiconduttori e meccanica di precisione. L'integrazione regionale definisce le scelte di interoperabilità delle piattaforme e amplifica la domanda di reti dati compatibili con i collegamenti.
Gli aggiornamenti infrastrutturali si concentrano su nodi di comando resilienti, progettati per resistere a scenari di primo attacco. Le comunicazioni satellitari collegano unità disperse, mentre la ridondanza in fibra ottica copre le aree urbane. L'attenzione, basata sulla geografia, su lanciatori compatti, droni anti-mare e camion missilistici difficili da individuare favorisce la continua innovazione locale.
Panorama competitivo
Il mercato della difesa di Taiwan è moderatamente concentrato, con i principali produttori statunitensi che dominano i sistemi ad alto valore e le entità taiwanesi che potenziano sottosistemi e piattaforme nazionali. Lockheed Martin guida il supporto e gli aggiornamenti dei caccia, RTX fornisce l'inventario missilistico e Leidos supporta le flotte di F-16. Il National Chung-Shan Institute of Science and Technology (CSIST) ha triplicato la produzione missilistica nel 2024, riflettendo la crescente capacità nazionale.
Operatori privati emergenti come Thunder Tiger e Geosat Aerospace competono nel settore dei droni in espansione, mentre CSBC Corporation gestisce programmi navali attraverso la linea di sottomarini Hai Kun. Le clausole di coproduzione integrate nei recenti contratti statunitensi e il Forum dell'industria della difesa Taiwan-USA accelerano la migrazione tecnologica verso le aziende locali. Il vantaggio competitivo favorisce i fornitori che offrono design modulari compatibili con gli standard di dati congiunti e di base distribuita di Taiwan.
I nuovi entranti sul mercato devono sottoporsi a rigorosi controlli sulle esportazioni e a cicliche revisioni di bilancio. Tuttavia, le opportunità abbondano in termini di sostenibilità, sicurezza informatica, formazione e aggiornamenti per l'obsolescenza, mentre Taiwan passa dall'acquisizione di piattaforme all'ottimizzazione della prontezza operativa.
Leader dell'industria della difesa di Taiwan
Istituto nazionale di scienza e tecnologia Chung-Shan
Società di sviluppo industriale aerospaziale
Lockheed Martin Corporation
Società RTX
Società General Dynamics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: il governo ha approvato un bilancio speciale di 410 miliardi di TWD (12.6 miliardi di USD) che stanzia 150 miliardi di TWD (4.6 miliardi di USD) per infrastrutture UAV, aggiornamenti della guardia costiera e miglioramenti IT, in attesa dell'approvazione legislativa
- Febbraio 2025: Una fonte militare ha confermato lunedì che gli Stati Uniti hanno finalizzato un accordo per la vendita a Taiwan di tre Sistemi Missilistici Terra-Aria Avanzati Nazionali (NASAMS) per circa 24.98 miliardi di TWD (761.94 milioni di USD). Questo accordo sottolinea il rafforzamento della collaborazione in materia di difesa tra le due nazioni, in un contesto di crescenti preoccupazioni per la sicurezza regionale.
Ambito del rapporto sul mercato della difesa di Taiwan
Il rapporto sul mercato della difesa di Taiwan copre un'analisi dettagliata del settore della difesa del paese, comprendendo vari aspetti quali budget militari, approvvigionamento di equipaggiamenti, produzione di difesa indigena, OEM di difesa e politiche di sicurezza. Il rapporto si concentra sul mercato della difesa di Taiwan e analizza diverse piattaforme aeree, navali e terrestri.
Il mercato della difesa di Taiwan è segmentato per tipo di equipaggiamento (addestramento e protezione personale, comunicazione, armamento e trasporto) e piattaforma (terrestre, aerea e navale). Il rapporto offre le dimensioni del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Air Force |
| Army |
| marina |
| Formazione e protezione del personale |
| C4ISR e guerra elettronica |
| Veicoli |
| Armi e munizioni |
| Sistemi senza pilota |
| Sistemi spaziali e informatici |
| Terreno |
| Aria |
| . |
| lo spazio |
| Spettro cibernetico ed elettromagnetico |
| Produzione autoctona |
| Appalti esteri |
| Dalle Forze Armate | Air Force |
| Army | |
| marina | |
| Per tipo | Formazione e protezione del personale |
| C4ISR e guerra elettronica | |
| Veicoli | |
| Armi e munizioni | |
| Sistemi senza pilota | |
| Sistemi spaziali e informatici | |
| Per dominio | Terreno |
| Aria | |
| . | |
| lo spazio | |
| Spettro cibernetico ed elettromagnetico | |
| Per natura dell'approvvigionamento | Produzione autoctona |
| Appalti esteri |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato della difesa di Taiwan oggi e nel 2031?
Nel 7.03 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 8.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.41%.
Quale forza armata detiene la quota maggiore e quale si sta espandendo più rapidamente?
L'Aeronautica Militare detiene il 42.55% della spesa del 2025, mentre la Marina Militare registra la crescita più rapida con un CAGR del 4.12% fino al 2031.
Perché i sistemi senza pilota sono centrali nei piani di modernizzazione di Taiwan?
Un finanziamento governativo di 1.35 miliardi di dollari mira a una produzione mensile di 15,000 droni entro il 2028, sostenendo una strategia "porcupine" basata su piattaforme distribuite e a basso costo.
In che modo il programma Indigenous Defense Submarine apporta benefici all'industria nazionale?
Il programma da 284 miliardi di TWD (~9.18 miliardi di USD) ha moltiplicato di otto volte i ricavi della CSBC Corporation e ha aperto la strada a ordini a lungo termine per i fornitori locali di sonar, sistemi di combattimento e siluri.
Quali sono i principali ostacoli che rallentano i cicli di approvvigionamento della difesa di Taiwan?
Il congelamento del bilancio legislativo ha ridotto gli stanziamenti per il 2025 del 6.6% e le norme più severe sulle licenze di esportazione degli Stati Uniti hanno aggiunto ritardi a un arretrato di 19 miliardi di dollari per le spese di armamento.
Quanto è importante il canale di vendite militari all'estero tra Stati Uniti e Taiwan per la crescita del mercato?
Nel 1.75, gli accordi commerciali diretti e FMS hanno raggiunto un valore complessivo di 2024 miliardi di USD, con un ulteriore stanziamento di 300 milioni di USD approvato per i droni Altius-600M, generando una domanda successiva di supporto, addestramento e infrastrutture.


