

Dimensioni e quota di mercato delle uova da tavola
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 263.62 miliardo di dollari |
| Dimensione del mercato (2031) | 337.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.07% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle uova da tavola a cura di Mordor Intelligence
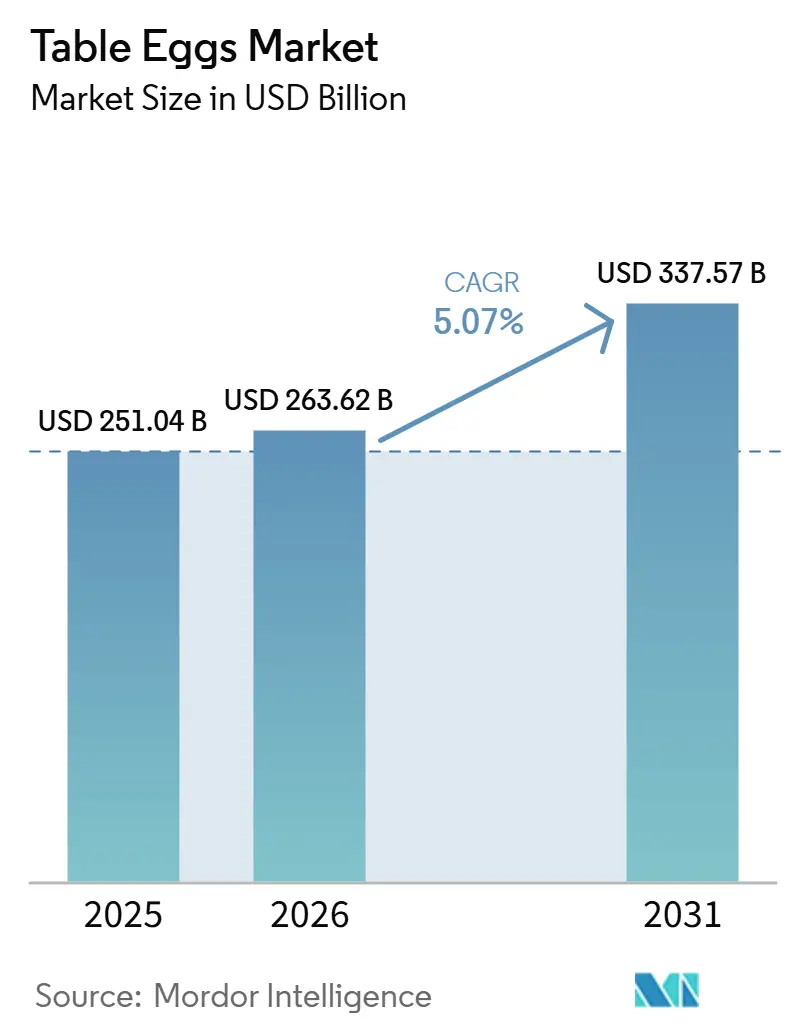
Si prevede che il mercato delle uova da tavola crescerà da 251.04 miliardi di dollari nel 2025 a 263.62 miliardi di dollari nel 2026, per poi raggiungere i 337.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.07% nel periodo 2026-2031. Il mercato delle uova da tavola sta registrando una crescita costante, trainata dalla crescente domanda di proteine di alta qualità a prezzi accessibili e dall'aumento dei consumi nelle famiglie, nel settore della ristorazione e nell'industria alimentare. La crescente preferenza dei consumatori per le uova speciali, tra cui quelle biologiche, da galline allevate a terra, all'aperto e arricchite di nutrienti, sta spingendo verso la premiumizzazione del prodotto e ampliando il segmento a valore aggiunto. L'espansione dei moderni canali di vendita al dettaglio e dell'e-commerce sta migliorando l'accessibilità del prodotto, mentre i progressi nell'automazione, nella tracciabilità e nelle tecnologie di produzione commerciale delle uova stanno migliorando l'efficienza operativa e la qualità del prodotto. Questi fattori continuano a sostenere la crescita a lungo termine del mercato e l'innovazione di prodotto.
Punti chiave del rapporto
- Per tipologia di prodotto, le uova marroni hanno dominato il mercato con una quota del 48.01% nel 2025 in Europa e in alcune zone dell'Asia, e si prevede che le uova speciali cresceranno a un tasso annuo composto del 7.79% fino al 2031.
- Per categoria, nel 2025 le uova convenzionali detenevano una quota del 68.98% nei mercati emergenti ad alto volume, e si prevede che le uova biologiche cresceranno a un tasso annuo composto del 6.93% fino al 2031.
- Per canale di distribuzione, la vendita al dettaglio ha rappresentato una quota del 78.02% nel 2025 degli acquisti globali delle famiglie, e si prevede che il settore della ristorazione crescerà a un tasso annuo composto del 6.21% fino al 2031, grazie all'espansione della domanda di uova consumate fuori casa.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 58.81% della quota di mercato delle uova nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.95% fino al 2031, diventando così il blocco regionale più grande e in più rapida crescita.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle uova da tavola
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di proteine animali a prezzi accessibili. | + 1.2% | Presente a livello globale, con una presenza concentrata nell'Asia meridionale e sudorientale, nell'Africa subsahariana e in America Latina. | Medio termine (2–4 anni) |
| Crescente domanda da parte dei consumatori di uova da galline allevate a terra e uova speciali. | + 1.0% | Nord America ed Europa sono le regioni principali; l'Asia-Pacifico è in fase di sviluppo. | A lungo termine (≥ 4 anni) |
| Aumento della domanda da parte dei settori della ristorazione, della panificazione e della produzione di alimenti trasformati. | + 0.9% | A livello globale, con in testa le regioni Asia-Pacifico, Medio Oriente e Africa e America Latina. | A breve termine (≤ 2 anni) |
| Pre-immunizzazione al dettaglio tramite uova biologiche, da allevamento all'aperto e funzionali | + 0.8% | Nord America ed Europa, con ripercussioni sulle aree urbane dell'Asia-Pacifico. | Medio termine (2–4 anni) |
| Espansione della distribuzione al dettaglio e online delle uova fresche | + 0.6% | Nucleo Asia-Pacifico, con ricadute su Medio Oriente, Africa e America Latina | A breve termine (≤ 2 anni) |
| Progressi nell'automazione e nella tracciabilità nella produzione commerciale di uova. | + 0.4% | A livello globale, si registrano i primi progressi in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di proteine animali a prezzi accessibili.
La crescente domanda di proteine animali a prezzi accessibili e ricche di nutrienti sta sostenendo la crescita del mercato delle uova da tavola. Le uova rappresentano una fonte economica di proteine di alta qualità rispetto a molti altri alimenti di origine animale. L'aumento dei redditi, l'urbanizzazione e la diversificazione alimentare nelle economie emergenti stanno spingendo verso un maggiore consumo di alimenti di origine animale. Secondo le previsioni agricole 2024-2033 dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), l'assunzione globale pro capite di proteine dovrebbe aumentare da 76.6 grammi al giorno nel 2024 a 79.8 grammi al giorno entro il 2033, trainata dal maggiore consumo nelle economie emergenti.[1]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "Prospettive agricole OCSE-FAO 2024-2033", oecd.orgPoiché i consumatori cercano fonti proteiche accessibili per soddisfare le mutevoli esigenze dietetiche, si prevede che le uova beneficeranno della loro convenienza, del profilo nutrizionale e dell'ampia disponibilità sia nei mercati sviluppati che in quelli in via di sviluppo.
Crescente domanda da parte dei consumatori di uova da galline allevate a terra e uova speciali.
Le preferenze dei consumatori si stanno spostando sempre più verso uova da galline allevate a terra e uova speciali, spinte dalle preoccupazioni per il benessere degli animali, dalla richiesta di trasparenza nella produzione e dall'interesse per le caratteristiche di qualità superiore dei prodotti. La crescente consapevolezza dell'approvvigionamento etico e la domanda di prodotti differenziati stanno favorendo l'adozione di sistemi di produzione alternativi. Anche gli impegni di approvvigionamento aziendale lungo le filiere alimentari globali stanno supportando la transizione verso la produzione di uova da galline allevate a terra. Uno studio del 2026 della Michigan State University ha rilevato che 52 aziende in India si sono impegnate ad approvvigionarsi di uova da galline allevate a terra entro il 2025, con altre 18 aziende che puntano a raggiungere lo stesso obiettivo entro il 2030.[2]Fonte: Michigan State University, " MERCATI GLOBALI SENZA GABBIE: Opportunità e sfide per il settore dell'ospitalità.", canr.msu.eduIn Giappone, lo stesso studio ha rilevato che 157 aziende hanno adottato impegni di approvvigionamento da galline allevate a terra, di cui 129 con l'obiettivo di raggiungere tale obiettivo entro il 2025 e 26 entro il 2030, a testimonianza della crescente domanda commerciale di prodotti a base di uova provenienti da allevamenti che garantiscono un maggiore benessere animale nei principali mercati asiatici.[3]Fonte: Michigan State University, " MERCATI GLOBALI SENZA GABBIE: Opportunità e sfide per il settore dell'ospitalità.", canr.msu.edu.
Aumento della domanda da parte dei settori della ristorazione, della panificazione e della produzione di alimenti trasformati.
L'espansione dei settori della ristorazione, della panificazione e degli alimenti trasformati sta trainando la domanda di uova da tavola come ingrediente funzionale in prodotti da forno, dolciumi, piatti pronti, salse e alimenti trasformati, grazie alle loro proprietà leganti, emulsionanti, schiumogene e texturizzanti. La crescita di ristoranti fast food, caffè, catering per istituzioni e panifici industriali sostiene un consumo costante di uova sia nei mercati sviluppati che in quelli emergenti. La crescente preferenza dei consumatori per cibi pronti e pasti fuori casa sta incoraggiando i produttori alimentari e gli operatori della ristorazione ad aumentare l'approvvigionamento di uova per diverse applicazioni di prodotto. Inoltre, si prevede che le innovazioni nei prodotti da forno, negli alimenti confezionati e nelle offerte di pasti ricchi di proteine, insieme all'espansione di moderni impianti di trasformazione alimentare, sosterranno la domanda a lungo termine di uova da tavola nei canali industriali e della ristorazione.
Premiumizzazione della vendita al dettaglio attraverso uova biologiche, da allevamento all'aperto e funzionali
I consumatori sono sempre più disposti a pagare prezzi più elevati per uova che offrono un valore aggiunto grazie a un miglior apporto nutrizionale, pratiche di produzione etiche e una qualità superiore. Questo sta alimentando la domanda di uova biologiche, da galline allevate all'aperto, al pascolo e funzionali, arricchite con nutrienti come acidi grassi omega-3 e vitamina D. La crescente consapevolezza in materia di salute, sostenibilità, benessere animale, trasparenza e tracciabilità sta incoraggiando rivenditori e produttori ad ampliare la gamma di uova premium nei supermercati, nei negozi specializzati e nei canali di vendita online. I produttori stanno investendo in sistemi di produzione differenziati, certificazioni e innovazioni a valore aggiunto per soddisfare le mutevoli aspettative dei consumatori e rafforzare il posizionamento del prodotto. Con lo spostamento delle preferenze di acquisto verso prodotti alimentari premium e di nicchia, si prevede che la premiumizzazione del settore retail sosterrà una crescita sostenuta nel mercato globale delle uova da tavola.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Epidemie di influenza aviaria stanno interrompendo la produzione di uova. | -1.1% | A livello globale, le regioni più colpite sono il Nord America e l'Europa. | A breve termine (≤ 2 anni) |
| Volatilità dei costi dei mangimi e compressione dei margini | -0.8% | A livello globale, in particolare nell'Asia meridionale e sudorientale e in America Latina. | Medio termine (2–4 anni) |
| Normative più severe in materia di benessere animale e requisiti per la produzione senza gabbie. | -0.6% | Nord America ed Europa sono le regioni principali; l'Asia-Pacifico è in fase di sviluppo. | A lungo termine (≥ 4 anni) |
| Concorrenza crescente da parte di fonti proteiche alternative | -0.4% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Epidemie di influenza aviaria stanno interrompendo la produzione di uova.
Le epidemie di influenza aviaria continuano a rappresentare una sfida significativa per il mercato delle uova da tavola, interrompendo la produzione, riducendo le popolazioni di galline ovaiole e creando incertezze nella catena di approvvigionamento. Le epidemie in genere richiedono l'abbattimento degli allevamenti colpiti e l'attuazione di restrizioni alla movimentazione per controllare la diffusione della malattia, limitando la disponibilità di uova sui mercati nazionali e internazionali. Le epidemie ricorrenti aumentano anche le pressioni operative sui produttori a causa di maggiori investimenti in misure di biosicurezza, sorveglianza epidemiologica e gestione della salute degli allevamenti. Queste interruzioni contribuiscono alle fluttuazioni dell'offerta e alla volatilità dei prezzi, rendendo difficile per i produttori alimentari, gli operatori della ristorazione e i rivenditori mantenere un approvvigionamento stabile di uova. Poiché l'influenza aviaria continua a colpire le principali regioni produttrici di uova, rimane un fattore limitante fondamentale per la crescita a lungo termine del mercato globale delle uova da tavola.
Volatilità dei costi dei mangimi e compressione dei margini
Il costo dei mangimi rappresenta una sfida importante per i produttori di uova, poiché costituisce una parte significativa delle spese totali di produzione. Le fluttuazioni dei prezzi degli ingredienti chiave per i mangimi, tra cui mais e farina di soia, possono aumentare i costi operativi, ridurre la redditività e creare incertezza nelle strategie di prezzo, soprattutto per i produttori con una capacità limitata di trasferire i costi più elevati sui consumatori. Una pressione costante sui margini di produzione può limitare gli investimenti nell'espansione degli allevamenti, nell'ammodernamento degli impianti e nel miglioramento dell'efficienza, in particolare per i produttori più piccoli e indipendenti. Sebbene i produttori più grandi possano avere maggiori capacità di gestione dei costi, una prolungata volatilità dei prezzi dei mangimi può comunque incidere sulla redditività e sulla pianificazione operativa. Poiché l'incertezza sui costi dei mangimi continua a influenzare le decisioni di produzione, rimane un fattore limitante fondamentale per la crescita del mercato globale delle uova da tavola.
Analisi del segmento
Per tipologia di prodotto: Uova speciali: ridefinire l'equazione del margine.
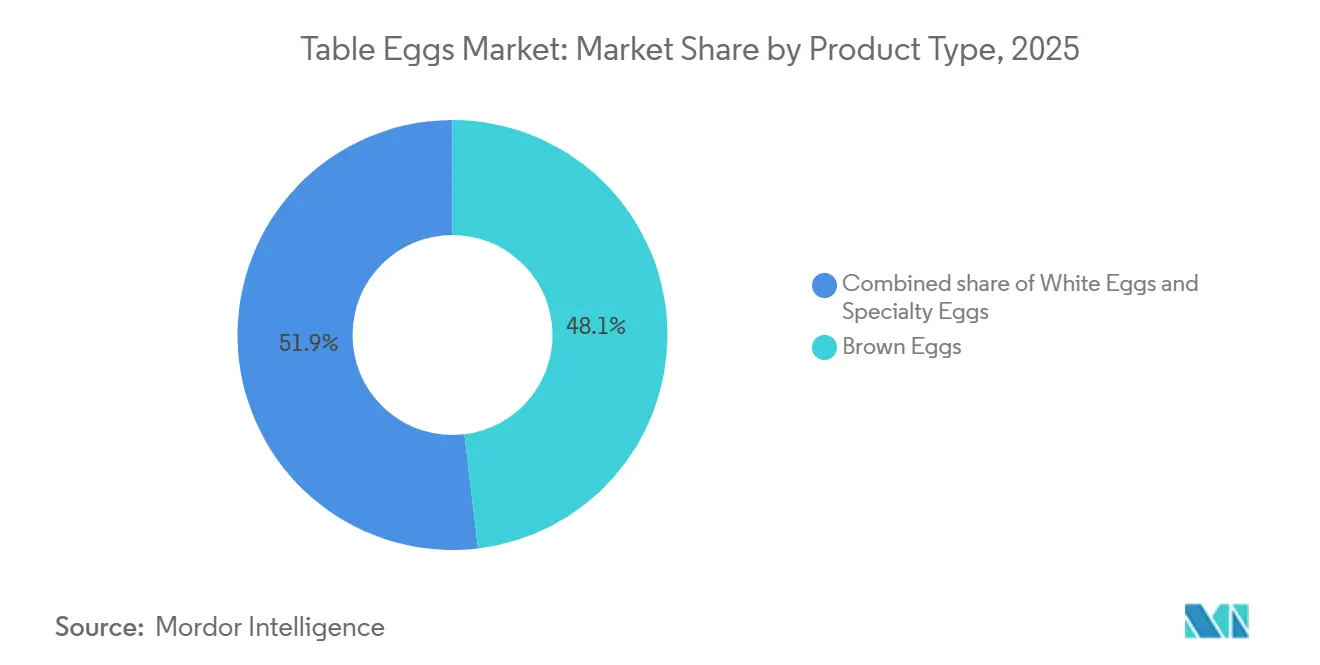
Nel 2025, le uova marroni rappresentavano il 48.01% del mercato globale delle uova da tavola in termini di valore, risultando il segmento di prodotto più ampio. Il loro predominio è dovuto alla forte preferenza dei consumatori in diverse regioni, dove le uova marroni sono generalmente percepite come più fresche e naturali. L'ampia disponibilità attraverso i canali di vendita al dettaglio, i sistemi di produzione consolidati e la domanda costante da parte delle famiglie supportano ulteriormente la posizione di questo segmento. Le uova marroni beneficiano anche di un'elevata familiarità da parte dei consumatori, in quanto comunemente associate alle tradizionali abitudini di consumo di uova in molti mercati. Si prevede che la continua accettazione da parte dei consumatori e l'ampia disponibilità sosterranno la domanda per tutto il periodo di previsione.
Si prevede che le uova speciali registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.79%, nel periodo 2026-2031. La crescita è trainata dalla crescente domanda dei consumatori di prodotti a base di uova di alta qualità, come uova biologiche, da galline allevate a terra, all'aperto, al pascolo e arricchite di nutrienti. La crescente consapevolezza in materia di benessere animale, salute e trasparenza alimentare, unitamente alla maggiore disponibilità nei moderni canali di vendita al dettaglio, sta favorendo una maggiore diffusione delle uova speciali. Anche la crescente disponibilità dei consumatori a pagare prezzi più elevati per prodotti alimentari differenziati contribuisce all'espansione di questo segmento. Si prevede che la continua innovazione di prodotto e la tendenza alla premiumizzazione sosterranno la crescita del segmento per tutto il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: la crescita organica accelera mentre quella convenzionale mantiene il suo valore
Nel 2025, la produzione convenzionale di uova ha rappresentato il 68.98% del mercato globale delle uova da tavola in termini di valore, risultando la categoria dominante. Questo segmento beneficia di sistemi di produzione consolidati, costi di produzione inferiori e un'ampia disponibilità sia nei mercati sviluppati che in quelli emergenti. La sua forte presenza nei settori della vendita al dettaglio, della ristorazione e della trasformazione alimentare continua a sostenere una domanda costante. Catene di approvvigionamento consolidate e una produzione commerciale su larga scala rafforzano ulteriormente la posizione di mercato di questo segmento.
Si prevede che la produzione di uova biologiche registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.93%, nel periodo 2026-2031. La crescita è trainata dalla crescente preferenza dei consumatori per prodotti alimentari sostenibili e privi di sostanze chimiche, nonché dalla maggiore consapevolezza in materia di salute, benessere animale e sostenibilità ambientale. La maggiore disponibilità di uova biologiche certificate attraverso i moderni canali di vendita al dettaglio e la crescente propensione dei consumatori a pagare prezzi più elevati per prodotti alimentari di alta qualità dovrebbero sostenere una crescita continua. I crescenti investimenti in pratiche di agricoltura biologica e in un'offerta di uova di alta qualità rafforzano ulteriormente le prospettive di mercato del segmento.
Per canale di distribuzione: l'accelerazione del settore della ristorazione ridefinisce l'economia del valore.
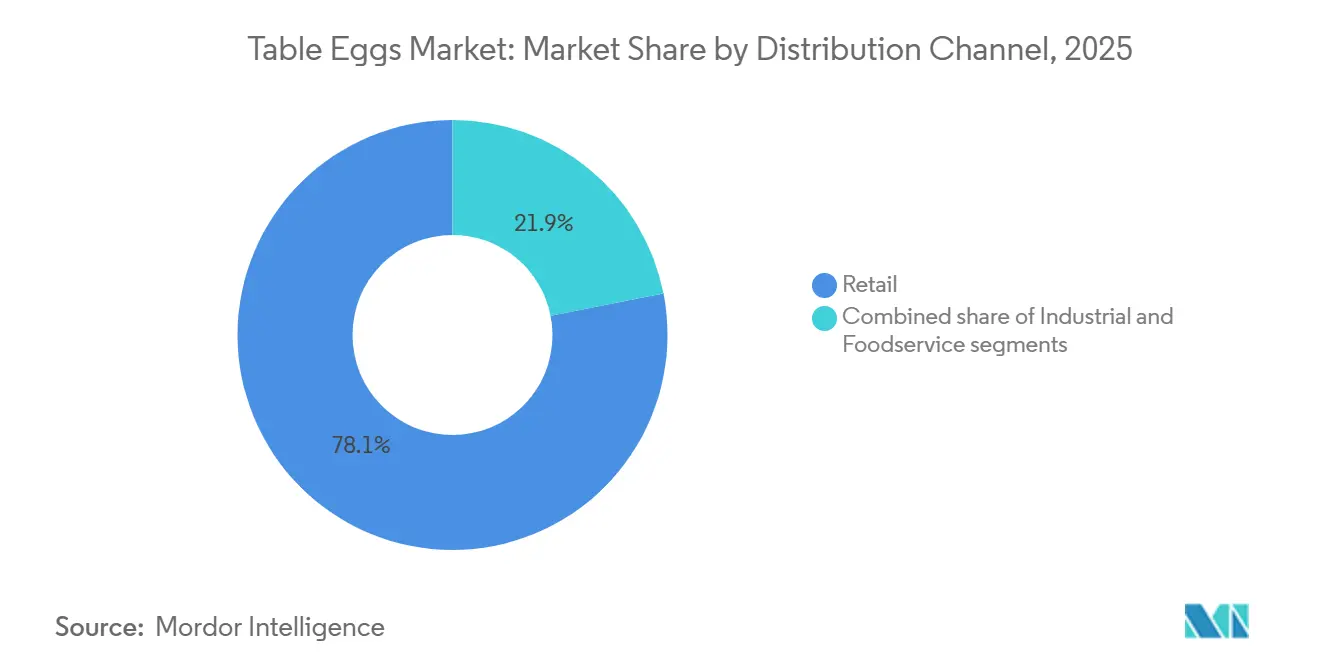
Nel 2025, il settore della vendita al dettaglio rappresentava il 78.02% del mercato globale delle uova da tavola in termini di valore, risultando il principale canale di distribuzione. Questa posizione dominante è supportata dalla diffusa presenza di supermercati, ipermercati, minimarket e altri punti vendita al dettaglio che offrono ai consumatori un facile accesso alle uova fresche. La forte domanda da parte delle famiglie, la frequenza degli acquisti e l'espansione delle reti di vendita al dettaglio organizzate continuano a rafforzare la posizione del segmento. La crescente disponibilità del prodotto sia nei negozi fisici che sulle piattaforme di vendita al dettaglio online contribuisce ulteriormente alla crescita del mercato.
Si prevede che il settore della ristorazione collettiva registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.21%, nel periodo 2026-2031. La crescita è trainata dalla continua espansione di ristoranti, caffè, panetterie, hotel, servizi di catering per istituzioni e ristoranti a servizio rapido, dove le uova sono ampiamente utilizzate in una varietà di menù. La crescente domanda di pasti fuori casa e di cibi pronti sta incrementando il consumo di uova negli esercizi commerciali. Si prevede che il crescente utilizzo di uova nei piatti pronti, nei prodotti da forno e in altre applicazioni del settore della ristorazione collettiva sosterrà una crescita sostenuta per tutto il periodo di previsione.
Analisi geografica
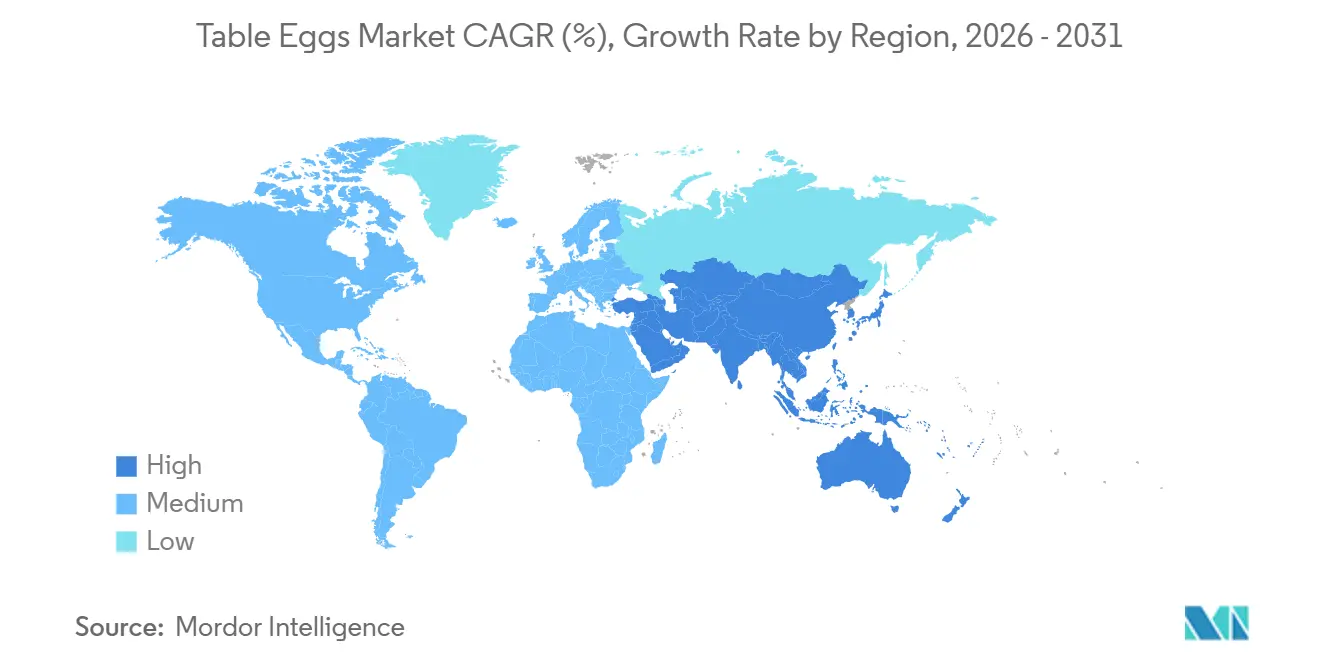
Nel 2025, la regione Asia-Pacifico rappresentava il 58.81% del mercato globale delle uova da tavola in termini di valore e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.95%, nel periodo 2026-2031. La posizione della regione è supportata da un'ampia base di consumatori, dall'espansione della produzione avicola e dalla crescente domanda di proteine animali a prezzi accessibili. La crescente urbanizzazione, il miglioramento del reddito disponibile e l'espansione dei settori della vendita al dettaglio organizzata e della ristorazione continuano a trainare il consumo di uova. Si prevede che i continui investimenti nell'allevamento avicolo commerciale e nell'efficienza produttiva rafforzeranno ulteriormente la posizione di mercato della regione.
Il Nord America e l'Europa rappresentano mercati maturi con reti di produzione e distribuzione di uova ben consolidate. La preferenza dei consumatori per uova di alta qualità, da galline allevate a terra, biologiche e altre specialità continua a sostenere lo sviluppo del mercato, mentre la continua innovazione di prodotto e la forte penetrazione nella vendita al dettaglio contribuiscono a una domanda stabile. L'ampio utilizzo di uova nelle famiglie, nella ristorazione e nell'industria alimentare rafforza ulteriormente le prospettive di mercato in queste regioni.
Il Sud America, il Medio Oriente e l'Africa rappresentano mercati emergenti, sostenuti dalla crescita demografica, dall'urbanizzazione e dalla crescente consapevolezza dei benefici nutrizionali delle uova. I crescenti investimenti nell'allevamento avicolo commerciale, l'espansione delle infrastrutture di vendita al dettaglio e il miglioramento delle iniziative per la sicurezza alimentare stanno incoraggiando una maggiore produzione e un maggiore consumo di uova. Si prevede che questi fattori creeranno nuove opportunità di crescita e sosterranno l'espansione a lungo termine del mercato globale delle uova da tavola.
Panorama competitivo
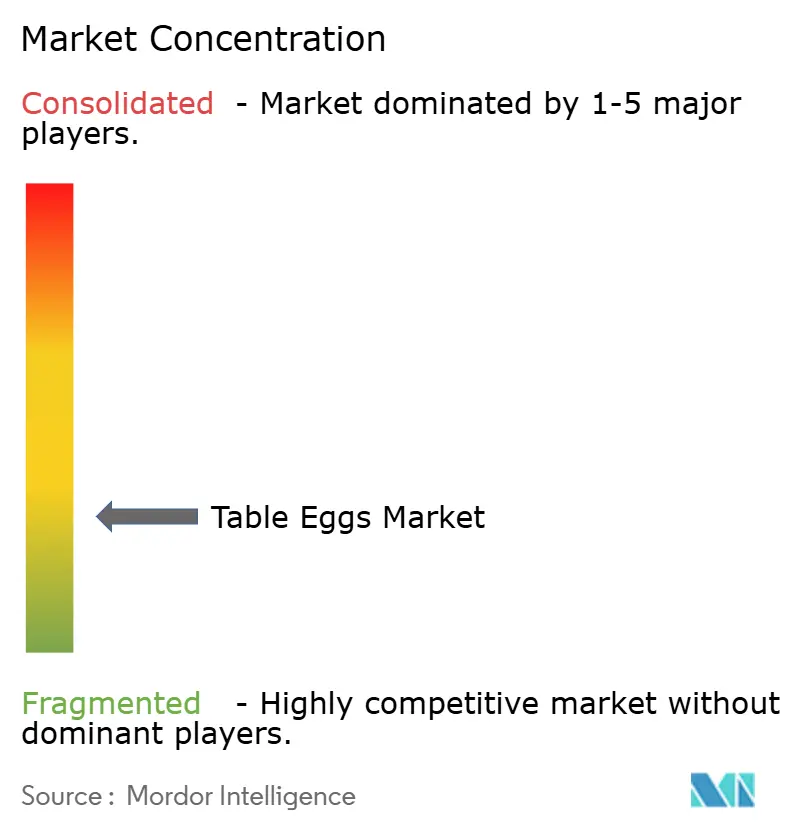
Il mercato globale delle uova da tavola è altamente frammentato, con numerosi produttori regionali e internazionali che competono nei canali della vendita al dettaglio, della ristorazione e della trasformazione alimentare. Nessuna singola azienda detiene una quota di mercato globale dominante. Cal-Maine Foods, Inc., Charoen Pokphand Foods PCL, Rose Acre Farms, Interovo Egg Group BV e Noble Foods sono tra i principali operatori, supportati dalla loro ampia capacità produttiva, dalle consolidate reti di distribuzione e da portafogli di prodotti diversificati. La concorrenza di mercato è guidata dall'efficienza produttiva, dalla qualità del prodotto, dall'affidabilità dell'approvvigionamento e dalla crescente domanda di uova premium e speciali.
Le aziende leader si stanno concentrando sull'espansione della capacità produttiva, sul rafforzamento delle catene di approvvigionamento e sull'ampliamento del portafoglio di uova speciali attraverso acquisizioni strategiche, ampliamenti degli impianti e investimenti in prodotti a valore aggiunto. Molti produttori stanno incrementando l'offerta di uova da galline allevate a terra, biologiche, da galline allevate all'aperto e arricchite di nutrienti per allinearsi alle mutevoli preferenze dei consumatori e ai requisiti di approvvigionamento dei rivenditori. Le aziende stanno inoltre investendo in automazione, tracciabilità e tecnologie avanzate per la gestione degli allevamenti al fine di migliorare l'efficienza operativa e la qualità del prodotto.
I nuovi operatori stanno rafforzando la loro presenza sul mercato espandendo le capacità produttive regionali e introducendo prodotti a base di uova speciali e differenziati, destinati ai segmenti di mercato premium. Molti produttori più piccoli si stanno concentrando su uova biologiche, da galline allevate al pascolo e con certificazione di benessere animale, per rispondere alle mutevoli preferenze dei consumatori e consolidare la notorietà del marchio. Con la continua crescita della domanda di uova di alta qualità, si prevede che le aziende regionali amplieranno le proprie reti di distribuzione e investiranno in pratiche di produzione sostenibili, intensificando ulteriormente la concorrenza nel mercato globale delle uova da tavola.
Leader del settore delle uova da tavola
-
Cal Maine Foods, Inc.
-
Charoen Pokphand Alimenti PCL
-
Fattorie Rose Acre
-
Alimenti nobili
-
Interovo Egg Group BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Cal-Maine Foods, Inc. ha acquisito le attività relative a uova in guscio, ovoprodotti e alimenti preparati di Creighton Brothers LLC e Crystal Lake LLC per circa 128.5 milioni di dollari. L'acquisizione ha ampliato la capacità produttiva di Cal-Maine, rafforzato il suo portafoglio di uova speciali e convenzionali e consolidato la sua presenza nel mercato statunitense della ristorazione e dei prodotti a base di uova.
- Marzo 2026: Global Eggs si è assicurata un investimento fino a 1 miliardo di dollari da Warburg Pincus a supporto della sua prossima fase di crescita. Si prevede che l'investimento accelererà l'espansione dell'azienda nei mercati esistenti e in quelli nuovi, rafforzando al contempo le sue attività di produzione e distribuzione di uova da tavola verticalmente integrate negli Stati Uniti, in Sud America e in Europa.
- Marzo 2025: Global Eggs ha raggiunto un accordo per l'acquisizione di Hillandale Farms per circa 1.1 miliardi di dollari, ampliando la propria presenza nel mercato statunitense delle uova da tavola. L'acquisizione ha rafforzato la presenza produttiva globale dell'azienda e ha supportato la sua strategia di espansione attraverso acquisizioni internazionali e operazioni integrate nel settore delle uova.
Ambito del rapporto sul mercato globale delle uova da tavola
Il mercato delle uova da tavola si riferisce al mercato globale delle uova fresche prodotte principalmente per il consumo umano diretto, attraverso applicazioni domestiche, di ristorazione e industriali. Il mercato delle uova da tavola è segmentato per tipologia di prodotto, che comprende uova bianche, uova marroni e uova speciali; per categoria, che include uova convenzionali e biologiche; per canale di distribuzione, che comprende i canali industriali, di ristorazione e di vendita al dettaglio; e per area geografica, che include Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa.
| uova bianche |
| Uova marroni |
| Uova speciali |
| Convenzionale |
| Organic |
| Industriale | |
| Servizio di ristorazione | |
| Settore Retail | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | uova bianche | |
| Uova marroni | ||
| Uova speciali | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | Industriale | |
| Servizio di ristorazione | ||
| Settore Retail | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale delle uova?
Il mercato delle uova ha raggiunto un valore di 263.62 miliardi di dollari nel 2026 e si prevede che raggiungerà i 337.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.07%.
Quale regione è leader nella domanda e nella crescita globale di uova?
La regione Asia-Pacifico ha dominato il mercato con una quota del 58.81% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.95% fino al 2031, diventando così la regione più grande e in più rapida crescita.
Perché le uova convenzionali dominano ancora le vendite?
Nel 2025, le uova convenzionali detenevano una quota di mercato del 68.98% perché rimangono il formato più scalabile ed economicamente vantaggioso per la grande distribuzione, la ristorazione e la domanda delle famiglie attente al rapporto qualità-prezzo.
Qual è il rischio maggiore che incombe oggi sui produttori di uova?
L'influenza aviaria rimane il rischio operativo maggiore perché altera le dimensioni degli allevamenti, ritarda la ripresa e aumenta i costi di biosicurezza lungo tutta la catena di approvvigionamento.


