

Dimensioni e quota di mercato dei sistemi su chip (SoC)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
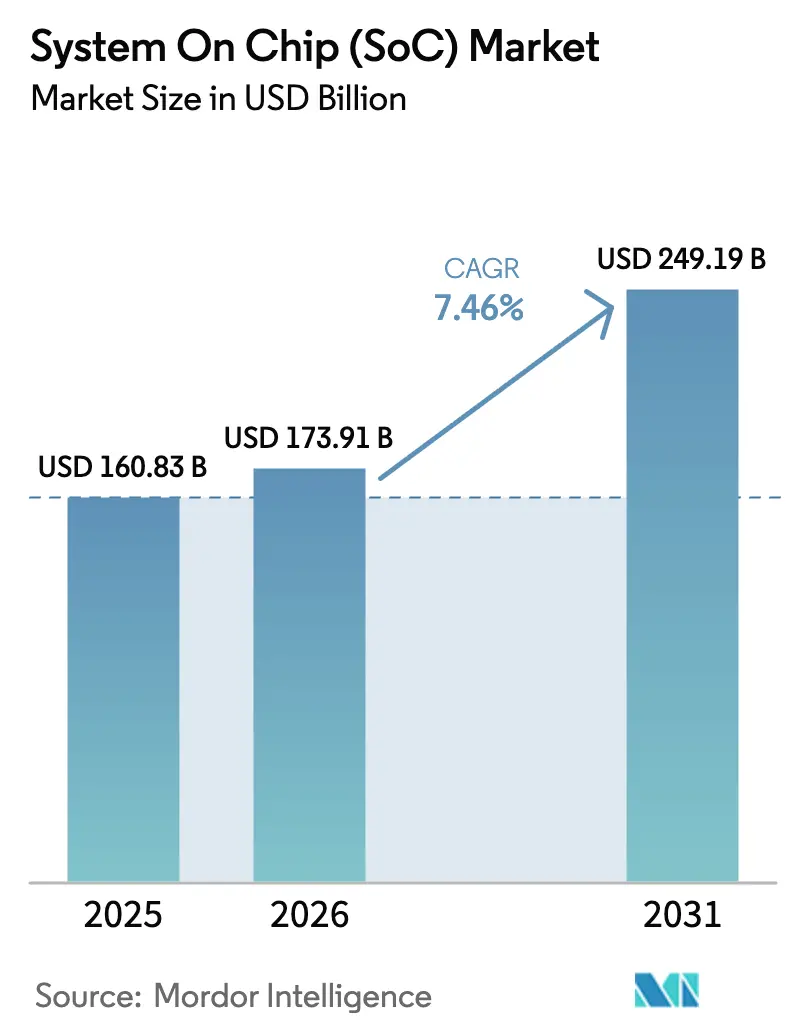
| Dimensione del mercato (2026) | 173.91 miliardo di dollari |
| Dimensione del mercato (2031) | 249.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.46% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
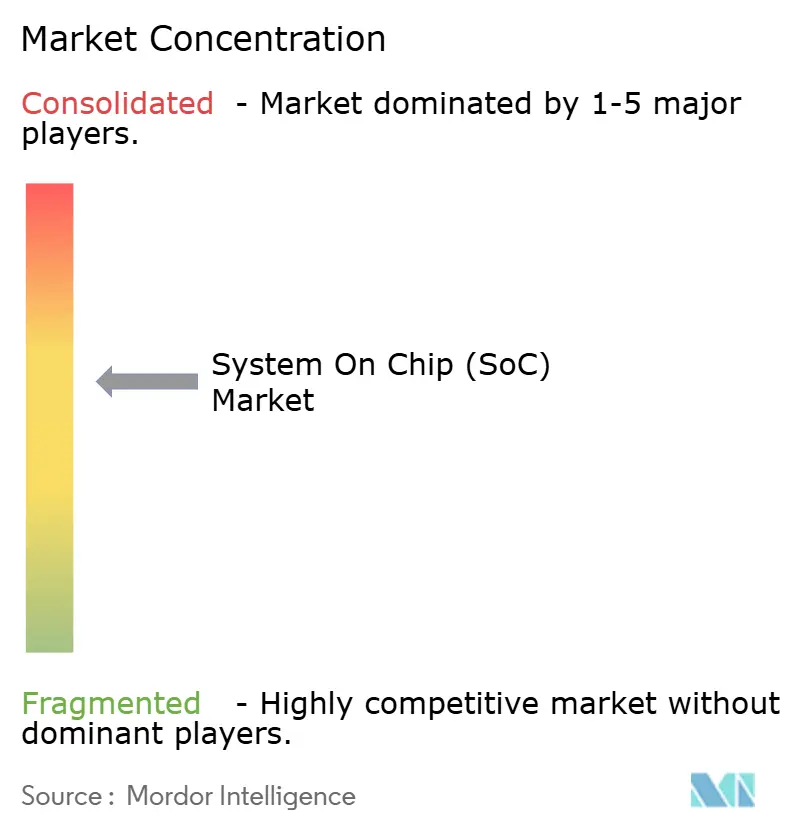
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei System On Chip (SoC) di Mordor Intelligence
Il mercato dei sistemi su chip è stato valutato a 160.83 miliardi di dollari nel 2025 e si stima che crescerà da 173.91 miliardi di dollari nel 2026 a 249.19 miliardi di dollari entro il 2031, con un CAGR del 7.46% nel periodo di previsione (2026-2031). Lo slancio deriva dall'integrazione eterogenea che unisce logica, memoria, radio e blocchi analogici su un unico substrato, consentendo prestazioni per watt più elevate per telefoni premium, controller centralizzati per veicoli e server hyperscale. Le politiche di intelligenza artificiale sovrana in Europa e Asia stanno spingendo i produttori di dispositivi a integrare motori di inferenza sui dispositivi, il che aumenta la domanda di silicio di classe fusion che abbina core di CPU a unità di elaborazione neurale. Le case automobilistiche stanno riducendo più di 100 unità di controllo elettronico in meno di 10 controller di dominio, una direzione consolidata dall'annuncio di Ultifi del 2025 di General Motors, che punta a un aumento di 35 volte del calcolo dell'intelligenza artificiale entro il 2028. Gli investimenti nelle fonderie innescati dal CHIPS and Science Act e da pacchetti di sussidi simili stanno aumentando la capacità regionale, ma la carenza di manodopera ritarda la produzione, mantenendo il potere di determinazione dei prezzi nelle mani degli operatori storici.
Punti chiave del rapporto
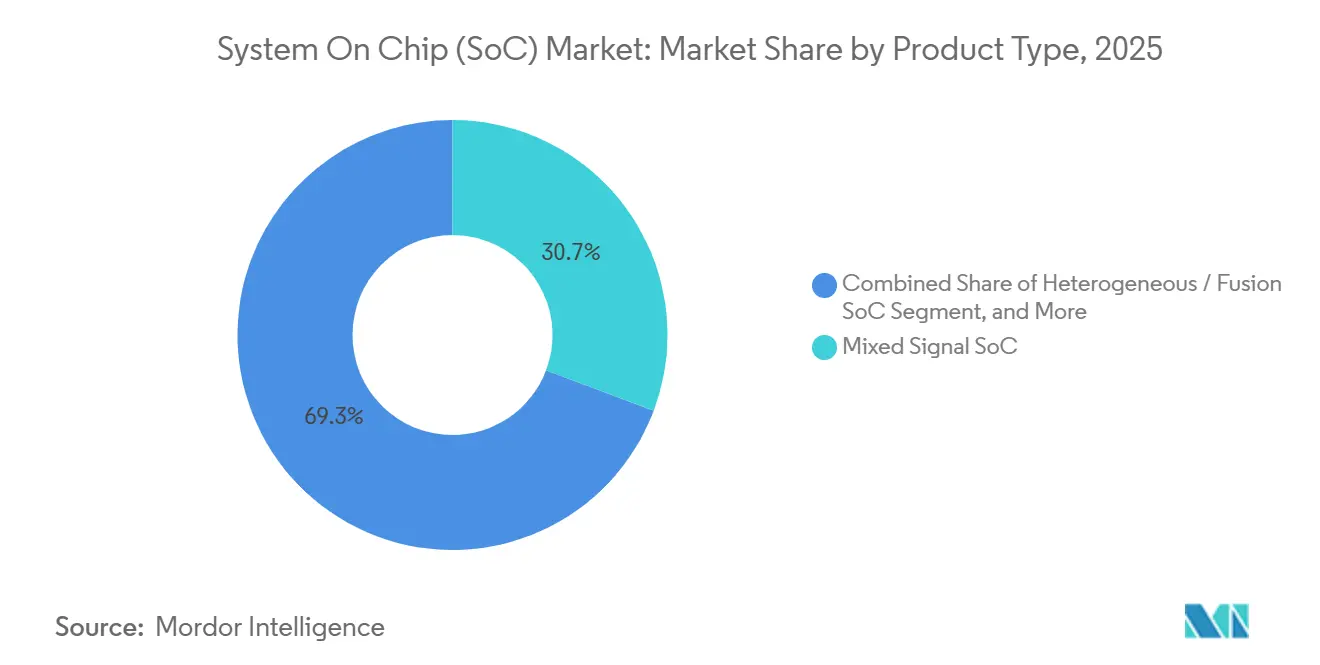
- Per tipologia di prodotto, i dispositivi a segnale misto hanno dominato con il 30.73% della quota di mercato dei sistemi su chip nel 2025; si prevede che le varianti eterogenee/a fusione cresceranno a un CAGR del 7.83% fino al 2031.
- Per quanto riguarda l'utente finale, l'elettronica di consumo ha rappresentato il 37.81% del fatturato del 2025 e si prevede che l'uso automobilistico registrerà il CAGR più rapido, pari all'8.03%, entro il 2031.
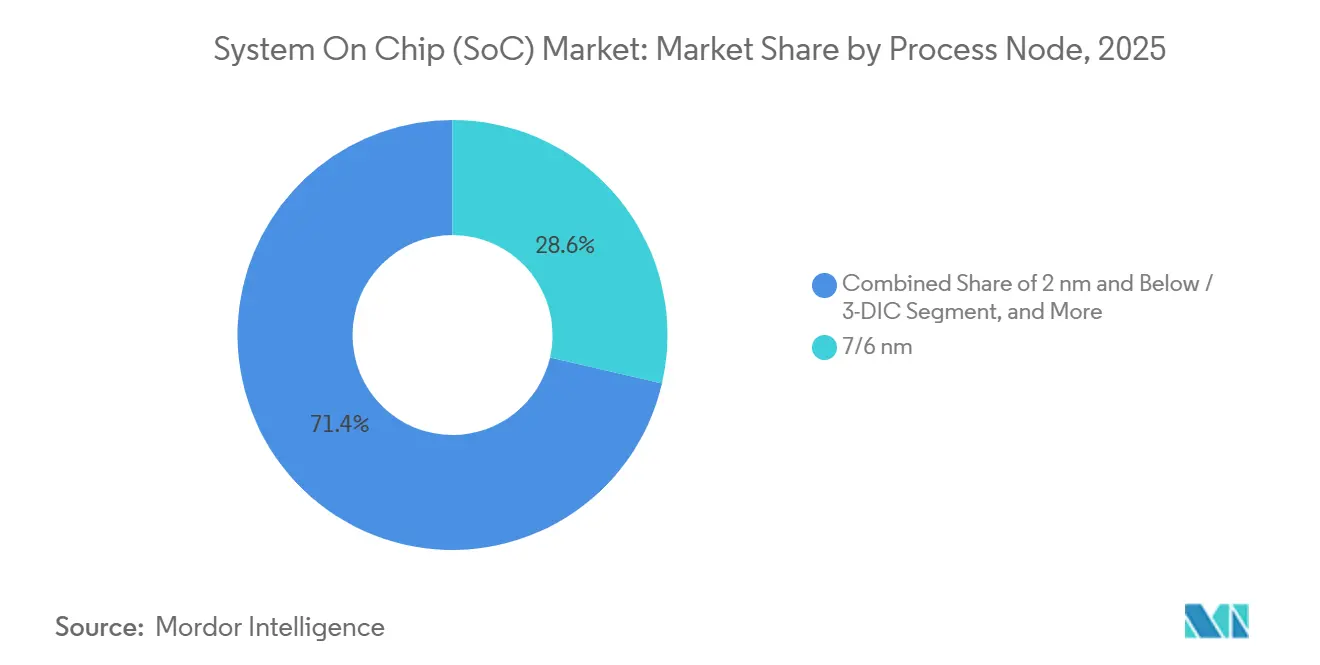
- Per nodo di processo, 7/6 nm hanno catturato il 28.62% del volume del 2025, mentre si prevede che le soluzioni 2 nm e 3-DIC cresceranno a un CAGR del 7.62% nel periodo 2026-2031.
- Per applicazione, smartphone e tablet hanno rappresentato il 42.83% della domanda nel 2025, mentre i dispositivi edge-AI e IoT stanno avanzando a un CAGR del 7.97% fino al 2031.
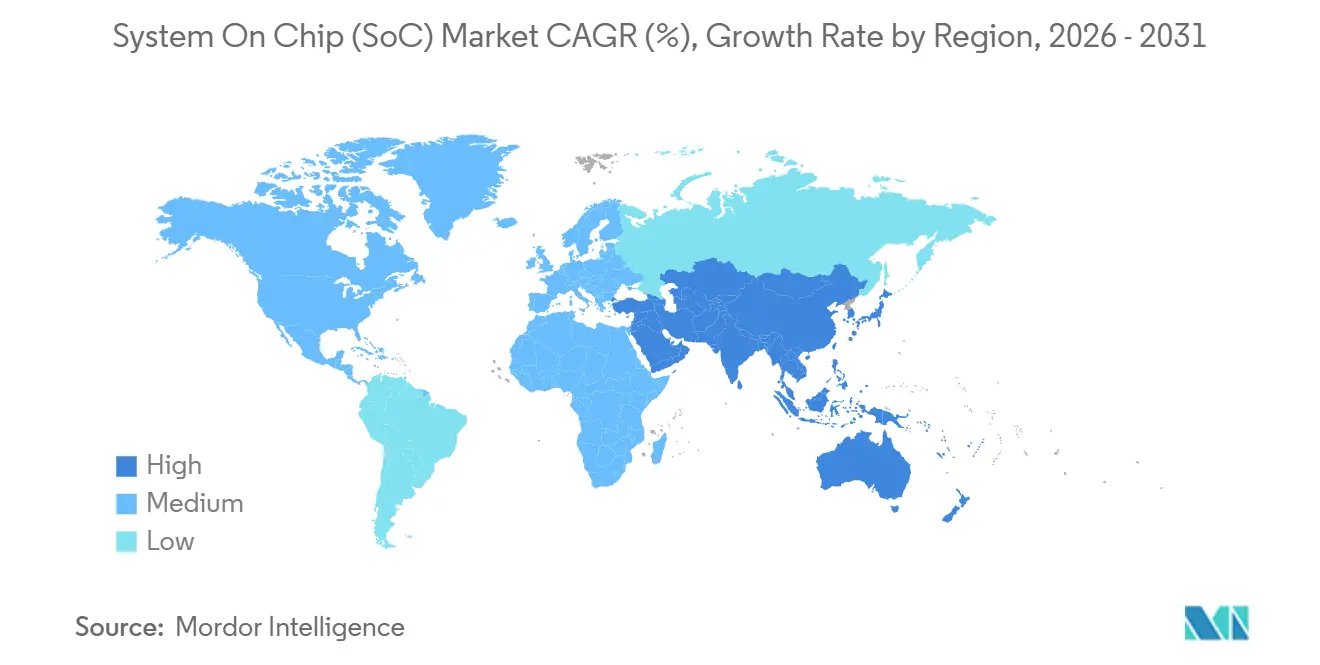
- Per area geografica, l'area Asia-Pacifico ha rappresentato il 46.92% del fatturato del 2025 e si prevede che aumenterà a un CAGR dell'8.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi su chip (SoC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di dispositivi abilitati al 5G | + 1.4% | Globale, con APAC e Nord America in testa | Medio termine (2-4 anni) |
| Rapida proliferazione dell'IoT e dell'AI-Edge | + 1.6% | Globale, concentrato in APAC e Nord America | A lungo termine (≥ 4 anni) |
| Passaggio dell'automotive alle architetture E/E centralizzate | + 1.5% | Globale, più forte in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Costruzione di fabbriche regionali alimentate da sussidi | + 1.2% | Nord America, Europa, APAC (India, Giappone) | Medio termine (2-4 anni) |
| Momento di integrazione eterogenea basata su chiplet | + 0.9% | Mercati dei data center del Nord America e dell'APAC | A lungo termine (≥ 4 anni) |
| Esigenze di inferenza del modello AI nativo perimetrale | + 1.3% | Globale, con adozione anticipata in APAC e NA | Medio ter |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di dispositivi abilitati al 5G
Le reti di quinta generazione richiedono SoC che integrino ricetrasmettitori RF, array di antenne a onde millimetriche e modem efficienti in grado di garantire un throughput gigabit sostenuto senza esaurire le batterie, supportando la domanda in tutto il mercato dei system-on-a-chip. Le spedizioni globali di telefoni 5G hanno superato i 700 milioni di unità nel 2025, supportando una crescita a una cifra fino al 2027 che sostiene una domanda stabile di processori applicativi di punta. Lo Snapdragon 8 Elite di Qualcomm su un nodo a 3 nm integra una NPU Hexagon con una valutazione di 45 TOPS insieme a un modem X80, dimostrando la convergenza radio-computazione in un singolo die. [1] Qualcomm Investor Relations, “Snapdragon Platform Updates,” qualcomm.com I marchi di fascia media stanno adottando MediaTek Dimensity 9400 per estendere il 5G nei mercati sensibili al prezzo. I controller LPDDR5X e UFS 4.0 all'interno di questi chip riducono la latenza e il consumo energetico, mantenendo i prezzi massimi per i consumatori. La migrazione verso core 5G autonomi promuove ulteriormente l'inferenza on-device, consolidando i requisiti di sistema eterogenei.
Rapida proliferazione dell'IoT e dell'AI-Edge
L'automazione industriale, le città intelligenti e la telemetria sanitaria implementano miliardi di endpoint in cui l'inferenza locale sostituisce i round-trip nel cloud. [2] SEMI, "Analisi del mercato dei semiconduttori", semi.org. Il fatturato dei processori Edge-AI è destinato a salire da 5 miliardi di dollari nel 2024 a 21 miliardi di dollari entro il 2029, riflettendo l'adozione di processori di visione e microcontrollori TinyML in tutto il mercato dei sistemi su chip. Jetson Orin di NVIDIA racchiude una GPU Ampere e una CPU Arm in un unico modulo che le startup di robotica apprezzano per l'efficienza a livello di watt. I sensori di glucosio indossabili e i cerotti ECG si basano su silicio a segnale misto che unisce front-end analogici con controller a basso consumo. Framework come TensorFlow Lite Micro consentono reti quantizzate su microcontrollori, ampliando i casi d'uso indirizzabili.
Passaggio dell'automotive alle architetture E/E centralizzate
I fornitori di livello 1 stanno riprogettando l'elettronica dei veicoli attorno a SoC ad alte prestazioni invece che a decine di microcontrollori, creando nuove opportunità nel mercato dei SoC system-on-a-chip. [3] McKinsey & Company, "Zonal Architecture Adoption Forecast", mckinsey.com McKinsey prevede che il 30% delle nuove auto adotterà configurazioni zonali entro il 2032, riducendo il peso dei cablaggi e consentendo aggiornamenti over-the-air sicuri. La piattaforma Ultifi di GM sfrutterà Snapdragon Ride Flex per fornire 35 volte più potenza di calcolo AI rispetto ai sistemi legacy. NVIDIA Drive Thor, previsto per il 2026 sui veicoli elettrici cinesi, fornisce 2,000 TOPS e fonde ADAS con infotainment in un unico pacchetto. La certificazione ISO 26262 per gli assemblaggi di chiplet rimane incerta, ritardando l'adozione di massa fino a dopo il 2027.
Costruzione di fabbriche regionali alimentate da sussidi
Oltre 150 miliardi di dollari di sussidi tra Stati Uniti, Europa, Giappone, Corea e India stanno finanziando nuove fabbriche volte ad alleviare la dipendenza da Taiwan e Corea. Il progetto da 40 miliardi di dollari di TSMC in Arizona avvierà la produzione a 4 nm alla fine del 2026, e il complesso Intel in Ohio porterà la capacità a 18 A nel 2025. Il Chips Act europeo da 43 miliardi di euro dà priorità alle linee pilota e ai centri di competenza per i SoC per il settore automotive. L'India ha approvato l'apertura dell'impianto di assemblaggio da 2.75 miliardi di dollari di Micron nel 2026. La carenza di manodopera e i ritardi nella fornitura di attrezzature faranno sì che l'offerta si mantenga limitata fino al 2027, sostenendo i prezzi più elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di progettazione e mascheratura <5 nm | -0.8% | Globale, più acuto in Nord America e APAC | Medio termine (2-4 anni) |
| Fragilità della catena di fornitura guidata dal controllo delle esportazioni | -1.1% | Impatto globale e concentrato su Cina e APAC | A breve termine (≤ 2 anni) |
| Limiti di densità termica nei SoC di fascia alta | -0.5% | Mercati dei data center del Nord America e dell'APAC | A lungo termine (≥ 4 anni) |
| Standard di interoperabilità dei chiplet immaturi | -0.4% | Globale, con impatto sui data center e sull'automotive | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di progettazione e mascheratura <5 nm
I tape-out inferiori a 5 nm superano ora i 500 milioni di dollari in costi di ingegneria non ricorrenti, con i soli set di maschere che costano fino a 30 milioni di dollari con la proliferazione della stratificazione EUV. Solo gli hyperscaler e i fornitori di telefoni premium possono assorbire tali costi, emarginando le aziende fabless di fascia media. ASML può spedire solo 20 strumenti EUV ad alto NA all'anno fino al 2027, creando un imbuto di apparecchiature ristretto. I ritardi di rendimento aumentano i costi dei wafer e rallentano la qualificazione automobilistica, biforcando il mercato tra zone di nodi all'avanguardia e zone di nodi maturi.
Fragilità della catena di fornitura guidata dal controllo delle esportazioni
Le successive normative statunitensi vietano agli acquirenti cinesi gli strumenti EUV e gli acceleratori di fascia alta, limitando lo SMIC a 7 nm e costringendo Huawei ad affidarsi a processi N+2. I divari di rendimento rispetto a TSMC gonfiano i costi e limitano i volumi cinesi. I fornitori globali cercano di conciliare la conformità con le esigenze di utilizzo, trasferendo la capacità produttiva su clienti nordamericani ed europei, mentre la domanda cinese rimane solida. Le restrizioni sul packaging di TSV e flip-chip limitano ulteriormente la Cina agli assemblaggi wire-bonded, riducendo le prestazioni.
Analisi del segmento
Per tipo di prodotto: Fusion Designs promuove la cattura del valore
Il silicio a segnale misto ha catturato il 30.73% del fatturato del 2025, poiché i blocchi di gestione dell'alimentazione e di fusione dei sensori sono onnipresenti negli smartphone, nei gateway industriali e nei moduli di carrozzeria delle automobili. I SoC digitali dominano l'elaborazione delle applicazioni, ma registrano una crescita più lenta con l'allungarsi dei cicli di sostituzione dei telefoni. I chip RF/connettività riacquistano slancio grazie al lancio di Wi-Fi 7 e Bluetooth 5.4. I dispositivi eterogenei o di fusione si stanno espandendo a un CAGR del 7.83% e contribuiscono più rapidamente alle dimensioni del mercato dei sistemi su chip, guidati da Graviton4 di Amazon e Drive Thor di NVIDIA, che integrano CPU con acceleratori di dominio.
Le architetture basate su chiplet di seconda generazione consentono di combinare la logica su nodi avanzati con die analogici o di I/O su processi economicamente efficienti, riducendo sia l'area che le perdite. L'EPYC 9005 di AMD utilizza chiplet di elaborazione da 3 nm attorno a un die di I/O da 4 nm, aumentando il numero di core e controllando al contempo le temperature. I controller zonali per il settore automobilistico seguono un percorso simile, collegando chiplet di microcontrollori certificati ASIL-D a cluster di elaborazione AI. Questa disaggregazione a grana fine amplierà l'adozione una volta che l'interoperabilità UCIe sarà matura, promettendo una maggiore penetrazione nel mercato dei sistemi su chip.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il settore automobilistico è il vettore di crescita principale
L'elettronica di consumo ha contribuito ancora per il 37.81% alla quota di mercato dei sistemi su chip nel 2025, ma la saturazione degli smartphone premium frena l'incremento del volume. La domanda dei data center aumenta con l'arrivo di CPU ARM personalizzate da parte degli hyperscaler per ridurre il costo totale di proprietà, e l'infrastruttura di comunicazione assorbe la crescita a una cifra media derivante dalla densificazione del 5G. Le implementazioni industriali e IoT richiedono silicio rugged con conformità allo standard IEC 61508 per garantire un controllo deterministico in ambienti difficili.
Il fatturato del settore automobilistico sta crescendo a un CAGR dell'8.03%, il più elevato tra gli utenti finali, poiché i requisiti di elettrificazione e ADAS spingono gli OEM verso veicoli software-defined. Un veicolo elettrico premium del 2026 ospiterà da cinque a sette SoC ad alte prestazioni invece di decine di microcontrollori, aumentando il contenuto medio di silicio per auto. EyeQ Ultra di Mobileye offre 176 TOPS per l'autonomia di Livello 3, e la piattaforma S32 di NXP supporta i body controller zonali previsti per i modelli Volkswagen e BMW. La continua enfasi normativa sulla sicurezza funzionale e sulle funzionalità aggiornabili tutela la domanda automobilistica a lungo termine nel mercato dei sistemi su chip.
Per nodo di processo: i nodi avanzati mantengono i prezzi premium
La classe 7/6 nm ha mantenuto il 28.62% del fatturato del 2025, bilanciando prestazioni e costi dei die per telefoni di punta e sistemi ADAS di fascia media. Le piattaforme mature a 28 nm rimangono indispensabili per la gestione dell'alimentazione e i chip per la carrozzeria dei veicoli che richiedono cicli di vita decennali. Le fonderie stanno aggiungendo capacità a 28 nm per il settore automobilistico per supportare queste esigenze.
Al contrario, i nodi a 2 nm e inferiori si espanderanno a un CAGR del 7.62%, alimentati dall'implementazione del gate-all-around N2 di TSMC nel 2026 e dal 18A di Intel nel 2025. I nanosheet gate-all-around offrono guadagni di velocità del 10-15% o riduzioni di potenza del 25% rispetto ai 3 nm, consentendo alla futura serie M di Apple di estendere la leadership single-threaded. Lo stacking tridimensionale che abbina la logica con HBM3E supporta acceleratori AI come l'MI325X di AMD, allineandosi alla richiesta di memoria ad alta larghezza di banda dei data center.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i dispositivi Edge-AI superano i segmenti legacy
Smartphone e tablet hanno comunque generato il 42.83% del valore nel 2025, ma il rallentamento delle spedizioni mantiene una crescita contenuta. La domanda di silicio per data center beneficia della migrazione dei carichi di lavoro basati sull'intelligenza artificiale dalle GPU a CPU personalizzate come Cobalt 100 di Microsoft, riducendo del 40% la potenza per i servizi web. Il consolidamento del cockpit automobilistico posiziona Snapdragon Digital Chassis in 30 case automobilistiche per i lanci del 2026.
I dispositivi Edge-AI e IoT registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.97%, grazie a fotocamere intelligenti, gateway industriali e dispositivi indossabili che eseguono l'inferenza localmente. Il Tensor G4 di Google, integrato nel Pixel 9, offre modelli generativi on-device per la fotografia e la traduzione. I robot industriali si affidano al Renesas R-Car Gen 4, che integra Ethernet in tempo reale con Arm Cortex-R52 per cicli di controllo con tempi di risposta inferiori al millisecondo. Queste tendenze garantiscono una diversificazione costante del mercato dei System on Chip, che va ben oltre gli smartphone.
Analisi geografica
L'area Asia-Pacifico ha mantenuto il 46.92% del fatturato del 2025 e si prevede che crescerà a un CAGR dell'8.08% fino al 2031, poiché Taiwan e Corea mantengono una capacità all'avanguardia e la Cina espande la produzione nazionale di chip a 7 nm nonostante i limiti alle apparecchiature. Samsung sta scalando il gate-all-around a 3 nm a Pyeongtaek, mentre il processo N+2 di SMIC raggiunge una resa del 60%, supportando il Kirin 9000S di Huawei e alcuni chip per il settore automotive. L'India si posiziona come hub di back-end; lo stabilimento Micron del Gujarat da 2.75 miliardi di dollari inizierà il servizio di assemblaggio e test nel 2026 e la fabbrica a 28 nm di Tata Electronics aprirà nel 2027.
Il Nord America ha assorbito circa il 28% del fatturato del 2025, grazie ai volumi di dispositivi Apple e ai cluster di intelligenza artificiale iperscalabile di Amazon, Microsoft e Google. Diciassette nuove fabbriche ai sensi del CHIPS Act, tra cui TSMC Arizona e Intel Ohio, incrementeranno la produzione regionale, ma la carenza di ingegneri spingerà la produzione ad alto volume oltre il 2026. L'unità di fonderia di Intel ha impegni 18A da parte di Microsoft e del Dipartimento della Difesa degli Stati Uniti in attesa della qualificazione dei nodi alla fine del 2025.
L'Europa ha generato circa il 18% del fatturato del 2025, con Germania, Francia e Paesi Bassi che ospitano fornitori di primo livello per il settore automobilistico e fabbriche di processori a segnale misto. Il Chips Act dell'UE finanzia linee pilota anziché fabbriche GAA su larga scala, rendendo la regione un centro di competenza per i chip automobilistici a 28 nm anziché per i flagship degli smartphone. STMicroelectronics e GlobalFoundries stanno espandendo congiuntamente la capacità produttiva a 28 nm in Francia e Germania nell'ambito di contratti di fornitura a lungo termine con le case automobilistiche europee.
Panorama competitivo
Il mercato dei sistemi su chip presenta una moderata concentrazione; i primi 10 fornitori detenevano circa il 60% del fatturato del 2025. Apple, Samsung System LSI e Huawei HiSilicon sfruttano l'integrazione verticale per adattare il silicio agli ecosistemi proprietari, mentre i leader del settore fabless Qualcomm, MediaTek e NVIDIA competono attraverso un'aggressiva adozione di nodi e un ampio supporto da parte degli sviluppatori. I chip M4 e A18 a 3 nm di Apple offrono prestazioni CPU di livello desktop in involucri inferiori a 20 W e rafforzano l'accoppiamento stretto tra macOS e iOS. Le royalty di Qualcomm sui modem Snapdragon generano finanziamenti per la ricerca e sviluppo, ma subiscono pressioni sugli sconti poiché gli OEM cinesi adottano i chipset MediaTek Dimensity.
I core RISC-V stanno guadagnando terreno, poiché il P870 di SiFive sfida il Cortex-A78 di Arm con un minore overhead di licenza. I SoC per data center si affidano sempre più ad approcci chiplet; l'EPYC 9005 a 192 core di AMD utilizza die di elaborazione a 3 nm attorno a un hub I/O a 4 nm connesso tramite Infinity Fabric. Il consolidamento degli standard è in ritardo e meno del 10% dei tape-out del 2025 utilizzava UCIe per i collegamenti die-to-die. La capacità di packaging CoWoS di TSMC rappresenta un collo di bottiglia per il Blackwell GB200 di NVIDIA e la fonderia sta investendo 5 miliardi di dollari per triplicare la produzione di packaging avanzato entro il 2026.
Le certificazioni normative favoriscono gli operatori storici; la ISO 26262 per il settore automobilistico e la IEC 62443 per la sicurezza informatica industriale estendono i cicli di progettazione per i nuovi arrivati. Start-up come Tenstorrent e Ayar Labs puntano a nicchie di mercato – rispettivamente core AI open source e chiplet I/O ottici – ma devono superare ostacoli pluriennali in termini di sicurezza e affidabilità prima di poter essere adottate su larga scala.
Leader del settore dei sistemi su chip (SoC)
-
Broadcom Inc.
-
Intel Corporation
-
MediaTek Inc.
-
Microchip Technology Inc.
-
NXP Semiconductors Nv
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: TSMC ha confermato che la Fab 21 dell'Arizona inizierà la produzione a 4 nm nel quarto trimestre del 2026, con il supporto di sovvenzioni del CHIPS Act per 6.6 miliardi di dollari e prestiti per 5 miliardi di dollari.
- Gennaio 2025: Qorvo ha presentato il SoC QPG6200L per hub per la casa intelligente con corrente di sospensione <1 µA e supporto tri-radio Matter, Zigbee e BLE.
- Gennaio 2025: Intel ha annunciato il completamento del controllo delle regole di progettazione 18A per i clienti esterni, con la produzione in serie prevista per il quarto trimestre del 2025.
- Dicembre 2024: Broadcom ha annunciato nel suo comunicato agli investitori un fatturato derivante dalle infrastrutture di intelligenza artificiale per l'anno fiscale 2024 pari a 12.2 miliardi di USD e ha superato la soglia di valutazione di 1 trilione di USD.
Ambito del rapporto sul mercato globale dei sistemi su chip (SoC)
Il sistema su chip si riferisce a un tipo di progettazione di circuiti integrati (IC) che combina molti o tutti gli elementi funzionali di alto livello di un dispositivo elettronico su un singolo chip invece di utilizzare componenti separati montati su una scheda madre, come avviene in progettazione elettronica tradizionale. I componenti che un SoC generalmente cerca di incorporare al suo interno includono, tra le altre cose, un'unità di elaborazione centrale, porte di input e output, memoria interna e blocchi di input e output analogici.
Il rapporto sul mercato dei sistemi su chip è segmentato per tipo di prodotto (SoC digitale, SoC analogico, SoC a segnale misto, SoC RF/connettività, SoC eterogeneo/fusione), settore dell'utente finale (elettronica di consumo, infrastrutture di comunicazione, automotive, informatica e data center, industriale e IoT, dispositivi sanitari e medici), nodo di processo (≥28 nm, 16/14 nm, 10/8 nm, 7/6 nm, 5/4/3 nm, 2 nm e inferiori/3-DIC), applicazione (smartphone e tablet, dispositivi Edge-AI e IoT, server e data center, ADAS/infotainment per autoveicoli, automazione industriale, dispositivi indossabili e smart home) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| SoC digitale |
| SoC analogico |
| SoC a segnale misto |
| SoC RF/Connettività |
| SoC eterogeneo/a fusione |
| Elettronica di consumo |
| Infrastruttura di comunicazione |
| Automotive |
| Centro elaborazione dati e data center |
| Industriale e IoT |
| Sanità e dispositivi medici |
| ≥28 nm |
| 16/14nm |
| 10/8nm |
| 7/6nm |
| 5/4/3 miglia |
| 2 nm e inferiori / 3-DIC |
| Smartphone e tablet |
| Dispositivi Edge-AI e IoT |
| Server e data center |
| ADAS/Infotainment per autoveicoli |
| Automazione Industriale |
| Dispositivi indossabili e casa intelligente |
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| Taiwan | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di prodotto | SoC digitale | |
| SoC analogico | ||
| SoC a segnale misto | ||
| SoC RF/Connettività | ||
| SoC eterogeneo/a fusione | ||
| Per settore degli utenti finali | Elettronica di consumo | |
| Infrastruttura di comunicazione | ||
| Automotive | ||
| Centro elaborazione dati e data center | ||
| Industriale e IoT | ||
| Sanità e dispositivi medici | ||
| Per nodo di processo | ≥28 nm | |
| 16/14nm | ||
| 10/8nm | ||
| 7/6nm | ||
| 5/4/3 miglia | ||
| 2 nm e inferiori / 3-DIC | ||
| Per Applicazione | Smartphone e tablet | |
| Dispositivi Edge-AI e IoT | ||
| Server e data center | ||
| ADAS/Infotainment per autoveicoli | ||
| Automazione Industriale | ||
| Dispositivi indossabili e casa intelligente | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| Taiwan | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali ricavi hanno registrato i fornitori di sistemi su chip nel 2025?
Le vendite hanno raggiunto i 160.83 miliardi di dollari.
Quanto potrebbero aumentare i ricavi totali entro il 2031?
Le previsioni indicano 249.19 miliardi di dollari, il che implica un CAGR del 7.46% tra il 2026 e il 2031.
Quale regione geografica dovrebbe registrare la crescita più rapida?
La regione Asia-Pacifico mostra una previsione di CAGR dell'8.08%, con l'aumento della nuova capacità produttiva a Taiwan, Corea e Cina.
Quale segmento di utilizzo finale si sta espandendo più rapidamente?
L'elettronica per l'automotive è in testa con un CAGR dell'8.03%, poiché i controller di dominio centralizzati sostituiscono decine di moduli legacy.
Quale nodo di processo cattura il maggiore rialzo a breve termine?
Si prevede che la classe da 2 nm e inferiore crescerà a un CAGR del 7.62% una volta che le tecnologie gate-all-around raggiungeranno il volume nel 2026.
Perché i dispositivi eterogenei o a fusione attraggono investimenti?
I progetti di fusione basati su chiplet crescono a un CAGR del 7.83% perché abbinano CPU ad acceleratori di dominio per l'intelligenza artificiale e il networking, ottimizzando al contempo costi e prestazioni termiche.


