

Dimensioni e quota del mercato della gomma sintetica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
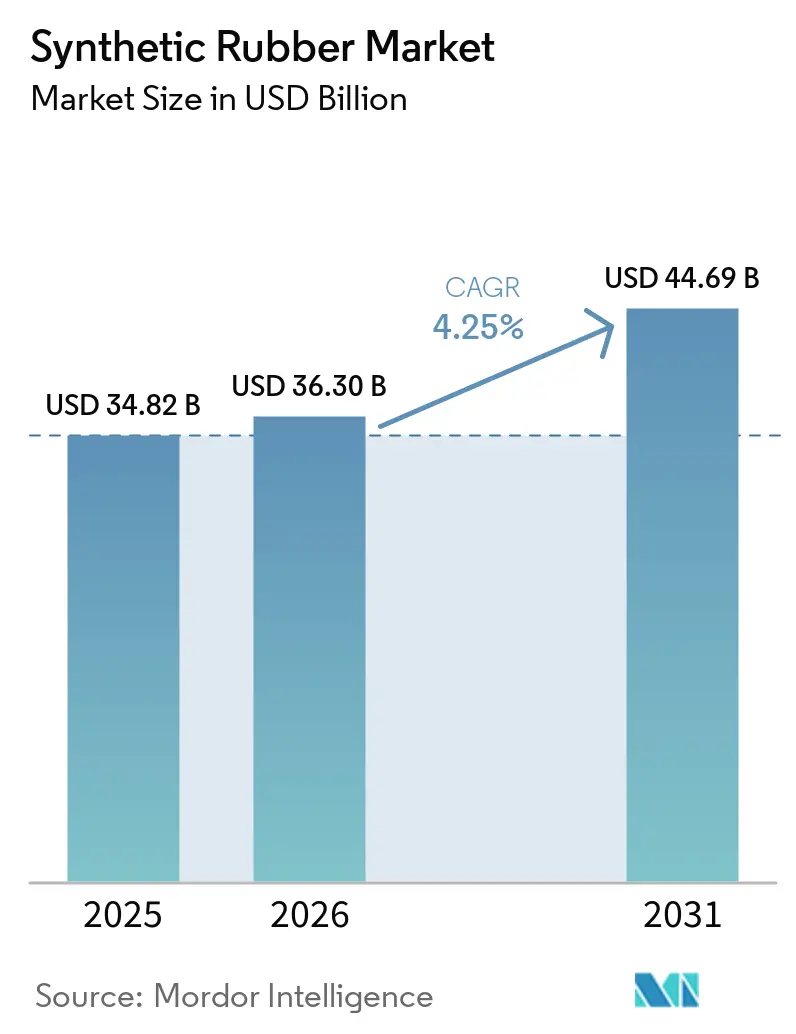
| Dimensione del mercato (2026) | 36.30 miliardo di dollari |
| Dimensione del mercato (2031) | 44.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gomma sintetica di Mordor Intelligence
Si prevede che il mercato della gomma sintetica raggiungerà i 34.82 miliardi di dollari nel 2025, i 36.30 miliardi di dollari nel 2026 e i 44.69 miliardi di dollari entro il 2031, con un CAGR del 4.25% dal 2026 al 2031. La crescente domanda di pneumatici per veicoli elettrici (EV), guarnizioni industriali per impianti di energia rinnovabile e iniziative per materie prime di origine biologica sostengono questa espansione del mercato della gomma sintetica. I produttori in grado di fornire SBR polimerizzato in soluzione (S-SBR) con estremità di catena funzionalizzate che si legano a cariche di silice ora si aggiudicano contratti a lungo termine per i veicoli elettrici, mentre l'integrazione verticale nel butadiene mantiene sotto controllo la volatilità dei costi di input. L'area Asia-Pacifico rimane l'ancora di volume del mercato della gomma sintetica, tuttavia gli impianti pilota del Nord America per la conversione da etanolo a butadiene e bioisoprene rappresentano una copertura strategica rispetto alle materie prime derivate dal greggio. La pressione normativa sui PFAS nei fluoroelastomeri e la loro sostituzione con poliuretani termoplastici (TPU) nelle guarnizioni non critiche frenano la crescita complessiva, ma accelerano anche l'innovazione verso gradi più ecologici e riciclabili di polimeri di gomma sintetica.
Punti chiave del rapporto
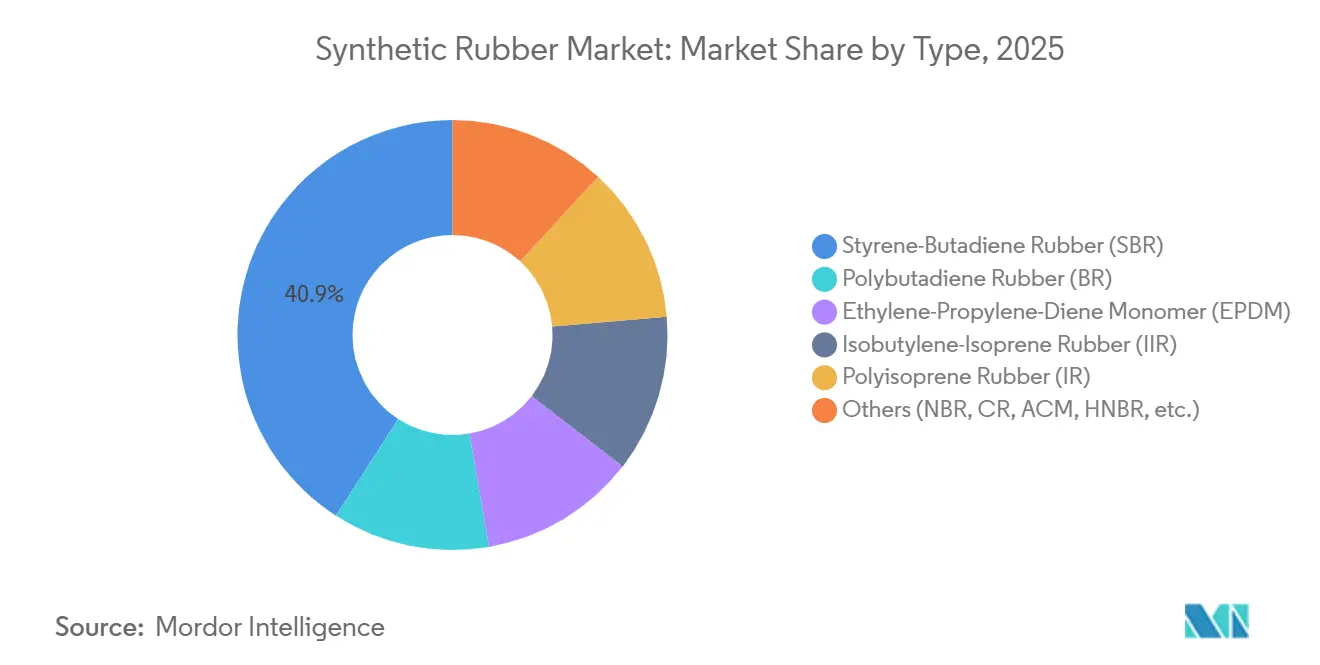
- Per tipologia, la gomma stirene-butadiene ha conquistato il 40.89% della quota di mercato della gomma sintetica nel 2025, mentre si prevede che l'EPDM registrerà il CAGR più rapido, pari al 5.81%, fino al 2031.
- In base al processo di produzione, la polimerizzazione in emulsione ha rappresentato il 61.67% del mercato della gomma sintetica nel 2025; si prevede che la polimerizzazione in soluzione crescerà a un CAGR del 5.66% fino al 2031.
- In base alla materia prima, nel 2025 il butadiene ha rappresentato il 50.85% del fatturato del mercato della gomma sintetica, mentre si prevede che l'isoprene di origine biologica e altri registreranno il CAGR più rapido, pari all'8.49%, entro il 2031.
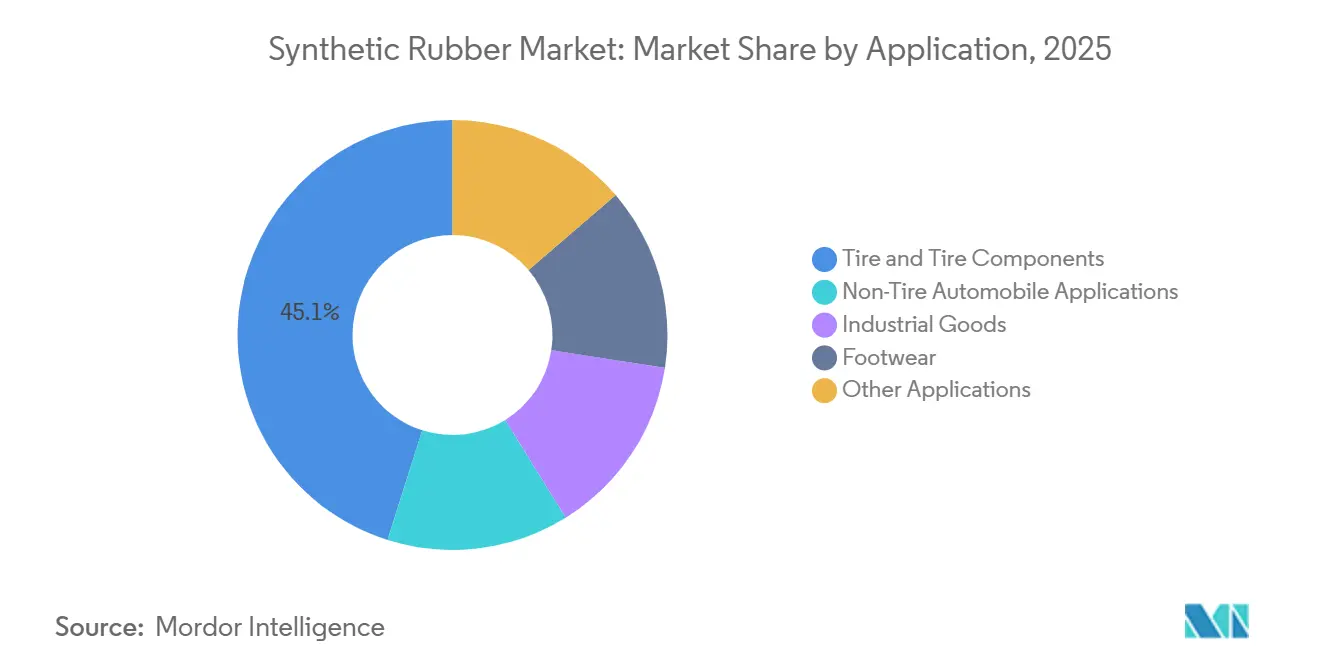
- Per applicazione, nel 2025 gli pneumatici e i componenti per pneumatici rappresentavano il 45.12% del mercato della gomma sintetica, mentre i beni industriali sono destinati a crescere a un CAGR del 4.58% tra il 2026 e il 2031.
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 57.89% nel 2025 ed è sulla buona strada per raggiungere il CAGR più alto, pari al 4.46%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gomma sintetica
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di pneumatici ad alte prestazioni da parte dei produttori OEM di veicoli elettrici | + 0.9% | Globale, con concentrazione in Cina, Nord America, Europa | Medio termine (2-4 anni) |
| Crescita dei prodotti industriali in gomma per impianti di energia rinnovabile | + 0.6% | Globale, guidato da Europa, Nord America e APAC costiera | A lungo termine (≥ 4 anni) |
| Progressi nelle applicazioni mediche e sanitarie | + 0.4% | Nord America, Europa, India | Medio termine (2-4 anni) |
| Passaggio ai monomeri di origine biologica in Nord America | + 0.5% | Nord America, con attività pilota in Europa | A lungo termine (≥ 4 anni) |
| L'espansione dell'infrastruttura 5G aumenta il consumo di guarnizioni in EPDM | + 0.3% | Nucleo APAC, ricadute su MEA | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di pneumatici ad alte prestazioni da parte dei produttori di veicoli elettrici
La coppia e la massa della batteria dei veicoli elettrici aumentano l'usura del battistrada del 20-30%, spingendo gli OEM verso formulazioni S-SBR che si legano ai riempitivi di silice e riducono la resistenza al rotolamento fino al 20%. I contratti di fornitura di Tesla per il 2024 e la compoundazione interna di BYD per il 2025 spingono i produttori a modernizzare i reattori a soluzione continua nonostante gli investimenti in conto capitale di 50-80 milioni di dollari. I fornitori di primo livello senza gradi funzionalizzati rischiano perdite contrattuali, poiché le vendite di veicoli elettrici si avvicinano al 20% del volume globale di veicoli leggeri nel 2027. I vantaggi aerodinamici derivanti da fianchi più sottili collegano ulteriormente la chimica degli pneumatici all'autonomia del veicolo, consolidando il mercato della gomma sintetica come leva strategica per le case automobilistiche.
Crescita dei prodotti industriali in gomma per gli impianti di energia rinnovabile
Le navicelle delle turbine eoliche operano a temperature comprese tra -40 °C e +60 °C, richiedendo guarnizioni in EPDM con una resistenza all'ozono superiore ai limiti della gomma naturale . Il lancio, previsto per il 2025, di NORDEL REN EPDM di Dow, con il 50% di bio-carbonio, ha ottenuto le approvazioni di Vestas e Siemens Gamesa, mentre i nastri trasportatori per le miniere di litio richiedono gradi di nitrile resistenti alla salamoia e alle temperature sotto zero. Queste nicchie di mercato ad alto valore aggiunto sono alla base della previsione di crescita annua composta (CAGR) del 4.58% per i prodotti industriali nel mercato della gomma sintetica.
Progressi nelle applicazioni mediche e sanitarie
I tappi bromobutilici e clorobutilici soddisfano i requisiti USP <381> per gli estraibili e i cicli ripetuti in autoclave, prolungando la durata di conservazione dei vaccini a mRNA. La guida FDA del 2024 sulle proteine del lattice ha accelerato l'adozione dei guanti in poliisoprene, spingendo Apcotex ad aumentare la capacità nel 2025 [1] US Food and Drug Administration, “Medical Glove Guidance,” fda.gov . Gli elastomeri di grado medicale ottengono premi del 30-50% ma richiedono la polimerizzazione in camera bianca, creando una nicchia specializzata nel mercato della gomma sintetica.
Passaggio ai monomeri di origine biologica in Nord America
La sovvenzione di 5 milioni di dollari del Dipartimento dell'Energia statunitense (DOE) di Bridgestone finanzia un impianto dimostrativo nel Tennessee che converte l'etanolo in butadiene a 10 ktpa, con l'obiettivo di avviarlo nel 2027 [2] Bridgestone Corp., “DOE Grant for Bio-Butadiene Demo Plant,” bridgestone.com . Goodyear e Visolis perseguono il bio-isoprene dalla bagassa di canna da zucchero, mitigando le fluttuazioni delle materie prime legate al petrolio che hanno fatto passare il butadiene asiatico da 900 t a 1,500 t tra il 2024 e il 2025. Sebbene i bio-monomeri forniranno circa il 5% del volume entro il 2031, il loro valore di marchio giustifica la continua ricerca e sviluppo in tutto il mercato della gomma sintetica.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime del butadiene | -0.7% | Globale, più acuto nei mercati di importazione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sostituzione con poliuretani ad alte prestazioni in guarnizioni e guarnizioni | -0.4% | Nord America, Europa, con adozione in espansione nell'APAC | Medio termine (2-4 anni) |
| Pressione normativa legata ai PFAS sulle miscele di fluoroelastomeri | -0.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime di butadiene
Il butadiene spot in Asia è aumentato del 67% tra il 2024 e il 2025 a causa delle interruzioni degli impianti di cracker, riducendo i margini di profitto dell'emulsione-SBR quando i produttori di pneumatici hanno resistito agli aumenti di prezzo. Gli impianti di grado soluzione hanno dovuto affrontare premi di purezza di 100-150 tonnellate di dollari, erodendo il loro vantaggio di costo. L'integrazione verticale di Saudi Aramco e SABIC garantisce flussi captive, ma i produttori indipendenti in India rimangono esposti, costringendo a un aumento delle scorte che mette a dura prova il capitale circolante.
Sostituzione con poliuretani ad alte prestazioni in guarnizioni e guarnizioni
Le guarnizioni per porte in TPU detengono ora una quota del 15-20% grazie alla minore deformazione permanente (compression set) e alla riciclabilità, in linea con i requisiti europei di economia circolare. I produttori di sistemi HVAC in Nord America sono passati ai poliuretani schiumati in opera nel 2025, riducendo i tempi di assemblaggio del 30%. Mentre le zone ad alta temperatura si affidano ancora a FKM o HNBR, i fornitori del mercato della gomma sintetica si stanno affrettando a puntare sui composti in EPDM prevulcanizzati per difendere la propria quota.
Analisi del segmento
Per tipo: SBR di livello soluzione migliora le specifiche degli pneumatici per veicoli elettrici
La gomma stirene-butadiene ha dominato il 40.89% della quota di mercato della gomma sintetica nel 2025, beneficiando dei vantaggi in termini di costi degli pneumatici di ricambio. Si prevede che il monomero di etilene-propilene-diene (EPDM) registrerà il CAGR più rapido, pari al 5.81%, con la proliferazione di interventi di ammodernamento delle coperture e di miglioramenti NVH. Le miscele di polibutadiene migliorano la flessibilità degli pneumatici invernali, mentre il butile mantiene un prezzo elevato nei tappi farmaceutici. Si prevede che le dimensioni del mercato della gomma sintetica attribuite all'EPDM cresceranno significativamente entro il 2031, riflettendo il suo versatile profilo di resistenza agli agenti atmosferici. I gradi Solution-SBR dominano gli pneumatici ad altissime prestazioni, con l'aumento dell'adozione dei veicoli elettrici, favorito dagli investimenti di LG Chem e Kumho Petrochemical.
Il retrofit dei reattori continui costa dai 50 agli 80 milioni di dollari per linea da 100 kt, favorendo gli operatori storici con accesso a finanziamenti a basso costo. Il Keltan ECO EPDM di ARLANXEO, lanciato nel 2025, incorpora il 70% di biocarbone e aiuta gli OEM del settore automobilistico a ridurre le emissioni di Scope 3. Il nitrile speciale e il cloroprene rimangono apprezzati nelle guarnizioni per giacimenti petroliferi e nelle guaine ignifughe per cavi, ottenendo premi di prezzo nonostante i volumi modesti. Con il superamento della soglia del 20% delle vendite di veicoli elettrici nel 2027, il mix di tipologie si orienterà verso l'SBR di grado soluzione, inasprendo le dinamiche competitive all'interno del mercato della gomma sintetica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di produzione: le linee continue riducono i costi energetici
La polimerizzazione in emulsione ha rappresentato il 61.67% della capacità nel 2025, ma i processi in soluzione cresceranno a un CAGR del 5.66% grazie a un controllo più rigoroso del peso molecolare e all'efficienza del ciclo del solvente. L'espansione di LG Chem a Yeosu aggiunge il dosaggio automatizzato per l'uniformità della viscosità, riducendo la varianza del 40%. La tecnologia in fase gassosa continua rimane limitata al polibutadiene speciale ad alto cis, ma riduce l'intensità energetica al di sotto di 2.5 GJ t, superando i vecchi reattori batch.
Le unità di emulsione in batch costruite prima del 2010 consumano il 20-30% di vapore in più e generano effluenti di lattice ad alto COD, spingendo gli operatori verso costosi retrofit delle acque reflue. Il progetto SBR da 40 kt di Kumho Petrochemical, previsto per il 2027, mira alla domanda nordamericana di pneumatici per veicoli elettrici esenti da dazi antidumping. Il cambiamento del mix di processo sottolinea le pressioni sulla sostenibilità che stanno plasmando il mercato della gomma sintetica.
Per materia prima: le materie prime biologiche richiedono premi verdi
Per materia prima, il butadiene rappresentava il 50.85% del mercato della gomma sintetica nel 2025, con un approvvigionamento concentrato in Asia e Medio Oriente. Il bioisoprene e altri monomeri speciali registreranno il CAGR più rapido, pari all'8.49%, poiché i dimostratori di Bridgestone e Michelin convalidano l'economia delle energie rinnovabili al di sopra degli 85 barili di greggio a $ 85. Le dimensioni del mercato della gomma sintetica legata alle materie prime biologiche sono oggi ridotte, ma prevedono premi del 10-20%, sempre più accettati da flotte e acquirenti di prodotti medicali.
I costi dello stirene seguono quelli del benzene, comprimendo i margini degli SBR quando il greggio diminuisce più lentamente della domanda di polimeri. L'EPDM a base di etilene e propilene beneficia del surplus di origine da scisto in Nord America, sostenendo la competitività in termini di costi. Monomeri speciali come acrilonitrile e cloroprene costituiscono volumi di nicchia, ma hanno un valore elevato nei tubi flessibili resistenti all'olio e nei cavi ignifughi, rafforzando il fabbisogno di materie prime diversificate nel mercato della gomma sintetica.
Per applicazione: i beni industriali superano la sostituzione degli pneumatici
Pneumatici e componenti per pneumatici hanno rappresentato il 45.12% del fatturato di mercato nel 2025, ma si prevede che i beni industriali cresceranno a un CAGR del 4.58%, il più rapido tra gli usi finali. Nastri trasportatori per l'estrazione del litio, guarnizioni in EPDM per turbine eoliche e smorzatori di vibrazioni per data center alimentano questa sovraperformance. La domanda di pneumatici OEM rimane ciclica con la produzione di veicoli, mentre i beni industriali seguono l'utilizzo delle attrezzature, offrendo flussi di fatturato più stabili.
Le calzature mantengono volumi sensibili ai costi in Asia, mentre i componenti automobilistici non destinati agli pneumatici, come i supporti motore, devono far fronte alla sostituzione del TPU nelle zone a basse temperature. Lo stabilimento Apollo Tyres in Andhra Pradesh illustra l'integrazione a ritroso che riduce i tempi di consegna e il rischio valutario. L'espansione degli pneumatici radiali di MRF nel 2025 evidenzia un maggiore carico di gomma sintetica per unità, incrementando la domanda assoluta nonostante la stabilità della quota di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della gomma sintetica nella regione Asia-Pacifico
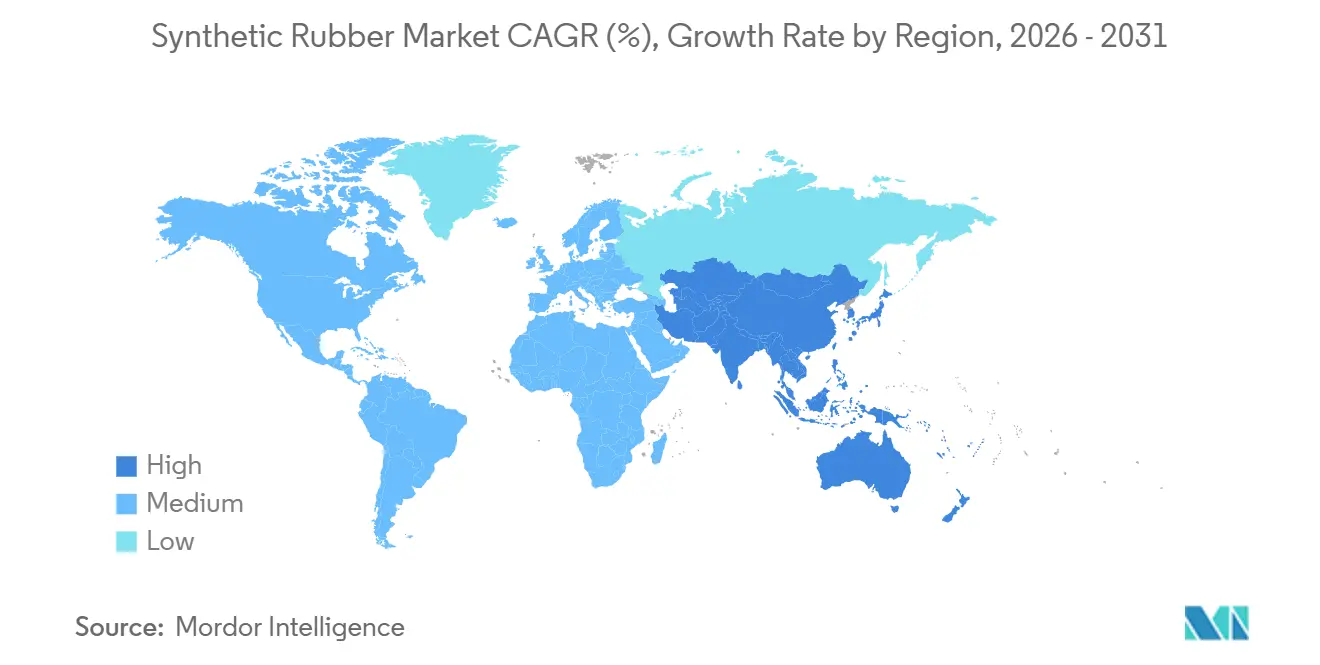
L'area Asia-Pacifico ha rappresentato il 57.89% del fatturato del mercato della gomma sintetica nel 2025 e si prevede che aumenterà a un CAGR del 4.46% fino al 2031. Le linee di pneumatici radiali dell'India e il boom dei veicoli elettrici della Cina compensano la pressione sui margini dovuta ai picchi del butadiene oltre i 1,400 dollari a tonnellata. I paesi dell'ASEAN ottengono investimenti diretti esteri come hub esenti da dazi verso Australia e Giappone, diversificando l'offerta regionale.
Mercato nordamericano della gomma sintetica
La domanda di gomma sintetica in Nord America è trainata dal reshoring dell'USMCA e dai progetti pilota di biomonomeri finanziati dal DOE. La demo di Bridgestone sulla conversione da etanolo a butadiene e l'accordo con Goodyear per Visolis posizionano la regione all'avanguardia nella commercializzazione di materie prime rinnovabili.
Mercato della gomma sintetica in EMEA, Sud America e APAC
L'Europa rappresenta una domanda significativa, ma deve far fronte alle normative REACH sulle microplastiche e al controllo dei PFAS, spingendo i formulatori verso prodotti chimici non fluorurati. Tuttavia, il vecchio parco coperture del continente spinge i retrofit in EPDM a margini interessanti. Il Medio Oriente si integra a valle attraverso gli asset di gomma sintetica di Saudi Aramco e il complesso Fujian di SABIC, puntando alle esportazioni in Asia ed Europa. La domanda di gomma sintetica del Sud America si concentra nel segmento degli pneumatici di ricambio in Brasile, mentre la nascente industria di assemblaggio in Nigeria promette una domanda incrementale dopo il 2027.
Panorama normativo
Negli Stati Uniti, l'attenzione normativa sui monomeri chiave e sugli standard di emissione sta influenzando le priorità di conformità per i produttori di gomma sintetica e la successiva produzione di pneumatici. Nel gennaio 2026, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha pubblicato la valutazione finale del rischio per l'1,3-butadiene ai sensi del TSCA, identificando rischi irragionevoli per la salute umana in determinate condizioni d'uso. Ciò sottolinea l'importanza dei controlli dell'esposizione e fa avanzare il processo TSCA verso la successiva regolamentazione della gestione del rischio, che potrebbe avere un impatto sulle filiere di approvvigionamento degli elastomeri a base di C4.
Per gli impianti di produzione di pneumatici a valle, il quadro normativo federale in materia di emissioni tossiche nell'aria è cambiato nel periodo 2025-2026 a seguito dell'intervento del Congressional Review Act sul NESHAP (National Environmental Standards for Safety Assessment) del 2024 per la produzione di pneumatici. Una risoluzione congiunta è stata promulgata nel maggio 2025, disapprovando la normativa del 2024, e nel giugno 2026 l'EPA (Environmental Protection Agency) ha emesso una norma definitiva che la abroga, ripristinando di fatto i requisiti sulle emissioni per la produzione di pneumatici agli standard precedenti del 2020. Gli impianti rimangono comunque soggetti ai programmi federali e statali vigenti in materia di qualità dell'aria.
Analisi della catena del valore
La catena del valore della gomma sintetica inizia con materie prime idrocarburiche (dal petrolio greggio alla nafta e ai liquidi del gas naturale) e flussi di cracking a vapore o di raffinazione che generano C4, in particolare butadiene, e aromatici come il benzene e lo stirene. I monomeri passano poi attraverso processi di purificazione e polimerizzazione per ottenere balle di elastomero o lattice (E-SBR, S-SBR, BR, EPDM, NBR, IIR e gradi speciali). La compounding per ottenere pneumatici, cinture, tubi flessibili, guarnizioni, calzature o adesivi finiti si colloca in gran parte a valle della definizione del mercato, con il prodotto distribuito tramite commercianti/distributori e vendite dirette ai produttori di pneumatici e ai trasformatori di articoli industriali in gomma.
Un collo di bottiglia fondamentale rimane a monte, nella disponibilità dei monomeri e nella logistica, dove la volatilità dei prezzi e dei tassi di utilizzo si trasmette rapidamente ai margini dei polimeri. Tra marzo e aprile 2026, la scarsità di materie prime e le interruzioni logistiche hanno contribuito a segnali di prezzo record legati alla gomma sintetica in Cina, con i futures della gomma butadiene che hanno raggiunto i 17,720 yuan per tonnellata e segnalazioni di tassi di utilizzo degli impianti in calo verso il 50% a causa della carenza di materie prime. Ciò evidenzia il potere contrattuale degli impianti integrati di cracking/raffinazione e il valore di strategie diversificate di approvvigionamento e gestione delle scorte. Il coordinamento del settore e gli sforzi di trasparenza, come la pubblicazione da parte dell'IISRP delle sue Statistiche mondiali sulla gomma 2026, supportano inoltre il benchmarking della capacità, delle espansioni pianificate e degli equilibri di offerta regionali per le decisioni di approvvigionamento e investimento.
Panorama competitivo
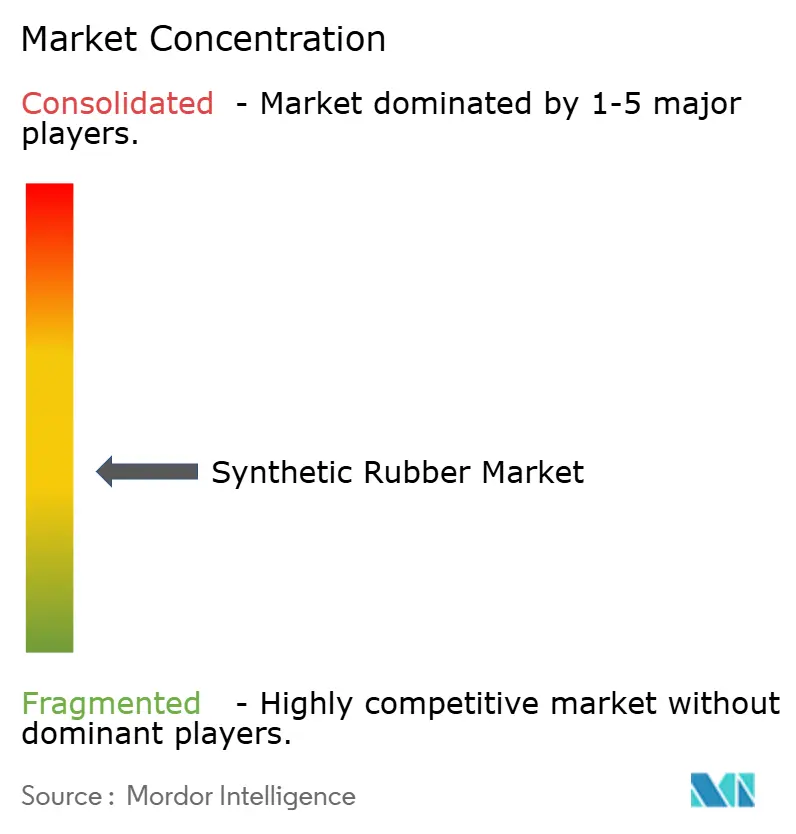
Il mercato della gomma sintetica è moderatamente frammentato. Sinopec sfrutta l'integrazione delle raffinerie per mantenere la leadership di costo in Asia, mentre i produttori occidentali si concentrano su segmenti specializzati ad alto margine. I produttori asiatici stanno aumentando la capacità produttiva, in particolare nelle province cinesi di Guangdong e Liaoning, per soddisfare la crescente domanda interna dei settori dei veicoli elettrici e delle infrastrutture. I concorrenti occidentali stanno ottimizzando i portafogli attraverso dismissioni e acquisizioni mirate nei settori sanitario e aerospaziale. Le start-up focalizzate sull'isoprene fermentato e sul butadiene sintetizzato biologicamente stanno attraendo capitali di rischio, intensificando la concorrenza per gli operatori petrolchimici affermati.
Leader del settore della gomma sintetica
Società petrolchimica cinese
Arlanxeo
Kumho Petrolchimico
Sinto
LG Chem
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ARLANXEO e Covestro hanno promosso una produzione di gomma più sostenibile ampliando l'utilizzo di materie prime certificate ISCC PLUS. ARLANXEO ha infatti annunciato che, a partire da gennaio 2026, la sua produzione di gomma cloroprenica utilizza cloro certificato ISCC PLUS. Questa iniziativa risponde alle esigenze dei clienti in termini di riduzione dell'impatto ambientale dei prodotti elastomerici speciali e rafforza il posizionamento per le applicazioni in cui i criteri di selezione degli acquisti includono credenziali di bilancio di massa certificate.
- Dicembre 2025: Synthos ha firmato un accordo con ORLEN SA per la vendita del 100% delle azioni di S54, la società che sta costruendo un impianto di estrazione di butadiene a Plock, per circa 692 milioni di PLN. La transazione ridefinisce l'esposizione all'integrazione a monte attorno a una materia prima C4 fondamentale e segnala scelte di portafoglio che possono influenzare la disponibilità regionale del monomero e i contratti di fornitura a lungo termine.
- Maggio 2025: ARLANXEO e TSRC hanno inaugurato un impianto di produzione di NBR (NiB) ampliato e trasferito a Nantong, nella provincia di Jiangsu, in Cina, progettato per una capacità produttiva di 40,000 tonnellate all'anno. La maggiore capacità produttiva di NBR supporta i centri di domanda industriali e automobilistici in Asia e migliora i tempi di consegna per i trasformatori a valle che si riforniscono di elastomeri resistenti agli oli.
Ambito e metodologia
La gomma sintetica è una gomma artificiale prodotta combinando minerali e olio nelle piante. Il tipo di gomma sintetica più comunemente usato è la gomma stirene-butadiene (SBR), che viene creata copolimerizzando stirene e 1,3-butadiene.
Il mercato della gomma sintetica è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è segmentato in gomma stirene-butadiene, gomma etilene propilene diene, gomma poliisoprene, gomma polibutadiene, gomma isobutilene isoprene e altri tipi. Per applicazione, il mercato è segmentato in pneumatici e componenti per pneumatici, applicazioni automobilistiche non pneumatiche, calzature, prodotti industriali e altre applicazioni (beni di consumo, ecc.). Il rapporto copre anche le dimensioni del mercato e le previsioni in 27 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base ai ricavi (USD).
| Gomma stirene-butadiene (SBR) |
| Gomma polibutadienica (BR) |
| Monomero di etilene-propilene-diene (EPDM) |
| Gomma isobutilene-isoprene (IIR) |
| Gomma di poliisoprene (IR) |
| Altri (NBR, CR, ACM, HNBR, ecc.) |
| Polimerizzazione in emulsione (E-SBR) |
| Polimerizzazione in soluzione (S-SBR) |
| Polimerizzazione continua avanzata |
| butadiene |
| isoprene |
| Styrene |
| Etilene e propilene |
| Altri monomeri speciali (ACN, cloroprene) |
| Pneumatici e componenti per pneumatici |
| Applicazioni automobilistiche non-pneumatici |
| Beni industriali |
| Calzature |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Vietnam | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Nordici | |
| Turchia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Gomma stirene-butadiene (SBR) | |
| Gomma polibutadienica (BR) | ||
| Monomero di etilene-propilene-diene (EPDM) | ||
| Gomma isobutilene-isoprene (IIR) | ||
| Gomma di poliisoprene (IR) | ||
| Altri (NBR, CR, ACM, HNBR, ecc.) | ||
| Per processo di produzione | Polimerizzazione in emulsione (E-SBR) | |
| Polimerizzazione in soluzione (S-SBR) | ||
| Polimerizzazione continua avanzata | ||
| Per materia prima | butadiene | |
| isoprene | ||
| Styrene | ||
| Etilene e propilene | ||
| Altri monomeri speciali (ACN, cloroprene) | ||
| Per Applicazione | Pneumatici e componenti per pneumatici | |
| Applicazioni automobilistiche non-pneumatici | ||
| Beni industriali | ||
| Calzature | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Vietnam | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Nordici | ||
| Turchia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore globale del mercato della gomma sintetica?
Si stima che nel 2026 il mercato della gomma sintetica raggiungerà i 36.30 miliardi di dollari.
Quanto velocemente si prevede che crescerà la domanda di gomma sintetica?
Si prevede che tra il 2026 e il 2031 il mercato registrerà un CAGR del 4.25%, raggiungendo i 44.69 miliardi di dollari entro il 2031.
Quale tipo di polimero crescerà più velocemente?
Si prevede che l'EPDM crescerà a un CAGR del 5.81% entro il 2031 grazie ai miglioramenti apportati alle coperture e alle guarnizioni per autoveicoli.
In quale regione si consuma maggiormente la gomma sintetica?
L'area Asia-Pacifico ha detenuto il 57.89% della quota di fatturato del 2025 e rimane il consumatore regionale più grande e in più rapida crescita.
In che modo i veicoli elettrici influenzano la domanda di gomma per pneumatici?
Gli obiettivi di coppia ed efficienza dei veicoli elettrici spingono gli OEM verso la soluzione SBR con legame di silice, stimolando nuovi investimenti in capacità.
Le materie prime di origine biologica sono commercialmente valide per la gomma sintetica?
Sono operativi impianti pilota per la conversione dell'etanolo in butadiene e bioisoprene e si prevede che la commercializzazione avverrà non appena il prezzo del greggio si manterrà sopra gli 85 dollari al barile.


