

Dimensioni e quota del mercato dei polimeri di lattice sintetico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
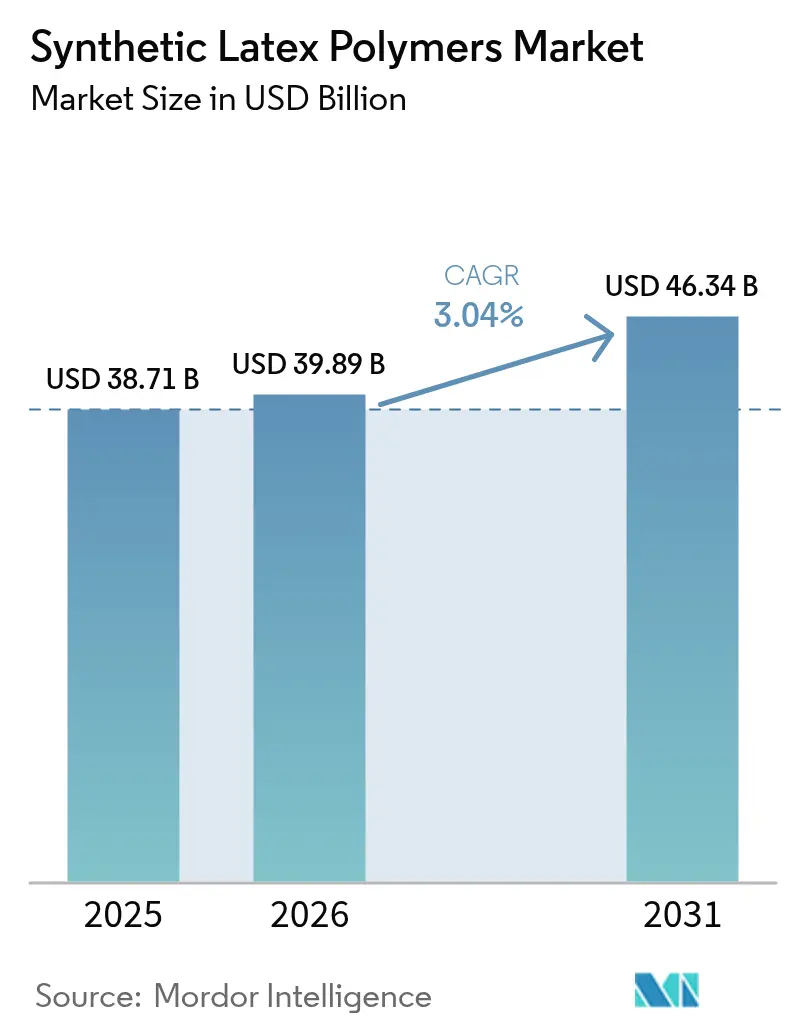
| Dimensione del mercato (2026) | 39.89 miliardo di dollari |
| Dimensione del mercato (2031) | 46.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.04% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
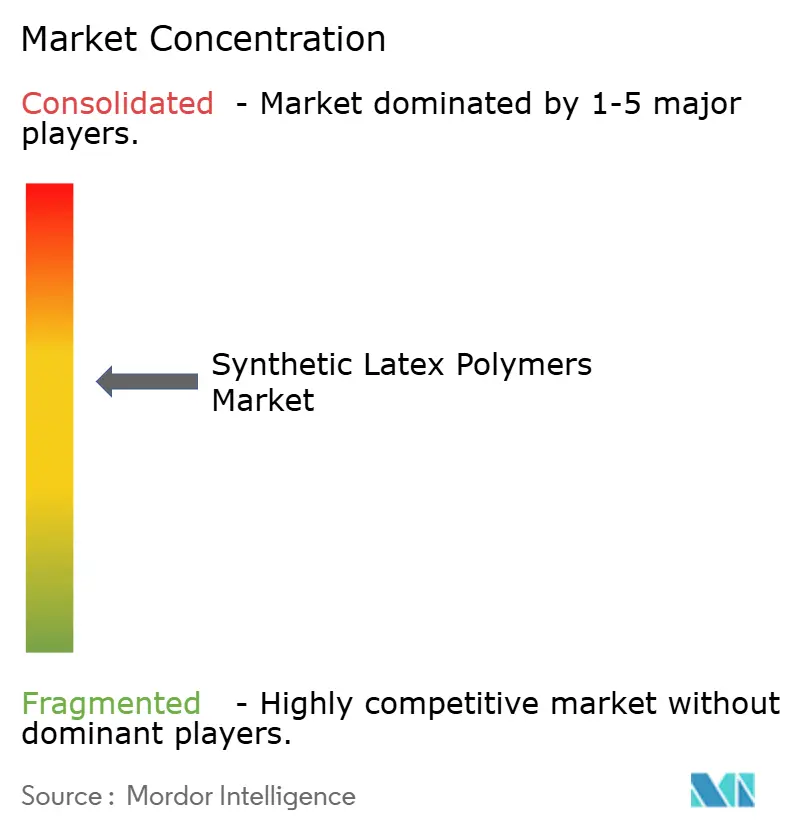
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei polimeri di lattice sintetico di Mordor Intelligence
Si stima che il mercato dei polimeri di lattice sintetico raggiungerà i 39.89 miliardi di dollari nel 2026, in crescita rispetto ai 38.71 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 46.34 miliardi di dollari, con un CAGR del 3.04% nel periodo 2026-2031. Questa crescita è sostenuta da un mix di obblighi normativi e riformulazioni orientate alle prestazioni, con gli utenti finali che si orientano verso sistemi a base d'acqua in linea con i limiti dei composti organici volatili e gli obiettivi di sostenibilità emergenti. I programmi di costruzione nelle economie emergenti, la crescente domanda di rivestimenti architettonici a basso contenuto di COV e l'incremento dell'utilizzo in ambito medico continuano a far crescere i volumi, nonostante alcune applicazioni mature, come il supporto per moquette, si siano stabilizzate in Nord America e in Europa. L'intensità competitiva si concentra ora su materie prime sostenibili, credenziali di economia circolare e sicurezza dell'approvvigionamento, con gli operatori globali che puntano su prodotti chimici di origine biologica e sulla modernizzazione degli impianti per salvaguardare i margini. Allo stesso tempo, i campioni regionali sfruttano le materie prime integrate e la vicinanza al cliente per difendere la quota di mercato nei segmenti sensibili al prezzo, preservando un panorama competitivo dinamico ma sempre più orientato alla conformità.
Punti chiave del rapporto
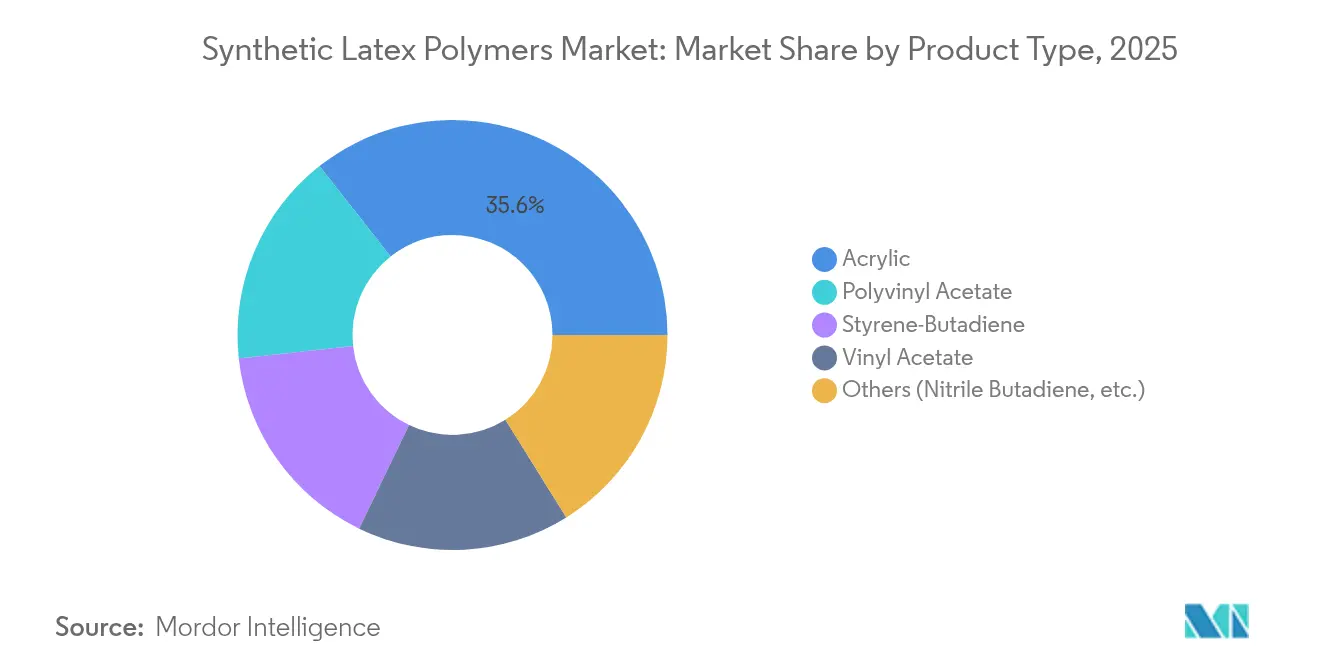
- In base al tipo di polimero, nel 35.62 gli acrilici hanno conquistato il 2025% della quota di mercato dei polimeri di lattice sintetico; si prevede che lo stesso gruppo di polimeri registrerà un CAGR del 3.42% entro il 2031.
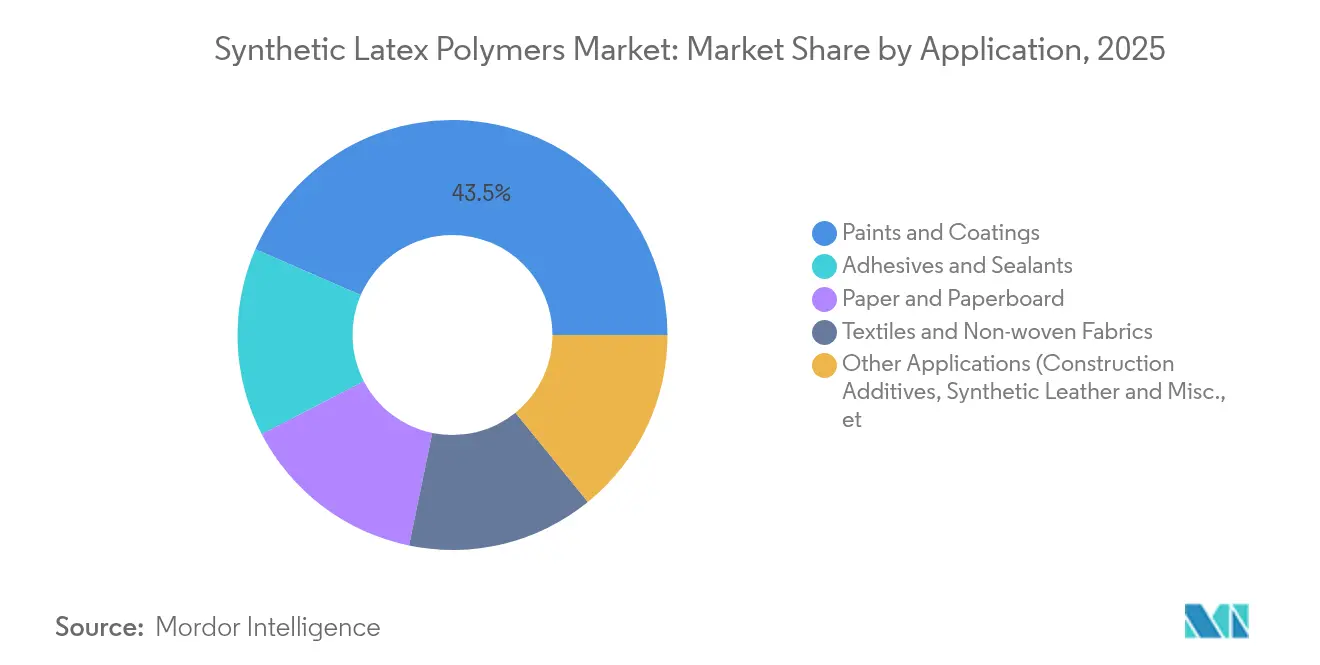
- Per applicazione, il segmento delle applicazioni di vernici e rivestimenti ha rappresentato una quota significativa del fatturato pari al 43.47% nel 2025. Si prevede che crescerà a un CAGR del 3.88% fino al 2031, affermandosi come il segmento in più rapida crescita del settore.
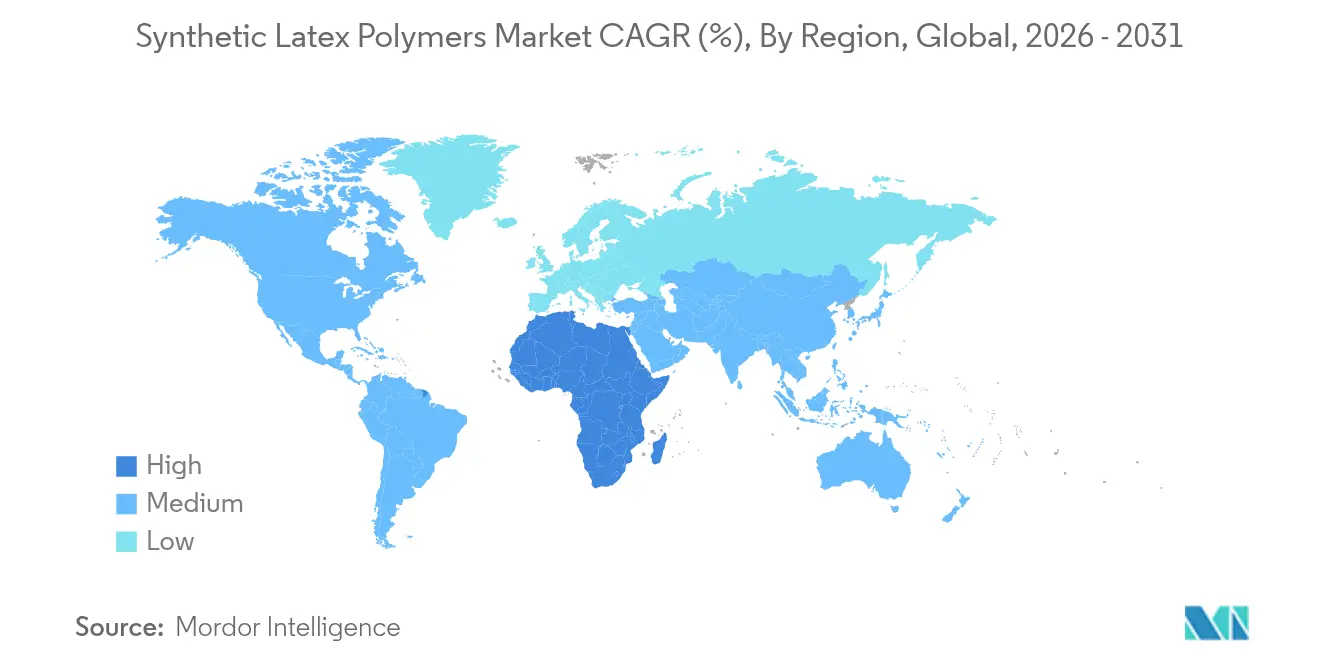
- In termini geografici, nel 48.10 la regione Asia-Pacifico rappresentava il 2025% del mercato dei polimeri di lattice sintetico, mentre la regione Medio Oriente e Africa sta avanzando a un CAGR del 4.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei polimeri di lattice sintetico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte dell'industria delle vernici e dei rivestimenti | + 1.2% | Globale, guidato da APAC e Nord America | Medio termine (2-4 anni) |
| Il boom edilizio spinge l'uso di adesivi e sigillanti | + 0.8% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| Le normative VOC favoriscono il lattice sintetico rispetto ai sistemi a solvente | + 0.6% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Utilizzo crescente nelle applicazioni mediche e sanitarie | + 0.3% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Additivi per calcestruzzo stampabili in 3D che utilizzano lattice per la reologia | + 0.1% | Nord America ed Europa, pilota APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda da parte dell'industria delle vernici e dei rivestimenti
Le riformulazioni architettoniche continuano ad accelerare l'adozione nel mercato dei polimeri di lattice sintetico, poiché i produttori di rivestimenti si allineano ai limiti di VOC che ora vanno da 50 g/L a 250 g/L in giurisdizioni come la norma 1168 dell'AQMD della costa meridionale della California [1] South Coast AQMD, “Rule 1168 Adhesive and Sealant Applications,” aqmd.gov . I fornitori globali rispondono con dispersioni acriliche di nuova generazione, esemplificate dal portfolio industriale 2025 di BASF, che elimina i VOC segnalabili e integra materie prime di origine biologica, mantenendo al contempo la resistenza del film e la resistenza agli agenti atmosferici. Un divario crescente tra i sistemi a base solvente e quelli a base acqua rafforza il passaggio a lungo termine al lattice sintetico, in particolare nelle finiture architettoniche interne dove convergono odore, tempo di asciugatura e parametri di riferimento per la qualità dell'aria interna.
Utilizzo di adesivi e sigillanti per il boom edilizio
I cicli infrastrutturali dei mercati emergenti sostengono un altro pilastro della crescita del mercato dei polimeri sintetici a base di lattice. Il progetto Vision 2030 dell'Arabia Saudita, ad esempio, raddoppia la capacità petrolchimica nazionale a oltre 140 milioni di tonnellate entro il 2030 e dà priorità ai polimeri speciali per la chimica delle costruzioni. Le norme sugli appalti pubblici rispecchiano questa direzione: le specifiche del Dipartimento dei Trasporti dello Stato di Washington per il 2024 richiedono rivestimenti in calcestruzzo modificati con lattice sugli impalcati dei ponti critici, garantendo la domanda di base di dispersioni di stirene-butadiene.
Le normative VOC favoriscono il lattice sintetico rispetto ai sistemi a solvente
Gli organismi di regolamentazione di tutto il mondo continuano a inasprire i controlli sulle emissioni di solventi, consolidando ulteriormente la traiettoria del mercato dei polimeri di lattice sintetico. Il solo emendamento del 2024 dell'EPA statunitense sugli inquinanti atmosferici pericolosi (HAP) elimina 6,230 tonnellate di HAP all'anno, con un costo per l'industria di 193 milioni di dollari, accelerando la sostituzione con dispersioni di lattice a base d'acqua [2] US EPA, “Final Rule: Hazardous Organic NESHAP Revisions 2024,” epa.gov . Iniziative parallele nel Consumer Products Regulation della California e nel piano sull'ozono della contea di Maricopa dimostrano l'armonizzazione normativa, mentre il documento di posizione dell'EPDLA sottolinea cinque decenni di prestazioni senza solventi nelle dispersioni polimeriche europee [3] European Polymer Dispersion and Latex Association, “Position Paper on Synthetic Polymer Microparticles,” epdla.eu . Nel complesso, questi mandati riducono la flessibilità di formulazione per le sostanze chimiche a base di solventi e convogliano i capitali verso impianti di lattice avanzati.
Aumento dell'utilizzo nelle applicazioni mediche e sanitarie
La conversione al settore sanitario accelera, poiché i produttori di dispositivi danno priorità alla biocompatibilità e alla tracciabilità nelle applicazioni di guanti, cateteri e pellicole. L'adozione della norma ISO 2025-11193 da parte di Health Canada, entro il 1, per i guanti medicali formalizza le norme prestazionali che privilegiano il nitrile sintetico e il lattice di policloroprene rispetto alla gomma naturale per la mitigazione del rischio di allergie. Le piste di ricerca si stanno ampliando con l'ingresso in produzione di gradi di lattice antimicrobici e riempitivi biodegradabili, posizionando i fornitori con competenze normative e capacità di compounding specializzato per una quota di mercato incrementale.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi delle materie prime (butadiene) | -0.7% | Globale, APAC e Nord America prominenti | A breve termine (≤ 2 anni) |
| Calo della domanda di tappeti nei mercati sviluppati | -0.4% | Nord America ed Europa | Medio termine (2-4 anni) |
| Le chiusure della raffineria C4 limitano la fornitura di butadiene | -0.3% | Catene di fornitura globali, variazioni regionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi delle materie prime (butadiene)
Le oscillazioni del butadiene continuano a comprimere i margini del lattice. I prezzi spot del primo trimestre 1 hanno reagito bruscamente alla debole domanda di pneumatici per auto e alle interruzioni selettive dei cracker. L'American Chemistry Council stima che il lattice stirene-butadiene consumi l'2025% del butadiene totale, esponendo i produttori a ogni rialzo a monte. Ulteriori pressioni derivano dalla revisione da parte di LyondellBasell degli asset europei di olefine, che offusca la visibilità futura dell'offerta.
Calo della domanda di tappeti nei mercati sviluppati
La moquette residenziale sta perdendo quote di mercato a favore di opzioni resilienti e con superfici dure. Mohawk Industries segnala un'accelerazione degli investimenti in linee con anima rigida a base riciclata e varianti senza PVC, a dimostrazione di un ridimensionamento strutturale che riduce direttamente i volumi di produzione di materiali con supporto in lattice. Textile Exchange rileva che la produzione globale di poliestere è salita a 71 milioni di tonnellate nel 2023, ma la maggior parte del tonnellaggio incrementale si concentra sull'abbigliamento e sui tessuti tecnici piuttosto che sulla moquette tufted. I fornitori di lattice nordamericani ed europei devono quindi orientarsi verso utilizzi a maggiore crescita, come i rivestimenti architettonici o i tessuti non tessuti tecnici.
Analisi del segmento
Per tipo di polimero: acrilico Leadership ancorata al limite di conformità
Gli acrilici detengono il 35.62% della quota di mercato dei polimeri di lattice sintetico nel 2025 e sono in espansione con un CAGR del 3.42%, rafforzato da un'eccellente filmazione, resistenza agli agenti atmosferici e conformità a bassi livelli di COV. Nell'ambito del più ampio mercato dei polimeri di lattice sintetico, le dispersioni acriliche vengono utilizzate abitualmente come legante standard nelle pitture murali premium inodore che soddisfano programmi di protezione dell'aria interna come LEED e BREEAM. I fornitori promuovono anche la tecnologia di autoreticolazione che aumenta la resistenza all'abrasione senza coalescenti esterni. I gradi stirene-butadiene rimangono competitivi negli additivi per carta, moquette e cemento grazie al favorevole rapporto costo-prestazioni, ma il segmento deve gestire la volatilità delle materie prime. Le nicchie di mercato dell'acetato di vinile e dell'acetato di polivinile persistono nella lavorazione del legno e nella finitura tessile, dove la flessibilità supera i problemi di sbiancamento in acqua. Il lattice di nitrile-butadiene gode di una domanda costante nei guanti protettivi grazie alla resistenza chimica e alla resistenza alla perforazione. I finanziamenti governativi per la ricerca, rappresentati in modo esemplare dal Sustainable Polymers Tech Hub di Akron da 51 milioni di dollari, mirano a commercializzare il butadiene di origine biologica, riorganizzando in ultima analisi le strutture dei costi e le metriche del carbonio tra i vari tipi di polimeri.
Il predominio dell'acrilico sembra duraturo, sebbene un'innovazione incrementale probabilmente si svilupperà lungo la strada dei monomeri bioacrilici, della riciclabilità e dell'approvvigionamento circolare delle materie prime. Con l'inasprimento delle normative sul rilascio di microplastiche e sulla divulgazione delle emissioni di carbonio, la superiore conformità degli acrilici li posiziona in una posizione di vantaggio, mentre i produttori di prodotti chimici ad alto contenuto di stirene potrebbero investire in formulazioni ibride o nella certificazione del bilancio di massa per rimanere competitivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: vernici e rivestimenti mantengono prestazioni superiori
Il segmento vernici e rivestimenti detiene il 43.47% del mercato dei polimeri di lattice sintetico nel 2025 e si prevede che crescerà a un CAGR del 3.88% fino al 2031, superando la crescita complessiva del mercato. Questa posizione dominante deriva dalla costante attività edilizia, dalle normative sulla qualità dell'aria interna e dalla preferenza dei proprietari di case per finiture ad asciugatura rapida e inodore. Il segmento esemplifica anche un più stretto allineamento tra prestazioni e sostenibilità: i produttori utilizzano lattice ad alto contenuto di solidi, bassi residui di tensioattivi e confezioni ottimizzate per i biocidi per ridurre le emissioni del ciclo di vita. L'utilizzo di adesivi e sigillanti rispecchia le spese infrastrutturali, soprattutto nelle strade dell'area Asia-Pacifico e nei megaprogetti in Medio Oriente. I rivestimenti per carta e cartone subiscono la pressione della sostituzione da parte delle miscele di biolattice che possono sostituire fino al 75% del lattice sintetico in alcuni gradi di brillantezza, tuttavia l'approccio ibrido potrebbe comunque vincolare una domanda di leganti di base. I tessuti tecnici e i tessuti non tessuti stanno emergendo grazie ai teli medicali monouso e ai mezzi filtranti, entrambi oggetto di analisi per la riciclabilità. Le miscele emergenti per la stampa 3D, sebbene ancora in fase embrionale, incarnano la prossima frontiera della specializzazione, sfruttando la capacità del lattice di ottimizzare la reologia per la deposizione a strati nei cantieri edili automatizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei polimeri di lattice sintetico nella regione Asia-Pacifico
L'area Asia-Pacifico detiene il 48.10% del mercato dei polimeri di lattice sintetico nel 2025, a dimostrazione della sua solida base manifatturiera, dell'abbondanza di manodopera e della rapida urbanizzazione. La Cina è alla guida di gran parte del consumo regionale di rivestimenti e adesivi, nonostante le razionalizzazioni degli impianti e i cambiamenti nelle materie prime a base di etano ridefiniscano la competitività nel settore petrolchimico. L'India aggiunge slancio attraverso progetti di edilizia popolare e l'espansione della domanda di imballaggi per l'e-commerce. Tuttavia, la curva di crescita della regione si sta appiattendo, poiché la capacità installata recupera terreno rispetto ai picchi precedenti e la verifica ESG sta guadagnando terreno tra gli acquirenti multinazionali, favorendo i fornitori in grado di documentare pratiche a bassa intensità di carbonio e circolari.
Mercato dei polimeri di lattice sintetico in Medio Oriente e Africa
Il Medio Oriente e l'Africa contribuiscono attualmente con un volume inferiore, ma sono quelli in più rapida crescita, con un CAGR previsto del 4.05% fino al 2031. Le economie del Consiglio di Cooperazione del Golfo finanziano mega-infrastrutture nell'ambito di Vision 2030, supportate da materie prime competitive e da complessi integrati di raffinazione e polimerizzazione. Il piano dell'Arabia Saudita di più che raddoppiare la produzione petrolchimica, portandola a 140 milioni di tonnellate all'anno, sottolinea l'impegno per la creazione di valore a valle, comprese le materie prime di lattice sintetico. Le partnership transfrontaliere, come la joint venture Sadara tra Saudi Aramco e Dow, rafforzano le dimensioni e l'accesso al mercato.
Mercato dei polimeri di lattice sintetico in Nord America ed Europa
Il Nord America e l'Europa rappresentano centri di domanda maturi, dove il mercato dei polimeri sintetici di lattice è influenzato più dalla regolamentazione che dai picchi di volume. Il Dipartimento dell'Energia degli Stati Uniti calcola che il segmento chimico e della raffinazione necessiti di 90-120 miliardi di dollari di investimenti in decarbonizzazione entro il 2030, spingendo i produttori di lattice a ricorrere all'elettricità verde, all'integrazione del calore e a materie prime certificate con bilancio di massa. L'Europa segue un percorso simile, integrando la tassazione dei polimeri, la responsabilità estesa del produttore e roadmap per l'inquinamento zero nella politica industriale. I fornitori con un'impronta di solventi pregressa affrontano i costi di trasformazione più significativi, mentre gli operatori integrati reindirizzano la ricerca e sviluppo verso bioacrilici, riciclaggio meccanico e forni di essiccazione a zero emissioni.

Panorama normativo
La normativa continua a privilegiare i leganti a base di lattice acquoso rispetto ai sistemi a solvente, in quanto le autorità inaspriscono i controlli sui COV e altri inquinanti atmosferici. Negli Stati Uniti, i limiti per i COV, che possono variare da 50 g/L a 250 g/L nelle giurisdizioni della California (ad esempio, la norma 1168 del South Coast AQMD per adesivi e sigillanti), incentivano la riformulazione verso dispersioni acquose per rivestimenti e applicazioni correlate. Parallelamente, l'EPA statunitense ha promosso una normativa sugli inquinanti atmosferici pericolosi che supporta processi e formulazioni a basse emissioni.
In Europa, la politica sulle microplastiche sta diventando un fattore determinante per la conformità delle filiere del lattice e delle dispersioni. Il regolamento (UE) 2023/2055 della Commissione ha introdotto restrizioni sulle microparticelle di polimeri sintetici a partire da ottobre 2023, con obblighi graduali, e il regolamento (UE) 2026/1168 della Commissione modifica ulteriormente l'allegato XVII del REACH. Gli obblighi di segnalazione per gli utilizzatori industriali a valle che trattano microparticelle di polimeri sintetici pertinenti iniziano con le attività del 2026, aumentando le esigenze di documentazione per pellet, scaglie e polveri e influenzando la selezione dei materiali, l'etichettatura e la qualificazione dei fornitori nelle applicazioni legate alle dispersioni.
Analisi della catena del valore
La catena del valore inizia con materie prime petrolchimiche e, in misura crescente, rinnovabili (stirene, butadiene, monomeri acrilici e di acetato di vinile), che passano poi attraverso la polimerizzazione in emulsione fino alle spedizioni di lattice sfuso (in contenitori, fusti e alla rinfusa) destinate ai formulisti di vernici e rivestimenti, adesivi e sigillanti, rivestimenti per carta, tessuti e non tessuti. La volatilità a monte dei flussi di C4 e la disponibilità di butadiene rimangono un collo di bottiglia fondamentale per il lattice stirene-butadiene, mentre i requisiti di conformità e gli audit dei clienti spingono i produttori a rafforzare la tracciabilità, la gestione del prodotto e la qualità da lotto a lotto.
Le recenti iniziative indicano anche una maggiore integrazione e certificazione lungo tutta la filiera. Nel febbraio 2025, Synthomer ha creato una catena del valore certificata ISCC PLUS per i lattice nitrilici di origine biologica con Neste e PCS Pte. Ltd., dimostrando come il bilancio di massa e gli input rinnovabili certificati vengano implementati dalla materia prima al lattice finito. L'accesso alla tecnologia influenza ulteriormente la competitività: nel 2025, Synthomer ha stretto una partnership con Lummus Technology per ottenere la licenza della tecnologia degli esteri dell'acido acrilico, ampliando la flessibilità delle materie prime, comprese le opzioni di origine biologica, e supportando la localizzazione degli impianti produttivi in prossimità dei principali centri di domanda di vernici e adesivi.
Panorama competitivo
Il mercato dei polimeri di lattice sintetico mostra un moderato consolidamento tra i primi 5 operatori. Aziende di spicco come BASF, Dow, Arkema e LyondellBasell stanno allineando strategicamente le loro attività sfruttando capacità produttive integrate ed effettuando investimenti mirati. Queste azioni sono guidate dalla necessità di adattarsi all'evoluzione delle normative e alle mutevoli preferenze dei clienti. La natura della concorrenza è cambiata, con una maggiore enfasi sui progressi tecnologici piuttosto che sulla leadership di costo. Di conseguenza, il rispetto degli standard normativi è diventato un prerequisito fondamentale per l'ingresso nel mercato piuttosto che un fattore di differenziazione competitiva. Allo stesso tempo, operatori regionali come Kumho Petrochemical, LANXESS e ZEON Corporation stanno creando nicchie specializzate sfruttando la loro competenza tecnica e promuovendo solide relazioni con i clienti in specifiche aree applicative o regioni.
Leader del settore dei polimeri di lattice sintetico
Dow
Gruppo chimico Matco
Arkema
BASF
Kumho Petrolchimico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: INTCO Medical ha ampliato il suo portafoglio di guanti senza lattice con il lancio dei guanti in lattice sintetico Syntex e dei guanti Synmax Pro. Queste novità si rivolgono ad alternative sintetiche prive di proteine. Rafforzano la domanda di materiali in lattice sintetico per applicazioni mediche e di protezione e definiscono i processi di qualificazione per i fornitori di lattice che operano nel settore dei guanti.
- Giugno 2025: Zeon Corporation ha annunciato un programma di espansione per la capacità produttiva di gomma stirene-butadiene polimerizzata in soluzione (S-SBR) di alta qualità presso il suo stabilimento di Singapore, Zeon Chemicals Singapore Pte Ltd (ZCS), con una produzione di prova che precederà la piena operatività nel 2026 e una capacità annua combinata di 125,000 tonnellate. L'espansione supporta l'approvvigionamento regionale di elastomeri stirenici ad alte prestazioni utilizzati in applicazioni esigenti. Può inoltre influenzare il posizionamento competitivo nelle catene del valore incentrate sull'Asia.
- Marzo 2024: Arlanxeo ha annunciato l'intenzione di costruire un impianto per la produzione di gomma nitrile-butadiene idrogenata (HNBR) a Changzhou, in Cina, con una capacità nominale di 5,000 tonnellate all'anno e una prima fase di 2,500 tonnellate all'anno. L'investimento aggiunge capacità produttiva locale di elastomeri speciali per applicazioni ad alte prestazioni e resistenti agli agenti chimici. Inoltre, rafforza la sicurezza di approvvigionamento per i clienti che si riforniscono di materiali a base di nitrile.


Ambito e metodologia
Il rapporto sul mercato dei polimeri di lattice sintetico include:
| Stirene-Butadiene |
| Acrilico |
| Acetato di vinile |
| Acetato di polivinile |
| Altri (nitrile butadiene, ecc.) |
| Vernici e rivestimenti |
| Adesivi e sigillanti |
| Carta e cartone |
| Tessili e tessuti non tessuti |
| Altre applicazioni (additivi per l'edilizia, pelle sintetica e altro, ecc.) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di polimero | Stirene-Butadiene | |
| Acrilico | ||
| Acetato di vinile | ||
| Acetato di polivinile | ||
| Altri (nitrile butadiene, ecc.) | ||
| Per Applicazione | Vernici e rivestimenti | |
| Adesivi e sigillanti | ||
| Carta e cartone | ||
| Tessili e tessuti non tessuti | ||
| Altre applicazioni (additivi per l'edilizia, pelle sintetica e altro, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato dei polimeri di lattice sintetico?
Nel 39.89 il mercato valeva 2026 miliardi di dollari e si prevede che salirà a 46.34 miliardi di dollari entro il 2031, con un CAGR del 3.04%.
Quale segmento applicativo guida la domanda?
Vernici e rivestimenti dominano con una quota di fatturato del 43.47% nel 2025, trainati dai rivestimenti architettonici a basso contenuto di COV e dalla costante attività di costruzione.
Quale regione cresce più rapidamente nel periodo di previsione?
La regione del Medio Oriente e dell'Africa cresce a un CAGR del 4.05% fino al 2031, grazie all'espansione delle infrastrutture e della capacità petrolchimica previste dal programma Vision 2030.
In che modo la regolamentazione influenza la crescita del mercato?
L'inasprimento delle norme sui COV e sugli inquinanti pericolosi in tutto il mondo accelera il passaggio ai sistemi al lattice a base d'acqua, aggiungendo circa 0.6 punti percentuali al CAGR previsto.
Pagina aggiornata l'ultima volta il:



