

Dimensioni e quota del mercato della grafite sintetica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.64 miliardo di dollari |
| Dimensione del mercato (2031) | 5.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.85% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
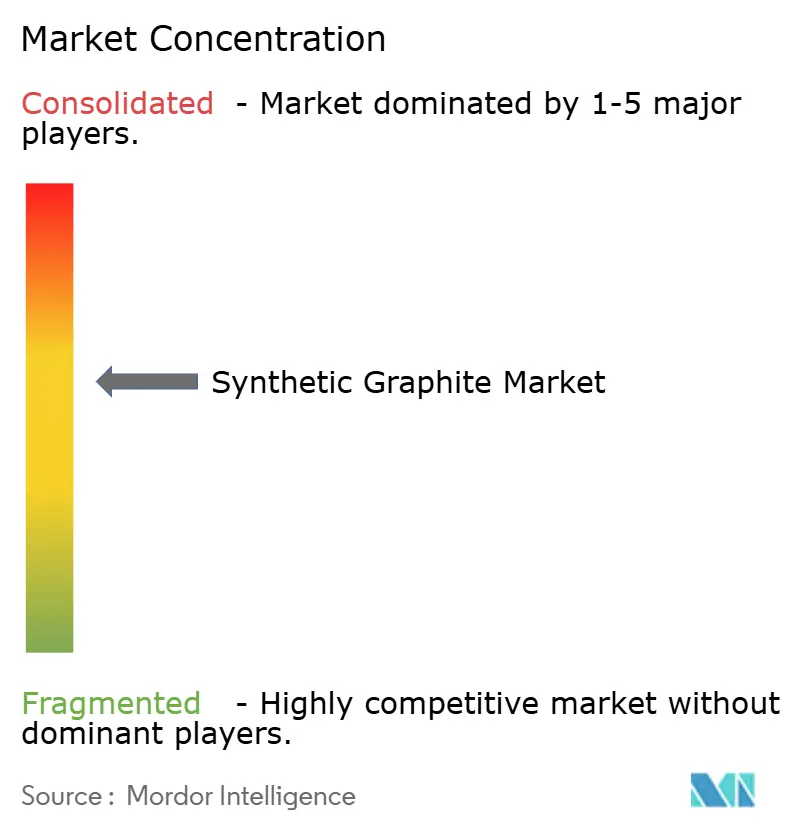
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della grafite sintetica di Mordor Intelligence
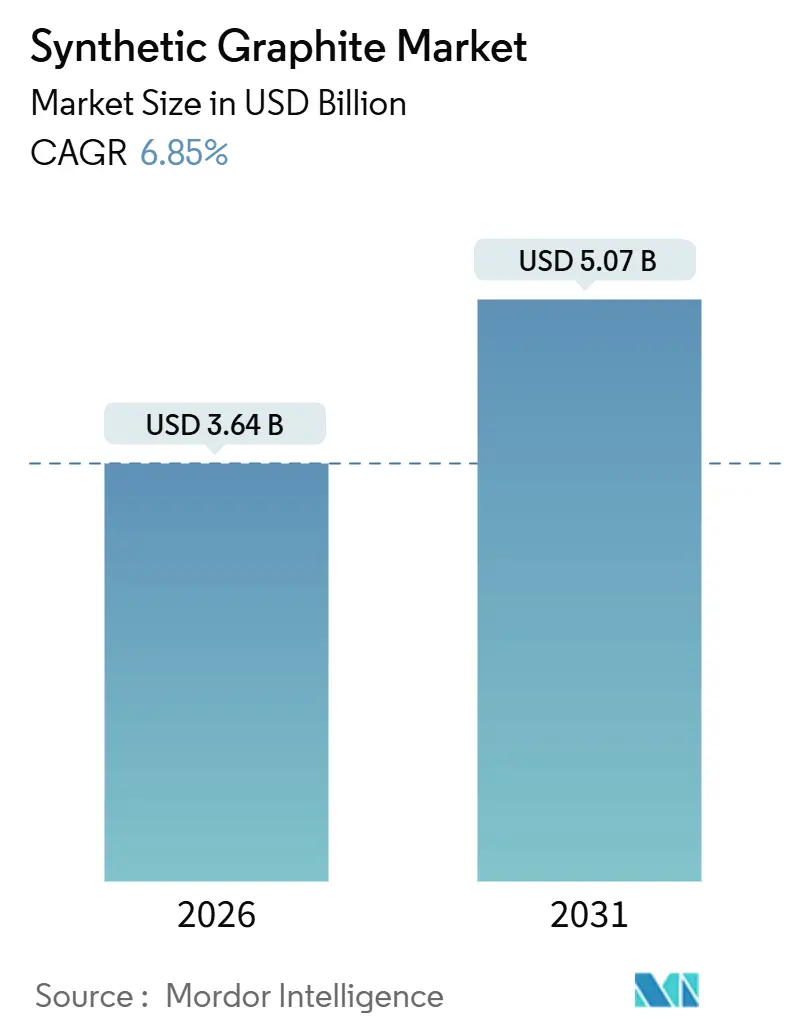
Si stima che il mercato della grafite sintetica valga 3.64 miliardi di dollari nel 2026 e che raggiunga i 5.07 miliardi di dollari entro il 2031, con un CAGR del 6.85% nel periodo di previsione (2026-2031). L'accelerazione della produzione di veicoli elettrici, gli incentivi alla localizzazione della supply chain regionale e il graduale passaggio alla produzione di acciaio ad arco elettrico ad altissima potenza (UHP) sono i principali catalizzatori della crescita. La domanda di anodi per batterie sta crescendo più rapidamente del consumo di elettrodi tradizionali, sebbene questi ultimi rappresentino ancora una maggiore capacità installata. La pressione sui margini, tuttavia, persiste per quanto riguarda i gradi di elettrodi, poiché la sovracapacità cinese mantiene sotto controllo i prezzi medi di vendita. Dal lato della domanda, gli annunci di gigafactory occidentali stanno attirando nuova capacità verso Nord America ed Europa molto più rapidamente rispetto ai cicli storici. Parallelamente, le transizioni tecnologiche, in particolare i compositi silicio-grafite e le prime batterie agli ioni di sodio, stanno iniziando a rimodellare il panorama competitivo.
Punti chiave del rapporto
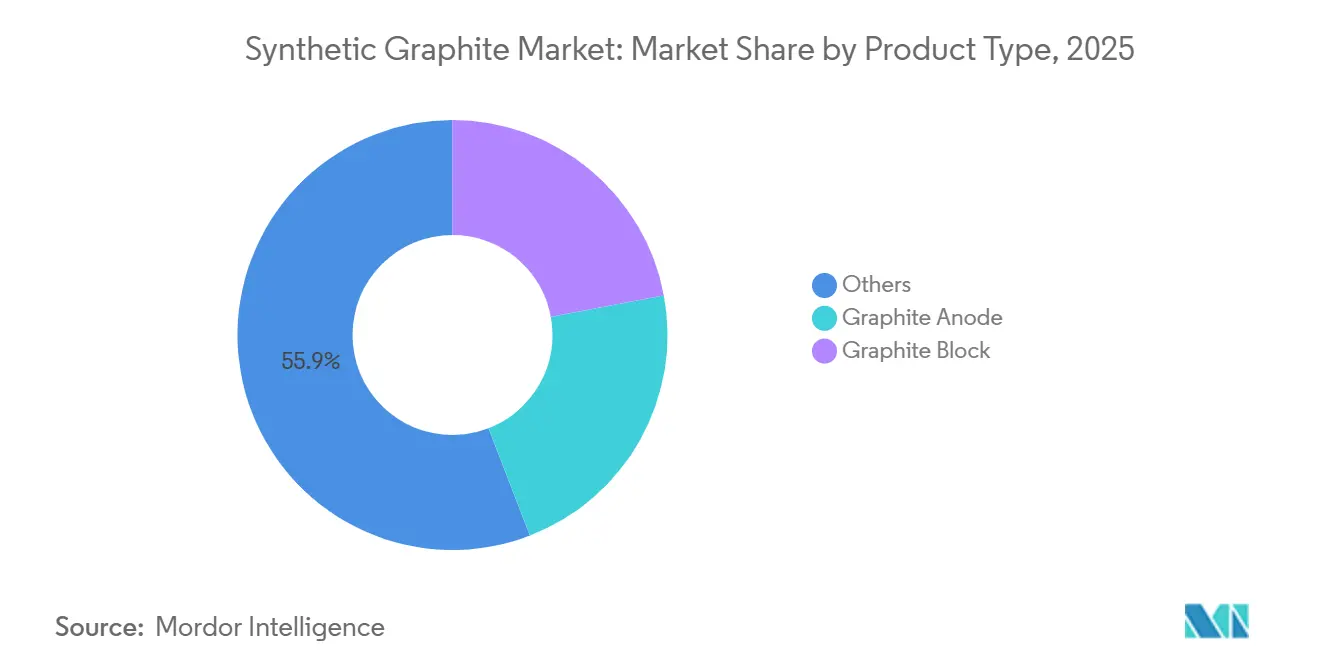
- Per tipologia di prodotto, nel 2025 il settore Altri ha conquistato il 55.87% della quota di mercato della grafite sintetica. Si prevede che l'anodo in grafite registrerà il CAGR più rapido, pari all'8.27%, fino al 2031.
- Per applicazione, la metallurgia ha detenuto una quota di fatturato del 49.64% nel 2025, mentre si prevede che le batterie registreranno un CAGR dell'8.44% entro il 2031.
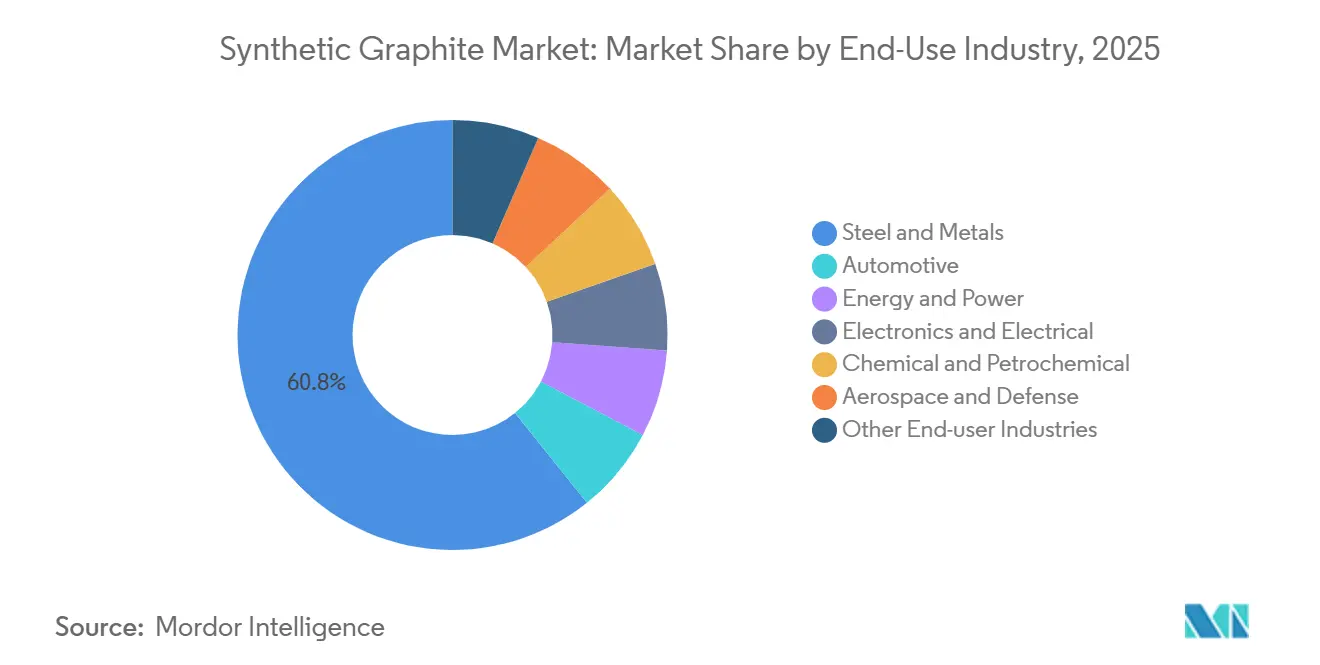
- Per quanto riguarda l'industria di utilizzo finale, nel 2025 acciaio e metalli rappresentavano il 60.77% del mercato della grafite sintetica; si prevede che il settore automobilistico crescerà a un CAGR dell'8.56% fino al 2031.
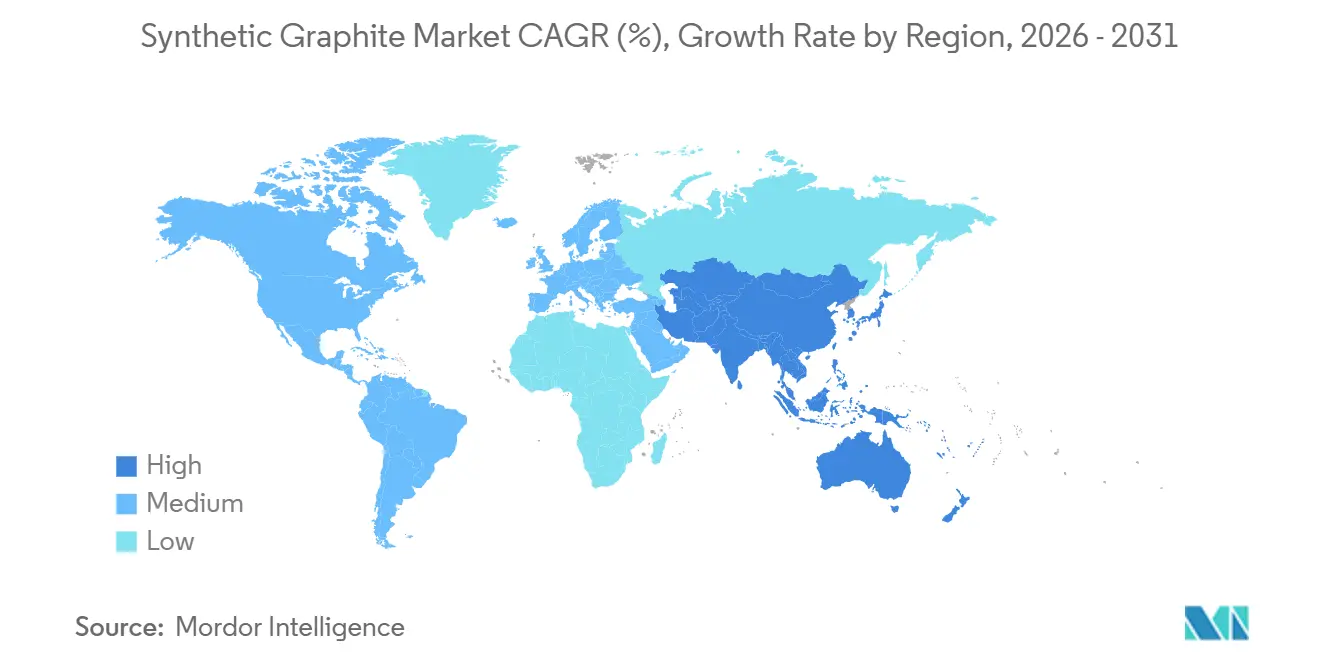
- In termini geografici, l'area Asia-Pacifico ha mantenuto una quota del 55.58% nel 2025 e si prevede che crescerà a un CAGR del 7.73% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della grafite sintetica
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di batterie agli ioni di litio per veicoli elettrici | + 3.2% | Globale, guidato da Cina, Stati Uniti e UE | Medio termine (2-4 anni) |
| Crescente utilizzo di forni EAF ad altissima potenza nella produzione di acciaio | + 1.8% | Asia-Pacifico, Europa, Nord America | A lungo termine (≥4 anni) |
| Modelli di veicoli elettrici premium a ricarica più rapida che richiedono anodi ad altissima purezza | + 1.1% | Nord America, UE, Giappone e Corea del Sud | A breve termine (≤2 anni) |
| Incentivi governativi per le gigafabbriche locali di materiali anodici | + 0.9% | Stati Uniti (IRA), UE (CRMA), Canada, India | Medio termine (2-4 anni) |
| Anodi compositi in silicio-grafite in scala nelle batterie di prossima generazione | + 2% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di batterie agli ioni di litio per veicoli elettrici
La grafite sintetica di grado batteria deve soddisfare un livello di purezza inferiore a 50 ppm di impurità metalliche e una distribuzione delle dimensioni delle particelle di 10-20 μm, standard che stanno attirando ingenti investimenti nelle linee di rivestimento e purificazione. L'accordo di fornitura del 2024 di General Motors con Vianode garantisce 150,000 t pa di materiale anodico dalla gigafactory dell'Ontario, dimostrando la volontà dell'OEM di sostenere la capacità produttiva ex novo per la conformità con le normative FEOC (Foreign-Entity-of-Concern) [1] "GM Signs Long-Term Deal With Vianode", wsj.com . I progetti nordamericani annunciati ammontano a circa 200,000 t pa per il periodo 2024-2026, superando di gran lunga la trascurabile capacità della regione prima del 2023. I compositi silicio-grafite come Onyx di NanoGraf offrono una densità energetica gravimetrica superiore del 30% mantenendo al contempo una durata del ciclo superiore a 1,000 cicli equivalenti completi, innalzando i parametri di riferimento prestazionali che la grafite pura deve eguagliare. I prezzi rimangono divisi: i gradi rivestiti ad alta purezza utilizzati nei pacchi batteria a ricarica rapida hanno un prezzo di 12,000-15,000 dollari USA per tonnellata, contro 8,000-9,000 dollari USA per tonnellata per il materiale di base. Le soglie di contenuto dell'Inflation Reduction Act statunitense - 60% nel 2025, in aumento all'80% nel 2027 - amplificano ulteriormente la domanda regionale di grafite sintetica conforme [2] Dipartimento dell'Energia degli Stati Uniti, "Guida IRA su entità straniere di interesse", energy.gov.
Crescente utilizzo di forni ad arco elettrico ad altissima potenza nella produzione dell'acciaio
Gli elettrodi UHP consentono tempi di colata-colpo inferiori a 40 minuti, quindi, anche con un consumo di grafite inferiore per colata, la domanda annua totale di elettrodi continua a crescere con l'accelerazione della produttività. Il piano di POSCO di localizzare 20,000 tonnellate all'anno di elettrodi UHP da 300 mm entro il 2026 illustra come i produttori di acciaio si stiano tutelando dalle incertezze delle esportazioni cinesi e dalla volatilità dei trasporti. I fornitori qualificati di coke aghiforme con CTE inferiore a 1.0 × 10⁻⁶ °C⁻¹ rimangono meno di dieci a livello globale, un vincolo che preserva un certo potere di determinazione dei prezzi in questo segmento. I produttori gemelli indiani, Graphite India e HEG, forniscono insieme circa 300,000 tonnellate all'anno, ma le importazioni cinesi, con prezzi inferiori del 15-20%, continuano a ridurre i margini. La conformità rimane rigorosa; gli standard ISO 9001 e ASTM C1028 sono universalmente richiesti dai produttori di acciaio di primo livello.
Modelli di veicoli elettrici premium a ricarica più rapida che richiedono anodi ad altissima purezza
Le specifiche di ricarica estremamente rapida, che mirano a raggiungere il 10-80% dello stato di carica in meno di 15 minuti, costringono le case automobilistiche a specificare anodi con rivestimenti in carbonio inferiori a 10 nm e sfericità delle particelle superiore a 0.95. La linea di produzione di Chattanooga di NOVONIX sta raggiungendo le 16,000 tonnellate all'anno entro la fine del 2026 e ha già convalidato processi di rivestimento che mantengono la perdita di inventario di litio al di sotto del 5% su 1,500 cicli a velocità 4C. Poiché i contratti di qualità premium spesso vincolano il 60-70% del fatturato a due o tre clienti, la concentrazione del rischio dei fornitori è elevata. I prototipi a stato solido e al litio metallico di QuantumScape e Solid Power potrebbero ulteriormente rimodellare la domanda oltre il 2028. Il programma Advanced Clean Cars II della California accelera la realizzazione di stazioni di ricarica rapida pubbliche, accelerando indirettamente gli aggiornamenti degli anodi.
Incentivi governativi per le gigafabbriche locali di materiali anodici
Il credito di produzione manifatturiera avanzata statunitense (10 USD per kWh) copre di fatto il 15-20% della struttura dei costi degli anodi rivestiti, comprimendo i periodi di ammortamento del progetto a meno di un decennio. Il Fondo per l'innovazione strategica canadese ha investito 300 milioni di dollari canadesi nello stabilimento Vianode in Ontario, mentre il Critical Raw Materials Act dell'UE può ridurre i cicli di autorizzazione da 8-10 anni a meno di 4 anni. Il programma ACC PLI indiano stanzia 18,100 crore di rupie (2.4 miliardi di USD) su 50 GWh, ma ha firmato solo tre consorzi a causa di ritardi nell'erogazione. I sussidi favoriscono i produttori di celle verticalmente integrati che possono accumulare crediti sia per celle che per materiali, lasciando i produttori di anodi puri con uno svantaggio del 10-15% in termini di costo del capitale. Gli obblighi di tracciabilità previsti dal Passaporto europeo per le batterie si applicheranno alla grafite sintetica a partire dal 2026.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e intensità energetica | -1.4% | Globale, acuto in Europa, Nord America | A breve termine (≤2 anni) |
| Differenza di prezzo con grafite naturale che richiede anodi misti | -0.8% | Cina, mercati emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Commercializzazione anticipata delle batterie agli ioni di sodio che riducono la domanda di grafite | -1% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e intensità energetica
La produzione di grafite sintetica consuma 10-15 MWh di elettricità per tonnellata a causa della grafitizzazione a 2,800-3,000 °C. Nel 2024, il consumo energetico industriale europeo era in media di 150-180 euro per MWh, quindi l'energia assorbe ora il 40-45% dei costi di cassa rispetto al 25-30% in Cina. SGL Carbon ha registrato un calo del margine del 12% nel 2024, citando l'inflazione energetica e i contratti a prezzo fisso. I produttori di apparecchiature Imerys e Mersen stanno sperimentando forni a induzione che riducono i consumi energetici del 15-20%, ma i costi di capitale di 50-60 milioni di euro per modulo da 10,000 tonnellate ne rallentano l'adozione. Persiste anche la scarsità di materie prime; meno di dieci raffinerie producono coke aghiforme idoneo e le espansioni sono in ritardo di circa due anni rispetto alla domanda del mercato. I prezzi del carbonio nell'UE, prossimi a 80-90 euro per tonnellata di CO₂, aggiungono altri 1,200-1,500 dollari a tonnellata se i produttori non dispongono di soluzioni di cattura.
Differenza di prezzo con anodi miscelati in grafite naturale
Le scaglie naturali sono scese a 3,200-3,400 CNY per tonnellata a settembre 2024, un calo del 40% che ha ridotto il premio sintetico. I produttori cinesi di celle di secondo livello hanno risposto sperimentando miscele naturali-sintetiche 70:30, risparmiando circa il 20% sul costo dell'anodo e mantenendo circa 800 cicli nei pacchi di veicoli elettrici di fascia media. BTR e Shanshan hanno confermato le spedizioni di miscele di anodi durante le conference call sui risultati del 2024, principalmente rivolte alle auto con un prezzo inferiore a 25,000 USD. La variabilità delle prestazioni rimane un ostacolo perché la grafite naturale contiene spesso >200 ppm di ferro e vanadio, il che richiede una purificazione aggiuntiva che erode il divario dei costi iniziali. Tesla e General Motors hanno escluso le miscele dalla qualificazione dei fornitori, limitandone l'ampia adozione nei segmenti premium.
Analisi del segmento
Per tipo di prodotto: l'impulso dell'anodo rimodella il mix del portafoglio
Il segmento "Altri", che comprende gradi di grado nucleare, semiconduttori e flessibili, ha detenuto una quota del 55.87%, ancorata a lunghi cicli di qualificazione. L'anodo in grafite ha rappresentato circa il 25% del fatturato del 2025 e si sta espandendo a un CAGR dell'8.27%, il più rapido tra le categorie di prodotto. I fornitori di anodi stanno ottenendo margini EBITDA del 18-22% sui gradi rivestiti, mentre i produttori di elettrodi hanno registrato solo l'8-12% a causa della pressione delle importazioni cinesi. I compositi silicio-grafite spediti dallo stabilimento di Moses Lake di Group14 hanno sostituito 4,000 tonnellate di anodi convenzionali nel corso del 2025, a dimostrazione di come i modelli di veicoli elettrici premium erodano i volumi di grafite pura.
La grafite di grado nucleare rimane una nicchia (<5,000 tonnellate all'anno), ma genera ricavi maggiori grazie ai programmi di sviluppo di piccoli reattori modulari in Regno Unito e Canada. Le normative ASTM D7219 e REACH dell'UE sugli idrocarburi policiclici aromatici pongono ostacoli alla conformità, ma la maggior parte dei principali produttori soddisfa già queste soglie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le batterie guadagnano quote di mercato mentre la metallurgia si stabilizza
Per applicazione, le batterie stanno registrando un CAGR dell'8.44%, con la produzione globale di celle che si dirige verso i 2,000 GWh entro il 2030. La metallurgia è ancora in testa con una quota del 49.64% nel 2025. Parti e componenti come guarnizioni, cuscinetti e scambiatori di calore mantengono una crescita a una cifra media, sostenuta dagli investimenti nei semiconduttori.
I margini applicativi divergono nettamente: gli anodi per batterie rivestiti generano un EBITDA del 18-22%, mentre i gradi degli elettrodi si avvicinano al 10%. L'attenzione di Vianode per la singola applicazione degli anodi per batterie evidenzia una scommessa strategica: i sussidi IRA e i contratti OEM possono compensare i vantaggi della diversificazione. Gli standard IEC 62133 e ASTM C1028 regolano la sicurezza e le tolleranze dimensionali nei mercati finali, incidendo sia sui tempi di qualificazione che sui costi.
Per settore di utilizzo finale: l'industria automobilistica cresce mentre l'acciaio si consolida
Acciaio e metalli hanno mantenuto una quota del 60.77% nel 2025. Il settore automobilistico sta avanzando a un CAGR dell'8.56%, con la produzione di veicoli elettrici che passerà da 14 milioni di unità nel 2024 a circa 30 milioni entro il 2030. Le applicazioni energetiche e di potenza, tra cui batterie di rete e celle a combustibile, sono le prossime in linea, con una domanda di grafite in forte aumento.
Il rischio di concentrazione è in aumento perché CATL, LG Energy Solution, Samsung SDI e Panasonic acquistano collettivamente circa tre quarti del volume globale di anodi per batterie. Graphite India e HEG hanno avviato la qualificazione pilota per i precursori degli anodi, ma la maggior parte dei programmi per il settore automobilistico prevede tempi di consegna di 18-24 mesi, il che spinge i ricavi dei materiali verso finestre temporali del 2026-2027. L'obbligo di informativa sull'impronta di carbonio previsto dal Regolamento UE sulle batterie entro il 2026 favorirà probabilmente gli impianti norvegesi e canadesi basati sull'energia idroelettrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della grafite sintetica nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato un fatturato del 55.58% nel 2025 e si prevede che crescerà a un CAGR del 7.73% fino al 2031. Le licenze cinesi per l'esportazione di grafite hanno ridotto l'offerta globale, ma l'utilizzo è rimasto solo del 50-60% nel 2024, rivelando una sovraccapacità interna. Giappone e Corea del Sud stanno aumentando la capacità produttiva degli anodi, ma entrambi rimangono importatori netti di needle coke, un punto di strozzatura che mantiene la leva finanziaria a monte della Cina. I produttori di elettrodi indiani hanno presentato istanze antidumping nel 2024 dopo che le importazioni cinesi hanno ridotto i prezzi interni del 15-20%, spingendo entrambe le aziende verso gradi speciali con margini più elevati. Gli impianti locali di produzione di anodi non sono ancora in grado di eguagliare il boom dell'assemblaggio di celle del Sud-est asiatico, quindi la maggior parte della grafite sintetica viene ancora importata.
Mercato nordamericano della grafite sintetica
Il Nord America rappresenta un consumo significativo e sta assistendo a una domanda crescente, sostenuta dall'Inflation Reduction Act. L'impianto da 24,000 tonnellate di Superior Graphite in Arkansas, l'espansione di Chattanooga di NOVONIX e la linea di produzione Vidalia di Syrah aggiungeranno circa 50,000 tonnellate all'anno entro il 2026. L'investimento canadese di 3.2 miliardi di dollari canadesi in Vianode punta a 150,000 tonnellate all'anno entro il 2028, sostenuto da un accordo a lungo termine con General Motors. Le norme FEOC statunitensi, a partire dal 2025, escludono la grafite di origine cinese dal credito d'imposta al consumo di 7,500 dollari, accelerando l'approvvigionamento interno.
Mercato della grafite sintetica in EMEA e Sud America
L'Europa sta assistendo a una domanda in continua crescita, nonostante le difficoltà legate ai costi energetici. Le tedesche SGL Carbon e Graphit Kropfmühl si concentrano su acciai speciali, mentre Imerys e Mersen coprono applicazioni nucleari e chimiche. Il vantaggio idroelettrico della Norvegia conferisce alla linea più piccola da 20,000 tonnellate di Vianode un'impronta di carbonio inferiore a 5 kg di CO₂/kg, rispetto ai 15-20 kg della produzione cinese a base di carbone. Le esportazioni russe di needle-coke sono diminuite del 30-40% dopo le sanzioni del 2022, inasprendo l'offerta di materie prime europee. Si prevede che Sud America, Medio Oriente e Africa registreranno tassi di crescita considerevoli, sostenuti dalla crescente industrializzazione nelle regioni, principalmente dall'espansione dell'industria siderurgica e automobilistica.
Analisi della catena del valore
La catena del valore della grafite sintetica inizia con materie prime derivate dal petrolio (coke aghiforme/coke di petrolio calcinato) e pece di catrame di carbone, seguite da fasi di macinazione e formatura come la sferoidizzazione e la granulazione, quindi grafitizzazione ad alta temperatura (spesso in forni di tipo Acheson a circa 3,000 °C) e finitura a valle come purificazione, rivestimento in carbonio, dimensionamento e controllo qualità su misura per elettrodi, anodi e gradi speciali. L'intensità energetica è un input strutturale centrale, con il consumo di energia per la grafitizzazione e la disponibilità dei forni che influenzano i costi operativi e i tempi di incremento della capacità, mentre la qualificazione delle materie prime per requisiti di basso coefficiente di dilatazione termica e alta purezza restringe la base dei fornitori.
I prodotti finiti vengono generalmente distribuiti attraverso accordi di fornitura diretti tra OEM e produttori di celle per gli anodi delle batterie e attraverso canali di qualificazione e distribuzione con i produttori di acciaio per gli elettrodi e i componenti industriali. I colli di bottiglia si concentrano nella capacità dei forni ad alta temperatura e nei processi a valle, come la sferoidizzazione e la granulazione secondaria delle particelle, che allungano i tempi di consegna per le nuove aggiunte di capacità e aumentano il valore delle linee di processo integrate e delle strutture di acquisto a lungo termine. La localizzazione guidata dalle politiche in Nord America ed Europa sta rimodellando le scelte di localizzazione e logistica, come dimostrano progetti come Graphite One, che sta portando avanti l'ingegneria per un impianto di materiali anodici attivi in Ohio (giugno 2026), e piani di espansione supportati da investimenti e legati a catene di approvvigionamento regionali conformi.
Panorama competitivo
Il mercato della grafite sintetica è moderatamente consolidato, con i principali attori che controllano quote di mercato significative. La tecnologia è ora il principale fattore di differenziazione. Group14 (silicio-carbonio), NanoGraf (Onyx ad alta energia) e Sila Nanotechnologies (a predominanza silicio) stanno ottenendo approvazioni OEM che potrebbero sostituire la grafite sintetica pura nei pacchi batteria premium per veicoli elettrici. Gli operatori storici stanno rispondendo concedendo in licenza o acquisendo queste tecnologie di nuova generazione. La biografite ricavata dalla lignina potrebbe ridurre l'impronta di carbonio fino al 70%, ma è improbabile che i volumi commerciali raggiungano tale obiettivo prima del 2028.
Leader del settore della grafite sintetica
Gruppo BTR New Material Co., Ltd.
GrafTech Internazionale
SGL Carbon
Shanghai Shanshan Technology Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: CATL ha acquisito una partecipazione del 20% in CarbonScape e ha stretto una partnership strategica per incrementare la produzione di grafite di origine biologica utilizzando sottoprodotti forestali. Questa mossa amplia le opzioni di approvvigionamento di anodi di CATL, andando oltre le materie prime derivate dal petrolio, e rafforza il suo posizionamento in termini di decarbonizzazione per l'approvvigionamento di materiali per batterie.
- Marzo 2026: BTR New Material Group ha lanciato T-Max e i relativi prodotti anodici in grafite sintetica, progettati per la ricarica ultraveloce a 6C. Questo lancio innalza i parametri di riferimento prestazionali per gli anodi in grafite e supporta percorsi di qualificazione di maggior valore con i produttori di batterie per veicoli elettrici focalizzati sulla ricarica più rapida.
- Agosto 2024: BTR New Material Group ha avviato la produzione di massa presso il suo stabilimento indonesiano di anodi, con una capacità iniziale di 80,000 tonnellate all'anno. L'avvio di questa nuova capacità produttiva nel Sud-est asiatico migliora la vicinanza ai principali centri di produzione di batterie a livello regionale e diversifica la produzione, riducendo la concentrazione in un unico Paese.
Ambito e metodologia
La grafite sintetica, o grafite artificiale, viene prodotta sottoponendo materiali ricchi di carbonio, come coke di petrolio, catrame di carbone o gas naturale, a trattamenti ad alta temperatura. In questo processo, questi materiali vengono riscaldati a temperature superiori a 2500 °C, il tutto schermato dall'ossigeno. Questo trattamento meticoloso porta allo sviluppo di una struttura cristallina che assomiglia molto a quella della grafite naturale.
Il mercato della grafite sintetica è segmentato per tipo, applicazione e geografia. Per tipo, il mercato è segmentato in anodo di grafite, blocco di grafite (carbonio fine) e altri tipi (elettrodo di grafite, ecc.). Per applicazione, il mercato è segmentato in metallurgia, parti e componenti, batterie, nucleare e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale della grafite sintetica in 27 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Anodo di grafite |
| Blocco di grafite |
| altri tipi |
| Batterie |
| Metallurgia |
| Parti e componenti |
| Nucleare |
| Altre applicazioni |
| Automotive |
| Acciaio e metalli |
| Energia e potenza |
| Elettronica ed Elettrica |
| Chimico e Petrolchimico |
| Aerospazio e Difesa |
| Altre industrie di utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Malaysia | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Nordici | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Anodo di grafite | |
| Blocco di grafite | ||
| altri tipi | ||
| Per Applicazione | Batterie | |
| Metallurgia | ||
| Parti e componenti | ||
| Nucleare | ||
| Altre applicazioni | ||
| Per settore di utilizzo finale | Automotive | |
| Acciaio e metalli | ||
| Energia e potenza | ||
| Elettronica ed Elettrica | ||
| Chimico e Petrolchimico | ||
| Aerospazio e Difesa | ||
| Altre industrie di utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Malaysia | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della grafite sintetica entro il 2031?
Si prevede che il mercato raggiungerà i 5.07 miliardi di dollari entro il 2031, con un CAGR del 6.85% nel periodo 2026-2031.
Quale segmento applicativo sta crescendo più rapidamente?
Le batterie stanno avanzando a un CAGR dell'8.44% con l'aumento della produzione globale di celle agli ioni di litio.
Perché le case automobilistiche occidentali investono nella fornitura locale di grafite sintetica?
Gli incentivi previsti dall'Inflation Reduction Act e dall'EU Critical Raw Materials Act rendono la fornitura conforme al FEOC essenziale per l'idoneità al credito d'imposta, spingendo ad accordi come quello GM-Vianode.
In che modo la tecnologia agli ioni di sodio influisce sulla domanda di grafite sintetica?
Ogni veicolo elettrico agli ioni di sodio può eliminare 8-10 kg di grafite, sostituendo potenzialmente fino a 100,000 tonnellate entro il 2028 se l'adozione raggiungerà l'8% della produzione globale di veicoli elettrici.
Qual è la principale sfida in termini di costi per i produttori europei di grafite sintetica?
Gli elevati prezzi dell'elettricità aumentano la quota di costi energetici in contanti al 40-45%, riducendo i margini rispetto ai concorrenti cinesi.
Chi è oggi leader nel mercato degli anodi per batterie?
I produttori cinesi BTR New Material e Shanghai Shanshan forniscono oltre il 40% del volume totale degli anodi grazie all'integrazione verticale e alla leadership di costo.


