

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
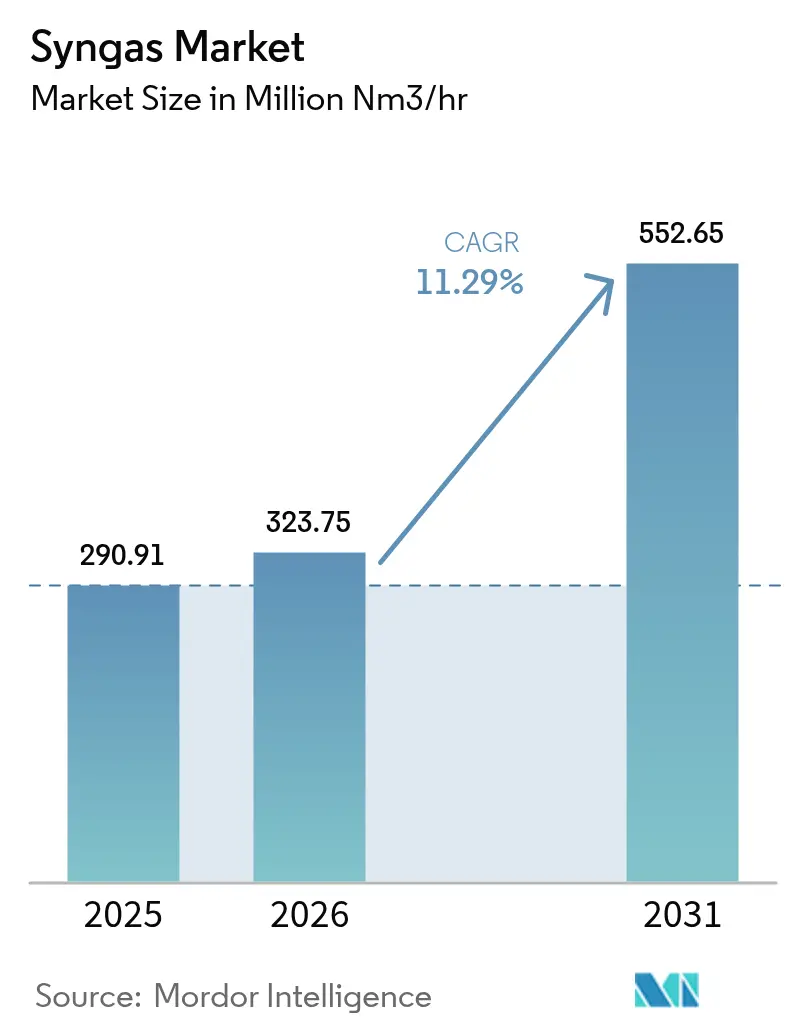
| Volume di mercato (2026) | 323.75 milioni di metri cubi normali all'ora (mm nm³/h) |
| Volume di mercato (2031) | 552.65 milioni di metri cubi normali all'ora (mm nm³/h) |
| Tasso di crescita (2026 - 2031) | 11.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del gas di sintesi di Mordor Intelligence
Si prevede che il mercato del syngas crescerà da 290.91 milioni di metri cubi normali all'ora (mm nm³/h) nel 2025 a 323.75 milioni di metri cubi normali all'ora (mm nm³/h) nel 2026, per poi raggiungere i 552.65 milioni di metri cubi normali all'ora (mm nm³/h) entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.29% nel periodo 2026-2031. Questa espansione si basa sulla diffusione capillare dei complessi di conversione del metanolo in olefine, sulla nuova capacità di produzione di ammoniaca nelle regioni con insicurezza alimentare e sugli obiettivi vincolanti di decarbonizzazione del carburante per l'aviazione, che incentivano gli investimenti nel settore power-to-liquids. Il gas naturale mantiene un vantaggio in termini di costi nel reforming a vapore, consentendo al contempo la produzione di idrogeno blu, a supporto della domanda di syngas a basse emissioni di carbonio. La gassificazione del carbone è ancora diffusa in Cina grazie a infrastrutture consolidate, ma le autorità di regolamentazione richiedono ora una maggiore efficienza e una maggiore cattura del carbonio, elementi che aumentano il valore complessivo del progetto. I gassificatori a flusso trascinato dominano i principali centri di produzione chimica ad alto volume, mentre le configurazioni a letto fluidizzato guadagnano terreno laddove sono disponibili materie prime come biomassa e rifiuti urbani. L'intensità competitiva si intensifica man mano che i licenziatari di tecnologie stringono alleanze che integrano gassificazione, reforming e cattura del carbonio in offerte chiavi in mano, posizionando il mercato del syngas per una crescita multiregionale fino al 2030.
Punti chiave del rapporto
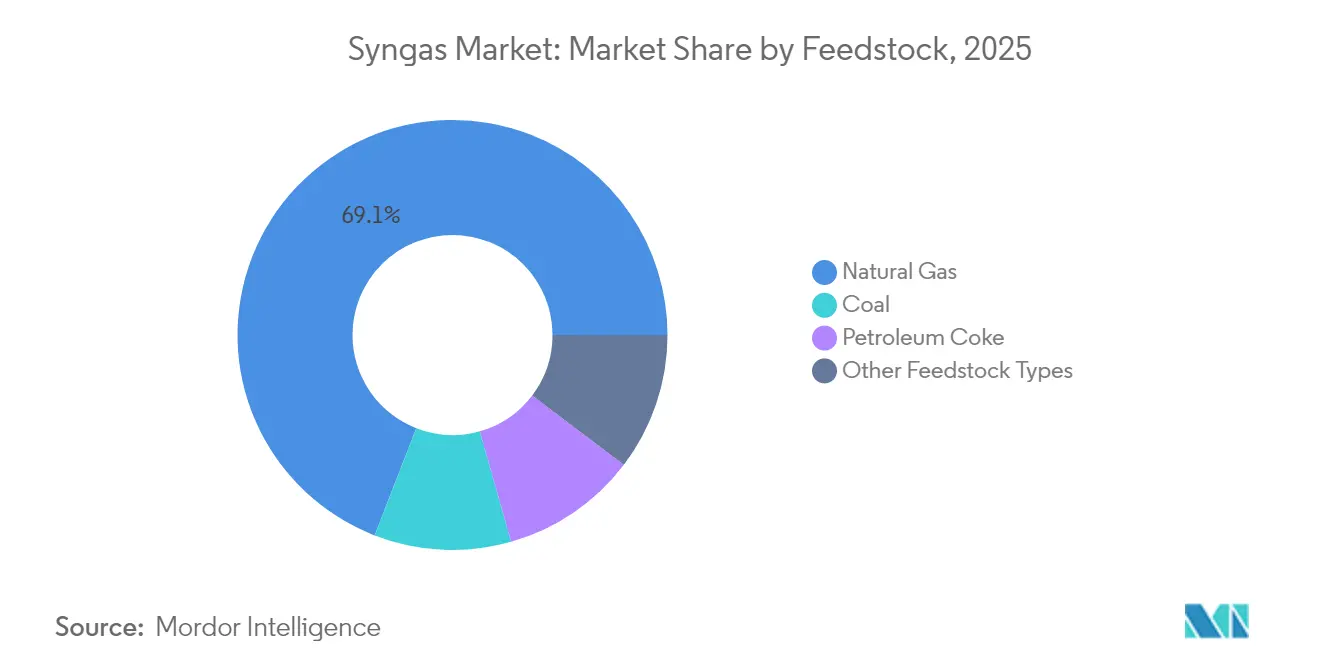
- In termini di materia prima, nel 69.10 il gas naturale deteneva una quota di mercato del 2025% del gas di sintesi, mentre si prevede che le applicazioni del gas naturale sintetico orientate alle energie rinnovabili registreranno il CAGR più rapido, pari al 19.12%, fino al 2031.
- In base alla tecnologia, la gassificazione ha rappresentato il 54.40% dei ricavi del 2025, ma si prevede che il reforming a vapore si espanderà a un CAGR del 12.71% fino al 2031.
- In base al tipo di gassificatore, i gassificatori a flusso trascinato hanno registrato il 41.10% della capacità installata nel 2025, mentre i sistemi a letto fluido dovrebbero registrare un CAGR del 13.61% fino al 2031.
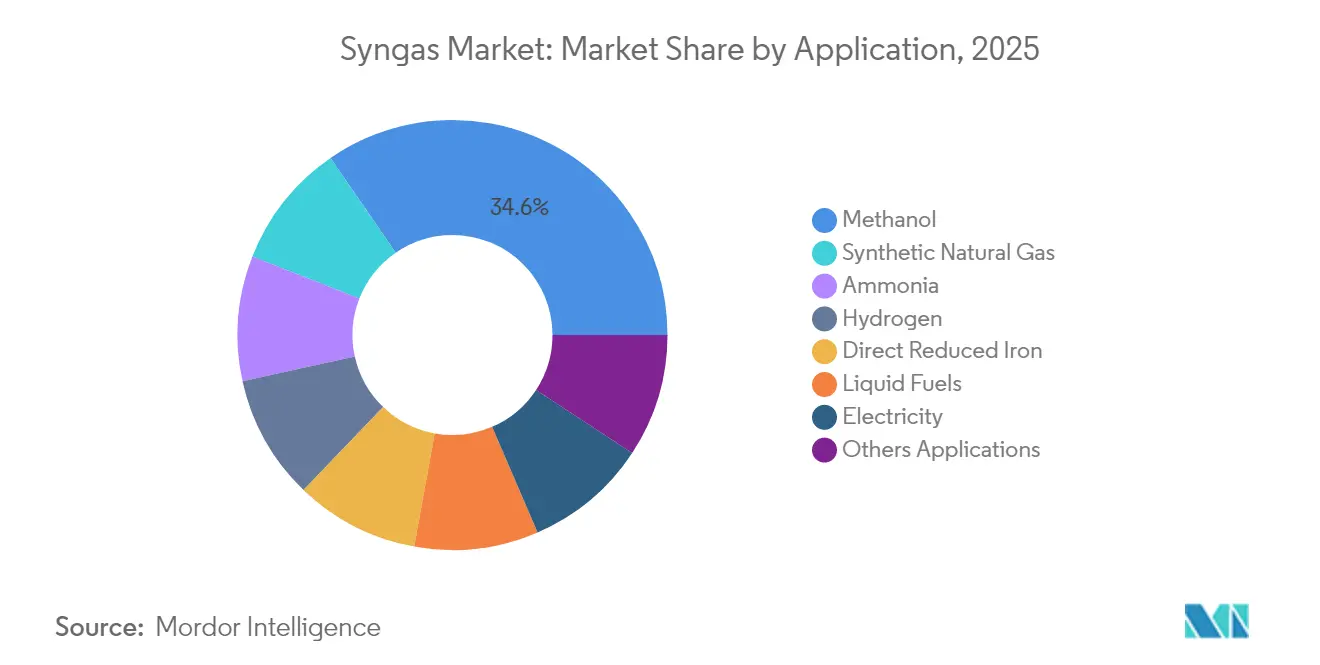
- Per applicazione, le applicazioni del metanolo hanno catturato il 34.60% del volume nel 2025, ma il gas naturale sintetico è posizionato per il CAGR più rapido del 19.12% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha controllato il 59.02% della domanda del 2025 e si prevede che registrerà il CAGR più rapido, pari al 13.57%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del gas di sintesi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di complessi di conversione del metanolo in olefine (MTO) in Cina | + 2.8% | Cina, con ricadute sull’APAC | Medio termine (2-4 anni) |
| Aumento della capacità produttiva di fertilizzanti in Asia meridionale e in Africa | + 2.1% | Asia meridionale, Africa, con effetti sulla catena di approvvigionamento globale | A lungo termine (≥ 4 anni) |
| Norme rigorose sulle emissioni che guidano i progetti di conversione del carbone in gas (CTG) | + 1.9% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Obblighi sui carburanti per l'aviazione a zero emissioni di carbonio (Power-To-Liquids) | + 1.4% | Europa, Nord America, espansione globale | Medio termine (2-4 anni) |
| Gassificazione dei rifiuti solidi urbani per l'idrogeno su scala di rete | + 1.2% | Mercati sviluppati, centri urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di complessi di conversione del metanolo in olefine (MTO) in Cina
L'industria petrolchimica cinese sta passando dalla raffinazione incentrata sulla benzina alla produzione chimica di maggior valore. Il completamento dell'impianto DMTO-III da 3.6 milioni di tonnellate all'anno della Ningxia Coal Industry, un investimento di 11.8 miliardi di CNY, dimostra fiducia nel percorso MTO. Il progetto consente di risparmiare carbone grezzo e gas naturale riducendo al contempo le emissioni di CO₂, sottolineando una più ampia svolta nazionale verso la monetizzazione del carbone tramite prodotti chimici piuttosto che combustibili. La capacità MTO richiede circa 2.8 tonnellate di gas di sintesi per produrre 1 tonnellata di etilene equivalente, quindi il gas di sintesi diventa il reagente limitante per la produzione incrementale di olefine. La pirolisi catalitica avanzata di SINOPEC aumenta le rese di olefine leggere e riduce ulteriormente le emissioni. Con la maturazione dei complessi integrati di trasformazione del greggio in prodotti chimici, si libera una flessibilità che ammortizza i margini durante le oscillazioni della domanda, creando una crescita duratura del mercato del gas di sintesi.
Aumento della capacità produttiva di fertilizzanti in Asia meridionale e in Africa
Le priorità della sicurezza alimentare e l'espansione demografica guidano i grandi progetti di ammoniaca che intensificano la domanda di syngas. AM Green Ammonia ha raggiunto una decisione finale di investimento su un impianto verde da 1 milione di tonnellate a Kakinada e punta a 5 milioni di tonnellate all'anno entro il 2030 [1] AM Green, “Kakinada Green Ammonia Project,” am-green.com . Il progetto ha ottenuto la pre-certificazione secondo le norme RFNBO dell'UE, segnalando l'intento strategico di intercettare il mercato europeo di fascia alta. Si prevede che il consumo globale di ammoniaca aumenterà da 201 milioni di tonnellate nel 2024 a 310 milioni di tonnellate entro il 2040, con la maggior parte ancora destinata ai fertilizzanti a base di urea. Perdaman ha scelto SynCOR di Topsoe per un impianto da 3,500 tonnellate metriche al giorno, ottenendo economie di scala che riducono drasticamente i costi unitari e aumentano l'efficienza di utilizzo del syngas. Tali progetti su scala giga concentrano il fabbisogno di syngas in un numero minore di hub, aumentando i picchi di domanda regionali e stimolando le infrastrutture di supporto.
Norme rigorose sulle emissioni guidano i progetti di conversione del carbone in gas
La legislazione sulle emissioni accelera la conversione degli impianti a carbone in impianti a ciclo combinato con gassificazione integrata. L'IGCC rimuove oltre il 95% del mercurio con un aumento dei costi marginali e semplifica il trattamento degli inquinanti poiché le specie sono presenti nel gas di sintesi concentrato anziché nei gas di scarico diluiti. Il progetto di sviluppo dello shale gas di Jafurah da 25 miliardi di dollari di Saudi Aramco mira ad aumentare le vendite di gas del 60% entro il 2030, supportando al contempo un flaring di routine prossimo allo zero. Il Master Gas System nazionale aggiungerà 3.15 miliardi di piedi cubi al giorno entro il 2028, rafforzando la disponibilità di gas di sintesi per l'energia elettrica e i prodotti chimici nazionali. La gassificazione catalitica a vapore di NETL funziona con vapore anziché con ossigeno, producendo gas di sintesi privo di azoto e ricco di idrogeno a costi inferiori e con un'efficienza termica superiore all'80%, il che migliora i rendimenti del progetto. Nel complesso, queste misure innalzano la base di riferimento per l'adozione di un mercato del gas di sintesi rispettoso dell'ambiente.
Obblighi sui carburanti per l'aviazione a zero emissioni di carbonio (Power-To-Liquids)
Le normative vincolanti sui carburanti sostenibili per l'aviazione in Europa e nel Regno Unito creano un mercato regolamentato per il cherosene sintetico. Il Regno Unito richiederà il 2% di SAF (carburanti sostenibili per l'aviazione) entro il 2025, il 10% entro il 2030 e il 22% entro il 2040, con obiettivi espliciti per i volumi di power-to-liquid. La roadmap PtL (Power-to-Liquid) tedesca prevede 200,000 tonnellate di e-cherosene all'anno entro il 2030, garantendo una domanda costante durante tutto l'anno. Il Karlsruhe Institute of Technology ha integrato la co-elettrolisi con il processo Fischer-Tropsch per generare syngas da CO₂ e acqua con un recupero di energia elettrica dell'85%. DG Fuels ha adottato la tecnologia FT di Johnson Matthey e bp per un impianto in Louisiana progettato per produrre 600,000 tonnellate all'anno da biomassa di scarto. Questi esempi evidenziano come le politiche aeronautiche garantiscano un approvvigionamento di syngas a lungo termine, incentivando così la costruzione di nuove unità produttive in tutto il mercato del syngas.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni USA-UE sulle apparecchiature di gassificazione russe | -1.6% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Volatilità nei prezzi delle materie prime del carbone e del gas naturale | -1.8% | Mercati emergenti e sviluppati | A breve termine (≤ 2 anni) |
| Limitata bancabilità dei progetti di gassificazione della biomassa | -1.1% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni USA-UE sulle apparecchiature di gassificazione russe
Le sanzioni hanno inasprito le licenze di esportazione per le apparecchiature petrolifere e del gas in Russia, includendo gassificatori e sistemi ausiliari essenziali per la produzione di gas di sintesi. Il Dipartimento del Commercio degli Stati Uniti applica una presunzione di diniego per la maggior parte delle domande, mentre il 14° pacchetto di sanzioni dell'UE vieta gli investimenti nei progetti russi di GNL in costruzione. Oltre 180 navi sono soggette a divieti a causa di pratiche di trasporto illecite che includono la fornitura di tecnologie per il gas di sintesi. Gli sviluppatori europei ora devono affrontare cicli di approvvigionamento più lunghi e prezzi maggiorati per reperire apparecchiature non russe, ritardando i programmi di messa in servizio. Gli istituti finanziari incorporano questi rischi geopolitici nelle condizioni di credito, aumentando i costi del debito per i progetti esposti a fornitori soggetti a restrizioni. Di conseguenza, il mercato del gas di sintesi subirà battute d'arresto a breve termine finché non si stabilizzeranno catene di approvvigionamento alternative.
Volatilità nei prezzi delle materie prime del carbone e del gas naturale
I futures sul gas naturale per il 2025 rimangono elevati a 13 dollari per MMBtu, al di sopra delle soglie di accessibilità nei mercati asiatici sensibili ai prezzi. Le condizioni restrittive del gas possono indurre a passare al carbone, ma i prezzi del carbonio nell'UE rendono la gassificazione del carbone meno attraente, nonostante i vantaggi della diffusione delle materie prime. Gli indici del carbone del Pacifico seguono sempre più i benchmark del GNL, complicando la copertura per gli impianti di syngas a doppia alimentazione. I produttori devono gestire l'esposizione al margine attraverso contratti di prelievo a lungo termine e collari di combustibile, che limitano la flessibilità. La persistente volatilità erode la fiducia dei finanziatori, soprattutto per i gassificatori di biomassa o rifiuti autonomi che non possono miscelare combustibili più economici. Tale incertezza sottrae fino a 1.8 punti percentuali al CAGR complessivo nel mercato del syngas.
Analisi del segmento
Per materia prima: il predominio del gas naturale si scontra con la pressione delle energie rinnovabili
Il gas naturale ha generato il 69.10% della quota di mercato del syngas nel 2025, riflettendo la diffusione di infrastrutture di steam reforming e un'offerta a prezzi competitivi. Si prevede che il segmento registrerà un CAGR del 16.38% fino al 2031, il più alto tra tutte le materie prime, trainato dagli investimenti nell'idrogeno blu che integrano la cattura del carbonio negli impianti esistenti. Operatori come ExxonMobil prevedono di rimuovere il 98% della CO₂ dai flussi di reforming presso il complesso di Baytown, a dimostrazione del potenziale di decarbonizzazione. L'integrazione con hub di sequestro e condotte di idrogeno riduce i costi logistici incrementali e sostiene lo slancio di crescita. Si prevede che le dimensioni del mercato del syngas per la materia prima del gas naturale si espanderanno rapidamente con la transizione dei produttori petrolchimici verso molecole a basso tenore di carbonio.
Il carbone rimane strutturalmente importante, soprattutto in Cina, dove le riserve nazionali offrono sicurezza energetica e certezza dei costi. Gli obblighi normativi impongono maggiori efficienze nella produzione di gas freddo e nella cattura del carbonio, il che aumenta la spesa in conto capitale ma migliora le prestazioni ambientali. La gassificazione del coke di petrolio affronta la valorizzazione dei rifiuti di raffineria, consentendo agli operatori di monetizzare i flussi ad alto contenuto di zolfo e ridurre le passività di smaltimento. Le materie prime rinnovabili, guidate dai rifiuti solidi urbani e dai residui agricoli, rappresentano attualmente una piccola parte, ma ottengono crediti in base agli standard sui combustibili a basse emissioni di carbonio. Con il progredire della tecnologia, le aspettative di un mix di materie prime più ampio mantengono gli investitori a lungo termine impegnati nel mercato del gas di sintesi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: il reforming a vapore accelera grazie all'integrazione a basse emissioni di carbonio
Le tecnologie di gassificazione hanno generato il 54.40% dei ricavi del 2025, ma si prevede che il reforming a vapore si espanderà a un CAGR del 12.71% fino al 2031, a dimostrazione della sua adattabilità ai percorsi dell'idrogeno blu. I reforming a vapore raggiungono efficienze termiche superiori all'80% se integrati dal recupero del calore di scarto, e l'inserimento della cattura del carbonio riduce le emissioni del ciclo di vita a sufficienza da consentire l'ottenimento di contratti di prelievo premium. I progetti di idrogeno rinnovabile di Air Liquide dimostrano come i sottoprodotti biogenici riciclati possano sostituire gli idrocarburi fossili nelle materie prime dei reforming, riducendo l'intensità delle emissioni senza sostanziali modifiche all'hardware. Le innovazioni nel reforming autotermico riducono ulteriormente la domanda di ossigeno, riducendo così i costi delle utenze e le spese in conto capitale.
La gassificazione mantiene un vantaggio in termini di flessibilità delle materie prime, trattando carbone, petcoke e biomassa all'interno della stessa famiglia di reattori. I gassificatori a flusso trascinato e a letto fluido ottimizzano rispettivamente una maggiore produttività o una variabilità delle materie prime. La gassificazione catalitica a vapore di NETL elimina la diluizione dell'azoto operando solo con vapore, aumentando la purezza del prodotto per la sintesi di ammoniaca o Fischer-Tropsch. Approcci ibridi come la tecnologia Hot Oxygen di Linde combinano reforming e gassificazione, convertendo i catrami residui in gas di sintesi aggiuntivo e aumentando la resa complessiva. Questi continui miglioramenti mantengono la gassificazione competitiva anche mentre il reforming a vapore guadagna slancio verso le basse emissioni di carbonio, garantendo un'adozione diversificata delle tecnologie nel mercato del gas di sintesi.
Per tipo di gassificatore: l'innovazione del letto fluido guida le dinamiche del mercato
I gassificatori a flusso trascinato rappresentavano il 41.10% della capacità nel 2025, preferiti nei grandi complessi di metanolo e ammoniaca, dove l'elevata conversione del carbonio compensa i maggiori costi di capitale. Operano a temperature superiori a 1,400 °C, producendo un gas di sintesi privo di catrame, ideale per la catalisi a valle. I continui aggiornamenti dei materiali refrattari prolungano le campagne operative oltre i tre anni, riducendo i tempi di fermo per manutenzione.
I gassificatori a letto fluido, che dovrebbero raggiungere un CAGR del 13.61% entro il 2031, offrono una maggiore flessibilità nella gestione delle materie prime e scale modulari adatte alla generazione distribuita. Le versioni a gorgogliamento e a circolazione gestiscono biomassa, combustibile derivato da rifiuti e carbone a basso grado senza pretrattamenti estesi. L'aggiornamento multistadio a letto fisso di Fraunhofer raggiunge un'efficienza di gas freddo dell'81.3% da fanghi di depurazione ricchi di ceneri, a dimostrazione di miglioramenti di nicchia che ne ampliano l'applicabilità. Le unità a letto fisso continuano a servire operazioni remote prive di un supporto di manutenzione sofisticato. Nel complesso, la diversificazione dei gassificatori garantisce agli utenti finali la possibilità di personalizzare la progettazione degli impianti in base alle condizioni locali di alimentazione e prelievo, supportando un'espansione sostenibile del mercato del gas di sintesi.
Per applicazione: il gas naturale sintetico emerge come leader di crescita
Nel 2025 il metanolo ha mantenuto una quota di mercato del 34.60% in termini di volume, grazie al suo ruolo consolidato nelle filiere della formaldeide, dell'acido acetico e del MTO (Machine-to-Order) all'interno dell'industria del syngas. Operazioni di consolidamento come l'acquisizione da parte di Methanex del ramo d'azienda del metanolo di OCI Global per 2.05 miliardi di dollari evidenziano il valore strategico derivante dalle economie di scala e dalla logistica globale. La domanda di e-metanolo da parte del settore del trasporto marittimo è in accelerazione, poiché le normative dell'Organizzazione Marittima Internazionale (IMO) favoriscono i combustibili a basso tenore di zolfo.
Le applicazioni del gas naturale sintetico sono destinate a registrare un CAGR leader di mercato del 19.12% fino al 2031, mentre i paesi perseguono la sicurezza energetica e la stabilità della rete. Gli impianti SNG convertono l'energia rinnovabile in eccesso in metano stoccabile, bilanciando le oscillazioni stagionali della domanda. L'ammoniaca rimane un importante consumatore di gas di sintesi, con CF Industries e Mitsui che pianificano una joint venture da 1.4 milioni di tonnellate per l'ammoniaca blu che abbinerà il reforming autotermico alla cattura del carbonio. Anche l'idrogeno per la decarbonizzazione industriale, in particolare il ferro ridotto direttamente nell'acciaio, sta crescendo rapidamente. I liquidi Fischer-Tropsch soddisfano gli obiettivi di sostenibilità dell'aviazione, mentre le turbine a gas di sintesi forniscono una capacità costante che integra le fonti rinnovabili variabili. Il mercato del gas di sintesi cresce quindi grazie a molteplici usi pratici che richiedono tutti un gas di sintesi affidabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato del syngas nella regione Asia-Pacifico
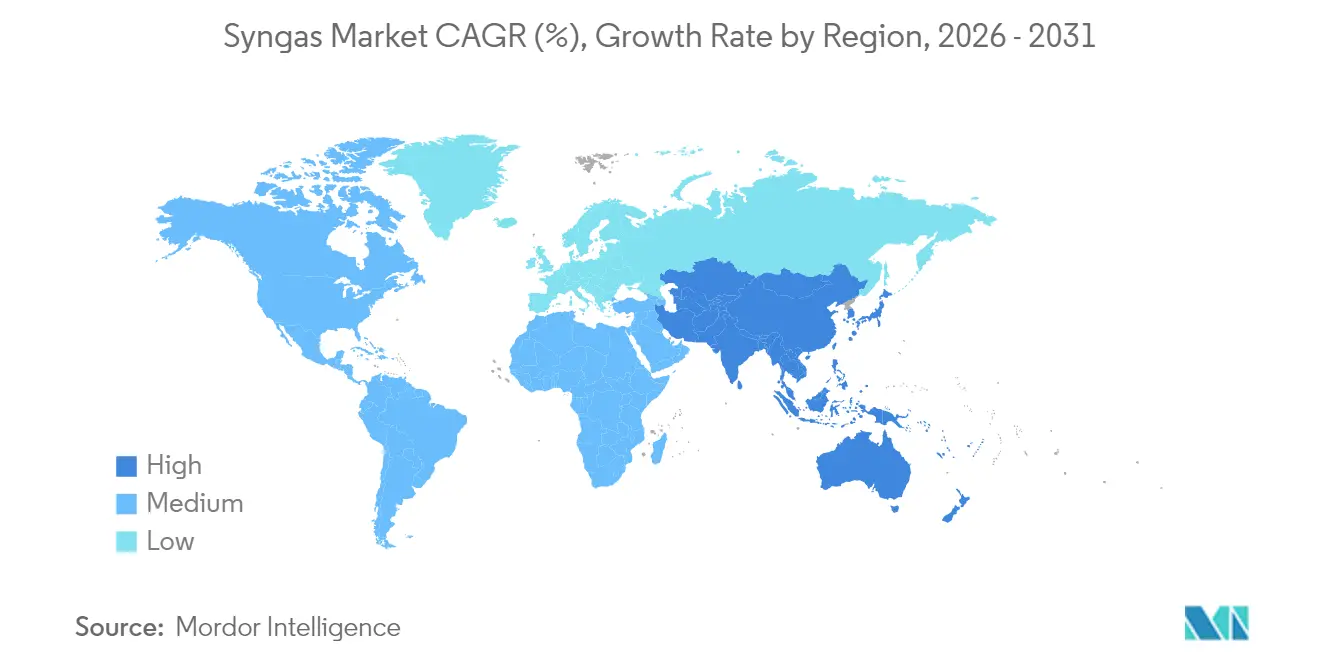
L'area Asia-Pacifico ha assorbito il 59.02% della domanda del 2025 e si prevede che registrerà un CAGR del 13.57% fino al 2031, il più alto tra le regioni. L'imponente base chimica del carbone cinese si espande ulteriormente con l'impianto DMTO-III da 11.8 miliardi di CNY della Ningxia Coal Industry, garantendo un'ampia spinta al syngas upstream. La National Green Hydrogen Mission dell'India sostiene progetti come AM Green Ammonia, con l'obiettivo di raggiungere 5 milioni di tonnellate di capacità orientata all'esportazione entro il 2030. I paesi del Sud-est asiatico implementano gassificatori distribuiti per convertire i residui agricoli in intermedi di energia e fertilizzanti, riducendo così i costi di importazione. Queste attività consolidano il mercato del syngas nella regione e promuovono hub ingegneristici specializzati.
Mercato Nord America Syngas
Il Nord America sfrutta il gas di scisto a basso costo e generosi incentivi per la cattura del carbonio. Il complesso di Air Products in Louisiana, da 4.5 miliardi di dollari, fornirà 750 milioni di piedi cubi al giorno di idrogeno blu e sequestrerà 5 milioni di tonnellate di CO₂ all'anno, integrandosi con 700 miglia di gasdotto. L'impianto Path2Zero di Linde in Alberta investe oltre 2 miliardi di dollari per combinare il reforming autotermico con la cattura e lo stoccaggio del carbonio (CCS), rafforzando la resilienza dell'approvvigionamento continentale. Le province canadesi si posizionano come punti di accesso all'esportazione di ammonio e metanolo verso l'Asia, integrando ulteriormente il mercato del gas di sintesi nel commercio transpacifico.
Mercato del gas di sintesi in EMEA e Sud America
L'Europa promuove le energie rinnovabili. Air Liquide e i suoi partner stanno sviluppando 450 MW di elettrolizzatori a Rotterdam e in Zelanda, producendo complessivamente 53,000 tonnellate di idrogeno verde all'anno. Gli obblighi di legge sul SAF creano un prelievo garantito per gli impianti power-to-liquid in Germania e nei Paesi Bassi, aumentando la fiducia dei capitali. Il Medio Oriente e l'Africa beneficiano dell'abbondanza di gas naturale e di porti petrolchimici consolidati, con l'espansione di Aramco che aggiungerà 3.15 miliardi di piedi cubi al giorno entro il 2028. Il potenziale del Sud America emerge attraverso l'impresa cilena Volta da 2.5 miliardi di dollari per l'ammoniaca verde. La distribuzione geografica sottolinea come il mercato del gas di sintesi prosperi in diversi contesti politici e di risorse.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
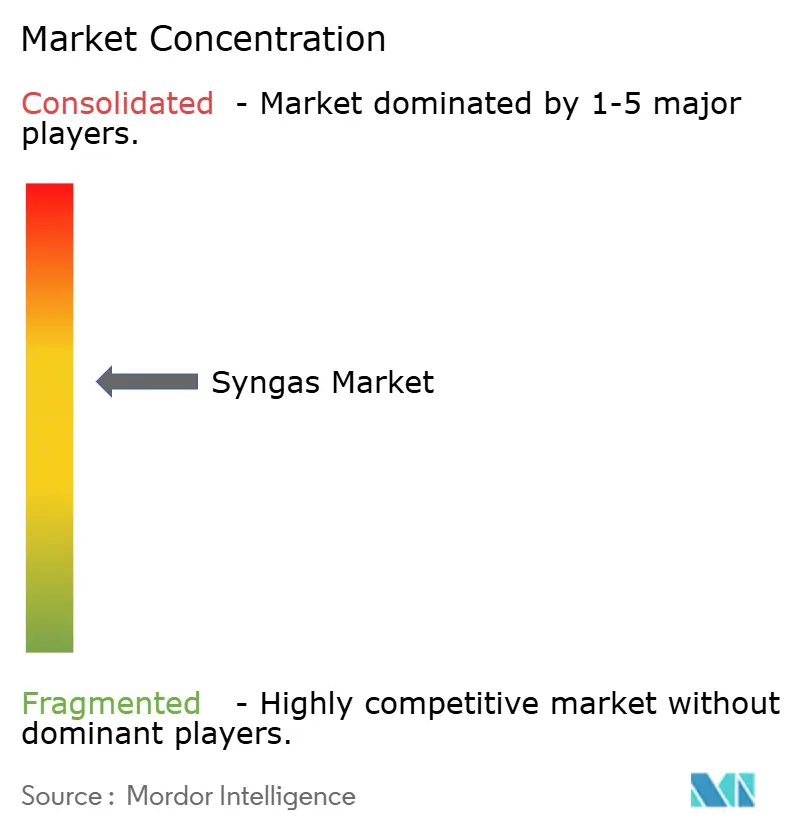
Il mercato del gas di sintesi mostra una moderata concentrazione, ancorata a fornitori globali di gas industriali, licenziatari di tecnologie e colossi energetici che spesso collaborano tra loro. Air Products e Topsoe hanno formato un'alleanza globale che combina la gassificazione con il reforming autotermico, consentendo la fornitura di progetti di metanolo e ammoniaca da parte di un unico fornitore. Johnson Matthey e Thyssenkrupp Uhde integrano la tecnologia dell'ammoniaca blu, puntando a un'opportunità da 200 miliardi di dollari entro il 2050. Tali partnership includono catalizzatori, reattori e unità di cattura, migliorando la bancabilità e accelerando l'adozione.
I colossi del gas industriale si diversificano in piattaforme di syngas indipendenti dalle materie prime. Air Liquide investe nell'idrogeno rinnovabile, mentre Linde migliora le rese dei gassificatori grazie a tecnologie proprietarie per l'ossigeno. Le società di ingegneria, approvvigionamento e costruzione avviano iniziative di licenza per assicurarsi vendite ricorrenti di catalizzatori e servizi di ottimizzazione digitale. L'attività brevettuale aumenta, come dimostra un sistema di gassificazione endotermica a ciclo chiuso alimentato elettricamente che tratta carbone, biomassa e gomma con un bilancio energetico netto positivo, mettendo potenzialmente in discussione i progetti ad alta temperatura esistenti. Start-up come MAIRE perseguono modelli di economia circolare che convertono i rifiuti plastici in syngas e materie prime chimiche, aumentando la pressione competitiva.
L'accesso a sistemi di stoccaggio di CO₂ a basso costo, a materie prime affidabili e a contratti di fornitura sicuri rimane il vantaggio decisivo nel settore del syngas. Le aziende radicate in regioni dotate di reti di gasdotti e aree di stoccaggio ottengono costi di fornitura di CO₂ inferiori, il che migliora i margini del syngas blu. I licenziatari di tecnologie che detengono referenze per impianti con una capacità superiore a 3,000 tonnellate al giorno applicano tariffe più elevate perché le economie di scala riducono i costi unitari. I governi che sovvenzionano gli elettrolizzatori rimodellano le dinamiche competitive, offrendo ai pionieri accordi di acquisto di energia vantaggiosi. Nel complesso, la rivalità si intensifica, pur rimanendo bilanciata dalla portata e dalla complessità degli investimenti nel syngas.
Leader del settore del gas di sintesi
Air Liquide
Linde plc
shell plc
Topsoe A/S
Prodotti per l'aria e prodotti chimici, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2025: Air Liquide ha annunciato due progetti di elettrolisi su larga scala in Europa, con una capacità complessiva di 450 MW. L'azienda ha investito oltre 1 miliardo di euro per produrre 53,000 tonnellate di idrogeno rinnovabile all'anno. Questi progetti supportano gli obiettivi europei di decarbonizzazione e dimostrano l'attenzione dell'azienda alla produzione di gas di sintesi rinnovabile.
- Settembre 2023: BASF ha avviato la costruzione del suo impianto di syngas presso il sito Verbund di Zhanjiang, in Cina. L'impianto integra innovazioni di processo per ridurre le emissioni di carbonio rispetto agli impianti di syngas convenzionali, in linea con gli obiettivi di sostenibilità di BASF. I metodi di produzione dell'impianto utilizzeranno principalmente il gas di scarico di CO2, un sottoprodotto della lavorazione dell'ossido di etilene, e il gas combustibile in eccesso proveniente dalle operazioni di steam cracker per produrre syngas.
Ambito del rapporto sul mercato globale del gas di sintesi
Il syngas è una miscela gassosa contenente principalmente idrogeno e monossido di carbonio, prodotta principalmente dallo steam reforming e dalla gassificazione. Può essere utilizzato per produrre sostanze chimiche come ammoniaca, acido acetico, butanolo, metanolo e dimetil etere. Il segmento dei fertilizzanti consuma principalmente ammoniaca e come combustibile possono essere utilizzati metanolo e dimetiletere.
Il mercato del gas di sintesi è segmentato in base a materie prime, tecnologia, tipo di gassificatore, applicazione e area geografica. Per materia prima, il mercato è segmentato in petcoke, carbone, gas naturale e altri tipi di materie prime. Per tecnologia, il mercato è segmentato in steam reforming e gassificazione. Per tipo di gassificatore, il mercato è segmentato in letto fisso, flusso trascinato e letto fluidizzato. Per applicazione, il mercato è segmentato in metanolo, ammoniaca, idrogeno, combustibili liquidi, ferro a riduzione diretta, gas naturale sintetico, elettricità e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il gas di sintesi in 12 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al volume di capacità (milioni di metri cubi normali all'ora (MM NM³/h)).
Per materia prima
| Carbone |
| Gas Naturale |
| Coke di petrolio |
| Altri tipi di materie prime |
Per tecnologia
| Riforma a vapore |
| Gassificazione |
Per tipo di gassificatore
| Letto fisso |
| Letto fluido |
| Flusso trascinato |
Per Applicazione
| Metanolo |
| Ammoniaca |
| Idrogeno |
| Combustibili liquidi |
| Gas naturale sintetico |
| Ferro ridotto diretto |
| Impianti elettrici |
| Altre applicazioni |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Trinidad e Tobago | |
| Europa | Russia |
| Resto d'Europa | |
| Sud America | Brasile |
| Venezuela | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Qatar | |
| Sud Africa | |
| Iran | |
| Resto del Medio Oriente e dell'Africa |
| Per materia prima | Carbone | |
| Gas Naturale | ||
| Coke di petrolio | ||
| Altri tipi di materie prime | ||
| Per tecnologia | Riforma a vapore | |
| Gassificazione | ||
| Per tipo di gassificatore | Letto fisso | |
| Letto fluido | ||
| Flusso trascinato | ||
| Per Applicazione | Metanolo | |
| Ammoniaca | ||
| Idrogeno | ||
| Combustibili liquidi | ||
| Gas naturale sintetico | ||
| Ferro ridotto diretto | ||
| Impianti elettrici | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Trinidad e Tobago | ||
| Europa | Russia | |
| Resto d'Europa | ||
| Sud America | Brasile | |
| Venezuela | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Qatar | ||
| Sud Africa | ||
| Iran | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto del mercato del gas di sintesi tra il 2026 e il 2031?
Si prevede che il mercato del gas di sintesi passerà da 323.75 mm nm³/h nel 2026 a 552.65 mm nm³/h entro il 2031, con un CAGR dell'11.29%.
Quale materia prima predomina attualmente nei volumi di produzione di syngas?
Il gas naturale sarà in testa con una quota del 69.10% nel 2025, grazie alla diffusione di impianti di reforming a vapore e all'accesso a forniture di scisto a basso costo.
Quale applicazione nel settore del syngas si prevede crescerà più rapidamente nei prossimi anni?
Si prevede che il gas naturale sintetico registrerà un CAGR del 19.12% entro il 2031, poiché le reti cercano soluzioni di stoccaggio stagionale e di bilanciamento delle energie rinnovabili.
Perché i gassificatori a letto fluido stanno guadagnando popolarità?
Le unità a letto fluido gestiscono diverse materie prime, tra cui biomassa e rifiuti urbani, e si prevede che cresceranno a un CAGR del 13.61% fino al 2031, il più rapido tra le tipologie di gassificatore.
In che modo le normative sui carburanti per l'aviazione influenzano il mercato del gas di sintesi?
Gli obiettivi vincolanti a livello europeo e britannico per un carburante sostenibile per l'aviazione garantiscono un approvvigionamento garantito per gli impianti Power-to-Liquids, stimolando una nuova domanda di gas di sintesi per la produzione di e-kerosene.


