

Dimensioni e quota di mercato dei prestiti sindacati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
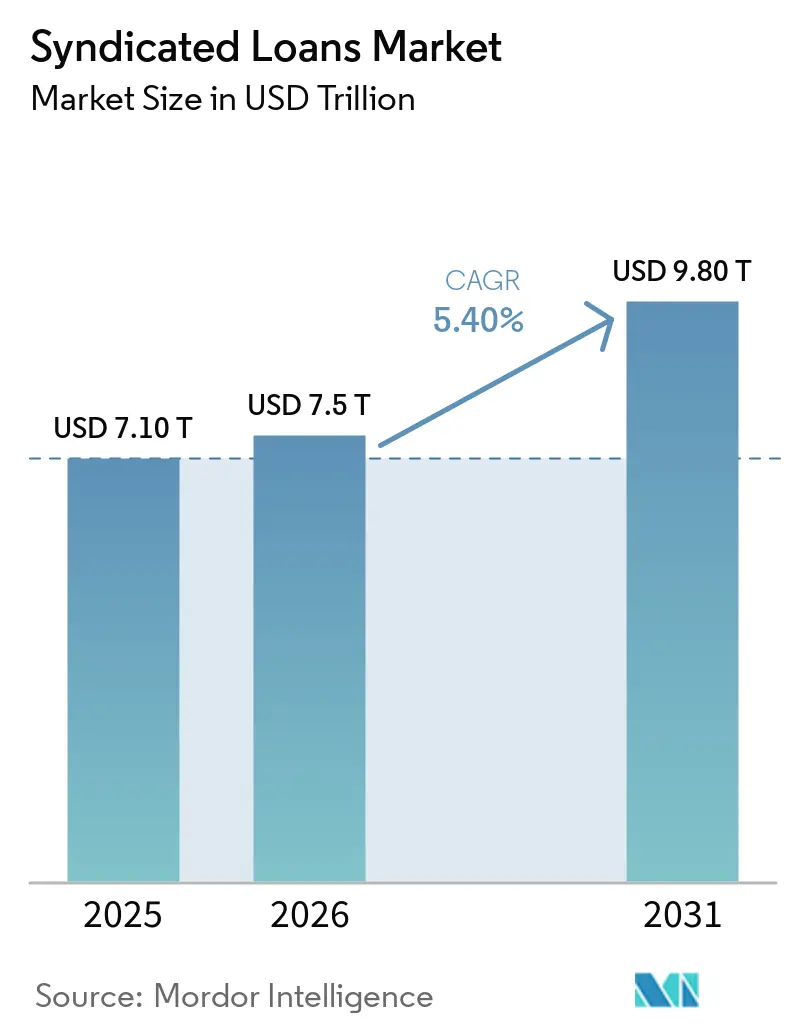
| Dimensione del mercato (2026) | 7.5 trilioni di dollari |
| Dimensione del mercato (2031) | 9.80 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.40% CAGR |
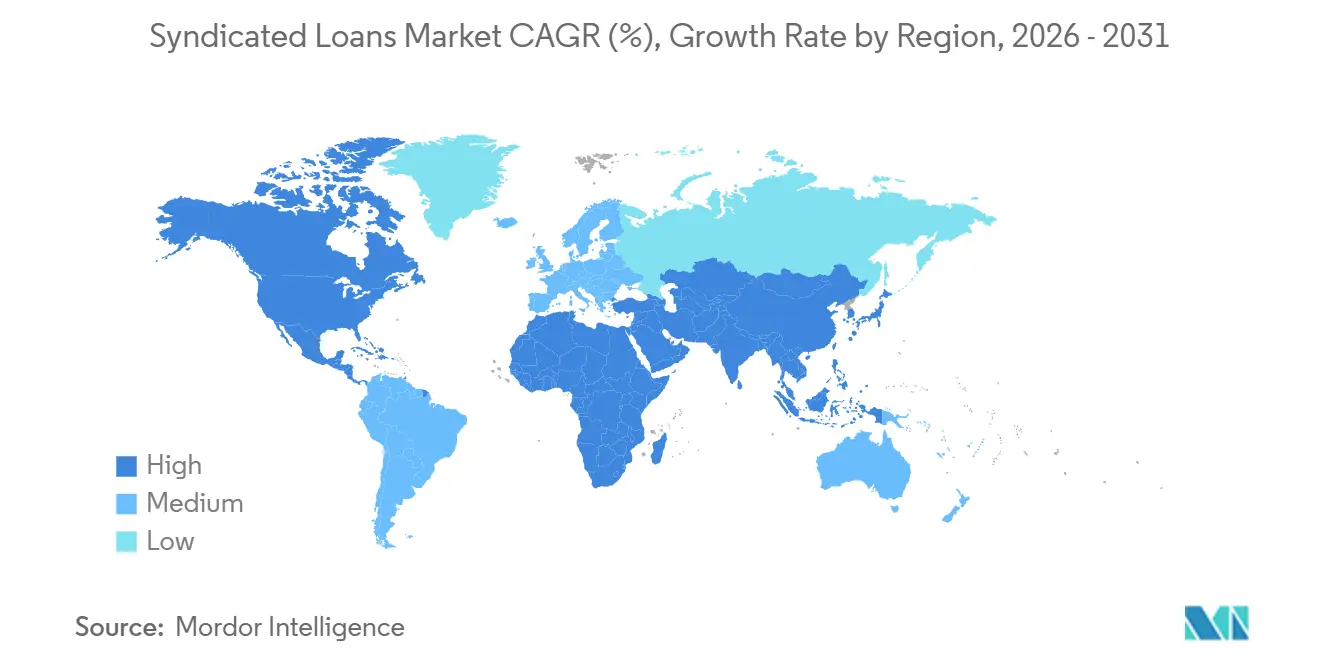
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
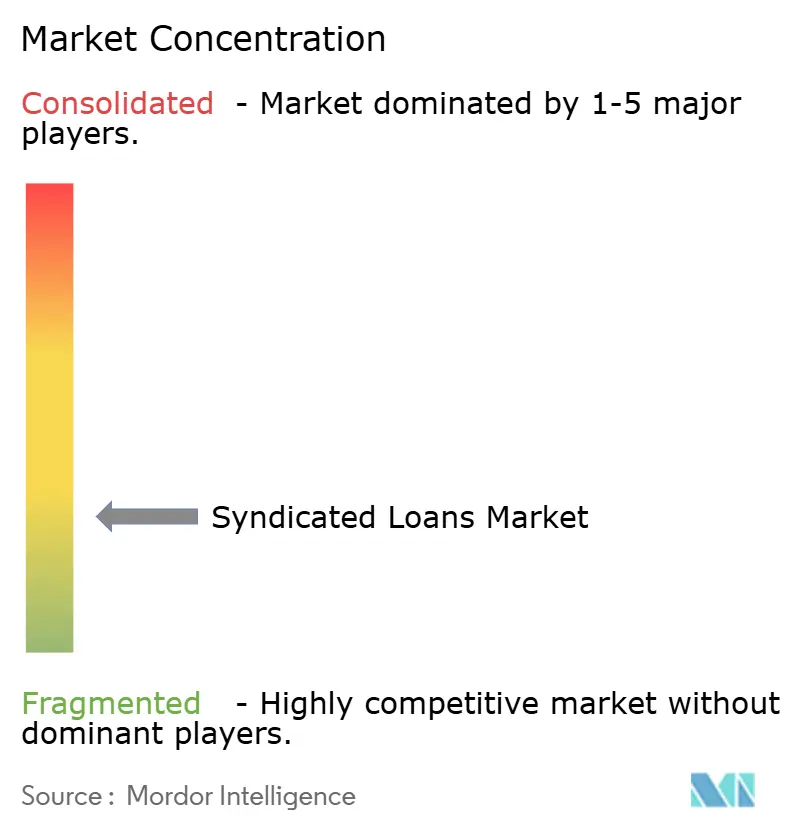
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prestiti sindacati a cura di Mordor Intelligence
Il mercato dei prestiti sindacati aveva un valore di 7.10 trilioni di dollari nel 2025 e si stima che crescerà da 7.5 trilioni di dollari nel 2026 a 9.80 trilioni di dollari entro il 2031, con un CAGR del 5.40% durante il periodo di previsione (2026-2031).
Il mercato dei prestiti sindacati ha iniziato il 2026 sostenuto dalle esigenze di rifinanziamento, dalla ripresa delle attività di fusione e acquisizione e dai grandi requisiti di finanziamento delle infrastrutture. I mutuatari stanno inoltre tornando a ricorrere a finanziamenti multi-istituto di credito, dove i prezzi dei prestiti sindacati rimangono più favorevoli rispetto al credito privato per le operazioni idonee. L'elevata concentrazione di scadenze tra il 2027 e il 2028 probabilmente manterrà l'attività di rifinanziamento centrale per il mercato dei prestiti sindacati. Il mercato dei prestiti sindacati dipende anche da una domanda stabile di obbligazioni garantite da prestiti (CLO) e da un mercato secondario affidabile per la distribuzione dei nuovi prestiti. Le condizioni competitive variano a seconda della tipologia di operazione, poiché le banche competono sulla capacità di bilancio, la portata distributiva, i prezzi e la certezza di esecuzione.
Punti chiave del rapporto
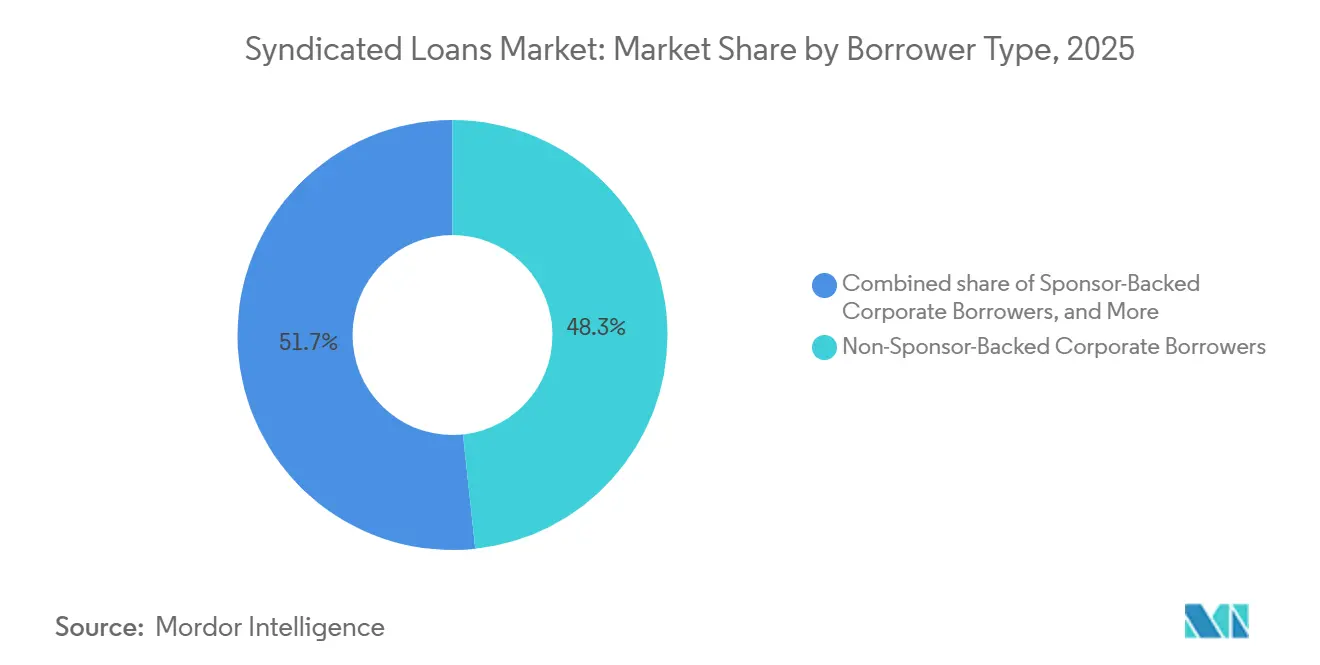
- Per tipologia di mutuatario, nel 2025 le società non garantite da sponsor detenevano il 48.3% della quota di mercato dei prestiti sindacati, mentre si prevede che le società garantite da sponsor cresceranno a un tasso annuo composto del 7.2% fino al 2031.
- In base alla finalità del prestito, i rifinanziamenti hanno rappresentato il 48.9% della quota di mercato dei prestiti sindacati nel 2025, mentre si prevede che i finanziamenti legati alle acquisizioni cresceranno a un tasso annuo composto del 7.8% fino al 2031.
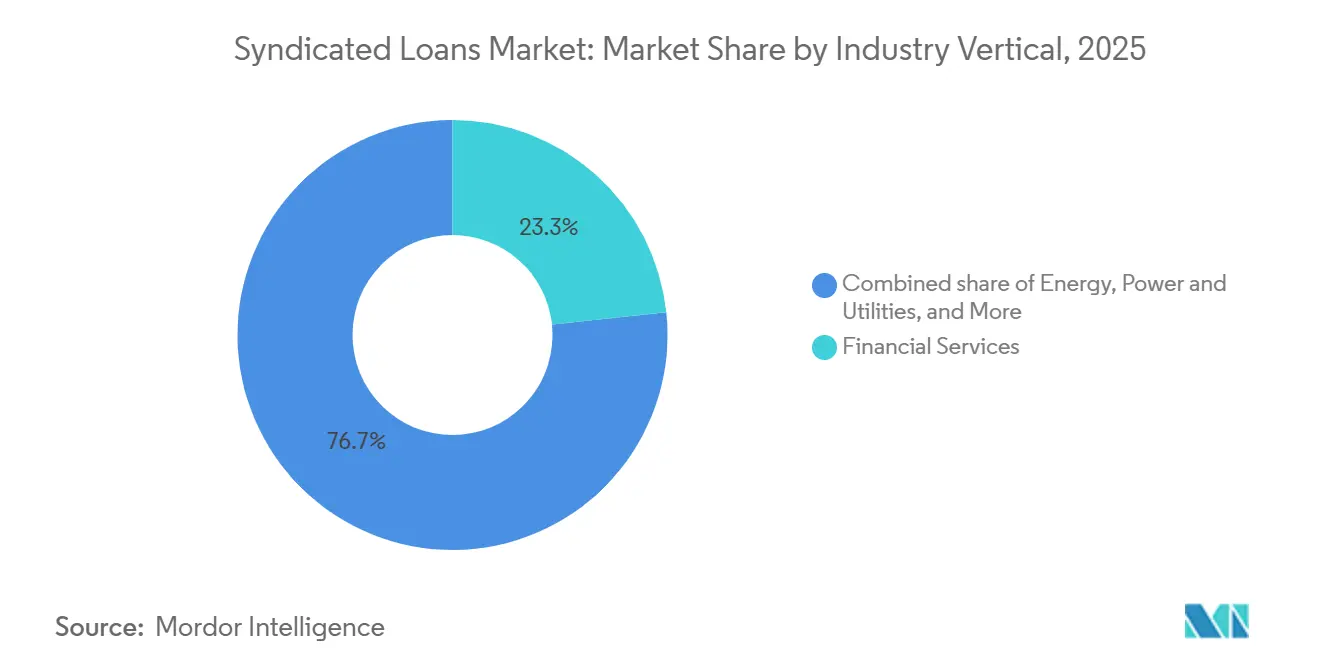
- Per settore verticale, i servizi finanziari rappresentavano il 23.3% della quota di mercato dei prestiti sindacati nel 2025, mentre si prevede che il settore tecnologico, dei media e delle telecomunicazioni crescerà a un tasso annuo composto dell'8.1% fino al 2031.
- In termini di dimensioni delle operazioni, le operazioni a grande capitalizzazione hanno conquistato il 72% della quota di mercato dei prestiti sindacati nel 2025, mentre si prevede che le operazioni nel segmento del mercato medio-alto cresceranno a un tasso annuo composto del 6.9% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 59.6% della quota di mercato dei prestiti sindacati, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto dell'8.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prestiti sindacati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti di rifinanziamento e scadenze del debito più stringenti spingono al ricorso su larga scala ai prestiti sindacati. | + 1.5% | Presente a livello globale, con una forte presenza in Nord America e nell'area EMEA. | A breve termine (≤ 2 anni) |
| Capitale bancario, concentrazione e limiti di bilancio: crescente domanda di condivisione del rischio | + 0.9% | A livello globale, con un impatto particolarmente marcato nell'UE e nel Regno Unito a seguito dell'attuazione di Basilea IV. | Medio termine (2-4 anni) |
| La ripresa delle attività di fusioni e acquisizioni e di leveraged buyout sta incrementando la domanda di finanziamenti multi-istituto di credito di grandi dimensioni. | + 1.1% | Nord America, EMEA, Asia-Pacifico, Giappone e Australia | Medio termine (2-4 anni) |
| Il vantaggio in termini di prezzi competitivi rispetto al credito privato spinge i mutuatari verso il finanziamento sindacato. | + 0.7% | Nord America ed Europa occidentale | A breve termine (≤ 2 anni) |
| Esigenze di finanziamento più ampie e complesse aumentano la necessità di capacità di finanziamento sindacato. | + 0.5% | A livello globale, compresi i centri di intelligenza artificiale e i data center in Nord America e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Rafforzamento della partecipazione istituzionale e della liquidità del mercato secondario a supporto dell'erogazione dei prestiti. | + 0.4% | Nord America e area EMEA centrale, con ripercussioni sulla regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti di rifinanziamento e scadenze del debito più stringenti spingono al ricorso su larga scala ai prestiti sindacati.
La scadenza tra il 2027 e il 2028 rappresenta una delle principali fonti di domanda per il mercato dei prestiti sindacati. I prestiti statunitensi in scadenza tra il 2026 e il 2028 ammontano a 344 miliardi di dollari, e il 52% di tale importo è classificato B- o inferiore, il che aumenta il rischio di rifinanziamento per i mutuatari più deboli. Il ciclo di rifinanziamento ha incoraggiato gli emittenti con profili di credito più solidi ad agire tempestivamente e ad assicurarsi scadenze più lunghe. Nel 2025, l'emissione di prestiti a leva in Europa ha superato i 442 miliardi di dollari, con operazioni di rifinanziamento e riprezzamento che hanno rappresentato quasi il 90% del totale. L'ampia offerta di candidati al rifinanziamento di alta qualità ha inoltre mantenuto gli spread sotto pressione, nonostante l'aumento dei volumi di prestito. I mutuatari stanno pianificando i rifinanziamenti in base alla documentazione e alle condizioni degli investitori, fattori che continuano a influenzare l'attività dei prestiti sindacati.
Capitale bancario, concentrazione e limiti di bilancio: crescente domanda di condivisione del rischio
Le norme sul capitale bancario e i limiti di concentrazione su singoli nomi favoriscono l'utilizzo della sindacazione per le grandi esposizioni. Nel 2026, una ricerca basata sui dati di AnaCredit e DealScan ha rilevato che una diminuzione di una deviazione standard nel coefficiente patrimoniale di una banca raddoppiava la probabilità che un prestito venisse sindacato [1] SUERF, “Joining Forces, Why Banks Syndicate Credit,” SUERF Policy Notes, suerf.org . Questa relazione rende la condivisione del rischio più importante man mano che i requisiti patrimoniali aumentano e le banche gestiscono posizioni di prestito concentrate. Le banche possono erogare prestiti, mantenere un'esposizione selezionata e distribuire la parte restante ad altri finanziatori e investitori istituzionali. Questo approccio può anche aumentare l'attività di negoziazione secondaria e supportare la base di investitori in obbligazioni garantite da prestiti (CLO). Il mercato dei prestiti sindacati, pertanto, trae vantaggio quando i limiti di bilancio delle banche rendono meno pratico il prestito a scadenza fissa.
La ripresa delle attività di fusioni e acquisizioni e di leveraged buyout sta incrementando la domanda di finanziamenti multi-istituto di credito di grandi dimensioni.
La ripresa dell'attività di fusione e acquisizione sta incrementando la domanda di grandi pacchetti di finanziamento multi-istituto di credito. Si prevede che il valore globale delle operazioni di fusione e acquisizione supererà i 4 trilioni di dollari nel 2026, grazie a tassi a breve termine più bassi, capitali di private equity e un quadro normativo più accomodante. Negli Stati Uniti, il volume dei prestiti sindacati per fusioni e acquisizioni ha raggiunto i 142 miliardi di dollari nel 2025, di cui 59.4 miliardi di dollari relativi a leveraged buyout. Le grandi transazioni mettono alla prova la capacità distributiva degli arranger, poiché gli impegni di sottoscrizione devono essere venduti a un ampio gruppo di finanziatori. Le sindacazioni di successo possono attrarre nuove emissioni di obbligazioni garantite da prestiti (CLO) e ampliare la base di investitori istituzionali. Questa attività rappresenta un'importante fonte di nuovi capitali, in un contesto in cui l'attività di rifinanziamento sta diventando meno rilevante.
Rafforzamento della partecipazione istituzionale e della liquidità del mercato secondario a supporto dell'erogazione dei prestiti.
La liquidità del mercato secondario supporta la capacità degli arranger di distribuire i prestiti dopo la sottoscrizione. Il trading di prestiti sul mercato secondario degli Stati Uniti ha raggiunto i 971 miliardi di dollari nel 2025 ed è salito a un record trimestrale di 288 miliardi di dollari nel primo trimestre del 2026. Il totale degli scambi degli ultimi 12 mesi ha superato per la prima volta 1 trilione di dollari durante il primo trimestre del 2026 [2] Loan Syndications and Trading Association, “Secondary Trading Monthly 1Q26,” Loan Syndications and Trading Association, lsta.org . Le obbligazioni garantite da prestiti (CLO) rimangono importanti acquirenti di prestiti ampiamente sindacati e influenzano la determinazione dei prezzi delle nuove emissioni. Le piattaforme di dati digitali possono ridurre il lavoro di riconciliazione e migliorare il flusso di informazioni sui prestiti tra agenti e istituti di credito. Nel luglio 2026, le operazioni di prestito ampiamente sindacato gestite da Barclays negli Stati Uniti sono diventate disponibili sulla piattaforma centralizzata di Versana tramite un'integrazione API [3] Versana, “Barclays' Broadly Syndicated Loans Go Live on Versana,” Versana, versana.io.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La velocità, la certezza di esecuzione e la flessibilità strutturale del credito privato distolgono le transazioni dai prestiti sindacati. | -1.2% | A livello globale, con una particolare incidenza in Nord America ed Europa occidentale per le transazioni nel mercato delle medie imprese. | A breve termine (≤ 2 anni) |
| Processi di sottoscrizione, coordinamento e sindacazione multi-istituto di credito che estendono l'esecuzione delle operazioni. | -0.6% | Global | A breve termine (≤ 2 anni) |
| Rischio di sottoscrizione e distribuzione in periodi di volatilità dei tassi di interesse, degli spread creditizi e della liquidità. | -0.8% | A livello globale, con un effetto particolarmente pronunciato in EMEA e Asia-Pacifico durante gli eventi geopolitici. | Medio termine (2-4 anni) |
| Dipendenza dagli investitori istituzionali e dalla domanda di CLO per una distribuzione efficiente dei prestiti | -0.5% | Nord America e area EMEA centrale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La velocità, la certezza di esecuzione e la flessibilità strutturale del credito privato distolgono le transazioni dai prestiti sindacati.
Il credito privato rimane un vincolo significativo per il mercato dei prestiti sindacati, soprattutto nel settore del finanziamento alle medie imprese. I finanziatori diretti possono offrire riservatezza, clausole flessibili e un processo con un'unica controparte per i mutuatari che apprezzano la certezza dell'esecuzione. I prestiti sindacati su larga scala possono offrire prezzi più bassi, ma questo vantaggio potrebbe non compensare la velocità o la flessibilità strutturale per ogni mutuatario. Il segmento delle medie imprese è particolarmente esposto, poiché le strutture unitranche possono eliminare il coordinamento necessario per un processo con più finanziatori. I mutuatari con il supporto di sponsor continuano a confrontare entrambe le fonti di capitale quando valutano le opzioni di finanziamento. Il mercato dei prestiti sindacati probabilmente manterrà un vantaggio per le operazioni che necessitano della scalabilità e della liquidità di un'ampia base di finanziatori.
Rischio di sottoscrizione e distribuzione in periodi di volatilità dei tassi di interesse, degli spread creditizi e della liquidità.
Le fluttuazioni dei tassi di interesse, le variazioni degli spread creditizi e le turbolenze geopolitiche possono aumentare il rischio di sottoscrizione e distribuzione. Il volume globale dei prestiti sindacati è diminuito del 12% su base annua, attestandosi a 1.37 miliardi di dollari nel primo trimestre del 2026, mentre il volume nella regione Asia-Pacifico è calato del 43% e quello nella regione EMEA del 23%. Un ampliamento degli spread secondari dopo la sottoscrizione può esporre gli arranger a perdite di valore di mercato sui prestiti non ancora distribuiti. La concentrazione di scadenze con rating inferiore nel 2028 può amplificare questa pressione se le finestre di rifinanziamento si restringono. L'inflazione persistente e le politiche monetarie restrittive possono mantenere elevati i costi di finanziamento e ritardare una ripresa più ampia delle attività di fusione e acquisizione con leva finanziaria. Queste condizioni possono comprimere le commissioni degli arranger e gravare temporaneamente sui bilanci delle banche con un maggior numero di prestiti.
Analisi del segmento
Per tipologia di mutuatario: i mutuatari non sponsor sostengono il mercato mentre i volumi guidati dagli sponsor si ricostruiscono
Nel 2025, le società non sostenute da sponsor detenevano il 48.32% della quota di mercato dei prestiti sindacati. Questa posizione riflette la domanda da parte di aziende con rating di investimento che utilizzano linee di credito revolving, prestiti a termine e strutture di erogazione differita per il capitale circolante, le spese in conto capitale e le acquisizioni. Le grandi multinazionali spesso mantengono rapporti di lunga data con le banche di riferimento e le linee di credito vengono frequentemente rinnovate anziché essere oggetto di nuove gare d'appalto competitive. Si prevede che le società sostenute da sponsor cresceranno a un tasso di crescita annuo composto (CAGR) del 7.2% fino al 2031, il tasso più rapido tra le diverse tipologie di mutuatari.
Negli Stati Uniti, i prestiti sindacati garantiti da leveraged buyout hanno raggiunto i 59.4 miliardi di dollari nel 2025, mentre i finanziamenti aggiuntivi di private equity hanno toccato i 40.5 miliardi di dollari. I mutuatari non sponsor di qualità superiore hanno beneficiato di spread più ristretti, il che può limitare la redditività degli arranger. Le operazioni garantite da sponsor tendono a richiedere una strutturazione più complessa e possono offrire commissioni più elevate nonostante il maggiore rischio di credito. Gli emittenti con rating BB- o superiore hanno rappresentato il 40% del volume relativo a fusioni e acquisizioni dall'inizio dell'anno nel 2026. Le società indiane hanno raccolto 32.5 miliardi di dollari tramite prestiti sindacati offshore nel 2025, con gli istituti finanziari che hanno rappresentato il 42% del volume di emissioni, mentre gli enti sovrani e governativi rimangono importanti nel finanziamento delle infrastrutture in Medio Oriente e Africa e nella regione Asia-Pacifico. Queste tendenze continuano a plasmare le dimensioni del mercato dei prestiti sindacati, poiché l'attività di private equity, il rifinanziamento aziendale e il finanziamento delle infrastrutture influenzano la domanda dei mutuatari.
Per finalità del prestito: il rifinanziamento è predominante, ma il finanziamento delle acquisizioni supporta la crescita.
Nel 2025, il rifinanziamento ha rappresentato il 48.91% della quota di mercato dei prestiti sindacati. Questo risultato riflette il ciclo di rifinanziamento che ha caratterizzato l'erogazione di prestiti a partire dal 2023. Nell'area EMEA, il rifinanziamento ha rappresentato il 54% del volume totale dei prestiti sindacati, raggiungendo 816.4 miliardi di dollari nel 2025, in aumento rispetto ai 598 miliardi di dollari del 2024. Negli Stati Uniti, il volume dei nuovi prestiti a leva ha raggiunto i 709 miliardi di dollari nel 2025, con il rifinanziamento che ha rappresentato il 44% di tale volume. Si prevede che i finanziamenti legati alle acquisizioni cresceranno a un tasso di crescita annuo composto (CAGR) del 7.82% fino al 2031, superando la crescita di altri tipi di prestiti.
Nel primo trimestre del 2026, il rifinanziamento ha rappresentato il 37% del volume dei prestiti istituzionali, in calo rispetto al 49% del primo trimestre del 2025. Questa variazione accresce la necessità di finanziamenti per acquisizioni a supporto dei ricavi degli arranger e dell'offerta di obbligazioni garantite da prestiti (CLO). Si prevede che il valore globale delle fusioni e acquisizioni supererà i 4 trilioni di dollari nel 2026, sostenendo i finanziamenti correlati alle acquisizioni. I finanziamenti per scopi aziendali generali, il capitale circolante, il project finance e le infrastrutture forniscono una base di domanda stabile, soprattutto in Medio Oriente e Africa e nella regione Asia-Pacifico. I prestiti legati alla sostenibilità sono utilizzati anche nell'ambito del rifinanziamento e dei finanziamenti per scopi aziendali generali secondo i principi di documentazione della Loan Market Association, supportando la crescita del mercato dei prestiti sindacati.
Per settore verticale: i servizi finanziari sono in testa, mentre il settore TMT beneficia degli investimenti infrastrutturali.
Nel 2025, i servizi finanziari rappresentavano il 23.31% della quota di mercato dei prestiti sindacati. Le banche, in particolare gli istituti finanziari asiatici, sono attive sia come mutuatari che come arranger nei prestiti sindacati. I prestiti sindacati alle aziende giapponesi hanno raggiunto i 35 trilioni di yen (220 miliardi di dollari) nell'anno fiscale da aprile 2025 a marzo 2026, con un aumento del 18% rispetto all'anno precedente. Anche le banche indiane stanno incrementando i prestiti sindacati offshore nel 2026. I settori dell'energia, dell'elettricità e delle utility rimangono importanti mutuatari a causa degli investimenti in infrastrutture legate alla transizione energetica.
Si prevede che i settori della tecnologia, dei media e delle telecomunicazioni cresceranno a un tasso annuo composto (CAGR) dell'8.13% fino al 2031. Gli investimenti nelle infrastrutture di intelligenza artificiale e la diffusione del 5G stanno aumentando il fabbisogno di capitale per gli emittenti del settore tecnologico e delle telecomunicazioni. Si stima che gli emittenti TMT rappresenteranno il 25% dei 485 miliardi di euro (524 miliardi di dollari) di emissioni creditizie europee nel 2026, pari a 121 miliardi di euro (131 miliardi di dollari). Nell'agosto 2025, JPMorgan e MUFG hanno guidato un prestito sindacato da 22 miliardi di dollari per Vantage Data Centers, a dimostrazione della portata dei finanziamenti associati allo sviluppo di data center hyperscale. Gli operatori di telecomunicazioni stanno vincolando i proventi dei prestiti alla diffusione del 5G su banda licenziata, mentre i settori sanitario, industriale, dei beni di consumo e immobiliare offrono una domanda diversificata per il mercato dei prestiti sindacati.
In base alla dimensione delle operazioni: le operazioni a grande capitalizzazione guidano, mentre l'attività del segmento medio-alto si espande.
Nel 2025, le operazioni a grande capitalizzazione hanno rappresentato il 72.02% della quota di mercato dei prestiti sindacati. Questa concentrazione riflette le esigenze di finanziamento delle multinazionali e dei principali fondi di private equity. Il prestito ponte concesso da Bank of America e Citigroup a supporto dell'operazione Paramount Skydance è partito da 57.5 miliardi di dollari nel marzo 2026 ed è stato successivamente ridotto a 49 miliardi di dollari con l'ampliamento del gruppo di finanziatori a 18 banche. Nell'aprile 2026, SMBC Aviation Capital ha completato un finanziamento sindacato globale da 3.7 miliardi di dollari con la partecipazione di 40 istituti finanziari. I finanziamenti tradizionali e quelli destinati alle piccole e medie imprese supportano i mutuatari di dimensioni minori, ma si trovano ad affrontare una concorrenza più agguerrita da parte dei finanziatori diretti.
Si prevede che le operazioni nel segmento medio-alto del mercato cresceranno a un tasso annuo composto del 6.92% fino al 2031. Le banche stanno ampliando le proprie capacità di arranger per acquisire transazioni che storicamente sono state gestite da finanziatori diretti. La concorrenza tra prestiti sindacati su larga scala e finanziamenti diretti è più intensa per le operazioni comprese tra 500 milioni e 1.5 miliardi di dollari. Al di sopra di questa fascia, i prestiti sindacati su larga scala offrono maggiori vantaggi in termini di liquidità, mentre al di sotto di tale intervallo i finanziatori diretti possono garantire tempi di esecuzione più rapidi e maggiore riservatezza. I prestiti a termine con erogazione differita forniscono ai promotori capitale vincolato per future acquisizioni, consentendo al contempo un dimensionamento iniziale prudente del prestito, a supporto della crescita del mercato dei prestiti sindacati.
Analisi geografica
Nel 2025, il Nord America deteneva il 59.55% della quota di mercato totale dei prestiti sindacati. La regione vanta il mercato secondario più profondo, l'ecosistema di obbligazioni garantite da prestiti (CLO) più sviluppato e il gruppo più numeroso di emittenti con rating di investimento e con leva finanziaria. Negli Stati Uniti, il volume dei prestiti con leva finanziaria ha raggiunto i 1 miliardi di dollari nel 2025, il secondo valore annuo più alto mai registrato. Il volume degli scambi di prestiti sul mercato secondario ha raggiunto i 971 miliardi di dollari nel 2025, e il dato relativo agli ultimi 12 mesi ha superato i 1 miliardi di dollari nel primo trimestre del 2026. Canada e Messico rimangono mercati secondari rilevanti per il finanziamento di infrastrutture ed energia, e si prevede che il ritiro delle linee guida statunitensi sui prestiti con leva finanziaria nel dicembre 2025 sosterrà la concorrenza bancaria fino al 2027.
Nel 2025, l'emissione di prestiti a leva in Europa ha superato i 442 miliardi di dollari, con un volume di prestiti per leveraged buyout pari a 51.8 miliardi di dollari. Tra le principali operazioni di finanziamento aziendale si annoverano il rifinanziamento di Zegona e Vodafone Spagna e la linea di credito revolving legata alla sostenibilità di Enel. La base di investitori europei per le obbligazioni garantite da prestiti (CLO) si è ampliata, in quanto gli investitori statunitensi cercano opportunità di investimento più vantaggiose nella regione. La concorrenza tra prestiti sindacati, obbligazioni ad alto rendimento e credito privato rimane intensa, mentre la tassonomia della finanza sostenibile e i principi della Loan Market Association (LMA) stanno standardizzando la documentazione.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.51% fino al 2031, il tasso più rapido tra i segmenti geografici. Il Giappone ha registrato 35 trilioni di yen (220 miliardi di dollari) in prestiti sindacati a imprese nell'anno fiscale da aprile 2025 a marzo 2026. Il saldo dei prestiti sindacati nazionali in essere in Giappone si attestava a 122.5 trilioni di yen (771.8 miliardi di dollari) a giugno 2026. L'India ha raccolto 32.5 miliardi di dollari tramite sindacati offshore nel 2025, mentre l'Asia-Pacifico, escluso il Giappone, è diminuita a 217.6 miliardi di dollari nella prima metà del 2026. I prestiti in Medio Oriente sono aumentati del 34% a 110.8 miliardi di dollari nel 2025, mentre l'Africa Finance Corporation ha raccolto un prestito sindacato di 2 miliardi di dollari a giugno 2026, rispetto a 1.6 miliardi di dollari. Le banche africane stanno organizzando sempre più spesso operazioni infrastrutturali, ampliando così le capacità di finanziamento della regione.
Panorama competitivo
Il mercato dei prestiti sindacati è frammentato. Bank of America Securities, JPMorgan, Citigroup, MUFG, BNP Paribas e HSBC competono nelle Americhe, in EMEA e in APAC. Bank of America Securities ha guidato la classifica globale dei prestiti sindacati nel 2025 e nel primo trimestre del 2026. Le banche leader combinano capacità di bilancio, ampie relazioni con i finanziatori e capacità di finanziamento multi-asset. La competizione per i mandati si basa su prezzi, gamma di prodotti, certezza di esecuzione e accesso agli investitori istituzionali. Il mercato dei prestiti sindacati richiede inoltre una solida capacità operativa, poiché gli agenti devono gestire grandi gruppi di finanziatori e flussi di lavoro di prestito complessi.
Citigroup ha ampliato la sua presenza nel settore dei prestiti diretti attraverso una partnership di piattaforma da 25 miliardi di dollari con Apollo Global Management. JPMorgan ha creato il suo gruppo Strategic Financing Solutions nel 2025 per offrire prestiti diretti, prestiti sindacati e opzioni di finanziamento ad alto rendimento. MUFG ha partecipato a 146 operazioni di project finance per data center nel corso del 2025, rafforzando la sua posizione nel finanziamento di infrastrutture legate all'intelligenza artificiale. Il finanziamento di infrastrutture in Africa offre alle banche locali la possibilità di agire come pilastri insieme alle istituzioni finanziarie per lo sviluppo. La tecnologia sta diventando un ulteriore fattore di differenziazione, poiché gli agenti di prestito cercano tempi più rapidi per la notifica, l'elaborazione delle modifiche e lo scambio di dati. L'integrazione di Barclays con Versana dimostra come le banche stiano applicando infrastrutture condivise per i dati sui prestiti al fine di ridurre il lavoro manuale.
Questi cambiamenti operativi possono abbreviare le fasi di esecuzione e ridurre i costi amministrativi per agenti e finanziatori. Possono anche aiutare le istituzioni più piccole a partecipare a operazioni sindacate in cui i processi manuali in precedenza creavano elevati oneri operativi. Nel mercato delle medie imprese stanno emergendo strumenti di abbinamento finanziatori basati sull'intelligenza artificiale per identificare il probabile interesse degli investitori a partire dai dati storici delle transazioni. Ciò può ridurre il tempo necessario per contattare gli investitori senza modificare la necessità di revisione del credito e documentazione del prestito. Le informazioni disponibili non forniscono una quota combinata dei principali operatori, pertanto non è possibile calcolare un punteggio di concentrazione in base alle soglie basate sulla quota indicate.
Leader del settore dei prestiti sindacati
JP Morgan Chase e Co.
Bank of America Corporation
Citigroup Inc.
BNP Paribas
HSBC Holding plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Intesa Sanpaolo, tramite la sua divisione IMI Corporate and Investment Banking, ha partecipato a una linea di credito revolving ESG-linked da 2.26 miliardi di euro (2.44 miliardi di dollari) per Terna, gestore della rete di trasmissione elettrica italiana, insieme a Cassa Depositi e Prestiti e un pool di primarie banche italiane e internazionali, in sostituzione e ampliamento della linea di credito Terna del 2024. L'operazione incorpora meccanismi di incentivazione e penalizzazione legati al raggiungimento di obiettivi ESG.
- Luglio 2026: le operazioni di prestito sindacato su larga scala gestite da Barclays negli Stati Uniti sono state implementate sulla piattaforma dati centralizzata di Versana tramite integrazione API, a seguito di un ulteriore investimento nella piattaforma. L'accordo fornisce dati in tempo reale e di alta qualità a livello di singolo istituto di credito per tutte le linee di credito di Barclays denominate in dollari USA.
- Giugno 2026: Il 12 giugno 2026 Gunvor Singapore si è assicurata una linea di credito revolving sindacata da 1.366 miliardi di dollari USA, legata a obiettivi di sostenibilità. I suoi principali indicatori di performance sono connessi alla riduzione delle emissioni di gas serra di Scope 1, 2 e 3 e agli investimenti nelle energie rinnovabili.
- Giugno 2026: Africa Finance Corporation ha raccolto un prestito sindacato record di 2 miliardi di dollari, aumentato rispetto al precedente importo di 1.6 miliardi di dollari, con la partecipazione di banche provenienti da tutta l'area Asia-Pacifico (35%), dall'Europa (35%), dal Medio Oriente (25%) e dall'Africa (5%).
Ambito del rapporto sul mercato globale dei prestiti sindacati
| Mutuatari aziendali non sponsorizzati |
| Mutuatari aziendali sostenuti da sponsor |
| Istituzioni finanziarie |
| Sovrani, settore pubblico ed enti collegati al governo |
| rifinanziamento |
| Finanziamenti legati ad acquisizioni (fusioni e acquisizioni strategiche aziendali, acquisizioni con leva finanziaria / operazioni di sponsorizzazione) |
| Scopi aziendali generali e capitale circolante |
| Finanziamento di progetti e infrastrutture |
| Altri scopi |
| Servizi finanziari |
| Energia, potenza e servizi di pubblica utilità |
| Sanità e scienze della vita |
| Tecnologia, media e telecomunicazioni |
| Industria e manifattura |
| Beni di consumo, vendita al dettaglio e servizi |
| Immobiliare e infrastrutture |
| Altri verticali |
| Operazioni su grandi capitalizzazioni |
| Mercato medio-alto |
| Mercato tradizionale/medio-basso |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di mutuatario | Mutuatari aziendali non sponsorizzati | |
| Mutuatari aziendali sostenuti da sponsor | ||
| Istituzioni finanziarie | ||
| Sovrani, settore pubblico ed enti collegati al governo | ||
| Per scopo del prestito | rifinanziamento | |
| Finanziamenti legati ad acquisizioni (fusioni e acquisizioni strategiche aziendali, acquisizioni con leva finanziaria / operazioni di sponsorizzazione) | ||
| Scopi aziendali generali e capitale circolante | ||
| Finanziamento di progetti e infrastrutture | ||
| Altri scopi | ||
| Per settore verticale | Servizi finanziari | |
| Energia, potenza e servizi di pubblica utilità | ||
| Sanità e scienze della vita | ||
| Tecnologia, media e telecomunicazioni | ||
| Industria e manifattura | ||
| Beni di consumo, vendita al dettaglio e servizi | ||
| Immobiliare e infrastrutture | ||
| Altri verticali | ||
| Per dimensione dell'affare | Operazioni su grandi capitalizzazioni | |
| Mercato medio-alto | ||
| Mercato tradizionale/medio-basso | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano l'attività dei prestiti sindacati fino al 2031?
La domanda di rifinanziamento, il finanziamento di fusioni e acquisizioni, i finanziamenti per le infrastrutture e la necessità di condividere le grandi esposizioni bancarie sostengono l'attività fino al 2031.
Quale gruppo di mutuatari deteneva la quota maggiore nel 2025?
Nel 2025, le società che avevano contratto prestiti senza sponsor detenevano il 48.3% del mercato, mentre si prevede che le società che avevano contratto prestiti con sponsor cresceranno a un tasso annuo composto del 7.2% fino al 2031.
Perché il rifinanziamento è importante per i prestiti sindacati?
Nel 2025, il rifinanziamento ha rappresentato il 48.9% dei prestiti erogati, a testimonianza degli sforzi dei mutuatari per estendere le scadenze e gestire i costi di finanziamento.
Quale regione sta crescendo più velocemente?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto dell'8.5% fino al 2031, grazie al finanziamento delle infrastrutture e alle attività di finanziamento allo sviluppo.
In che modo il credito privato influisce sulle operazioni di finanziamento sindacate guidate dalle banche?
Il credito privato si impone nel mercato delle medie imprese grazie a tempi di esecuzione più rapidi, riservatezza e clausole contrattuali flessibili, mentre i prestiti sindacati mantengono i vantaggi derivanti dalle economie di scala e dalla liquidità.
Quale settore si prevede crescerà più rapidamente?
Si prevede che il settore Tecnologia, Media e Telecomunicazioni crescerà a un tasso annuo composto dell'8.1% fino al 2031, grazie al supporto delle infrastrutture di intelligenza artificiale e degli investimenti nel 5G.


