

Dimensioni e quota di mercato dei servizi di gestione dei rifiuti plastici in Svizzera
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.3 miliardo di dollari |
| Dimensione del mercato (2031) | 0.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.13% CAGR |
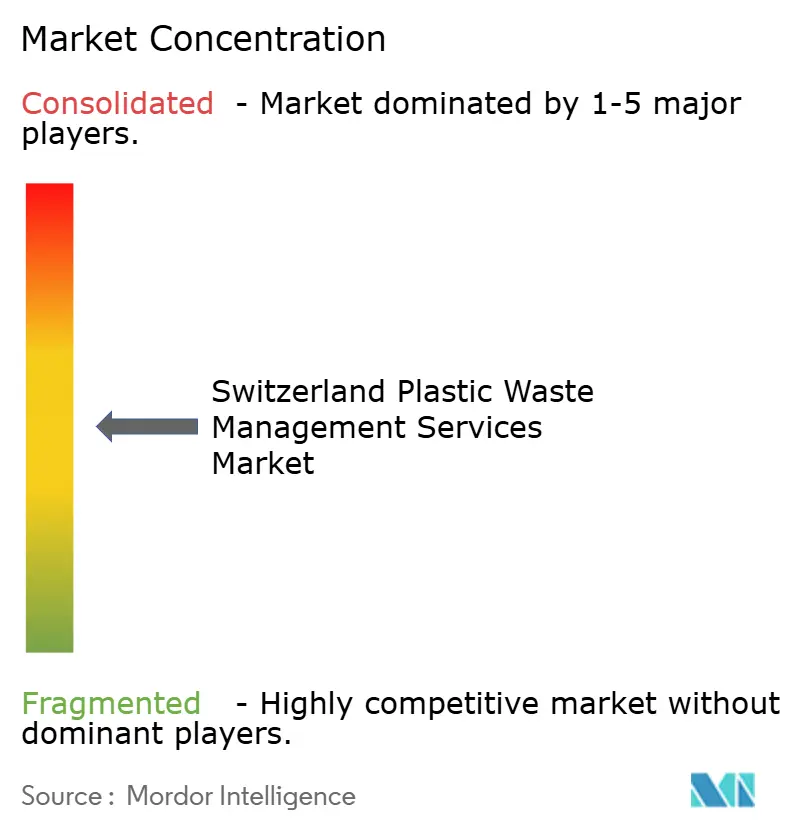
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
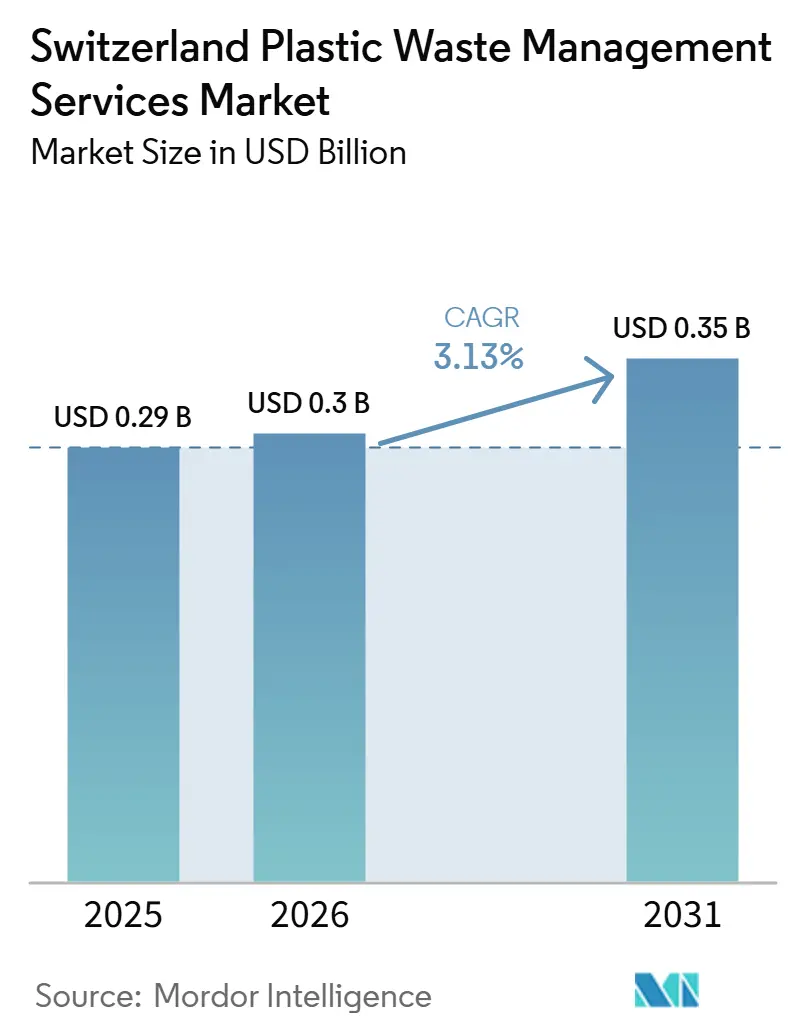
Analisi di mercato dei servizi di gestione dei rifiuti plastici in Svizzera a cura di Mordor Intelligence
Si prevede che il mercato svizzero dei servizi di gestione dei rifiuti di plastica crescerà da 0.29 miliardi di dollari nel 2025 a 0.3 miliardi di dollari nel 2026, per poi raggiungere 0.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.13% nel periodo 2026-2031.
La Svizzera consumava un milione di tonnellate di plastica all'anno e solo il 9% delle 790,000 tonnellate di rifiuti plastici risultanti veniva riciclato, mentre l'83% veniva trattato termicamente negli impianti di incenerimento. Il Consiglio federale ha adottato il nuovo regolamento sugli imballaggi il 24 giugno 2026, fissando un obiettivo di riciclo del 55% per gli imballaggi in plastica monouso entro il 2031, con obblighi di ritiro a partire dal 2031 e, in caso di mancato raggiungimento degli obiettivi, l'introduzione di sistemi di cauzione dal 2032. La modifica del 2024 alla legge sulla protezione dell'ambiente, con la maggior parte delle disposizioni entrate in vigore nel 2025, ha rafforzato la base giuridica per spostare i flussi di plastica dall'incenerimento al riciclo. Uno studio del marzo 2026 commissionato dall'Ufficio federale dell'energia svizzero ha rilevato che 330,000 tonnellate di plastica sono tecnicamente riciclabili e che 253,000 tonnellate di questo volume sono ancora destinate al recupero energetico, mantenendo il mercato svizzero dei servizi di gestione dei rifiuti plastici incentrato su nuovi investimenti in raccolta, selezione e trattamento. L'espansione dei sistemi di raccolta domestica, i crescenti obblighi dei produttori e la maggiore domanda di materiale riciclato di qualità stanno inoltre spingendo il mercato svizzero dei servizi di gestione dei rifiuti plastici verso una struttura più formale e orientata alla conformità nel periodo di previsione.
Punti chiave del rapporto
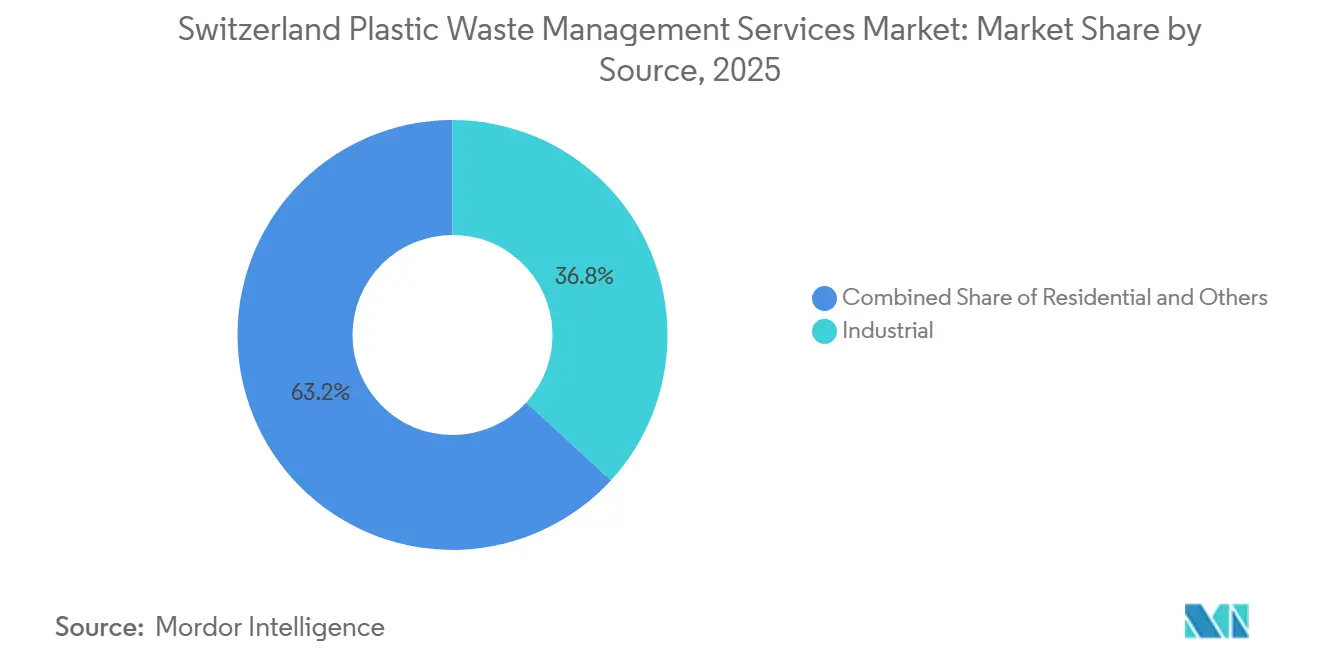
- Per tipologia di prodotto, il settore industriale ha rappresentato il 36.8% del fatturato nel 2025, mentre si prevede che il settore commerciale crescerà a un tasso annuo composto del 5.7% fino al 2031.
- Per tipologia di fornitore di servizi, nel 2025 gli operatori pubblici e comunali detenevano il 43.9% della quota di mercato svizzera per la gestione dei rifiuti di plastica, mentre le aziende private di gestione dei rifiuti hanno registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 4.6% fino al 2031.
- Per tipologia di servizio, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 41.8% del mercato svizzero dei servizi di gestione dei rifiuti plastici nel 2025, mentre lo smaltimento e il trattamento sono in crescita a un tasso annuo composto del 5.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato svizzero dei servizi di gestione dei rifiuti di plastica.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attuazione della nuova ordinanza svizzera sugli imballaggi. | + 0.8% | il | A lungo termine (≥ 4 anni) |
| Espansione dei sistemi nazionali di raccolta differenziata della plastica | + 0.7% | Partito Nazionale, con i primi successi nei cantoni urbani tra cui Berna, Zurigo e Basilea. | Medio termine (2-4 anni) |
| Aumento della domanda di materie prime plastiche riciclate di alta qualità. | + 0.6% | A livello nazionale, con ricadute positive sui mercati di esportazione della DACH. | Medio termine (2-4 anni) |
| Forte attenzione da parte delle amministrazioni comunali all'ottimizzazione del recupero delle risorse dai rifiuti. | + 0.5% | Nazionale, con particolare intensità nei capoluoghi cantonali. | A breve termine (≤ 2 anni) |
| L'elevato consumo pro capite di plastica genera ingenti flussi di rifiuti recuperabili. | + 0.4% | il | A breve termine (≤ 2 anni) |
| Ampliamento della collaborazione tra produttori e rivenditori per il recupero della plastica | + 0.3% | Azienda nazionale con presenza fissa nelle aree urbane ad alta densità commerciale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Attuazione della nuova ordinanza svizzera sugli imballaggi.
La nuova ordinanza sugli imballaggi rappresenta il più grande cambiamento normativo nel mercato svizzero dei servizi di gestione dei rifiuti di plastica degli ultimi due decenni. È stata adottata il 24 giugno 2026 ed è entrata in vigore il 1° gennaio 2027, con obblighi graduali fino al 2032. [1] Confederazione Svizzera, “Verordnung vom 24. Juni 2026 über Verpackungen (Verpackungsverordnung, VerpV),” Fedlex, fedlex.admin.ch L'ordinanza prevede il riciclo del 55% degli imballaggi in plastica monouso e del 70% per i cartoni per bevande entro il 2031 e introduce obblighi di ritiro a partire dal 1° gennaio 2031. Produttori e distributori devono ridurre il volume degli imballaggi, evitare scelte di design che ostacolano il riciclo e aderire o finanziare un organismo di ritiro del settore. Il divario tra l'attuale tasso di riciclo della plastica del 9% e il futuro obiettivo del 55% trasforma il riciclo da attività volontaria a requisito di conformità, aumentando il valore della capacità di raccolta e selezione precoce.
Espansione dei sistemi nazionali di raccolta differenziata della plastica
La raccolta differenziata si sta espandendo partendo da una base ridotta, migliorando le prospettive operative del mercato svizzero dei servizi di gestione dei rifiuti di plastica. Il programma Bring Plastic Back ha coinvolto 2.4 milioni di residenti in 600 comuni di 17 cantoni entro il 2024, mentre RecyBag ha raggiunto da 1.2 a 1.4 milioni di famiglie entro 6 mesi dal suo lancio a livello nazionale. Nel 2025 sono state raccolte oltre 9,400 tonnellate di plastica domestica, rispetto alle 9,090 tonnellate del 2024. Berna ha dimostrato la rapidità con cui i volumi possono aumentare con l'espansione della copertura, con la plastica recuperata passata da 430 tonnellate nel 2023 a 1,610 tonnellate nel 2025, grazie all'aumento del numero di comuni partecipanti da 50 a 216. Il monitoraggio di VSPR mostra che il 53% del materiale raccolto viene riciclato, il che favorisce una migliore redditività a valle con il miglioramento dei volumi e dell'accuratezza della selezione. [2] Associazione svizzera dei riciclatori di plastica, "Plastica domestica", VSPR, plasticrecycler.ch
Aumento della domanda di materie prime plastiche riciclate di alta qualità.
La domanda di materiale riciclato di alta qualità supera l'offerta attuale, spingendo più capitali nel mercato svizzero dei servizi di gestione dei rifiuti plastici. SATW ha riferito che la domanda di materiali riciclati di alta qualità in Svizzera è notevolmente superiore all'offerta disponibile. Lo studio SFOE del marzo 2026 ha inoltre rilevato che 253,000 tonnellate di plastica attualmente utilizzate per il recupero energetico potrebbero, in linea di principio, essere riciclate, con gli imballaggi che rappresentano il sotto-flusso più grande identificabile. Il regolamento UE 2025/40 ha introdotto futuri requisiti di contenuto riciclato per gli imballaggi in plastica a partire dal 2030, il che aggiunge pressione sulla domanda legata all'esportazione per i produttori svizzeri di materiale riciclato che servono i mercati UE limitrofi. Ciò significa che l'attuale tasso di riciclaggio del 9% agisce più come un collo di bottiglia dell'offerta che come un limite della domanda, e gli operatori che si assicurano materie prime certificate e una qualità di output stabile hanno maggiori probabilità di ottenere prezzi migliori e relazioni più durature con i clienti. [3] Swiss Academy of Engineering Sciences, “Plastics Recycling, Technology Outlook,” Swiss Academy of Engineering Sciences, satw.ch
Forte attenzione da parte delle amministrazioni comunali all'ottimizzazione della trasformazione dei rifiuti in risorse.
Le autorità comunali rimangono centrali nello sviluppo del mercato svizzero dei servizi di gestione dei rifiuti di plastica, poiché cantoni e comuni continuano a controllare la gestione dei rifiuti sul territorio. Nel 2025 la Svizzera ha prodotto 6 milioni di tonnellate di rifiuti solidi urbani e ha raggiunto un tasso di riciclo del 52%, ma la plastica ha continuato a registrare risultati inferiori rispetto al quadro generale. La gerarchia dei rifiuti rivista fornisce ora ai cantoni una base più chiara per supportare i sistemi di ritiro della plastica e superare la frammentazione degli accordi locali. Berna ne è l'esempio più lampante, con 216 dei 335 comuni che hanno adottato un sistema unificato entro il 2025, a dimostrazione di come la standardizzazione possa aumentare la portata della raccolta e l'interesse del settore privato. I comuni che adottano tempestivamente modelli di concessione certificati hanno maggiori probabilità di attrarre investimenti in impianti di selezione e trattamento, poiché gli operatori possono pianificare in base a volumi e densità di percorso stabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte dipendenza dall'incenerimento dei rifiuti per la produzione di energia. | -0.7% | A livello nazionale, la situazione è più critica nei cantoni con operatori KVA. | A lungo termine (≥ 4 anni) |
| Sistemi di raccolta complessi tra cantoni e comuni | -0.6% | Nazionale, con una concentrazione nei cantoni rurali e periurbani | Medio termine (2-4 anni) |
| Rigorosi requisiti di qualità per i materiali plastici riciclati | -0.4% | A livello nazionale, con implicazioni per le esportazioni nei mercati dell'UE. | A breve termine (≤ 2 anni) |
| Economie di scala limitate a causa del ridotto mercato interno | -0.3% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte dipendenza dall'incenerimento dei rifiuti per la produzione di energia.
La termovalorizzazione rimane il principale ostacolo strutturale al mercato svizzero dei servizi di gestione dei rifiuti plastici. Nel 2024, i 29 impianti di termovalorizzazione svizzeri hanno trattato 4 milioni di tonnellate di rifiuti non riciclabili, generando energia pari al 3% del consumo energetico nazionale. Per quanto riguarda la plastica, l'83% delle 790,000 tonnellate prodotte ogni anno viene ancora trattato termicamente negli impianti di termovalorizzazione o nei cementifici, anziché essere reimmesso nel ciclo dei materiali. Gli operatori degli impianti di termovalorizzazione beneficiano delle tariffe di conferimento e dei ricavi energetici, che mantengono i comuni vincolati all'attuale modello di incenerimento, nonostante le priorità del riciclo siano rafforzate dalla legge. Il cambiamento legislativo è già in vigore, ma i contratti a lungo termine e le consolidate dinamiche economiche del settore energetico implicano che il passaggio dall'incenerimento richiederà tempo prima di manifestarsi concretamente nei flussi operativi.
Sistemi di raccolta complessi tra cantoni e comuni
La frammentazione tra cantoni e comuni continua a rallentare il mercato svizzero dei servizi di gestione dei rifiuti di plastica, nonostante l'espansione dei programmi nazionali. I 26 cantoni svizzeri gestiscono ancora i rifiuti come funzione sovrana e VSPR documenta almeno 8 operatori certificati per la raccolta di plastica mista domestica, con diversi formati di sacchetti, materiali accettati e modelli logistici. Bring Plastic Back e RecyBag si stanno muovendo verso un maggiore allineamento attraverso negoziazioni commerciali, ma questo processo dipende ancora da accordi privati piuttosto che da un unico sistema nazionale obbligatorio. L'Agenzia europea dell'ambiente ha osservato nel 2025 che un quadro giuridico completo per un sistema unificato di raccolta della plastica a livello nazionale era ancora in fase di sviluppo. Questi costi di coordinamento mantengono elevati i costi unitari di raccolta, il che, a sua volta, riduce il capitale disponibile per la capacità di selezione e trattamento di cui il paese ha ora bisogno.
Analisi del segmento
Fonte: Industrial Anchors - Ricavi e canali commerciali trainano i volumi futuri
Nel 2025, il settore industriale rappresentava il 36.8% della quota di mercato svizzera dei servizi di gestione dei rifiuti plastici, risultando il segmento di provenienza più importante nel rapporto. I produttori industriali, operanti nei settori manifatturiero, logistico e della trasformazione, generano flussi di plastica più uniformi, come scarti di produzione, film monomateriale e scarti di post-lavorazione. Questa uniformità rende i rifiuti industriali più interessanti per gli impianti di riciclaggio meccanico, in quanto richiedono una minore selezione e solitamente producono materiale riciclato di qualità superiore. Gli operatori privati di gestione dei rifiuti hanno creato percorsi dedicati per questi clienti e i contratti pluriennali garantiscono loro una stabilità di volume più difficile da ottenere nella raccolta residenziale. Il segmento "altri", che comprende la plastica proveniente da istituzioni e agricoltura, offre ancora margini di crescita. Tuttavia, la gestione dei film agricoli rimane problematica a causa della contaminazione del suolo e della bassa densità apparente, che ne compromettono la redditività in termini di selezione e trasporto.
Si prevede che il settore commerciale registrerà la crescita più rapida nel mercato svizzero dei servizi di gestione dei rifiuti di plastica, con un CAGR del 5.7% dal 2026 al 2031. La ragione principale risiede nel fatto che la nuova normativa impone una pressione diretta sui rivenditori e sui produttori che immettono sul mercato prodotti imballati. I gruppi di distribuzione nazionali coinvolti nei programmi RecyBag e RecyPac dispongono già di reti di negozi e punti di contatto con i clienti in grado di supportare rapidamente volumi di raccolta più elevati. Lo studio dell'Ufficio federale dell'ambiente (UFAM) del marzo 2026 ha identificato gli imballaggi come il flusso di rifiuti recuperabili più consistente tra le 253,000 tonnellate di plastica attualmente incenerite che potrebbero essere riciclate, a supporto della necessità di investimenti mirati agli imballaggi commerciali. La raccolta domestica rimane importante per la scalabilità a lungo termine, ma i volumi inferiori e più eterogenei implicano che i rendimenti dipendano maggiormente dalla partecipazione cantonale e da infrastrutture a valle standardizzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: leadership pubblica nella diffusione, operatori privati nella creazione di valore
Nel 2025, gli operatori pubblici e comunali detenevano il 43.9% della quota di mercato svizzera dei servizi di gestione dei rifiuti plastici, a testimonianza del loro controllo centrale sull'accesso alla raccolta e sulla copertura delle famiglie. La legge svizzera attribuisce ai cantoni un ruolo sovrano nell'organizzazione dello smaltimento dei rifiuti, mantenendo così gli enti pubblici al centro dei sistemi di raccolta locali. La loro portata deriva da un mandato legale e da una capillare rete di distribuzione, piuttosto che da una più rapida esecuzione commerciale. Questa posizione è destinata a rimanere importante, poiché i comuni continuano a decidere come i modelli di concessione, i punti di raccolta locali e l'integrazione dei servizi pubblici funzioneranno nella pratica. Allo stesso tempo, i sistemi pubblici spesso si muovono più lentamente perché i bilanci, le norme sugli appalti e i processi di revisione politica possono ritardare i cambiamenti operativi.
Si prevede che le aziende private di gestione dei rifiuti registreranno la crescita più rapida nel mercato svizzero dei servizi di gestione dei rifiuti plastici, con un tasso di crescita annuo composto (CAGR) del 4.6% fino al 2031. Queste aziende hanno investito maggiormente in tecnologie di selezione, pianificazione dei percorsi, controllo qualità e produzione certificata, aspetti sempre più importanti man mano che gli obblighi dei produttori diventano più formali. Anche le organizzazioni di responsabilità del produttore (PRO) stanno acquisendo maggiore importanza, poiché l'ordinanza prevede un meccanismo di finanziamento per gli obblighi di ritiro. Tuttavia, la loro crescita dipende ancora da un allineamento più ampio con il sistema di raccolta. RecyPac si distingue perché combina il supporto della vendita al dettaglio con un'ampia copertura nazionale, il che le conferisce parte della flessibilità operativa di una piattaforma privata pur operando su scala quasi pubblica. Questa struttura ibrida sta iniziando a sfumare i confini tra produttore di rifiuti, organizzatore della raccolta e gestore dei rifiuti nel mercato svizzero dei servizi di gestione dei rifiuti plastici.
Per tipologia di servizio: la raccolta porta a entrate attuali, lo smaltimento e il trattamento acquisiscono peso strategico
Nel 2025, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 41.8% del mercato svizzero dei servizi di gestione dei rifiuti plastici, risultando la tipologia di servizio più importante in termini di fatturato. Ciò riflette l'elevata intensità di capitale investita in sacchi per la raccolta, sistemi di percorsi, reti di raccolta comunali, linee di selezione e infrastrutture di imballaggio. Gli operatori necessitano inoltre di un'elevata densità di percorsi e di una precisione di selezione rigorosa per tutelare i margini di profitto, poiché la differenziazione in questo segmento sta diventando sempre più difficile da sostenere. Con l'espansione dei programmi di raccolta in un numero maggiore di cantoni, l'efficienza logistica e la costanza qualitativa diventeranno probabilmente più importanti della semplice presenza geografica. Il segmento rimane rilevante perché ogni tonnellata aggiuntiva raccolta deve comunque passare attraverso le fasi di trasporto e selezione prima di poter essere avviata al recupero.
Si prevede che lo smaltimento e il trattamento registreranno la crescita più rapida, con un mercato svizzero dei servizi di gestione dei rifiuti plastici in crescita a un tasso annuo composto (CAGR) del 5.2% dal 2026 al 2031. Il vero motore di crescita è il riciclo e il recupero delle risorse, dove il rPET per uso alimentare, il materiale riciclato meccanicamente certificato VSPR e i prodotti del riciclo chimico hanno un valore superiore rispetto ai materiali di qualità inferiore. Lo smaltimento in discarica rimane marginale poiché la Svizzera ha vietato lo smaltimento in discarica dei rifiuti combustibili dal 2000. I metodi di trattamento chimico come la pirolisi, la solvolisi e la depolimerizzazione stanno entrando nell'uso commerciale attraverso impianti pilota e dimostrativi, ampliando il flusso di rifiuti trattabili oltre quanto il solo riciclo meccanico può gestire. Anche i servizi di consulenza, audit e formazione stanno acquisendo importanza, poiché produttori e comuni necessitano ora di supporto per la preparazione alla Responsabilità Estesa del Produttore (EPR), la certificazione dei sistemi e la valutazione della riciclabilità.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 la Svizzera ha registrato un tasso di riciclo a livello comunale del 52%, ma solo il 9% dei rifiuti di plastica è stato effettivamente riciclato, evidenziando il divario centrale che caratterizza le prestazioni a livello geografico in tutto il Paese. Il Paese ha inoltre mantenuto un tasso di smaltimento in discarica pari a zero dal 2000, a conferma della maturità del suo sistema di smaltimento, ma anche a dimostrazione del perché l'incenerimento rimanga una pratica radicata. Questo contrasto definisce il mercato svizzero dei servizi di gestione dei rifiuti di plastica a livello nazionale: il Paese eccelle nella gestione complessiva dei rifiuti, ma presenta delle lacune in termini di circolarità specifica per la plastica. La nuova ordinanza sugli imballaggi si applica a tutti i 26 cantoni, il che significa che gli operatori non possono più fare affidamento esclusivamente sulle normative cantonali per soddisfare i futuri requisiti di conformità. La Svizzera ha inoltre aderito alla High Ambition Coalition ai negoziati delle Nazioni Unite sul trattato sulla plastica a Ginevra nell'agosto 2025, il che lascia aperta la possibilità di un ulteriore inasprimento della normativa dopo l'entrata in vigore dell'ordinanza attuale.
A livello nazionale, la capacità di raccolta e gli investimenti sono concentrati nei cantoni urbani più grandi. Berna, Zurigo e Basilea Città hanno compiuto progressi più rapidi grazie alla maggiore densità di popolazione, a bilanci comunali più consistenti e a una più tempestiva adozione di sistemi di raccolta organizzati. Berna ne è l'esempio più lampante: entro il 2025, 216 dei 335 comuni avrebbero aderito a un sistema unificato di raccolta differenziata della plastica, e la raccolta domestica di plastica è aumentata da 430 tonnellate nel 2023 a 1,610 tonnellate. I cantoni rurali e periurbani sono ancora indietro perché la minore densità di punti di raccolta e le maggiori distanze di trasporto indeboliscono la redditività del riciclo privato. Questa disparità interna è importante perché la prossima fase di crescita del mercato svizzero dei servizi di gestione dei rifiuti plastici dipende dall'estensione dei sistemi certificati ai comuni meno collegati, piuttosto che dal semplice aumento dei volumi nelle città.
La posizione geografica della Svizzera nella regione DACH (Germania, Austria e Svizzera) influenza anche la struttura del mercato attraverso il commercio transfrontaliero di materiali lavorati e prodotti riciclati. Le aziende di riciclaggio svizzere possono trasferire il materiale in Germania e Austria, dove i sistemi di riciclaggio industriale più ampi offrono spesso costi di lavorazione inferiori. Allo stesso tempo, i controlli previsti dalla Convenzione di Basilea sulle spedizioni di rifiuti plastici misti contribuiscono a limitare i flussi in entrata di bassa qualità e a supportare standard più rigorosi per le materie prime destinate agli operatori svizzeri. La produzione di rifiuti pro capite ha raggiunto i 670 kg nel 2024, un valore elevato per gli standard europei, a conferma del fatto che le dimensioni ridotte della Svizzera non si traducono in una bassa produzione di rifiuti. Gli operatori in grado di gestire la logistica transfrontaliera e la conformità alle normative UE saranno probabilmente in una posizione migliore, poiché il mercato svizzero dei servizi di gestione dei rifiuti plastici sarà sempre più legato alla domanda di materiale riciclato proveniente dai clienti europei limitrofi.
Panorama competitivo
Il mercato svizzero dei servizi di gestione dei rifiuti plastici rimane moderatamente frammentato, con specialisti nazionali, operatori municipali, gruppi globali di servizi ambientali e aziende di riciclo chimico attivi in diverse fasi della catena del valore. Nessuna singola azienda controlla la raccolta, la selezione e il trattamento finale a livello nazionale, lasciando spazio a modelli di integrazione verticale più solidi. La concorrenza è più forte nella raccolta e nella selezione, poiché la densità dei percorsi, la tracciabilità e la qualità del prodotto finale determinano sempre più la solidità dei contratti. La certificazione VSPR e una documentazione affidabile stanno diventando sempre più importanti, poiché i produttori, in base alla nuova normativa, avranno bisogno di partner tracciabili per la conformità, anziché limitarsi a fornitori di servizi a basso costo.
Il posizionamento strategico si sta ora muovendo in due direzioni. Gli operatori consolidati cercano di assicurarsi una maggiore copertura di raccolta attraverso partnership e consolidamento dei sistemi, mentre i nuovi attori puntano ai flussi più difficili da riciclare tramite processi chimici. La dichiarazione d'intenti dell'ottobre 2025 tra InnoRecycling e RecyPac ne è un chiaro esempio, in quanto ha spinto il progetto Bring Plastic Back verso l'integrazione con la piattaforma RecyBag e ha indirizzato la leadership della raccolta verso un modello nazionale più unificato. Un altro esempio è la modernizzazione, prevista per il 2025, dell'impianto di riciclaggio PET di Frauenfeld di Veolia, che ha aumentato la produzione di rPET per uso alimentare del 30%, ovvero di 6,000 tonnellate all'anno, in risposta alla maggiore domanda di materiale riciclato conforme agli standard per gli imballaggi. Anche il mercato svizzero dei servizi di gestione dei rifiuti plastici sta prestando maggiore attenzione alle plastiche da costruzione, ai film agricoli e ai flussi misti che i vecchi sistemi meccanici non erano in grado di trattare in modo efficiente.
La competizione guidata dalla tecnologia sta diventando sempre più evidente, sebbene la scala commerciale sia ancora limitata. Sulzer ha lanciato PyroCon nel gennaio 2025 e, nel giugno 2025, ha costituito una joint venture con Sika per affrontare il problema dei rifiuti plastici edili difficili da trattare attraverso una combinazione di processi meccanici e chimici. DePoly ha inaugurato a Monthey, nel luglio 2026, un impianto dimostrativo di depolimerizzazione del PET con una capacità di 500 tonnellate all'anno, dopo essersi assicurata contratti commerciali prima dell'implementazione su vasta scala, a dimostrazione del fatto che il mercato svizzero dei servizi di gestione dei rifiuti plastici sta iniziando a convertire le capacità di laboratorio in risorse operative. Con l'aumento della pressione normativa dopo il 2027, le aziende che già controllano materie prime certificate, un accesso stabile ai servizi comunali e processi scalabili avranno probabilmente la posizione competitiva più forte.
Leader del settore dei servizi di gestione dei rifiuti di plastica in Svizzera
InnoRecycling AG
Thommen-Furler AG
enespa AG
Syntonex GmbH
Recoplast AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: DePoly SA ha inaugurato a Monthey, nel Vallese, il suo impianto dimostrativo per il riciclo chimico del PET con una capacità di 500 tonnellate all'anno, il primo impianto di riciclo di monomeri plastici in Svizzera. L'impianto tratta rifiuti di PET e poliestere non selezionati e contaminati, compresi i tessuti, per produrre monomeri di qualità vergine. Prima dell'apertura, l'azienda si era assicurata contratti commerciali per un valore di 50 milioni di franchi svizzeri (60.2 milioni di dollari). DePoly prevede di annunciare la sede di un impianto su scala commerciale da 50,000 tonnellate all'anno nella prima metà del 2027, un passo decisivo verso il riciclo chimico del PET su larga scala in Svizzera.
- Giugno 2026: Il Consiglio federale svizzero ha adottato la nuova ordinanza sugli imballaggi (VerpV), entrata in vigore il 1° gennaio 2027. L'ordinanza impone tassi minimi di riciclaggio del 55% per gli imballaggi in plastica monouso e del 70% per i cartoni per bevande entro il 2031, introduce obblighi di ritiro a partire da gennaio 2031 e consente l'introduzione di sistemi di cauzione obbligatoria dal 2032 qualora gli obiettivi non vengano raggiunti. Si tratta della legislazione sugli imballaggi più completa nella storia della Svizzera (Fedlex, 2026).
- Aprile 2025: DePoly si è assicurata 23 milioni di dollari di finanziamento iniziale attraverso una seconda chiusura guidata da MassMutual Ventures, con la partecipazione di Zürcher Kantonalbank, BASF Venture Capital, Beiersdorf Venture Capital e Syensqo. Il finanziamento totale nei round ha superato i 30 milioni di dollari, rendendo DePoly una delle startup di riciclo chimico meglio capitalizzate in Europa.
- Ottobre 2025: InnoRecycling AG e RecyPac hanno firmato una dichiarazione d'intenti (MOU) per l'integrazione del sistema di raccolta "Bring Plastic Back" nella piattaforma nazionale RecyBag di RecyPac, in vista dell'entrata in vigore del Regolamento sugli imballaggi. InnoWay si impegna a riorientare le proprie risorse verso le operazioni di selezione e trattamento; RecyPac ha assunto la guida del sistema di raccolta, promuovendo il consolidamento del frammentato panorama svizzero della raccolta della plastica domestica.
Ambito del rapporto sul mercato dei servizi di gestione dei rifiuti plastici in Svizzera
Il rapporto sul mercato svizzero dei servizi di gestione dei rifiuti plastici è segmentato per fonte (residenziale, commerciale, industriale e altro), per fornitore di servizi (pubblico/comunale, aziende private di gestione dei rifiuti e altri) e per tipologia di servizio (raccolta, trasporto, selezione e separazione, smaltimento/trattamento e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Altri (istituzionali, agricoli, ecc.) |
| Pubblico/Comunale |
| Aziende private di gestione dei rifiuti |
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. |
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamenti chimici, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per fornitore di servizi | Pubblico/Comunale | |
| Aziende private di gestione dei rifiuti | ||
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamenti chimici, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
Domande chiave a cui si risponde nel rapporto
Quali dimensioni si prevede raggiungerà il settore svizzero della gestione dei rifiuti plastici entro il 2031?
Si prevede che il settore crescerà da 0.29 miliardi di dollari nel 2025 a 0.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.1% dal 2026 al 2031.
Perché la Svizzera è ancora considerata un paese con prestazioni inferiori alla media nel riciclo della plastica?
Nel 2025 la Svizzera aveva un tasso di riciclaggio a livello comunale del 52%, ma solo il 9% dei rifiuti di plastica veniva effettivamente riciclato, mentre l'83% veniva ancora trattato termicamente.
Quale segmento di mercato genera i maggiori ricavi e quale sta crescendo più rapidamente?
Nel 2025, il settore industriale ha dominato con una quota del 36.8% grazie a flussi di plastica più puliti e uniformi, mentre si prevede che il settore commerciale crescerà più rapidamente, con un CAGR del 5.7% fino al 2031.
Quale settore di servizio offre le maggiori opportunità per il futuro?
Si prevede che lo smaltimento e il trattamento cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.2%, principalmente perché le attività di riciclaggio e recupero delle risorse stanno ottenendo maggiore sostegno politico e commerciale.
Quanto è competitivo il mercato svizzero oggi?
Il mercato è moderatamente frammentato, senza un singolo operatore che controlli l'intera catena del valore, e la concorrenza è in aumento in termini di copertura della raccolta, qualità certificata della selezione e capacità di riciclo chimico.


