

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
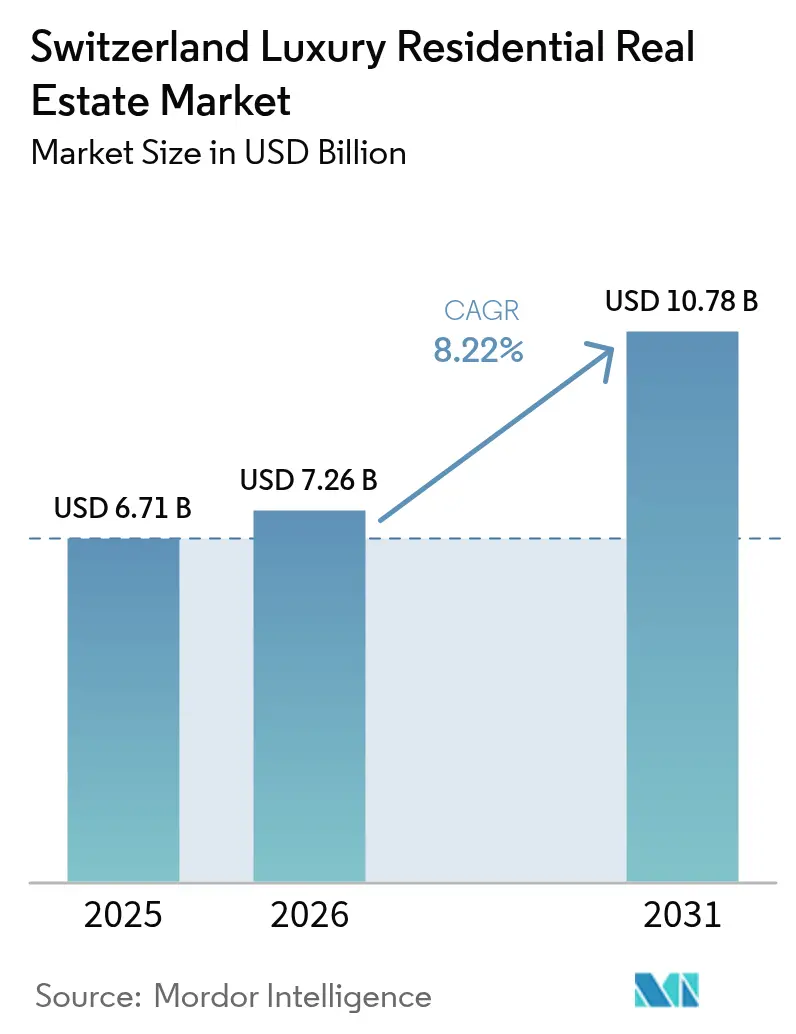
| Dimensione del mercato (2026) | 7.26 miliardo di dollari |
| Dimensione del mercato (2031) | 10.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.22% CAGR |
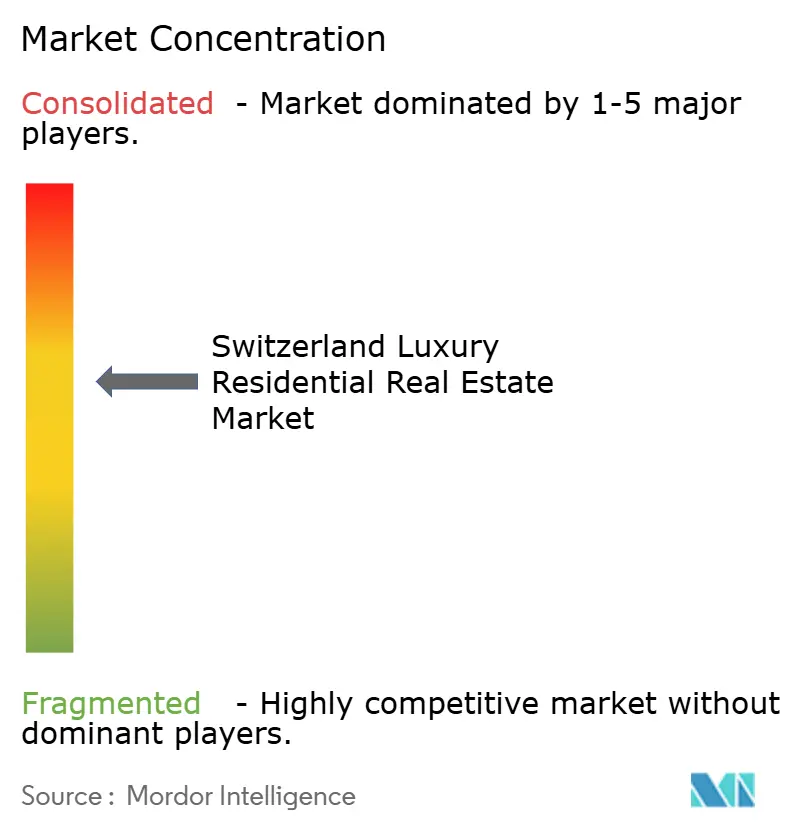
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale di lusso in Svizzera di Mordor Intelligence
Si prevede che il mercato immobiliare residenziale di lusso svizzero crescerà da 6.71 miliardi di dollari nel 2025 a 7.26 miliardi di dollari nel 2026, per poi raggiungere i 10.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.22% nel periodo 2026-2031. Un flusso costante di immigrati con patrimoni elevatissimi (UHNW), la consolidata reputazione di rifugio sicuro e la crescente propensione alla protezione del patrimonio immobiliare continuano a sostenere la domanda. Sebbene le vendite tradizionali dominino ancora le transazioni, gli affitti di lusso sono in rapida crescita, poiché i nuovi arrivati facoltosi valutano il mercato prima di procedere all'acquisto. La limitata disponibilità di terreni nei cantoni più prestigiosi crea scarsità, favorendo l'apprezzamento dei prezzi e spingendo gli sviluppatori verso progetti verticali e ricchi di servizi. Allo stesso tempo, le piattaforme di tokenizzazione, la progettazione orientata ai criteri ESG e le residenze di lusso con marchio hanno iniziato a ridefinire le tattiche competitive, con gli agenti immobiliari impegnati a differenziare le proprie offerte.
Punti chiave del rapporto
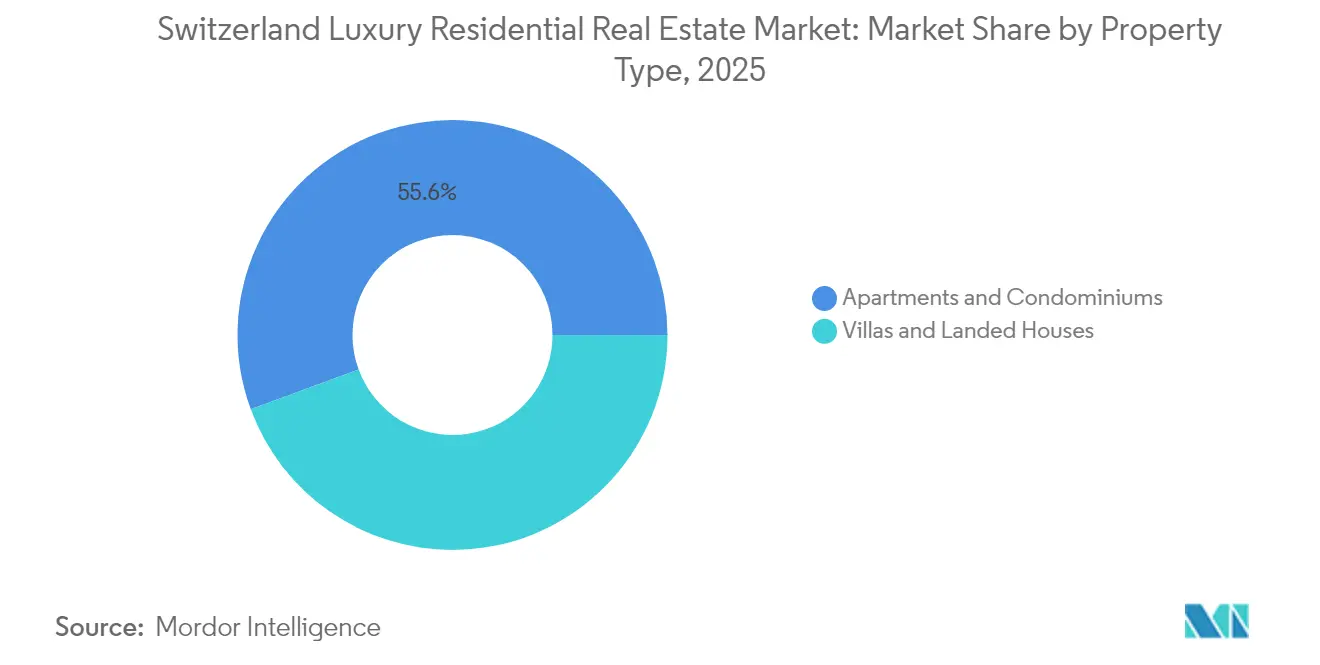
- Per tipologia di immobile, appartamenti e condomini detenevano il 55.62% della quota di mercato immobiliare residenziale di lusso in Svizzera nel 2025. Si prevede che il mercato immobiliare residenziale di lusso svizzero per lo stesso segmento registrerà il CAGR più rapido, pari all'8.61%, fino al 2031.
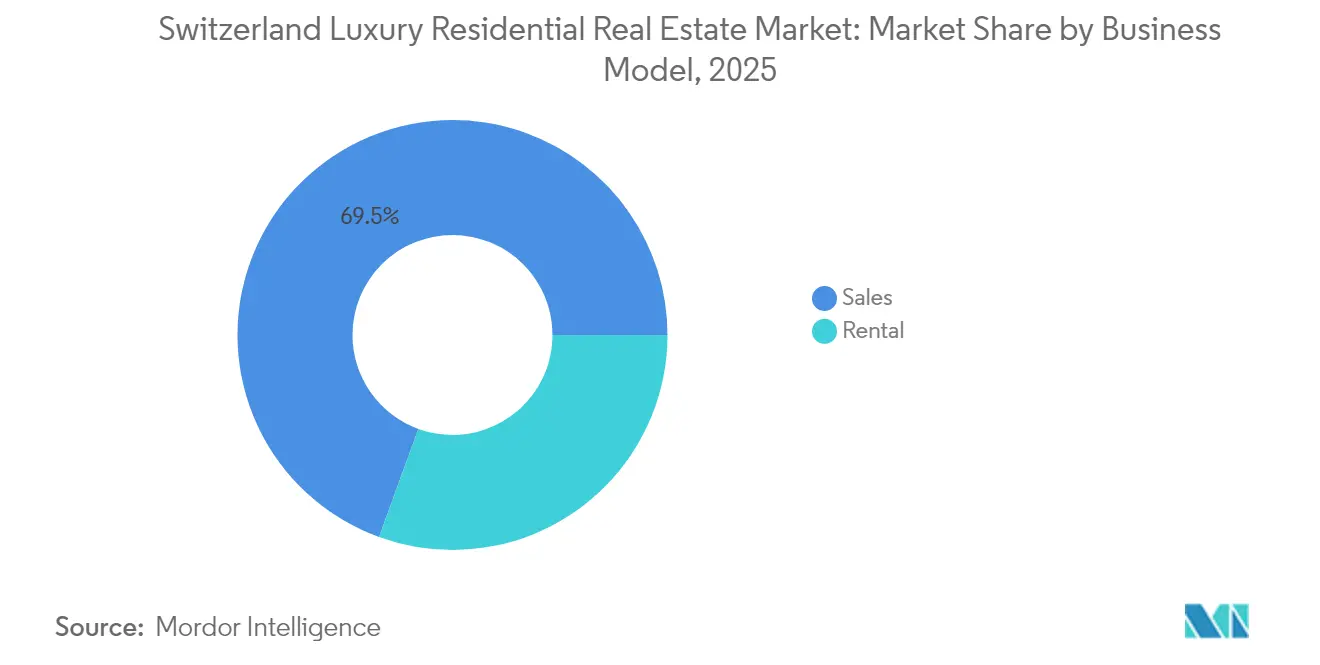
- In base al modello di business, nel 69.45 il segmento delle vendite ha mantenuto una quota del 2025% del mercato immobiliare residenziale di lusso svizzero. Il mercato immobiliare residenziale di lusso svizzero per il segmento degli affitti sta crescendo a un CAGR del 9.28% entro il 2031.
- Per modalità di vendita, la rivendita secondaria ha assorbito il 54.60% del mercato immobiliare residenziale di lusso svizzero nel 2025. Il mercato immobiliare residenziale di lusso svizzero per le nuove costruzioni primarie crescerà a un CAGR dell'8.75% fino al 2031.
- Per città, Zurigo è stata in testa con il 27.82% della quota di fatturato del mercato immobiliare residenziale di lusso svizzero nel 2025. Si prevede che il mercato immobiliare residenziale di lusso svizzero per Zugo crescerà a un CAGR del 9.52% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato immobiliare residenziale di lusso in Svizzera
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ambiente di tassi di interesse negativi/bassi | + 2.1% | A livello nazionale, ricadute dall'UE | A breve termine (≤ 2 anni) |
| Domanda di seconde case da parte di acquirenti UE e Regno Unito | + 1.8% | Località alpine, Lago di Ginevra, Ticino | A lungo termine (≥ 4 anni) |
| Forti afflussi di ricchezza UHNW e appeal come rifugio sicuro | + 1.5% | Zurigo, Ginevra, Zugo | Medio termine (2-4 anni) |
| Distribuzione della ricchezza crittografica tramite tokenizzazione | + 1.2% | Zugo, Zurigo, in tutta la nazione | Medio termine (2-4 anni) |
| Espansione dei single-family office | + 0.9% | Zurigo, Ginevra, Basilea | Medio termine (2-4 anni) |
| Case benessere dotate di tecnologia sanitaria | + 0.8% | Resort alpini, lusso urbano | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forti afflussi di ricchezza UHNW e attrattiva dei beni rifugio
La Svizzera ha attratto un record di 1,500 nuovi milionari nel 2024, rafforzando l'attrattiva del Paese come porto sicuro per i capitali in mobilità internazionale. Zurigo, Ginevra e Zugo sono l'epicentro di questa migrazione, ma anche destinazioni stagionali come Gstaad e St. Moritz registrano una crescente domanda di ville. Oltre al segreto bancario, il posizionamento della Svizzera in termini di innovazione e la sua governance stabile ne amplificano il fascino. Il risultato è una costante pressione al rialzo sui prezzi dei beni di lusso e una domanda strutturalmente elevata che protegge il mercato immobiliare residenziale di lusso svizzero dalla volatilità a breve termine.
Un contesto di tassi di interesse negativi/bassi alimenta l’allocazione delle attività reali
Le politiche monetarie persistentemente accomodanti nelle economie sviluppate continuano a comprimere i rendimenti dei titoli a reddito fisso, spingendo gli investitori facoltosi verso beni tangibili. Le case di lusso svizzere offrono un'interessante copertura contro l'inflazione e le fluttuazioni valutarie, determinando una notevole propensione verso transazioni in contanti e chiusure più rapide. Questa tendenza riduce al contempo gli attriti finanziari per i costruttori e supporta valutazioni premium, poiché gli acquirenti in contanti mostrano una minima sensibilità al prezzo [1] Sotheby's International Realty, “2024 Global Luxury Outlook,” sothebysrealty.
Domanda di seconde case da parte di acquirenti dei paesi limitrofi dell'UE e del Regno Unito
Le famiglie benestanti dell'UE e del Regno Unito stanno ampliando il loro portafoglio immobiliare includendo indirizzi svizzeri, diversificando il rischio e le opzioni di stile di vita. L'interesse si estende ora oltre gli chalet dedicati esclusivamente allo sci, verso residenze abitabili tutto l'anno vicino a Basilea e Ginevra. Le proprietà a doppia stagione che combinano sport invernali e attività ricreative estive catturano una fetta crescente di capitali transfrontalieri, rafforzando la resilienza della domanda geografica [2] Financial Times, “Swiss Alpine Homes Surge as EU Buyers Diversify,” ft.com.
L'espansione dei single-family office favorisce le transazioni fuori mercato
Circa 320 family office in tutto il mondo, con un patrimonio netto medio di 2.6 miliardi di dollari, operano con una crescente attenzione alle allocazioni immobiliari private svizzere. Questi operatori prediligono transazioni discrete e fuori mercato, premiando i broker con una solida rete di relazioni. La negoziazione riservata fa aumentare il valore medio delle transazioni e filtra l'offerta verso canali su invito, rafforzando il potere di determinazione dei prezzi del mercato immobiliare residenziale di lusso svizzero [3] UBS Switzerland AG, “Global Family Office Report 2024,” ubs.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le restrizioni della Lex Koller sulla proprietà straniera | –1.2% | A livello nazionale, varia a seconda del cantone | A lungo termine (≥ 4 anni) |
| Investimenti in conto capitale ESG per il retrofit degli immobili storici | –1.0% | Località alpine, nuclei storici | Medio termine (2-4 anni) |
| Scarsità di terreni edificabili e zonizzazione rigorosa | –0.8% | Centri urbani, località alpine | A lungo termine (≥ 4 anni) |
| Picchi assicurativi causati dal rischio climatico | –0.6% | Zone turistiche alpine | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lex Koller: restrizioni alla proprietà straniera
La legge Koller limita le acquisizioni da parte di non residenti al di fuori delle zone turistiche designate, aggiungendo complessità legale e frenando in parte la domanda estera. L'obbligo di rivolgersi a un consulente specializzato allunga i tempi di negoziazione e aumenta i costi di transazione. Il dibattito politico in corso sulle soglie più restrittive inietta ulteriore incertezza, inducendo alcuni acquirenti ad accelerare gli acquisti e altri a fermarsi.
Scarsità di terreni edificabili e limiti di zonizzazione rigorosi
Il territorio montuoso e la rigida zonizzazione riducono la disponibilità di lotti edificabili, in particolare a Zurigo e Ginevra. Gli sviluppatori puntano su torri di lusso verticali, ma le autorizzazioni a tutela dell'ambiente rallentano la velocità di realizzazione. Il collo di bottiglia rafforza la stabilità dei prezzi, ma limita la crescita dei volumi, spingendo gli investitori a competere ferocemente per le scorte limitate.
Analisi del segmento
Per tipo di proprietà: Appartamenti Drive Urban Consolidation
Appartamenti e condomini hanno dominato con una quota del 55.62% nel 2025, e questa quota è destinata ad ampliarsi con un CAGR dell'8.61%. Il mercato immobiliare residenziale di lusso svizzero per le abitazioni di grandi dimensioni supera già quello delle ville e supererà quello delle case a schiera entro il 2031. La scarsità di terreni in centro città incentiva le costruzioni verticali, mentre le funzionalità di smart building chiavi in mano attraggono acquirenti in mobilità globale. Le residenze di marca, supportate da gruppi alberghieri, introducono servizi di concierge e pool di affitto che ne ampliano l'attrattiva. Allo stesso tempo, la domanda di ville persiste nelle nicchie di mercato di laghi e resort, ma i limiti di autorizzazione limitano la nuova offerta e spostano l'attenzione verso ristrutturazioni sontuose piuttosto che su progetti ex novo. Gli appartamenti urbani sono anche ottimi candidati per la tokenizzazione frazionata, aprendo la proprietà a una base di investitori più ampia senza compromettere l'integrità del titolo. Questa innovazione potrebbe aumentare la liquidità e comprimere i periodi di detenzione, migliorando le prospettive di uscita per gli sviluppatori. Inoltre, le planimetrie incentrate sul benessere e le facciate a risparmio energetico sono in linea con gli obiettivi di riduzione delle emissioni di carbonio a lungo termine della Svizzera, rafforzando la resilienza dei prezzi elevati anche in caso di fluttuazioni dei cicli economici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: il segmento del noleggio accelera
Sebbene le vendite dirette abbiano rappresentato il 69.45% dei ricavi nel 2025, gli affitti di lusso stanno crescendo a un CAGR del 9.28%, riflettendo la fluidità degli stili di vita tra gli inquilini di alto livello. I dirigenti che si trasferiscono per incarichi post-fusione preferiscono la flessibilità dei contratti di locazione da sei a trentasei mesi, spesso negoziati con servizi di livello alberghiero inclusi. Questa tendenza avvantaggia i locatori istituzionali che cercano rendimenti stabili in un contesto di tassi bassi. Si prevede che le dimensioni del mercato immobiliare residenziale di lusso svizzero per gli immobili in locazione raddoppieranno tra il 2026 e il 2031, poiché gli sviluppatori allocheranno i piani all'interno delle nuove torri a unità in affitto con servizi. Anche le considerazioni fiscali giocano un ruolo: la locazione può facilitare la pianificazione della residenza e la mobilità transfrontaliera, soprattutto per i cittadini dell'UE che mantengono la residenza principale all'estero. I locatori traggono vantaggio offrendo pacchetti personalizzati di concierge, benessere e servizi per i nomadi digitali che differenziano le offerte di affitto premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di vendita: innovazione del mercato primario
Le rivendite secondarie hanno rappresentato il 54.60% del fatturato del 2025, ma le nuove costruzioni stanno accelerando a un CAGR dell'8.75%. Gli acquirenti desiderano materiali certificati ESG, riscaldamento geotermico e gestione degli edifici basata sull'intelligenza artificiale, che gli immobili più datati raramente offrono. Gli sviluppatori rispondono con blocchi boutique – spesso meno di venti unità – dotati di spa private, deposito di opere d'arte e suite di sicurezza. I costi di costruzione più elevati sono in parte compensati dai sovrapprezzi insiti nei comfort moderni. Inoltre, l'allineamento con le future normative energetiche svizzere protegge i proprietari da ristrutturazioni forzate. Poiché le valutazioni di sostenibilità influenzano sempre di più le condizioni di finanziamento, gli asset primari acquisiscono un vantaggio intrinseco. La quota di mercato immobiliare residenziale di lusso in Svizzera per le nuove costruzioni aumenterà quindi costantemente, affollando gli chalet tradizionali che non sono facilmente ristrutturabili.
Analisi geografica
Zurigo ha ancorato il 27.82% dei valori delle transazioni nel 2025 e mantiene una pipeline limitata dai vincoli urbanistici intorno ai suoi quartieri lungolago. Il consolidamento dei servizi finanziari ha introdotto dirigenti senior e fondatori di aziende fintech che considerano la vicinanza al CBD e ai centri di innovazione della città un fattore imprescindibile. I limitati lotti edificabili comprimono l'offerta, mantenendo i prezzi del mercato immobiliare residenziale di lusso svizzero a Zurigo tra i più alti d'Europa. Ginevra mantiene la sua posizione di secondo cluster più grande, alimentata dalla presenza diplomatica e da un solido ecosistema di private banking. I residenti francesi transfrontalieri hanno aumentato la loro partecipazione, attratti dai vantaggi dello stile di vita e dalla rete scolastica internazionale della città. Gli sviluppatori stanno integrando aree benessere e tetti verdi per soddisfare le aspettative degli acquirenti in termini di ESG e salute. Zugo brilla come il centro in più rapida crescita con un CAGR del 9.52%, grazie agli incentivi fiscali per le imprese e al suo fiorente marchio Crypto Valley. Gli imprenditori della blockchain necessitano di soluzioni abitative rapide e versatili, stimolando la domanda di appartamenti intelligenti che integrino l'accesso tramite portafogli digitali e camere frigorifere. Gli efficienti collegamenti ferroviari del cantone con Zurigo ne rafforzano il fascino. Berna e Basilea completano i principali contendenti urbani, con Basilea che beneficia della crescita del cluster delle scienze biologiche e Berna della stabilità amministrativa federale. Le località turistiche – Gstaad, Verbier, St. Moritz – sono specializzate in offerte di chalet e attici che catturano la ricchezza stagionale. L'adattamento al rischio climatico, come la protezione dalle valanghe e i sistemi di riscaldamento a basse emissioni di carbonio, è ormai uno standard, sostenendo il valore degli immobili nonostante l'aumento dei costi assicurativi. Nel complesso, la distribuzione geografica protegge il mercato immobiliare residenziale di lusso svizzero dagli shock localizzati, distribuendo i fattori trainanti della domanda tra finanza, diplomazia, tecnologia e turismo.
Panorama normativo
La partecipazione straniera al mercato immobiliare residenziale di lusso in Svizzera è disciplinata dalla Legge federale sull'acquisizione di beni immobili in Svizzera da parte di non residenti stranieri (Lex Koller/ANRA), la cui applicazione pratica è affidata alle autorità cantonali competenti, le quali stabiliscono quando le transazioni richiedono un'autorizzazione. Un evento politico chiave del 2026 è l'apertura, da parte del Consiglio federale il 15 aprile 2026, di una consultazione pubblica volta a inasprire la Lex Koller, con termine il 15 luglio 2026. Il pacchetto di misure proposto si rivolge sia agli acquisti diretti sia all'esposizione indiretta tramite veicoli immobiliari quotati.
La proposta di revisione della Lex Koller introduce requisiti più stringenti per i permessi, anche per l'acquisto di prime case da parte di alcuni cittadini extra UE/EFTA. Include inoltre restrizioni volte a limitare gli investimenti passivi in immobili commerciali da parte di non residenti, nonché vincoli sull'acquisizione di azioni di società immobiliari residenziali da parte di persone residenti all'estero. Parallelamente, il 2 giugno 2026 l'Assemblea federale ha autorizzato un credito di impegno di 1.92 miliardi di franchi svizzeri a sostegno delle passività contingenti per l'edilizia abitativa a prezzi accessibili (efficace dal 1° luglio 2027 al 31 dicembre 2033), rafforzando l'attenzione politica sull'accessibilità economica degli alloggi che influenza il controllo dei flussi di capitale nel mercato del lusso.
Analisi della catena del valore
La catena del valore nel settore immobiliare residenziale di lusso svizzero si articola in diverse fasi: dall'acquisizione e ottenimento dei permessi edilizi (fortemente influenzati da normative cantonali e comunali), alla progettazione e costruzione (impresa edile generale come Implenia, artigiani specializzati e materiali di alta qualità), alla commercializzazione (tra cui reti di agenzie immobiliari come Sotheby's International Realty Switzerland, Engel & Völkers, BARNES, SPG Finest Properties e Naef Prestige - Knight Frank), fino alla gestione operativa (amministrazione immobiliare, servizi di concierge e partnership, assicuratori, istituti di credito e gestori patrimoniali). I proprietari istituzionali, come i fondi pensione e le compagnie assicurative svizzere, svolgono un ruolo influente nella gestione operativa, mentre i family office e gli acquirenti con patrimoni elevatissimi (UHNW) guidano la domanda di ricerca di immobili fuori mercato e di consulenza orientata alla privacy.
Le strozzature si concentrano a monte, dove la scarsità di terreni edificabili nei cantoni più prestigiosi e le lunghe procedure di approvazione urbanistica limitano l'offerta di nuove proprietà di lusso e orientano l'attività verso riqualificazioni e progetti verticali. Anche le difficoltà nella fase di transazione sono rilevanti per la domanda estera, con la conformità alla Lex Koller e le procedure di autorizzazione cantonale che influenzano l'ammissibilità degli acquirenti, le tempistiche e la strutturazione delle transazioni (anche tramite fondi o veicoli societari). Ciò accresce il ruolo dei consulenti legali e fiscali specializzati nella conclusione di transazioni di alto valore.
Panorama competitivo
Il mercato competitivo rimane moderatamente consolidato. Sotheby's International Realty Switzerland ed Engel & Völkers gestiscono insieme una quota significativa di immobili di prestigio, mentre SPG Finest Properties e BARNES Switzerland eccellono nell'intermediazione di boutique fuori mercato. I marchi di franchising globali sfruttano canali di referral transfrontalieri, attraendo acquirenti che si trasferiscono dall'Asia e dal Medio Oriente. Le agenzie locali sfruttano la conoscenza approfondita dei cantoni e la competenza normativa per mantenere la propria rilevanza.
L'adozione della tecnologia divide gli operatori storici. I primi a muoversi sperimentano portali di vendita tokenizzati e strumenti di valutazione basati sull'intelligenza artificiale, mentre le aziende basate sul patrimonio si basano sulla fiducia interpersonale. Il mercato immobiliare residenziale di lusso svizzero dimostra una propensione per offerte ibride: servizi di concierge tradizionali fusi con la trasparenza basata sui dati. Le discussioni su fusioni e acquisizioni si sono intensificate in seguito al consolidamento di UBS e Credit Suisse, con le divisioni di gestione patrimoniale che stanno esplorando capacità di intermediazione interna che potrebbero ridurre le commissioni e mettere sotto pressione le agenzie indipendenti.
Tra i punti di svolta strategici figurano residenze benessere di marca a Verbier, torri di lusso per senior living a Lugano e piattaforme di comproprietà rivolte a professionisti espatriati. Le aziende competenti nella strutturazione di questi nuovi formati sono pronte ad accogliere la prossima ondata di domanda.
Leader del settore immobiliare residenziale di lusso in Svizzera
Sotheby's International Realty Svizzera
Engel & Völkers Svizzera
BARNES Svizzera
SPG Finest Properties
Naef Prestige – Cavaliere Frank
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Engel & Voelkers Nordwestschweiz ha avviato la costruzione del progetto Vier Hoehen a Oberwil, che comprenderà 26 appartamenti e quattro case. L'inizio dei lavori aggiunge nuova offerta di fascia alta in un mercato in cui la disponibilità di nuove costruzioni è limitata da permessi e scarsità di terreni, e supporta la transizione verso formati di lusso incentrati sugli appartamenti.
- Maggio 2026: UBS Switzerland AG ha pubblicato Luxury Property Focus 2026, un rapporto che evidenzia un aumento medio dei prezzi degli immobili residenziali di lusso superiore al 3% nel 2025 in 31 località svizzere di pregio, con le regioni alpine che hanno registrato una crescita del 6% nello stesso anno. Il rapporto rappresenta un punto di riferimento istituzionale utilizzato da gestori patrimoniali e acquirenti per la disciplina dei prezzi e la selezione delle location, influenzando la liquidità e le dinamiche di negoziazione per gli immobili di lusso.
- Maggio 2025: Citi ha stretto una partnership con SIX Digital Exchange (SDX) per aprire l'accesso al mercato privato tramite token agli investitori istituzionali. L'iniziativa ha rafforzato l'infrastruttura e la familiarità degli investitori necessari per l'esposizione a beni reali tramite token, in linea con il crescente interesse per i modelli di distribuzione frazionaria o digitale per investimenti immobiliari di alto valore.
Ambito del rapporto sul mercato immobiliare residenziale di lusso in Svizzera
Gli immobili residenziali di lusso si riferiscono a proprietà progettate esclusivamente per l'occupazione umana e che offrono fascino e vita da resort con servizi di alto livello. Un'analisi completa del background del mercato immobiliare residenziale di lusso in Svizzera, compresa la valutazione dell'economia e del contributo dei settori all'economia, una panoramica del mercato, la stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti nei segmenti di mercato, le dinamiche di mercato e le tendenze geografiche e l'impatto del COVID-19 sono trattati nel rapporto.
Il mercato immobiliare residenziale di lusso in Svizzera è segmentato per tipologia (ville e case e appartamenti e condomini) e per città (Berna, Zurigo, Ginevra, Basilea, Ginevra, Losanna e altre città). Il rapporto offre le dimensioni e le previsioni del mercato per il mercato immobiliare residenziale di lusso in Svizzera in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Appartamenti e condomini |
| Ville e case fondiarie |
Per modello di business
| Sales |
| Noleggio |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita) |
Per città
| Zurigo |
| Ginevra |
| Basilea |
| Berna |
| Zug |
| Altre città |
| Per tipo di proprietà | Appartamenti e condomini |
| Ville e case fondiarie | |
| Per modello di business | Sales |
| Noleggio | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita) | |
| Per città | Zurigo |
| Ginevra | |
| Basilea | |
| Berna | |
| Zug | |
| Altre città |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato immobiliare residenziale di lusso in Svizzera?
Il mercato è valutato a 7.26 miliardi di dollari nel 2026 e si prevede che raggiungerà i 10.78 miliardi di dollari entro il 2031.
Quale tipologia di immobile è leader sul mercato?
Appartamenti e condomini rappresentano il 55.62% della quota e crescono a un CAGR dell'8.61% fino al 2031.
Perché gli affitti di lusso si stanno espandendo così rapidamente?
Gli inquilini facoltosi preferiscono sempre più la flessibilità, spingendo il segmento degli affitti a crescere a un CAGR del 9.28%.
Quale città svizzera registra la crescita più rapida nel settore immobiliare di lusso?
Zugo è in testa con un CAGR del 9.52% grazie al suo regime fiscale agevolato e all'ecosistema favorevole alle criptovalute.
In che modo le norme della Lex Koller influenzano gli acquirenti stranieri?
Limitano gli acquisti da parte di non residenti al di fuori delle zone turistiche, aggiungendo complessità legali e riducendo la potenziale crescita della domanda.
Quali tendenze tecnologiche stanno rimodellando il mercato?
Le piattaforme immobiliari tokenizzate, l'integrazione tra tecnologia e benessere e la progettazione basata sui criteri ESG stanno creando nuovi formati di investimento e di prodotto.


