

Dimensioni e quota del mercato delle apparecchiature di commutazione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
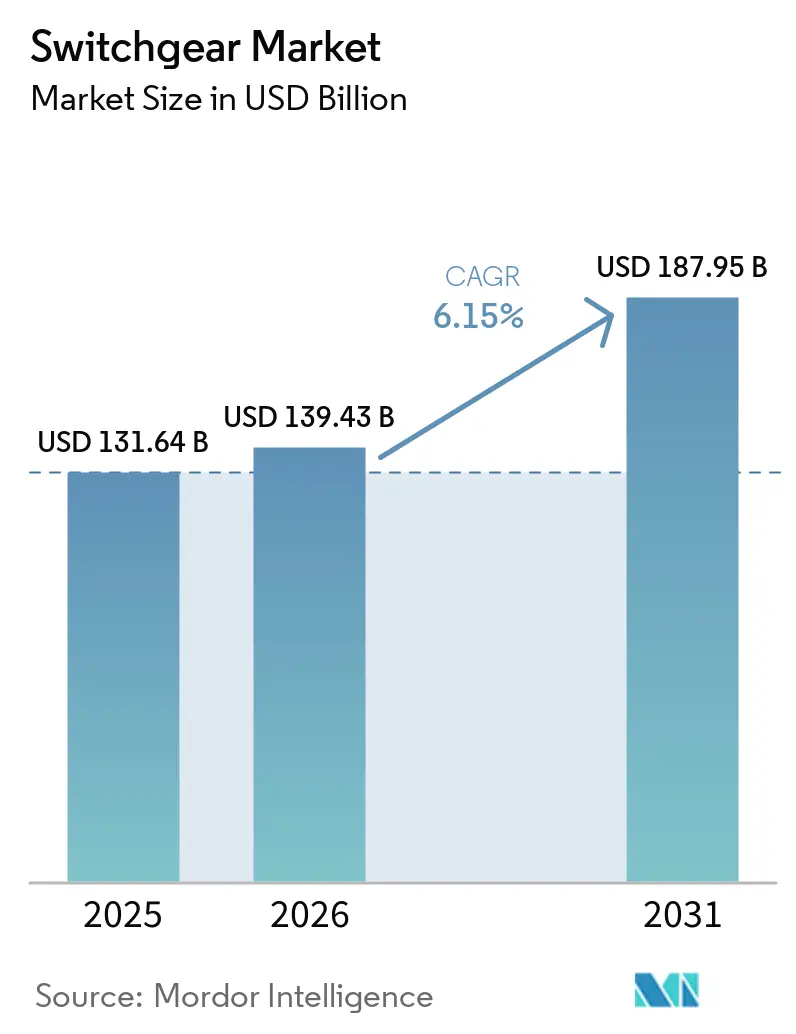
| Dimensione del mercato (2026) | 139.43 miliardo di dollari |
| Dimensione del mercato (2031) | 187.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.15% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
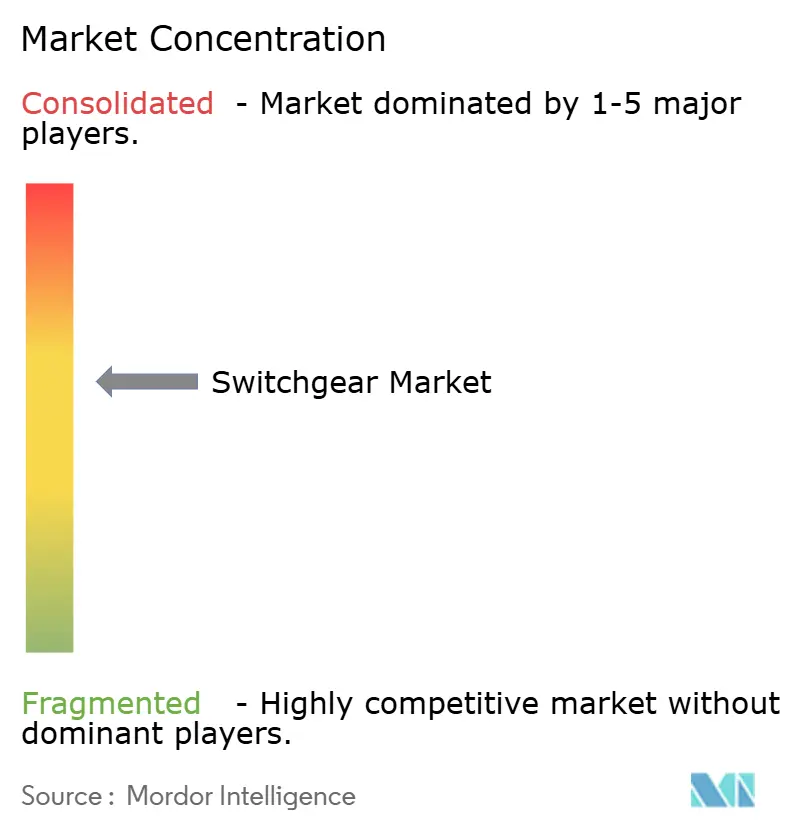
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature di commutazione di Mordor Intelligence
Si prevede che il mercato degli interruttori elettrici aumenterà da 131.64 miliardi di dollari nel 2025 a 139.43 miliardi di dollari nel 2026, raggiungendo i 187.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.15% nel periodo 2026-2031.
La crescita è supportata dalla rapida elettrificazione dei data center, dai programmi di resilienza della rete finanziati dal governo e dal divieto dell'Unione Europea sull'SF₆ nelle apparecchiature di media tensione al di sotto dei 24 kV che entrerà in vigore a gennaio 2026. [1] Commissione europea, "Legislazione UE per il controllo dei gas fluorurati", climate.ec.europa.eu Le oscillazioni dei prezzi del rame e dell'acciaio CRGO stanno spingendo i produttori a riprogettare le sbarre collettrici a bassa tensione, mentre i vincoli di fornitura di fluoronitrile allungano i tempi di consegna per le apparecchiature isolate in gas. L'Asia-Pacifico guida la domanda attuale e sta espandendo il mercato degli interruttori più velocemente di qualsiasi altra regione, poiché la Cina sta costruendo corridoi ad altissima tensione e l'India sta modernizzando le reti di distribuzione. [2] Ministero dell'Energia, "Schema rinnovato del settore della distribuzione", powermin.gov.in Le aziende di servizi pubblici continuano a indirizzare la quota maggiore di capitale verso aggiornamenti del mercato degli interruttori che rafforzano le reti contro le condizioni meteorologiche estreme e integrano la generazione rinnovabile.
Punti chiave del rapporto
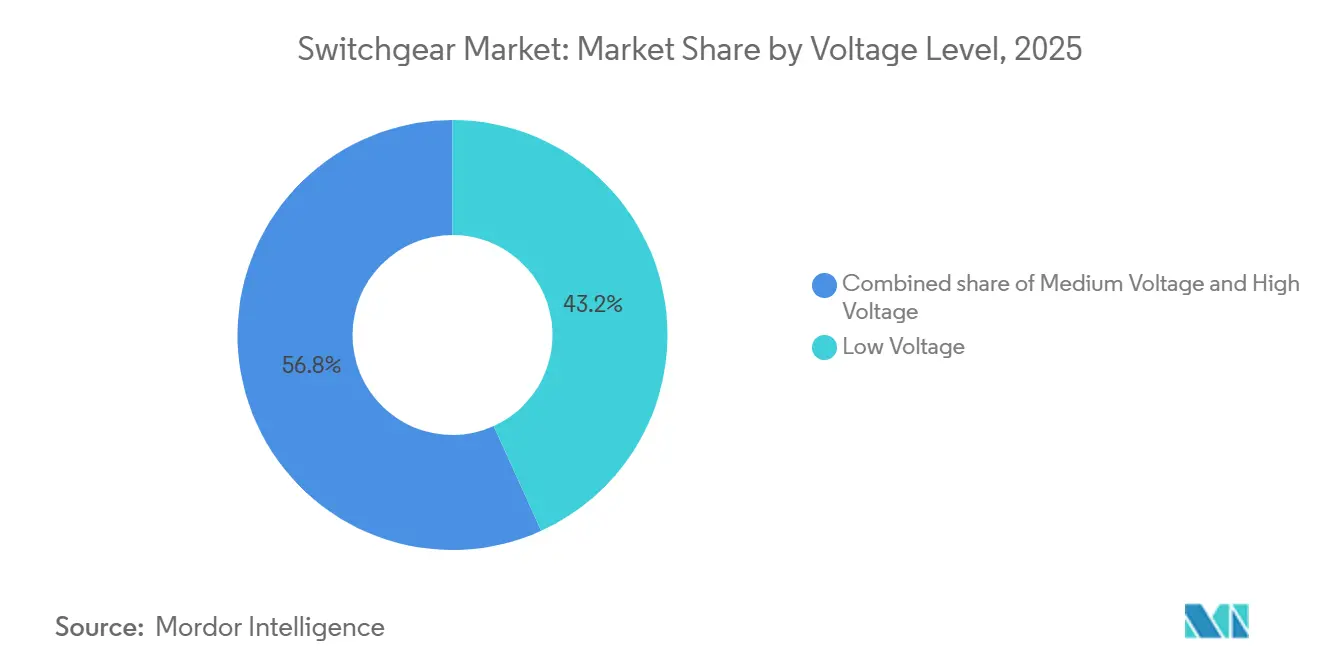
- In base alla tensione, le apparecchiature a bassa tensione hanno rappresentato il 43.22% del fatturato nel 2025, mentre si prevede che le apparecchiature ad alta tensione cresceranno a un tasso annuo composto (CAGR) dell'8.01% fino al 2031.
- Per tipologia di isolamento, le unità con isolamento ad aria hanno rappresentato il 67.79% della domanda nel 2025; la categoria "altri", che comprende i modelli con dielettrico solido, dovrebbe crescere a un tasso annuo composto del 14.50% nel periodo 2026-2031.
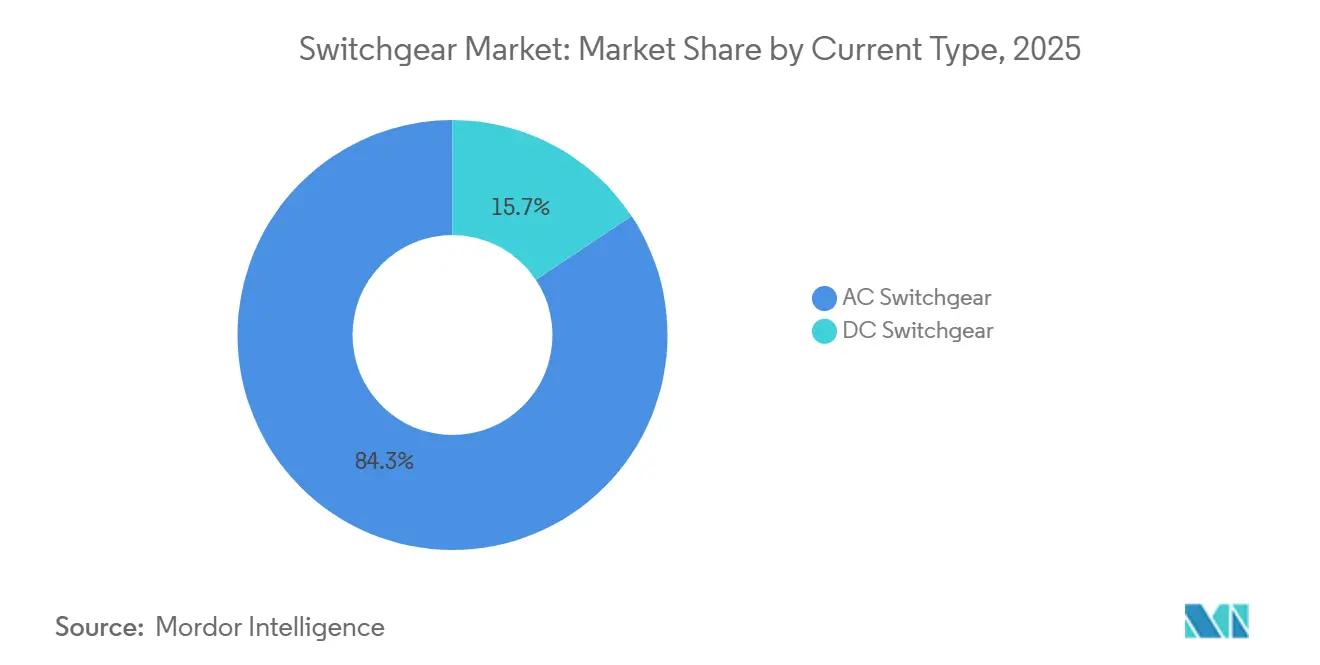
- Per tipologia, le apparecchiature in corrente alternata rappresentavano l'84.34% delle installazioni previste per il 2025, mentre si prevede che le apparecchiature di commutazione in corrente continua cresceranno a un tasso annuo composto del 7.11%, grazie ai progetti ferroviari e di accumulo a batteria.
- In termini di installazioni, le configurazioni per interni rappresentavano il 76.36% delle installazioni previste per il 2025; si prevede che le unità per esterni aumenteranno a un tasso di crescita annuo composto (CAGR) dell'8.75% con lo sviluppo dei programmi di estensione della rete elettrica nelle aree rurali degli Stati Uniti.
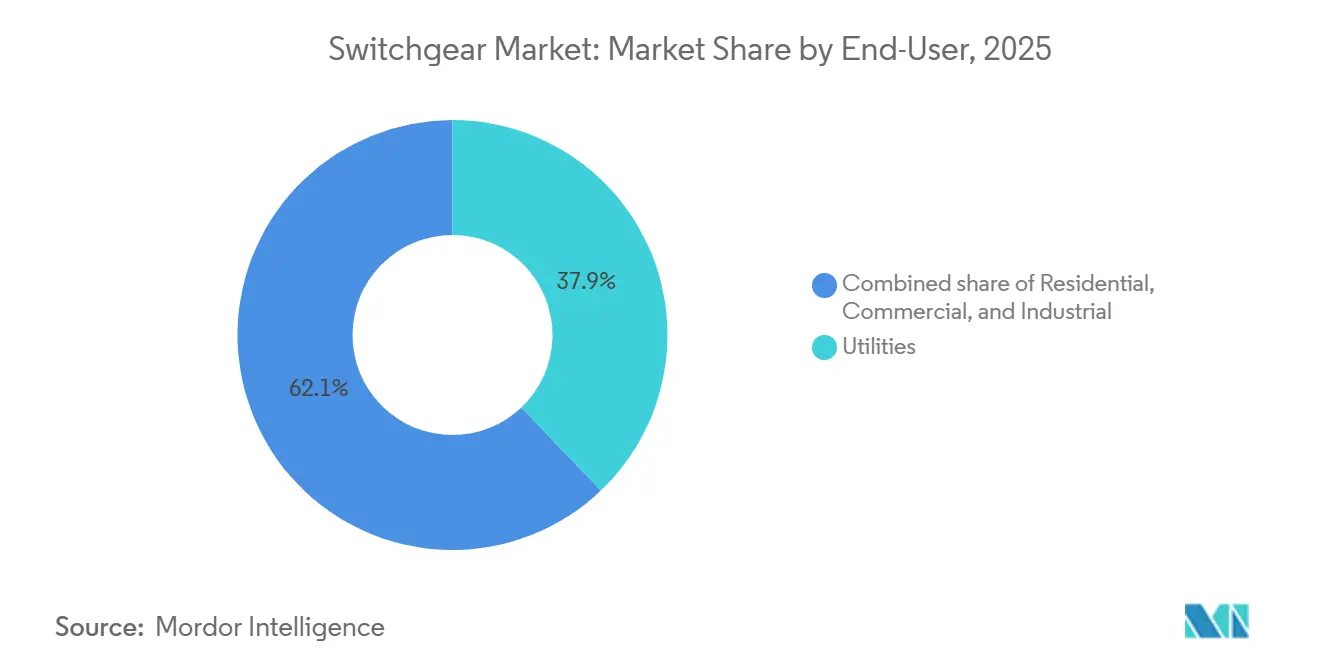
- Per quanto riguarda gli utenti finali, le aziende di servizi pubblici hanno rappresentato il 37.88% del fatturato del 2025 e si prevede che cresceranno a un tasso annuo composto del 6.64% fino al 2031.
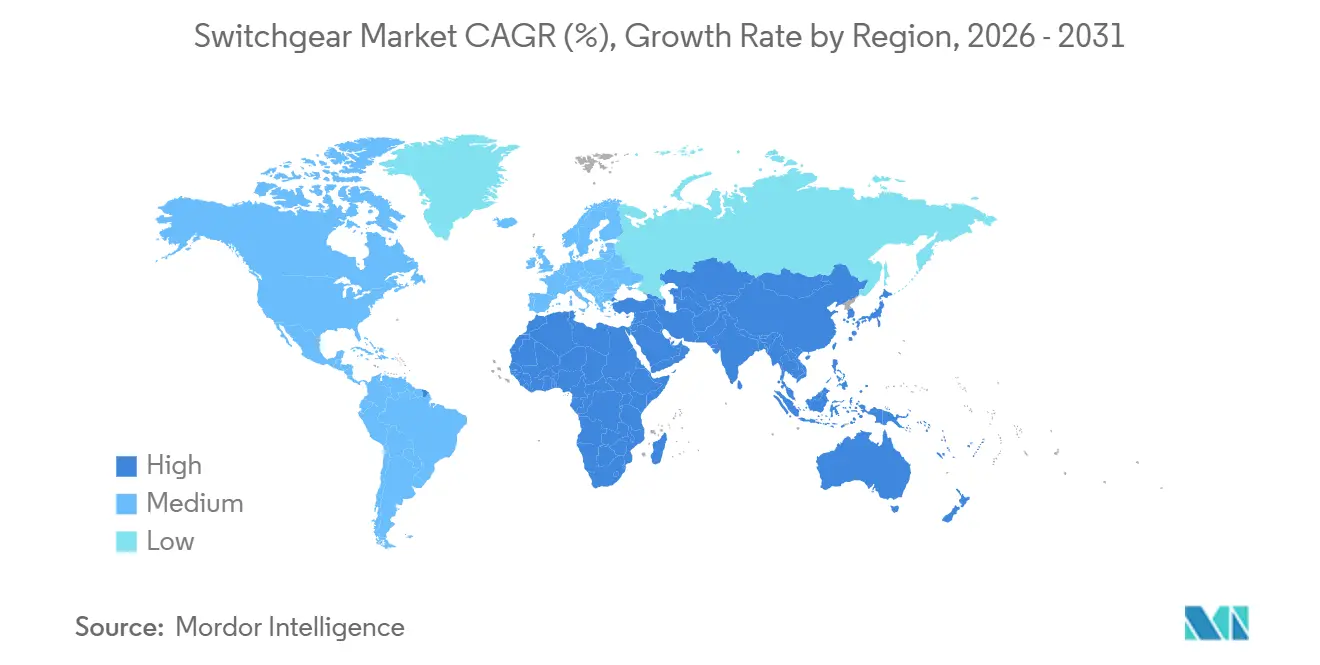
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 47.01% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto dell'8.08% fino al 2031, grazie ai continui investimenti nella trasmissione ad altissima tensione e nella diffusione dei contatori intelligenti.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature di commutazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della domanda di apparecchiature di commutazione interne per data center in Nord America e nell'UE | 0.9% | Nord America ed Europa | Medio termine (2-4 anni) |
| L'eliminazione graduale dei gas fluorurati nell'UE accelera l'approvvigionamento di GIS senza SF₆. | 1.2% | Europa, con ripercussioni su APAC e MEA | A breve termine (≤ 2 anni) |
| India RDSS USD 40 miliardi di spesa per apparecchiature di distribuzione 2021-28 | 0.8% | India, con primi successi in Uttar Pradesh, Bihar, Rajasthan | A lungo termine (≥ 4 anni) |
| Diffusione del GIS per cavi array da 66 kV per l'eolico offshore nell'Asia orientale | 0.7% | Cina, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Sovvenzioni IIJA statunitensi per la modernizzazione della rete montata su piattaforma | 0.6% | Stati Uniti, aree rurali e periurbane | A lungo termine (≥ 4 anni) |
| L'elettrificazione ferroviaria del Consiglio di cooperazione del Golfo (GCC) potenzia gli interruttori CC ad alta velocità | 0.5% | Arabia Saudita, Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della domanda di quadri elettrici interni di media tensione per data center
Le strutture hyperscale nella contea di Loudoun e in altri hotspot statunitensi stanno passando da pannelli a bassa tensione da 480 V a linee da 13.8 kV e 34.5 kV che dimezzano la massa di rame e riducono il numero di trasformatori per sala. [3] T&D World, "Data-Center Switchgear Market Analysis", tdworld.com La piattaforma SM AirSeT ad aria pura di Schneider Electric rimuove l'SF₆ e riduce il carbonio incorporato del 99%, allineandosi con gli obiettivi di sostenibilità dei fornitori di cloud. [4] Siemens Energy, "Blue GIS Technology", siemens-energy.com Gli operatori di colocation ora richiedono interfacce digitali IEC 61850, che consentono la manutenzione predittiva che riduce i tempi di inattività non pianificati del 30%. I conseguenti guadagni in termini di efficienza e sostenibilità accelerano l'adozione nel mercato degli interruttori di apparecchiature interne compatte in Nord America ed Europa.
L'eliminazione graduale dei gas fluorurati nell'UE accelera l'approvvigionamento di GIS senza SF₆.
Il regolamento 2024/573 vieta l'uso di SF₆ nei nuovi quadri elettrici fino a 24 kV a partire da gennaio 2026 e nella fascia 24 kV-52 kV dal 2030. Le aziende elettriche dovranno sostituire circa 1.2 milioni di quadri obsoleti, creando un'immediata impennata nella domanda di alternative a base di fluoronitrile sul mercato dei quadri elettrici. Nel 2025 ABB si è aggiudicata oltre 200 ordini per la sua gamma EconiQ, tra cui un progetto da 145 kV che rifornisce 500,000 famiglie irlandesi. Il sistema Blue GIS di Siemens Energy ha ottenuto la piena omologazione IEC nel 2024 ed è ora un requisito standard nelle gare d'appalto tedesche.
L'India stanzia 40 miliardi di dollari nell'ambito del programma RDSS per le apparecchiature di distribuzione elettrica.
Il programma indiano di riqualificazione del settore della distribuzione stanzia 40 miliardi di dollari per l'installazione di 250 milioni di contatori intelligenti e l'ammodernamento delle apparecchiature di commutazione a 11 kV e 33 kV entro il 2028. Le perdite aggregate di distribuzione sono diminuite dal 21.91% nell'anno fiscale 2021 al 15.04% nell'anno fiscale 2025, con un risparmio di circa 70 miliardi di kWh all'anno. Le norme sul contenuto locale hanno spinto CG Power ad aprire uno stabilimento in grado di assemblare 1.2 milioni di pannelli all'anno, garantendo che i fornitori nazionali possano soddisfare la crescente domanda del mercato delle apparecchiature di commutazione. Il mix di sovvenzioni e prestiti vincola le erogazioni a traguardi geolocalizzati, aumentando la trasparenza ma allungando i cicli di approvvigionamento.
Diffusione del GIS per cavi array da 66 kV per l'eolico offshore nell'Asia orientale
In Cina, Giappone e Corea del Sud, gli sviluppatori stanno passando da reti di raccolta a 33 kV a reti a 66 kV che riducono le perdite resistive fino al 15% e il numero di sottostazioni necessarie. Nel 2025, Hitachi Energy ha fornito a un impianto cinese da 1 GW un sistema GIS a 66 kV senza SF₆. Il Ministero dell'Energia giapponese ora impone l'utilizzo di reti a ≥ 66 kV per progetti superiori a 500 MW, garantendo l'allineamento con le tensioni terrestri e riducendo le fasi di trasformazione. Questi standard stimolano il mercato degli interruttori con modelli GIS compatti e resistenti alla corrosione per ambienti marini.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di capacità di interruttori senza SF₆ (tempi di consegna >72 settimane) | -0.8% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi del rame e del CRGO esercita pressione sui margini OEM del settore low cost | -0.6% | Globale, più grave nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Unità LV contraffatte da esportatori informali in Africa | -0.3% | Africa sub-sahariana | A lungo termine (≥ 4 anni) |
| Costi di conformità alla sicurezza informatica per gli Smart Gear IEC 61850 | -0.4% | Servizi pubblici in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di capacità degli interruttori senza SF₆
I tempi di consegna per le camere di interruzione in fluoronitrile superano ora le 72 settimane, poiché i fornitori di prodotti chimici stanno aumentando la produzione nel rispetto di rigide autorizzazioni ambientali. Hitachi Energy e Siemens Energy segnalano ritardi di 18 mesi, il che spinge le aziende elettriche a preordinare le apparecchiature con 24 mesi di anticipo rispetto al fabbisogno e, in alcuni casi, a ricorrere ad alternative più grandi con isolamento in aria, nonostante l'ingombro maggiore. La carenza frena la crescita a breve termine del mercato delle apparecchiature di commutazione per i sistemi GIS senza SF₆, mentre incombono divieti normativi.
La volatilità dei prezzi del rame e del CRGO esercita pressione sui margini dei produttori OEM.
Nel periodo 2024-2025, il rame è stato scambiato tra 8,400 e 9,500 dollari a tonnellata, mentre l'acciaio CRGO ha superato i 3,000 dollari a tonnellata, riducendo i margini dei produttori OEM di apparecchiature a bassa tensione fino a 4 punti percentuali. I produttori ora rinegoziano i prezzi trimestralmente e alcuni passano alle barre collettrici in alluminio per i quadri elettrici inferiori a 630 A, accettando un aumento delle dimensioni del 15% a fronte di una riduzione dei costi del 25%. La volatilità complica la determinazione dei prezzi nelle gare d'appalto e spinge il mercato degli interruttori verso progetti che minimizzino il contenuto di materie prime.
Analisi del segmento
Per tensione: le linee di trasmissione ad alta tensione sono fondamentali per le energie rinnovabili a lunga distanza.
Si prevede che le apparecchiature ad alta tensione cresceranno a un tasso annuo composto (CAGR) dell'8.01% nel periodo 2026-2031, superando la media del mercato globale degli interruttori, pari al 6.15%. Il segmento beneficia dei corridoi da 132 kV a 765 kV che trasportano l'energia rinnovabile da deserti remoti e zone offshore ai centri di consumo urbani. La Cina ha commissionato 18 linee CC da ±800 kV nel periodo 2024-2025, ciascuna terminale con interruttori di conversione e stazione con tempi di eliminazione dei guasti inferiori a 3 ms. In India, le sottostazioni a 765 kV nell'ambito della Fase II del Green Energy Corridor supportano 20 GW di integrazione solare ed eolica. La media tensione rimane il principale contributore di fatturato, tuttavia i suoi tempi di consegna più brevi si stanno riducendo a causa della carenza di bombole senza SF₆. La bassa tensione mantiene il 43.22% del fatturato del 2025, sebbene la volatilità del rame riduca i margini, spingendo verso progetti semplificati.
Nella regione Asia-Pacifico si privilegiano le tensioni di 220 kV e superiori per la costruzione delle dorsali continentali, mentre il Nord America e l'Europa modernizzano le infrastrutture obsolete con sistemi a 145 kV e inferiori. Gli interruttori a serbatoio vivo da 420 kV di ABB, dotati di interruttori senza SF₆, sono stati installati in dodici sottostazioni scandinave nel 2025. La crescente dipendenza dalle risorse energetiche distribuite frena la crescita della media tensione, ma il segmento dell'alta tensione continua a incrementare costantemente le dimensioni complessive del mercato degli interruttori per applicazioni di trasmissione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per isolamento: i dielettrici solidi rivoluzionano i sistemi GIS e AIS tradizionali.
Nel 2025, i quadri elettrici isolati in aria rappresentavano il 67.79% del fatturato grazie ai minori costi di capitale, tuttavia i modelli compatti a dielettrico solido e a vuoto stanno crescendo a un CAGR del 14.50%. Il modello 8DJH Blue GIS di Siemens Energy utilizza una miscela di fluoronitrile e CO₂, occupando il 30% in meno di spazio rispetto a linee AIS comparabili. I quadri elettrici a dielettrico solido, come il VacClad-W di Eaton, lanciato nel 2025, eliminano la gestione del gas e raggiungono la classificazione IP67, adatta alle piattaforme offshore. L'economia del ciclo di vita ora favorisce le soluzioni incapsulate, una volta considerati i risparmi su spazio e manutenzione, riducendo il vantaggio di costo dell'AIS nel mercato dei quadri elettrici. I prodotti isolati in gas si trovano ad affrontare colli di bottiglia nell'approvvigionamento di fluoronitrile, creando un'opportunità per alternative in resina epossidica, mentre le configurazioni ibride combinano interruttori a vuoto con sbarre collettrici senza gas per bilanciare costi e ingombro.
Per tipologia di corrente: le configurazioni in corrente continua guadagnano terreno nei progetti ferroviari e di stoccaggio.
Il segmento CA ha mantenuto l'84.34% delle installazioni del 2025, tuttavia si prevede che gli interruttori in CC cresceranno a un CAGR del 7.11% fino al 2031, poiché gli operatori di metropolitane, ferrovie ad alta velocità, sistemi di accumulo a batteria e data center sono alla ricerca di architetture in corrente continua end-to-end. I corridoi ferroviari del Consiglio di Cooperazione del Golfo specificano interruttori da 1,500 V e 3,000 V in grado di eliminare guasti da 100 kA in 5 ms, mentre le linee HVDC cinesi da ±800 kV richiedono interruttori di trasferimento a ritorno metallico con logica di protezione altamente coordinata. Il crescente interesse per i rack per server da 380 V sta creando sale dati dimostrative che eliminano una fase di rettifica e migliorano l'efficienza energetica del 5%. Queste implementazioni privilegiano gli interruttori a stato solido che riducono il volume della camera d'arco ed estendono la durata meccanica oltre le 30,000 operazioni. Si stima che la quota di mercato dei quadri elettrici in corrente continua (CC) per applicazioni ferroviarie raggiungerà i 3.1 miliardi di dollari nel 2026 e si prevede che si avvicinerà ai 4.7 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.1%, superiore a quello del mercato nel suo complesso. Gli interruttori ibridi meccanico-elettronici riducono le perdite di commutazione allo 0.5% della corrente nominale, favorendo l'adozione nei sistemi di accumulo di energia a batteria che effettuano cicli di carica e scarica più volte al giorno. Negli Stati Uniti, in Virginia e Oregon, alcuni progetti pilota per data center hanno iniziato a specificare quadri elettrici da 1,000 A, 380 V CC con rilevamento dell'arco elettrico che estingue i guasti entro 2 ms, un livello di prestazioni irraggiungibile con le apparecchiature CA convenzionali. La continua diffusione di flotte metropolitane con frenatura rigenerativa e di colonnine di ricarica rapida in corrente continua da 150 kW manterrà la crescita della corrente continua in costante rialzo nel mercato globale dei quadri elettrici.
Gli utenti finali continuano ad acquistare apparecchiature in corrente alternata per le energie rinnovabili connesse alla rete, poiché i generatori sincroni e le linee di trasmissione di grandi dimensioni rimangono prevalentemente in corrente alternata, ma il margine di predominio si sta riducendo. I produttori stanno rispondendo con portafogli a doppia potenza in cui gli stessi quadri ospitano interruttori sia in corrente alternata che in corrente continua, riducendo i costi di attrezzaggio e i tempi di consegna. Questa strategia di prodotto contribuisce a bilanciare l'utilizzo degli impianti in base all'evoluzione del mix di ordini. Gli organismi di normazione internazionali stanno finalizzando le regole di coordinamento per le configurazioni a 380 V, che dovrebbero accelerare gli acquisti una volta codificate. Con l'emanazione di queste regole, si prevede che l'adozione della corrente continua a media tensione nei parchi batterie da oltre 10 MW supererà il 25% delle nuove costruzioni dopo il 2029. Questa transizione pone le basi per un'architettura più modulare e bidirezionale che sfuma il confine storico tra sottostazione e centro di carico e amplia il mercato complessivo degli apparecchi di commutazione indirizzabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie all'installazione: le unità montate su basamento favoriscono la crescita degli spazi esterni.
Le installazioni interne rappresentavano il 76.36% delle installazioni previste per il 2025, grazie alle apparecchiature compatte in metallo utilizzate nelle sottostazioni urbane, nelle torri commerciali e negli impianti industriali. Si prevede che le configurazioni esterne cresceranno a un tasso annuo composto (CAGR) dell'8.75% fino al 2031, trainate dagli obblighi di interramento negli Stati Uniti, dal programma di elettrificazione rurale dell'India e dall'espansione delle mini-reti in Africa. L'Infrastructure Investment and Jobs Act (IUCN) degli Stati Uniti ha stanziato 65 miliardi di dollari per la resilienza della rete, consentendo alle aziende di servizi pubblici municipali in Texas, Florida e California di sostituire i vecchi conduttori aerei con circuiti sotterranei protetti da quadri elettrici in polimero montati su basamento, con una tensione nominale di 15 kV. I dati sul campo dimostrano che queste unità riducono del 40% le interruzioni dovute a eventi meteorologici, migliorando significativamente gli indici di affidabilità del servizio e giustificando un costo iniziale più elevato.
La crescita dei sistemi per esterni è visibile anche nelle sottostazioni containerizzate per energie rinnovabili, dove gli involucri con telaio ISO integrano un trasformatore da 40 MVA e un quadro elettrico da 24 kV e possono essere messi in funzione entro sei settimane, riducendo la manodopera in loco del 70% rispetto a una struttura costruita in muratura. L'Asia-Pacifico rimane il mercato principale per le apparecchiature per interni perché la scarsità di terreno spinge le aziende elettriche a interrare gli impianti da 24 kV e 36 kV sotto centri commerciali e stazioni ferroviarie. Tuttavia, anche nelle città densamente popolate, le interconnessioni degli impianti solari sui tetti a volte richiedono sezionatori esterni resistenti alle intemperie che possono essere installati a posteriori senza rinforzi strutturali. L'aumento dei costi della manodopera sta erodendo lo storico divario di costo di capitale tra le aree esterne isolate ad aria e i capannoni interni isolati a gas, spingendo i responsabili degli acquisti verso valutazioni del ciclo di vita che privilegiano sempre più le piattaforme sigillate e assemblate in fabbrica. Di conseguenza, i sistemi per esterni amplieranno la loro quota di mercato dei quadri elettrici fino al 28% entro il 2031, rispetto al 23% del 2025, mentre la crescita dei sistemi per interni si stabilizzerà.
Dal punto di vista dell'utente finale: le aziende di servizi pubblici raddoppiano gli sforzi per rafforzare la rete elettrica.
Le aziende di servizi pubblici hanno conquistato il 37.88% dei ricavi del 2025 e sono pronte a crescere a un tasso di crescita annuo composto (CAGR) del 6.64%, leggermente superiore alla media di mercato. L'ordine della California di interrare 10,000 miglia di linee di alimentazione entro il 2030 sta spingendo la domanda di grandi lotti di sezionatori a 12.47 kV montati su basamento, e simili provvedimenti seguiranno in Australia e nelle Filippine. Gli operatori di rete di trasmissione in Germania e Corea del Sud stanno specificando baie digitali IEC 61850 che si collegano direttamente a sistemi di protezione centralizzati, riducendo i tempi di localizzazione dei guasti da 20 minuti a meno di 2 minuti. L'adozione residenziale rimane forte nel programma indiano di contatori intelligenti da 250 milioni di unità, che richiede quadri di ingresso del servizio con sezionatore remoto che riducono le perdite tecniche e commerciali aggregate. I clienti commerciali aumentano la domanda di interruttori automatici scatolati con mitigazione dell'arco elettrico per conformarsi ai codici di sicurezza sul lavoro aggiornati, in particolare in Nord America.
Gli acquirenti industriali continuano a modernizzare i quadri di controllo motori con azionamenti a frequenza variabile integrati, ma rinviano alcuni investimenti a causa dell'impennata dei prezzi delle materie prime, limitando la crescita a breve termine. Le importazioni di apparecchiature a bassa tensione contraffatte in alcune zone dell'Africa rallentano la diffusione nel settore formale, sebbene i recenti obblighi di certificazione in Sudafrica e Kenya dovrebbero ripristinare la fiducia degli acquirenti. Nel complesso, le utility rimangono il principale acquirente del mercato globale delle apparecchiature di commutazione, con una spesa sostenuta dai cofinanziamenti governativi e dai budget per la resilienza climatica. Entro il 2031, si prevede che questo segmento genererà una domanda annua di 71.5 miliardi di dollari, pari al 38% del mercato delle apparecchiature di commutazione, mentre i segmenti residenziale e commerciale insieme aggiungeranno un'ulteriore quota di 5 punti percentuali, grazie all'accelerazione dell'elettrificazione del riscaldamento e dei trasporti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La regione Asia-Pacifico ha rappresentato il 47.01% del fatturato del 2025 e gli ambiziosi progetti di sviluppo di corridoi di trasmissione ad altissima tensione, l'implementazione di contatori intelligenti e le reti di raccolta dell'energia eolica offshore mantengono la regione su un percorso di crescita annua composta (CAGR) dell'8.08%. La Cina ha attivato 18 linee CC da ±800 kV entro il 2025, ciascuna delle quali richiede apparecchiature di commutazione per convertitori con tempi di intervento di 3 ms, mentre il programma RDSS (Renewable Data Supply System) dell'India, del valore di 40 miliardi di dollari, prevede la sostituzione di linee ad anello da 11 kV e 33 kV in 28 stati. Giappone e Corea del Sud specificano sistemi GIS sottomarini da 66 kV per turbine da 15 MW, ampliando la domanda di design resistenti alla corrosione e privi di SF₆. I potenziamenti a 330 kV nel Nuovo Galles del Sud, in Australia, supportano la gestione dell'immissione in rete del solare sui tetti. Complessivamente, la regione supererà i 90 miliardi di dollari di vendite annuali entro il 2031, consolidando la sua posizione di leader nel mercato globale delle apparecchiature di commutazione.
L'Europa si posiziona al secondo posto e beneficia del Regolamento 2024/573, che vieta l'utilizzo di SF₆ nelle apparecchiature di media tensione fino a 24 kV a partire da gennaio 2026. Le aziende elettriche dovranno sostituire circa 1.2 milioni di pannelli entro cinque anni, garantendo un flusso costante di interventi di ammodernamento. Le interconnessioni eoliche offshore nel Mare del Nord, nel Mar Baltico e nel Mar Celtico creano una domanda incrementale di reti GIS a 132 kV e 220 kV, mentre le dorsali HVDC come NordLink e NeuConnect richiedono sottostazioni a ±525 kV CC. I progressi dell'Europa meridionale sono più lenti a causa della limitata disponibilità di fondi, ma le installazioni solari nella penisola iberica incrementano gli ordini di media tensione. La crescita complessiva dell'Europa, pari al 5.3% annuo composto, è inferiore a quella dell'Asia-Pacifico, ma consentirà comunque di generare 13 miliardi di dollari di nuove entrate annuali entro il 2031.
Il Nord America cresce a un tasso annuo composto del 5.9%, trainato dal budget di 65 miliardi di dollari per la rete elettrica previsto dall'Infrastructure Investment and Jobs Act. La sola California installerà migliaia di quadri elettrici a basamento per mitigare il rischio di incendi boschivi, e il boom delle batterie da 4 GW di ERCOT impone sistemi di raccolta a 34.5 kV. L'Atlantic Loop canadese sta potenziando le interconnessioni a 230 kV, e il Messico punta alla modernizzazione delle linee a 115 kV e 230 kV per connettere 12 GW di energie rinnovabili, sebbene le procedure di appalto debbano affrontare ritardi dovuti a budget e autorizzazioni. Il Sud America beneficia dell'asta per la trasmissione di 3,800 km in Brasile e delle esportazioni di energia solare del Cile ad Atacama, mentre il Medio Oriente e l'Africa registrano picchi localizzati derivanti dall'elettrificazione delle ferrovie del GCC e dall'ammodernamento delle sottostazioni in Sudafrica. Complessivamente, queste regioni rappresentano il 17% dei ricavi del 2025 e si avvicineranno al 19% entro il 2031.
Panorama competitivo
L'offerta globale è moderatamente concentrata: Schneider Electric, Siemens Energy, ABB, Mitsubishi Electric ed Eaton insieme controllano circa il 45% del fatturato previsto per il 2025. Le priorità strategiche si concentrano sui lanci di tecnologie senza SF₆, sugli ecosistemi di servizi digitali e sull'integrazione verticale nella chimica del fluoronitrile. L'acquisizione di Motivair da parte di Schneider Electric combina quadri elettrici di media tensione con raffreddamento a liquido, consentendo la realizzazione di progetti chiavi in mano per data center da 100 MW che riducono il costo totale di proprietà del 12%. L'accordo di Siemens Energy con 3M garantisce la fornitura di gas a basso GWP, mentre la piattaforma Ability di ABB aggrega dati di monitoraggio delle condizioni in tempo reale provenienti da 50,000 pannelli in tutto il mondo, riducendo del 25% le interruzioni non pianificate e vincolando le utility a contratti di analisi pluriennali.
Le aziende cinesi XD Electric e Pinggao sfruttano l'esperienza maturata in patria con impianti a corrente continua da ±800 kV per esportare interruttori a prezzi competitivi nei mercati della Nuova Via della Seta. Le aziende indiane CG Power e Havells aumentano la capacità produttiva in ottemperanza ai mandati di contenuto locale, partecipando a gare d'appalto in Medio Oriente che richiedono unità da 11 kV e 33 kV costruite a livello regionale. Aziende di nicchia come NOJA Power dominano il mercato dei riconnettori in Australia, mentre Powell Industries fornisce apparecchiature personalizzate da 15 kV con involucro metallico agli impianti petrolchimici nordamericani. La conformità alle norme di sicurezza informatica IEC 62351 è ormai presente nella maggior parte delle richieste di offerta delle utility, innalzando le barriere all'ingresso per i fornitori privi di competenze in materia di sicurezza digitale.
La pressione sui margini deriva dai picchi di costo del rame e del CRGO, che hanno ridotto i margini dei prodotti a bassa tensione di 2-4 punti percentuali nel 2025. I fornitori rispondono con sbarre collettrici in alluminio riprogettate e test di accettazione in fabbrica remota che consentono di risparmiare sui costi di viaggio. Il rischio legato ai tempi di consegna degli interruttori in fluoronitrile rimane un'incognita, spingendo verso contratti di fornitura di prodotti chimici a lungo termine e la creazione di hub di assemblaggio regionali. Di conseguenza, si parla di fusioni e acquisizioni tra le aziende di medie dimensioni in possesso di brevetti sui dielettrici solidi, che potrebbero colmare le lacune tecnologiche delle prime cinque aziende. Il settore degli interruttori è quindi su una traiettoria di consolidamento che probabilmente porterà la quota combinata delle prime cinque aziende a superare il 50% entro il 2028.
Leader del settore delle apparecchiature di commutazione
Schneider Electric
Mitsubishi Electric Corporation
Siemens AG
ABB Ltd
Havells India limitata.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: ABB India ha presentato ArTu Formula Low Voltage Switchgear, una soluzione modulare e conforme alle norme IEC, progettata per migliorare la distribuzione di energia in applicazioni industriali, infrastrutturali, commerciali e residenziali. Questo prodotto si integra con il portafoglio esistente di ABB per migliorare l'affidabilità, la sicurezza e il controllo operativo, rispondendo alla crescente domanda di elettrificazione in India.
- Marzo 2025: nVent Electric ha annunciato e successivamente completato l'acquisizione dell'Electrical Products Group di Avail Infrastructure Solutions. Questa acquisizione ha aggiunto al portafoglio di nVent apparecchiature di commutazione, quadri elettrici e sistemi bus fondamentali, rafforzando la sua posizione in settori delle infrastrutture energetiche in forte crescita come le utility e i data center.
- Marzo 2025: la società madre di Avail Infrastructure Solutions ha annunciato la cessione della sua divisione di prodotti elettrici, inclusi quadri elettrici e sistemi bus, a nVent per 975 milioni di dollari. Questa operazione riflette il consolidamento all'interno della catena di fornitura dei quadri elettrici e consente a nVent di ampliare la propria offerta di prodotti nei mercati dell'elettrificazione.
- Febbraio 2025: Lauritz Knudsen Electrical and Automation (precedentemente L&T Switchgear) ha presentato una gamma completa di apparecchiature elettriche e soluzioni di automazione a ELECRAMA 2025. Tra le novità più interessanti figuravano interruttori automatici e interruttori magnetotermici avanzati con integrazione digitale, destinati ad applicazioni industriali, infrastrutturali, commerciali, residenziali e agricole.
Ambito del rapporto sul mercato globale delle apparecchiature di commutazione
I quadri svolgono un ruolo fondamentale nella salvaguardia dei sistemi elettrici. Regola i circuiti elettrici, gestisce la distribuzione dell'energia e facilita i test e la manutenzione diseccitando le apparecchiature. I componenti chiave dei quadri includono interruttori automatici, isolatori, relè, interruttori, fusibili e pannelli di controllo.
Il mercato degli interruttori è segmentato per tensione (bassa tensione, media tensione e alta tensione), isolamento (interruttori isolati in gas (GIS), interruttori isolati in aria (AIS) e altri tipi di isolamento), tipo di corrente (CA e CC), installazione (interna ed esterna), utente finale (servizi pubblici, residenziale, commerciale e industriale) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Basso voltaggio |
| Media Tensione |
| High Voltage |
| Quadri isolati in gas (GIS) |
| Quadri isolati in aria (AIS) |
| Altro |
| Apparecchiatura di commutazione CA |
| Quadri CC |
| Indoor |
| All'aperto |
| Elettricita, Gas Ed Acqua |
| Residenziale |
| Commerciale |
| Industriale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per voltaggio | Basso voltaggio | |
| Media Tensione | ||
| High Voltage | ||
| Per isolamento | Quadri isolati in gas (GIS) | |
| Quadri isolati in aria (AIS) | ||
| Altro | ||
| Per tipo corrente | Apparecchiatura di commutazione CA | |
| Quadri CC | ||
| Per installazione | Indoor | |
| All'aperto | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Residenziale | ||
| Commerciale | ||
| Industriale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della domanda globale di apparecchiature di commutazione nel 2031?
Si prevede che il mercato degli interruttori elettrici raggiungerà un valore di 187.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.15% a partire dal 2026.
Quale tecnologia di isolamento sta crescendo più rapidamente?
I dispositivi con dielettrico solido e altre soluzioni prive di SF6 stanno crescendo a un tasso di crescita annuo composto (CAGR) del 14.50%, poiché le aziende di servizi pubblici danno priorità ad apparecchiature compatte e rispettose dell'ambiente.
In che modo il divieto dell'UE sull'SF6 influirà sugli appalti pubblici?
Il regolamento 2024/573 impone la sostituzione di circa 1.2 milioni di pannelli di media tensione, incrementando notevolmente la domanda europea di sistemi GIS a fluoronitrile o ad aria pura a partire dal 2026.
Perché gli interruttori a corrente continua stanno guadagnando attenzione?
L'elettrificazione ferroviaria, i progetti pilota per i data center a 380 V e i sistemi di accumulo a batteria si basano sulla corrente continua, spingendo gli ordini di apparecchiature di commutazione in corrente continua a un tasso di crescita annuo composto (CAGR) del 7.11% fino al 2031.
Quale regione è in testa alla crescita nel periodo di previsione?
La regione Asia-Pacifico, trainata dalle linee ad altissima tensione cinesi e dal programma RDSS indiano da 40 miliardi di dollari, dovrebbe registrare un tasso di crescita annuo composto (CAGR) dell'8.08% fino al 2031.
Quali sfide potrebbero ostacolare l'espansione a breve termine?
I tempi di consegna superiori a 72 settimane per gli interruttori senza SF6 e la volatilità dei prezzi delle materie prime ostacolano la crescita del mercato.


