

Dimensioni e quota di mercato dei sistemi di imaging a scansione lineare SWIR
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
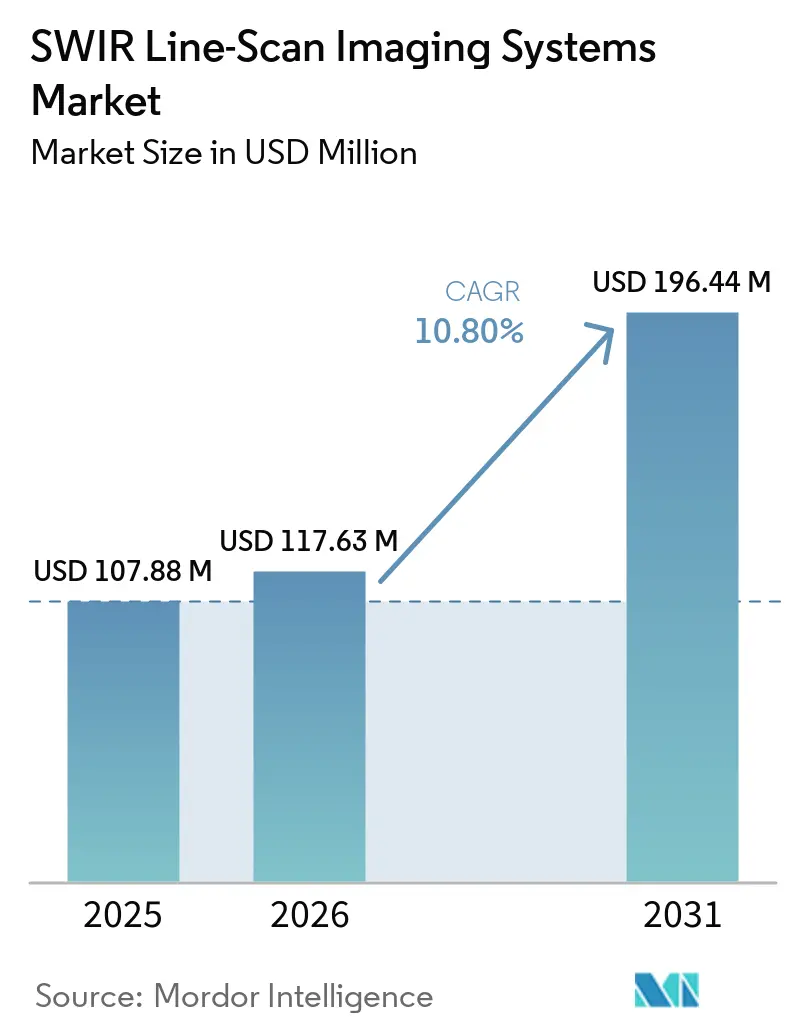
| Dimensione del mercato (2026) | USD 117.63 milioni |
| Dimensione del mercato (2031) | USD 196.44 milioni |
| Tasso di crescita (2026 - 2031) | 10.80% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di imaging a scansione lineare SWIR a cura di Mordor Intelligence
Il mercato dei sistemi di imaging a scansione lineare SWIR aveva un valore di 107.88 milioni di dollari nel 2025 e si prevede che raggiungerà i 196.44 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.80% nel periodo 2026-2031. Le telecamere a scansione lineare SWIR rilevano differenze di materiali e strutture che i sensori al silicio visibile non sono in grado di rilevare. Possono acquisire immagini attraverso substrati di silicio, distinguere i polimeri tramite assorbimento molecolare e catturare segnali di elettroluminescenza e fotoluminescenza fotovoltaica. Queste funzionalità stanno spostando l'ispezione da controlli basati su campioni a una copertura continua della linea di produzione in diversi ambiti, dalla fabbricazione di semiconduttori alla produzione di pannelli solari, fino alla selezione e alla sorveglianza. Il mercato dei sistemi di imaging a scansione lineare SWIR è vantaggioso laddove i produttori necessitano di un'ispezione più rapida senza ridurre la sensibilità ai difetti. I fornitori di fotonica affermati stanno ampliando la copertura applicativa, mentre gli specialisti di telecamere CQD stanno intensificando la concorrenza con progetti SWIR a basso costo e a banda estesa.
Punti chiave del rapporto
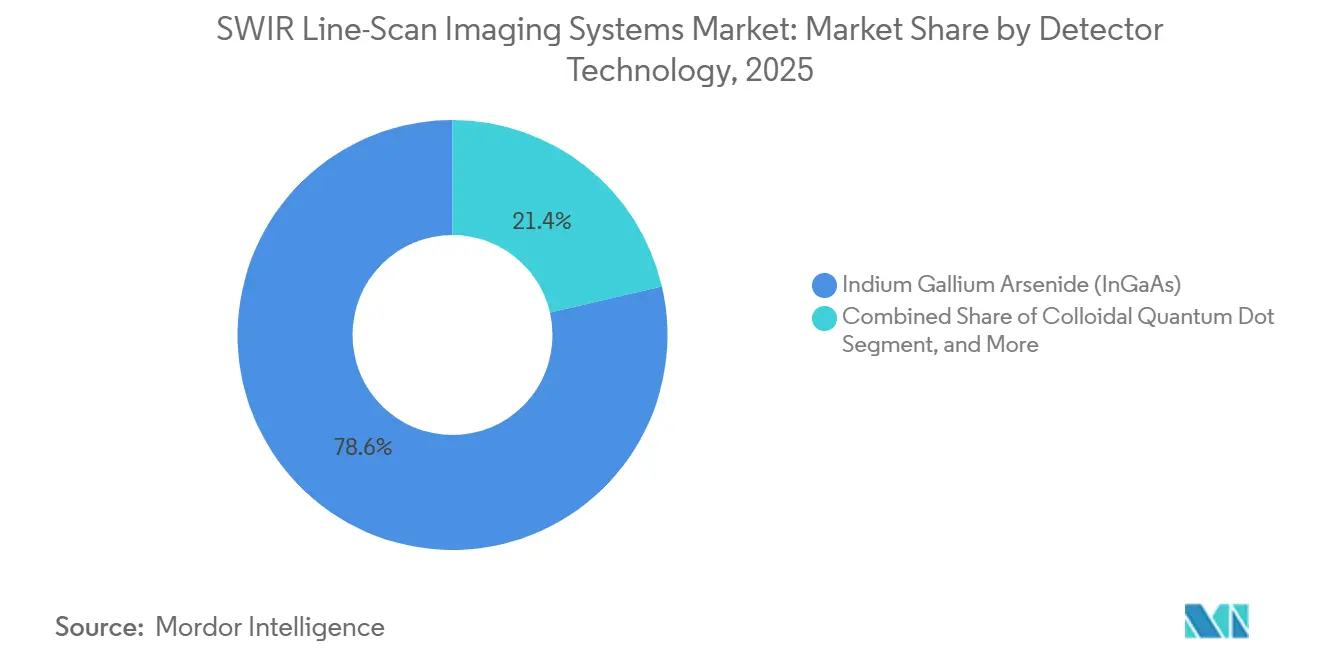
- Per quanto riguarda la tecnologia dei rivelatori, nel 2025 l'InGaAs deteneva il 78.63% della quota di mercato dei sistemi di imaging a scansione lineare SWIR, mentre si prevede che i rivelatori CQD cresceranno a un CAGR del 12.87% fino al 2031.
- Per quanto riguarda la tecnologia di raffreddamento, i sistemi termoelettrici detenevano una quota di mercato del 51.47% nel 2025, mentre si prevede che i sistemi criogenici cresceranno a un tasso annuo composto del 12.39% fino al 2031.
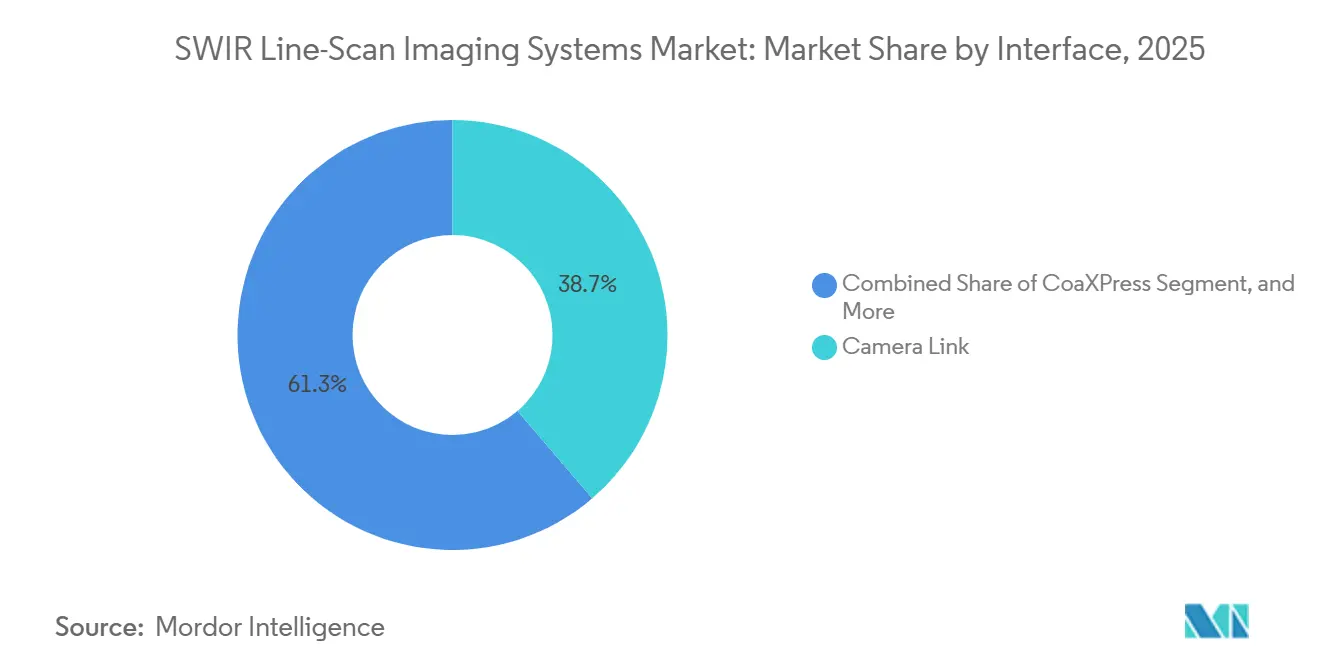
- In base all'interfaccia, Camera Link deteneva una quota di mercato del 38.73% nel segmento dei sistemi di imaging a scansione lineare SWIR nel 2025, mentre si prevede che CoaXPress crescerà a un CAGR del 13.57% fino al 2031.
- Per settore di utilizzo finale, i semiconduttori e l'elettronica detenevano una quota di fatturato del 27.83% nel 2025, mentre si prevede che le energie rinnovabili cresceranno a un tasso annuo composto del 13.31% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 39.67% della quota di fatturato del mercato dei sistemi di imaging a scansione lineare SWIR nel 2025 e si prevede che crescerà a un CAGR del 12.27% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di imaging a scansione lineare SWIR
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento delle attività di ispezione di wafer di semiconduttori e pannelli fotovoltaici | + 3.5% | Nucleo Asia-Pacifico, con ricaduta sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Adozione di sistemi automatizzati di smistamento di alimenti, sementi e materiali riciclabili | + 2.5% | Globale, con i primi guadagni in Europa e Nord America | A breve termine (≤ 2 anni) |
| Crescente domanda di ispezione ad alta velocità di nastri e superfici | + 2.0% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Aggiornamenti per la ripresa notturna in ambito di difesa e sicurezza | + 1.5% | Nord America, Europa, Medio Oriente | A lungo termine (≥ 4 anni) |
| Penetrazione SWIR nel silicio e nei materiali opachi | + 0.8% | Global | Medio termine (2-4 anni) |
| Aumento della velocità di linea grazie all'elaborazione integrata e alle interfacce ad alta velocità | + 0.5% | Globale, con adozione anticipata in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento delle attività di ispezione di wafer di semiconduttori e pannelli fotovoltaici
Per il mercato dei sistemi di imaging a scansione lineare SWIR, la fabbricazione di semiconduttori al di sotto dei 3 nm richiede una sensibilità ai difetti superiore all'ispezione convenzionale con luce visibile. Il silicio diventa otticamente trasparente oltre i 1,100 nm, consentendo alle telecamere InGaAs di identificare crepe, segni di allineamento, vuoti e difetti di incollaggio senza test distruttivi. [1] Sony Semiconductor Solutions Group, “SenSWIR Short-Wavelength InfraRed Image Sensor Technology,” Sony Semiconductor Solutions Group, sony-semicon.com. Questa capacità supporta l'ispezione di dispositivi impilati in 3D e architetture through-silicon-via. La stessa piattaforma può ispezionare substrati di silicio e acquisire immagini di elettroluminescenza o fotoluminescenza di celle solari. Uno studio del 2025 ha riportato un miglioramento del 35.3% nel rapporto segnale/rumore per l'imaging SWIR InGaAs con correnti di polarizzazione controllate utilizzando la procedura IEC TS 60904-13. L'espansione della produzione di semiconduttori e pannelli solari negli Stati Uniti e in Europa amplia la domanda oltre la regione Asia-Pacifico, mentre i requisiti di qualificazione delle apparecchiature e delle camere bianche favoriscono i fornitori con consolidate capacità di assistenza.
Adozione di sistemi automatizzati di smistamento di alimenti, sementi e materiali riciclabili
Nel mercato dei sistemi di imaging a scansione lineare SWIR, l'imaging SWIR distingue i materiali in base all'assorbimento molecolare piuttosto che al colore o alla forma della superficie. Ciò consente di identificare PET, HDPE e polipropilene a velocità di trasporto, supportando le operazioni di riciclaggio per alimenti. [2] Hamamatsu Photonics, “New High-Speed InGaAs Linear Image Sensors G17225 Series for Advanced Foreign Object Detection,” Hamamatsu Photonics, hamamatsu.com. Il regolamento UE 2022/1616 limita il riciclaggio a contatto con gli alimenti agli imballaggi che sono venuti a contatto con gli alimenti, aumentando così il valore di una selezione affidabile dei materiali. I sistemi SWIR estesi possono identificare polimeri ignifughi e bioplastiche con caratteristiche spettrali che si sovrappongono a lunghezze d'onda più corte. Nell'ispezione degli alimenti, l'imaging a 1,450 nm può rivelare umidità e ammaccature sottosuperficiali, mentre l'illuminazione a 1,650 nm può separare le pietre dal caffè o dai cereali. Exosens ha documentato l'utilizzo di sistemi SWIR nell'ispezione alimentare e industriale, supportando gli aggiornamenti presso gli impianti che già utilizzano apparecchiature di selezione a infrarossi vicini.
Crescente domanda di ispezione ad alta velocità di nastri e superfici
Nel mercato dei sistemi di imaging a scansione lineare SWIR, i produttori di pellicole, elettronica flessibile, metalli rivestiti, blister e carta stanno aumentando la copertura di ispezione man mano che le finestre di tolleranza si restringono. La serie G17225 di Hamamatsu, lanciata nel luglio 2025, supportava una velocità di linea massima di 50 kHz per il rilevamento avanzato di corpi estranei. [3] Steinert Global, “STEINERT AI Enables Food-Grade Tray Recycling at Cirrec,” Steinert Global, steinertglobal.com. Tali sistemi possono sostenere velocità di linea che in precedenza richiedevano il campionamento alla fine della produzione. L'imaging SWIR può identificare non uniformità del rivestimento e difetti di laminazione senza interrompere il nastro o applicare supporti di prova. La serie Wave di JAI ha aggiunto funzioni di correzione integrate e un'opzione GigE Vision 2K a 40 kHz, che riduce il lavoro di integrazione per i costruttori di sistemi. Le connessioni CoaXPress e 10 GigE supportano anche l'analisi diretta di flussi di immagini ad alto volume, rilevante per l'ispezione automatizzata di imballaggi più sottili e multimateriale.
Aggiornamenti per la ripresa notturna in ambito di difesa e sicurezza
Gli aggiornamenti della difesa aggiungono un importante flusso di domanda al mercato dei sistemi di imaging a scansione lineare SWIR. La gamma SWIR da 900 nm a 1,700 nm può utilizzare la luce stellare o l'illuminazione laser nascosta e conservare i dettagli della scena che supportano l'identificazione in condizioni difficili. [4] Sensors Unlimited, “Night Vision Systems,” Sensors Unlimited, sensorsinc.com. L3Harris ha ricevuto un contratto di 7 anni dall'esercito statunitense del valore massimo di 465 milioni di dollari nell'aprile 2026 per i sistemi di visori notturni NOVA nell'ambito del programma BiNOD. Nell'agosto 2026, Photonis Defense ha ricevuto il suo primo ordine per 1,600 sistemi BiNOD nell'ambito di un contratto IDIQ da 352.6 milioni di dollari. Exosens sta anche sviluppando sensori SWIR compatti a punti quantici per l'uso nella difesa aerea attraverso il progetto QuantumSight sostenuto dalla Commissione europea. Rimangono lunghi cicli di approvvigionamento, ma i programmi attivi supportano una necessità sostenuta di componenti di imaging ad alte prestazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati dei sistemi di rilevamento e telecamere InGaAs | -2.5% | Global | A breve termine (≤ 2 anni) |
| Controlli sulle esportazioni di tecnologie di imaging a infrarossi a duplice uso | -1.5% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Complessità di illuminazione e calibrazione specifiche per l'applicazione | -0.8% | Global | Medio termine (2-4 anni) |
| Disponibilità limitata di integratori di sistemi con competenze SWIR | -0.5% | Sud America, Medio Oriente e Africa, Asia-Pacifico emergente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati dei sistemi di rilevamento e telecamere InGaAs
Per il mercato dei sistemi di imaging a scansione lineare SWIR, i costi dei rivelatori e delle telecamere InGaAs rimangono un ostacolo significativo per le applicazioni sensibili al prezzo e per le aree geografiche emergenti. La produzione richiede la crescita epitassiale su substrati di fosfuro di indio, utilizzando processi MBE o MOCVD che aumentano i costi e limitano le rese degli array ad alte prestazioni. Nel 2025, i moduli di scansione lineare VGA di fascia base avevano un prezzo compreso tra 4,000 e 6,000 dollari, rispetto a meno di 200 dollari per telecamere CMOS a luce visibile comparabili. La differenza di prezzo limita molte implementazioni ad applicazioni in cui i difetti evitati giustificano chiaramente l'investimento. La deposizione di CQD su circuiti di lettura CMOS offre una soluzione che evita il processo epitassiale utilizzato per i rivelatori InGaAs. Il packaging a livello di wafer e il test automatizzato con sonde possono ridurre i costi di assemblaggio, sebbene i loro vantaggi siano concentrati tra i produttori in grado di finanziare tali capacità.
Controlli sulle esportazioni di tecnologie di imaging a infrarossi a duplice uso
Il mercato dei sistemi di imaging a scansione lineare SWIR deve affrontare i requisiti di esportazione quando le termocamere ad alte prestazioni sono classificate con il codice di classificazione per il controllo delle esportazioni 6A003. Nel febbraio 2026, il Bureau of Industry and Security ha imposto una sanzione civile di 1 milione di dollari a Teledyne FLIR per 10 trasferimenti non autorizzati di termocamere in Cina e a Hong Kong. Questo provvedimento dimostra che le violazioni delle normative possono creare rischi finanziari e operativi lungo tutta la catena di fornitura dell'imaging a infrarossi. I sistemi di livello militare sono soggetti ai requisiti ITAR, mentre i prodotti di livello commerciale possono essere soggetti ai controlli EAR. Il ruolo della Cina nella produzione di fotovoltaico e semiconduttori crea domanda in una regione in cui la conformità può essere restrittiva. Le nuove norme statunitensi sulla dichiarazione di esportazione per i moduli EO/IR sui droni sono entrate in vigore il 30 giugno 2026, anticipando la documentazione relativa al prodotto e all'uso finale nel processo d'ordine.
Analisi del segmento
Per tecnologia dei rivelatori: InGaAs si conferma come tecnologia leader nel settore dei CQD.
Nel 2025, i rivelatori InGaAs detenevano il 78.63% della quota di mercato dei sistemi di imaging a scansione lineare SWIR. Questa posizione riflette il loro utilizzo consolidato nella gamma di ispezione da 900 nm a 1,700 nm e un ecosistema installato di ottiche, illuminazione e software compatibili. Hamamatsu Photonics, Lynred e Teledyne DALSA offrono piattaforme integrate verticalmente dal rivelatore alla telecamera, semplificando la qualificazione per gli integratori di sistemi. I rivelatori MCT estendono la loro risposta spettrale all'infrarosso medio, ma comportano costi e requisiti di raffreddamento più elevati, mentre i rivelatori T2SL rappresentano un'alternativa orientata al settore della difesa. Raptor Photonics ha lanciato la sua telecamera eSWIR Kestrel 640 nell'aprile 2026, dotata di un sensore IRNova T2SL, raffreddamento Stirling fino a 170 K e copertura spettrale da 0.9 a 2.5 µm.
Si prevede che i rivelatori CQD cresceranno a un tasso annuo composto (CAGR) del 12.87% fino al 2031, diventando così la categoria di rivelatori in più rapida crescita. Gli strati di CQD in solfuro di piombo, realizzati tramite processi in soluzione, possono essere depositati su circuiti integrati di lettura CMOS, supportando la produzione di wafer di grandi dimensioni senza la necessità di infrastrutture epitassiali InGaAs. Un articolo IEEE del 2026 descriveva un sensore di immagine SWIR CQD da 2,048 × 2,048 pixel, realizzato con un processo CMOS a segnale misto da 0.18 µm, con un passo dei pixel di 10 µm e una frequenza di 30 fotogrammi al secondo. SWIR Vision Systems ha riportato un'efficienza quantica superiore al 50% a 940 nm e una risposta estesa fino a 2,100 nm per i suoi sensori di immagine eSWIR CQD. Il mercato dei sistemi di imaging a scansione lineare SWIR potrebbe quindi mantenere la tecnologia InGaAs per i sistemi industriali a 1.7 µm già consolidati, mentre la tecnologia CQD si arricchisce di nuovi design che puntano al funzionamento a temperatura ambiente e a costi di sistema inferiori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di raffreddamento: i sistemi termoelettrici sono in testa, mentre i sistemi criogenici crescono più rapidamente.
Nel mercato dei sistemi di imaging a scansione lineare SWIR, le opzioni di raffreddamento sono dominate dai sistemi di raffreddamento termoelettrico, che nel 2025 rappresentavano il 51.47% del fatturato. Questi sistemi offrono un buon equilibrio tra prestazioni e costi per applicazioni in linea che richiedono temperature del rivelatore comprese tra -20 °C e -40 °C. Il raffreddamento termoelettrico supporta design di telecamere compatti senza infrastrutture di raffreddamento specializzate, e le principali piattaforme InGaAs di Teledyne DALSA, Hamamatsu, Xenics e NIT utilizzano versioni a stadio singolo o multistadio. I sistemi non raffreddati rimangono rilevanti laddove è sufficiente il funzionamento a temperatura ambiente, ad esempio per la selezione di alimenti a velocità moderata e l'ispezione del riciclaggio su vasta area. La loro manutenzione più semplice e i costi di sistema inferiori li rendono adatti ad applicazioni in cui non è richiesta la massima sensibilità del rivelatore.
Si prevede che i sistemi raffreddati criogenicamente cresceranno a un CAGR del 12.39% fino al 2031. I rivelatori Extended InGaAs, MCT e T2SL necessitano di temperature inferiori a 150 K per controllare la corrente di buio a lunghezze d'onda superiori a 1.7 µm, allineando il segmento con l'intelligence per la difesa, la sorveglianza, le indagini iperspettrali aeree e l'imaging scientifico. Il Ninox eSWIR 640 di Raptor Photonics ha utilizzato un raffreddamento profondo sottovuoto a -100 °C e ha raggiunto una corrente di buio inferiore a 200 fA. Ha inoltre riportato un'efficienza quantica di picco del 76% a 1,600 nm e un rumore di lettura inferiore a 90 elettroni in modalità a basso guadagno. I prodotti raffreddati a Stirling sono adatti all'uso sul campo in condizioni difficili, mentre i progetti raffreddati sottovuoto servono sistemi di livello laboratorio nel mercato dei sistemi di imaging a scansione lineare SWIR.
Tramite interfaccia: Camera Link mantiene la base installata, mentre CoaXPress guadagna velocità
Nel mercato dei sistemi di imaging a scansione lineare SWIR, le opzioni di interfaccia includono ancora Camera Link, che nel 2025 rappresentava il 38.73% del fatturato. Rimane una soluzione comune nelle linee di produzione di wafer e display a schermo piatto con infrastrutture di acquisizione immagini installate e lunghi cicli di sostituzione delle apparecchiature. La configurazione completa di Camera Link supporta velocità di trasmissione dati fino a 6.8 Gbps. Questo limite rappresenta una limitazione per le telecamere a scansione lineare SWIR 2K e 4K che operano a frequenze superiori a 40 kHz. GigE Vision è ideale per applicazioni nel settore alimentare, del riciclo e farmaceutico, che privilegiano l'integrazione con la rete di produzione, mentre USB3 Vision supporta strumenti di ispezione compatti e implementazioni OEM con spazio limitato.
Si prevede che CoaXPress crescerà a un CAGR del 13.57% fino al 2031. Offre 12.5 Gbps per canale, trigger deterministico a bassa latenza e alimentazione tramite la connessione coassiale, mentre la versione 3.0 dovrebbe offrire 25 Gbps per collegamento e includere CoaXPress su fibra ottica. La fibra ottica può estendere la distanza tra la telecamera e il sistema host per impianti solari e di riciclaggio di maggiori dimensioni. Il sistema Owl 2560 di Raptor Photonics supportava 60 Hz a piena risoluzione su una connessione CoaXPress a singolo filo. Il mercato dei sistemi di imaging SWIR a scansione lineare probabilmente privilegerà questa interfaccia con l'aumento della risoluzione della telecamera e della potenza di uscita della linea di ispezione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settori di utilizzo finale: semiconduttori ed elettronica in testa, mentre le energie rinnovabili si espandono.
Nel 2025, i semiconduttori e l'elettronica rappresentavano il 27.83% del mercato dei sistemi di imaging a scansione lineare SWIR. L'ispezione a livello di wafer, le interconnessioni dei chiplet, il bonding ibrido e l'analisi dei guasti dei circuiti integrati richiedono un metodo senza contatto in grado di "vedere" attraverso il silicio, mentre i requisiti di sicurezza e fabbricazione aumentano le esigenze di qualificazione per i nuovi fornitori. Si prevede che le energie rinnovabili cresceranno a un CAGR del 13.31% fino al 2031, grazie all'espansione della produzione di celle solari e all'ispezione delle flotte fotovoltaiche. La filiale NIT di Lynred ha lanciato LiSaSWIR nel giugno 2025 per applicazioni di smistamento di wafer di silicio, pannelli solari e componenti industriali. La sua funzione di integrazione durante la lettura ha offerto una velocità operativa superiore di oltre il 100% rispetto al modello precedente.
Le applicazioni nel settore alimentare e delle bevande utilizzano sistemi di scansione lineare per rilevare pietre nel caffè, ossa nella carne, vetro nei prodotti confezionati e variazioni di umidità nei cereali e nei prodotti da forno, mentre gli operatori del settore del riciclaggio utilizzano funzionalità simili di differenziazione dei polimeri. Teledyne DALSA ha lanciato la telecamera iperspettrale Kaleido SWIR nel maggio 2026, dotata di sensore integrato, spettrografo e interfaccia 10 GigE Vision, destinata ad applicazioni nel riciclaggio, nella sicurezza alimentare, nel settore farmaceutico e nella selezione dei rifiuti. Gli utenti del settore farmaceutico e sanitario ispezionano i rivestimenti delle compresse, le sigillature dei blister, i livelli di riempimento e i difetti di confezionamento legati all'umidità senza ricorrere a test distruttivi. Le agenzie di difesa e governative acquistano sistemi di alto valore, ma i loro cicli di approvvigionamento sono più lunghi e i requisiti ITAR e EAR sono più restrittivi. Questa diversità di utilizzi conferisce al mercato dei sistemi di imaging a scansione lineare SWIR un'esposizione a molteplici budget di ispezione, anziché a un singolo settore manifatturiero.
Analisi geografica
Mercato dei sistemi di imaging a scansione lineare SWIR nella regione Asia-Pacifico
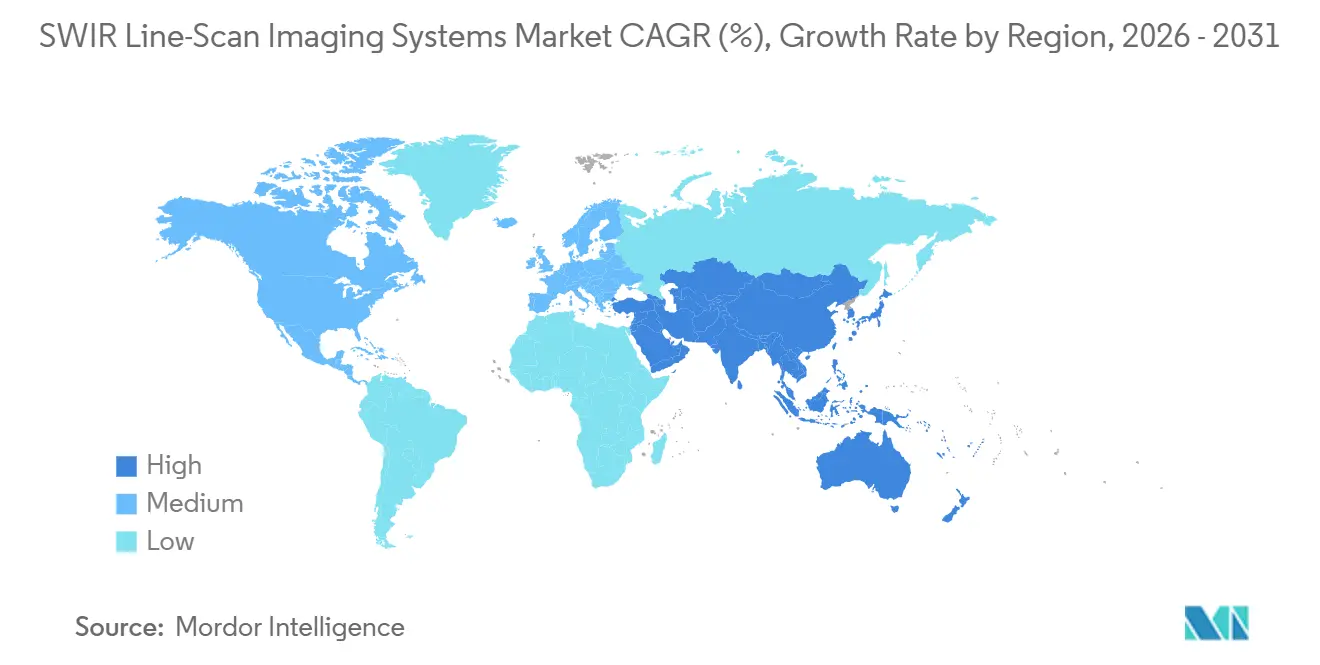
Nel 2025, la regione Asia-Pacifico deteneva il 39.67% del mercato dei sistemi di imaging a scansione lineare SWIR e si prevede che crescerà a un tasso annuo composto (CAGR) del 12.27% fino al 2031. Cina, Corea del Sud, Giappone e Taiwan combinano la produzione di semiconduttori, la produzione fotovoltaica e l'assemblaggio di elettronica di consumo. Questa base produttiva supporta la domanda continua di apparecchiature di ispezione in linea. Il Giappone fornisce anche componenti di imaging, tra cui la serie G17225 di Hamamatsu, con una velocità di scansione massima di 50 kHz e una velocità dati di 20 MHz per lo screening alimentare, l'ispezione di semiconduttori e la selezione di materie plastiche. L'India e il resto della regione Asia-Pacifico sono aree in fase iniziale in cui si prevede che gli investimenti nei semiconduttori e nel solare supporteranno le prime implementazioni tra il 2027 e il 2031.
Mercato nordamericano dei sistemi di imaging a scansione lineare SWIR
Il Nord America è il secondo mercato regionale più grande. Gli Stati Uniti combinano appaltatori della difesa con impianti avanzati di confezionamento di semiconduttori. Gli appalti BiNOD dell'esercito statunitense del 2026 includevano un contratto con Exosens del valore di 352.6 milioni di dollari e un appalto con L3Harris del valore massimo di 465 milioni di dollari, sostenendo la domanda di componenti ad alte prestazioni per l'imaging notturno. Il controllo del BIS influenza anche le decisioni di distribuzione internazionale per i fornitori nordamericani di sistemi di imaging a infrarossi. Le attività di Teledyne DALSA a Waterloo, Ontario, supportano una base canadese orientata all'esportazione per sistemi di ispezione per il riciclaggio, l'industria alimentare e farmaceutica.
Mercato dei sistemi di imaging a scansione lineare SWIR in EMEA e Sud America
L'Europa è il terzo mercato regionale per importanza nel settore dei sistemi di imaging a scansione lineare SWIR e svolge un ruolo influente nello sviluppo tecnologico e nell'ispezione della sicurezza alimentare. Lynred a Grenoble e NIT nell'area di Parigi forniscono array e telecamere InGaAs, mentre gli investimenti tedeschi nel riciclo e le normative UE sugli imballaggi incrementano l'utilizzo delle linee di smistamento SWIR. Il Medio Oriente, l'Africa e il Sud America rappresentano ancora opportunità in fase iniziale, sostenute da progetti solari in Arabia Saudita ed Emirati Arabi Uniti, nonché dall'attività di assemblaggio di semiconduttori in Brasile. La limitata disponibilità locale di integratori SWIR qualificati frena l'adozione a breve termine in queste regioni.
Panorama competitivo
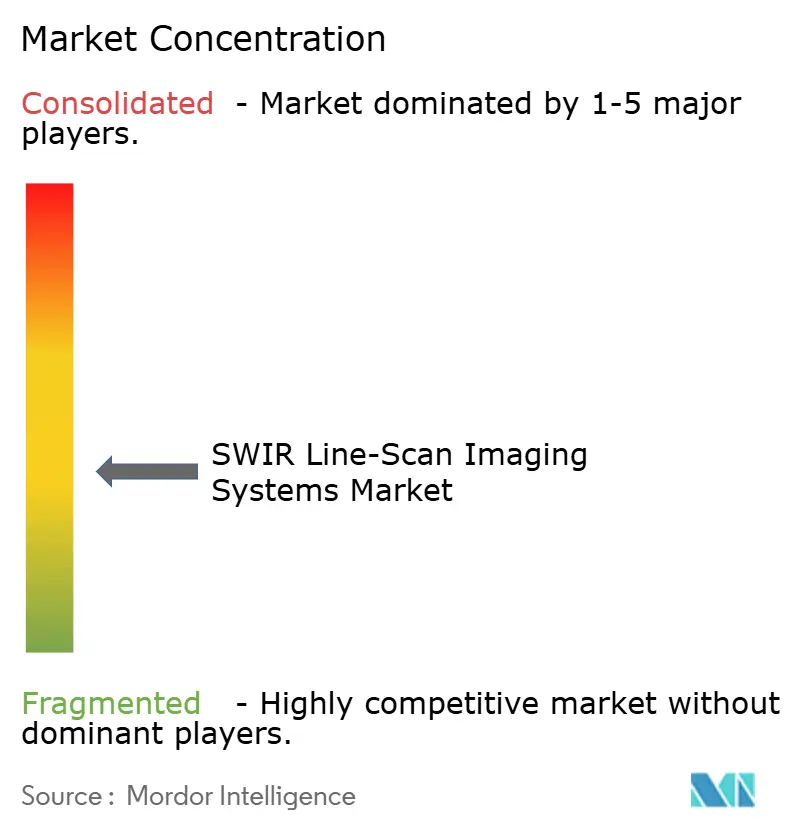
Il mercato dei sistemi di imaging a scansione lineare SWIR è moderatamente frammentato tra Teledyne DALSA, Hamamatsu Photonics, Exosens, Xenics e Lynred. Le loro capacità di integrazione verticale, dal rivelatore alla telecamera, riducono la dipendenza da componenti esterni e supportano la personalizzazione specifica per le applicazioni. Teledyne DALSA ha ampliato la sua offerta di sistemi di smistamento nel maggio 2026 con Kaleido, che combina sensore, spettrografo e interfaccia 10 GigE Vision in un'unica piattaforma. Hamamatsu serve il livello OEM con la sua famiglia di sensori G17225, mentre Exosens combina l'offerta di sistemi di imaging con programmi relativi alla difesa tramite Photonis Defense.
JAI, Raptor Photonics, Princeton Infrared Technologies, Allied Vision Technologies, SWIR Vision Systems ed Emberion competono in segmenti specifici del mercato dei sistemi di imaging a scansione lineare SWIR. Le loro offerte si differenziano per interfacce aggiornate, pixel pitch più piccoli, copertura spettrale estesa o rilevamento CQD. JAI ha ampliato la sua serie Wave con telecamere InGaAs da 1K e 2K che offrono un'uscita a 14 bit e un'interfaccia GigE Vision. Raptor ha introdotto il Kestrel 640 eSWIR nell'aprile 2026 per il rilevamento laser, l'intelligence per la difesa, la sorveglianza e l'imaging scientifico. SWIR Vision Systems sta posizionando i prodotti CQD nella gamma SWIR estesa con una risposta fino a 2,100 nm.
I moduli line-scan a basso costo rappresentano ancora un'opportunità nel settore della selezione alimentare e in altre applicazioni sensibili ai costi. I sistemi montati su droni per l'ispezione di impianti solari e infrastrutture costituiscono un altro ambito di interesse. Le telecamere SWIR estese, che coprono la gamma 1.7-2.5 µm, possono migliorare la discriminazione tra polimeri complessi, ma la disponibilità attuale di prodotti rimane limitata. TriEye Technologies, ora parte di Renesas, sta sviluppando sistemi CMOS SWIR standard per la percezione in ambito automobilistico, il che potrebbe mettere sotto pressione i prodotti InGaAs di fascia bassa se la produzione dovesse raggiungere economie di scala. Le licenze di esportazione e la qualificazione delle apparecchiature compatibili con le camere bianche favoriscono i fornitori con consolidate risorse di conformità e supporto nel mercato dei sistemi di imaging line-scan SWIR.
Leader del settore nei sistemi di imaging a scansione lineare SWIR
Teledyne Technologies Incorporata
Hamamatsu fotonica KK
Exosens
Allied Vision Technologies GmbH
Sensors Unlimited, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Photonis Defense, la filiale statunitense di Exosens, ha ricevuto il primo ordine di fornitura per 1,600 sistemi BiNOD completi nell'ambito di un contratto IDIQ da 352.6 milioni di dollari con l'esercito statunitense, dando inizio alla fase di produzione iniziale a basso ritmo. Le prime consegne sono previste entro la fine del 2026 e Exosens si avvale di tubi intensificatori di immagine provenienti dalla Francia.
- Maggio 2026: Teledyne DALSA ha lanciato Kaleido, una telecamera iperspettrale SWIR a scansione lineare che integra sensore, spettrografo e interfaccia 10 GigE Vision in un'unica piattaforma. La telecamera offre una risoluzione spaziale fino a 1,280 pixel e frequenze di scansione lineari superiori a 2.3 kHz per applicazioni di smistamento nei settori del riciclaggio, della sicurezza alimentare, farmaceutico e della gestione dei rifiuti.
- Aprile 2026: MKS Instruments ha annunciato l'obiettivo zoom continuo Ophir SWIR 50-1000 mm f/5.5-9.5 per la sorveglianza a lungo raggio in ambito di difesa. Copre la gamma spettrale da 0.6 µm a 1.7 µm e supporta il rilevamento di veicoli oltre i 35 km su rivelatori SXGA con passo di 10 µm.
- Aprile 2026: Raptor Photonics ha presentato la telecamera Kestrel 640 eSWIR, dotata di sensore IRNova T2SL e raffreddamento Stirling a 170 K. La sua copertura spettrale da 0.9 µm a 2.5 µm supporta applicazioni di rilevamento laser, intelligence per la difesa, sorveglianza e imaging scientifico.
Ambito del rapporto sul mercato globale dei sistemi di imaging a scansione lineare SWIR
Il mercato dei sistemi di imaging a scansione lineare SWIR si riferisce a soluzioni di imaging ad alta velocità che utilizzano la luce infrarossa a onde corte per acquisire immagini continue e ad alta risoluzione di materiali o nastri in rapido movimento. Questi sistemi utilizzano rivelatori specializzati, come InGaAs o MCT, spesso abbinati a tecnologie di raffreddamento per ridurre il rumore del sensore, e si connettono tramite interfacce dati ad alta velocità. Sono essenziali per l'ispezione non distruttiva, la selezione dei materiali e il rilevamento dei difetti in settori come la produzione di semiconduttori, la lavorazione alimentare, il riciclaggio e la produzione di pannelli solari, dove l'identificazione di difetti superficiali o della composizione chimica è fondamentale.
Il rapporto sul mercato dei sistemi di imaging a scansione lineare SWIR è segmentato per tecnologia del rivelatore (arseniuro di indio e gallio (InGaAs), tellururo di mercurio e cadmio (MCT), punti quantici colloidali e superreticolo di tipo II), tecnologia di raffreddamento (sistemi non raffreddati, sistemi raffreddati termoelettricamente e sistemi raffreddati criogenicamente), interfaccia (GigE Vision, Camera Link, CoaXPress, USB3 Vision e altre interfacce), settori di utilizzo finale (semiconduttori ed elettronica, energie rinnovabili, alimenti e bevande, riciclaggio e gestione dei rifiuti, settore automobilistico, farmaceutico e sanitario, difesa e agenzie governative, istituti di ricerca e laboratori e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Indio Gallio Arsenuro (InGaAs) |
| Tellururo di mercurio e cadmio (MCT) |
| Punto quantico colloidale |
| Superreticolo di tipo II |
| Sistemi non raffreddati |
| Sistemi di raffreddamento termoelettrico |
| Sistemi raffreddati criogenicamente |
| GigE Vision |
| Camera Link |
| CoaXpress |
| Visione USB3 |
| Altre interfacce |
| Semiconduttori ed elettronica |
| Energia rinnovabile |
| Cibo e Bevande |
| Riciclaggio e gestione dei rifiuti |
| Automotive |
| Farmaceutico e Sanitario |
| Difesa e agenzie governative |
| Istituti e laboratori di ricerca |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Di Detector Technology | Indio Gallio Arsenuro (InGaAs) | ||
| Tellururo di mercurio e cadmio (MCT) | |||
| Punto quantico colloidale | |||
| Superreticolo di tipo II | |||
| Con la tecnologia di raffreddamento | Sistemi non raffreddati | ||
| Sistemi di raffreddamento termoelettrico | |||
| Sistemi raffreddati criogenicamente | |||
| Per interfaccia | GigE Vision | ||
| Camera Link | |||
| CoaXpress | |||
| Visione USB3 | |||
| Altre interfacce | |||
| Dalle industrie degli utenti finali | Semiconduttori ed elettronica | ||
| Energia rinnovabile | |||
| Cibo e Bevande | |||
| Riciclaggio e gestione dei rifiuti | |||
| Automotive | |||
| Farmaceutico e Sanitario | |||
| Difesa e agenzie governative | |||
| Istituti e laboratori di ricerca | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei sistemi di imaging a scansione lineare SWIR?
Il mercato dei sistemi di imaging a scansione lineare SWIR aveva un valore di 107.88 milioni di dollari nel 2025 e si prevede che raggiungerà i 196.44 milioni di dollari entro il 2031, con un CAGR del 10.80%. Il periodo di previsione va dal 2026 al 2031, con il 2025 come anno base.
Quale tecnologia di rilevamento è leader nei sistemi di imaging a scansione lineare SWIR?
Nel 2025, la tecnologia InGaAs deteneva una quota di mercato del 78.63%, essendo ormai consolidata per le ispezioni nella gamma spettrale da 900 nm a 1,700 nm. I rivelatori a punti quantici (CQD) rappresentano la categoria tecnologica in più rapida crescita.
Quale applicazione per l'utente finale sta crescendo più velocemente?
Si prevede che le energie rinnovabili cresceranno a un tasso annuo composto del 13.31% fino al 2031, grazie all'espansione della produzione di pannelli solari e dei servizi di ispezione fotovoltaica. Ciò supporta la domanda di ispezioni sia in fabbrica che sul campo.
Perché le interfacce CoaXPress stanno trovando sempre più impiego nelle telecamere SWIR?
Si prevede che CoaXPress crescerà a un tasso annuo composto del 13.57% grazie alla combinazione di elevate velocità di trasmissione dati, attivazione deterministica e alimentazione tramite un'unica connessione coassiale. La versione 3.0 dovrebbe aumentare la capacità per collegamento.
Quale regione è quella con la maggiore domanda di sistemi a scansione lineare SWIR?
Nel 2025 la regione Asia-Pacifico deteneva una quota del 39.67% e si prevede che crescerà a un tasso annuo composto del 12.27% fino al 2031, grazie alla produzione di semiconduttori e di componenti fotovoltaici. Anche il Giappone rimane un importante fornitore di componenti.
Quali fattori limitano una più ampia diffusione dell'imaging a scansione lineare SWIR?
I costi dei sistemi InGaAs e i requisiti di controllo delle esportazioni rimangono vincoli importanti, soprattutto nelle applicazioni sensibili al prezzo e destinate all'esportazione. Anche l'illuminazione specifica per l'applicazione, i requisiti di calibrazione e la disponibilità limitata di integratori di sistemi qualificati possono ritardare le decisioni di implementazione, in particolare nei mercati emergenti e orientati all'esportazione.


