

Dimensioni e quota del mercato delle creme spalmabili dolci
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 35.41 miliardo di dollari |
| Dimensione del mercato (2031) | 45.7 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.24% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
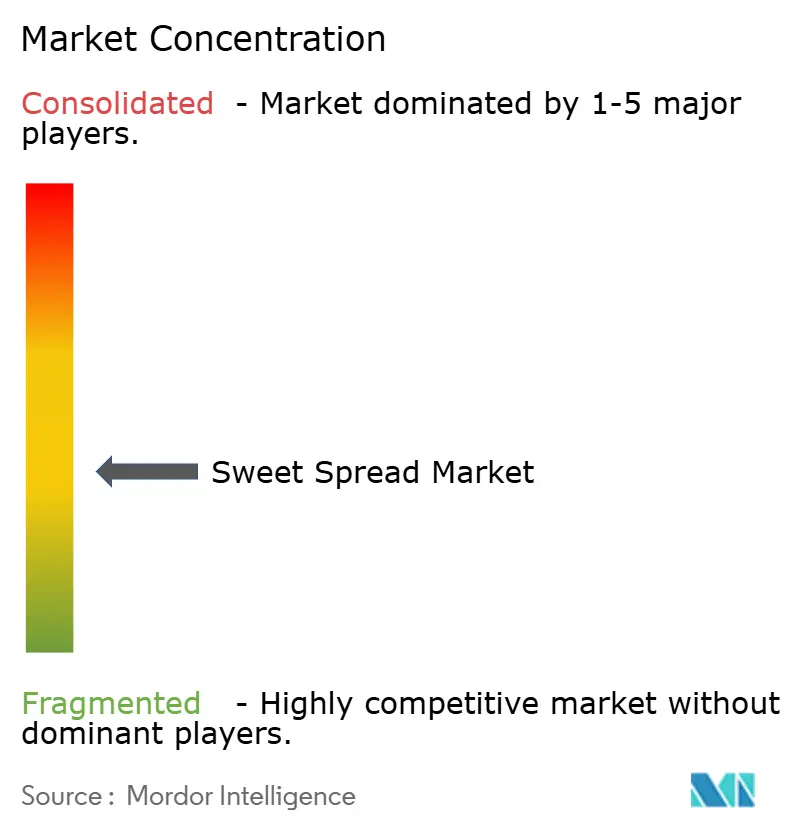
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della crema spalmabile dolce di Mordor Intelligence
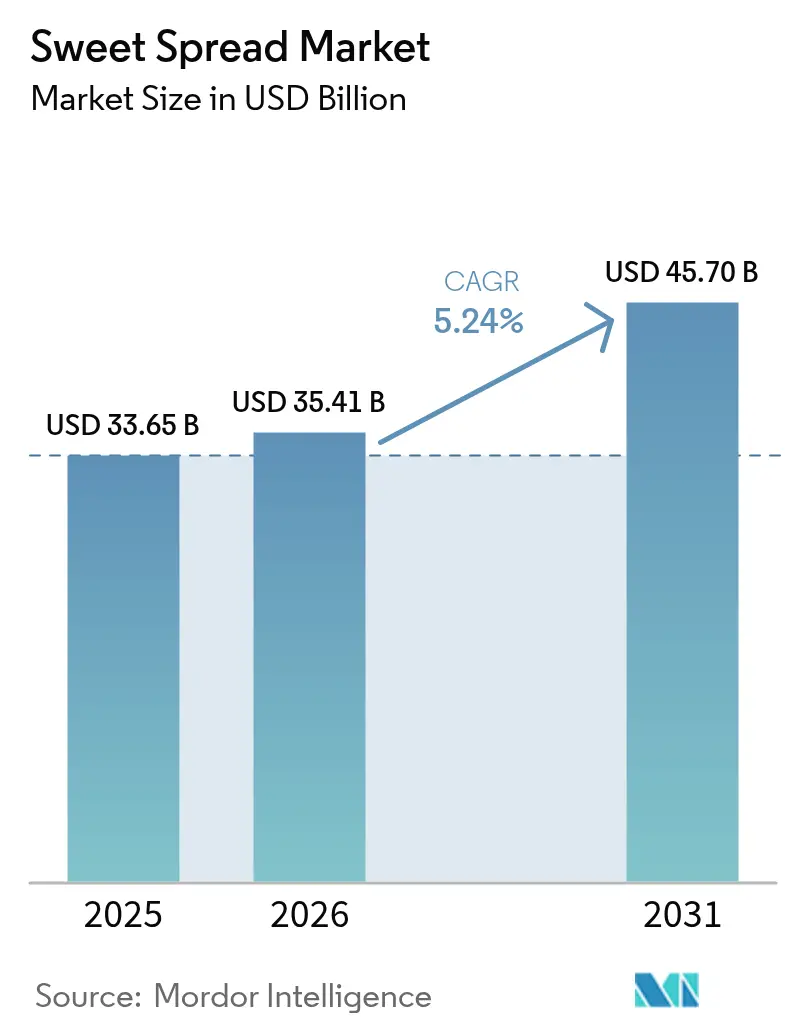
Il mercato delle creme spalmabili dolci aveva un valore di 33.65 miliardi di dollari nel 2025 e si prevede che crescerà da 35.41 miliardi di dollari nel 2026 a 45.7 miliardi di dollari entro il 2031, con un CAGR del 5.24% durante il periodo di previsione (2026-2031). La crescente domanda di prodotti che combinano il piacere con i benefici nutrizionali sta guidando la popolarità delle formulazioni a base di miele, frutta secca e derivate dalla frutta. La regione Asia-Pacifico registra la crescita di mercato più rapida, alimentata dalla crescente urbanizzazione, dalla crescente adozione di abitudini di colazione in stile occidentale e dalla rapida espansione delle piattaforme di e-commerce. Al contrario, l'Europa, pur essendo un mercato maturo, rimane il maggiore consumatore regionale. La regione sta assistendo a un passaggio verso offerte premium e alternative a basso contenuto di zuccheri, che riflettono il cambiamento delle preferenze dei consumatori. Su scala globale, i supermercati continuano a dominare in termini di volume; Tuttavia, la rapida crescita del commercio al dettaglio online, con un tasso di crescita annuo composto (CAGR) a doppia cifra, sta influenzando in modo significativo le strategie di merchandising, le innovazioni nel packaging e le dinamiche dei canali di distribuzione nel mercato delle creme spalmabili dolci.
Punti chiave del rapporto
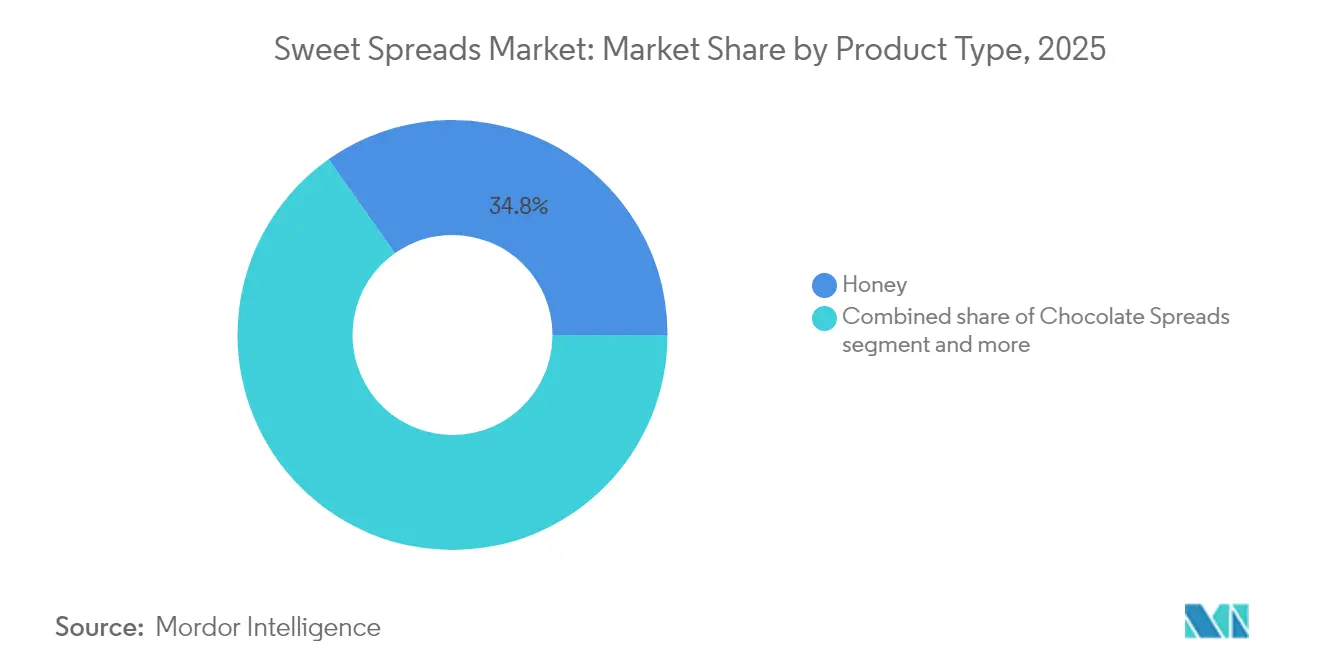
- Per tipologia di prodotto, nel 34.78 il miele deteneva il 2025% della quota di mercato delle creme spalmabili dolci e si prevede che aumenterà a un CAGR del 7.01% fino al 2031.
- Per loro natura, nel 70.52 i prodotti convenzionali rappresentavano il 2025% del mercato delle creme spalmabili dolci, mentre si prevede che le varianti biologiche cresceranno a un CAGR dell'7.88% entro il 2031.
- In base al tipo di imballaggio, i barattoli hanno rappresentato il 61.33% del fatturato nel 2025, mentre bustine e sacchetti dovrebbero registrare un CAGR del 6.66% dal 2026 al 2031.
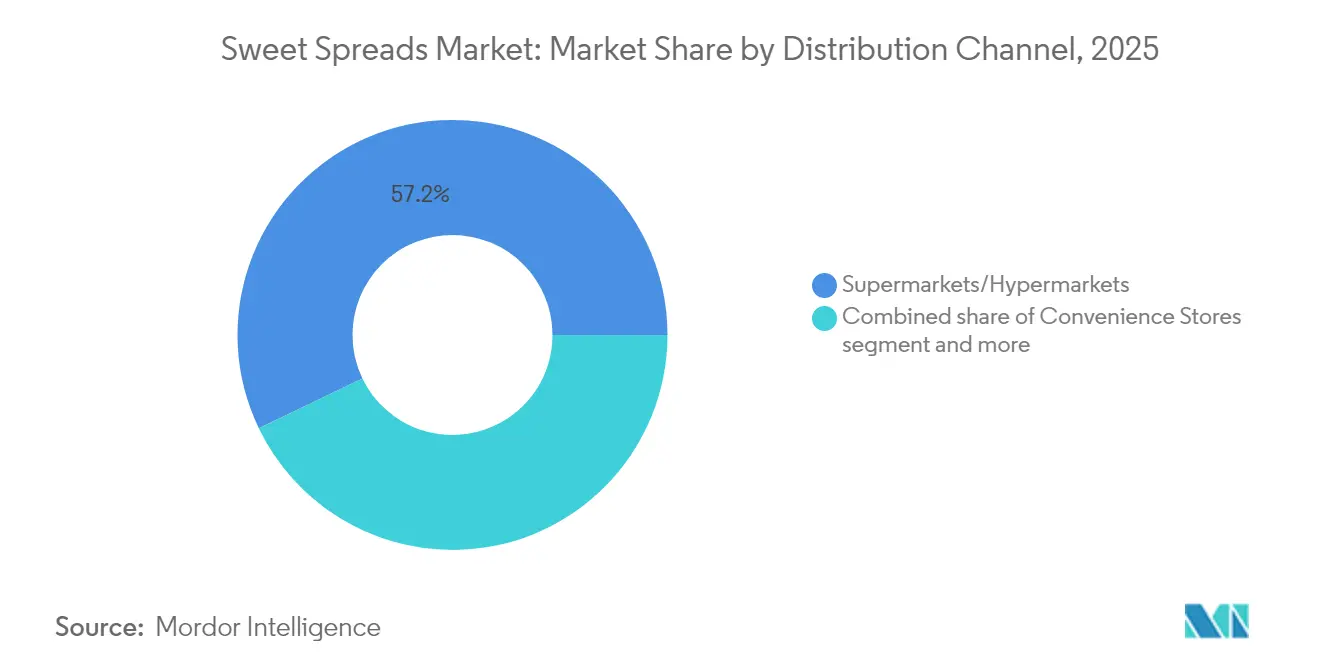
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 57.15% delle vendite nel 2025, ma la vendita al dettaglio online è sulla buona strada per un CAGR dell'11.32% entro il 2031.
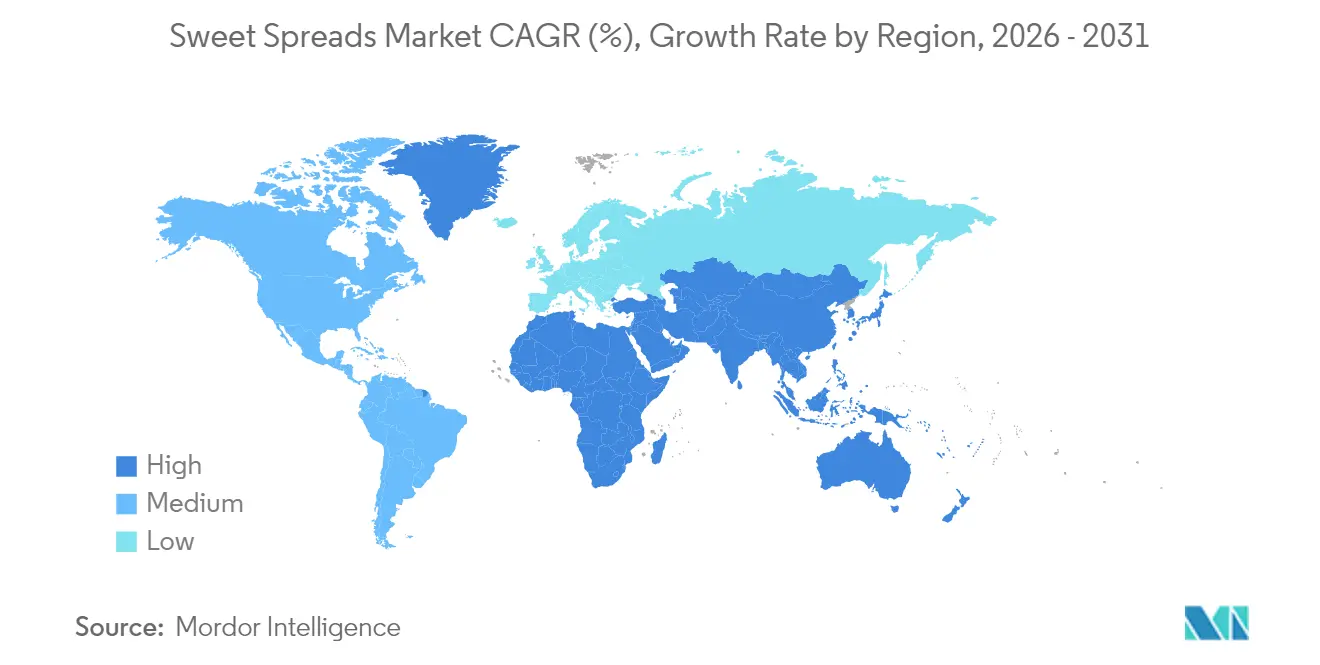
- Per regione, l'Europa è in testa con il 31.68% della quota di mercato delle creme spalmabili dolci nel 2025; l'area Asia-Pacifico supererà tutte le regioni con un CAGR del 7.08% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle creme spalmabili dolci
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di opzioni convenienti per la colazione | + 1.2% | Globale, con un impatto più forte nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Le innovazioni di prodotto, come i nuovi gusti e le varianti incentrate sulla salute, attraggono fasce demografiche diverse | + 1.1% | Global | A lungo termine (≥ 4 anni) |
| La crescita dei negozi al dettaglio e dei canali di distribuzione online migliora la disponibilità degli spread per i consumatori | + 1.0% | Globale, con un impatto più forte nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per gli ingredienti naturali e biologici | + 0.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Campagne di branding e marketing delle aziende | + 0.6% | Global | A breve termine (≤ 2 anni) |
| Adozione delle abitudini occidentali della colazione nei paesi in via di sviluppo | + 0.8% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di opzioni convenienti per la colazione
Gli stili di vita moderni hanno trasformato la colazione in una routine veloce e funzionale, stimolando la crescita del mercato delle creme spalmabili dolci, in quanto i consumatori cercano opzioni pratiche e saporite. Nelle aree urbane, dove il tempo è limitato, la domanda di soluzioni pronte al consumo e facili da preparare è aumentata vertiginosamente. Le creme spalmabili dolci attraggono single e famiglie grazie alla loro versatilità e facilità d'uso, e si estendono oltre la colazione fino a snack, dolci e dessert. I produttori hanno introdotto innovazioni come confezioni monoporzione, bottiglie spremibili e bustine monodose, favorendo il consumo on-the-go e riducendo gli sprechi alimentari. Varianti più salutari, come quelle a basso contenuto di zucchero e biologiche, hanno ampliato la base di consumatori, soddisfacendo la domanda di praticità, portabilità e sostenibilità, e consolidando le creme spalmabili dolci come un punto fermo nell'odierna industria alimentare incentrata sulla salute.
Crescente preferenza dei consumatori per gli ingredienti naturali e biologici
Il crescente scetticismo dei consumatori nei confronti degli ingredienti artificiali ha determinato un significativo spostamento del mercato verso creme spalmabili dolci naturali e biologiche. Questa transizione ha dato vita a un segmento premium che raggiunge margini di profitto più elevati, anche in un mercato sensibile al prezzo. Tuttavia, questa tendenza si estende oltre la semplice sostituzione degli ingredienti, riflettendo una più ampia rivalutazione dei valori alimentari dei consumatori. La trasparenza nell'approvvigionamento e la minima lavorazione sono emersi come fattori critici che influenzano le decisioni di acquisto. Questo cambiamento è particolarmente evidente nelle creme spalmabili a base di miele e frutta secca, dove i consumatori sono sempre più attenti alle pratiche di approvvigionamento e ai metodi di produzione. I marchi in grado di comprovare le proprie affermazioni di naturalità attraverso catene di approvvigionamento trasparenti e certificazioni di terze parti credibili sono ben posizionati per capitalizzare su questa domanda in evoluzione, creando un vantaggio competitivo sul mercato.
Le innovazioni di prodotto, come i nuovi gusti e le varianti incentrate sulla salute, attraggono fasce demografiche diverse
Nel mercato delle creme spalmabili dolci, l'innovazione di prodotto si è spostata dalla semplice aggiunta di nuovi gusti all'integrazione di benefici funzionali che soddisfano specifiche esigenze nutrizionali. Questo cambiamento ha ampliato l'attrattiva del mercato a una fascia demografica più ampia. Integrando superfood, aumentando il contenuto proteico e riducendo l'uso di zucchero, le creme spalmabili dolci sono passate dall'essere viste solo come delizie golose a essere riconosciute come alimenti funzionali con tangibili benefici per la salute. Questa trasformazione non solo sta creando nuove occasioni d'uso, ma sta anche attraendo segmenti di consumatori che il marketing tradizionale delle creme spalmabili dolci ha trascurato. In risposta alla crescente domanda di prodotti artigianali e in piccole quantità con sapori unici, il Dipartimento dell'Agricoltura e dei Mercati dello Stato di New York ha definito linee guida per la lavorazione domestica di confetture e gelatine di frutta. [1]Fonte: Dipartimento dell'agricoltura e dei mercati, "Home Processing", agriculture.ny.govInoltre, la tendenza "swicy", che fonde sapori dolci e piccanti, ha preso piede, con le aziende che si lanciano in innovazioni audaci che fondono dolcezza e piccantezza per offrire esperienze di gusto uniche.
Campagne di branding e marketing delle aziende
Nel mercato delle creme spalmabili dolci, le aziende stanno adottando strategie di branding avanzate per ottenere un vantaggio competitivo. Le connessioni emozionali e il posizionamento basato sullo stile di vita plasmano ormai le preferenze dei consumatori, spesso superando le considerazioni sul rapporto qualità-prezzo. Le campagne pubblicitarie utilizzano sempre più la "newstalgia", unendo il comfort nostalgico all'innovazione moderna per soddisfare il desiderio di familiarità e novità dei consumatori. Le piattaforme digitali, in particolare i social media, amplificano questi sforzi consentendo esperienze immersive, coinvolgimento diretto dei consumatori e creazione di community, estendendo l'influenza del marchio oltre gli scaffali dei negozi. Inoltre, i marchi si concentrano su uno storytelling autentico e sulla trasparenza per allinearsi ai consumatori attenti alla salute, creando fiducia e soddisfacendo le esigenze in continua evoluzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le crescenti preoccupazioni sul contenuto di zucchero e sull’obesità scoraggiano il consumo frequente | -0.8% | Globale, con un impatto più forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| L'aumento dei costi delle materie prime (ad esempio, noci, cacao) ha un impatto sui prezzi e sui margini di profitto | -0.6% | Global | Medio termine (2-4 anni) |
| La crescente concorrenza di alternative più sane come gli yogurt spalmabili limita la categoria | -0.5% | Nord America e Europa | Medio termine (2-4 anni) |
| La riduzione della durata di conservazione dei prodotti naturali e senza conservanti rappresenta una sfida per le catene di approvvigionamento | -0.4% | Globale, con un impatto più forte nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le crescenti preoccupazioni sul contenuto di zucchero e sull’obesità scoraggiano il consumo frequente
La crescente consapevolezza dei consumatori sui rischi per la salute dello zucchero sta mettendo a dura prova il mercato tradizionale delle creme spalmabili dolci. I produttori devono bilanciare il gusto con gli standard nutrizionali, mentre le azioni normative aumentano la pressione. Ad esempio, le etichette di avvertimento frontali in Perù hanno spinto a riformulare le confezioni, e la legge cilena sull'etichettatura alimentare ha ridotto la percentuale di creme spalmabili dolci "ad alto contenuto di zucchero" dal 58.0% al 13.7%, secondo uno studio di BMC Medicine. A rafforzare questo slancio, la definizione aggiornata di "salutare" da parte della FDA come indicazione del contenuto nutrizionale, che entrerà in vigore a febbraio 2025, introduce criteri più severi per i prodotti che riportano indicazioni sulla salute. [2]Fonte: Food and Drug Administration, "Etichettatura alimentare: indicazioni sul contenuto nutrizionale; definizione del termine 'sano'", federalregister.govQuesto panorama normativo sta spingendo i produttori ad adottare strategie innovative di riduzione dello zucchero, come l'inserimento di dolcificanti naturali e la riformulazione dei prodotti per mantenerne il sapore, affrontando al contempo le crescenti preoccupazioni per la salute.
L'aumento dei costi delle materie prime (ad esempio, noci, cacao) ha un impatto sui prezzi e sui margini di profitto
Gli ingredienti chiave delle creme spalmabili dolci hanno subito oscillazioni di prezzo volatili, con conseguente riduzione dei margini di profitto su tutta la linea. In risposta, i produttori stanno adottando strategie di approvvigionamento avanzate e riformulando i prodotti per rimanere redditizi. Questa sfida colpisce più duramente le varianti premium e biologiche. In questo caso, la domanda dei consumatori di formulazioni autentiche e di alta qualità lascia poco spazio alla sostituzione degli ingredienti. Oltre ai costi, questi ostacoli stanno guidando l'innovazione. Ricerca e sviluppo sono ora maggiormente concentrati sulla creazione di formulazioni che si basino meno su questi ingredienti volatili. Ad esempio, il rapporto annuale 2024 di Lindt & Sprüngli ha sottolineato l'impatto dell'aumento dei prezzi del cacao sui suoi profitti. In risposta, l'azienda ha apportato modifiche strategiche per salvaguardare i propri margini, mantenendo al contempo un occhio di riguardo per lo sviluppo dei prodotti. Ad aggravare queste sfide ci sono le interruzioni della catena di approvvigionamento e l'impatto climatico sull'agricoltura, che rendono la disponibilità di materie prime e i prezzi ancora più instabili per i produttori.
Analisi del segmento
Per tipo di prodotto: Dominanza del miele e leadership nella crescita
Nel 2025, il mercato del miele deteneva la quota maggiore, pari al 34.78%, ed era il segmento in più rapida crescita, con un CAGR previsto del 7.01% dal 2026 al 2031. Questa crescita riflette il ruolo del miele nel soddisfare la domanda di dolcificanti naturali e alimenti funzionali. La sua posizione dominante deriva dal fatto di essere un dolcificante naturale, minimamente lavorato e con benefici per la salute, in linea con la tendenza delle etichette pulite. Gli usi del miele in cucina, nella panificazione e come rimedio naturale ne ampliano la portata di mercato. Il supporto normativo, come le linee guida del Dipartimento dell'Agricoltura e dei Mercati dello Stato di New York, evidenzia la crescente importanza dei dolcificanti naturali. Innovazioni come il "miele caldo" stimolano ulteriormente l'interesse dei consumatori e la crescita del mercato.
La crescita del segmento è trainata dalla consapevolezza dei benefici antiossidanti e immunostimolanti del miele. Le innovazioni che combinano il miele con ingredienti naturali creano opzioni premium per i consumatori attenti alla salute. Le modifiche normative, come l'attenzione della FDA sugli "zuccheri aggiunti", rafforzano la posizione del miele. Il ruolo del miele come leader di mercato e motore di crescita consolida la sua importanza nel mercato dei dolcificanti naturali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per natura: dominanza convenzionale contro crescita organica
Nel 2025, le creme spalmabili dolci convenzionali domineranno il mercato con una quota del 70.52%, trainate dall'accessibilità economica e dalla familiarità dei consumatori. I prezzi competitivi e la diffusione dei canali di vendita tradizionali le rendono la scelta preferita dagli acquirenti tradizionali. I produttori sfruttano le economie di scala per mantenere bassi i prezzi, investendo al contempo in innovazione di prodotto e marketing. Sebbene l'USDA evidenzi un crescente interesse per i prodotti biologici, le creme spalmabili convenzionali rimangono dominanti a causa della sensibilità al prezzo e delle abitudini consolidate. Servono anche come piattaforma per testare nuovi gusti e formulazioni, favorendo lo sviluppo di varianti premium.
Il segmento biologico, tuttavia, sta crescendo rapidamente, con un CAGR previsto dell'7.88% dal 2026 al 2031, superando le creme spalmabili convenzionali. Questa crescita è alimentata dalla domanda dei consumatori di prodotti più sani, sostenibili e di alta qualità. Rispettando rigorosi standard di produzione, le creme spalmabili biologiche attraggono acquirenti attenti alla salute e che apprezzano la trasparenza. L'USDA osserva che, nonostante le difficoltà economiche, una base di consumatori fedeli sostiene i prodotti biologici, trainando la domanda. L'espansione dei canali di vendita al dettaglio e la maggiore consapevolezza dei benefici del biologico rafforzano ulteriormente questa crescita.
Per canale di distribuzione: il dominio dei supermercati incontra la disruption digitale
Nel 2025, supermercati e ipermercati domineranno il panorama della distribuzione, conquistando una quota del 57.15%. Il loro successo risiede nell'esporre prodotti diversificati e nell'invogliare gli acquisti d'impulso attraverso un merchandising intelligente. Grazie a legami consolidati con i principali produttori, i supermercati negoziano condizioni che garantiscono prezzi competitivi. Inoltre, sfruttano lo spazio a scaffale privilegiato per una maggiore visibilità dei prodotti e attività promozionali, alimentando la crescita della categoria. La valutazione di Food Export USA sottolinea il ruolo fondamentale dei supermercati nel settore alimentare al dettaglio in Cile, sottolineando il loro predominio sul mercato e l'influenza nell'introduzione dei prodotti.
Il commercio al dettaglio online è destinato a superare tutti gli altri canali di distribuzione, vantando un CAGR previsto dell'11.32% dal 2026 al 2031. Questa impennata è attribuibile alla praticità, alla selezione più ampia e alle esperienze di acquisto personalizzate che offre. L'ascesa del canale riflette un cambiamento nelle abitudini dei consumatori, una tendenza accelerata dalla pandemia, poiché gli acquirenti sono sempre più a loro agio con gli acquisti alimentari online. Le piattaforme online eccellono nella scoperta dei prodotti, grazie ai motori di raccomandazione, e offrono accesso ad articoli speciali e premium spesso assenti sugli scaffali locali. Inoltre, queste piattaforme favoriscono relazioni dirette con i consumatori, fornendo dati preziosi per perfezionare prodotti e strategie di marketing.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di imballaggio: i barattoli tradizionali sono in testa mentre i formati convenienti accelerano
Nel 2025, i barattoli domineranno il mercato del packaging con una quota del 61.33%, trainati dalla familiarità dei consumatori e dal valore percepito. Gli imballaggi in vetro proteggono i prodotti e consentono una valutazione visiva della qualità, mentre i barattoli facilitano anche la conservazione e il controllo delle porzioni, rendendoli un prodotto essenziale per la casa. Catene di fornitura consolidate e una produzione economicamente efficiente consentono prezzi competitivi. Con l'attenzione crescente alla sostenibilità, i produttori stanno adottando vetro riciclabile e riducendo i materiali, mantenendo al contempo l'integrità del prodotto.
Bustine e sacchetti sono destinati a diventare il formato di imballaggio in più rapida crescita, con un CAGR previsto del 6.66% dal 2026 al 2031. Questa crescita riflette una transizione verso la praticità e il controllo delle porzioni, che attraggono i consumatori in movimento e attenti alla salute, soprattutto i più giovani. I progressi nella tecnologia degli imballaggi flessibili migliorano la protezione del prodotto e riducono l'uso di materiali, tenendo conto di funzionalità e sostenibilità. Un rapporto dell'Australian Food and Beverage Accelerator sottolinea l'importanza del design circolare e della riduzione degli sprechi, in linea con l'efficienza di bustine e sacchetti.
Analisi geografica
Nel 2025, l'Europa sarà leader nel mercato delle creme spalmabili dolci con una quota del 31.68%, trainata da abitudini di consumo consolidate e da una rete di vendita al dettaglio raffinata. L'Europa occidentale punta su qualità e autenticità, sostenendo prezzi premium. Nonostante la maturità del mercato, l'Europa si sta orientando verso la premiumizzazione e le varianti funzionali a base vegetale. I dati USDA evidenziano una forte domanda di prodotti premium, con Germania e Francia leader nel mercato biologico. Le modifiche normative, tra cui il contenuto di zucchero e l'etichettatura nutrizionale, stanno guidando la riformulazione dei prodotti, con le etichette di avvertenza frontali che richiedono adeguamenti significativi. La regione promuove l'innovazione combinando l'appeal tradizionale con le tendenze in materia di salute e sostenibilità.
L'area Asia-Pacifico è destinata a trainare la crescita del mercato delle creme spalmabili dolci, con un CAGR previsto del 7.08% dal 2026 al 2031, superando i tassi globali. La crescita è alimentata dall'aumento dei redditi, dall'urbanizzazione e dalla tendenza alla colazione occidentale in Cina e India. Le diverse preferenze dei consumatori e la maturità del mercato richiedono di bilanciare convenienza e premiumizzazione. L'USDA prevede che il settore della trasformazione alimentare in India crescerà a un CAGR del 15%, raggiungendo i 535 miliardi di dollari entro il 2025/26, trainato dalle città di livello II e III. Il rapporto della Banca Asiatica di Sviluppo sull'e-commerce nell'area Asia-Pacifico sottolinea il costante slancio del commercio al dettaglio online, che offre opportunità digitali ai produttori.
Il Nord America rimane un mercato chiave, ma deve affrontare sfide di maturità. L'elevato consumo pro capite determina una forte concorrenza tra marchi affermati ed emergenti. Le preferenze dei consumatori si dividono tra opzioni golose e salutari, creando opportunità di diversificazione. Negli Stati Uniti, le creme spalmabili a base di frutta secca come il burro di arachidi hanno un significato culturale, mentre le alternative salutistiche guadagnano terreno. Le modifiche normative, come l'etichetta "zuccheri aggiunti" della FDA, spingono verso la trasparenza, influenzando formulazioni e marketing. Accordi commerciali come l'Accordo di libero scambio tra Stati Uniti e Cile, che elimina i dazi sui prodotti agricoli, creano opportunità di esportazione per i produttori statunitensi.
Panorama normativo
Le normative per le creme spalmabili dolci continuano a inasprire le regole relative all'etichettatura, alle indicazioni nutrizionali e all'approvazione degli additivi nei principali mercati, aumentando la complessità della conformità per i portafogli globali che comprendono marmellate e conserve, miele e creme spalmabili a base di frutta secca o semi. La FDA ha stabilito un periodo di conformità uniforme per le normative sull'etichettatura degli alimenti pubblicate dal 1° gennaio 2025 al 31 dicembre 2026, e la definizione aggiornata dell'indicazione nutrizionale "sano" entrerà in vigore a febbraio 2025, spingendo i marchi a rivedere i messaggi relativi allo zucchero e le informazioni riportate sulla parte anteriore della confezione, oltre alle etichette degli ingredienti e ai valori nutrizionali.
Panorama competitivo
Il mercato globale delle creme spalmabili dolci è moderatamente frammentato, con una gamma diversificata di prodotti come marmellate, burro di noci, miele e creme spalmabili al cioccolato, offerti sia da colossi multinazionali che da operatori regionali. Mentre aziende come The Kraft Heinz Company, Ferrero International SA, The JM Smucker Company, Mondelez International, Inc. e Andros Group sono leader nella distribuzione e nell'innovazione, marchi di nicchia e artigianali più piccoli mantengono posizioni di forza nei mercati locali.
La crescente domanda di opzioni naturali, a basso contenuto di zuccheri e ad alto contenuto proteico sta alimentando l'innovazione di prodotto, con basse barriere all'ingresso che consentono alle startup di soddisfare le esigenze in continua evoluzione dei consumatori, soprattutto nei segmenti premium orientati alla salute. In linea con questa tendenza, GOOD GOOD, leader nel settore delle confetture e creme spalmabili senza zuccheri aggiunti, è entrata per la prima volta nel mercato retail del Regno Unito nell'ottobre 2024. Le sue confetture di fragola, lampone, albicocca e ribes nero sono state lanciate da Holland & Barrett, offrendo agli acquirenti attenti al benessere opzioni naturalmente dolcificate e ricche di frutta, dal gusto e dalle proprietà nutrizionali eccellenti.
Le tecnologie digitali stanno rimodellando le dinamiche competitive migliorando il coinvolgimento dei consumatori, come dimostra il lancio di Lindt & Sprüngli nel 2024 di un chatbot basato su intelligenza artificiale generativa per esperienze di acquisto personalizzate. Innovatori emergenti come MeliBio stanno sfidando le convenzioni di categoria con alternative al miele di origine vegetale, come dimostra il lancio del miele piccante a base vegetale di Habanero, che risponde al crescente interesse dei consumatori per le opzioni vegane.
Leader del settore delle creme spalmabili dolci
-
L'azienda Kraft Heinz
-
Ferrero International SA
-
L'azienda JM Smucker
-
Mondelez International, Inc.
-
Gruppo Andro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: JM Smucker Company ha introdotto un posizionamento più adatto alla conservazione in frigorifero per gli Uncrustables, consentendo di conservare il prodotto in frigorifero fino a cinque giorni dopo l'acquisto. Questa mossa amplia le opzioni di posizionamento e le occasioni di acquisto, spostando ulteriormente il marchio verso un utilizzo più pratico e pronto al consumo. Supporta inoltre le strategie di distribuzione che privilegiano la vendita "prendi e vai" e una maggiore frequenza di acquisto.
- Maggio 2025: Ferrero ha lanciato Nutella Peanut, che unisce il profilo aromatico di nocciola e cacao di Nutella con le arachidi tostate, segnando un'importante estensione di gusto per il marchio. Il prodotto si rivolge ai gusti statunitensi in fatto di creme spalmabili a base di arachidi, ampliando al contempo le occasioni d'uso di Nutella al di là del tradizionale posizionamento nocciola-cacao. Inoltre, rafforza la pressione competitiva nel segmento delle creme spalmabili a base di frutta secca, dove sono in aumento le proposte a basso contenuto di zuccheri e con gusti diversificati.
- Ottobre 2024: GOOD GOOD è entrata nel mercato al dettaglio del Regno Unito con la sua gamma di marmellate e creme spalmabili senza zuccheri aggiunti presso Holland & Barrett. Il lancio ha ampliato l'accesso alle creme spalmabili alla frutta a ridotto contenuto di zuccheri in una catena di negozi focalizzata su salute e benessere, rafforzando la visibilità del posizionamento "più salutare" in un mercato europeo maturo. Questo ingresso nel mercato al dettaglio evidenzia anche come le catene specializzate possano accelerare la distribuzione di creme spalmabili premium, funzionali e riformulate.
Ambito e metodologia
La crema spalmabile dolce è una pasta dal sapore dolce che viene consumata principalmente su pane e toast o prodotti a base di cereali simili come waffle, pancake, muffin e pita. Le creme spalmabili dolci sono un tipo di prodotto alimentare spalmabile arricchito con zucchero.
Il mercato Crema spalmabile dolce è segmentato per tipo (creme spalmabili al cioccolato, miele, marmellata e burro/crema di noci), canale di distribuzione (ipermercati / supermercati, negozi al dettaglio specializzati, negozi al dettaglio online e altri canali di distribuzione) e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni e valori del mercato in (milioni di dollari) durante gli anni di previsione per i segmenti di cui sopra.
| Spalmabili al cioccolato |
| Miele |
| Marmellate e conserve di frutta |
| Creme spalmabili a base di noci e semi |
| Creme spalmabili a base di malto e sciroppo |
| Altro |
| Convenzionale |
| Organic |
| Vasetti |
| vasche |
| Bustine/Sacchetti |
| Altro |
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Spalmabili al cioccolato | |
| Miele | ||
| Marmellate e conserve di frutta | ||
| Creme spalmabili a base di noci e semi | ||
| Creme spalmabili a base di malto e sciroppo | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per tipo di imballo | Vasetti | |
| vasche | ||
| Bustine/Sacchetti | ||
| Altro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle creme spalmabili dolci?
Nel 35.41 il mercato delle creme spalmabili dolci valeva 2026 miliardi di dollari e si prevede che raggiungerà i 45.7 miliardi di dollari entro il 2031.
Quanto è importante la vendita al dettaglio online per la crescita della categoria?
La vendita al dettaglio online è il canale in più rapida espansione, con una previsione di CAGR dell'11.32%, che sta rimodellando l'assortimento e le strategie di marketing.
Cosa determina la premiumizzazione delle creme spalmabili dolci?
La crescente domanda di formulazioni biologiche, clean-label e funzionali sta orientando i consumatori verso creme spalmabili più costose e con un valore aggiunto maggiore.
In che modo i produttori stanno affrontando le pressioni volte alla riduzione dello zucchero?
Le aziende utilizzano dolcificanti naturali, riformulano le ricette e adottano confezioni con porzioni controllate per conformarsi alle normative sanitarie e alle aspettative dei consumatori.


