

Dimensioni e quota del mercato dei servizi di consulenza gestionale in Svezia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
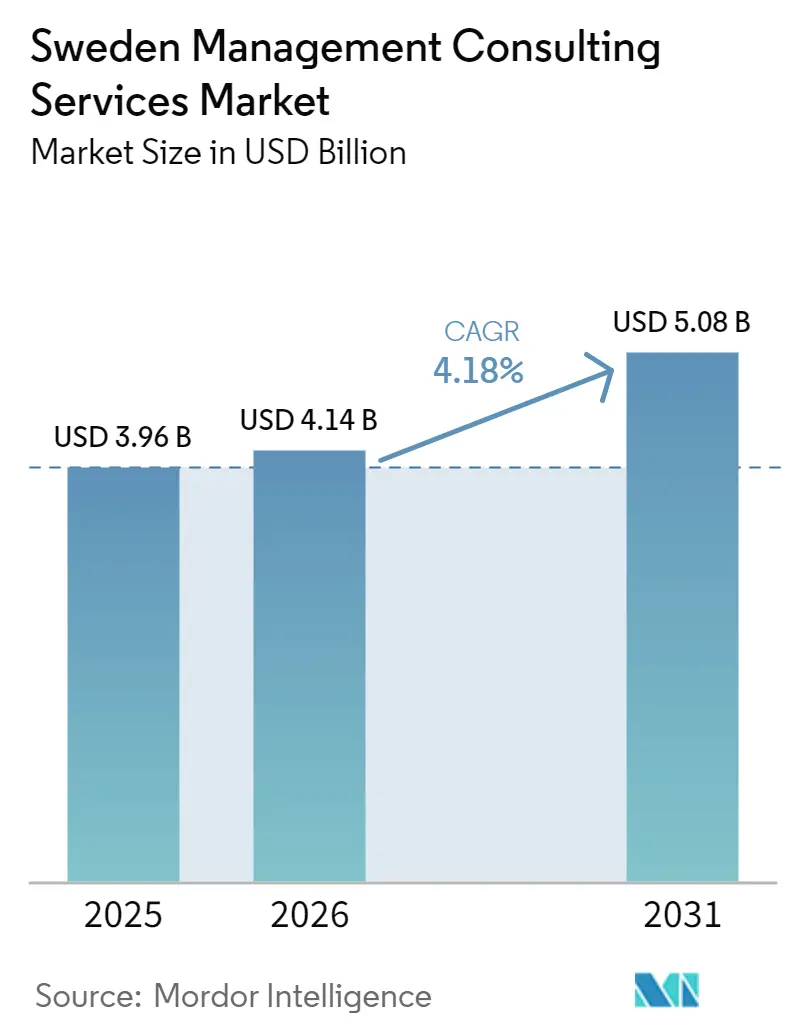
| Dimensione del mercato (2026) | 4.14 miliardo di dollari |
| Dimensione del mercato (2031) | 5.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
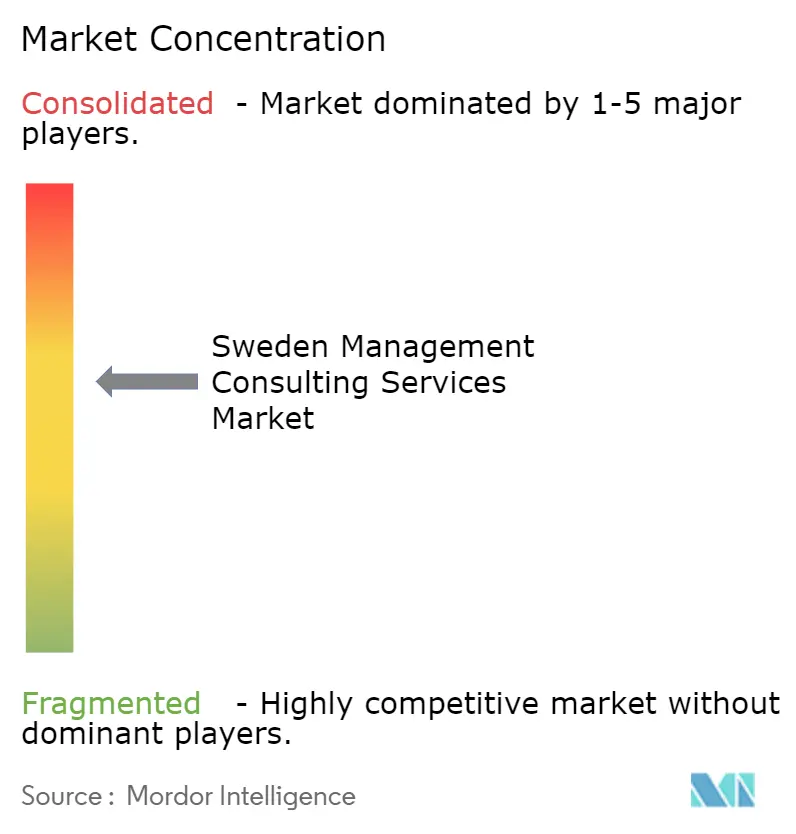
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di consulenza gestionale in Svezia di Mordor Intelligence
Il mercato svedese dei servizi di consulenza gestionale aveva un valore di 3.96 miliardi di dollari nel 2025 e si prevede che crescerà da 4.14 miliardi di dollari nel 2026 a 5.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.18% durante il periodo di previsione (2026-2031). La spesa per la consulenza si sta spostando verso programmi di resilienza, conformità ESG e rafforzamento della sicurezza informatica, poiché le organizzazioni pubbliche e private si affrettano ad allinearsi alle tappe fondamentali della NATO, della CSRD e del NIS2. La spesa per la difesa, che ora punta al 5% del PIL, gli ingenti investimenti nella transizione energetica e una strategia sull'intelligenza artificiale che sostiene progetti pilota nel settore pubblico stanno ampliando il mercato svedese dei servizi di consulenza gestionale oltre il modello precedente al 2024. La domanda si sta orientando verso le aziende in grado di combinare conoscenze normative, abilitazione tecnologica e competenze di gestione del cambiamento, mentre i prezzi in abbonamento e le risorse standardizzate mantengono basse le barriere all'ingresso per gli acquirenti del mercato medio. La pressione competitiva, tuttavia, sta erodendo i margini, poiché le aziende offshore ampliano i servizi di consegna a distanza e le boutique locali offrono prezzi inferiori sui lavori standardizzati, spingendo le aziende più grandi a eliminare le linee di servizio a basso valore aggiunto.
Punti chiave del rapporto
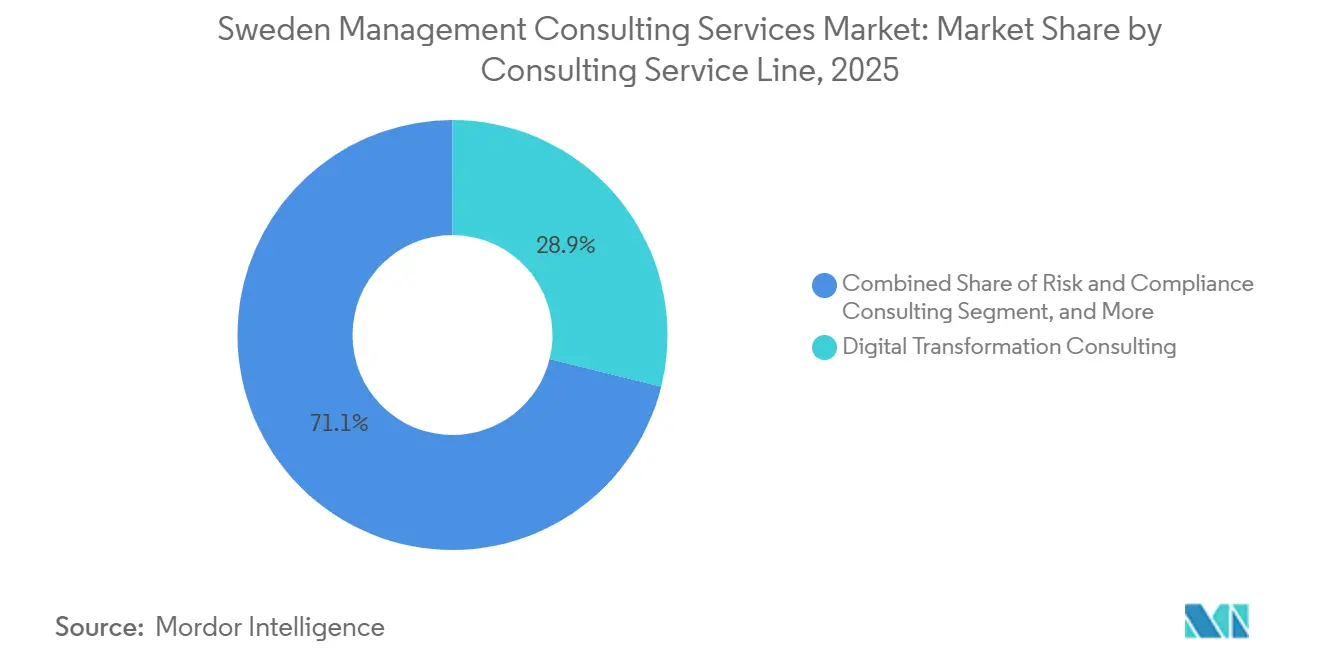
- Per tipologia di servizio di consulenza, la consulenza per la trasformazione digitale si è affermata come leader con una quota di mercato del 28.86% nel settore dei servizi di consulenza gestionale in Svezia nel 2025, mentre si prevede che la consulenza in materia di rischi e conformità registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.89%, fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese hanno rappresentato il 64.92% della spesa nel 2025, mentre le piccole e medie imprese sono destinate a crescere a un tasso annuo composto del 4.67% fino al 2031.
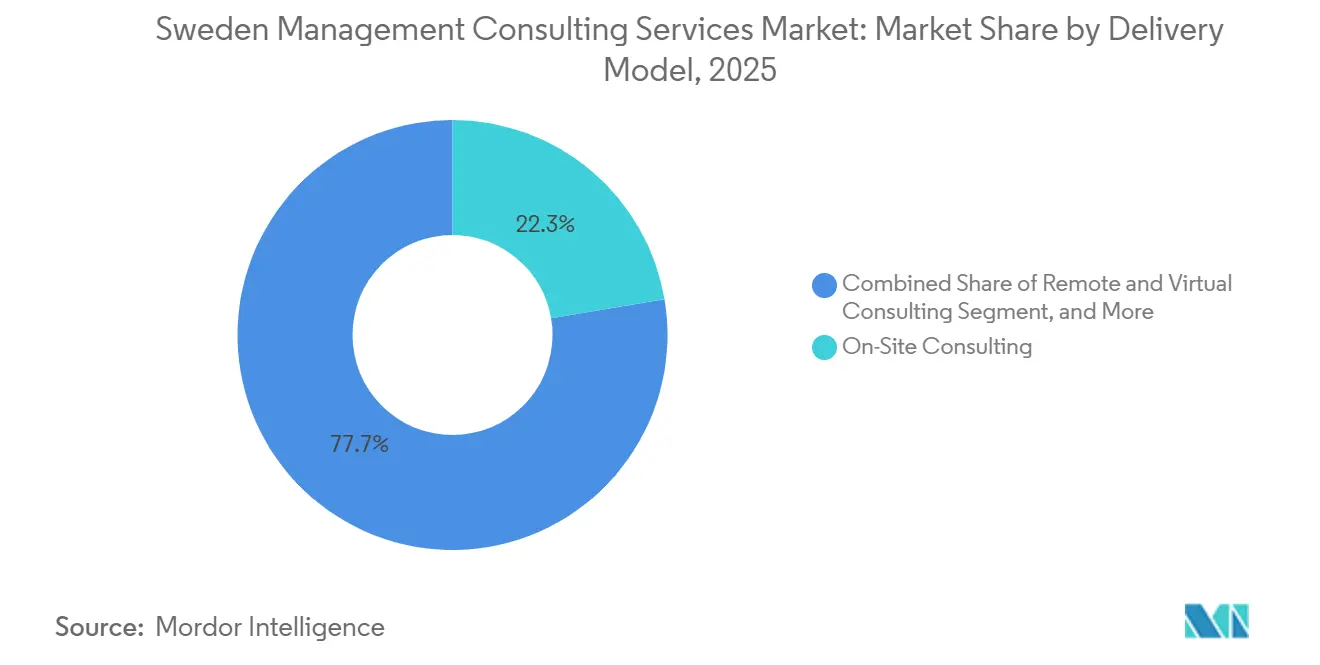
- Per modello di erogazione, la consulenza in loco ha mantenuto una quota del 22.34% del mercato svedese dei servizi di consulenza gestionale nel 2025, mentre si prevede che la consulenza ibrida crescerà a un tasso annuo composto del 4.76% nello stesso periodo.
- Per settore di utilizzo finale, il settore bancario e assicurativo ha rappresentato il 22.14% del fatturato del 2025, mentre si prevede che il settore energetico e delle risorse naturali registrerà un tasso di crescita annuo composto (CAGR) del 4.92% grazie all'accelerazione degli investimenti nella decarbonizzazione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi di consulenza gestionale in Svezia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare i mandati di trasformazione digitale nelle aziende svedesi | + 1.2% | A livello nazionale, con una forte concentrazione nei centri tecnologici di Stoccolma, Göteborg e Malmö. | Medio termine (2-4 anni) |
| Crescente domanda di consulenza ESG e sostenibilità guidata dalla conformità alla tassonomia dell'UE | + 1.0% | Nazionale, in linea con l'attuazione della CSRD a livello europeo. | A breve termine (≤ 2 anni) |
| Consulenza per il rafforzamento della resilienza nell'ambito della direttiva obbligatoria NIS2 sulla sicurezza informatica. | + 0.9% | Priorità nazionale nei settori dell'energia, dei trasporti e della finanza. | A breve termine (≤ 2 anni) |
| L'adesione alla NATO ha generato un'impennata nelle consulenze in materia di difesa e sicurezza. | + 0.8% | A livello nazionale, con ricadute positive sulla più ampia cooperazione nordica. | Medio termine (2-4 anni) |
| Richiesta di consulenza sull'espansione e la preparazione all'IPO dall'ecosistema tecnologico svedese | + 0.6% | Cluster nazionali per startup a Stoccolma e Göteborg | Medio termine (2-4 anni) |
| Modelli di prezzo basati sui risultati e in abbonamento: espansione della spesa potenziale per la consulenza. | + 0.4% | A livello nazionale, maggiore adozione tra le PMI | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare i mandati di trasformazione digitale nelle aziende svedesi
La strategia svedese sull'IA per il 2026 finanzia progetti pilota che passano rapidamente dalle prove di concetto alle implementazioni in produzione, alimentando programmi multidisciplinari nei settori pubblico e privato. [1] Uffici governativi svedesi, “Strategia sull'IA per il 2026”, Uffici governativi svedesi, government.se L'aumento del 140% degli incarichi di IA di Netlight dimostra come i clienti ora richiedano servizi end-to-end di progettazione, costruzione e gestione piuttosto che workshop isolati. Le norme sull'IA etica incorporate nel prossimo EU AI Act obbligano le aziende a integrare flussi di lavoro legali, di rischio e di gestione del cambiamento in ogni programma di trasformazione. Partnership come il laboratorio di IA di CGI per il Consiglio svedese per l'agricoltura dimostrano che la conformità e le competenze tecnologiche ora vanno di pari passo. I consulenti in grado di coniugare i framework di governance con l'ingegneria dell'IA generativa stanno quindi ottenendo contratti più grandi e di durata maggiore, rafforzando la traiettoria ascendente del mercato svedese dei servizi di consulenza gestionale.
Crescente domanda di consulenza ESG e sostenibilità guidata dalla conformità alla tassonomia dell'UE
Il recepimento della CSRD obbliga circa 2,000 aziende svedesi a pubblicare metriche ESG dettagliate e certificate, creando un onere di reporting che va ben oltre i team di sostenibilità preesistenti. [2] Commissione europea, “Direttiva sul reporting di sostenibilità aziendale (CSRD)”, Commissione europea, finance.ec.europa.eu Aziende come BearingPoint, che hanno ottenuto lo status di B-Corp e si sono assicurate il riconoscimento degli analisti per la gestione del programma ESG, stanno acquisendo mandati per l'analisi della doppia materialità e la preparazione alla certificazione. Il capitale per la transizione energetica, 170 miliardi di SEK (18 miliardi di USD) stanziati per l'ammodernamento della rete e 36 miliardi di SEK per le aste bio-CCS, lega l'accesso ai finanziamenti all'allineamento alla tassonomia, quindi la consulenza su finanziamento del progetto, autorizzazioni e divulgazione è diventata indispensabile. [3] BearingPoint, “Relazione annuale 2024”, BearingPoint, bearingpoint.com I consulenti che collegano la strategia di sostenibilità con la segnalazione del mercato dei capitali ora richiedono commissioni elevate e aumentano significativamente la curva di crescita del settore dei servizi di consulenza gestionale in Svezia.
Consulenza per il rafforzamento della resilienza nell'ambito della direttiva obbligatoria NIS2 sulla sicurezza informatica.
La legge sulla sicurezza informatica dell'ottobre 2024 ha ampliato il gruppo di entità critiche da 500 a oltre 2,000, obbligando i consigli di amministrazione a trattare il rischio informatico come una priorità strategica, con sanzioni fino a 10 milioni di euro (11.3 milioni di dollari). Con metà dei ruoli IT specialistici difficili da ricoprire, i clienti si affidano a consulenti esterni per la sicurezza OT, la risposta agli incidenti e la resilienza della catena di approvvigionamento. I quadri pluriennali come l'accordo di AFRY con Svenska Kraftnät dimostrano come il rafforzamento delle infrastrutture garantisca entrate di consulenza prevedibili. [4] AFRY, "Framework Agreements and Major Contracts", AFRY, afry.com Mentre le utility modernizzano le reti per assorbire 90 TWh di energia eolica offshore, la domanda di competenze trasversali in materia di sicurezza informatica e ingegneria accelera, rafforzando il mercato svedese dei servizi di consulenza gestionale.
L'adesione alla NATO ha generato un'impennata nelle consulenze in materia di difesa e sicurezza.
L'impegno della Svezia ad aumentare la spesa per la difesa al 5% del PIL sblocca opportunità di consulenza che spaziano dalla riforma degli appalti, agli audit di interoperabilità e all'architettura IT classificata. Il contratto da 1.5 miliardi di corone svedesi (162 milioni di dollari) stipulato tra AFRY e FMV sottolinea l'ampiezza delle competenze tecniche e di gestione dei progetti richieste. I requisiti di autorizzazione e i lunghi cicli di appalto limitano l'ingresso di nuovi operatori, pertanto le società di consulenza con comprovata esperienza nel settore della difesa godono di un'elevata percentuale di successo e di una grande visibilità. Il portafoglio di progetti si estende alla localizzazione della catena di approvvigionamento e alla conformità al controllo delle esportazioni, ampliando la spesa potenziale che alimenta direttamente il mercato svedese dei servizi di consulenza gestionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di talenti e inflazione salariale dei consulenti | -0.7% | Metropolitane di Stoccolma, Göteborg e Malmö | A breve termine (≤ 2 anni) |
| Compressione delle tariffe dovuta all'intensificarsi della concorrenza tra imprese locali e globali. | -0.5% | Linee nazionali, di fascia media e standardizzate | Medio termine (2-4 anni) |
| Esposizione ciclica agli investimenti in conto capitale (CAPEX) presso clienti del settore manifatturiero e industriale. | -0.3% | Cluster automobilistici e dell'industria pesante | Medio termine (2-4 anni) |
| I fornitori di servizi di consegna remota offshore esercitano pressione sui prezzi | -0.2% | Segmenti IT e trasformazione digitale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di talenti e inflazione salariale dei consulenti
Due terzi delle società di consulenza svedesi segnalano difficoltà di reclutamento, mentre il tasso di abbandono è salito al 12.8% nel 2025. I parametri di riferimento di PayScale mostrano che gli stipendi base sono inferiori a quelli delle aziende tecnologiche in rapida crescita, quindi i datori di lavoro tradizionali stanno aumentando le retribuzioni più velocemente di quanto riescano ad aumentare le tariffe, comprimendo i margini in tutto il settore. [5] PayScale, “Management Consultant Salary in Sweden,” PayScale, payscale.com La scarsità è peggiore nei ruoli di IA, sicurezza OT e sicurezza funzionale, dove i dati di LinkedIn confermano che il 50% dei posti vacanti è difficile da coprire. Le aziende ora investono in modo aggressivo in piattaforme di apprendimento, flessibilità del lavoro da remoto e assunzioni internazionali, ma la pressione salariale a breve termine frena ancora la crescita del mercato svedese dei servizi di consulenza gestionale.
Compressione delle tariffe dovuta all'intensificarsi della concorrenza tra imprese locali e globali.
La crescita dei ricavi è rallentata al 2.6% e i margini medi al 4.4% nel 2025, poiché i clienti richiedevano prezzi basati sui risultati. [6] Cinode, “Konsultkollen 2025: la crescita rallenta significativamente nel settore della consulenza svedese”, Cinode, cinode.com Le cessioni di unità PMI da parte delle Big Four illustrano come le aziende si sbarazzino delle attività a basso rendimento, mentre le boutique prosperano specializzandosi in nicchie di intelligenza artificiale e transizione energetica. Il passaggio ai modelli di abbonamento riduce la spesa iniziale e rende i ricavi meno prevedibili, abbassando i prezzi complessivi e frenando l'espansione del settore dei servizi di consulenza gestionale svedese fino a quando le aziende non riequilibrano i portafogli verso offerte di maggior valore.
Analisi del segmento
A cura della Consulting Service Line: Il lavoro di conformità diventa il principale motore di crescita
Si prevede che la consulenza in materia di rischio e conformità crescerà a un tasso annuo composto (CAGR) del 4.89% fino al 2031, superando la crescita complessiva del mercato svedese dei servizi di consulenza gestionale e minacciando di superare la leadership della trasformazione digitale, che nel 2025 si attesterà al 28.86%. La consulenza in materia di trasformazione digitale, pur rimanendo il principale contributore nel 2025, rischia di diventare una commodity a causa della riduzione delle ore di programmazione personalizzata grazie alle piattaforme di intelligenza artificiale scalabili. I progetti di strategia e operativi mantengono la loro rilevanza a livello di consiglio di amministrazione, soprattutto per quanto riguarda le riforme della produttività e la produzione di acciaio senza combustibili fossili, ma molti incarichi ora includono adempimenti normativi che spingono i clienti verso specialisti in compliance. L'effetto cumulativo è un cambiamento nella composizione delle commissioni che aumenta la resilienza del mercato, premiando al contempo le aziende che investono in una profonda competenza normativa e in modelli di erogazione interfunzionali.
L'impulso verso la conformità è ancorato all'enorme volume di nuovi obblighi, dai protocolli di risposta agli incidenti NIS2 alle matrici di doppia materialità CSRD, che le aziende svedesi di medie dimensioni non sono in grado di soddisfare internamente. Di conseguenza, i flussi di lavoro di consulenza si allungano, migliorando la visibilità dei ricavi per le aziende consolidate in questo segmento. Nel frattempo, le soluzioni SaaS per il rilevamento della domanda e l'analisi dei profili, lanciate da operatori come BearingPoint, frenano la crescita della consulenza digitale pura. Nel complesso, queste forze rimodellano la distribuzione dimensionale del mercato svedese dei servizi di consulenza gestionale a favore di flussi di lavoro ad alta intensità legale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dell'organizzazione: i modelli modulari sbloccano l'espansione delle PMI
Le grandi imprese hanno generato il 64.92% della spesa prevista per il 2025, eppure la loro crescita è inferiore alla dimensione di riferimento del mercato svedese dei servizi di consulenza gestionale, poiché il consolidamento degli acquisti e i centri di eccellenza interni riducono le ore di consulenza esterna. Al contrario, le PMI beneficiano di modelli di prezzo in abbonamento che riducono l'impegno iniziale, incentivandole ad avvalersi di consulenti in una fase più precoce del loro percorso di crescita. L'ondata di unicorni svedesi che si preparano a presentare la domanda di quotazione in borsa amplifica le esigenze di governance e controllo del rischio, generando nuove entrate per il mercato svedese dei servizi di consulenza gestionale. Le società di consulenza che offrono pacchetti modulari per la preparazione alla quotazione, i controlli finanziari e l'architettura del talento attraggono i fondatori desiderosi di preservare la liquidità pur rispettando le soglie degli investitori.
Le operazioni di scorporo aziendale di KPMG e EY mostrano come le società consolidate stiano ricalibrando i portafogli, allontanandosi dalle attività a basso margine rivolte alle PMI. Tuttavia, le società di acquisizione di medie dimensioni e le società di consulenza cloud-native colmano il vuoto con soluzioni standardizzate e contratti a rischio condiviso. Man mano che un numero crescente di unicorni passa dai finanziamenti per la crescita alla disciplina del mercato pubblico, è probabile che i ricavi derivanti dalla consulenza alle PMI crescano più rapidamente rispetto al settore svedese dei servizi di consulenza gestionale nel suo complesso, sebbene la spesa assoluta rimarrà comunque inferiore ai budget delle grandi aziende.
Per modello di erogazione: l'ibrido guadagna terreno in un contesto di carenza di talenti.
Si prevede che la consulenza ibrida crescerà del 4.76% all'anno fino al 2031, il ritmo più rapido tra i modelli, poiché le aziende combinano centri di eccellenza remoti con attività mirate in loco per preservare la scarsa capacità specialistica. Sebbene le attività in loco abbiano mantenuto una quota del 22.34% del mercato svedese dei servizi di consulenza gestionale nel 2025, l'inflazione salariale e l'aumento dei costi di viaggio rendono più difficile giustificare l'assunzione di personale a tempo pieno, ad eccezione dei progetti di difesa che richiedono autorizzazioni di sicurezza. Il lavoro da remoto da solo non è sufficiente a soddisfare i protocolli di audit NIS2 o le convalide dei sistemi di intelligenza artificiale ad alto rischio che richiedono la verifica di persona, quindi i clienti adottano il modello ibrido come soluzione intermedia pragmatica.
In base a questo modello, le fasi di scoperta e progettazione si svolgono virtualmente, mentre gli sprint di implementazione prevedono la presenza di piccoli team in fabbrica, in una sottostazione elettrica o in una base navale. L'accordo quadro da 1.5 miliardi di corone svedesi (144 milioni di dollari) stipulato da AFRY con la Defence Materiel Administration (DMA) è un esempio perfetto di questa combinazione: gli architetti lavorano da remoto, mentre gli ingegneri certificati si alternano in loco per i test di accettazione. Il margine di profitto migliora perché il personale remoto può fatturare per più clienti, ma la qualità rimane invariata grazie a solide piattaforme di collaborazione e a procedure operative condivise. Società in forte crescita come Netlight, che ha aperto una sede a Londra per attingere ai talenti britannici nel campo dell'IA per i clienti svedesi, dimostrano la scalabilità di questo approccio. Con l'affinamento della governance da parte di un numero crescente di aziende per quanto riguarda i team distribuiti, si prevede che il modello ibrido diventerà lo standard di riferimento per il mercato svedese dei servizi di consulenza gestionale nei prossimi cinque anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore degli utenti finali: la transizione energetica guida la prossima ondata di domanda
Il settore bancario e assicurativo ha chiuso il 2025 con una quota di fatturato dominante del 22.14%, ma il settore Energia e Risorse è destinato a registrare il CAGR più elevato, pari al 4.92%, grazie all'aumento dei budget per la decarbonizzazione. Il Piano nazionale svedese per l'energia e il clima destina 170 miliardi di corone svedesi (16.3 miliardi di dollari) all'ammodernamento della rete elettrica e 36 miliardi di corone svedesi (3.5 miliardi di dollari) alle aste per la cattura e lo stoccaggio del carbonio (CCS) nel settore bio-idroelettrico, catalizzando accordi di consulenza pluriennali che incrementano le dimensioni del mercato svedese dei servizi di consulenza gestionale legati alle infrastrutture. Questa spinta si estende anche al settore metallurgico: la ristrutturazione dell'impianto SSAB di Luleå, del valore di 4.5 miliardi di euro (5.1 miliardi di dollari), genera obblighi operativi, ambientali e finanziari che si ripercuotono sull'intera catena di approvvigionamento.
Il settore manifatturiero continua a trainare la consulenza operativa, poiché l'elettrificazione del settore automobilistico e gli obiettivi di economia circolare richiedono la modernizzazione degli stabilimenti e la riprogettazione della logistica. Tuttavia, le tempistiche dei progetti possono variare in base ai cicli di spesa in conto capitale, introducendo volatilità nei portafogli ordini. I clienti del settore sanitario e pubblico rimangono acquirenti costanti di servizi di consulenza digitale e sui dati, sebbene i loro budget siano inferiori a quelli del settore privato. I progetti nei settori della vendita al dettaglio, della logistica e dei beni di consumo sono sempre più legati alla sostenibilità, sfruttando la contabilità Scope 3 e la progettazione circolare come punti di partenza. Nel complesso, l'accelerazione della transizione energetica garantisce una solida base di crescita e amplia la quota di mercato svedese dei servizi di consulenza gestionale detenuta da aziende con una profonda competenza tecnico-economica di settore.
Analisi geografica
L'attività di consulenza in Svezia si concentra attorno a Stoccolma, Göteborg e Malmö, a testimonianza della vicinanza di sedi centrali, università e centri di ricerca e sviluppo. Queste aree metropolitane concentrano talenti e clienti, elementi fondamentali per la rapidità di esecuzione dei progetti, e rappresentano quindi la metà del fatturato del mercato svedese dei servizi di consulenza gestionale. Stoccolma, da sola, ospita la maggior parte delle 48 aziende "unicorno" del paese, amplificando la domanda di consulenza in materia di preparazione alla quotazione in borsa, governance e crescita aziendale. I distretti automobilistico e marittimo di Göteborg guidano la consulenza operativa incentrata sull'elettrificazione e la logistica, mentre la vicinanza di Malmö a Copenaghen crea progetti transfrontalieri che integrano gli ambienti normativi danese e svedese.
La Svezia settentrionale si sta affermando come una nuova frontiera per la consulenza. I progetti su larga scala nel settore delle energie rinnovabili e gli investimenti di SSAB nell'acciaio a zero emissioni di carbonio attraggono le società di consulenza verso Luleå, Skellefteå e altre città vicine alle risorse idroelettriche. Questi incarichi richiedono una presenza in loco, il che rende necessario un approccio ibrido in cui i team di progettazione a distanza supportano gli ingegneri in loco che conducono audit ambientali e di sicurezza. Anche le dinamiche transfrontaliere sono importanti: le aziende globali utilizzano Stoccolma come trampolino di lancio per i mercati nordici e baltici, intensificando la concorrenza e ampliando il bacino di opportunità complessivo nel mercato svedese dei servizi di consulenza gestionale.
L'impronta regionale è ulteriormente definita dalla geografia delle infrastrutture. La modernizzazione della rete elettrica lega la spesa per la consulenza ai corridoi di trasmissione gestiti da Svenska Kraftnät, richiedendo punti di contatto in più contee. I porti designati come infrastrutture critiche nell'ambito del NIS2, tra cui Göteborg e Malmö, diventano punti nevralgici per la consulenza in materia di sicurezza informatica e resilienza. Di conseguenza, sebbene la regolamentazione nazionale sia uniforme, l'ubicazione fisica degli asset convoglia la capacità di consulenza in regioni specifiche, riequilibrando il mercato rispetto al modello incentrato su Stoccolma che prevaleva un decennio fa.
Panorama competitivo
Il mercato svedese dei servizi di consulenza gestionale è moderatamente frammentato e ospita società di consulenza strategica globali, società di consulenza legate alle Big Four, gruppi nordici di ingegneria e consulenza e boutique in rapida crescita. I dati di Cinode relativi al 2025 rivelano che la crescita media dei ricavi ha subito un forte rallentamento, tuttavia aziende specializzate come Aixia e Triive hanno registrato aumenti a tre cifre concentrandosi su intelligenza artificiale, transizione energetica e trasformazione industriale. La posizione di Capgemini come fornitore leader di servizi IT sottolinea il crescente vantaggio delle aziende che offrono soluzioni integrate che spaziano dalla consulenza all'implementazione e ai servizi gestiti.
La pressione sui margini spinge alla razionalizzazione del portafoglio. KPMG ed EY hanno ceduto le divisioni dedicate alle PMI per concentrarsi su attività a maggior valore aggiunto nel settore enterprise e compliance. La commercializzazione è un altro fattore determinante; la libreria di 208 asset di BearingPoint converte il know-how in ricavi ricorrenti che compensano la compressione delle commissioni. Le partnership tecnologiche fungono da moltiplicatori di forza: l'alleanza Gemini Enterprise di CGI con Google le conferisce una competenza nell'IA generativa paragonabile a quella di concorrenti più grandi, mentre la sede britannica di Netlight consente all'azienda di acquisire talenti rari a costi inferiori. La credibilità in ambito ESG sta diventando un vantaggio competitivo, con i clienti che privilegiano i consulenti che possiedono la certificazione B-Corp o Science-Based Targets. Nel complesso, il successo dipende dalla profonda conoscenza del settore, dall'innovazione nell'erogazione dei servizi e dalla credibilità necessaria per guidare i clienti attraverso la complessità normativa.
Leader del settore dei servizi di consulenza gestionale in Svezia
KPMG Svezia
Boston Consulting Group Inc.
Accenture SpA
McKinsey & Company, Inc.
Deloitte Touche Tohmatsu Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Knowit ha ottenuto la designazione di Microsoft Support Services, rafforzando le sue credenziali nel cloud aziendale e nell'intelligenza artificiale.
- Marzo 2026: Bain Capital ha investito in Tingstad, segnalando l'interesse del private equity per le aziende svedesi specializzate nella logistica di fascia media.
- Febbraio 2026: Consid ha registrato contratti per 220 milioni di SEK (23.7 milioni di USD), sostenuti da un accordo quadro con Svenska Kraftnät del valore di 5.12 miliardi di SEK (553 milioni di USD).
- Gennaio 2026: l'acciaieria a zero emissioni di combustibili fossili di SSAB a Luleå, del valore di 4.5 miliardi di euro (5 miliardi di dollari), ha ottenuto lo status di progetto a zero emissioni nette dell'UE, sbloccando così un incarico di consulenza a lungo termine.
- Gennaio 2026: CGI ha annunciato una partnership con Gemini Enterprise per integrare l'intelligenza artificiale generativa nei progetti del settore pubblico svedese.
Ambito del rapporto sul mercato dei servizi di consulenza gestionale in Svezia
Il rapporto sul mercato svedese dei servizi di consulenza gestionale è segmentato per linea di servizio di consulenza (consulenza strategica, consulenza operativa, consulenza HR, consulenza finanziaria, consulenza per la trasformazione digitale, consulenza sui rischi e la conformità e altre linee di servizio di consulenza), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), modello di erogazione (consulenza in loco, consulenza remota e virtuale e consulenza ibrida), settore di utilizzo finale (IT e telecomunicazioni, manifatturiero, energia e risorse, settore pubblico, sanità, banche e assicurazioni e altri settori di utilizzo finale) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Consulenza strategica |
| Consulenza Operativa |
| Consulenza sulle risorse umane |
| Consulenza finanziaria |
| Consulenza per la trasformazione digitale |
| Consulenza su rischi e conformità |
| Altri servizi di consulenza |
| Grandi imprese |
| Piccole e medie imprese |
| Consulenza in loco |
| Consulenza a distanza e virtuale |
| Consulenza ibrida |
| IT e telecomunicazioni |
| Produzione |
| Energia e risorse |
| Settore Pubblico |
| Settore Sanitario |
| Banche e Assicurazioni |
| Altri settori degli utenti finali |
| A cura della linea di servizi di consulenza | Consulenza strategica |
| Consulenza Operativa | |
| Consulenza sulle risorse umane | |
| Consulenza finanziaria | |
| Consulenza per la trasformazione digitale | |
| Consulenza su rischi e conformità | |
| Altri servizi di consulenza | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per modello di consegna | Consulenza in loco |
| Consulenza a distanza e virtuale | |
| Consulenza ibrida | |
| Per settore dell'utente finale | IT e telecomunicazioni |
| Produzione | |
| Energia e risorse | |
| Settore Pubblico | |
| Settore Sanitario | |
| Banche e Assicurazioni | |
| Altri settori degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato svedese dei servizi di consulenza gestionale e con quale velocità crescerà?
Nel 2025 il suo valore ammontava a 3.96 miliardi di dollari, si prevede che raggiungerà i 4.14 miliardi di dollari nel 2026 e i 5.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.18% tra il 2026 e il 2031.
Quale settore della consulenza sta crescendo più rapidamente in Svezia?
Si prevede che la consulenza in materia di rischi e conformità registrerà la crescita più rapida, con un CAGR del 4.89% fino al 2031, in quanto le aziende si stanno adeguando alle scadenze previste da CSRD e NIS2.
In che modo sta cambiando la domanda di servizi di consulenza da parte delle piccole e medie imprese?
Le PMI stanno adottando modelli basati su abbonamento e sui risultati, registrando un tasso di crescita annuo composto (CAGR) del 4.67%, superiore alla spesa delle grandi imprese.
Perché la metodologia ibrida sta guadagnando popolarità tra le società di consulenza svedesi?
La carenza di talenti e il contenimento dei costi spingono le aziende a combinare competenze da remoto con lavoro mirato in loco, rendendo il modello ibrido quello in più rapida crescita, con un CAGR del 4.76%.
Quale settore di utenti finali registrerà la crescita maggiore nel settore della consulenza?
Il settore Energia e Risorse è in testa con una previsione di crescita annua composta (CAGR) del 4.92%, trainata dall'ammodernamento della rete elettrica, dai progetti eolici offshore e dagli investimenti nella decarbonizzazione industriale.
Qual è la sfida più grande che le società di consulenza si trovano ad affrontare in Svezia?
L'inflazione salariale sostenuta, soprattutto per gli specialisti di intelligenza artificiale e sicurezza informatica, sta comprimendo i margini e aumentando i costi dei progetti in tutto il settore.


