

Dimensioni e quota del mercato delle telecamere di sorveglianza
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 46.69 miliardo di dollari |
| Dimensione del mercato (2031) | 75.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
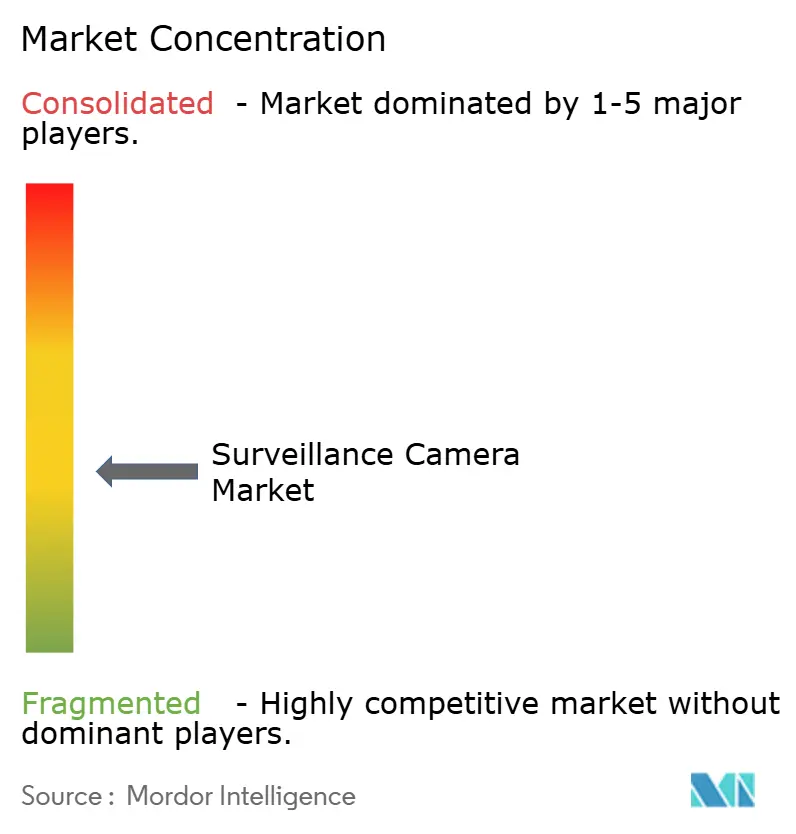
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle telecamere di sorveglianza di Mordor Intelligence
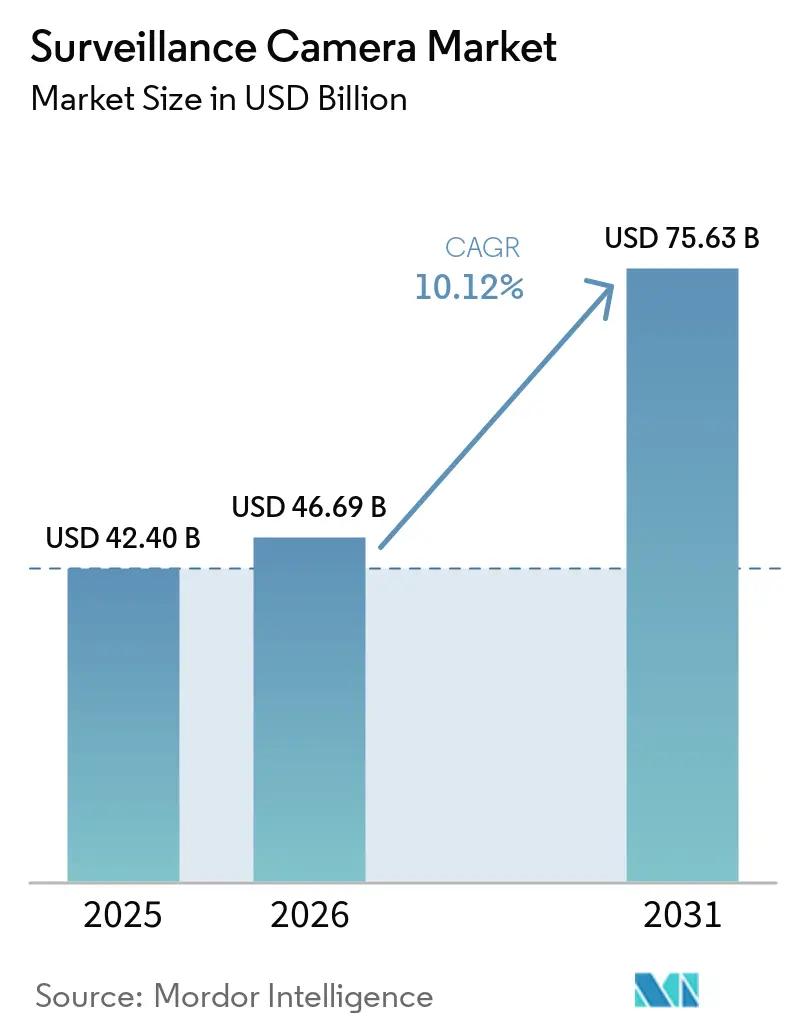
Si stima che il mercato delle telecamere di sorveglianza nel 2026 raggiungerà i 46.69 miliardi di dollari, in crescita rispetto ai 42.40 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 75.63 miliardi di dollari, con un CAGR del 10.12% nel periodo 2026-2031. La crescita è alimentata dall'analisi edge basata sull'intelligenza artificiale, che converte i feed video in informazioni operative in tempo reale, e dall'espansione della copertura 5G, che elimina i vincoli di larghezza di banda per lo streaming Ultra-HD. La domanda si sta spostando dalle vendite di hardware a piattaforme integrate che integrano telecamere, storage cloud e analisi, rimodellando i modelli di business dei fornitori. I programmi di safe-city asiatici, gli aggiornamenti per la prevenzione delle perdite nel settore retail in Nord America e le implementazioni attente alla privacy in Europa stanno creando modelli di domanda regionali distinti. La strategia competitiva sta divergendo: i produttori cinesi, che ottimizzano i costi, dominano le vendite in volumi, mentre i fornitori occidentali si concentrano sulla sicurezza informatica e sull'analisi specializzata per aggiudicarsi progetti di alto valore.
Punti chiave del rapporto
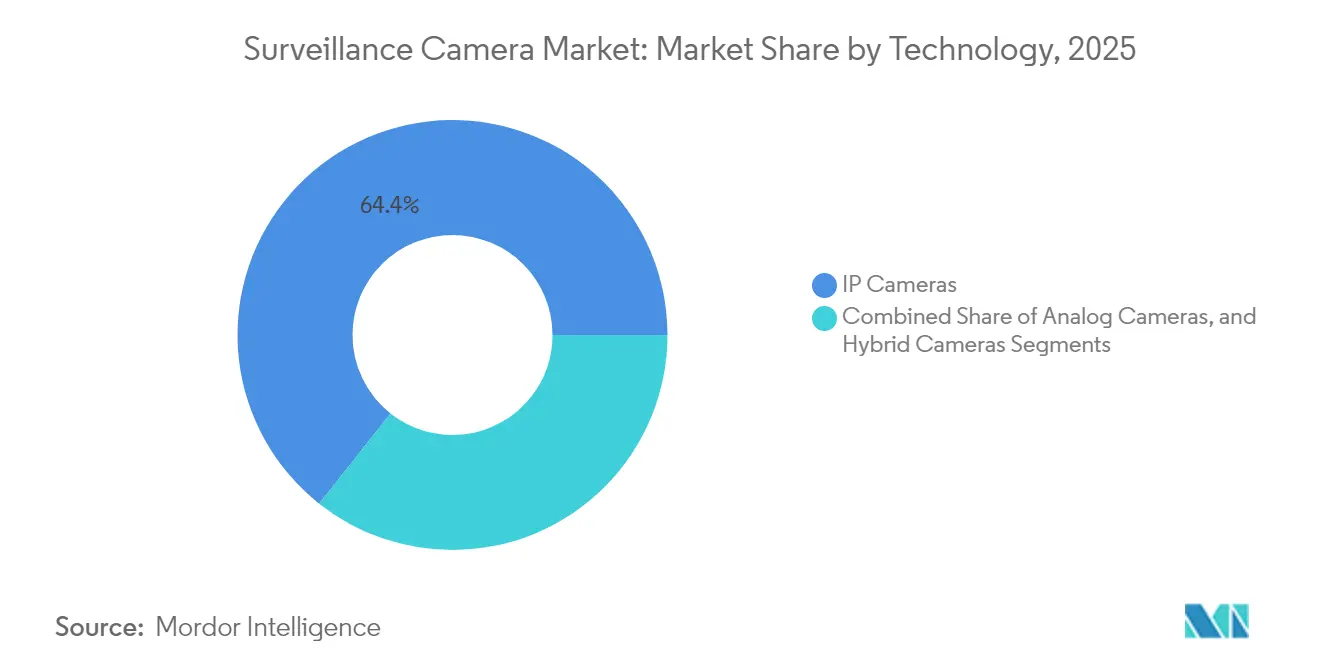
- In termini di tecnologia, nel 2025 le telecamere IP detenevano il 64.35% del fatturato del mercato delle telecamere di sorveglianza; i modelli ibridi registrano la crescita più rapida, con un CAGR dell'11.84% fino al 2031.
- In base al fattore di forma, le telecamere dome hanno rappresentato il 31.45% dei ricavi del 2025, mentre le unità PTZ sono quelle che hanno registrato la crescita più rapida, con un CAGR del 12.88% entro il 2031.
- In base alla risoluzione, i sistemi Full HD hanno rappresentato il 31.60% dei ricavi del 2025; le piattaforme Ultra HD/4K sono destinate a crescere a un CAGR del 15.02% fino al 2031.
- In termini di connettività, le soluzioni cablate hanno contribuito al 69.20% dei ricavi del 2025; le connessioni cellulari registrano un CAGR del 13.06% tra il 2026 e il 2031.
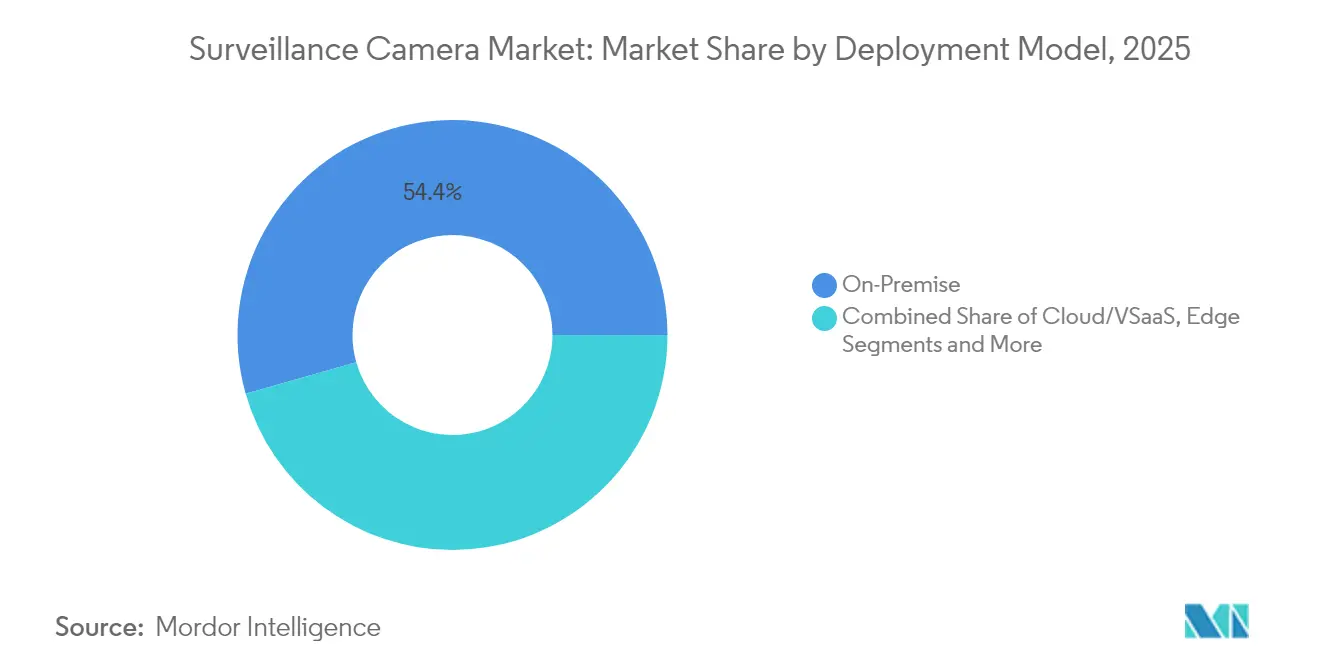
- In base al modello di implementazione, le architetture on-premise detenevano il 54.40% del fatturato del mercato delle telecamere di sorveglianza nel 2025; il cloud/VSaaS si sta espandendo con un CAGR del 14.18% fino al 2031.
- Per quanto riguarda gli utenti finali, il segmento commerciale/al dettaglio si è assicurato una quota del 22.55% del fatturato del mercato delle telecamere di sorveglianza nel 2025; il segmento residenziale sta crescendo a un ritmo sostenuto, con un CAGR del 12.98% fino al 2031.
- Hikvision e Dahua hanno conquistato insieme una quota di mercato del 39.20% nel settore delle telecamere di sorveglianza nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle telecamere di sorveglianza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abilitazione delle reti 5G-Edge per la sorveglianza UHD in tempo reale nelle fabbriche intelligenti | + 2.1% | Nord America, Europa, Asia orientale | Medio termine (2-4 anni) |
| Mandati per l'analisi della folla basata sull'intelligenza artificiale nei grandi hub di trasporto asiatici | + 1.8% | Asia, Medio Oriente | A breve termine (≤ 2 anni) |
| Passaggio a VSaaS cloud-native tra i rivenditori multi-sede nordamericani | + 1.7% | Nord America, Europa | Medio termine (2-4 anni) |
| Rapida implementazione di programmi di città sicure nelle economie petrolifere del Medio Oriente | + 1.5% | Medio Oriente, Nord Africa | Medio termine (2-4 anni) |
| Incentivi assicurativi per le telecamere connesse nelle zone urbane ad alto rischio d'Europa | + 1.3% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Requisiti di conformità più stringenti per le infrastrutture critiche secondo le direttive TSA degli Stati Uniti | + 1.1% | Nord America, con ricadute sulle nazioni alleate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le reti 5G-edge sbloccano la sorveglianza UHD
I siti industriali che adottano il 5G raggiungono una latenza inferiore a 10 ms, consentendo alle telecamere 4K di trasmettere ininterrottamente mentre l'IA integrata segnala anomalie come difetti delle apparecchiature o violazioni della sicurezza. I produttori segnalano il 37% in meno di incidenti di sicurezza e un aumento del 42% nell'efficienza del controllo qualità, poiché l'inferenza edge sostituisce l'ispezione manuale. [1] Intel, "AI Outcomes in the Security Market and Beyond", cdrdv2-public.intel.com
Analisi della folla tramite intelligenza artificiale nei mega hub asiatici
Le autorità di transito di Singapore e Corea del Sud implementano analisi che distinguono i movimenti di routine dalle minacce alla sicurezza, riducendo i falsi allarmi del 76% e aumentando la precisione del rilevamento al 94%. Le informazioni sul flusso dei passeggeri migliorano le decisioni relative al personale, aumentando la capacità di trasporto nelle ore di punta del 23%.
Accelerazione dei programmi per città sicure nelle capitali del Consiglio di cooperazione del Golfo
L'Arabia Saudita ha aumentato del 34% la spesa per la sorveglianza delle smart city nel 2024, integrando centri di comando multi-agenzia che coordinano il traffico, la risposta alle emergenze e i servizi pubblici. I fornitori di hardware e moduli di intelligenza artificiale classificati per il deserto ottengono un vantaggio iniziale.
Adozione di VSaaS cloud-native nel commercio al dettaglio nordamericano
Le catene multi-sede registrano un costo totale di proprietà quinquennale inferiore del 43% rispetto ai DVR on-premise dopo la migrazione a piattaforme video cloud. Le dashboard centrali integrano i feed di prevenzione delle perdite con le analisi di merchandising, trasformando i dati video in informazioni utili per generare fatturato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente carenza di GPU fa aumentare i costi BOM delle fotocamere AI | -1.2% | Globale, con un impatto maggiore in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Le leggi sulla localizzazione dei dati ostacolano l'archiviazione transfrontaliera di video nei Paesi del Consiglio di cooperazione del Golfo e dell'ASEAN | -0.9% | Medio Oriente, Asia sud-orientale | Medio termine (2-4 anni) |
| Aggiornamenti del sistema operativo incentrati sulla privacy che limitano il riconoscimento facciale sui dispositivi nell'UE | -0.8% | Europa, con potenziale ricaduta in altre regioni attente alla privacy | Medio termine (2-4 anni) |
| Limitazioni di potenza nei siti minerari fuori rete che limitano l'adozione dell'UHD | -0.6% | Africa, Sud America, Regioni remote dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di GPU aumenta i costi delle telecamere AI
Le telecamere edge-AI subiscono aumenti dei costi dei componenti del 18-25%, poiché le finestre di consegna degli acceleratori visivi si estendono a 26 settimane. I fornitori più piccoli senza allocazione preferenziale rischiano ritardi che possono spostare la quota di mercato sui canali di vendita a concorrenti più grandi.
La localizzazione dei dati complica l'implementazione del cloud
Le norme ASEAN e GCC che impongono l’archiviazione video in loco aumentano la spesa per la conformità fino al 60% per le multinazionali e costringono i fornitori a progettare architetture ibride che mantengono i dati biometrici in loco mentre spostano i filmati meno sensibili nel cloud. [2] Shota Watanabe et al., “Current Status of ASEAN Data Governance,” eria.org
Analisi del segmento
Per tecnologia: la leadership IP accelera il tramonto dell'analogico
Nel 2025, le telecamere IP hanno rappresentato il 64.35% del fatturato e la loro base installata è in espansione grazie alla semplicità del PoE e alle funzionalità definite via software. I modelli ibridi, che collegano l'infrastruttura coassiale all'analisi IP, stanno crescendo a un CAGR dell'11.84%, poiché gli utenti attenti ai costi stanno gradualmente abbandonando le vecchie apparecchiature analogiche. Il valore si sta spostando dall'obiettivo all'algoritmo; di conseguenza, le aziende che puntano sul software conquistano margini integrando l'intelligenza artificiale nei sistemi di gestione video che in precedenza si basavano sul monitoraggio umano.
Gli operatori storici del mercato ora raggruppano piattaforme ricche di API che integrano sensori di intrusione, controllo accessi e dashboard aziendali. Questa svolta orientata ai servizi consente ai fornitori di monetizzare abbonamenti ricorrenti ad analisi anziché vendite una tantum di telecamere, una tendenza che sta rimodellando il riconoscimento dei ricavi nel mercato delle telecamere di sorveglianza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: la versatilità PTZ favorisce la crescita dei prezzi
Le unità dome hanno mantenuto il 31.45% delle vendite del 2025 grazie alla resistenza agli atti vandalici e all'estetica accattivante nelle corsie dei negozi e negli ingressi degli uffici. I modelli PTZ, con un CAGR del 12.88%, consentono agli operatori di tracciare i sospetti su ampie aree, rendendo un singolo dispositivo l'equivalente funzionale di più telecamere fisse e consentendo prezzi medi di vendita più elevati. I design a proiettile rimangono preferiti per la difesa perimetrale, dove la deterrenza direzionale è fondamentale, mentre le innovazioni a torretta e multisensore rispondono a requisiti di nicchia per una copertura a 360° senza distorsioni fisheye.
I produttori stanno integrando algoritmi di tracciamento automatico che riposizionano gli obiettivi PTZ in tempo reale, garantendo che il mercato delle telecamere di sorveglianza per soluzioni PTZ acquisisca una quota incrementale rispetto ai dispositivi statici negli hub logistici e nei terminal di trasporto. Allo stesso tempo, vengono specificate opzioni termografiche per ambienti pieni di fumo o in assenza di luce, al fine di salvaguardare le risorse energetiche critiche.
Per Resolution: l'adozione del 4K ridefinisce la cattura dei dettagli
I sistemi Full-HD hanno rappresentato il 31.60% del fatturato del 2025, bilanciando fedeltà e storage gestibile. Le unità Ultra-HD/4K, con un CAGR del 15.02%, soddisfano i rigorosi requisiti forensi per il riconoscimento delle targhe e l'identificazione facciale. I progressi nella compressione e la riduzione dei costi dei sensori riducono la richiesta di larghezza di banda, consentendo l'implementazione del 4K anche sulle dorsali di rete esistenti. L'HD (720p-1080p) rimane prevalente nelle applicazioni economiche, sebbene la sua traiettoria di mercato si stia gradualmente riducendo poiché i modelli di intelligenza artificiale richiedono una maggiore densità di pixel per mantenere la precisione.
I fornitori ora promuovono la super-risoluzione dell'IA che ricostruisce i dettagli persi durante la compressione, ampliando di fatto l'usabilità dei sensori di fascia media. Abbinando l'acquisizione ad alta risoluzione all'analisi edge, i fornitori convertono i flussi video in metadati, riducendo i costi di archiviazione e rafforzando la domanda di telecamere premium nel mercato delle telecamere di sorveglianza.
Connettività: l'espansione cellulare libera la sorveglianza
I collegamenti cablati, principalmente Ethernet con PoE, hanno generato il 69.20% del fatturato del 2025 grazie alla loro affidabilità e alla capacità di alimentare dispositivi senza prese di corrente locali. Le connessioni cellulari, con un CAGR del 13.06%, ne consentono l'implementazione in siti temporanei, condotte remote e zone colpite da calamità naturali. La velocità di trasmissione gigabit del 5G rende possibile lo streaming UHD in tempo reale, democratizzando l'analisi avanzata in contesti mobili come i furgoni delle forze dell'ordine.
Le architetture ibride che combinano connessioni cablate, Wi-Fi e backup LTE garantiscono la resilienza contro i guasti a percorso singolo, una priorità per gli operatori di infrastrutture critiche. L'archiviazione edge, che registra localmente quando la copertura si interrompe, rafforza ulteriormente i vantaggi commerciali delle implementazioni wireless, espandendo il mercato delle telecamere di sorveglianza in luoghi precedentemente considerati irraggiungibili.
Per modello di distribuzione: la migrazione al cloud rimodella l'infrastruttura
Le implementazioni on-premise hanno rappresentato il 54.40% del fatturato del 2025, supportate dagli obblighi di conformità in ambito finanziario e delle infrastrutture critiche. Il cloud/VSaaS, con una crescita annua del 14.18%, erode la dipendenza dall'hardware trasferendo la registrazione video e l'analisi ai data center gestiti. Le aziende citano la riduzione della manutenzione, la scalabilità elastica e l'applicazione di policy globali come vantaggi decisivi.
Il mercato delle telecamere di sorveglianza per installazioni ibride è in crescita, poiché le aziende proteggono i filmati sensibili a livello locale, sfruttando al contempo l'intelligenza artificiale basata sul cloud per l'analisi dell'occupazione e il rilevamento delle anomalie. Gli SSD integrati nelle telecamere e i micro-data center edge orchestrano i caricamenti basati sulla larghezza di banda, riducendo i costi di connettività e accelerando la latenza dell'inferenza AI.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il segmento residenziale interrompe il predominio commerciale
Le strutture commerciali e di vendita al dettaglio hanno generato il 22.55% del fatturato del 2025 grazie alla riduzione delle perdite e all'analisi dei dati degli acquirenti. Il settore della smart home residenziale cresce del 12.98% all'anno, poiché le compagnie assicurative in Europa offrono sconti sui premi ai proprietari di case che installano telecamere connesse. I dispositivi di fascia media con installazione fai da te e accesso da dispositivi mobili riscuotono successo tra i nuovi acquirenti ed espandono il mercato delle telecamere di sorveglianza indirizzabili.
Governi e difesa continuano a investire ingenti somme in sistemi ad alte prestazioni, in particolare per la protezione perimetrale e il controllo delle frontiere. I settori sanitario, dei trasporti e manifatturiero implementano moduli di intelligenza artificiale che analizzano i flussi di lavoro per individuare violazioni della sicurezza e ottimizzare la produttività, integrando le telecamere in framework più ampi dell'Industria 4.0.
Analisi geografica
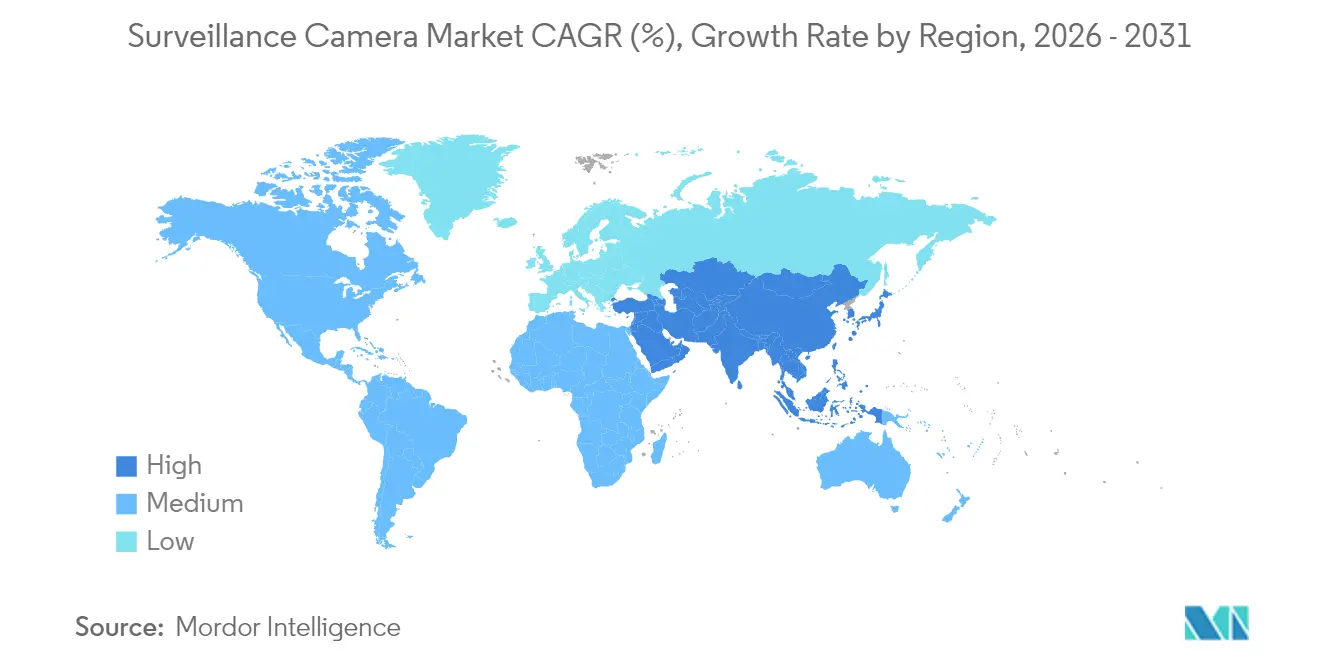
Mercato delle telecamere di sorveglianza nella regione Asia-Pacifico
L'Asia ha rappresentato il 40.60% del fatturato globale nel 2025 e continua a espandersi a un CAGR del 10.78%, mentre gli investimenti cinesi nella sicurezza pubblica e le gare d'appalto indiane per le smart city accelerano i cicli di approvvigionamento. La metropolitana di Singapore è passata all'analisi della folla basata sull'intelligenza artificiale, che ha ridotto i falsi allarmi del 76%, aumentando al contempo la precisione del riconoscimento delle minacce al 94%. I produttori regionali sfruttano la scala nazionale per replicare rapidamente, colmando il divario tecnologico con i concorrenti occidentali.
Mercato delle telecamere di sorveglianza in Nord America
Il Nord America detiene la seconda quota maggiore, sostenuta dall'adozione di VSaaS nel settore retail e dalle iniziative federali a protezione delle infrastrutture critiche. Il 44% degli utenti gestisce ora almeno una sede connessa al cloud, una percentuale in crescita con il consolidamento delle operazioni di sicurezza da parte delle catene multi-sede. Le normative sulla privacy in Canada stimolano la domanda di strumenti di anonimizzazione, influenzando le roadmap di prodotto orientate all'analisi conforme alla conformità.
Mercato europeo delle telecamere di sorveglianza
Il mercato europeo è plasmato dal GDPR e dal nascente AI Act, che spinge i fornitori a integrare funzioni di tutela della privacy come la redazione dei dati sui dispositivi. Il Regno Unito modernizza un'ampia rete legacy con l'intelligenza artificiale edge, mentre la Germania punta sull'integrazione industriale, dove le telecamere alimentano i sistemi di controllo qualità. I comuni nordici implementano telecamere non solo per la sicurezza, ma anche per gestire la congestione e le metriche ambientali, ampliando la gamma di applicazioni.
Panorama competitivo
L'offerta globale è sdoppiata: Hikvision e Dahua detengono complessivamente una quota del 40%, sfruttando stabilimenti verticalmente integrati e la scalabilità dei componenti per dominare gli ordini di grandi volumi. Axis Communications, Bosch e Hanwha perseguono nicchie a valore aggiunto, integrando soluzioni di sicurezza informatica e analisi edge per aggiudicarsi progetti premium. La struttura a bilanciere lascia una lunga coda di specialisti concentrati su termografia, soluzioni indossabili o overlay software di intelligenza artificiale.
L'attenzione geopolitica rivolta ai fornitori cinesi nei mercati occidentali stimola la diversificazione verso fornitori regionali e concorrenti cloud-first. L'alleanza commerciale di Bosch per la commercializzazione dei sistemi di videosorveglianza Sony al di fuori del Giappone esemplifica un'espansione "asset-light" che evita gli ostacoli all'integrazione e accelera il time-to-market. Le aziende cloud native come Eagle Eye Networks monetizzano l'analisi degli abbonamenti su hardware di base, segnalando uno spostamento del potere contrattuale dai produttori di hardware agli orchestratori di piattaforme.
Fusioni e acquisizioni (M&A) e partnership strategiche si stanno intensificando, poiché i produttori di telecamere tradizionali ricercano competenze in ambito di intelligenza artificiale (IA) e gli operatori IT tradizionali entrano nel settore della sicurezza fisica. Certificazioni di sicurezza informatica come ETSI EN 303 645 diventano fattori di differenziazione competitiva, poiché gli utenti finali elevano i modelli di minaccia per includere il firmware delle telecamere e la provenienza dalla supply chain. In questo contesto di competizione strategica, i fornitori che orchestrano un ecosistema di telecamere, analisi e orchestrazione cloud sono nella posizione migliore per generare valore per il cliente nel ciclo di vita del prodotto nel mercato delle telecamere di sorveglianza.
Leader del settore delle telecamere di sorveglianza
Hangzhou Hikvision Digital Technology Co., Ltd.
Zhejiang Dahua Technology Co., Ltd.
Bosch Security Systems GmbH
Honeywell International Inc.
Panasonic Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Hikvision ha lanciato HikCentral Lite, un VMS basato sull'intelligenza artificiale per le PMI, consentendo all'azienda di soddisfare la domanda delle piccole imprese ancora poco soddisfatta.
- Aprile 2025: Axis Communications ha pubblicato "The State of AI in Videosorveglianza", rafforzando le credenziali di leadership intellettuale e orientando le roadmap aziendali per l'intelligenza artificiale.
- Marzo 2025: Hikvision ha ottenuto le certificazioni ETSI EN 303 645 ed EN 18031, rafforzando la propria posizione in ambito informatico e riducendo le barriere all'approvvigionamento in progetti sensibili.
- Febbraio 2025: Dahua ha stretto una partnership con EdgeVision per integrare la modellazione delle minacce basata sull'intelligenza artificiale generativa, migliorando il rilevamento delle anomalie e prendendo di mira i contratti incentrati sull'analisi con margini più elevati.
Ambito del rapporto sul mercato globale delle telecamere di sorveglianza
Le telecamere di videosorveglianza, composte da unità monitor/display e registratori, sono disponibili in formato analogico o digitale. Trovano collocazione sia negli spazi interni che esterni degli edifici, operando 24 ore su 24. Possono essere impostati per registrare in risposta al movimento o a intervalli programmati. Le aziende utilizzano queste telecamere principalmente per analisi forensi, analisi post-incidente, monitoraggio remoto e consapevolezza situazionale. Il mercato è definito dai ricavi maturati dalle vendite di diversi tipi di prodotti e servizi a vari utenti finali nelle regioni, tra cui Nord America, Europa, Asia-Pacifico e il resto del mondo.
Il mercato delle telecamere di sorveglianza è segmentato per tipo (telecamere analogiche, telecamere basate su IP), settore dell’utente finale (vendita al dettaglio, aeroporti, istruzione, banche, sanità, trasporti e logistica) e area geografica (Nord America, Europa, Asia Pacifico, Resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Fotocamere analogiche |
| Telecamere IP |
| Fotocamere ibride |
| Telecamere dome |
| Telecamere Bullet |
| Telecamere PTZ |
| Telecamere a scatola |
| Telecamere a torretta |
| Fotocamere Fisheye |
| Termocamere |
| Non HD (≤720p) |
| Alta definizione (720p-1080p) |
| Full HD (1080p-2K) |
| Ultra HD / 4K (≥4K) |
| cablato |
| Power over Ethernet (PoE) |
| Senza fili (Wi-Fi/Zigbee) |
| Cellulare (4G/5G NB-IoT) |
| On-Premise |
| Cloud / VSaaS |
| Archiviazione Edge/su dispositivo |
| IBRIDO |
| Istituzioni bancarie e finanziarie (BFSI) |
| Trasporti e Infrastrutture |
| Governo e difesa |
| Strutture sanitarie |
| Industriale e manifatturiero |
| Vendita al dettaglio e ospitalità |
| Uffici aziendali e commerciali |
| Residenziale / Casa intelligente |
| Logistica e Magazzinaggio |
| Campus Educativi |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Nordici | |
| Resto d'Europa | |
| APAC | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Australia | |
| Nuova Zelanda | |
| ASEAN-5 | |
| Resto di APAC | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Oman | |
| Bahrain | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tecnologia | Fotocamere analogiche | |
| Telecamere IP | ||
| Fotocamere ibride | ||
| Per fattore di forma | Telecamere dome | |
| Telecamere Bullet | ||
| Telecamere PTZ | ||
| Telecamere a scatola | ||
| Telecamere a torretta | ||
| Fotocamere Fisheye | ||
| Termocamere | ||
| Per risoluzione | Non HD (≤720p) | |
| Alta definizione (720p-1080p) | ||
| Full HD (1080p-2K) | ||
| Ultra HD / 4K (≥4K) | ||
| Per connettività | cablato | |
| Power over Ethernet (PoE) | ||
| Senza fili (Wi-Fi/Zigbee) | ||
| Cellulare (4G/5G NB-IoT) | ||
| Per modello di distribuzione | On-Premise | |
| Cloud / VSaaS | ||
| Archiviazione Edge/su dispositivo | ||
| IBRIDO | ||
| Per settore degli utenti finali | Istituzioni bancarie e finanziarie (BFSI) | |
| Trasporti e Infrastrutture | ||
| Governo e difesa | ||
| Strutture sanitarie | ||
| Industriale e manifatturiero | ||
| Vendita al dettaglio e ospitalità | ||
| Uffici aziendali e commerciali | ||
| Residenziale / Casa intelligente | ||
| Logistica e Magazzinaggio | ||
| Campus Educativi | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| APAC | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Australia | ||
| Nuova Zelanda | ||
| ASEAN-5 | ||
| Resto di APAC | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato delle telecamere di sorveglianza e con quale rapidità sta crescendo?
Nel 46.69 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 75.63 miliardi di dollari entro il 2031, con un CAGR del 10.12%.
Quale segmento tecnologico aggiungerà il maggior valore nei prossimi cinque anni?
Le telecamere IP continuano a essere la principale fonte di fatturato, mentre i modelli ibridi IP-analogici registrano la crescita più rapida, poiché le aziende stanno sostituendo gradualmente le infrastrutture legacy.
Quanto velocemente si sta espandendo il servizio di videosorveglianza come servizio (VSaaS) basato su cloud?
Le implementazioni cloud/VSaaS stanno avanzando a un CAGR del 14.18% nel periodo 2026-2031, trainate da costi di proprietà inferiori e da una gestione centralizzata per le operazioni multi-sito.
Quale ruolo avrà il 5G nelle future implementazioni della sorveglianza?
La tecnologia 5G consente lo streaming 4K in tempo reale con una latenza inferiore a 10 ms, consentendo alle applicazioni industriali e mobili di eseguire analisi edge senza server locali.
Quale regione geografica offre le prospettive di domanda più forti?
L'Asia rappresenta il 40.60% del fatturato globale e continua a superare le altre regioni con un CAGR dell'10.78%, trainato dalle iniziative per città sicure e dalla spesa per infrastrutture intelligenti.
Quanto è concentrato il potere dei fornitori in questo mercato?
I primi cinque fornitori detengono circa il 70% delle vendite globali, il che indica una concentrazione moderata che lascia comunque spazio agli specialisti agili in analisi avanzate e piattaforme cloud.


