

Dimensioni e quota del mercato delle suturatrici chirurgiche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
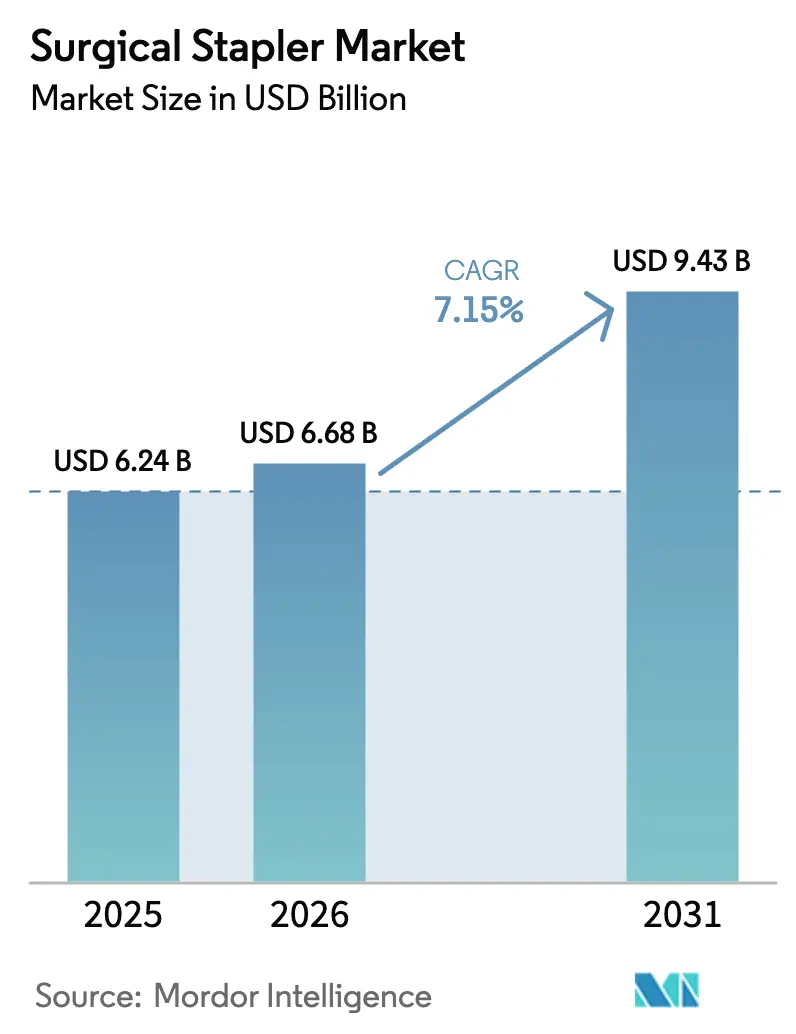
| Dimensione del mercato (2026) | 6.68 miliardo di dollari |
| Dimensione del mercato (2031) | 9.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.15% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
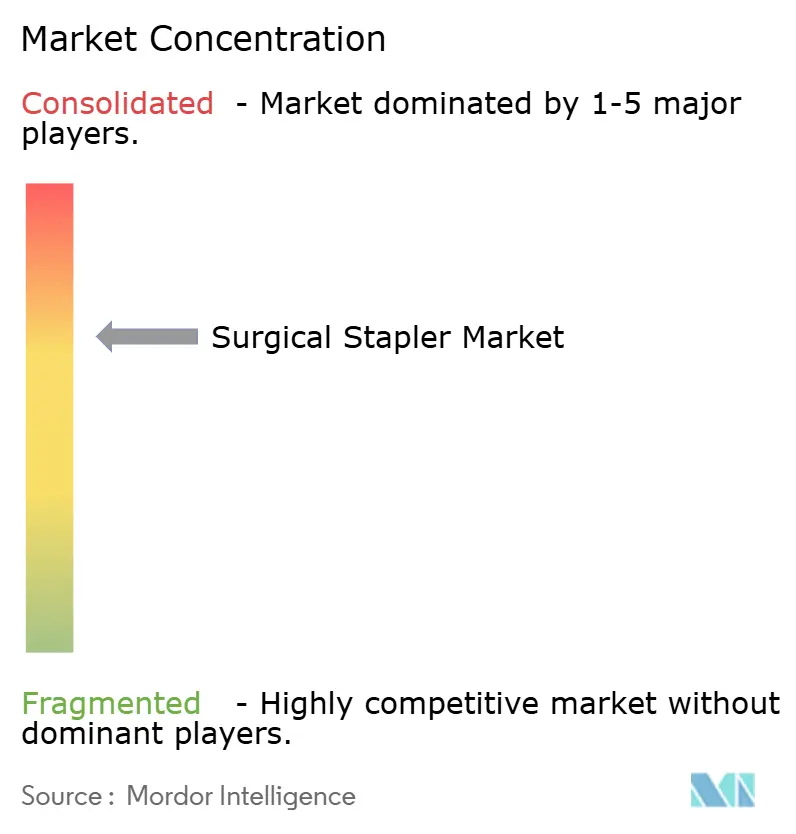
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle suturatrici chirurgiche di Mordor Intelligence
Il mercato delle suturatrici chirurgiche è stato valutato a 6.24 miliardi di dollari nel 2025 e si stima che crescerà da 6.68 miliardi di dollari nel 2026 a 9.43 miliardi di dollari entro il 2031, con un CAGR del 7.15% durante il periodo di previsione (2026-2031).
La crescita costante a doppia cifra delle procedure su piattaforme robotiche, la conversione dei dispositivi manuali in formati motorizzati e gli algoritmi di rilevamento dei tessuti in tempo reale sono i principali motori di questa espansione [1] Investor Relations Team, “Annual Report 2025,” INTUITIVE.COM . Gli ospedali stanno consolidando gli acquisti attraverso contratti pluriennali che raggruppano le suturatrici con le console robotiche, mentre i centri chirurgici ambulatoriali (ASC) stanno assorbendo casi ortopedici e gastrointestinali ad alto volume precedentemente gestiti in contesti di ricovero. I mandati ambientali, sociali e di governance (ESG) stanno rimodellando gli acquisti, spingendo i sistemi di impugnature riutilizzabili nelle gare d'appalto competitive anche se i team di controllo delle infezioni difendono i flussi di lavoro monouso. I registri di audit in tempo reale generati dalle suturatrici ricche di sensori stanno riducendo il rischio di contenzioso nelle regioni ad alta responsabilità, rafforzando la proposta di valore dell'intelligenza rispetto alla meccanica. Il mercato delle suturatrici chirurgiche, quindi, premia i fornitori che combinano le prestazioni del dispositivo con la tracciabilità dei dati e le credenziali di sostenibilità.
Punti chiave del rapporto
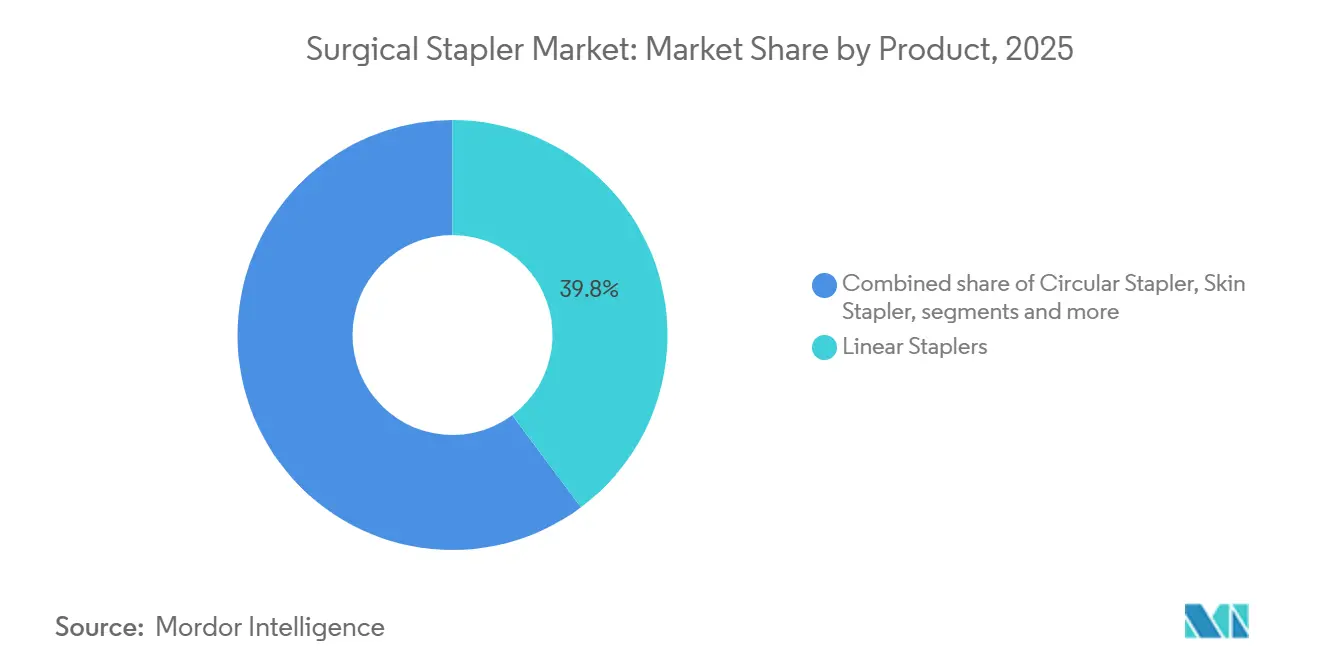
- Per prodotto, le cucitrici lineari hanno guidato il mercato con una quota di fatturato del 39.8% nel 2025; si prevede che le cucitrici laparoscopiche cresceranno a un CAGR dell'8.82% fino al 2031.
- In base al meccanismo, nel 2025 le suturatrici manuali detenevano il 63.2% della quota di mercato delle suturatrici chirurgiche, mentre i sistemi motorizzati stanno avanzando a un CAGR del 7.44% fino al 2031.
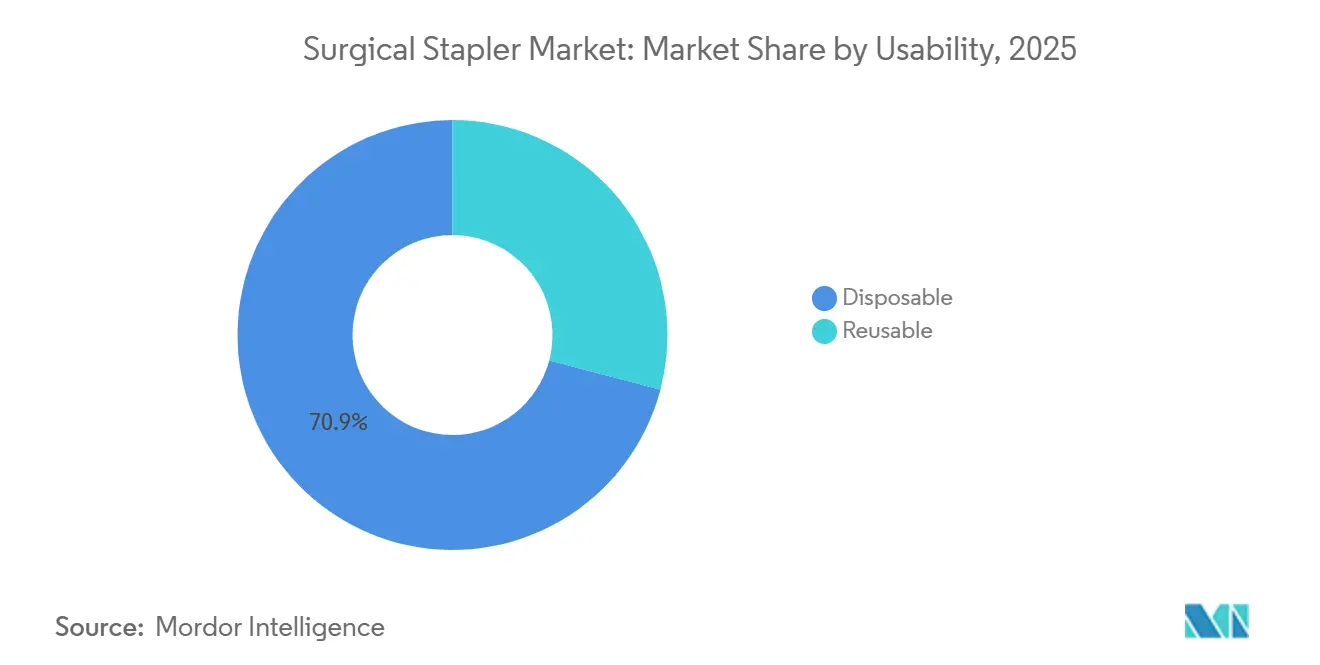
- In termini di usabilità, nel 2025 le cartucce monouso rappresentavano il 70.9% del mercato delle suturatrici chirurgiche, con un tasso di crescita annuo composto (CAGR) del 9.12% fino al 2031.
- Per applicazione, la chirurgia addominale e gastrointestinale ha registrato una quota di fatturato del 40.1% nel 2025; si prevede che le procedure ortopediche cresceranno a un CAGR dell'8.42% entro il 2031.
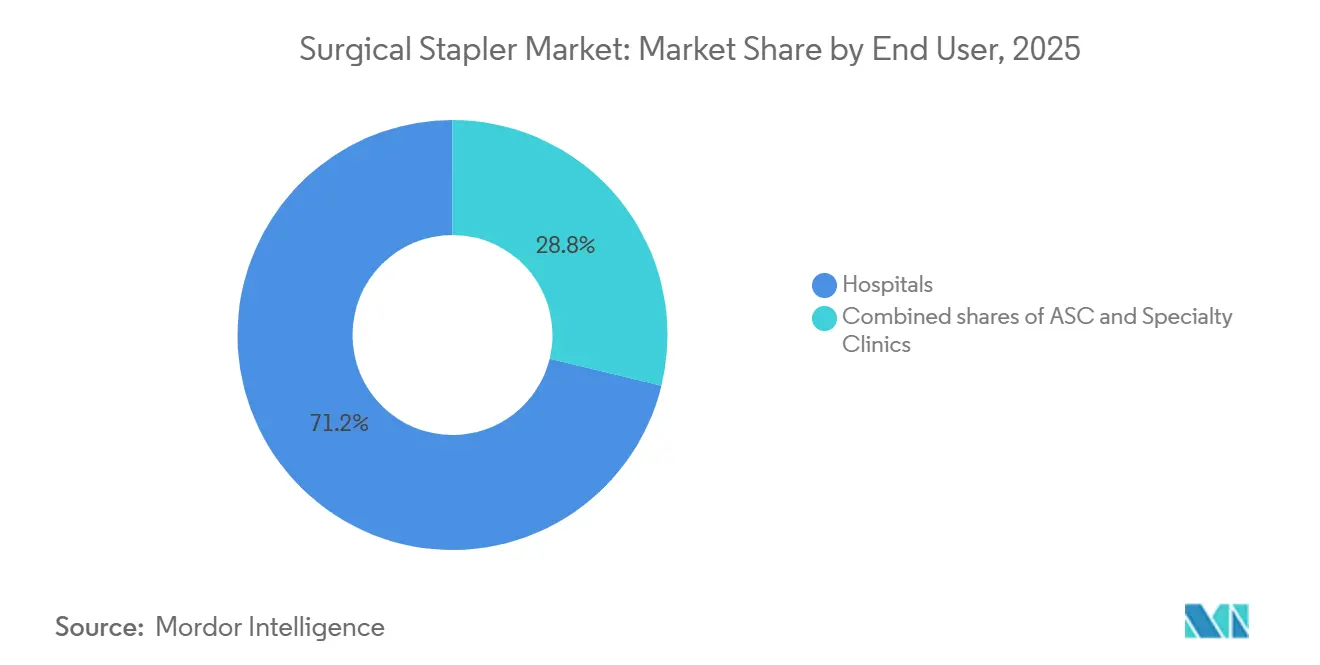
- In base all'utente finale, ospedali e cliniche hanno controllato il 71.2% della domanda nel 2025, mentre gli ASC stanno registrando il CAGR più rapido, pari all'8.25%, fino al 2031.
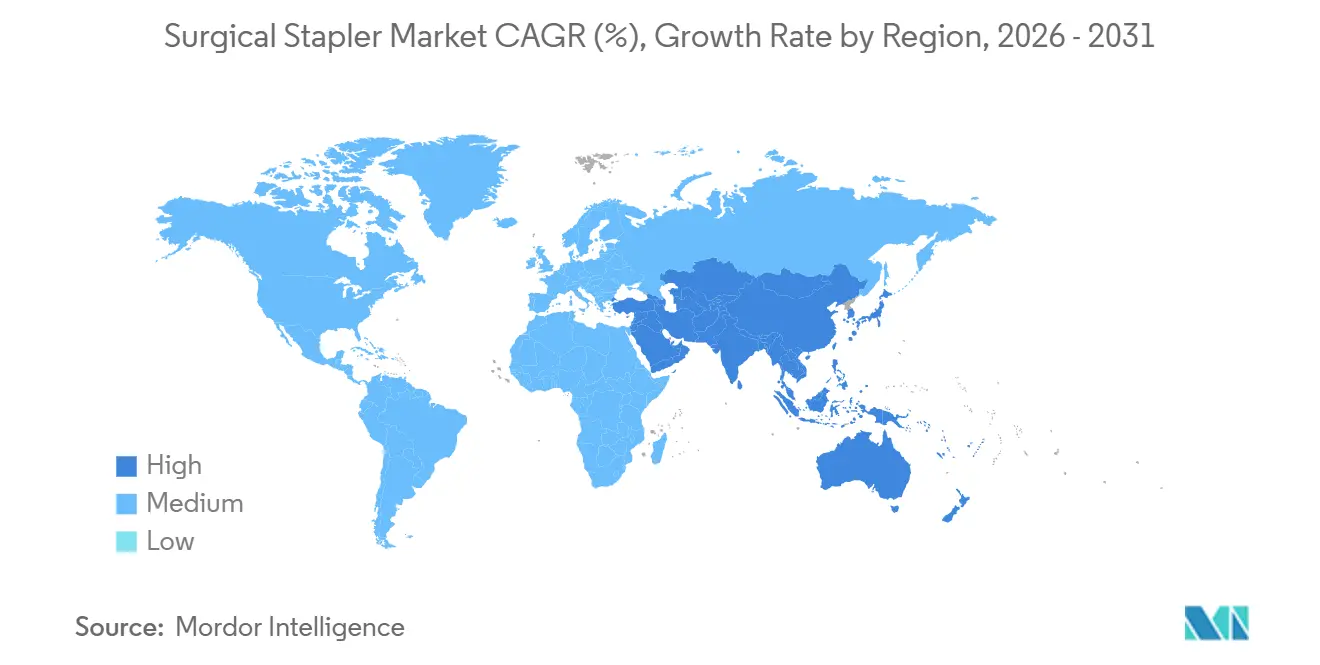
- In termini geografici, il Nord America ha registrato una quota del 39.4% nel 2025, ma si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari all'8.31%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle suturatrici chirurgiche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione con piattaforme di chirurgia robotica | + 1.2% | Globale, con la più alta adozione in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Rapida adozione di cucitrici elettriche e ricaricabili | + 1.0% | Nord America, Europa e centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente preferenza per le procedure minimamente invasive | + 1.5% | Globale, con un'adozione accelerata in Asia-Pacifico e America Latina | A lungo termine (≥ 4 anni) |
| Mandati ESG ospedalieri a favore dei sistemi di cartucce riutilizzabili | + 0.6% | Europa (obiettivi di zero emissioni nette del SSN), Nord America (membri di Practice Greenhealth) | Medio termine (2-4 anni) |
| Suturatrici intelligenti basate sull'intelligenza artificiale che riducono gli errori intraoperatori | + 0.8% | Nord America, mercati europei selezionati con centri chirurgici avanzati | A breve termine (≤ 2 anni) |
| Costo logistico di taglio della produzione additiva di titanio localizzata superiore al 30% | + 0.5% | Nord America, Germania, Giappone (infrastruttura AM consolidata) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione con piattaforme di chirurgia robotica assistita
Le console robotiche consolidano accordi di acquisto pluriennali che vincolano la domanda di suturatrici a ecosistemi proprietari. Nell'aprile 2025, la suturatrice SureForm 45 ha ricevuto l'autorizzazione FDA per l'uso esclusivo sui sistemi da Vinci Xi e X, e il fatturato derivante da strumenti e accessori è aumentato del 19% nel 2024, con l'aumento dell'utilizzo. Gli ospedali esitano a introdurre suturatrici di terze parti perché gli avvisi di compatibilità possono invalidare i contratti di assistenza. Strategie analoghe sono alla base della piattaforma Hugo di Medtronic e del coinvolgimento di Ethicon nella collaborazione Verb. Quadri normativi come il percorso 510(k) della FDA e il Regolamento UE sui dispositivi medici aggiungono elevati ostacoli documentali per ogni nuovo abbinamento strumento-piattaforma, rafforzando i vantaggi dei produttori tradizionali. Di conseguenza, i produttori indipendenti si trovano ad affrontare una riduzione del volume indirizzabile, a meno che non si assicurino partnership nel settore della robotica o si concentrino su nicchie di mercato aperte e laparoscopiche.
Rapida adozione di cucitrici elettriche e ricaricabili
I dispositivi motorizzati offrono un'articolazione motorizzata che fornisce una compressione uniforme su tessuti spessi o eterogenei. L'Echelon 4000 di Ethicon, introdotto nel giugno 2025, ha ridotto significativamente i tempi di infusione negli studi sulla sleeve gastrectomy e ha ridotto il numero di casi di sutura incompleta. Le impugnature ricaricabili riducono significativamente i costi dei materiali di consumo per confezione e supportano gli obiettivi di sostenibilità limitando lo smaltimento dell'intero strumento. Tuttavia, una rigorosa convalida della pulizia è obbligatoria per evitare l'accumulo di biofilm, che scoraggia l'uso di ASC di piccole dimensioni senza linee di riprocessamento automatizzate. Le norme europee sulla divulgazione delle sostanze chimiche aumentano ulteriormente i costi di conformità, aiutando i grandi produttori che già dispongono di sistemi di gestione della qualità completi.
Crescente preferenza per le procedure minimamente invasive
Gli approcci laparoscopici e toracoscopici riducono i tempi di degenza e si allineano con un rimborso basato sul valore. Il CMS ha aggiunto l'artroplastica totale di ginocchio ambulatoriale nel 2024 e i casi di ASC al ginocchio sono quasi quadruplicati dal 2020 al 2023. Suturatrici meccaniche compatte e articolate come la SureForm 30 da 8 mm, autorizzata nel 2024, consentono resezioni colorettali attraverso accessi più piccoli e riducono i traumi della parete addominale. I programmi di formazione finanziati dal governo in Asia e America Latina stanno accelerando l'adozione della laparoscopia, sebbene la concorrenza sui prezzi interni possa erodere i margini. Poiché le aspettative dei pazienti si orientano verso cicatrici più piccole e un recupero più rapido, le suturatrici meccaniche che offrono un'articolazione precisa guadagnano un vantaggio nell'adozione.
Mandati ESG ospedalieri a favore dei sistemi di cartucce riutilizzabili
Il Servizio Sanitario Nazionale del Regno Unito punta a emissioni nette pari a zero entro il 2040 e i rifiuti delle sale operatorie costituiscono fino al 30% dei rifiuti ospedalieri totali [2] Sustainability Office, “Delivering a Net Zero NHS,” ENGLAND.NHS.UK . La riduzione dei rifiuti è un obiettivo primario per gli ospedali degli Stati Uniti, con un'alta percentuale di ospedali che la considerano una priorità insieme all'energia, ai prodotti sostenibili e ai costi operativi, nell'ambito di sforzi più ampi per la sostenibilità. Le maniglie riutilizzabili con cartucce di taglio monouso possono ridurre significativamente l'impronta di carbonio, ma sono necessari cicli di pulizia rigorosamente validati per raggiungere un livello di garanzia di sterilità di 10⁻⁶. Gli investimenti in conto capitale per lavatrici-disinfettatrici automatizzate e il monitoraggio in tempo reale, pertanto, influenzano la velocità di adozione, favorendo i principali centri accademici rispetto alle strutture più piccole.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sigillanti bioadesivi di nuova generazione che riducono la necessità di aggraffatura meccanica | -0.7% | Globale, con una maggiore sostituzione nei segmenti pediatrico e della chirurgia plastica | Medio termine (2-4 anni) |
| Contenziosi postoperatori per perdite e infezioni | -0.5% | Nord America (ambiente ad alto contenzioso), Europa (direttive sulla responsabilità del prodotto) | A breve termine (≤ 2 anni) |
| Volatilità concentrata dell'offerta di titanio | -0.4% | Globale, con un impatto acuto sui produttori senza approvvigionamento diversificato | A lungo termine (≥ 4 anni) |
| Gli appalti centralizzati in Cina e nell'UE riducono gli ASP di oltre il 40% | -1.0% | Cina (politiche VBP), Europa (quadri di appalto congiunti) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sigillanti bioadesivi di nuova generazione che riducono la necessità di sutura meccanica
Sigillanti a base di fibrina, colle cianoacriliche e patch di alginato stanno guadagnando terreno dove la tensione tissutale è bassa e i risultati estetici sono fondamentali. La polimerizzazione flessibile si adatta al movimento degli organi durante le resezioni polmonari e le anastomosi intestinali. Studi clinici dimostrano che il costo per procedura può essere inferiore del 30% rispetto alle suturatrici meccaniche, includendo il ritrattamento e lo smaltimento dei rifiuti. Tuttavia, gli adesivi non hanno la resistenza alla trazione richiesta per le suture ad alta pressione nella chirurgia bariatrica o esofagea. I percorsi normativi variano: la FDA classifica la maggior parte degli adesivi interni come dispositivi di Classe III che richiedono l'approvazione pre-commercializzazione, mentre le agenzie europee a volte li trattano come medicinali, complicando i lanci multinazionali.
Volatilità dell'offerta concentrata di titanio
La capacità di produzione di spugna di titanio è concentrata in pochi paesi e gli Stati Uniti si affidano interamente alle importazioni dal 2020 [3] Mineral Resources Program, “Titanium Mineral Commodity Summary 2024,” USGS.GOV . I prezzi spot sono aumentati di quasi il 22% tra il 2023 e il 2024, comprimendo i margini per le aziende senza contratti a lungo termine. La lega Ti-6Al-4V ad alta purezza deve soddisfare gli standard ASTM F136 e qualsiasi contaminazione può accelerare la corrosione in vivo, imponendo rigorosi test sui lotti. L'integrazione verticale e la produzione additiva alleviano in parte l'esposizione, ma non eliminano la dipendenza dalla fornitura di spugna a monte.
Analisi del segmento
Per prodotto: le suturatrici laparoscopiche estendono la portata ai casi complessi
Si prevede che il segmento laparoscopico aumenterà a un CAGR dell'8.82%, eclissando i dispositivi lineari che tuttavia hanno mantenuto una quota del 39.8% nel 2025. SureForm 30 da 8 mm di Intuitive Surgical consente resezioni colorettali attraverso porte più piccole, semplificando i tempi di recupero. Le suturatrici circolari, fondamentali per le anastomosi end-to-end, integrano un sistema di sparo adattivo per ridurre i tassi di perdita del 15-20%. Le suturatrici cutanee saranno sostituite da adesivi tissutali che migliorano l'estetica nei casi elettivi. La penetrazione delle suturatrici laparoscopiche nelle indicazioni toraciche e bariatriche posiziona questa categoria come il principale contributore al fatturato incrementale del mercato delle suturatrici chirurgiche fino al 2031.
L'appendicectomia a bassa acuità e la riparazione dell'ernia sostengono la domanda di dispositivi lineari a basso costo nei paesi emergenti. Tuttavia, laddove dominano le console robotiche, le suturatrici laparoscopiche proprietarie vincolano gli ospedali a ecosistemi chiusi di materiali di consumo. Si prevede che il mercato delle suturatrici chirurgiche per sistemi laparoscopici raggiungerà i 4 miliardi di dollari entro il 2031, poiché i rimborsi favoriscono gli approcci mininvasivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per meccanismo: espansione alimentata da unità di precisione
Si prevede che i sistemi motorizzati genereranno un CAGR del 7.44% fino al 2031, superando il mercato complessivo delle suturatrici chirurgiche. Le unità manuali rappresentavano ancora il 63.2% del mercato nel 2025, poiché il loro costo di acquisto inferiore si adatta alle strutture con budget limitati. Dispositivi motorizzati come Echelon 4000 sono dotati di un'articolazione motorizzata che mantiene la compressione uniforme nei tessuti con spessore superiore a 15 mm. La quota di mercato delle suturatrici chirurgiche per i modelli manuali si eroderà con l'intensificarsi delle controversie legali; la FDA ha registrato migliaia di reclami per mancata accensione attribuibili alla forza manuale variabile. Tuttavia, le economie emergenti che si affidano a strategie di acquisizione a basso impiego di capitale manterranno la domanda di suturatrici manuali.
Gli ecosistemi robotici amplificano l'adozione di tecnologie motorizzate. SureForm 45 di Intuitive Surgical si integra esclusivamente con i sistemi da Vinci, dimostrando come l'integrazione in piattaforma rafforzi le vendite di materiali di consumo. Le start-up prive di accesso diretto alla console devono quindi posizionare linee manuali o semi-motorizzate dove gli ospedali danno più importanza al risparmio sui costi che alla precisione incrementale. Il settore delle suturatrici chirurgiche continua a monitorare i requisiti di usabilità della norma ISO 13485, che innalzano le soglie di ingresso per i nuovi operatori.
Per usabilità: la leadership usa e getta affronta questioni di sostenibilità
Le cartucce monouso hanno rappresentato il 70.9% del fatturato del 2025, confermando il loro predominio nei protocolli di controllo delle infezioni. Questo segmento del mercato delle suturatrici chirurgiche continuerà a crescere a un CAGR del 9.12% fino al 2031, poiché gli ASC preferiscono kit pronti all'uso che riducono al minimo i tempi di consegna. I manici riutilizzabili con punte di taglio monouso, tuttavia, riducono gli sprechi fino all'80% e la spesa per procedura di circa il 25% una volta standardizzata la sterilizzazione, in linea con gli obiettivi del Servizio Sanitario Nazionale e di Practice Greenhealth.
La velocità di adozione dipende dall'infrastruttura di sterilizzazione. I grandi centri accademici possono convalidare le lavatrici automatiche, mentre gli ospedali comunitari più piccoli e le catene ASC indipendenti spesso non dispongono di capitali sufficienti per nuove apparecchiature. La Direttiva UE sulla plastica monouso e il database SCIP obbligano i produttori a dichiarare i rischi chimici, rafforzando la domanda di sistemi ibridi modulari che separano le impugnature metalliche dalle cartucce polimeriche. Fornitori come Purple Surgical e Grena stanno sfruttando questa lacuna con programmi di cartucce scalabili che soddisfano sia i criteri ESG che quelli di controllo delle infezioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la crescita ortopedica supera quella del core addominale
La chirurgia addominale e gastrointestinale ha rappresentato il 40.1% del mercato delle suturatrici chirurgiche nel 2025, riflettendo il consolidamento delle procedure bariatriche, colorettali e oncologiche. Le indicazioni ortopediche e traumatologiche, tuttavia, registreranno un CAGR dell'8.42% fino al 2031, il più rapido del settore. Le suture bioriassorbibili ora sono utilizzate per la ricostruzione del legamento crociato anteriore, la riparazione della cuffia dei rotatori e le suture meniscali, eliminando gli interventi di rimozione secondaria e risultando interessanti per i pazienti attivi.
Le suturatrici meccaniche motorizzate, studiate appositamente per l'osso corticale denso, riducono i tempi intraoperatori rispetto alle viti, e il volume dei casi di medicina sportiva sta aumentando parallelamente alla partecipazione all'atletica giovanile. Nel frattempo, i volumi di gastrectomia a manica si sono attenuati nel 2024, con l'ingresso delle terapie farmacologiche per la perdita di peso nel rimborso generale, moderando la crescita addominale. I chirurghi cardiaci e toracici continuano a specificare teste articolate motorizzate per lobectomie e bypass, date le conseguenze catastrofiche delle linee di sutura incomplete. I chirurghi pediatrici e plastici sostituiscono sempre più spesso i sigillanti bioadesivi nelle suture a bassa tensione, diversificando ulteriormente la domanda a livello di applicazione.
Da parte dell'utente finale: la migrazione ASC modifica i centri di domanda
Gli ospedali hanno mantenuto una quota di acquisto del 71.2% nel 2025, ma il CAGR più rapido, pari all'8.25%, si registra negli ASC, poiché gli enti pagatori trasferiscono i casi di chirurgia ortopedica, spinale e gastrointestinale in strutture ambulatoriali a costi inferiori. I dispositivi monouso dominano la preferenza degli ASC a causa della limitata capacità di riprocessamento e dell'elevato turnover dei casi, privilegiando la praticità del monouso. Le suturatrici robotizzate rimangono concentrate negli ospedali di terzo livello, ma le testine manuali articolate più piccole vengono adottate nei centri specialistici ad alto volume per la chirurgia bariatrica e colorettale.
Le cliniche specialistiche che si affidano a modelli di pagamento self-service dei consumatori danno priorità alle suturatrici elettriche con sensori integrati per limitare il rischio di revisione. Gli imperativi ESG stanno influenzando i comitati di approvvigionamento ospedaliero, eppure i responsabili del controllo delle infezioni continuano a sostenere i dispositivi monouso per le resezioni oncologiche ad alta acuità. Il quadro normativo di identificazione univoca dei dispositivi (Unique Device Identification) della FDA inasprisce le norme di tracciabilità in tutti i siti, aumentando il carico amministrativo sui centri indipendenti ma migliorando la reattività ai richiami.
Analisi geografica
Mercato delle suturatrici chirurgiche in Nord America
Il Nord America ha mantenuto una quota del 39.4% nel 2025 grazie a un'ampia base robotica installata, prezzi premium per i dispositivi motorizzati e una copertura assicurativa per negligenza ben finanziata che premia i sistemi dotati di sensori. L'ampliamento dell'idoneità alla sostituzione ambulatoriale del ginocchio nel 2024 sta spostando i volumi verso gli ASC, comprimendo la spesa per le suturatrici meccaniche per pazienti ricoverati, ma sbloccando una nuova domanda di dispositivi monouso. Le negoziazioni per un sistema sanitario a pagatore unico in Canada e la nicchia del turismo medico in Messico creano prezzi subregionali divergenti.
Mercato delle suturatrici chirurgiche nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari all'8.31%, entro il 2031. La Cina ospita oltre 100 produttori nazionali di chirurgia robotica e le gare d'appalto provinciali hanno ridotto drasticamente i prezzi dei dispositivi. Produttori locali come Meril Life Sciences e Grena stanno sfruttando i vantaggi di costo per acquisire quote di mercato, costringendo le multinazionali a localizzare la produzione o a cedere volumi. L'autorità di regolamentazione giapponese sottopone le nuove suturatrici a lunghi audit clinici, moderando la crescita a breve termine ma proteggendo i fornitori consolidati. La duplice struttura indiana, composta da ospedali aziendali urbani e cliniche rurali, si traduce in una domanda simultanea di unità motorizzate e manuali.
Mercato delle suturatrici chirurgiche in EMEA e Sud America
L'Europa combina rigide direttive ESG con un aggressivo consolidamento dei prezzi. Il Regolamento UE sui dispositivi medici impone una sorveglianza post-commercializzazione che aumenta i costi di conformità, mentre le iniziative di approvvigionamento congiunto aggregano il potere d'acquisto e i margini di pressione. Il sistema di gruppi correlati alla diagnosi in Germania valorizza le suturatrici meccaniche che fanno risparmiare tempo, mentre gli ospedali del Regno Unito attribuiscono grande importanza alle metriche di impronta di carbonio nella valutazione delle gare d'appalto. Il Medio Oriente e l'Africa rimangono in una fase iniziale, sebbene gli stati del Consiglio di Cooperazione del Golfo finanzino programmi robotici premium rivolti al turismo medico. Il Sud America mostra un'adozione polarizzata: gli ospedali pubblici privilegiano i dispositivi manuali per gestire i budget, mentre le istituzioni private in Brasile e Cile introducono testine articolate meccaniche per procedure oncologiche e bariatriche.
Panorama normativo
Le suturatrici chirurgiche sono regolamentate come dispositivi medici, con un maggiore controllo sull'integrità della linea di sutura, sugli effetti sui tessuti e sui controlli del rischio dell'interfaccia utente. Negli Stati Uniti, la supervisione della FDA per le suturatrici ad uso interno è collegata ai requisiti di Classe II ai sensi del 21 CFR 878.4740, rafforzando le aspettative in merito ai test di prestazione (incluse considerazioni sui dispositivi alimentati come la compatibilità elettromagnetica) e alle istruzioni validate per il riprocessamento dei componenti riutilizzabili. Le azioni post-commercializzazione, inclusi i richiami e gli avvisi di sicurezza, continuano a influenzare le priorità di acquisto e del sistema qualità per i produttori e le strutture sanitarie.
In Europa, il Regolamento UE sui dispositivi medici (MDR 2017/745) impone oneri più elevati in termini di documentazione, valutazione clinica e sorveglianza post-commercializzazione per i sistemi di sutura meccanica, in particolare quando i componenti possono essere considerati punti metallici impiantabili o quando le famiglie di dispositivi coprono molteplici indicazioni. Nel marzo 2026, la Commissione europea ha adottato il Regolamento delegato C(2026) 1809, ampliando l'elenco delle tecnologie consolidate (WET) per consentire valutazioni della documentazione tecnica basate su un maggior numero di campioni per alcuni dispositivi impiantabili di classe IIb, inclusi i punti metallici, e offrendo un percorso più chiaro per le estensioni di linea conformi. A livello internazionale, la pubblicazione della norma ISO 6335-2:2026 fornisce un punto di riferimento aggiornato per la classificazione, le prestazioni, la progettazione e i test di sterilizzazione delle suturatrici meccaniche, favorendo una preparazione più armonizzata dei dossier a livello regionale.
Analisi della catena del valore
La catena del valore delle suturatrici chirurgiche inizia con materie prime speciali, tra cui metalli biocompatibili (ad esempio, acciai inossidabili di grado medicale e leghe di titanio utilizzati nelle graffette e nei componenti ad alto carico) e polimeri ingegnerizzati per gli alloggiamenti e i meccanismi di ricarica. La produzione dei componenti comprende stampaggio/coniatura di precisione, lavorazione meccanica e metallurgia delle polveri per ottenere tolleranze ristrette nelle ganasce e nei meccanismi di sparo, seguiti da assemblaggio, verifica funzionale, confezionamento e sterilizzazione (comunemente con ossido di etilene per molte configurazioni del dispositivo). Livelli di conformità come i sistemi di qualità ISO 13485, le aspettative sui test di prestazione e le istruzioni validate per il riprocessamento delle impugnature riutilizzabili influenzano la qualificazione dei fornitori e il controllo delle modifiche di produzione.
A valle della filiera, i produttori OEM di marca e i produttori regionali riforniscono ospedali, centri di chirurgia ambulatoriale e cliniche specializzate attraverso reti di vendita diretta e di distribuzione. La pressione contrattuale è amplificata dalle organizzazioni di acquisto di gruppo (ad esempio, Advantus Health Partners negli Stati Uniti). La capacità di sterilizzazione presso le strutture sanitarie funge anche da ostacolo pratico all'adozione di manici riutilizzabili, il che crea strategie di canale diverse per i grandi sistemi ospedalieri rispetto ai centri di chirurgia ambulatoriale ad alto volume che preferiscono i dispositivi monouso pronti all'uso. La logistica inversa sta diventando sempre più rilevante poiché gli acquisti guidati dai criteri ESG aumentano l'interesse per la riduzione dei rifiuti e i percorsi di riciclo per strumenti e cartucce monouso, spingendo produttori e distributori a supportare flussi di lavoro di ritiro, separazione e tracciabilità insieme ai servizi e alla formazione convenzionali.
Panorama competitivo
Ethicon, Medtronic e Intuitive Surgical di Johnson & Johnson detengono collettivamente una presenza dominante nel mercato delle suturatrici chirurgiche grazie a ecosistemi robotici chiusi, ampi portafogli di brevetti e contratti di servizio che includono strumenti e console. L'Echelon 4000 di Ethicon e la suturatrice circolare Signia di Medtronic hanno entrambi debuttato nel 2025 con algoritmi di attivazione adattiva che modulano la compressione in tempo reale, risolvendo il problema delle perdite e riducendo i tempi di sala operatoria. La serie SureForm di Intuitive Surgical rimane compatibile esclusivamente con le piattaforme da Vinci, isolando l'azienda dalla concorrenza sui prezzi ma concentrando il potere d'acquisto nei centri robotici ad alto volume.
I player di fascia media come B. Braun, Teleflex e ConMed competono su caratteristiche di sostenibilità, modularità e integrazione dell'evacuazione dei fumi. Purple Surgical, Lexington Medical e Reach Surgical si concentrano su maniglie riutilizzabili e laparoscopie a porta singola, puntando agli ospedali vincolati da obiettivi ESG. I concorrenti cinesi e indiani sfruttano la produzione locale per ridurre i prezzi globali del 40-50%, supportati da incentivi governativi che favoriscono i fornitori nazionali. Gli innovatori nel campo dei bioadesivi stanno ampliando la gamma competitiva offrendo alternative al fissaggio meccanico in procedure selezionate.
Le roadmap tecnologiche enfatizzano i cicli di feedback basati sull'intelligenza artificiale, i materiali bioassorbibili e la miniaturizzazione per l'assistenza pediatrica. La conformità alle norme ISO 13485 e FDA 510(k) impone approfonditi test di usabilità e biocompatibilità che possono prolungare il time-to-market per le start-up. Le partnership strategiche si sono moltiplicate: Johnson & Johnson ha creato una joint venture con MicroPort nel 2024 per la Cina, e l'investimento di Stryker nel 2025 nella produzione additiva di titanio garantisce la resilienza dell'approvvigionamento riducendo al contempo i costi logistici.
Leader del settore delle suturatrici chirurgiche
B. Braun Melsungen AG
Società ConMed
Intuitive Surgical Inc.
Johnson & Johnson Servizi, Inc.
Medtronic plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Johnson & Johnson ha annunciato l'ottenimento della marcatura CE in Europa per la suturatrice ETHICON 4000 per chirurgia aperta e laparoscopica. L'approvazione rafforza la capacità di Ethicon di standardizzare una piattaforma di suturatrice di alta qualità in tutte le regioni e allinea il portafoglio di dispositivi ai piani di integrazione robotica a lungo termine legati a OTTAVA.
- Aprile 2025: Intuitive Surgical ha ottenuto l'approvazione della FDA statunitense per la suturatrice SP SureForm 45, progettata per il sistema robotico a porta singola da Vinci SP, utilizzato per interventi toracici, colorettali e urologici. L'espansione della suturatrice proprietaria sui sistemi robotici a porta singola rafforza la fidelizzazione all'ecosistema, favorendo l'integrazione di strumenti e accessori con le piattaforme da Vinci già installate.
- Maggio 2024: Johnson & Johnson ha avviato il lancio negli Stati Uniti della suturatrice chirurgica lineare Echelon, dotata di tecnologie di sutura 3D e di superficie di presa. Il lancio ha supportato gli sforzi di rinnovamento delle linee di sutura nei flussi di lavoro ad alto volume, sia a cielo aperto che laparoscopici, dove gli ospedali valutano la sicurezza della linea di sutura, la facilità d'uso e il costo totale della procedura.
Ambito e metodologia
Secondo lo scopo del rapporto, le suturatrici chirurgiche sono suturatrici mediche specializzate che possono essere utilizzate come alternativa alle suture per la chiusura delle ferite. Possono essere utilizzati durante le procedure miniinvasive guidate da immagini. Con l’aumento della domanda di interventi chirurgici minimamente invasivi, il mercato delle suturatrici chirurgiche si sta espandendo. Il mercato delle suturatrici chirurgiche è segmentato per prodotto (cucitrice chirurgica lineare, suturatrice chirurgica circolare, suturatrice a taglierina, suturatrice cutanea e ricarica della suturatrice), applicazione (chirurgia addominale, chirurgia ostetrica e ginecologica, chirurgia cardiaca e toracica, chirurgia ortopedica e altre applicazioni chirurgiche). ), meccanismo (cucitrice chirurgica manuale e suturatrice chirurgica elettrica), usabilità (cucitrice chirurgica monouso e suturatrice chirurgica riutilizzabile) e geografia (America del Nord, Europa, Asia-Pacifico, Medio Oriente e Africa e America del Sud). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Cucitrice lineare |
| Cucitrice circolare |
| Suturatrici laparoscopiche (endoscopiche) |
| Cucitrice meccanica della pelle |
| Manuale |
| Powered |
| Monouso |
| Riutilizzabile |
| Chirurgia addominale e gastrointestinale |
| Chirurgia bariatrica e metabolica |
| ostetricia e Ginecologia |
| Chirurgia cardiaca e toracica |
| Ortopedia e traumatologia |
| Altre applicazioni chirurgiche |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Cucitrice lineare | |
| Cucitrice circolare | ||
| Suturatrici laparoscopiche (endoscopiche) | ||
| Cucitrice meccanica della pelle | ||
| Per meccanismo | Manuale | |
| Powered | ||
| Per usabilità | Monouso | |
| Riutilizzabile | ||
| Per Applicazione | Chirurgia addominale e gastrointestinale | |
| Chirurgia bariatrica e metabolica | ||
| ostetricia e Ginecologia | ||
| Chirurgia cardiaca e toracica | ||
| Ortopedia e traumatologia | ||
| Altre applicazioni chirurgiche | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle suturatrici chirurgiche entro il 2031?
Si prevede che il mercato delle suturatrici chirurgiche raggiungerà i 9.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.15%.
Quale segmento di prodotto sta crescendo più velocemente?
Le suturatrici laparoscopiche stanno progredendo a un CAGR del 7.1% con l'espansione delle tecniche mini-invasive.
Perché i centri chirurgici ambulatoriali sono importanti per la domanda di suturatrici?
Gli ASC stanno spostando gli interventi ortopedici e gastrointestinali ad alto volume fuori dagli ospedali, determinando un CAGR dell'8.25% per le suturatrici utilizzate in ambito ambulatoriale.
In che modo gli obiettivi ESG influenzano l'acquisto di graffatrici?
Gli ospedali che perseguono obiettivi di riduzione dei rifiuti privilegiano sistemi di maniglie riutilizzabili che riducono l'impronta di carbonio fino all'80% rispetto ai dispositivi monouso.
Quali tecnologie aiutano a ridurre il rischio di contenziosi legali legati alle spillatrici?
Le suturatrici dotate di intelligenza artificiale e rilevamento dei tessuti in tempo reale creano registri di controllo strutturati che documentano le condizioni di cottura e supportano le revisioni postoperatorie.
Quale regione vedrà la crescita maggiore?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari all'8.31%, trainata dall'invecchiamento demografico e da una base manifatturiera locale in espansione.


