

Dimensioni e quota di mercato dei kit chirurgici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
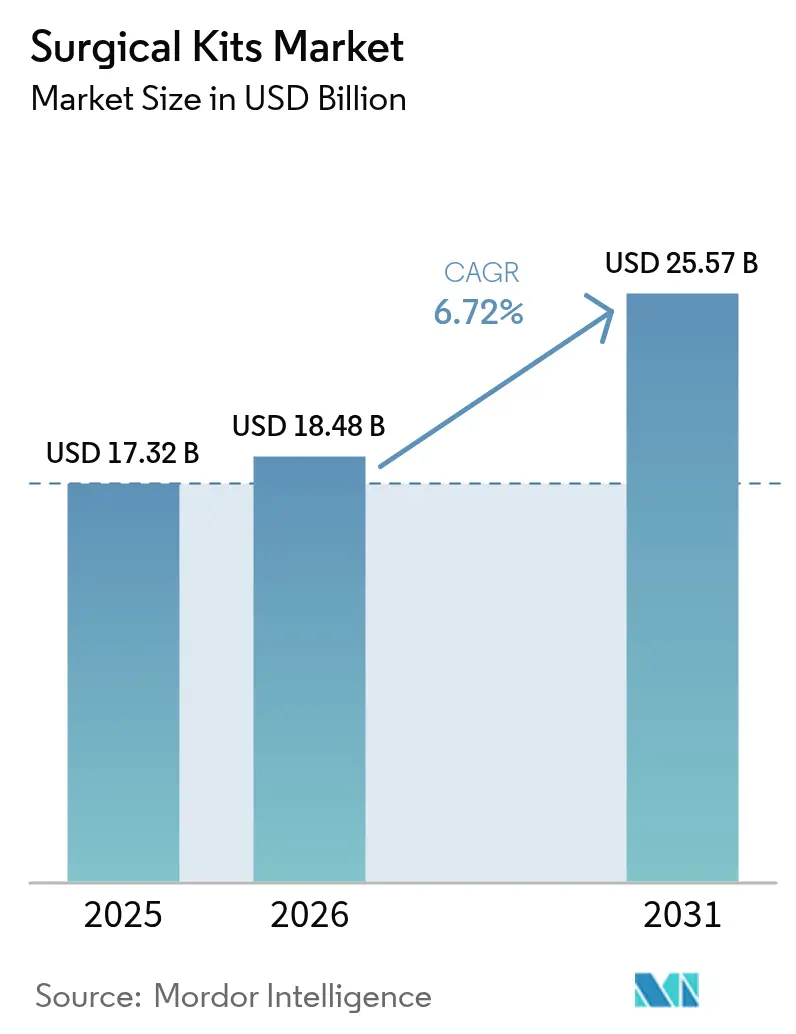
| Dimensione del mercato (2026) | 18.48 miliardo di dollari |
| Dimensione del mercato (2031) | 25.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.72% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
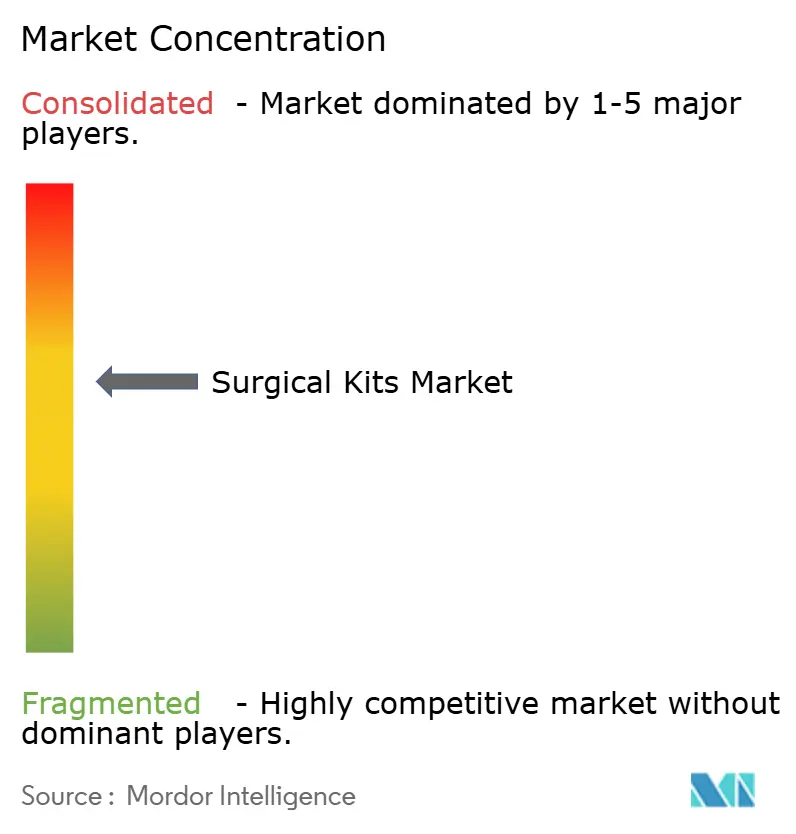
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei kit chirurgici di Mordor Intelligence
Il mercato dei kit chirurgici è stato valutato a 17.32 miliardi di dollari nel 2025 e si stima che crescerà da 18.48 miliardi di dollari nel 2026 a 25.57 miliardi di dollari entro il 2031, con un CAGR del 6.72% durante il periodo di previsione (2026-2031). La crescita è sostenuta dagli ospedali che sostituiscono i vassoi riutilizzabili con kit procedurali monouso che integrano la conformità al controllo delle infezioni e la tracciabilità digitale. La domanda si intensifica poiché i governi impongono l'identificazione univoca del dispositivo, spingendo i fornitori a serializzare ogni busta per l'analisi dell'inventario in tempo reale. I centri chirurgici ambulatoriali prediligono confezioni standardizzate che riducono i costi di fornitura, mentre le normative che limitano le emissioni di ossido di etilene accelerano gli investimenti nella sterilizzazione al plasma a bassa temperatura. Le normative sulla sostenibilità in Europa e in alcuni stati degli Stati Uniti stimolano la sperimentazione di teli e camici bio-based, creando opportunità per i fornitori di polimeri compostabili. Nel frattempo, i carrelli portaoggetti just-in-time gestiti dai fornitori convertono le attività fisse degli ospedali in costi variabili, riducendo i giorni di inventario disponibili e rendendo più serrato il panorama competitivo.
Punti chiave del rapporto
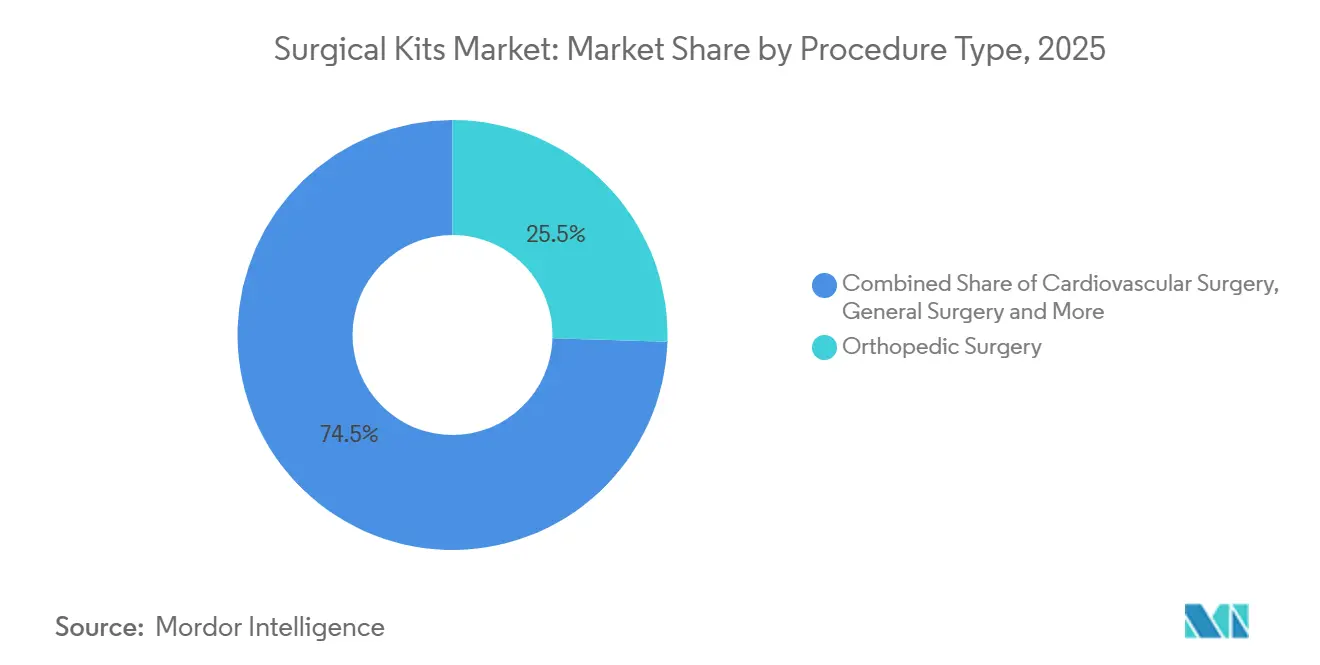
- Per tipologia di procedura, la chirurgia ortopedica ha dominato il mercato dei kit chirurgici con il 25.54% nel 2025, mentre si prevede che la chirurgia otorinolaringoiatrica e toracica crescerà a un CAGR del 9.25% entro il 2031.
- Per componente, teli e camici hanno rappresentato il 26.54% del fatturato nel 2025; suture e adesivi stanno crescendo a un CAGR dell'8.65% nel periodo 2026-2031.
- In base alla configurazione del kit, i kit per procedure personalizzate hanno rappresentato il 54.15% del mercato dei kit chirurgici nel 2025, mentre i kit per emergenze e traumi hanno registrato il CAGR più alto, pari al 9.82%.
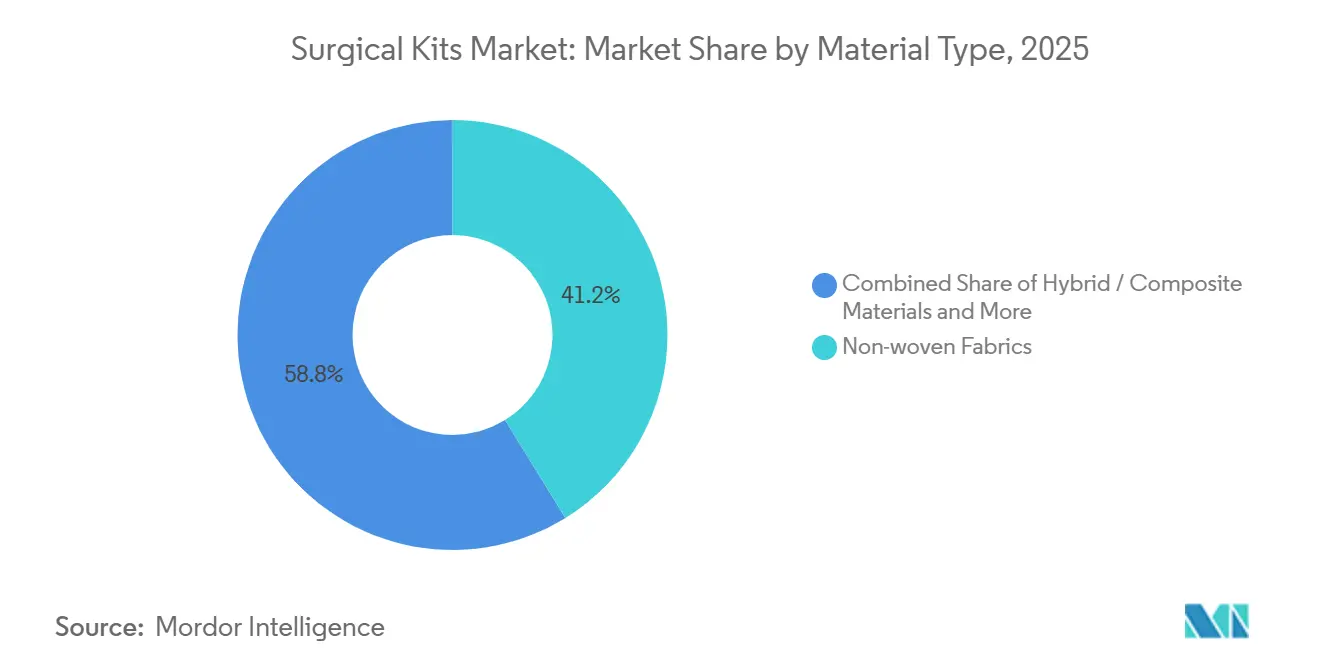
- In base al tipo di materiale, i tessuti non tessuti hanno conquistato una quota di fatturato del 41.23% nel 2025, mentre i materiali bio-based/compostabili stanno crescendo a un CAGR del 12.42%.
- In base al metodo di sterilizzazione, l'ossido di etilene ha dominato con una quota del 45.83% nel 2025; la sterilizzazione al plasma è quella in più rapida crescita con un CAGR dell'11.22%.
- In termini di sterilità, i kit sterili hanno rappresentato il 92.23% delle vendite del 2025, mentre i kit non sterili stanno aumentando a un CAGR del 10.52%.
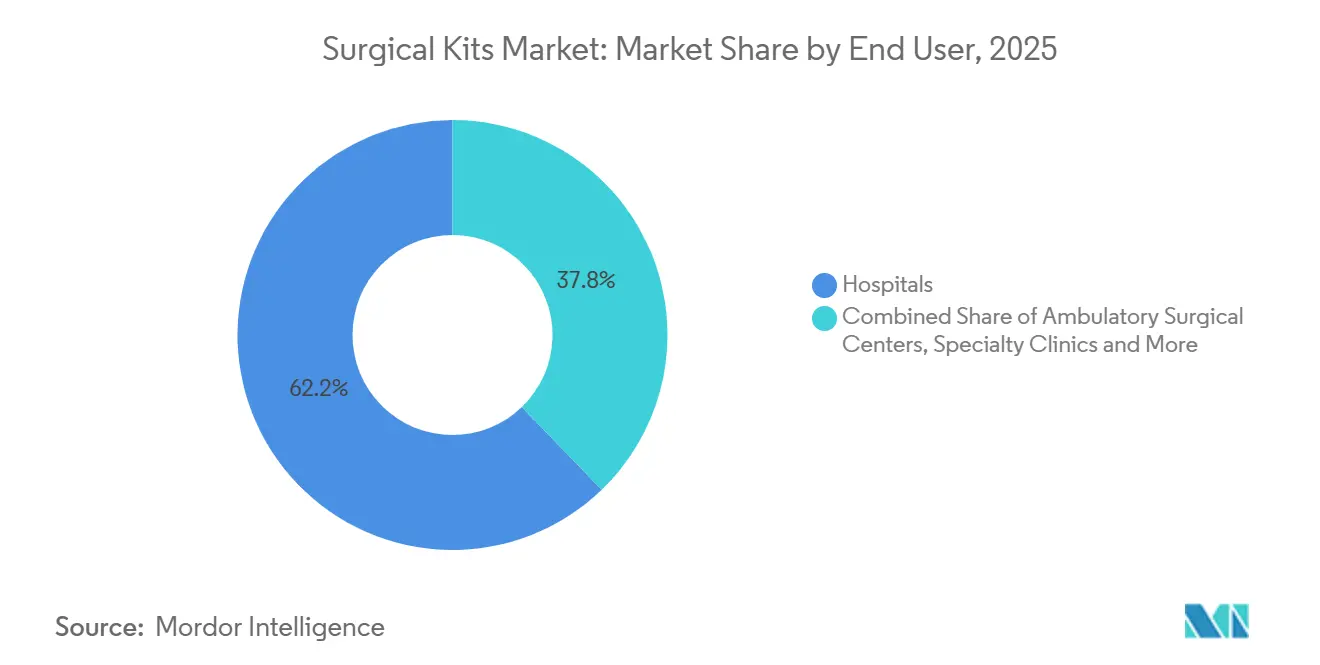
- Per utente finale, gli ospedali hanno rappresentato il 62.22% dei ricavi nel 2025; i centri chirurgici ambulatoriali si stanno espandendo a un CAGR dell'8.62%.
- Per canale di distribuzione, le vendite istituzionali dirette hanno costituito il 49.43% delle vendite nel 2025, ma le piattaforme di e-commerce accelerano a un CAGR del 12.12%.
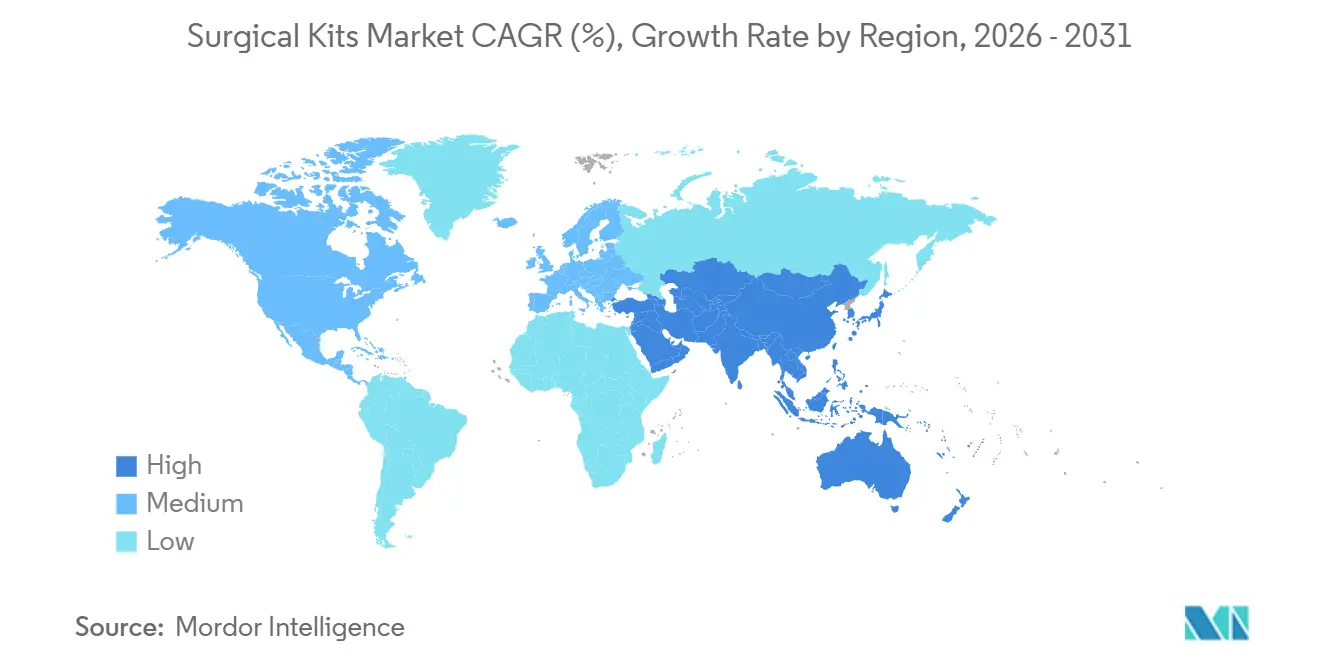
- In termini geografici, il Nord America è in testa con una quota di fatturato del 45.53% nel 2025, mentre l'area Asia-Pacifico registra un robusto CAGR del 10.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei kit chirurgici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente volume di interventi chirurgici in tutto il mondo | + 1.8% | Globale, in particolare Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Passaggio a pacchetti di procedure personalizzati per l'efficienza della sala operatoria | + 1.5% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Norme più severe per il controllo delle infezioni che promuovono l'uso di kit sterili monouso | + 1.3% | Globale, guidato da UE e USA | Medio termine (2-4 anni) |
| Espansione dei centri chirurgici ambulatoriali che richiedono kit standardizzati | + 1.2% | Nord America, Europa e Australia in espansione | A lungo termine (≥ 4 anni) |
| Mandati di tracciabilità digitale che consentono analisi dell'inventario in tempo reale | + 0.7% | Nord America e UE | A breve termine (≤ 2 anni) |
| Partnership tra fornitori OEM e CPT per modelli di consegna just-in-time tramite carrello | + 0.6% | Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volume crescente di interventi chirurgici in tutto il mondo
Il volume globale degli interventi chirurgici è salito a 421 milioni di procedure nel 2024, rispetto ai 387 milioni del 2022, a causa dell'invecchiamento della popolazione e delle malattie croniche che hanno incrementato gli interventi elettivi. L'Organizzazione Mondiale della Sanità prevede che il 62% della domanda incrementale proverrà dai paesi a basso e medio reddito entro il 2030, spingendo i governi a standardizzare i kit per le procedure essenziali, che riducono di 18 minuti i tempi di preparazione e aumentano l'utilizzo delle sale operatorie. La Cina ha ampliato il suo catalogo di rimborsi chirurgici a 1,200 procedure nel 2025, stimolando un aumento del 23% degli acquisti di kit da parte degli ospedali provinciali [1] National Healthcare Security Administration, “Reimbursement Catalog Expansion,” nhsa.gov.cn. L'India ha dispiegato 3,400 unità chirurgiche mobili dotate di kit per traumi nei distretti rurali, dimostrando come la crescita delle procedure si estenda oltre le strutture fisse. Con l'aumento del volume dei casi, il mercato dei kit chirurgici beneficia di cicli di domanda prevedibili e ripetuti che sono alla base della pianificazione della capacità dei fornitori.
Passaggio a pacchetti di procedure personalizzati per l'efficienza della sala operatoria
Secondo uno studio multicentrico statunitense del 2024, i pacchetti personalizzati riducono l'allestimento dei vassoi di 14 minuti per caso ortopedico e fanno risparmiare 47 dollari in manodopera infermieristica. Nel 2025, il 78% degli interventi di sostituzione del ginocchio ha utilizzato pacchetti specifici per ogni chirurgo, trasferendo il rischio di inventario agli addetti all'assemblaggio. La complessità del flusso di lavoro rimane un problema; il 34% degli infermieri di sala operatoria ha segnalato discrepanze nei vassoi settimanali, con conseguenti ritardi nei casi. I fornitori ora integrano la scansione dei codici a barre con le cartelle cliniche elettroniche per verificare il contenuto in tempo reale prima che un paziente entri in sala, rafforzando la proposta di valore della personalizzazione senza compromettere l'efficienza.
Norme più severe per il controllo delle infezioni che promuovono i kit sterili monouso
Le linee guida della FDA, pubblicate nel 2024, obbligano i produttori di strumenti riutilizzabili a convalidare la pulizia contro la contaminazione da prioni, aggiungendo 120,000 dollari per famiglia di strumenti ai costi di conformità annuali e spingendo gli ospedali verso i dispositivi monouso. L'articolo 5.5 del Regolamento UE sui dispositivi medici impone la sorveglianza del biofilm sui dispositivi riutilizzabili, costringendo 14 sistemi sanitari nazionali a limitare gli strumenti laparoscopici riutilizzabili. I kit monouso hanno ridotto le infezioni del sito chirurgico di 0.8 punti percentuali in 47 studi randomizzati, consolidandone il merito clinico. Gli ospedali che valutano contenziosi e sanzioni per il ricovero considerano i kit monouso come un'assicurazione contro gli eventi avversi.
Espansione dei centri chirurgici ambulatoriali che richiedono kit standardizzati
Nel 2025, gli ASC statunitensi hanno eseguito 28.4 milioni di casi, con un aumento del 19% rispetto al 2023, grazie alla parità di pagamento Medicare su 11 codici di procedura aggiuntivi [2] Centers for Medicare & Medicaid Services, “ASC Payment Parity,” cms.gov . La spesa per forniture per caso ASC è in media di 412 dollari contro i 687 dollari degli ospedali; i kit standardizzati alleviano la pressione sul budget e riducono le scorte scadute. L'81% dei centri ha ridotto i propri fornitori di kit da quattro a due, sfruttando i volumi per ottenere tagli di prezzo a doppia cifra. Il turnover del personale del 22% annuo amplifica l'attrattiva dei vassoi preconfigurati che abbreviano l'onboarding e riducono gli errori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione sui rimborsi nei contesti a basso reddito | -0.9% | Africa subsahariana, Asia meridionale, America Latina | A lungo termine (≥ 4 anni) |
| Volatilità della catena di fornitura nei materiali barriera non tessuti | -0.7% | Globale, acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Le preoccupazioni sulla sostenibilità dei prodotti monouso guidano il controllo normativo | -0.5% | UE, Stati Uniti emergenti e Australia | Medio termine (2-4 anni) |
| La complessità della personalizzazione causa un disallineamento del flusso di lavoro | -0.3% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione sui rimborsi nei contesti a basso reddito
In 38 nazioni a basso reddito, gli enti pagatori pubblici rimborsano le procedure al 40-60% al di sotto del costo dei kit monouso, costringendo gli ospedali a fare affidamento su set riutilizzabili e autoclavi [3] Organizzazione Mondiale della Sanità, “Finanziamento chirurgico nei paesi a basso reddito”, who.int . L'assicuratore nazionale del Kenya ha stanziato solo 0.32 dollari per caso chirurgico per i materiali monouso nel 2025, ben al di sotto degli 8-12 dollari necessari per i set base di teli e camici. L'inflazione della resina dell'11% annuo dal 2023 al 2025 ha ampliato il divario. Le iniziative dei donatori, come l'impegno di Gavi per l'acquisto anticipato di 2 milioni di kit all'anno a 6 dollari ciascuno, rimangono limitate a 11 paesi.
Volatilità della catena di fornitura nei materiali barriera non tessuti
I prezzi spot del polipropilene sono aumentati del 34% tra gennaio 2024 e marzo 2025 a seguito di interruzioni di produzione negli impianti petrolchimici della costa del Golfo degli Stati Uniti. Quattro importanti assemblatori di kit hanno invocato clausole di forza maggiore, ritardando le consegne fino a sei settimane e pagando 18 milioni di dollari di penali. Gli ospedali hanno risposto con confezioni di approvvigionamento duale e vincolando i contratti all'indice dei prezzi alla produzione delle materie plastiche. Un'indagine antidumping statunitense in corso sulle importazioni di spunbond cinese accresce l'incertezza.
Analisi del segmento
Per tipo di procedura: le ancore ortopediche spendono mentre l'ENT endoscopica accelera
La chirurgia ortopedica deteneva il 25.54% della quota di mercato dei kit chirurgici nel 2025, sostenuta da confezioni di protesi articolari da 1,200-1,800 dollari che includono impianti di prova e sistemi di cemento. Tuttavia, i kit per otorinolaringoiatria e chirurgia toracica stanno crescendo rapidamente con un CAGR del 9.25%, grazie alle procedure mini-invasive per la chirurgia dei seni paranasali e la toracoscopia video-assistita che privilegiano i trocar monouso. Una revisione delle evidenze ha dimostrato che la lobectomia video-assistita ha ridotto di 2.1 giorni la degenza ospedaliera, rafforzando il sostegno degli enti pagatori per i set di strumenti monouso che accelerano le dimissioni. I kit cardiovascolari registrano una crescita a una cifra media, poiché le valvole transcatetere eclissano i volumi a cuore aperto. La chirurgia generale e l'ostetricia registrano una domanda costante, quest'ultima sostenuta dall'aumento dei parti in ambulatorio nella regione Asia-Pacifico.
Lo spostamento delle procedure in sedi ambulatoriali riduce l'ingombro dei kit; i casi di ORL negli ASC statunitensi sono aumentati del 27% tra il 2023 e il 2025. I fornitori ora disaggregano gli studi sugli impianti ortopedici per ridurre del 15-20% il costo dei kit. La riclassificazione normativa degli strumenti laparoscopici in Classe II ha intensificato gli ostacoli al 510(k), favorendo gli operatori storici con laboratori di convalida affidabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per componente: i drappeggi dominano mentre le suture corrono avanti
Teli e camici hanno generato il 26.54% del fatturato dei componenti nel 2025, come previsto dai protocolli di barriera universale. Suture e adesivi, tuttavia, superano il mercato con un CAGR dell'8.65%, trainati dai polimeri bioriassorbibili che eliminano le visite di controllo per la rimozione. Una meta-analisi del 2025 ha riportato che gli adesivi cianoacrilici riducono le infezioni di 1.2 punti percentuali nelle ferite pulite-contaminate. Strumenti, materiali monouso e impianti aggiungono valore incrementale, ma rispecchiano la traiettoria generale del mercato.
L'innovazione alimenta l'economia dei componenti. I teli con rivestimento antimicrobico hanno ridotto la contaminazione del 34% in studi controllati, con un incremento del 25%. I kit di sutura con tag RFID hanno ridotto le rotture di stock di quasi il 30%, sottolineando il ruolo crescente della tecnologia nella gestione delle scorte.
Per configurazione del kit: la personalizzazione regna sovrana, i Trauma Pack aumentano
Nel 2025, i kit personalizzati hanno assorbito il 54.15% del mercato dei kit chirurgici, poiché i chirurghi hanno perfezionato gli strumenti in base alla tecnica personale. I kit per emergenze e traumi, al contrario, registrano un CAGR del 9.82%, catalizzato dai kit standardizzati per il controllo delle emorragie nelle ambulanze e negli ospedali da campo. La campagna Stop the Bleed dell'American College of Surgeons ha formato 2.3 milioni di civili entro il 2025, aumentando la domanda di kit per traumi accessibili al pubblico.
I configuratori digitali ora consentono ai chirurghi di trascinare e rilasciare i componenti in un'area di lavoro 3D, visualizzando in anteprima il vassoio prima di bloccare gli ordini. La supervisione normativa si intensifica quando le combinazioni farmaco-dispositivo compaiono in una confezione, allungando i tempi di approvazione fino a nove mesi.
Per tipo di materiale: i cavi non tessuti mentre quelli biologici interrompono
I tessuti non tessuti hanno rappresentato il 41.23% del fatturato del 2025, apprezzati per le loro proprietà barriera e traspiranti a un prezzo inferiore a 3.50 USD/m². I materiali bio-based/compostabili crescono del 12.42% di CAGR, grazie anche alle valutazioni del ciclo di vita che mostrano una riduzione del 48% delle emissioni di gas serra per i teli in acido polilattico. Tuttavia, i prezzi maggiorati ne frenano l'adozione al di fuori degli ospedali con budget sostenibili.
Progressi nella scienza dei materiali: le miscele di cellulosa spunlace hanno ottenuto lo status di barriera virale ASTM F1671, garantendo la biodegradabilità senza compromettere la protezione. Gli additivi antimicrobici a base di nanoparticelle riducono la carica batterica del 99.7%, sebbene gli enti regolatori monitorino il rischio di migrazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con il metodo di sterilizzazione: l'ossido di etilene domina mentre il plasma guadagna
L'ossido di etilene ha mantenuto una quota del 45.83% nel 2025 per i kit termosensibili, ma la sterilizzazione al plasma è in testa con un CAGR dell'11.22%, completando i cicli in meno di 45 minuti e senza lasciare residui tossici. I limiti di emissione più severi dell'EPA potrebbero far aumentare i costi dell'ossido di etilene, costringendo a un passaggio al plasma e all'irradiazione con fascio di elettroni. La capacità di produzione di radiazioni gamma si riduce mentre i costi di sostituzione del cobalto-60 chiudono gli impianti, allungando i tempi di consegna.
Per sterilità: i kit sterili dominano, i non sterili trovano una nicchia
I kit sterili hanno rappresentato il 92.23% delle vendite del 2025, obbligatori per i dispositivi a contatto con tessuti sterili. I kit non sterili, tuttavia, registrano un CAGR del 10.52%, con gli ospedali che sterilizzano gli strumenti internamente, ottenendo risparmi del 30-40%. Le specialità a rischio di infezioni rimangono caute; un'indagine del CDC del 2024 ha collegato sette infezioni del sito chirurgico a set ortopedici non sterili non puliti correttamente.
Per utente finale: comando ospedaliero, accelerano gli ASC
Gli ospedali hanno registrato un fatturato del 62.22% nel 2025, grazie a carichi di lavoro ad alta acuità e alla sterilizzazione interna. Gli ASC hanno registrato un CAGR dell'8.62% sulla migrazione procedurale dopo le riforme sulla parità di pagamento. I comitati di analisi del valore negli ospedali ora valutano il costo totale di proprietà, spingendo i fornitori verso contratti basati sui risultati. Cliniche specialistiche, unità militari e suite ambulatoriali completano la domanda, ciascuna con requisiti di kit personalizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: prevalgono le vendite dirette, l'e-commerce guadagna terreno
Le vendite istituzionali dirette hanno rappresentato il 49.43% del fatturato del 2025, riflettendo la richiesta di personale sanitario sul campo e di personale clinico in servizio. Le piattaforme di e-commerce, tuttavia, registrano un CAGR del 12.12%, poiché i GPO aggregano oltre 400 SKU con prezzi in tempo reale, riducendo i tempi di ciclo degli ordini del 25%. Il progetto pilota EDI di Vizient per il 2025 ha ridotto di 14 dollari i costi di elaborazione per ordine, sottolineando l'efficienza digitale.
Analisi geografica
Mercato dei kit chirurgici in Nord America
Il Nord America ha guidato la crescita con il 45.53% nel 2025, grazie a rigorosi obblighi UDI e a solide culture di analisi del valore. Gli Stati Uniti hanno aggiunto 4.8 milioni di procedure ambulatoriali alle strutture ASC tra il 2023 e il 2025, rafforzando la domanda di confezioni standardizzate. Le limitazioni alle emissioni di ossido di etilene e le oscillazioni dei prezzi del polipropilene rappresentano fattori sfavorevoli nel breve termine.
Mercato dei kit chirurgici nella regione Asia-Pacifico
L'area Asia-Pacifico registra un CAGR del 10.1% fino al 2031. La Cina ha installato 12,000 sale operatorie nell'ambito del programma Healthy China 2030, favorendo l'acquisto all'ingrosso di kit per procedure. L'India ha rimborsato 18 milioni di interventi chirurgici nel 2025 tramite Ayushman Bharat, incrementando l'adozione dei kit. Il volume di interventi di cataratta in Giappone è aumentato dell'11% nel 2024-2025 e i nuovi codici ortopedici mini-invasivi hanno ottenuto la copertura nel 2024.
Mercato dei kit chirurgici in EMEA e Sud America
L'Europa detiene una solida quota di mercato nella fascia media del 30%, ma i requisiti di sostenibilità e di sorveglianza post-commercializzazione aumentano la spesa per la conformità del 15-20%, innalzando le barriere contro i nuovi operatori low-cost. Il Medio Oriente e l'Africa crescono modestamente, concentrandosi nei centri di turismo medico del Consiglio di cooperazione del Golfo, mentre il Sud America si affida a partnership pubblico-private per espandere la capacità delle sale operatorie.

Panorama normativo
La regolamentazione dei kit chirurgici e dei kit per procedure si sta inasprendo in termini di tracciabilità, sistemi di qualità e responsabilità post-commercializzazione. Nell'Unione Europea, il Regolamento (UE) 2017/745 (Regolamento UE sui dispositivi medici) stabilisce i requisiti per i sistemi e i kit per procedure ai sensi dell'articolo 22, tra cui la dichiarazione di compatibilità ove applicabile, gli obblighi relativi all'UDI (Unità di Identificazione Universale) e i percorsi di registrazione allineati a EUDAMED. Qualora i kit siano forniti sterili, può essere attivato il coinvolgimento di un organismo notificato nell'ambito del quadro di valutazione della conformità previsto dal Regolamento sui dispositivi medici (ad esempio, nei casi che richiedono un intervento per gli aspetti di sterilità), il che aumenta il rigore della documentazione e della documentazione tecnica rispetto ai percorsi precedenti.
Negli Stati Uniti, la classificazione dei dispositivi e i requisiti del percorso FDA variano in base al tipo di kit e all'uso previsto: i vassoi di strumenti chirurgici per uso generale (codice prodotto FSM) sono di Classe I e esenti dalla procedura 510(k), mentre alcune configurazioni di kit chirurgici specializzati possono rientrare nella Classe II e richiedere l'autorizzazione 510(k) per dimostrare l'equivalenza sostanziale. Nelle principali giurisdizioni, la norma ISO 13485:2016 rimane un punto di riferimento comune per la gestione della qualità utilizzato dagli enti regolatori e dagli organismi notificati nella valutazione dei controlli di produzione, della gestione dei fornitori e della convalida dei kit assemblati che combinano più componenti sotto un'unica etichetta.
Panorama competitivo
I principali fornitori – Johnson & Johnson (Ethicon), Medline Industries, Cardinal Health, B. Braun Melsungen e Medtronic – detengono collettivamente una quota significativa, a dimostrazione di una moderata concentrazione. I player di scala sfruttano l'integrazione verticale, dall'estrusione del tessuto alla distribuzione, assicurandosi margini lordi del 18-22%. Gli assemblatori di fascia media competono sull'agilità di personalizzazione e sulla conformità alle normative regionali. I disruptor della sostenibilità, come Mölnlycke, si aggiudicano contratti premium con teli a zero emissioni di carbonio certificati ISO 14067. I differenziatori tecnologici integrano tag RFID e sistemi cloud di schede di preferenza, ottenendo guadagni di quota del 25-30% presso ospedali digitalmente maturi. I fossati normativi si approfondiscono man mano che i requisiti UE MDR e FDA 510(k) prolungano i tempi e i costi di convalida, scoraggiando i nuovi operatori.
Leader del settore dei kit chirurgici
Medline Industries, LP
Medtronic plc
Johnson & Johnson (Etica)
Salute cardinale, Inc.
B. Braun Melsungen AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Medtronic e KARL STORZ hanno annunciato una collaborazione strategica per integrare la visualizzazione e la strumentazione ORL nell'ecosistema AiBLE ENT di Medtronic negli Stati Uniti. La collaborazione supporta flussi di lavoro chirurgici ORL integrati, in cui configurazioni standardizzate e pronte per la procedura, insieme a pratiche di gestione dell'inventario connesse, mirano a ridurre gli errori di configurazione e a velocizzare i tempi di rotazione delle sale operatorie.
- Maggio 2026: Owens and Minor ha lanciato Halyard Kitting, utilizzando il suo stabilimento di Villanueva, in Honduras, per aggiungere la gestione visiva della sequenza e il confezionamento automatizzato dei set per procedure mediche. L'aggiornamento della capacità e del processo rafforza la resilienza dell'approvvigionamento per i programmi di confezionamento su larga scala e supporta gli ospedali che cercano rifornimenti costanti nell'ambito di modelli di rifornimento gestiti dal fornitore.
- Aprile 2026: Johnson & Johnson ha ottenuto la marcatura CE per la suturatrice ETHICON 4000 per chirurgia aperta e laparoscopica nell'Unione Europea. L'approvazione amplia le opzioni avanzate di chiusura dei tessuti che possono essere integrate nei kit specifici per procedura, rafforzando la domanda di partner in grado di gestire configurazioni multicomponente regolamentate in conformità con i requisiti del Regolamento UE sui dispositivi medici (MDR).


Ambito del rapporto sul mercato globale dei kit chirurgici
Ai sensi del presente rapporto, il kit chirurgico contiene gli strumenti necessari per interventi chirurgici minori. Gli strumenti chirurgici sono strumenti o dispositivi per eseguire azioni specifiche o ottenere gli effetti desiderati durante un intervento chirurgico o un'operazione, come la modifica di tessuti biologici o la possibilità di visualizzarli.
Il mercato dei kit chirurgici è segmentato in base al tipo di procedura, tra cui chirurgia cardiovascolare, chirurgia ortopedica, ostetricia e ginecologia, chirurgia generale, neurochirurgia, chirurgia oftalmica, chirurgia urologica, chirurgia otorinolaringoiatrica e toracica e altre procedure. Per componente, il mercato è suddiviso in strumenti e utensili, teli e camici, materiali monouso, suture e adesivi, impianti e accessori di fissaggio e altri componenti. In base alla configurazione del kit, la segmentazione include kit per procedure standardizzati, kit per procedure personalizzati e kit per emergenze e traumi. Per tipo di materiale, il mercato è suddiviso in tessuti non tessuti (SMS, spunlace), tessuti intrecciati, materiali ibridi/compositi e materiali bio-based/compostabili. Il mercato è ulteriormente segmentato in base al metodo di sterilizzazione: ossido di etilene, radiazioni gamma, irradiazione a fascio elettronico, vapore/autoclave e plasma. In base al livello di sterilità, il mercato è classificato in kit sterili e kit non sterili. In base all'utente finale, la segmentazione include ospedali, centri chirurgici ambulatoriali, cliniche specialistiche, ospedali militari e da campo, e sale operatorie domiciliari e ambulatoriali. Per canale di distribuzione, il mercato è suddiviso in vendite istituzionali dirette, organizzazioni di acquisto di gruppo (GPO), distributori terzi e piattaforme di e-commerce. Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato in 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Chirurgia cardiovascolare |
| Chirurgia ortopedica |
| ostetricia e Ginecologia |
| Chirurgia Generale |
| Neurochirurgia |
| Chirurgia Oftalmica |
| Chirurgia urologica |
| ORL e chirurgia toracica |
| Altre procedure |
| Strumenti e strumenti |
| Tende e abiti |
| Forniture monouso |
| Suture e adesivi |
| Impianti e accessori di fissaggio |
| altri componenti |
| Pacchetti di procedure standardizzate |
| Pacchetti di procedure personalizzate |
| Pacchetti di emergenza e traumi |
| Tessuti non tessuti (SMS, Spunlace) |
| Tessuti |
| Materiali ibridi/compositi |
| Materiali bio-based/compostabili |
| Ossido di etilene |
| Radiazione gamma |
| Irradiazione con fascio elettronico |
| Vapore / Autoclave |
| Plasma |
| Kit sterili |
| Kit non sterili |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Ospedali militari e da campo |
| Suite chirurgiche a domicilio e in ufficio |
| Vendite istituzionali dirette |
| Organizzazioni di acquisto di gruppo (GPO) |
| Distributori terzi |
| Piattaforme e-commerce |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di procedura | Chirurgia cardiovascolare | |
| Chirurgia ortopedica | ||
| ostetricia e Ginecologia | ||
| Chirurgia Generale | ||
| Neurochirurgia | ||
| Chirurgia Oftalmica | ||
| Chirurgia urologica | ||
| ORL e chirurgia toracica | ||
| Altre procedure | ||
| Per componente | Strumenti e strumenti | |
| Tende e abiti | ||
| Forniture monouso | ||
| Suture e adesivi | ||
| Impianti e accessori di fissaggio | ||
| altri componenti | ||
| Per configurazione del kit | Pacchetti di procedure standardizzate | |
| Pacchetti di procedure personalizzate | ||
| Pacchetti di emergenza e traumi | ||
| Per tipo di materiale | Tessuti non tessuti (SMS, Spunlace) | |
| Tessuti | ||
| Materiali ibridi/compositi | ||
| Materiali bio-based/compostabili | ||
| Con metodo di sterilizzazione | Ossido di etilene | |
| Radiazione gamma | ||
| Irradiazione con fascio elettronico | ||
| Vapore / Autoclave | ||
| Plasma | ||
| Per sterilità | Kit sterili | |
| Kit non sterili | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Ospedali militari e da campo | ||
| Suite chirurgiche a domicilio e in ufficio | ||
| Per canale di distribuzione | Vendite istituzionali dirette | |
| Organizzazioni di acquisto di gruppo (GPO) | ||
| Distributori terzi | ||
| Piattaforme e-commerce | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei kit chirurgici entro il 2031?
Si prevede che raggiungerà 25.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.72% nel periodo 2026-2031.
Quale segmento registra la crescita più rapida nei kit chirurgici?
I pacchetti per interventi otorinolaringoiatrici e toracici sono in testa con un CAGR previsto del 9.25% fino al 2031.
Perché i centri chirurgici ambulatoriali sono importanti per la domanda di kit?
La parità di pagamento di Medicare ha spostato milioni di procedure verso gli ASC, e questi centri preferiscono pacchetti standardizzati che riducono i costi di fornitura per caso.
Quali innovazioni nei materiali influenzano la progettazione dei kit?
I teli bio-based e i tessuti non tessuti con rivestimento antimicrobico stanno guadagnando terreno mentre gli ospedali perseguono obiettivi di sostenibilità e controllo delle infezioni.
In che modo la regolamentazione influenza le scelte in materia di sterilizzazione?
Le norme più severe dell'EPA sulle emissioni di ossido di etilene e la richiesta da parte degli ospedali di un ricambio più rapido stanno accelerando l'adozione di sistemi al plasma a bassa temperatura.
Cosa sta determinando la crescita dell'e-commerce nella distribuzione di kit chirurgici?
Le organizzazioni di acquisto di gruppo stanno implementando cataloghi digitali che forniscono agli ospedali prezzi in tempo reale e riducono i tempi del ciclo di approvvigionamento di circa il 25%.
Pagina aggiornata l'ultima volta il:



