

Dimensioni e quota del mercato delle medicazioni chirurgiche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
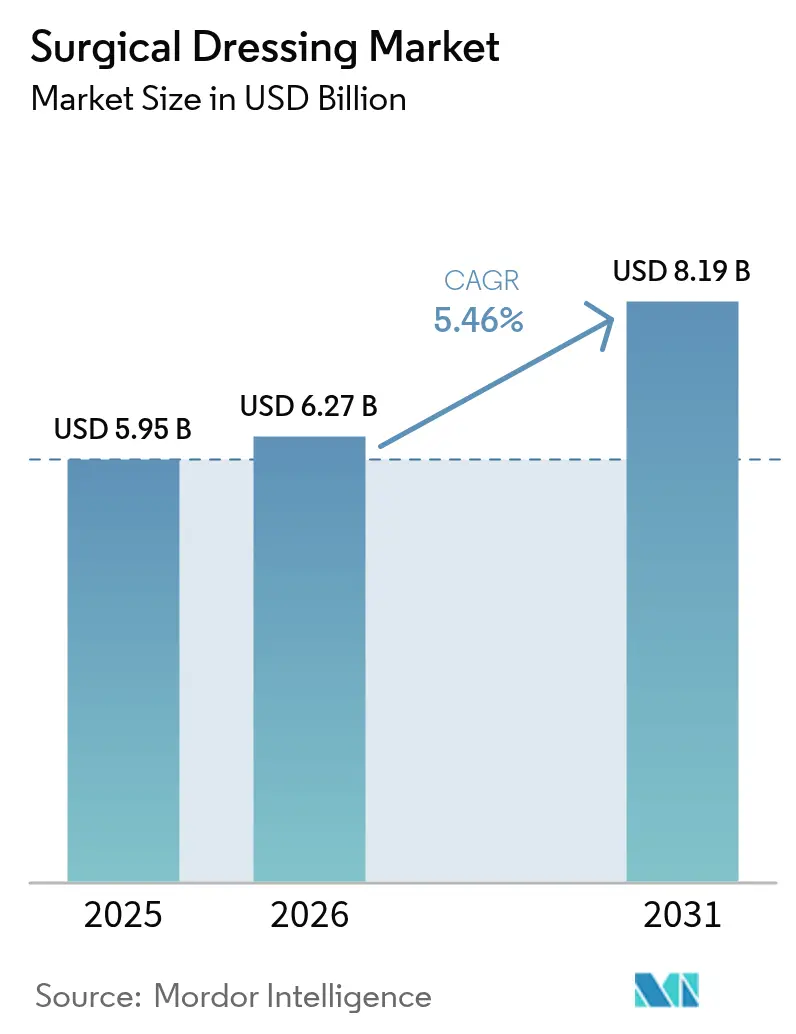
| Dimensione del mercato (2026) | 6.27 miliardo di dollari |
| Dimensione del mercato (2031) | 8.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
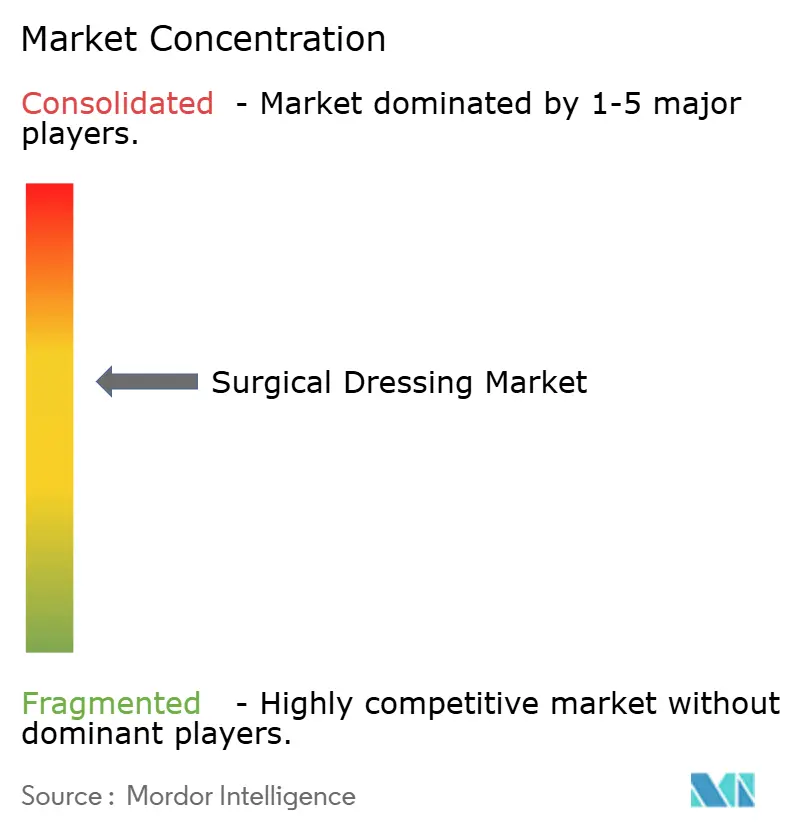
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle medicazioni chirurgiche di Mordor Intelligence
Si prevede che il mercato delle medicazioni chirurgiche crescerà da 5.95 miliardi di dollari nel 2025 a 6.27 miliardi di dollari nel 2026 e raggiungerà gli 8.19 miliardi di dollari entro il 2031, con un CAGR del 5.46% nel periodo 2026-2031. La crescita della domanda si basa su tre pilastri: l'accelerata incidenza delle ferite croniche tra gli anziani, la migrazione delle procedure verso le strutture ambulatoriali e la costante innovazione nelle medicazioni intelligenti, antimicrobiche e bioattive. L'integrazione di sensori in tempo reale, come la benda iCares di Caltech che misura i biomarcatori nell'essudato, segnala un passaggio dalla copertura passiva alla terapia attiva. Le riforme normative in Cina, India e Stati Uniti riducono le barriere all'adozione per i prodotti premium, mentre le politiche dei pagatori che ora rimborsano le medicazioni sostitutive della cute ampliano l'accesso al mercato. I rischi della catena di fornitura nei polimeri speciali e la possibile riclassificazione delle medicazioni antimicrobiche da parte della FDA moderano l'ottimismo, ma la necessità demografica e clinica di fondo continua a consolidare la traiettoria del mercato delle medicazioni chirurgiche.
Punti chiave del rapporto
- Per applicazione, nel 31.02 il trattamento delle ulcere ha rappresentato il 2025% del mercato delle medicazioni chirurgiche, mentre la chirurgia correlata al diabete sta progredendo a un CAGR del 5.79% fino al 2031.
- In base all'utente finale, nel 53.88 ospedali e cliniche detenevano il 2025% della quota di mercato delle medicazioni chirurgiche, mentre i centri chirurgici ambulatoriali registrano il CAGR previsto più elevato, pari al 5.92% entro il 2031.
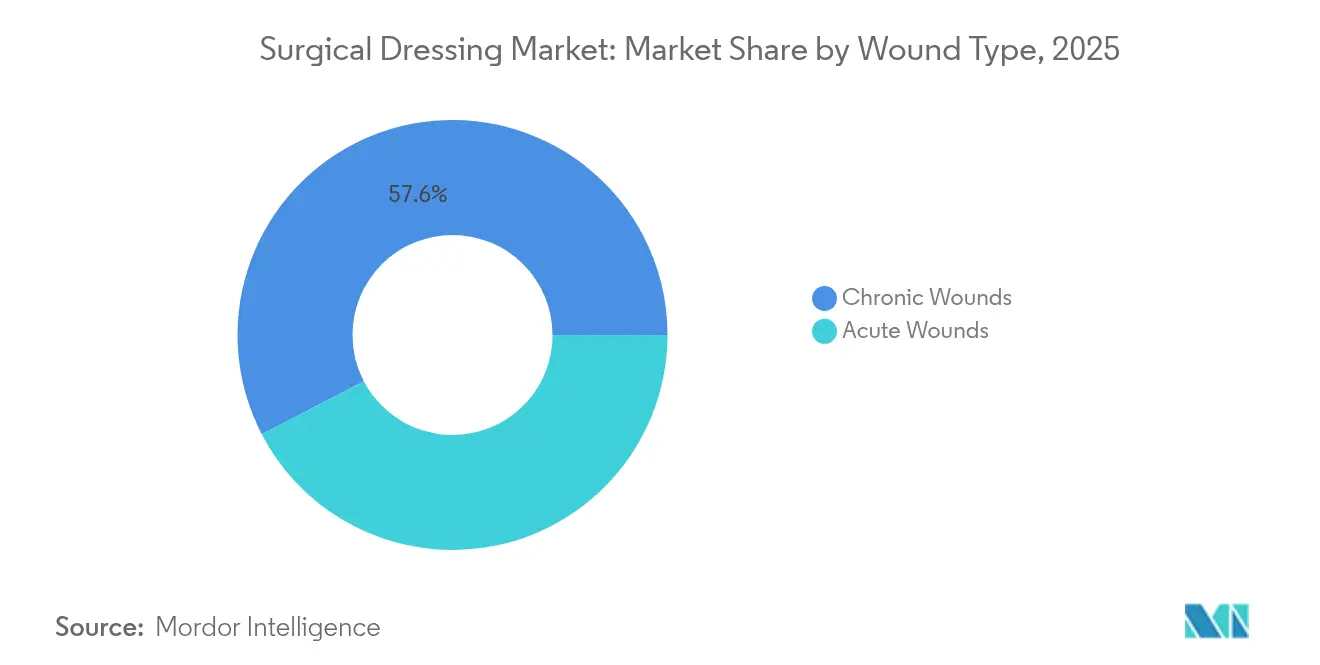
- In base al tipo di ferita, nel 57.63 le ferite croniche hanno rappresentato il 2025% del mercato delle medicazioni chirurgiche, mentre le ferite acute stanno crescendo a un CAGR del 6.12% fino al 2031.
- In base al materiale, i polimeri sintetici hanno mantenuto una quota del 38.41% nel 2025, mentre si prevede che i compositi bioingegnerizzati cresceranno a un CAGR del 6.55% entro il 2031.
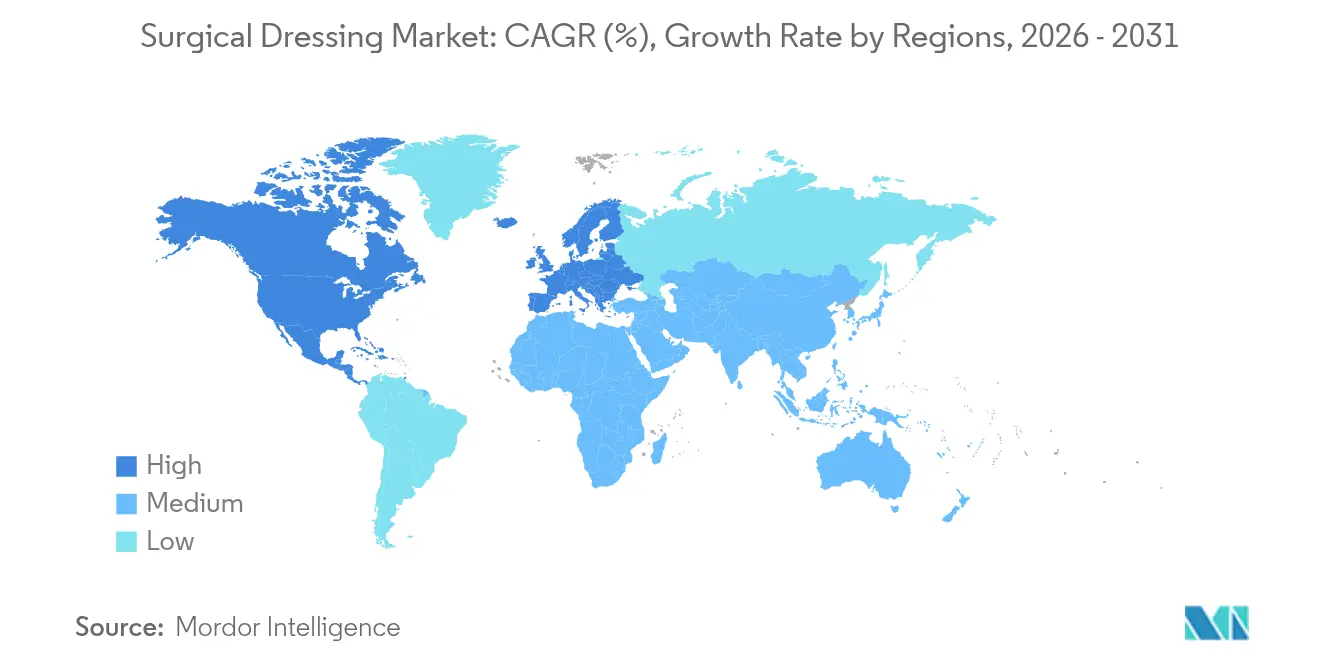
- In termini geografici, nel 41.72 il Nord America deteneva una quota di mercato del 2025% delle medicazioni chirurgiche; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle medicazioni chirurgiche
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e aumento delle ferite croniche | + 1.8% | Globale, più forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Passaggio all’assistenza ambulatoriale e domiciliare | + 1.2% | Nord America e UE, estendendosi all'APAC | Medio termine (2-4 anni) |
| Innovazione di prodotto nelle medicazioni antimicrobiche e bioattive | + 1.0% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Ampliamento del rimborso per le medicazioni avanzate | + 0.8% | Nord America e UE | A breve termine (≤ 2 anni) |
| Crescita dei volumi chirurgici nei paesi emergenti dell'Asia | + 0.6% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Integrazione di sensori intelligenti o IoT nelle medicazioni | + 0.4% | Nord America e UE, inizio APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e aumento delle ferite croniche
Le ferite croniche colpiscono già più di 40 milioni di persone in tutto il mondo e costano al sistema sanitario degli Stati Uniti oltre 28 miliardi di dollari all'anno [1] Gwendolen Carberry, “Chronic Wound Care Burden and Cost in the United States,” Frontiers in Bioengineering and Biotechnology, frontiersin.org . Il diabete e la malattia arteriosa periferica aumentano il rischio di ulcere, spingendo l'International Working Group on the Diabetic Foot a raccomandare medicazioni a base di saccarosio ottasolfato per le ulcere che non guariscono [2] Eelco MW van Gelder, “Sucrose Octasulfate Dressings for Diabetic Foot Ulcers,” Journal of Wound Care, onlinelibrary.wiley.com . Medicare segnala che il 10.5% dei beneficiari presenta ferite croniche, ma genera un utilizzo sproporzionato di risorse, quindi i pagatori accolgono con favore le terapie che riducono i tempi di guarigione. Le meta-analisi mostrano che le medicazioni avanzate possono accelerare la chiusura in media di 1.09 giorni e ridurre i punteggi del dolore rispetto alla garza tradizionale. Questo fattore demografico sostiene una domanda stabile e resistente alle recessioni per i prodotti, sia avanzati che standard, nel mercato delle medicazioni chirurgiche.
Passaggio all'assistenza ambulatoriale e domiciliare
La migrazione delle procedure verso siti ambulatoriali aumenta la necessità di medicazioni che rimangano in sede più a lungo e semplifichino l'automedicazione. Piattaforme di monitoraggio remoto come WoundConnect aiutano i medici a monitorare i progressi della guarigione senza visite giornaliere, riducendo l'utilizzo dell'ospedale fino al 15%. I nuovi codici CMS (G0541, G0542) finanziano la formazione sulla cura delle ferite per gli operatori sanitari, erogata tramite telemedicina, incentivando la gestione domiciliare. La medicazione VAC Peel & Place di Solventum, progettata per un utilizzo di sette giorni e un'applicazione di due minuti, rappresenta un esempio di prodotti su misura per il turno ambulatoriale. Questi fattori, nel complesso, aumentano la domanda nel mercato delle medicazioni chirurgiche di soluzioni a lunga durata e a bassa specializzazione.
Innovazioni di prodotto nelle medicazioni antimicrobiche e bioattive
I materiali compositi che combinano l'azione antimicrobica con la guarigione bioattiva stimolano l'adozione di prodotti premium. La cellulosa batterica caricata con nanoparticelle di biossido di cerio blocca sia l'Escherichia coli che il B. subtilis, rilasciando al contempo i farmaci in un profilo controllato. L'approvazione da parte della FDA di NexoBrid per il debridement enzimatico delle ustioni, dopo una lunga revisione, convalida l'interesse per terapie specialistiche. Gli studi clinici indicano che le medicazioni in alginato riducono in media la guarigione di oltre un giorno e riducono significativamente il dolore. La ricerca su scaffold artificiali in seta di ragno, prodotti tramite microbi ingegnerizzati, mostra una chiusura più rapida delle ferite nei modelli diabetici e indica una nuova generazione di biomateriali sostenibili.
Espansione del rimborso per le medicazioni avanzate (USA, UE)
Le autorità di regolamentazione ora trattano i prodotti a base di cellule e tessuti come strumenti per la gestione delle ferite, anziché come sostituti della pelle, includendoli nel tariffario medico e rendendo più chiari i percorsi di pagamento. Le Determinazioni di Copertura Locale consentono fino a quattro applicazioni per ulcera entro 12 settimane se la ferita si contrae di almeno il 50% nel primo mese di trattamento. In Europa, il Regolamento sui Dispositivi Medici armonizza i requisiti di evidenza, garantendo al contempo un periodo di transizione per i dispositivi legacy fino a dicembre 2027, premiando le aziende con dossier clinici solidi. Un rimborso più chiaro incoraggia gli ospedali ad adottare medicazioni premium che promettono un costo complessivo dell'assistenza inferiore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi percorsi normativi multi-giurisdizionali | -0.9% | Globale, pronunciato in UE e APAC | Medio termine (2-4 anni) |
| Erosione dei prezzi dovuta agli appalti pubblici tramite gara d'appalto | -0.7% | Globale, acuto in Europa e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura nei polimeri speciali | -0.5% | Globale, concentrato nell'approvvigionamento APAC | A breve termine (≤ 2 anni) |
| Lacune nelle prove cliniche per le medicazioni intelligenti | -0.3% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi percorsi normativi multi-giurisdizionali
Il Regolamento UE sui Dispositivi Medici richiede ora una valutazione clinica completa e una sorveglianza post-commercializzazione, aggiungendo 12-18 mesi e costi significativi ai tempi di approvazione. La FDA sta valutando la possibilità di riclassificare le medicazioni antimicrobiche dalla Classe I alla Classe II o III, il che potrebbe sottoporre molti prodotti legacy a una revisione pre-commercializzazione più rigorosa. Il Giappone continua a registrare il ritardo di approvazione per le tecnologie mediche più lungo tra i paesi del G7, con una media di 24-36 mesi, secondo la sua Agenzia per i Prodotti Farmaceutici e i Dispositivi Medici. Le medicazioni intelligenti che integrano software sono soggette a ulteriori controlli di sicurezza informatica, mettendo a dura prova le aziende più piccole. Questi ostacoli rallentano l'introduzione di nuove tecnologie nel mercato delle medicazioni chirurgiche.
Erosione dei prezzi dovuta agli appalti ospedalieri guidati dalle gare d'appalto
Gli ospedali pubblici in Europa e in alcune parti dell'Asia assegnano gare d'appalto all'ingrosso basandosi principalmente sul prezzo, comprimendo i margini lordi per i prodotti di base in garza e film. I documenti aziendali mostrano che il tradizionale portafoglio di prodotti per ferite di Paul Hartmann ha subito una riduzione dei prezzi del 20-30% da parte dei marchi privati nel 2024, nonostante la domanda sia rimasta forte. Le reti di distribuzione integrate negli Stati Uniti richiedono sempre più contratti di condivisione del rischio in cui i fornitori rimborsano parte del costo del prodotto se non vengono raggiunti gli obiettivi di guarigione. In assenza di dati economici sanitari di alta qualità, molti fornitori di fascia media faticano a difendere i prezzi premium, esercitando un freno a breve termine sul tasso di crescita del mercato delle medicazioni chirurgiche.
Analisi del segmento
Per prodotto: le medicazioni primarie guidano l'innovazione
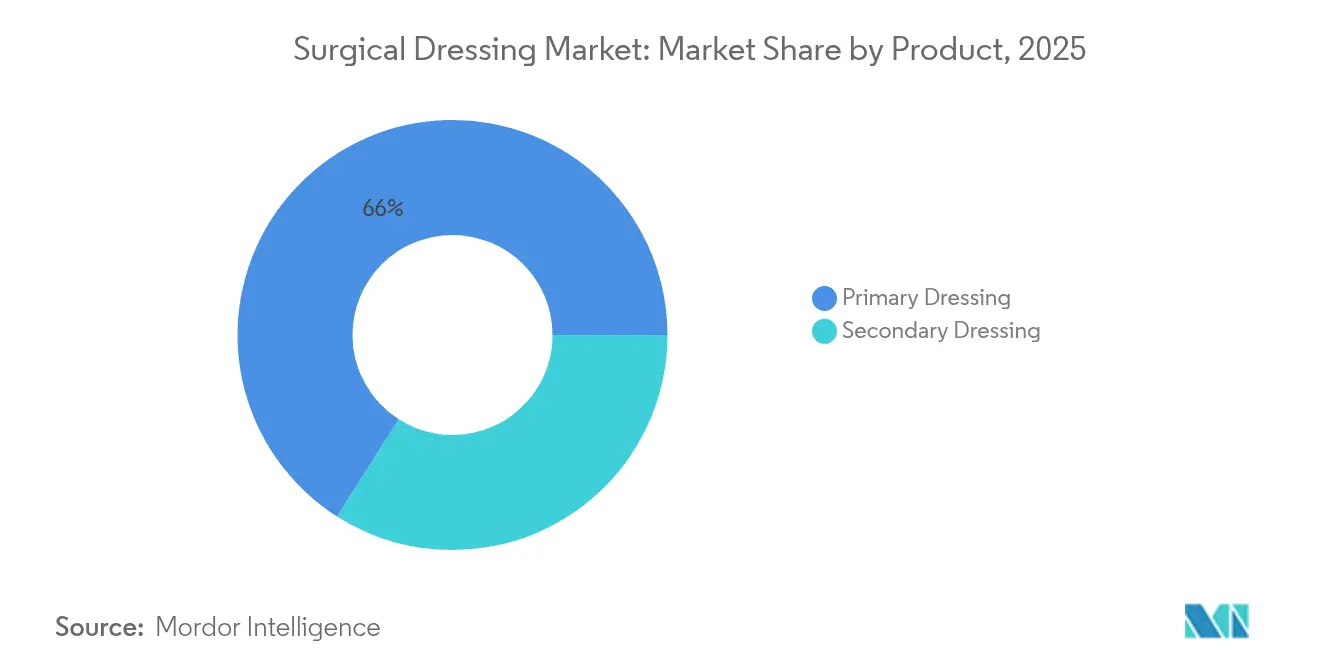
Le medicazioni primarie hanno generato il 65.98% del fatturato del mercato delle medicazioni chirurgiche nel 2025, grazie al loro ruolo centrale sul letto della ferita. Le varianti in idrogel e alginato mantengono un equilibrio di umidità ideale e studi recenti mostrano una chiusura più rapida di 1.09 giorni rispetto alla garza. Le medicazioni in film ora integrano sensori di pH stampati che segnalano l'infezione prima che si manifestino sintomi visibili, offrendo ai medici un vantaggio in termini di allerta precoce. Le medicazioni in schiuma con polimeri superassorbenti hanno guadagnato quota dopo che Paul Hartmann ha registrato 608.9 milioni di euro di fatturato derivante dalle ferite grazie al forte assorbimento della schiuma di silicone. Le medicazioni secondarie crescono più rapidamente, con un CAGR del 5.98%, perché i protocolli a strati richiedono un maggiore assorbimento e un migliore fissaggio. Le aziende stanno perfezionando i bordi adesivi per ridurre i traumi cutanei nei pazienti fragili, mantenendo al contempo l'integrità della tenuta per un utilizzo di sette giorni.
Le medicazioni primarie intelligenti con connettività Bluetooth rimangono una nicchia, limitate dalla durata della batteria e dal costo, eppure studi pilota condotti in ospedali per veterani mostrano un'elevata soddisfazione dei pazienti. Le pellicole polimeriche sintetiche continuano a dominare il mercato, ma i compositi di cellulosa bioingegnerizzati che rilasciano antimicrobici al bisogno catturano l'interesse dei medici. Poiché i contratti basati sul valore premiano un minor numero di ricoveri ripetuti, gli acquirenti valutano il prezzo unitario più elevato delle medicazioni attive rispetto alle comprovate riduzioni dei costi totali di assistenza. L'innovazione continua mantiene le medicazioni primarie all'avanguardia nel mercato delle medicazioni chirurgiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: la chirurgia correlata al diabete stimola la crescita
La cura delle ulcere ha contribuito per il 31.02% alle dimensioni del mercato delle medicazioni chirurgiche nel 2025, riflettendo il peso persistente delle ulcere da pressione e venose tra la popolazione anziana. Tuttavia, la chirurgia correlata al diabete rappresenta il caso d'uso in più rapida crescita, con un CAGR del 5.79%. L'International Working Group on the Diabetic Foot ora approva le medicazioni a base di saccarosio ottasolfato quando le ulcere neuroischemiche si arrestano dopo quattro settimane di cure standard. La terapia a pressione negativa dopo procedure cardiovascolari amplia ulteriormente il campo di applicazione.
Il trattamento delle ustioni continua a dipendere dalle opzioni impregnate d'argento, ma il dibattito sul rilascio ottimale di ioni persiste. I pazienti sottoposti a trapianto di organi richiedono medicazioni ad alte prestazioni che proteggano dalle infezioni opportunistiche e favoriscano al contempo la granulazione. Gli enti pagatori richiedono sempre più spesso prove fotografiche e planimetrie digitali per autorizzare applicazioni multiple di medicazioni ad alto costo, spingendo i fornitori a integrare strumenti di acquisizione delle immagini nei prodotti intelligenti. Queste esigenze in evoluzione rafforzano le prospettive di crescita per i segmenti specialistici all'interno del più ampio mercato delle medicazioni chirurgiche.
Per utente finale: i centri ambulatoriali accelerano l'adozione
Nel 2025, ospedali e cliniche rappresentavano il 53.88% della quota di mercato delle medicazioni chirurgiche, trainata da traumi complessi e carichi di lavoro chirurgici. I centri chirurgici ambulatoriali, tuttavia, si stanno espandendo a un CAGR del 5.92%, poiché le compagnie assicurative privilegiano le procedure in giornata. Le schiume a lunga durata, che tollerano la doccia e i movimenti delicati, si adattano al recupero ambulatoriale. Il follow-up tramite telemedicina riduce le visite infermieristiche specialistiche e il CMS ora compensa le valutazioni virtuali delle ferite, migliorando l'economia del centro.
I servizi di assistenza domiciliare utilizzano codici di formazione per gli operatori sanitari per istruire i familiari sui cambi di medicazione di base, ampliando l'adozione di confezioni intuitive con codice colore. Le strutture di assistenza a lungo termine utilizzano medicazioni sacrali profilattiche per la prevenzione delle ulcere da pressione, un approccio che, come dimostrato dalle prove scientifiche, può ridurre l'incidenza di ulcere di stadio III del 43%. La diversificazione del mix di utenti finali favorisce un'espansione equilibrata del mercato delle medicazioni chirurgiche.
Per tipo di ferita: Ferite croniche Comando Premium
Le ferite croniche hanno rappresentato il 57.63% del fatturato di mercato nel 2025, grazie ai loro cicli di cura prolungati e alla necessità di terapie avanzate. Medicazioni intelligenti che monitorano i livelli di ossido nitrico o glucosio aiutano i medici a individuare precocemente un peggioramento, prevenendo costosi interventi di debridement. I modelli di intelligenza artificiale (IA) addestrati sulle immagini del letto della ferita ora prevedono la probabilità di guarigione con una precisione del 98%, guidando un tempestivo incremento del trattamento.
La gestione delle ferite acute sta crescendo a un CAGR del 6.12% grazie all'aumento degli interventi chirurgici elettivi e dei casi di trauma. Evidenze provenienti dall'Africa subsahariana dimostrano che i pacchetti multimodali che abbinano medicazioni moderne alla gestione antimicrobica possono ridurre i tassi di infezione del sito chirurgico fino al 95%. I produttori di dispositivi promuovono quindi kit combinati che includono detergenti pre-operatori, teli per incisione intra-operatoria e medicazioni post-operatorie, rafforzando la propria quota di mercato nel settore delle medicazioni chirurgiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: le soluzioni bioingegnerizzate guadagnano terreno
I polimeri sintetici detengono ancora una quota di fatturato del 38.41%, supportati da catene di fornitura mature e dalle proprietà costanti richieste nella produzione ad alto volume. Tuttavia, i materiali compositi e bioingegnerizzati registrano la crescita più elevata, con un CAGR del 6.55%, trainati da sostenibilità e prestazioni. La cellulosa batterica associata all'ossido di cerio mostra una potente azione antibatterica senza citotossicità, mentre gli idrogel di chitosano mostrano un comportamento auto-riparante che si adatta ai difetti irregolari.
Gli scaffold a base di collagene, come il modello dermico di Integra, hanno ora ottenuto l'autorizzazione della FDA per le ulcere diabetiche, sanciscendo l'accettazione normativa dei farmaci biologici nella terapia tradizionale. La seta di ragno artificiale, ricavata da microbi ingegnerizzati, offre elevata resistenza alla trazione e biocompatibilità, con studi preliminari che mostrano tempi di chiusura delle ferite superiori nei topi diabetici. I continui progressi nella scienza dei materiali spingeranno i segmenti a più alto margine del mercato delle medicazioni chirurgiche verso opzioni bio-derivate nel prossimo decennio.
Analisi geografica
Mercato nordamericano delle medicazioni chirurgiche
Il Nord America mantiene la leadership, detenendo il 41.72% del mercato delle medicazioni chirurgiche nel 2025. Un solido sistema di rimborso da parte di Medicare e dei pagatori privati premia le tecnologie che accelerano la guarigione o riducono le visite cliniche. Nel 2025, il Dipartimento della Difesa ha assegnato a Smith+Nephew un contratto da 75 milioni di dollari per sistemi a pressione negativa, a dimostrazione della fiducia del governo nelle modalità avanzate. I recenti cambiamenti nelle politiche del CMS, che classificano alcuni sostituti cutanei come prodotti per la gestione delle ferite, semplificano la fatturazione, favorendo una più rapida adozione delle offerte premium. Le designazioni "fast-track" della FDA per terapie cellulari come Aurase Wound Gel indicano il supporto normativo all'innovazione biologica.
Mercato delle medicazioni chirurgiche nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.88% fino al 2031. La legge cinese sui dispositivi medici del 2024 rafforza la gestione della qualità, prevedendo al contempo procedure di revisione accelerate per i prodotti urgentemente necessari tramite la National Medical Products Administration. Il codice volontario indiano sulla promozione dei dispositivi medici incoraggia il marketing etico e un'etichettatura più chiara, rafforzando la fiducia dei medici. Il mercato giapponese dei dispositivi, che vale 40 miliardi di dollari, cresce grazie all'invecchiamento della popolazione e alla copertura universale che sostengono la domanda, sebbene i lunghi tempi di approvazione limitino lanci rapidi. Il riconoscimento da parte dell'Australia di alcune approvazioni estere velocizza la registrazione di medicazioni già autorizzate dalla FDA, a vantaggio degli esportatori.
Mercato europeo delle medicazioni chirurgiche
L'Europa registra una crescita costante nell'ambito del Regolamento sui Dispositivi Medici, nonostante i maggiori costi di conformità. Le aziende che hanno investito tempestivamente nei dati clinici e nella sorveglianza post-marketing ora acquisiscono un vantaggio competitivo. Hartmann ha registrato una crescita organica del 4.4% nel settore della cura delle ferite nel 2024, favorita dall'adozione della schiuma di silicone, nonostante le gare d'appalto ospedaliere abbiano spinto la pressione sui prezzi. Gli obiettivi di sostenibilità nei paesi nordici hanno spinto a sperimentare medicazioni biodegradabili, in linea con le politiche di economia circolare. Dopo la Brexit, i produttori del Regno Unito devono presentare separatamente le domande di autorizzazione CE e UKCA, il che aumenta la complessità ma stimola anche i finanziamenti nazionali per l'innovazione. In tutte le sottoregioni, i diversi schemi di rimborso richiedono prove economiche localizzate, costringendo i fornitori ad adattare i dossier di valutazione del valore a ciascun sistema di pagamento.

Panorama normativo
Le medicazioni chirurgiche sono regolamentate come dispositivi medici nei principali mercati, e la classificazione determina i requisiti in termini di prove, etichettatura e obblighi post-commercializzazione. Nell'Unione Europea si applica il Regolamento (UE) 2017/745 (MDR), e il quadro normativo è stato ulteriormente perfezionato a livello operativo tra il 2025 e il 2026 attraverso gli aggiornamenti delle linee guida del Gruppo di coordinamento dei dispositivi medici (MDCG) (inclusi gli aggiornamenti del 2026 relativi all'utilizzo dell'EMDN) e il Regolamento di esecuzione (UE) 2026/977, che specifica le procedure relative alla valutazione della conformità e incide sugli organismi notificati e sulle aspettative in materia di gestione della qualità.
Negli Stati Uniti, le medicazioni chirurgiche sono soggette alla supervisione della FDA sui dispositivi medici (incluse le classificazioni dei dispositivi di cui alla Parte 878 del Titolo 21 del Codice dei Regolamenti Federali). L'agenzia ha inoltre mantenuto una proposta di regolamento (pubblicata nel novembre 2023) per riclassificare alcune medicazioni solide per ferite, tra cui alcune medicazioni antimicrobiche e i relativi prodotti per il lavaggio delle ferite, in categorie a rischio più elevato, il che comporterebbe requisiti 510(k) più ampi e potenzialmente più rigorosi per la pre-commercializzazione. Questo cambiamento in atto, insieme agli obblighi di valutazione clinica e sorveglianza post-commercializzazione previsti dal Regolamento sui Dispositivi Medici (MDR) in Europa, rende la pianificazione normativa e la preparazione della documentazione fondamentali per i fornitori che stanno espandendo i concetti di medicazioni antimicrobiche, bioattive e correlate al software di alta qualità.
Analisi della catena del valore
La catena del valore delle medicazioni chirurgiche inizia con materie prime e substrati a monte, in particolare fibre naturali (cotone e tessuti correlati) e polimeri sintetici (polipropilene, poliuretano, poliestere) che vengono trasformati in tessuti non tessuti, pellicole, schiume e strutture in idrogel o alginato. I trasformatori e i produttori di medicazioni eseguono quindi il rivestimento e la laminazione (per adesivi, antimicrobici o strati barriera), il taglio e la fustellatura, il confezionamento sterile e la validazione in condizioni di camera bianca prima di rilasciare i prodotti finiti. Le fasi di conformità normativa, tra cui la classificazione dei dispositivi, la garanzia di sterilità, l'etichettatura e la vigilanza post-commercializzazione, sono integrate in tutto il processo, con la classificazione dei dispositivi FDA ai sensi del 21 CFR Parte 878 e la proposta in corso negli Stati Uniti di riclassificare alcune medicazioni contenenti antimicrobici che influenzano la documentazione, i test e i requisiti di qualificazione dei fornitori.
Le operazioni a metà della filiera produttiva pongono sempre maggiore enfasi sull'efficienza dei processi e sulla sicurezza dei materiali. I fornitori ottimizzano la produzione puntando su approcci con tessuti non tessuti ad alta assorbenza e su strutture rivestite in silicone o multistrato che riducono il trauma cutaneo mantenendo la durata di utilizzo. A valle, la distribuzione avviene attraverso ospedali e cliniche, centri di chirurgia ambulatoriale e canali di assistenza domiciliare, dove i requisiti di gara e di documentazione per i pagatori determinano il mix di prodotti e la strategia di inventario. I produttori con una maggiore integrazione verticale nei substrati principali (ad esempio, garza di cotone e tessuti non tessuti) e capacità produttiva localizzata possono ridurre i tempi di consegna e l'esposizione alla volatilità delle materie prime, garantendo livelli di servizio più costanti agli acquirenti istituzionali.
Panorama competitivo
Il mercato delle medicazioni chirurgiche è moderatamente frammentato. Smith+Nephew prevede di investire 1.24 miliardi di dollari nella cura delle ferite tra il 2025 e il 2030, incluso un nuovo centro di ricerca e sviluppo nel Regno Unito che si concentrerà su medicazioni intelligenti e matrici rigenerative. L'acquisizione di Osiris Therapeutics per 660 milioni di dollari ha aggiunto prodotti validi per alloinnesti e sottolinea una tendenza del settore verso la combinazione di farmaci biologici con medicazioni tradizionali.
3M sfrutta la sua piattaforma di ricerca sui polimeri per progettare pellicole adesive in silicone che riducono la lacerazione cutanea nei pazienti anziani, mentre Mölnlycke amplia la sua gamma Exufiber con una tecnologia gelificante che trattiene l'essudato sotto compressione. ConvaTec e Coloplast competono nella terapia a pressione negativa attraverso pompe portatili monouso destinate ai pazienti ambulatoriali. La collaborazione tra mondo accademico e industria accelera l'innovazione: Caltech collabora con partner di venture capital per ottenere l'autorizzazione FDA per la benda con sensore iCares, a dimostrazione dell'importanza della salute digitale nel mercato delle medicazioni chirurgiche.
La resilienza della catena di approvvigionamento è ora un fattore determinante nel posizionamento competitivo. Cardinal Health ha diversificato l'approvvigionamento di garze in due continenti dopo la carenza di cotone nel 2024, e Medline ha aumentato la capacità produttiva nazionale di schiuma per ridurre i tempi di consegna per gli ospedali statunitensi. Le aziende perseguono anche obiettivi ambientali, sociali e di governance, con Urgo Medical che sta sperimentando schiume poliuretaniche a base biologica che riducono l'impronta di carbonio del 38% rispetto alle controparti petrolchimiche. Poiché il rimborso lega il pagamento ai risultati, i produttori si affrettano a pubblicare prove concrete che colleghino le loro medicazioni a una riduzione dei ricoveri ripetuti e del costo totale delle cure, una strategia che dovrebbe rimodellare l'allocazione delle azioni nei prossimi cinque anni.
Leader del settore delle medicazioni chirurgiche
3M
Smith e Nephew
ConvaTec Inc.
Johnson e Johnson
Salute cardinale, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Mölnlycke Health Care e Zhende Medical hanno costituito una joint venture, Mölnlycke Zhende (Shanghai) Medical Technology Co Ltd, per ampliare l'accesso a soluzioni avanzate per la cura delle ferite in Cina. La partnership mira a raggiungere il mercato locale e ad accelerare la commercializzazione di medicazioni avanzate attraverso una struttura operativa sul territorio. Ciò rafforza il posizionamento competitivo nella regione Asia-Pacifico, dove l'approvvigionamento, l'accesso alla distribuzione e l'implementazione a livello locale influenzano l'adozione delle soluzioni.
- Febbraio 2026: la FDA ha concesso l'autorizzazione De Novo per una medicazione a base di peptidi antimicrobici sintetici, consentendo un approccio differenziato alla gestione delle infezioni nella cura delle ferite. Questa approvazione normativa apre la strada a nuove soluzioni basate su materiali innovativi, che vanno oltre le tradizionali medicazioni in garza e pellicola.
- Dicembre 2025: Solventum ha completato l'acquisizione di Acera Surgical per un pagamento anticipato di 725 milioni di dollari, aggiungendo competenze nella produzione di matrici tissutali sintetiche per la cura rigenerativa delle ferite. L'accordo amplia il portafoglio di Solventum nel settore della cura delle ferite, estendendolo dalle medicazioni tradizionali ai biomateriali avanzati e alle soluzioni correlate per la ricostruzione chirurgica delle ferite. Inoltre, alza l'asticella per i fornitori di fascia media che competono per acquisire clienti che desiderano soluzioni integrate che spaziano dalle medicazioni alle matrici rigenerative.


Ambito e metodologia
Secondo lo scopo del rapporto, una medicazione chirurgica è un tampone o una compressa sterile che viene applicata sulla ferita dopo l'intervento chirurgico per accelerare la guarigione della ferita ed evitare ulteriori danni all'organo. Questi sono ampiamente utilizzati per arginare il sanguinamento, sbrigliare la ferita, assorbire l'essudato, alleviare il dolore e ridurre lo stress psicologico, tra gli altri. Il mercato delle medicazioni chirurgiche è suddiviso in prodotto (medicazione primaria (medicazione in pellicola, medicazione in idrogel, medicazione in idrocolloide, medicazione in schiuma, medicazione in alginato, altro), medicazione secondaria (assorbenti, bende, nastri adesivi, protettivi, altro), applicazione (ulcere, ustioni , Trapianti di organi, malattie cardiovascolari, interventi chirurgici basati sul diabete, altri), utente finale (ospedali, altri), il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni a livello globale. milioni di dollari) per i segmenti di cui sopra.
| Medicazione primaria | Medicazione cinematografica |
| Medicazione Idrogel | |
| Medicazione idrocolloidale | |
| Medicazione in schiuma | |
| Medicazione all'alginato | |
| Altre medicazioni primarie | |
| Medicazione secondaria | assorbenti |
| Bende | |
| Nastri adesivi | |
| Protettivi | |
| Altre medicazioni secondarie |
| Ulcere |
| Burns |
| Trapianti d'organo |
| Chirurgia cardiovascolare |
| Chirurgia correlata al diabete |
| Altre applicazioni |
| Ospedali e cliniche |
| Centri chirurgici ambulatoriali |
| Assistenza domiciliare e altri utenti finali |
| Ferite acute |
| Ferite croniche |
| Fibre naturali |
| Polimeri sintetici |
| Bioingegnerizzato / Composito |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Medicazione primaria | Medicazione cinematografica |
| Medicazione Idrogel | ||
| Medicazione idrocolloidale | ||
| Medicazione in schiuma | ||
| Medicazione all'alginato | ||
| Altre medicazioni primarie | ||
| Medicazione secondaria | assorbenti | |
| Bende | ||
| Nastri adesivi | ||
| Protettivi | ||
| Altre medicazioni secondarie | ||
| Per Applicazione | Ulcere | |
| Burns | ||
| Trapianti d'organo | ||
| Chirurgia cardiovascolare | ||
| Chirurgia correlata al diabete | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali e cliniche | |
| Centri chirurgici ambulatoriali | ||
| Assistenza domiciliare e altri utenti finali | ||
| Per tipo di ferita | Ferite acute | |
| Ferite croniche | ||
| Per materiale | Fibre naturali | |
| Polimeri sintetici | ||
| Bioingegnerizzato / Composito | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato Medicazioni chirurgiche?
Nel 6.27 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 8.19 miliardi di dollari entro il 2031.
– Chi sono i principali attori globali in questo mercato del Medicazioni chirurgiche?
3M, Smith and Nephew, ConvaTec Inc., Johnson and Johnson e Cardinal Health, Inc. sono le principali aziende che operano nel mercato delle medicazioni chirurgiche.
Qual è la regione in più rapida crescita nel mercato delle medicazioni chirurgiche?
L'area Asia-Pacifico sta avanzando a un CAGR del 6.88% fino al 2031, superando tutte le altre regioni.
Quale regione ha la quota maggiore nel mercato Medicazioni chirurgiche?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato Medicazioni chirurgiche.
Quale segmento detiene la quota di mercato più grande nel settore delle medicazioni chirurgiche?
Le medicazioni primarie sono in testa e generano il 65.98% del fatturato del 2025.
Pagina aggiornata l'ultima volta il:



