

Dimensioni e quota di mercato della tecnologia di montaggio superficiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
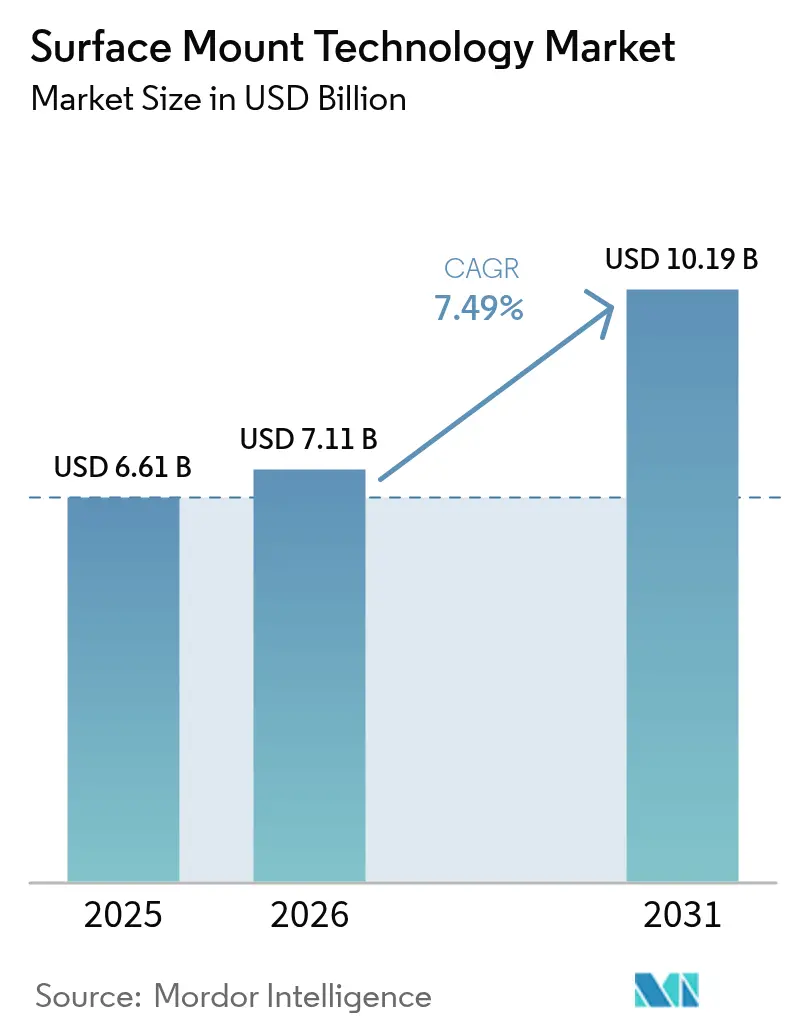
| Dimensione del mercato (2026) | 7.11 miliardo di dollari |
| Dimensione del mercato (2031) | 10.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.49% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
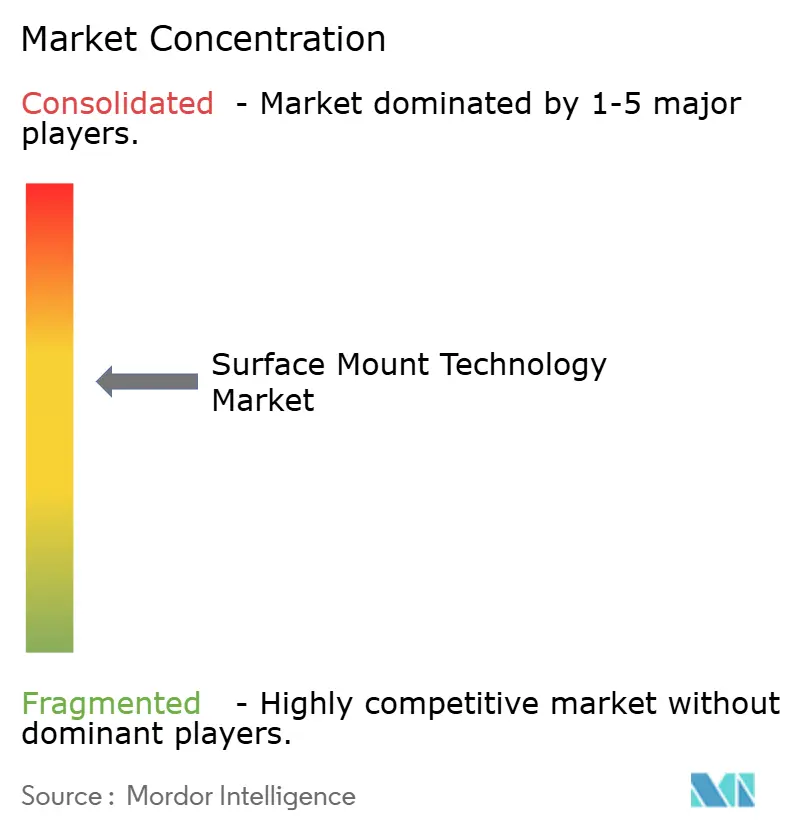
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della tecnologia di montaggio superficiale di Mordor Intelligence
Il mercato della tecnologia a montaggio superficiale (SMT) aveva un valore di 6.61 miliardi di dollari nel 2025 e si prevede che crescerà da 7.11 miliardi di dollari nel 2026 a 10.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.49% durante il periodo di previsione (2026-2031). La domanda di elettronica miniaturizzata ad alta densità per dispositivi di consumo, veicoli elettrici e automazione industriale è alla base di questa traiettoria. L'accelerazione dell'implementazione dell'infrastruttura 5G, la crescita dei server per l'intelligenza artificiale e la diffusione di prodotti edge e IoT mantengono le linee di produzione vicine alla piena capacità in Asia, Nord America ed Europa. I produttori di apparecchiature originali per il settore automobilistico ora specificano soluzioni SMT di livello automotive in grado di tollerare oscillazioni termiche da -40 °C a 150 °C, inasprendo ulteriormente i requisiti delle apparecchiature. Nel frattempo, le innovazioni nei micro-LED e nei System-in-Package (SiP) stanno spostando le aspettative di precisione di posizionamento da ±25 µm verso valori inferiori a 10 µm. La volatilità della catena di approvvigionamento, soprattutto per i semiconduttori e le ceramiche ad alta precisione, rimane il principale freno alla produttività a breve termine, nonostante i solidi fondamentali del mercato finale.
Punti chiave del rapporto
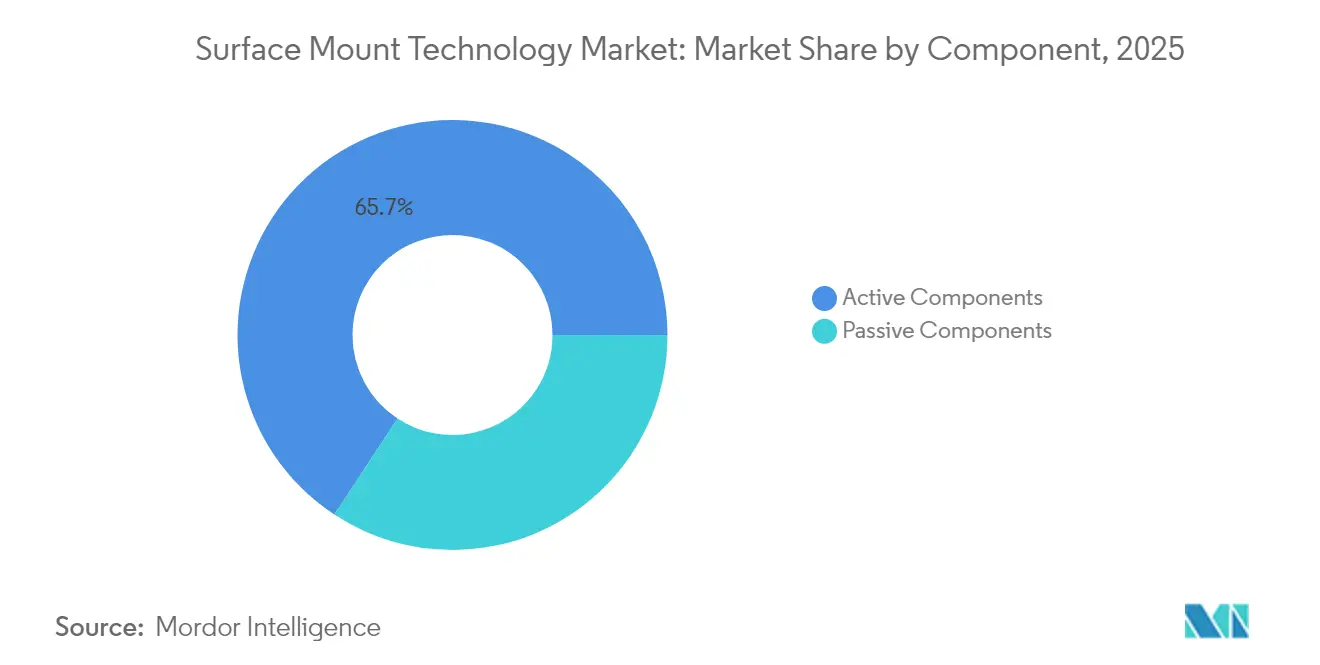
- Per componente, Active Components ha guidato il mercato con una quota del 65.74% nella tecnologia a montaggio superficiale nel 2025, mentre il segmento sta avanzando a un CAGR dell'8.62% fino al 2031.
- Per tipologia di apparecchiatura, le apparecchiature di posizionamento rappresentavano una quota del 42.62% del mercato della tecnologia di montaggio superficiale nel 2025; le apparecchiature di ispezione sono in espansione a un CAGR del 8.83% fino al 2031.
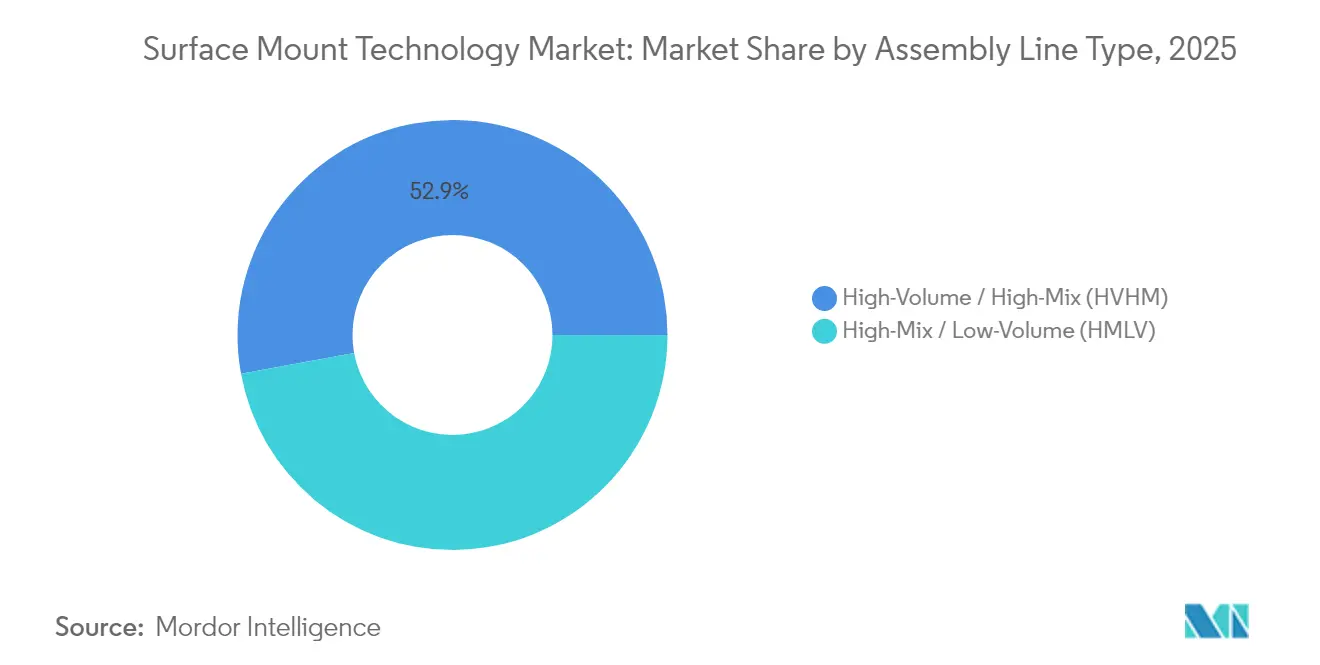
- In base al tipo di linea di montaggio, la tipologia High-Volume/High-Mix ha detenuto una quota del 52.88% nel 2025, mentre si prevede che la tipologia High-Mix/Low-Volume crescerà a un CAGR dell'8.31% entro il 2031.
- Per settore di utilizzo finale, l'elettronica di consumo ha registrato una quota del 38.64% nel 2025; le applicazioni automobilistiche sono in crescita a un CAGR del 9.02% fino al 2031.
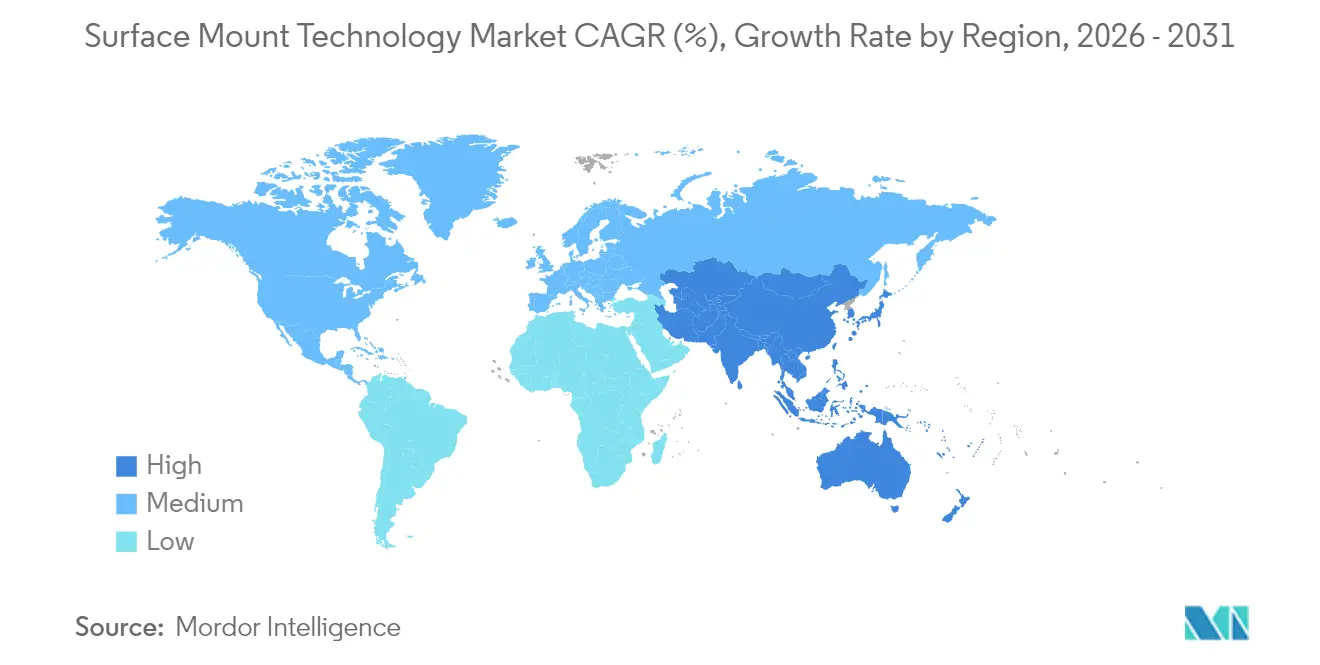
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota di mercato del 48.05% nella tecnologia a montaggio superficiale nel 2025 e si prevede che registrerà un CAGR dell'8.12% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della tecnologia di montaggio superficiale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di PCB ad alta densità per dispositivi IoT e indossabili | + 1.8% | APAC, Nord America | Medio termine (2-4 anni) |
| Adozione dell'elettronica ADAS per autoveicoli | + 2.1% | Europa, Nord America, APAC | A lungo termine (≥ 4 anni) |
| Infrastruttura 5G e schede ad alta frequenza | + 1.5% | Nucleo APAC, ricadute globali | Medio termine (2-4 anni) |
| Integrazione System-in-Package negli smartphone | + 1.2% | Centri di produzione APAC | A breve termine (≤ 2 anni) |
| Requisiti di produzione dei micro-LED | + 0.7% | APAC, Nord America | A lungo termine (≥ 4 anni) |
| Esternalizzazione OEM alle aziende EMS | + 1.1% | APAC, America Latina, Europa orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


L'IoT e i dispositivi indossabili alimentano l'adozione di PCB ultra densi
I produttori di dispositivi ora integrano più di 10,000 condensatori ceramici multistrato in un singolo smartwatch, triplicando il numero di cinque anni fa. Per stampare tracce conduttive inferiori a 50 µm e microvia inferiori a 75 µm, gli assemblaggi si affidano a strumenti di posizionamento che gestiscono costantemente package 01005 con una precisione di ±25 µm. La conformità ai limiti di emissione FCC e ai requisiti di sicurezza IEC sta spingendo verso ulteriori misure di schermatura dalle interferenze elettromagnetiche, aumentando la domanda di sistemi di ispezione ottica automatizzata e di ispezione di precisione con pasta saldante.
L'adozione dell'elettronica ADAS per l'automotive rimodella le esigenze di affidabilità
I progetti di riferimento per veicoli elettrici utilizzano oltre 10,000 MLCC e più di 200 unità di controllo elettronico ciascuno, incrementando i volumi di SMT anche se la qualifica del ciclo di vita si estende oltre i tre anni. I requisiti di sicurezza funzionale ISO 26262 e le finestre operative da -40 °C a 150 °C obbligano i fornitori a certificare i processi secondo i test di stress PPAP e AEC-Q200 per il settore automobilistico. I produttori di apparecchiature in grado di convalidare l'affidabilità a lungo termine dei giunti di saldatura si stanno aggiudicando accordi di fornitura pluriennali in Europa e Giappone.
Infrastruttura 5G e schede ad alta frequenza
Le stazioni base a onde millimetriche necessitano di substrati sottili fino a 0.1 mm e di precisioni di posizionamento dei componenti inferiori a 10 µm per mitigare la perdita di segnale. I profili di rifusione devono allinearsi con l'espansione lungo l'asse Z basso dei laminati Rogers per evitare deformazioni. Le allocazioni regionali dello spettro causano divergenze nelle configurazioni di linea: gli impianti dell'Asia-Pacifico si sintonizzano su array a 26-28 GHz, mentre gli stabilimenti europei rimangono ampiamente al di sotto dei 6 GHz, influenzando la progettazione degli stencil e la metallurgia della pasta saldante.
Integrazione System-in-Package negli smartphone
I moduli SiP spesso combinano logica, RF e sensori in package inferiori a 10 × 10 mm, costringendo le testine pick-and-place ad allineare i marcatori al di sotto dei 5 µm. Densità termiche superiori a 100 W/cm² richiedono prodotti chimici di underfill che resistano a più cicli senza delaminazione, sottoponendo a pressione stazioni di riflusso e ispezione a raggi X. Il packaging a livello di wafer e chip riduce il pitch al di sotto di 0.4 mm, stimolando investimenti nella prossima generazione di hardware di posizionamento in grado di garantire una ripetibilità submicrometrica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti iniziali per le linee ad alta velocità | –1.3% | Produttori globali di PMI | A breve termine (≤ 2 anni) |
| Vincoli termici della saldatura senza piombo | –0.8% | Mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura dei semiconduttori | –1.1% | Regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per l'ispezione dell'IA | –0.9% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati investimenti iniziali limitano le aziende più piccole
Le piattaforme di posizionamento di nuova generazione costano oltre 3 milioni di dollari per linea se abbinate a tester SPI, AOI e radiografici in linea. Sebbene l'analisi predittiva della manutenzione riduca il costo totale di proprietà, molti piccoli e medi fornitori di servizi di emergenza medica faticano a giustificare il ritorno dell'investimento entro tre anni. Il noleggio di apparecchiature e i contratti di assistenza basati sui risultati stanno emergendo, ma rimangono poco diffusi al di fuori degli OEM di primo livello.
Vincoli termici della saldatura senza piombo: resa inferiore
Le leghe di stagno-argento-rame conformi alla direttiva RoHS presentano una temperatura di rifusione di 30 °C superiore rispetto alle tradizionali leghe di stagno-piombo, riducendo le finestre di processo e amplificando i difetti di tombstoning e head-in-pillow. I produttori che lottano contro la perdita di resa utilizzano la rifusione ad azoto e la saldatura assistita da laser, ma devono far fronte a costi di esercizio più elevati e a programmi di manutenzione della camera più rigidi, allungando la curva di apprendimento nei mercati sensibili ai costi.
Analisi del segmento
Per componente: i componenti attivi guidano il successo della miniaturizzazione
I componenti attivi hanno rappresentato il 65.74% della quota di mercato della tecnologia a montaggio superficiale nel 2025, grazie all'accelerazione della domanda di MCU, ASIC e sistemi di gestione dell'alimentazione nei server di intelligenza artificiale e nei veicoli elettrici. Si prevede che il segmento crescerà a un CAGR dell'8.62% entro il 2031, grazie alla crescente adozione di design SoC eterogenei e transistor ad alta tensione. I componenti passivi beneficiano ancora dell'aumento del numero di unità nei dispositivi mobili 5G e negli inverter di trazione per autoveicoli, ma la carenza di materiali ceramici e tantalio continua a mettere alla prova la resilienza della supply chain.
Le aspettative dei clienti si stanno evolvendo dal controllo dei costi dei componenti alla densità di integrazione a livello di scheda e all'affidabilità a coda lunga. Gli OEM richiedono tassi di guasto inferiori a 10 ppm e una durata di vita sul campo di 15 anni, promuovendo una più stretta collaborazione tra fornitori di substrati, produttori di componenti e fornitori di apparecchiature di posizionamento. I fornitori che offrono librerie di co-progettazione attiva-passiva e una revisione completa del Design-for-Assembly accelerano l'introduzione di nuovi prodotti, assicurandosi lo status di fornitore di riferimento per dispositivi indossabili avanzati e gateway IoT industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di attrezzatura: le attrezzature di ispezione diventano il motore di crescita
Le apparecchiature di posizionamento rappresentano ancora il 42.62% del mercato della tecnologia a montaggio superficiale nel 2025, ma le apparecchiature di ispezione sono quelle che stanno crescendo più rapidamente, con un CAGR del 8.83%. Le macchine pick-and-place ad alta velocità raggiungono ora i 100 pezzi/ora con una precisione di ±10 µm, supportate da sistemi di visione ad apprendimento automatico che regolano automaticamente la pressione della testina. Le apparecchiature di saldatura devono far fronte a limitazioni nella finestra di processo, poiché le leghe senza piombo richiedono gradienti termici più stretti, mentre le piattaforme di serigrafia adottano il feedback SPI a circuito chiuso per aumentare la resa alla prima passata.
L'impulso degli investimenti favorisce i sistemi AOI e a raggi X che sfruttano il deep learning per ridurre del 90% i tassi di falsi allarmi e quadruplicare la velocità di ispezione. ViTrox e Koh Young integrano la connettività IPC-CFX per analisi in tempo reale che segnalano le tendenze di erosione dei rendimenti in pochi minuti. I pacchetti di finanziamento per le attrezzature che includono abbonamenti ad analisi contribuiscono a compensare lo shock dei prezzi, invogliando le aziende di servizi di emergenza medica di secondo livello nell'Europa orientale e nel Sud-est asiatico ad aggiornare le linee.
Per tipo di linea di montaggio: la flessibilità accelera l'adozione dell'HMLV
Le linee ad alto volume/alto mix hanno dominato con una quota del 52.88% nel 2025, sfruttando cambi di produzione automatizzati e programmazione predittiva per mantenere un utilizzo superiore all'85% nella produzione di smartphone. Tuttavia, le configurazioni ad alto mix/basso volume stanno crescendo a un CAGR dell'8.31% fino al 2031, poiché gli OEM del settore automobilistico e industriale richiedono cicli di progettazione più brevi.
Alimentatori flessibili, telai per stencil a sgancio rapido e algoritmi di bilanciamento della linea basati sull'intelligenza artificiale consentono cambi di prodotto in meno di 20 minuti, ampliando il mercato di riferimento tra le aziende specializzate nei settori medico e aerospaziale. I requisiti di conformità FDA 21 CFR Parte 820 e IPC-610 Classe 3 favoriscono la tracciabilità in linea, promuovendo sistemi di tracciamento dei materiali basati su codici a barre e zoom ottico automatizzato per assemblaggi con rivestimento conforme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'elettrificazione automobilistica rimodella le curve della domanda
L'elettronica di consumo ha mantenuto una quota del 38.64% nel 2025, ma l'elettronica per l'automotive registra ora un CAGR del 9.02% grazie alla crescente penetrazione dei veicoli elettrici e all'implementazione dei sistemi ADAS. Ogni veicolo elettrico integra ora semiconduttori per un valore di 7,000 dollari, rispetto ai 600 dollari dei veicoli tradizionali, moltiplicando il numero di schede SMT e rendendo più stringenti le esigenze di certificazione della qualità.
Elettronica industriale e settore aerospaziale e difesa presentano una domanda costante e con specifiche elevate, trainata dall'automazione industriale e dalla modernizzazione della difesa. Il settore sanitario contribuisce con volumi di nicchia ma ad alto margine, richiedendo build conformi a ISO 13485 e IPC Classe 3. Le infrastrutture IT e delle telecomunicazioni sfruttano la densificazione del 5G e i nodi di edge computing, stimolando la domanda di assemblaggi a bassa perdita e alta frequenza.
Analisi geografica
Mercato della tecnologia di montaggio superficiale APAC
L'area Asia-Pacifico ha dominato con una quota di mercato del 48.05% nella tecnologia a montaggio superficiale nel 2025 e si prevede che registrerà un CAGR dell'8.12% fino al 2031. Cina, Taiwan e Corea del Sud dovrebbero investire complessivamente oltre 84 miliardi di dollari in nuove fabbriche da 300 mm entro il 2027, assicurandosi la capacità di produzione di substrati e componenti a monte. Il distretto giapponese di Kumamoto, supportato dall'espansione da 20 miliardi di dollari di TSMC JASM, aggiunge oltre 100,000 wafer da 12 pollici al mese, creando al contempo 3,400 posizioni lavorative ad alta tecnologia.
Mercato nordamericano della tecnologia di montaggio superficiale (SMT).
Il Nord America è in ritardo, ma sta accelerando grazie al CHIPS Act, con progetti annunciati che raddoppieranno gli investimenti in capacità regionale da 12 miliardi di dollari nel 2024 a 24.7 miliardi di dollari entro il 2027. I progetti pilota di packaging avanzato in Arizona e New York mirano a un posizionamento inferiore a 10 µm per gli acceleratori di intelligenza artificiale, riducendo la dipendenza dalle rotte di navigazione transpacifiche. L'enfasi normativa sui flussi di produzione sicuri dal punto di vista informatico spinge le fabbriche verso l'accreditamento CMMC e IPC-1791 Trusted Builder.
Mercato europeo della tecnologia di montaggio superficiale
L'Europa si concentra sui semiconduttori di potenza per l'automotive e sui dispositivi a banda larga, con Infineon e STMicroelectronics che guidano gli investimenti per supportare gli inverter per veicoli elettrici da 800 V. L'espansione della direttiva RoHS nella regione e le nuove normative sull'Ecodesign favoriscono i PCB riparabili, stimolando la domanda di piattaforme di saldatura selettiva e rilavorazione. I programmi di aggiornamento della forza lavoro nell'ambito del Patto europeo per le competenze sono in linea con il curriculum di progettazione di interconnessioni certificate IPC, con l'obiettivo di colmare un divario di 146,000 lavoratori entro il 2029.
Mercato della tecnologia a montaggio superficiale (SMT) in Medio Oriente e Africa
Medio Oriente e Africa registrano progressi incrementali, poiché Arabia Saudita ed Emirati Arabi Uniti convogliano capitali da fondi sovrani in parchi tecnologici che abbinano incentivi EMS a tariffe ridotte per i servizi di pubblica utilità. Il polo sudafricano di Gauteng attrae ricondizionatori di apparecchiature per telecomunicazioni che si affidano a linee SMT modulari per elaborare ordini di riparazione a breve termine e ad alto mix. Tuttavia, le lacune infrastrutturali e la limitata manodopera specializzata frenano l'adozione di apparecchiature all'avanguardia nella maggior parte dei mercati subsahariani.

Panorama normativo
Le normative ambientali e di conformità dei prodotti continuano a influenzare i materiali SMT, le finestre di processo e i requisiti di documentazione nei principali centri di produzione. In Europa, la direttiva RoHS rimane un punto di riferimento fondamentale per i materiali e le apparecchiature di assemblaggio, con il Regolamento (UE) 2026/1289 che ha rivisto l'Allegato II della RoHS e ha stabilito un limite dello 0.1% di ftalati per i casi d'uso pertinenti, in vigore dal 1° gennaio 2027. Per gli stabilimenti che supportano l'elettronica ad alta affidabilità e il settore automobilistico, la conformità si ripercuote sulle dichiarazioni dei fornitori e su controlli più rigorosi dei materiali in entrata per saldature, adesivi e componenti polimerici utilizzati nei sistemi di alimentazione, dosaggio e movimentazione.
In Cina, il MIIT ha pubblicato l'edizione 2026 del Catalogo di gestione della conformità RoHS, ampliando l'ambito di applicazione a 33 categorie di prodotti e rendendo obbligatoria l'applicazione per i nuovi operatori a partire dal 1° agosto 2027. Ciò aggiunge un ulteriore livello di conformità per i programmi EMS e OEM distribuiti a livello globale. Negli Stati Uniti, la conformità commerciale e ambientale rappresenta un ulteriore aspetto operativo, come dimostra la proclamazione statunitense del gennaio 2026 che impone un dazio ad valorem del 25% su specifiche importazioni di semiconduttori e prodotti derivati, unitamente alle linee guida per l'ingresso del CBP statunitense (CSMS #67400472) per le classificazioni HTSUS interessate. Sul fronte delle emissioni, i requisiti NESHAP per la produzione di semiconduttori ai sensi della Parte 63 Sottoparte BBBBB del titolo 40 del CFR rimangono un punto di riferimento fondamentale per i fornitori a monte che alimentano la produzione di elettronica ad alta intensità di SMT.
Analisi della catena del valore
La catena del valore SMT collega i componenti e i materiali in ingresso (circuiti integrati, componenti passivi, leghe di pasta saldante, flussi, fogli per stencil, laminati per PCB e fogli di rame) ai produttori di apparecchiature (stampa, posizionamento, rifusione e ispezione), e quindi alle linee di assemblaggio OEM e EMS, seguite da test, integrazione con i sistemi di assemblaggio e distribuzione regionale. I fornitori di apparecchiature offrono sempre più spesso pacchetti che includono software, connettività IPC-CFX e contratti di assistenza per le piattaforme di posizionamento e ispezione, mentre la capacità e i materiali a monte per PCB e substrati (tipi di vetro, resine e fogli di rame) rimangono fattori determinanti per la velocità con cui le linee SMT possono essere incrementate per server AI, telecomunicazioni ed elettronica automobilistica.
Recenti evidenze relative alla catena di fornitura indicano che i vincoli a monte rappresentano un fattore limitante ricorrente, piuttosto che la mancanza di spazio per l'assemblaggio a valle. Gli aumenti di prezzo dei PCB (fino al 40% nell'aprile 2026) e i tempi di consegna della resina epossidica (da circa tre settimane a quindici) dimostrano come la disponibilità di laminati e materiali possa limitare la produzione di schede, anche in presenza di apparecchiature di posizionamento. Per quanto riguarda la capacità produttiva e gli strumenti a supporto delle interconnessioni avanzate, SCHMID Group ha annunciato un ordine ripetuto superiore a 37 milioni di euro (luglio 2026) per apparecchiature di produzione HDI-ML e mSAP destinate a schede server AI e moduli ottici. Anche AT&S ha annunciato un'espansione del suo sito di Kulim, in Malesia, unitamente a un piano di investimenti (CAPEX) per il 2026/27 compreso tra 1.0 e 1.2 miliardi di euro, sottolineando come gli investimenti in substrati e capacità HDI siano a monte e influenzino direttamente la produttività SMT e il mix di prodotti.
Panorama competitivo
Il settore delle apparecchiature SMT rimane moderatamente concentrato. ASMPT, Fuji e Yamaha si aggiudicano collettivamente una quota significativa del fatturato del 2024, sfruttando un profondo know-how di processo e reti di supporto regionali. La pressione competitiva si intensifica, poiché i nuovi operatori nel settore dell'ispezione basata sull'intelligenza artificiale, come ViTrox e Koh Young, dimostrano vantaggi incentrati sul software con il 90% in meno di false chiamate e cicli di programmazione più rapidi.
Gli operatori storici rispondono estendendo i contratti di servizio basati sui risultati. ASM International ha registrato margini lordi record del 53.4% nel primo trimestre del 2025 sui pacchetti di metrologia specifici per processo legati a chip AI di nodi avanzati. Yamaha promuove linee chiavi in mano che integrano l'intelligenza del sistema di alimentazione e l'analisi basata sul cloud per aumentare la resa al primo passaggio dell'11% tra i clienti EMS francesi. [4] Yamaha SMT, "Il più grande EMS francese investe per il futuro", YAMAHA-MOTOR-ROBOTICS.DE
L'innovazione nel white-space si concentra su micro-LED e integrazione eterogenea. Il Laser-Induced Forward Transfer di Coherent raggiunge una precisione di posizionamento del 99.7% per die inferiori a 5 µm, ridefinendo l'economia di assemblaggio dei display. Il motore AOI con deep learning di Mycronic, lanciato nel 2024, riduce del 60% la manodopera di programmazione e si allinea con IPC-CFX per l'interoperabilità in officina. Gli hub regionali di sviluppo della forza lavoro in Messico e Malesia rafforzano la forza del servizio post-vendita, ottimizzando i tempi di attivazione per i clienti EMS di fascia media.
Leader del settore della tecnologia di montaggio superficiale
ASMPT Limited
Società Fuji
Panasonic Holdings Corp.
Yamaha Motor Co., Ltd.
Hanwha Precision Machinery Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: ASMPT ha annunciato un ordine ripetuto per otto apparecchiature di termocompressione (TCB) per applicazioni chip-to-wafer da un importante produttore di dispositivi integrati. L'ordine supporta la produzione di CPU avanzate per client e data center, allineando ulteriormente il portfolio di ASMPT ai flussi di lavoro di integrazione eterogenei che influenzano sempre più i requisiti di assemblaggio di fascia alta nella produzione di elettronica.
- Febbraio 2025: TSMC, Sony, DENSO e Toyota hanno confermato un investimento di 20 miliardi di dollari per un secondo stabilimento di produzione presso JASM Kumamoto, con l'obiettivo di raggiungere una produzione di 100,000 wafer da 12 pollici al mese entro il 2027. L'espansione rafforza gli ecosistemi di fornitura e confezionamento di wafer a monte in Giappone, alimentando la domanda di assemblaggi ad alta densità e delle relative infrastrutture di produzione SMT lungo l'intera catena del valore dell'elettronica.
- Novembre 2024: ViTrox ha inaugurato un centro dimostrativo in Messico per presentare le sue piattaforme V510i 3D AOI e V310i SPI. L'espansione migliora l'accesso locale alla tecnologia di ispezione e al supporto applicativo, riducendo le difficoltà di adozione per i siti EMS e OEM che desiderano scalare il controllo qualità in linea e la gestione della resa basata sull'analisi dei dati.


Ambito del rapporto sul mercato globale della tecnologia di montaggio superficiale
La tecnologia a montaggio superficiale (SMT) viene utilizzata nell'assemblaggio elettronico per montare i componenti elettronici sulla superficie del circuito stampato (PCB) invece di inserire i componenti attraverso i fori come nell'assemblaggio convenzionale. SMT è stato sviluppato per ridurre significativamente i costi di produzione e utilizzare in modo più efficiente lo spazio sul PCB.
Il mercato SMT è segmentato per componente (componenti passivi (resistori, condensatori), componenti attivi (transistor, circuiti integrati), industria dell'utente finale (elettronica di consumo, automobilistica, elettronica industriale, aerospaziale e della difesa, sanità e altre industrie dell'utente finale ) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre termini di valore in USD per i segmenti sopra menzionati.
| Componenti passivi | Resistenze |
| Condensatori | |
| Componenti attivi | Transistor |
| Circuiti integrati |
| Attrezzatura di posizionamento | Macchine pick-and-place ad alta velocità |
| Attrezzatura per saldatura | Forni a rifusione |
| Sistemi di saldatura ad onda | |
| Apparecchiatura di ispezione | Ispezione ottica automatizzata (AOI) |
| Ispezione della pasta saldante (SPI) | |
| Ispezione a raggi X. | |
| Attrezzature per la serigrafia |
| Alto mix/basso volume (HMLV) |
| Alto volume/alto mix (HVHM) |
| Elettronica di consumo |
| Automotive |
| Elettronica industriale |
| Aerospazio e Difesa |
| Settore Sanitario |
| Infrastruttura di telecomunicazioni e IT |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per componente | Componenti passivi | Resistenze |
| Condensatori | ||
| Componenti attivi | Transistor | |
| Circuiti integrati | ||
| Per tipo di apparecchiatura | Attrezzatura di posizionamento | Macchine pick-and-place ad alta velocità |
| Attrezzatura per saldatura | Forni a rifusione | |
| Sistemi di saldatura ad onda | ||
| Apparecchiatura di ispezione | Ispezione ottica automatizzata (AOI) | |
| Ispezione della pasta saldante (SPI) | ||
| Ispezione a raggi X. | ||
| Attrezzature per la serigrafia | ||
| Per tipo di linea di montaggio | Alto mix/basso volume (HMLV) | |
| Alto volume/alto mix (HVHM) | ||
| Per settore degli utenti finali | Elettronica di consumo | |
| Automotive | ||
| Elettronica industriale | ||
| Aerospazio e Difesa | ||
| Settore Sanitario | ||
| Infrastruttura di telecomunicazioni e IT | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della tecnologia a montaggio superficiale entro il 2031?
Si prevede che il mercato raggiungerà i 10.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.49%.
Quale segmento di componenti guida la domanda attuale?
Active Components detiene una quota del 65.74%, sostenuta dai processori AI e dall'elettronica di potenza per l'automotive.
Perché i sistemi di ispezione stanno crescendo più velocemente delle macchine di posizionamento?
I produttori stanno adottando strumenti AOI e a raggi X basati sull'intelligenza artificiale per raggiungere l'obiettivo zero difetti, spingendo il segmento a un CAGR del 8.83%.
Quanto è importante la regione Asia-Pacifico per la crescita dell'SMT?
L'area Asia-Pacifico rappresenterà il 48.05% del fatturato del 2025 e si prevede che crescerà a un CAGR dell'8.12% fino al 2031.
Quale limitazione colpisce maggiormente i fornitori di servizi di emergenza sanitaria più piccoli?
L'elevata spesa iniziale in conto capitale per le nuove linee di posizionamento ad alta velocità riduce la flessibilità degli investimenti e può ridurre il CAGR complessivo dell'1.3%.
In che modo l'elettrificazione del settore automobilistico sta influenzando la domanda di SMT?
Ogni veicolo elettrico impiega fino a 7,000 dollari in semiconduttori, aumentando il numero di schede e determinando un CAGR del 9.02% per gli assemblaggi SMT nel settore automobilistico.
Pagina aggiornata l'ultima volta il:



