

Dimensioni e quota del mercato dei superalimenti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
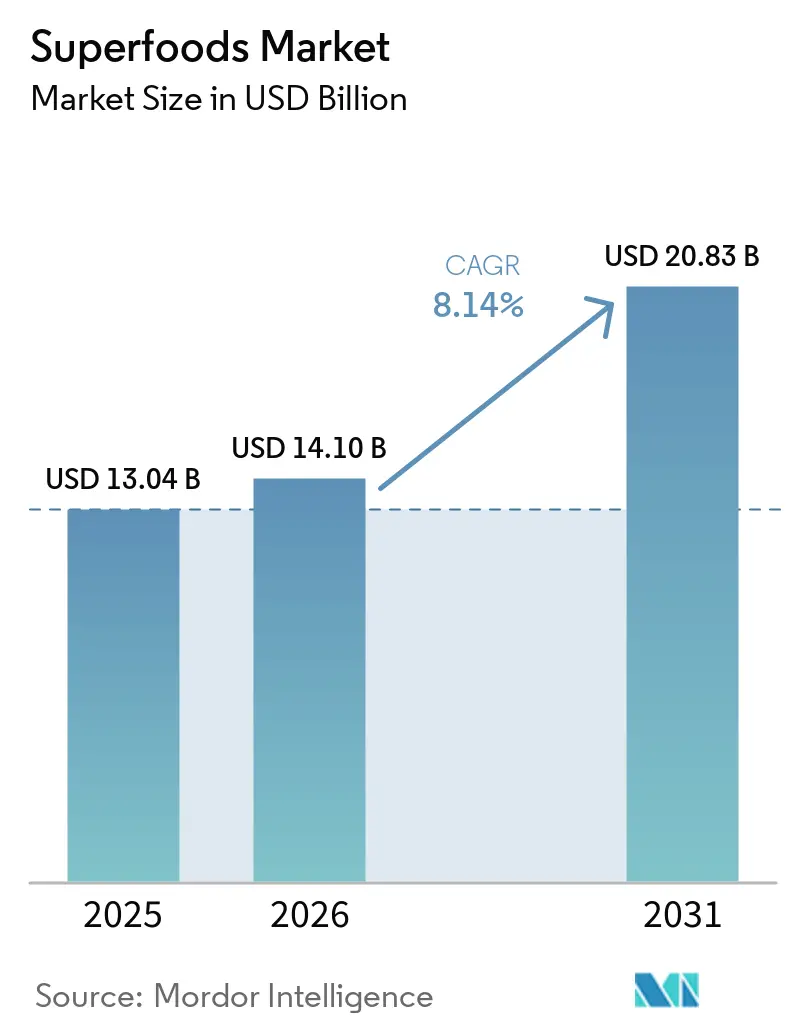
| Dimensione del mercato (2026) | 14.10 miliardo di dollari |
| Dimensione del mercato (2031) | 20.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
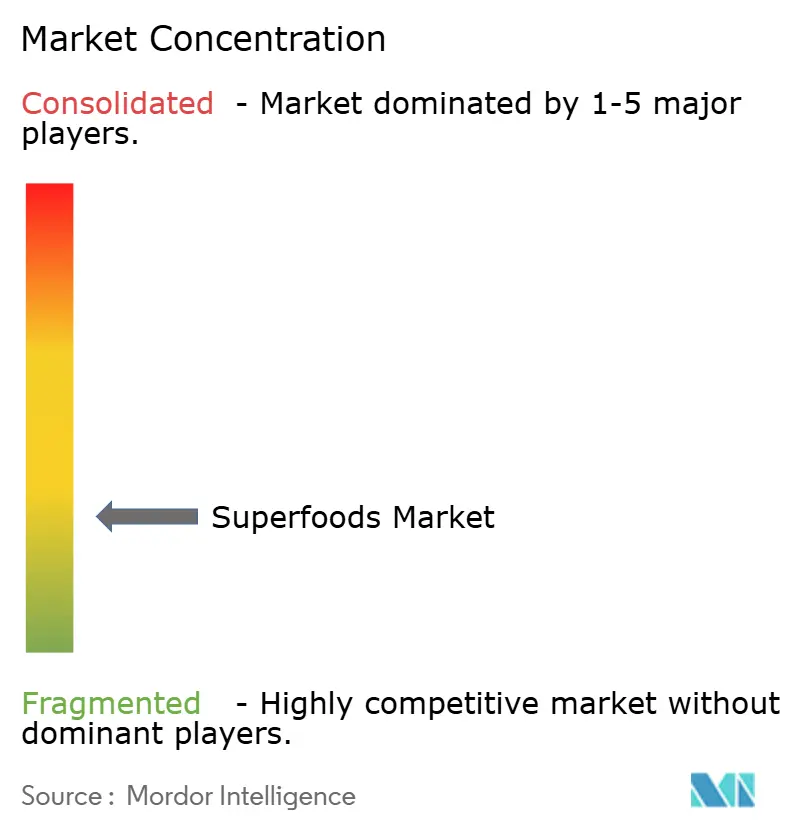
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei superalimenti di Mordor Intelligence
Il mercato dei superfood aveva un valore di 13.04 miliardi di dollari nel 2025 e si stima che crescerà da 14.1 miliardi di dollari nel 2026 a 20.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.14% durante il periodo di previsione (2026-2031). Questa traiettoria di crescita riflette cambiamenti fondamentali nel comportamento dei consumatori verso la salute preventiva e gli alimenti ricchi di nutrienti, supportati da una maggiore adozione di ingredienti funzionali nelle diete quotidiane e da una crescente attenzione dei consumatori alla nutrizione proattiva. La resilienza del mercato deriva dalla sua capacità di capitalizzare su molteplici tendenze demografiche, tra cui l'invecchiamento della popolazione alla ricerca di soluzioni per la longevità e i consumatori più giovani che privilegiano il benessere rispetto alla praticità tradizionale, una tendenza che sta rimodellando il mercato globale dei superfood. Tra le forze macroeconomiche che stanno rimodellando il panorama dei supercibi, si annovera la modernizzazione della regolamentazione, con la definizione aggiornata di "salutare" da parte della FDA, che consente a cibi ricchi di nutrienti come avocado, noci e salmone di qualificarsi per l'etichettatura salutare [1] Fonte: Food and Drug Administration, "Food Labeling: Nutrient Content Claims", fda.gov.
Punti chiave del rapporto
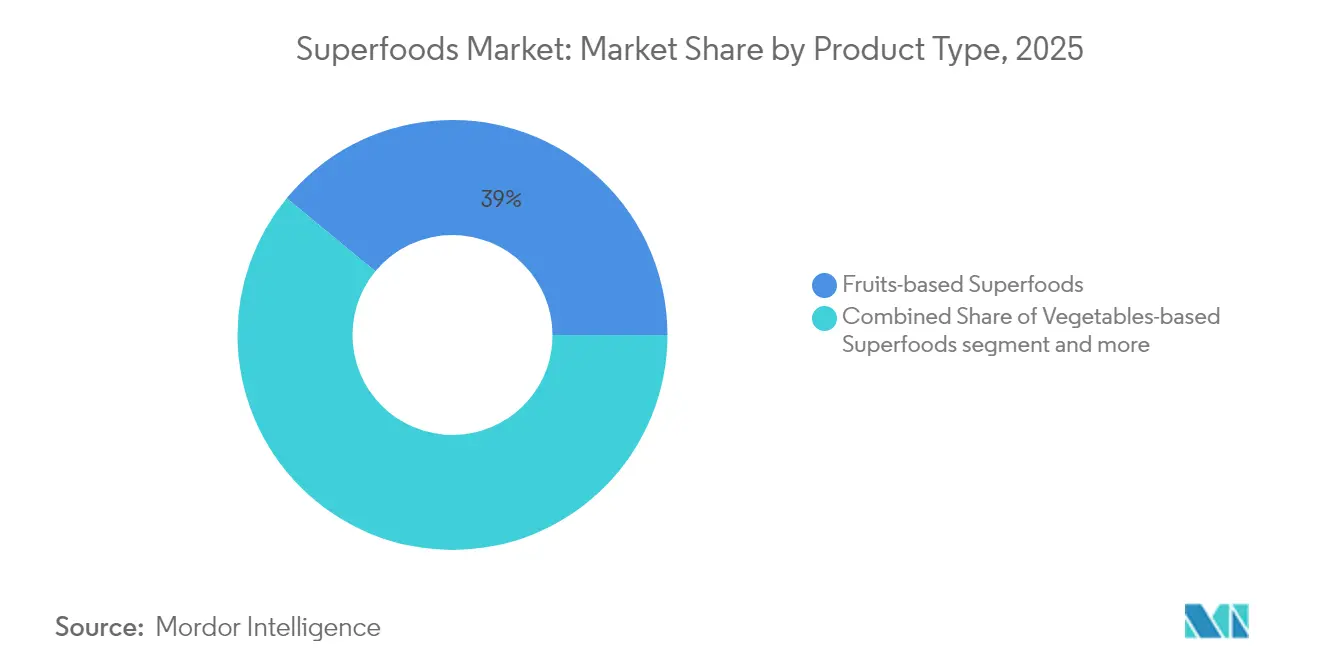
- Per tipologia di prodotto, i supercibi a base di frutta hanno registrato una quota di fatturato del 39.02% nel 2025, mentre si prevede che i supercibi a base di alghe cresceranno a un CAGR del 10.33% fino al 2031.
- In base alla tipologia, le polveri hanno catturato il 42.01% della quota di fatturato del 2025, mentre i liquidi sono quelli in più rapida crescita, con un CAGR del 9.66% fino al 2031.
- Per natura, i prodotti convenzionali hanno detenuto il 57.55% nel 2025; le linee organiche superano con un CAGR dell'11.49% per il 2026-2031.
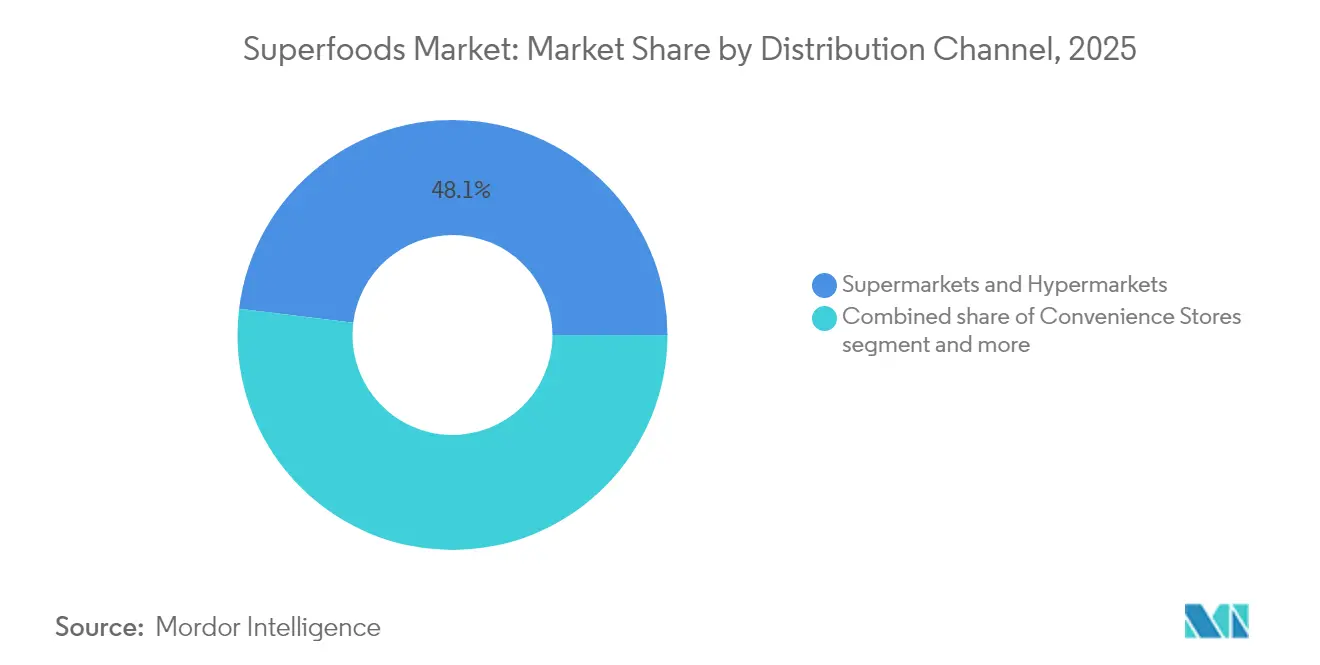
- Per canale di distribuzione, i supermercati hanno mantenuto il 48.05% delle vendite del 2025; le piattaforme online sono destinate a crescere a un CAGR del 12.61% nel mercato dei supercibi.
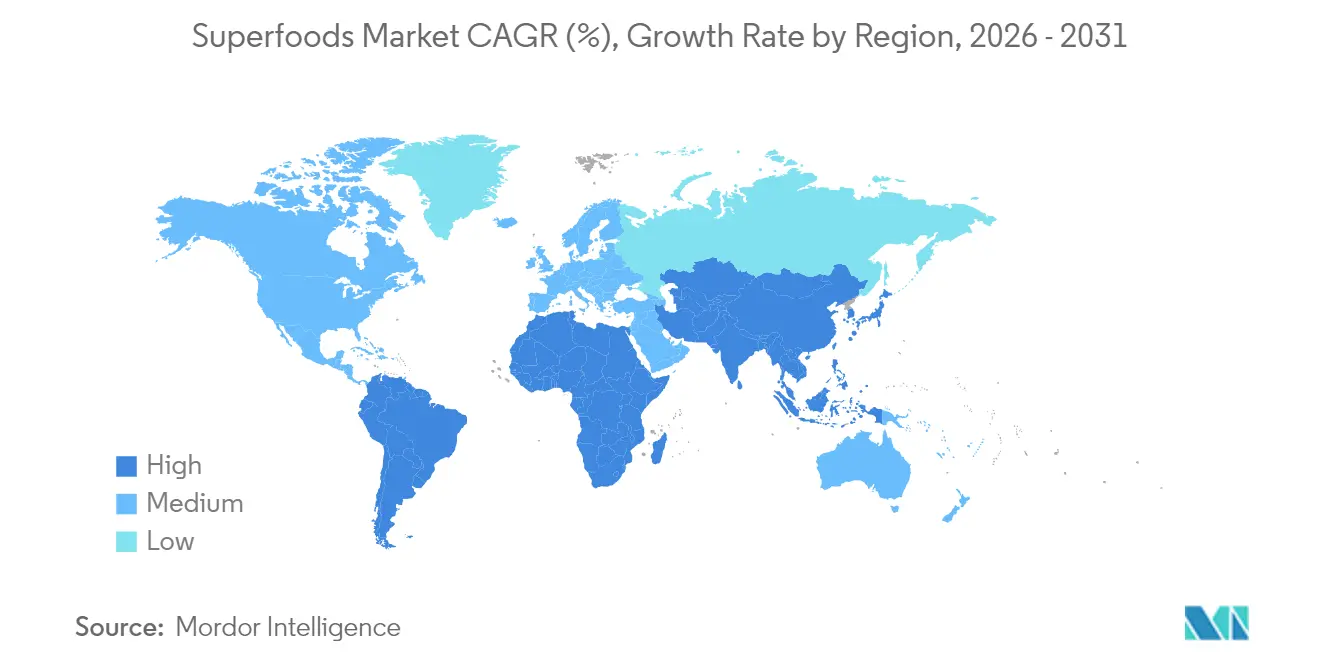
- In termini geografici, il Nord America ha rappresentato il 43.62% delle vendite globali del 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 10.16% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei superalimenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la consapevolezza della salute tra i consumatori | + 1.8% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Domanda crescente di supercibi ricchi di nutrienti | + 1.5% | Mercati emergenti globali, in particolare dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente popolarità delle diete a base vegetale e vegane | + 1.2% | Nord America, Europa, centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di soluzioni per l'assistenza sanitaria preventiva | + 1.1% | Globale, con adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Accelerazione della domanda di alimenti funzionali | + 0.9% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Ampliare l'accessibilità dei supercibi nei mercati emergenti | + 0.7% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare la consapevolezza della salute tra i consumatori
La consapevolezza dei consumatori in materia di salute è aumentata significativamente, con oltre il 95% delle famiglie che acquistano prodotti biologici nel 2024 [2] Fonte: Organic Trade Association, “2025 Industry Survey”, naturallynetwork.org . Questa tendenza ha ampliato le decisioni di acquisto di alimenti oltre le considerazioni di prezzo e qualità, poiché i consumatori danno sempre più priorità al valore nutrizionale e all'impatto sulla salute. I consumatori dimostrano ora una maggiore conoscenza nutrizionale attraverso la lettura dettagliata delle etichette, la verifica degli ingredienti e la ricerca sui metodi di produzione alimentare, il che influenza direttamente i loro modelli di acquisto. Sono disposti a pagare prezzi più alti per prodotti con comprovati benefici per la salute, in particolare quelli supportati da ricerche scientifiche e da una provenienza trasparente. Il consumo di superfood è diventato associato a scelte di stile di vita e valori personali, riflettendo un cambiamento più ampio nel modo in cui le persone vedono il ruolo del cibo nel loro benessere generale. Molti consumatori ora integrano i superfood nella loro dieta quotidiana, considerandoli componenti essenziali della cura preventiva della salute piuttosto che articoli di lusso all'interno del mercato dei superfood. Questa crescente attenzione alla salute ha particolarmente avvantaggiato i superfood a base di alghe, poiché la comprensione da parte dei consumatori del loro profilo nutrizionale completo, che include un elevato contenuto proteico, acidi grassi essenziali e micronutrienti, contribuisce a superare l'iniziale resistenza al gusto e alla consistenza. La maggiore consapevolezza dei benefici in termini di sostenibilità e del minimo impatto ambientale delle alghe ha ulteriormente rafforzato la loro posizione di mercato tra i consumatori attenti all'ambiente nel mercato globale dei superfood.
Domanda crescente di supercibi ricchi di nutrienti
La densità nutrizionale è emersa come la principale proposta di valore che distingue i superfood dalle alternative convenzionali, con i consumatori sempre più alla ricerca del massimo ritorno nutrizionale per caloria assunta. La validazione scientifica dei composti bioattivi in alimenti come la spirulina, che contiene il 60-70% di proteine insieme ad acidi grassi essenziali e antiossidanti, fornisce una giustificazione basata sull'evidenza per prezzi più elevati. I progressi tecnologici nell'estrazione e nella lavorazione consentono ai produttori di concentrare e preservare i composti bioattivi, creando prodotti con profili nutrizionali misurabilmente superiori. Questa tendenza avvantaggia in particolare i prodotti a base di microalghe, dove le innovazioni nella fermentazione e nell'estrazione possono migliorare la sensibilità all'insulina e le proprietà di regolazione del glucosio. La domanda si estende oltre i singoli nutrienti per comprendere le interazioni sinergiche dei composti, guidando la ricerca su combinazioni ottimali di superfood e metodi di lavorazione in tutto il mercato dei superfood.
Crescente popolarità delle diete a base vegetale e vegane
L'adozione di una dieta a base vegetale ha superato i mercati di nicchia per diventare un modello alimentare mainstream, con oltre il 75% dei consumatori che apprezza la stagionalità degli alimenti e le fonti vegetali locali secondo l'analisi delle tendenze del 2025 [3] Fonte: BIOFACH, “Global Plant-Based Market Trends 2025,” biofach.de . Questo cambiamento crea una domanda sostenuta di supercibi di origine vegetale che forniscono profili aminoacidici completi e nutrienti essenziali tradizionalmente provenienti da prodotti animali. Il movimento acquista slancio dalle preoccupazioni per la sostenibilità ambientale, dove i supercibi di origine vegetale offrono un'impronta di carbonio inferiore rispetto alle alternative di origine animale. Le innovazioni tecnologiche consentono alle alternative di origine vegetale di raggiungere la parità sensoriale con i cibi tradizionali, esemplificata dall'alternativa al salmone a base di spirulina di AlgaeCore Technologies, che raggiunge il 74% di contenuto proteico imitando la consistenza dei frutti di mare tradizionali. La tendenza avvantaggia in particolare i supercibi a base di alghe e semi, che forniscono una nutrizione concentrata in formati compatibili con diverse preferenze dietetiche, alimentando la crescita nel mercato dei supercibi.
Crescente domanda di soluzioni per l'assistenza sanitaria preventiva
L'aumento dei costi sanitari spinge i consumatori a investire nella nutrizione preventiva, con i mercati asiatici che dimostrano una particolare ricettività verso alimenti considerati strumenti per il mantenimento della salute piuttosto che semplici alimenti di sostentamento. L'invecchiamento della popolazione in Asia crea una domanda costante di alimenti che favoriscono un invecchiamento sano e le funzioni cognitive. Ingredienti funzionali come il magnesio e il fungo criniera di leone stanno acquisendo sempre maggiore importanza, poiché i consumatori cercano interventi nutrizionali mirati per specifiche problematiche di salute. Questo approccio preventivo avvantaggia in particolare i superfood con proprietà bioattive documentate, per i quali la ricerca scientifica supporta specifiche indicazioni salutistiche. L'integrazione della tecnologia consente approcci nutrizionali personalizzati, in cui i consumatori possono selezionare i superfood in base al proprio profilo di salute e alle predisposizioni genetiche, una tendenza in crescita nel mercato dei superfood.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elevato costo dei superalimenti premium ne limita l'adozione | -1.4% | Mercati emergenti globali, particolarmente sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Concorrenza dei cibi convenzionali a prezzi accessibili | -1.1% | Globale, più forte nelle economie in via di sviluppo | Medio termine (2-4 anni) |
| Limitazioni stagionali dell'approvvigionamento di alcuni superalimenti | -0.8% | Globale, con variazioni regionali in base al tipo di coltura | Medio termine (2-4 anni) |
| Le sfide della conservazione dei supercibi deperibili | -0.6% | Globale, in particolare nelle regioni tropicali e subtropicali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato costo dei superalimenti premium ne limita l'adozione
Il prezzo elevato rimane la principale barriera alla penetrazione nel mercato di massa, con i superfood che presentano prezzi maggiorati del 200-400% rispetto alle alternative convenzionali, limitando l'accessibilità per i segmenti di consumatori sensibili al prezzo. La ricerca sui consumatori indica un'elevata sensibilità al prezzo, con gli acquirenti che cambiano frequentemente marca per ottenere sconti, a dimostrazione del fatto che il posizionamento premium crea vulnerabilità alle recessioni economiche [4] Fonte: Organic Trade Association, “2025 Industry Survey”, naturallynetwork.org . La struttura dei costi riflette molteplici fattori, tra cui requisiti di coltivazione specializzati, scale di produzione limitate e catene di approvvigionamento complesse che richiedono stoccaggio a freddo e trasporto rapido. Tuttavia, le innovazioni tecnologiche nella produzione e nella lavorazione offrono percorsi per la riduzione dei costi, con aziende come Brevel che lanciano impianti di proteine di microalghe su scala commerciale in grado di produrre centinaia di tonnellate all'anno con una maggiore efficienza dei costi. Le economie di scala nei mercati emergenti, in particolare nell'Asia-Pacifico, dove la produzione locale riduce i costi di trasporto e i dazi di importazione, creano opportunità per l'ottimizzazione dei prezzi. La sfida si intensifica quando l'inflazione incide sulle scelte alimentari sane, richiedendo un posizionamento strategico per mantenere l'accessibilità preservando al contempo il valore del marchio premium nel competitivo mercato dei superfood.
Limitazioni stagionali dell'approvvigionamento di alcuni superalimenti
La disponibilità stagionale crea squilibri tra domanda e offerta che determinano la volatilità dei prezzi e limitano l'accesso costante al mercato, influenzando in particolare i supercibi freschi che dipendono da specifiche condizioni di coltivazione e periodi di raccolta. Il cambiamento climatico aggrava questi vincoli attraverso modelli meteorologici imprevedibili che incidono sulla resa e sulla qualità dei raccolti, mentre la concentrazione geografica della produzione crea vulnerabilità alle perturbazioni regionali. La natura deperibile di molti supercibi aggrava le sfide stagionali, richiedendo una sofisticata logistica della catena del freddo e reti di distribuzione rapide per mantenere la qualità e l'integrità nutrizionale. Tuttavia, soluzioni tecnologiche, tra cui l'agricoltura in ambiente controllato e metodi di coltivazione durante tutto l'anno, offrono strategie di mitigazione, mentre le tecnologie di conservazione come la liofilizzazione consentono ai prodotti stagionali di mantenere il valore nutrizionale durante tutto l'anno. La diversificazione della catena di approvvigionamento in più regioni geografiche riduce la dipendenza da fornitori mono-fonte, sebbene questo approccio richieda notevoli sforzi di coordinamento e standardizzazione della qualità. Lo sviluppo di formati di supercibi a lunga conservazione attraverso tecnologie di lavorazione avanzate offre forme di prodotto alternative che superano i limiti stagionali, mantenendo al contempo i benefici nutrizionali all'interno del più ampio mercato dei supercibi.
Analisi del segmento
Per tipo di prodotto: l'innovazione delle alghe guida la crescita futura
Nel 2025, i superfood a base di frutta detengono una quota di mercato dominante del 39.02%, a dimostrazione della familiarità dei consumatori e delle solide reti di distribuzione per prodotti di base come bacche di goji, açaí ed estratti di melograno. Nel frattempo, i superfood a base di alghe si stanno affermando come il segmento in più rapida crescita, vantando un CAGR del 10.33% previsto fino al 2031. Questa impennata è alimentata dai progressi tecnologici nella coltivazione e nella lavorazione, che aprono la strada a una produzione scalabile. I superfood a base vegetale, rappresentati da chips di cavolo nero e polveri di spirulina, detengono una notevole presenza sul mercato. Allo stesso tempo, i superfood a base di cereali e semi, come quinoa, chia e semi di lino, cavalcano l'onda delle crescenti tendenze dietetiche a base vegetale e della crescente domanda di proteine.
La rapida crescita del segmento delle alghe è sostenuta dalle conferme scientifiche dei loro vantaggi nutrizionali. Ad esempio, la spirulina è apprezzata per il suo profilo aminoacidico completo, mentre la clorella è riconosciuta per le sue vitamine e minerali concentrati e biodisponibili. Il panorama commerciale è in evoluzione, con aziende come Brevel all'avanguardia in impianti dedicati alla produzione di proteine da microalghe, a dimostrazione della scalabilità industriale di quelli che un tempo erano considerati prodotti di nicchia. Inoltre, l'innovazione sta ampliando i confini; AlgaeCore Technologies è pioniera nello sviluppo di alternative ai prodotti ittici a base di spirulina, con un impressionante contenuto proteico del 74%, ampliando così gli orizzonti delle applicazioni delle alghe oltre le loro convenzionali forme in polvere nel mercato in continua evoluzione dei superfood.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i formati liquidi guadagnano slancio
I formati in polvere dominano con una quota di mercato del 42.01% nel 2025, beneficiando di una shelf life prolungata, di un valore nutrizionale concentrato e di un'applicazione versatile in frullati, prodotti da forno e preparazione dei pasti. I superfood liquidi registrano un'accelerazione del CAGR del 9.66% fino al 2031, trainati dalle preferenze per la praticità e dalla domanda di prodotti pronti al consumo da parte dei consumatori con tempi di consegna ridotti. Altri formati, tra cui capsule, barrette e alimenti integrali, mantengono una crescita costante grazie ad applicazioni specializzate e alla diversificazione delle preferenze dei consumatori.
La crescita del segmento dei liquidi riflette l'evoluzione dei modelli di consumo, in cui la praticità si coniuga con la nutrizione, in particolare nelle bevande funzionali e nelle miscele di superfood pronte da bere. I progressi tecnologici nella conservazione e nel confezionamento dei liquidi consentono una maggiore durata di conservazione senza compromettere l'integrità nutrizionale, mentre le tecniche di spremitura a freddo e di pastorizzazione rapida mantengono inalterata la potenza dei composti bioattivi. L'innovazione nei formati liquidi include bevande di superfood arricchite con probiotici e bevande adattogene mirate a specifici obiettivi di salute, espandendosi oltre i tradizionali prodotti a base di succhi per includere sofisticate formulazioni funzionali che ne favoriscono l'adozione nel mercato dei superfood.
Per natura: la certificazione biologica stimola la crescita dei prodotti premium
I superfood convenzionali detengono una quota di mercato del 57.55% nel 2025, riflettendo una maggiore accessibilità al mercato e filiere di approvvigionamento consolidate, mentre le varianti biologiche accelerano a un CAGR dell'11.49% fino al 2031, superando significativamente le alternative convenzionali. Questo differenziale di crescita riflette la disponibilità dei consumatori a pagare di più per i prodotti biologici certificati. La certificazione biologica fornisce garanzie di qualità e credenziali di sostenibilità ambientale che trovano riscontro nei consumatori attenti alla salute e che ricercano trasparenza nella produzione alimentare.
Il segmento biologico beneficia dell'ampliamento dei quadri di certificazione, inclusi i nuovi standard USDA per la produzione di funghi biologici e la gestione degli alimenti per animali domestici, ampliando la gamma di prodotti idonei all'etichettatura biologica. Il prezzo elevato dei superfood biologici crea opportunità di margine per i produttori, stabilendo al contempo una differenziazione qualitativa in mercati sempre più competitivi nel settore dei superfood.
Per canale di distribuzione: la trasformazione dell'e-commerce accelera
Supermercati e ipermercati mantengono una quota di mercato del 48.05% nel 2025 grazie a relazioni consolidate con i consumatori e all'ampia accessibilità ai prodotti, mentre i canali online emergono come il segmento in più rapida crescita, con un CAGR del 12.61% fino al 2031. Questa accelerazione digitale riflette cambiamenti fondamentali nel comportamento d'acquisto dei consumatori, dove gli acquirenti attenti alla salute cercano prodotti specializzati e informazioni nutrizionali dettagliate disponibili attraverso le piattaforme di e-commerce. I minimarket e i negozi specializzati mantengono posizioni di nicchia, rispettivamente al servizio di esigenze di consumo immediato e di consulenza specialistica.
La crescita dell'e-commerce beneficia di migliori capacità di educazione dei consumatori, grazie alle quali le piattaforme online forniscono informazioni dettagliate sui prodotti, dati nutrizionali e recensioni degli utenti che supportano decisioni di acquisto consapevoli per supercibi di fascia alta. La pandemia di COVID-19 ha modificato in modo permanente i modelli di acquisto, con un aumento significativo degli acquisti alimentari online nei mercati dell'Asia-Pacifico, creando una domanda sostenuta di canali digitali. I modelli di vendita diretta al consumatore consentono ai marchi di supercibi di mantenere un posizionamento premium, costruendo al contempo relazioni con i clienti attraverso servizi in abbonamento e raccomandazioni nutrizionali personalizzate all'interno del mercato dei supercibi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei superalimenti del Nord America
Il Nord America continua a dominare il mercato globale dei superfood, con una quota significativa del 43.62% nel 2025. Questa leadership è sostenuta da una combinazione di elevata consapevolezza della salute tra i consumatori, solido potere d'acquisto e reti di distribuzione consolidate che garantiscono la disponibilità dei prodotti. Il maturo contesto di mercato della regione e la preferenza dei consumatori per i prodotti orientati alla salute consolidano ulteriormente la sua posizione di attore chiave nel settore dei superfood.
Mercato dei superalimenti nella regione Asia-Pacifico
La regione Asia-Pacifico emerge come il segmento in più rapida crescita nel mercato dei superfood, con un CAGR previsto del 10.16% fino al 2031. Questa crescita è trainata dall'aumento della classe media, dalla crescente consapevolezza della salute e dalle iniziative governative proattive volte a promuovere gli alimenti funzionali per combattere le malattie non trasmissibili. Le transizioni demografiche, come l'urbanizzazione, l'aumento del reddito disponibile e l'invecchiamento della popolazione alla ricerca di un'alimentazione che supporti la salute, contribuiscono ulteriormente alla rapida espansione della regione. Inoltre, la familiarità culturale con gli alimenti funzionali tradizionali fornisce una solida base per l'adozione dei superfood moderni, mentre i consumatori più giovani accolgono sempre più integratori alimentari e superfood come parte della loro routine quotidiana, una tendenza in accelerazione in tutto il settore dei superfood.
Mercato dei superfood in Medio Oriente, Africa e Sud America
I mercati emergenti, tra cui Sud America, Medio Oriente e Africa, stanno gradualmente adottando i superfood, spinti dall'urbanizzazione e dalla crescente consapevolezza della salute. Queste regioni offrono significative opportunità di crescita a lungo termine, con il progredire dello sviluppo economico e l'evoluzione della consapevolezza sanitaria dei consumatori. I superfood di provenienza locale, che sfruttano le tradizioni nutrizionali indigene nel rispetto dei moderni standard di qualità e sicurezza, sono particolarmente ben posizionati per conquistare quote di mercato in queste aree. Con la maturazione di questi mercati, si prevede che svolgeranno un ruolo sempre più importante nell'industria globale dei superfood.
Nota: le quote di segmento di tutti i segmenti individuali saranno disponibili al momento dell'acquisto del report
Panorama competitivo
Il mercato dei superfood rimane relativamente frammentato, offrendo opportunità sia alle aziende alimentari consolidate che ai marchi di nicchia emergenti di affermarsi. Questo ambiente dinamico consente alle aziende di differenziarsi attraverso strategie di posizionamento uniche nel settore dei superfood. I principali attori del mercato, come Navitas Organics, Sunfood Superfoods, Nature's Superfoods LLP e OMG Superfoods, stanno sfruttando attivamente i progressi tecnologici. Ad esempio, innovazioni come il congelamento isocoro vengono utilizzate per migliorare la conservazione e l'efficienza di lavorazione degli alimenti, ridurre il consumo energetico e preservare il valore nutrizionale, garantendo ai consumatori prodotti di alta qualità.
I progressi tecnologici stanno giocando un ruolo trasformativo nel plasmare il mercato dei superfood. Le aziende stanno adottando sempre più l'intelligenza artificiale per creare soluzioni nutrizionali personalizzate, adattando i prodotti alle esigenze specifiche dei singoli consumatori. La rapida crescita dell'e-commerce e dei modelli di business diretti al consumatore ha ulteriormente rivoluzionato il mercato, consentendo ai marchi di entrare in contatto con un pubblico più ampio e di rispondere rapidamente alle mutevoli preferenze dei consumatori. Inoltre, il panorama competitivo sta diventando più dinamico con iniziative strategiche come partnership e acquisizioni – come l'acquisizione di Daily Harvest da parte di Chobani – e una forte enfasi su ricerca e sviluppo per guidare l'innovazione e la crescita.
La nutrizione personalizzata rappresenta un'importante opportunità di crescita nel mercato dei superfood, poiché le aziende esplorano l'uso di dati genetici e parametri di salute per sviluppare miscele di superfood personalizzate, studiate appositamente per le esigenze di salute individuali, promuovendo l'innovazione nel settore. Allo stesso tempo, nuovi operatori stanno guidando l'innovazione esplorando fonti proteiche alternative e tecniche di lavorazione avanzate. Ad esempio, AlgaeCore Technologies si sta concentrando sullo sviluppo di sostituti del pesce a base di spirulina, mentre Brevel sta compiendo notevoli progressi con i suoi sistemi di produzione di proteine di microalghe su larga scala. Questi progressi evidenziano il potenziale di innovazione del mercato e la sua capacità di soddisfare le mutevoli esigenze dei consumatori in tutto il settore dei superfood.
Leader del settore dei superalimenti
Navita Organics
Supercibi Sunfood
OMG Supercibi
Glanbia SpA
Nature's Superfoods LLP
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Chobani acquisisce Daily Harvest per entrare nel settore dei pasti superfood pronti da mangiare, rispondendo alla crescente domanda dei consumatori di opzioni alimentari sane e pratiche.
- Aprile 2025: AlgaeCore Technologies ha commercializzato la sua alternativa ai prodotti ittici a base di spirulina, raggiungendo un contenuto proteico del 74% e ottenendo 19 milioni di dollari in finanziamenti iniziali, più 4 milioni di dollari dall'Israel Innovation Authority per l'espansione sul mercato globale.
- Giugno 2024: Brevel Ltd. ha aperto il suo primo impianto commerciale per la produzione di proteine di microalghe in Israele, con una superficie di 27,000 piedi quadrati e in grado di produrre centinaia di tonnellate di proteine in polvere derivate dalla clorella per i produttori alimentari globali.
Ambito del rapporto sul mercato globale dei superalimenti
I supercibi sono alimenti ricchi di sostanze nutritive, antiossidanti, probiotici, fibre e altri composti che promuovono la salute che offrono numerosi benefici per la salute oltre alla nutrizione di base.
Il mercato è segmentato per tipologia, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in frutta, verdura, cereali e semi, erbe e radici e altri tipi. Per canale di distribuzione, il mercato studiato è segmentato in ipermercati/supermercati, canali online, minimarket/negozi di alimentari tradizionali e altri canali di distribuzione. Il rapporto analizza anche il mercato nelle regioni emergenti e consolidate, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento sono state effettuate previsioni e dimensioni del mercato, misurate in termini di valore (USD).
| Supercibi a base di frutta |
| Supercibi a base vegetale |
| Supercibi a base di cereali e semi |
| Supercibi a base di alghe |
| Altro |
| Pastello |
| Liquido |
| Altro |
| Convenzionale |
| Organic |
| Supermercati e ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Canali online |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Supercibi a base di frutta | |
| Supercibi a base vegetale | ||
| Supercibi a base di cereali e semi | ||
| Supercibi a base di alghe | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Canali online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei supercibi?
Il mercato dei supercibi ha raggiunto i 14.1 miliardi di dollari nel 2026 e si prevede che raggiungerà i 20.83 miliardi di dollari entro il 2031, con un CAGR dell'8.14%.
Quale categoria di prodotti sta crescendo più rapidamente?
Si prevede che i supercibi a base di alghe registreranno la crescita più elevata, con un CAGR del 10.33% fino al 2031.
Perché la regione Asia-Pacifico è considerata il motore di crescita dei supercibi?
L'aumento del reddito della classe media, il sostegno governativo ai prodotti nutraceutici e la rapida adozione dell'e-commerce stanno spingendo la regione Asia-Pacifico a un CAGR del 10.16%.
Quale canale di distribuzione acquisirà la quota maggiore entro il 2031?
Si prevede che le piattaforme online cresceranno a un CAGR del 12.61%, riflettendo la preferenza dei consumatori per la comodità di rivolgersi direttamente al consumatore e per informazioni dettagliate sui prodotti.


