

Dimensioni e quota di mercato dello shampoo senza solfati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.91 miliardo di dollari |
| Dimensione del mercato (2031) | 8.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.59% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli shampoo senza solfati a cura di Mordor Intelligence
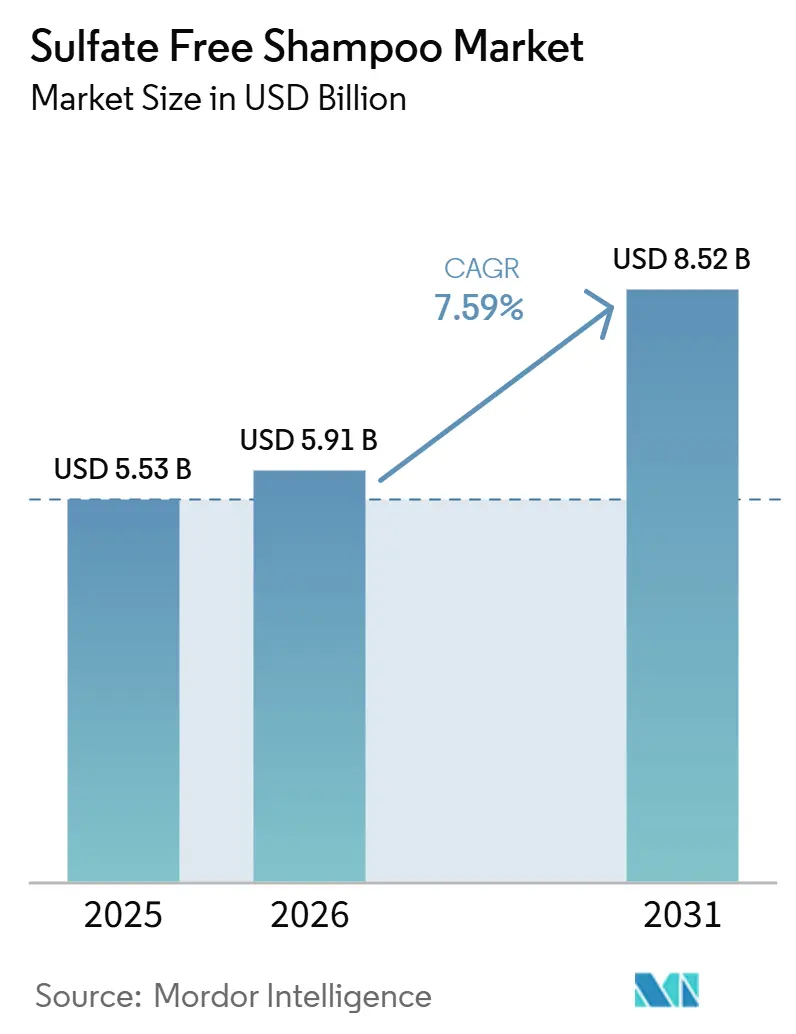
Il mercato degli shampoo senza solfati aveva un valore di 5.53 miliardi di dollari nel 2025 e si stima che crescerà da 5.91 miliardi di dollari nel 2026 a 8.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.6% durante il periodo di previsione (2026-2031). Il mercato degli shampoo senza solfati si sta spostando oltre la nicchia premium, poiché i consumatori attribuiscono maggiore importanza al comfort del cuoio capelluto, alla trasparenza degli ingredienti e ai benefici per la salute dei capelli. I produttori stanno ampliando le formule senza solfati nelle linee di largo consumo, professionali e a marchio del distributore, rendendo questi prodotti più facilmente reperibili a diversi livelli di prezzo. Questa maggiore disponibilità favorisce gli acquisti ripetuti, soprattutto quando i prodotti combinano caratteristiche come la sicurezza per i capelli colorati, la veganità, la biodegradabilità o la cura del cuoio capelluto. I tensioattivi alternativi a base di amminoacidi e glucosidi stanno aiutando i marchi a migliorare le prestazioni di pulizia senza utilizzare i solfati convenzionali. Il mercato degli shampoo senza solfati deve inoltre affrontare la pressione derivante dall'aumento dei costi degli ingredienti speciali, dalle normative cosmetiche in continua evoluzione e dalla persistente preferenza dei consumatori per una schiuma densa.
Punti chiave del rapporto
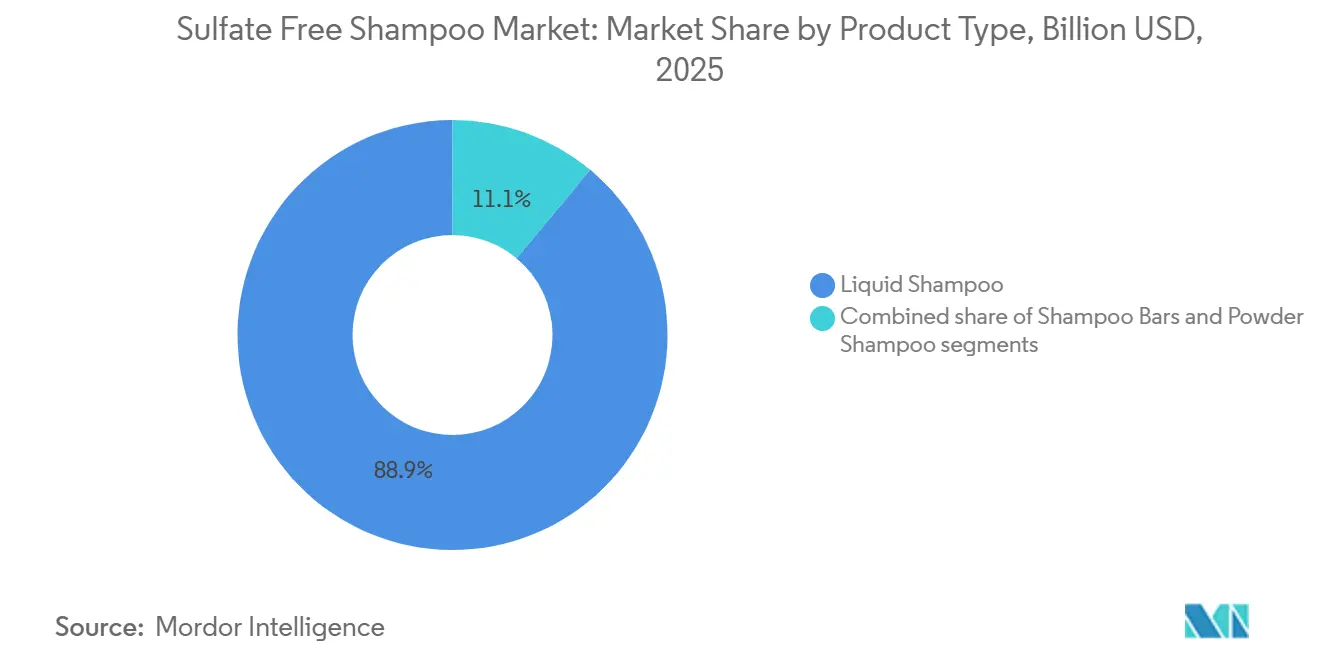
- Per tipologia di prodotto, lo shampoo liquido deteneva la quota di mercato maggiore, pari all'88.94%, nel 2025, mentre si prevede che le saponette shampoo cresceranno a un tasso annuo composto (CAGR) dell'8.93% fino al 2031.
- Per categoria, i prodotti convenzionali detenevano il 92.51% della quota di mercato degli shampoo senza solfati nel 2025, mentre si prevede che le varianti biologiche cresceranno a un tasso annuo composto del 9.02% fino al 2031.
- Per fascia di prezzo, i prodotti di massa hanno rappresentato il 71.03% del fatturato nel 2025, mentre si prevede che i prodotti premium cresceranno a un tasso annuo composto (CAGR) dell'8.26% fino al 2031.
- Per tipologia di utente finale, le donne rappresentavano il 51.92% della domanda nel 2025, mentre si prevede che il segmento maschile crescerà a un tasso annuo composto (CAGR) dell'8.61% fino al 2031.
- Per canale di distribuzione, nel 2025 ipermercati e supermercati detenevano il 47.38% del fatturato, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto (CAGR) dell'8.98% fino al 2031.
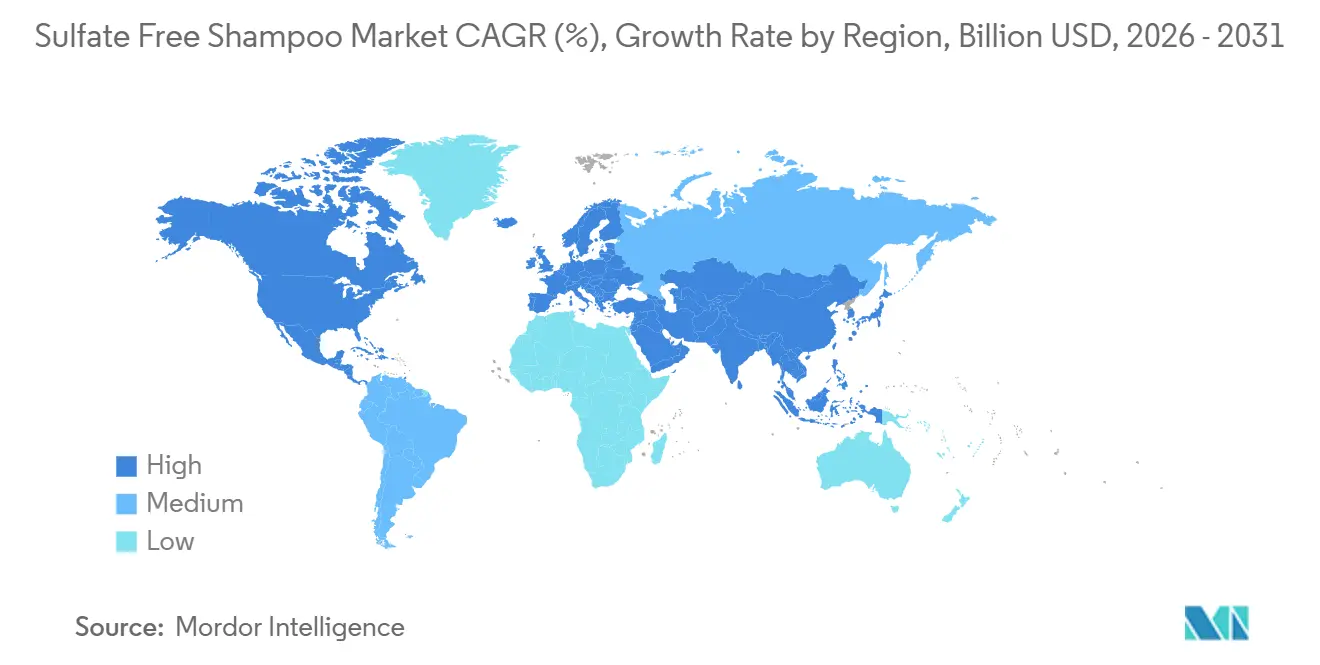
- Dal punto di vista geografico, il Nord America ha rappresentato il 39.81% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.73% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli shampoo senza solfati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per i prodotti di bellezza naturali | + 2.2% | Global | Medio termine (2–4 anni) |
| Aumento della prevalenza di patologie del cuoio capelluto sensibile | + 1.5% | Global | A lungo termine (≥ 4 anni) |
| Crescente domanda di prodotti per la cura dei capelli colorati | + 1.0% | Nord America e Europa | Medio termine (2–4 anni) |
| Crescente consapevolezza da parte dei consumatori dei benefici dei prodotti per la cura dei capelli senza solfati | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Aumento dell'adozione di formulazioni a base di ingredienti naturali | + 0.7% | Il nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2–4 anni) |
| La tendenza alla premiumizzazione nelle categorie globali dei prodotti per la cura dei capelli. | + 0.6% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per i prodotti di bellezza naturali
La crescente preferenza dei consumatori per la cosmesi naturale sta trainando in modo significativo il mercato globale degli shampoo senza solfati, poiché i consumatori ricercano sempre più trasparenza sugli ingredienti, formulazioni più delicate e prodotti privi di tensioattivi aggressivi. Gli sviluppi normativi hanno rafforzato questa tendenza; ad esempio, la FDA statunitense, nell'ambito del Modernization of Cosmetics Regulation Act (MoCRA), ha ampliato la supervisione sulla sicurezza e sull'etichettatura dei cosmetici, incoraggiando una maggiore attenzione dei consumatori alle informazioni sugli ingredienti e monitorando al contempo gli eventi avversi associati ai prodotti per la pulizia dei capelli. Inoltre, collaborazioni di settore come la Know Better, Do Better (KBDB) Collaborative, supportata dai principali rivenditori e marchi di bellezza, stanno promuovendo valutazioni standardizzate sulla sicurezza degli ingredienti, rafforzando la fiducia dei consumatori nei prodotti di cosmesi naturale. I produttori stanno rispondendo attraverso l'innovazione; Nell'aprile 2025, CLEAR di Unilever ha introdotto la sua gamma antiforfora senza solfati SCALPCEUTICALS PRO, sviluppata con oltre 200 dermatologi, mentre nel 2026, IFF Beauty and Personal Care ha segnalato una crescita sostenuta nei lanci di shampoo senza solfati, citando i dati Mintel GNPD che mostrano una continua espansione delle affermazioni "senza solfati" nelle nuove introduzioni di shampoo [1] Fonte: Unilever, "The skinification of scalp care: Unilever's expertise delivers on demand", unilever.com . Questi sviluppi stanno accelerando l'adozione globale degli shampoo senza solfati.
Aumento della prevalenza di patologie del cuoio capelluto sensibile
La crescente prevalenza di problemi di cuoio capelluto sensibile è un fattore chiave per il mercato globale degli shampoo senza solfati, poiché i consumatori cercano prodotti detergenti più delicati che riducano al minimo irritazione, secchezza, prurito e fastidio al cuoio capelluto. L'American Academy of Dermatology (AAD) consiglia l'uso di shampoo delicati e senza profumo, evitando detergenti aggressivi, per le persone con cuoio capelluto sensibile e infiammazioni, rafforzando la domanda di formulazioni senza solfati. Inoltre, la supervisione della FDA statunitense sulla sicurezza dei cosmetici e sulla segnalazione degli eventi avversi, ai sensi del Modernization of Cosmetics Regulation Act (MoCRA), ha accresciuto la consapevolezza dei consumatori in merito alla sicurezza degli ingredienti e ai prodotti adatti al cuoio capelluto. I produttori stanno rispondendo con innovazioni mirate. Nell'aprile 2025, CLEAR di Unilever ha lanciato la sua linea SCALPCEUTICALS PRO, sviluppata con oltre 200 dermatologi per affrontare la sensibilità e la salute del cuoio capelluto attraverso formulazioni avanzate senza solfati. Nel 2025, Procter & Gamble ha lanciato Head & Shoulders Bare Minimal Ingredients Sensitive Scalp Care Shampoo, una formulazione senza solfati specificamente studiata per i cuoi capelluti sensibili, con informazioni aggiornate sul prodotto pubblicate dalla FDA nel 2026.
Crescente domanda di prodotti per la cura dei capelli colorati
La crescente domanda di prodotti per la cura dei capelli colorati sta trainando il mercato globale degli shampoo senza solfati, poiché i consumatori sono sempre più alla ricerca di shampoo che preservino il colore dei capelli garantendo al contempo una detersione delicata. I solfati sono noti per la loro forte azione detergente, che può accelerare lo sbiadimento dei capelli tinti, eliminando gli oli naturali e i pigmenti di colore, spingendo i consumatori a orientarsi verso alternative senza solfati formulate specificamente per capelli colorati. La Food and Drug Administration (FDA) statunitense regola le tinture per capelli e l'etichettatura dei cosmetici, contribuendo a una maggiore consapevolezza dei consumatori sulla corretta cura dei capelli dopo la colorazione e sulla selezione degli ingredienti per il mantenimento del colore. Inoltre, l'American Academy of Dermatology (AAD) raccomanda l'utilizzo di shampoo formulati per capelli colorati per aiutare a preservare il colore e ridurre i danni dopo i trattamenti chimici. In risposta a questa domanda, K18 Hair ha ampliato la sua gamma di shampoo protettivi Damage Shield pH nel 2025, promuovendo una formula senza solfati e sicura per i capelli colorati, progettata per proteggere i capelli colorati e al contempo preservare la salute del cuoio capelluto. Nel 2026, Aveda ha rafforzato la sua collezione Color Control promuovendo il suo sistema di shampoo senza solfati per una maggiore durata del colore e una protezione dallo sbiadimento, a testimonianza della continua innovazione pensata specificamente per i consumatori con capelli colorati.
Crescente consapevolezza da parte dei consumatori dei benefici dei prodotti per la cura dei capelli senza solfati
La crescente consapevolezza dei consumatori sui benefici dei prodotti per la cura dei capelli senza solfati sta accelerando il mercato globale degli shampoo senza solfati, poiché i consumatori sono più informati sugli effetti a lungo termine degli agenti detergenti aggressivi sulla salute dei capelli e del cuoio capelluto. Campagne informative condotte da dermatologi, professionisti del settore bellezza e organizzazioni di settore hanno aumentato la consapevolezza che gli shampoo senza solfati aiutano a mantenere l'idratazione naturale, a ridurre l'effetto crespo, a minimizzare la perdita di proteine e a favorire capelli più sani con un uso regolare. Il Personal Care Products Council (PCPC) continua a promuovere un'educazione scientifica dei consumatori sulla sicurezza degli ingredienti cosmetici e una comunicazione trasparente sui prodotti, mentre Cosmetics Europe promuove una comprensione informata degli ingredienti attraverso le sue iniziative di informazione per i consumatori, rafforzando la fiducia nelle formulazioni specializzate per la cura dei capelli. Sfruttando questo cambiamento, L'Oréal Professionnel ha lanciato nel 2025 il suo trattamento pre-shampoo Metal Detox insieme alla sua linea di detersione senza solfati, educando i consumatori a proteggere i capelli dai danni causati dai metalli durante il lavaggio. Nel 2026, Davines ha ampliato la formazione professionale relativa alla sua linea di shampoo senza solfati Essential Haircare attraverso programmi di sostenibilità e benessere dei capelli condotti nei saloni, rafforzando ulteriormente la comprensione da parte dei consumatori dei benefici funzionali dei prodotti per la cura dei capelli senza solfati, che vanno oltre la semplice detersione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati dei prodotti limitano la diffusione di massa. | -1.8% | Globale (concentrato sui mercati in via di sviluppo) | A lungo termine (≥ 4 anni) |
| Minore percezione della schiuma che influisce sulla preferenza del consumatore | -0.9% | Global | Medio termine (2–4 anni) |
| Scarsa consapevolezza nei mercati regionali in via di sviluppo | -0.8% | Sud America, Medio Oriente e Africa e regione Asia-Pacifico di livello 2/3 | A lungo termine (≥ 4 anni) |
| Concorrenza da parte delle offerte di shampoo tradizionali | -0.7% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati dei prodotti limitano la diffusione di massa.
L'aumento dei prezzi dei prodotti sta frenando il mercato globale degli shampoo senza solfati, limitandone l'adozione tra i consumatori più sensibili al prezzo, soprattutto nelle economie emergenti dove gli shampoo tradizionali rimangono significativamente più accessibili. Le formulazioni senza solfati spesso richiedono tensioattivi più delicati, ingredienti di origine naturale e processi produttivi specializzati, aumentando i costi di produzione che si riflettono poi sui prezzi al dettaglio. Sebbene la domanda di prodotti per la cura dei capelli di alta gamma sia in aumento, l'accessibilità economica rimane un criterio di acquisto fondamentale per i consumatori tradizionali, limitando la penetrazione nei segmenti di mercato di massa. L'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) ha evidenziato le persistenti pressioni inflazionistiche sulla spesa delle famiglie negli ultimi anni, che hanno spinto i consumatori a dare priorità agli acquisti essenziali e a orientarsi verso prodotti per la cura della persona a basso costo. Analogamente, Cosmetics Europe ha rilevato che l'aumento dei costi delle materie prime, degli imballaggi e dell'energia continua a rappresentare una sfida per i produttori di cosmetici, esercitando una pressione al rialzo sui prezzi dei prodotti in tutto il settore. In risposta a queste pressioni sui costi, L'Oréal Professionnel ha lanciato nel 2025 il suo shampoo premium Vitamino Color Spectrum senza solfati, mentre Redken ha ampliato la sua gamma di shampoo di alta gamma Acidic Color Gloss senza solfati nel 2026, rafforzando il posizionamento premium del mercato ma limitandone l'accessibilità per i consumatori attenti al budget.
Minore percezione della schiuma che influisce sulla preferenza del consumatore
La percezione di una minore quantità di schiuma sta frenando il mercato globale degli shampoo senza solfati, poiché molti consumatori continuano ad associare una schiuma abbondante a prestazioni di pulizia superiori, il che li rende restii a passare dagli shampoo tradizionali a base di solfati. Poiché le formulazioni senza solfati utilizzano tensioattivi più delicati, in genere generano meno schiuma pur offrendo una pulizia efficace, creando un divario percettivo che influenza le decisioni di acquisto e l'utilizzo ripetuto. Il Personal Care Products Council (PCPC) sottolinea che le prestazioni di pulizia dei prodotti cosmetici sono determinate dalla formulazione piuttosto che dal volume della schiuma, eppure le idee sbagliate dei consumatori persistono. Allo stesso modo, Cosmetics Europe ha evidenziato l'importanza di un'educazione scientifica dei consumatori per migliorare la comprensione degli ingredienti cosmetici e delle prestazioni dei prodotti, indicando che le percezioni sensoriali spesso prevalgono sui benefici tecnici nelle decisioni di acquisto. Per affrontare questa sfida, i produttori stanno riformulando i prodotti per migliorare l'esperienza dell'utente. Nel 2025, Kérastase ha ampliato la sua linea di shampoo senza solfati Gloss Absolu Bain Hydra-Glaze con un profilo detergente sensoriale migliorato, mentre nel 2026 Kevin Murphy ha esteso la sua gamma di shampoo senza solfati EVERLASTING.COLOUR WASH, puntando su una pulizia profonda e sulla protezione del colore per superare le preoccupazioni dei consumatori riguardo alla ridotta produzione di schiuma, senza compromettere i benefici dei prodotti senza solfati.
Analisi del segmento
Per tipologia di prodotto: i formati liquidi mantengono un'ampia diffusione, mentre le barrette crescono più rapidamente.
Nel 2025, lo shampoo liquido deteneva l'88.94% della quota di mercato degli shampoo senza solfati, a testimonianza della familiarità con il prodotto, dell'ampia disponibilità nei punti vendita e della flessibilità nella formulazione di fragranze e tensioattivi. I prodotti liquidi rimangono pratici per le famiglie che preferiscono formati di erogazione familiari e le opzioni consolidate nei supermercati. Questo formato offre inoltre ai produttori la possibilità di adattare i prodotti per capelli secchi, colorati, ricci e per routine specifiche per il cuoio capelluto. Si prevede che le saponette shampoo cresceranno a un tasso annuo composto (CAGR) dell'8.93% fino al 2031, grazie alla riduzione degli imballaggi in plastica e all'interesse per la cosmesi senza acqua. Le saponette possono offrire un buon rapporto costi-benefici per lavaggio e possono risultare interessanti per hotel e strutture ricettive che cercano di ridurre l'utilizzo di imballaggi. Lo shampoo in polvere rimane un formato più piccolo, ma ha guadagnato popolarità tra gli utilizzatori di prodotti di bellezza senza acqua nelle aree urbane dell'Asia-Pacifico, particolarmente sensibili all'umidità.
L'innovazione di prodotto sta gradualmente riducendo il divario prestazionale tra shampoo senza solfati e shampoo convenzionali. BASF ha introdotto Naternal Care XTRA nell'aprile 2025, un polimero condizionante derivato dal fieno greco per capelli altamente danneggiati, descritto come facilmente biodegradabile e privo di boro [2] Fonte: BASF SE, “BASF Launches Natural-Based Innovations for Personal Care at in-cosmetics Global 2025,” BASF, basf.com. . Tali ingredienti possono aiutare i formulisti ad abbinare una detersione delicata ai benefici condizionanti. Ciò supporta formati solidi e liquidi avanzati che devono offrire un chiaro beneficio sensoriale. Kao ha lanciato il suo marchio melt nel 2024 con prodotti senza solfati, senza siliconi e a pH bilanciato, dimostrando un continuo interesse per formati differenziati per la cura dei capelli. L'industria degli shampoo senza solfati continuerà a dipendere dalle prestazioni del prodotto perché è improbabile che i soli vantaggi del packaging cambino l'uso di routine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i prodotti convenzionali sono in testa, mentre i prodotti biologici guadagnano terreno.
Nel 2025, i prodotti convenzionali rappresentavano il 92.51% del mercato degli shampoo senza solfati, poiché la maggior parte delle formule delicate non si basa esclusivamente su tensioattivi naturali. Questa categoria offre un'ampia gamma di prodotti per la cura dei capelli senza solfati per i consumatori che desiderano una detersione più delicata senza la necessità di una certificazione biologica formale. La sua maggiore diffusione riflette anche la capacità dei marchi di massa e professionali di introdurre la dicitura "senza solfati" nelle linee di prodotti esistenti. Si prevede che le varianti biologiche cresceranno a un tasso di crescita annuo composto (CAGR) del 9.02% fino al 2031, il tasso più elevato registrato tra le diverse dimensioni della categoria. Questa crescita riflette una maggiore attenzione dei consumatori all'origine degli ingredienti utilizzati nei prodotti per la cura della persona. I prodotti biologici possono inoltre spuntare prezzi più elevati, il che rende questa categoria rilevante per i rivenditori specializzati e i marchi che vendono direttamente al consumatore.
La certificazione sta diventando sempre più importante con l'ingresso dei prodotti biologici nei canali di vendita specializzati nel settore della bellezza. I framework associati a COSMOS e NATRUE possono aiutare i consumatori a identificare i prodotti che soddisfano i requisiti riconosciuti per le dichiarazioni di naturalità o biologicità. Il lavoro aggiuntivo di formulazione e documentazione può favorire le aziende con risorse tecniche consolidate. BASF ha lanciato Dehyton PK45 GA/RA nell'aprile 2025, una betaina derivata da olio di cocco certificato Rainforest Alliance, per supportare formulazioni di prodotti per la cura della persona più responsabili. Questo tipo di sviluppo degli ingredienti offre ai team di prodotto maggiori opzioni per combinare le dichiarazioni di provenienza con le prestazioni di pulizia. Con la maturazione di questo segmento del mercato degli shampoo senza solfati, la documentazione clinica e i risultati dei prodotti diventeranno probabilmente importanti quanto le informazioni sugli ingredienti.
Per fascia di prezzo: il segmento di massa traina i volumi, mentre il segmento premium accelera la crescita dei ricavi.
Nel 2025, i prodotti di largo consumo rappresentavano il 71.03% della quota di mercato degli shampoo senza solfati, grazie alla crescente disponibilità in supermercati, farmacie e negozi di cosmetici. Le formule di base consentono ai consumatori di provare più facilmente la detersione senza solfati senza dover affrontare una spesa elevata. I principali produttori possono utilizzare i sistemi di distribuzione esistenti per posizionare questi prodotti accanto agli shampoo tradizionali. Si prevede che i prodotti premium cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.26% fino al 2031, poiché i marchi aggiungeranno al loro portafoglio prodotti per la cura del cuoio capelluto, la riparazione, la protezione del colore e l'utilizzo di ingredienti di maggior valore. Questo crea una netta distinzione nel comportamento dei consumatori, che possono acquistare uno shampoo per tutti i giorni nella grande distribuzione e spendere di più per trattamenti specifici per i capelli. La dimensione del mercato degli shampoo senza solfati per i prodotti premium è sostenuta dalla disponibilità a spendere quando il beneficio del prodotto è specifico e credibile.
Il posizionamento premium necessita di più di un prezzo elevato per rimanere duraturo. I marchi devono spiegare come gli ingredienti, i test e le routine di utilizzo rispondono a un problema specifico di capelli o cuoio capelluto. Honasa Consumer ha riportato un fatturato di 20,669 milioni di INR, pari a 248 milioni di USD, per l'anno fiscale 2025, con una crescita del 7.7% su base annua nel suo documento depositato a maggio 2025 [3] Fonte: Honasa Consumer Limited, "Comunicato stampa: risultati finanziari per il quarto trimestre e l'anno fiscale 2026", documento BSE India, bseindia.com. . La sua esperienza dimostra come un marchio di prodotti naturali per la cura dei capelli possa utilizzare linee di prodotti mirate e una distribuzione più ampia in un contesto sensibile al prezzo. A maggio 2026, l'azienda ha riferito che lo shampoo anticaduta al rosmarino di Mamaearth era tra i suoi lanci a più rapida crescita. Questi esempi dimostrano che i prodotti di fascia medio-alta possono ottenere successo quando le affermazioni botaniche o funzionali vengono comunicate chiaramente.
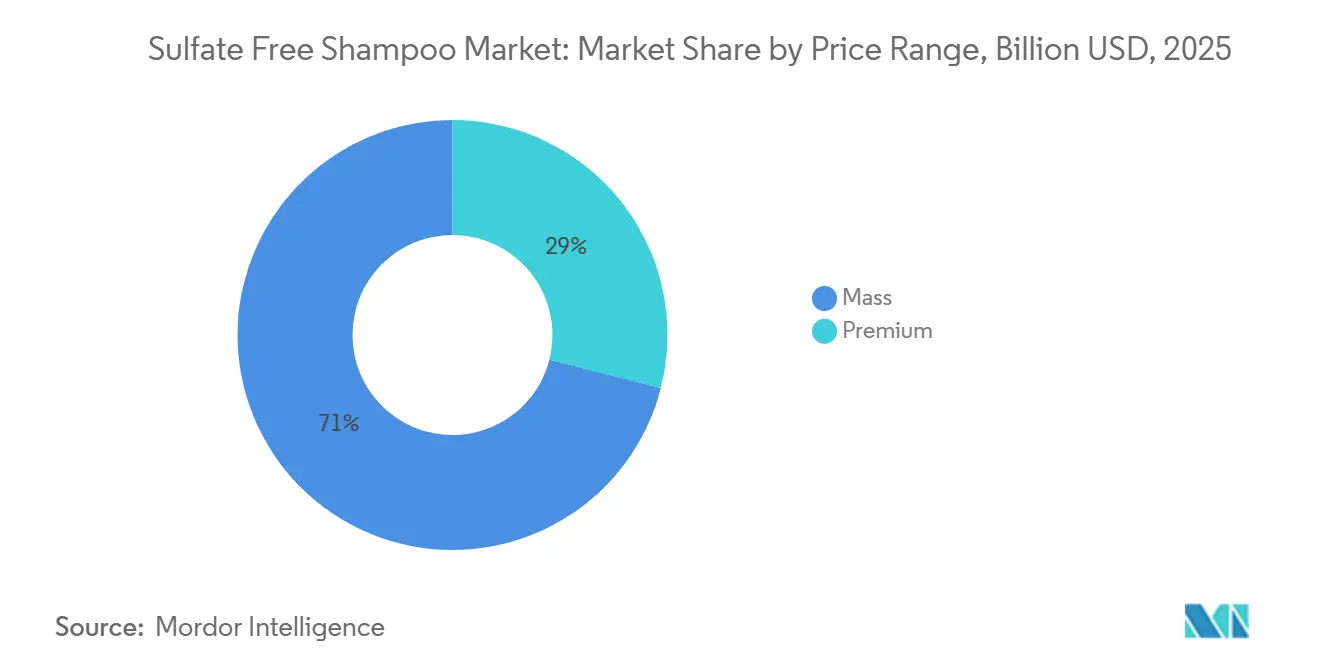
Per utente finale: le donne guidano la domanda attuale, mentre gli uomini creano nuova crescita
Nel 2025, le donne rappresentavano il 51.92% della domanda di shampoo senza solfati, costituendo il gruppo di utenti finali più numeroso nel mercato di questo prodotto. I capelli colorati, trattati chimicamente e con texture sono casi d'uso importanti, poiché una detersione delicata offre una chiara giustificazione funzionale. Le donne hanno inoltre un'ampia scelta di formati e caratteristiche dei prodotti nei saloni, nei negozi specializzati e nella grande distribuzione. Si prevede che il segmento maschile crescerà a un tasso annuo composto (CAGR) dell'8.61% fino al 2031, grazie alla crescente diffusione della cura dei capelli e del cuoio capelluto tra gli uomini. La crescita è più forte nelle aree urbane dell'Asia-Pacifico e del Nord America, dove la scoperta di nuovi prodotti e le routine di cura personale sono più consolidate. Le aree rurali del Sud America, del Medio Oriente e dell'Africa rimangono meno sviluppate per quanto riguarda questi prodotti.
I marchi che puntano al mercato maschile devono spiegare il valore del prodotto in termini chiari e pertinenti. Salute del cuoio capelluto, forza dei capelli, gestione della forfora e routine semplici possono essere messaggi più efficaci di una generica etichetta di "bellezza pulita". Honasa Consumer ha riportato che il suo marchio Reginald Men ha superato un fatturato annuo di 100 crore di rupie nel primo trimestre di consolidamento dell'anno fiscale 2026 e ha raddoppiato il fatturato rispetto all'anno precedente. Questo indica una strada percorribile per i marchi di prodotti naturali per la cura dei capelli che si rivolgono direttamente alle esigenze maschili. Anche i prodotti sviluppati per capelli ricci e mossi dimostrano che i marchi tradizionali sono alla ricerca di punti di ingresso pratici. Il settore degli shampoo senza solfati ha ampi margini di crescita tra gli uomini, a condizione che i marchi rendano i benefici del prodotto facili da comprendere e da utilizzare.
Per canale di distribuzione: la presenza nei negozi supporta i volumi, mentre le vendite online ampliano la scelta.
Nel 2025, ipermercati e supermercati detenevano il 47.38% del mercato degli shampoo senza solfati, grazie alla loro accessibilità quotidiana, alla presenza di marchi noti e all'immediata disponibilità dei prodotti. La presenza di questa categoria nella grande distribuzione dimostra che si è evoluta oltre i reparti dedicati agli alimenti biologici e alla distribuzione specializzata. I negozi fisici rimangono utili per i consumatori attenti al rapporto qualità-prezzo che desiderano confrontare formati e prezzi. I negozi di bellezza specializzati mantengono un ruolo importante per i prodotti di alta gamma che richiedono una maggiore informazione prima dell'acquisto. Si prevede che i negozi online cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.98% fino al 2031, poiché i canali digitali semplificano il confronto di affermazioni, recensioni e ingredienti. La vendita al dettaglio online supporta inoltre il rifornimento regolare per i consumatori che hanno già individuato una formula adatta alle proprie esigenze.
I canali digitali sono particolarmente utili per i marchi con una gamma di prodotti più ristretta o una formulazione differenziata. Permettono di illustrare i benefici per il cuoio capelluto, il colore o gli ingredienti con più spazio rispetto a quanto consentito da un'etichetta sullo scaffale. La vendita al dettaglio specializzata può quindi aiutare i marchi affermati a raggiungere i consumatori che desiderano una consulenza professionale o su prodotti di alta gamma. Le reti di saloni e gli abbonamenti direct-to-consumer rimangono canali di distribuzione più piccoli, ma possono servire i consumatori alla ricerca di routine personalizzate senza solfati. Questi canali possono supportare acquisti di valore più elevato quando i marchi forniscono routine chiare e informazioni credibili sui prodotti. Il mercato degli shampoo senza solfati continuerà a basarsi su un mix di ampia distribuzione fisica e scoperta digitale.
Analisi geografica
Nel 2025, il Nord America deteneva il 39.81% della quota di mercato degli shampoo senza solfati, grazie alla forte familiarità dei consumatori con la cosmesi naturale, la cura dei capelli di alta qualità e la vendita al dettaglio specializzata. Gli Stati Uniti mantengono una posizione centrale in questo segmento grazie alla presenza consolidata di saloni di bellezza, grande distribuzione e canali digitali dedicati alla bellezza. I consumatori della regione sono più propensi a riconoscere le affermazioni relative alla trasparenza degli ingredienti, alla protezione del colore e al comfort del cuoio capelluto. Gli acquisti online favoriscono inoltre il riacquisto da parte dei consumatori che hanno trovato una formula adatta al proprio tipo di capelli. Canada e Messico offrono ulteriori opportunità per i marchi che adattano prezzi e distribuzione alle condizioni locali.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.73% fino al 2031, diventando così la regione a più rapida crescita nel mercato degli shampoo senza solfati. India e Cina offrono le principali opportunità in termini di volume, poiché i consumatori urbani stanno aumentando l'utilizzo di prodotti per la cura della persona di marca. La familiarità degli indiani con gli ingredienti ayurvedici può rendere più comprensibili i messaggi relativi alla delicatezza e alla composizione botanica dei prodotti. In Cina, la tendenza al premium e la scoperta di nuovi prodotti tramite livestreaming possono favorire l'adozione nelle città di primo livello. Giappone e Corea del Sud sono mercati maturi e ad alto valore, dove i lanci premium basati sull'esperienza rimangono importanti. Il lancio dello shampoo senza solfati di Kao in Giappone dimostra come le aziende stiano utilizzando nuovi concetti di prodotto per servire questa base di consumatori più evoluta.
Nel 2025, l'Europa ha rivestito una posizione di rilievo, guidata da Regno Unito, Germania e Francia, dove la regolamentazione del settore cosmetico e le aspettative in materia di sostenibilità influenzano lo sviluppo dei prodotti. Il Regolamento (UE) 2025/877 della Commissione, pubblicato a maggio 2025 e obbligatorio a partire dal 1° maggio 2026, ha inciso sul quadro normativo per le sostanze CMR (Chemistry, Medical Resources and Risk) elencate. Tali requisiti possono incoraggiare i marchi a rivalutare la scelta degli ingredienti e la relativa documentazione. Il Brasile si posiziona al primo posto in Sud America, dove la preferenza per i capelli naturali e la distribuzione nazionale di Natura &Co supportano la domanda di prodotti pertinenti. Emirati Arabi Uniti, Arabia Saudita e Sudafrica offrono un potenziale di crescita grazie al retail di fascia alta, ai consumatori urbani più giovani e ai canali di vendita specializzati nel settore della bellezza.
Panorama competitivo
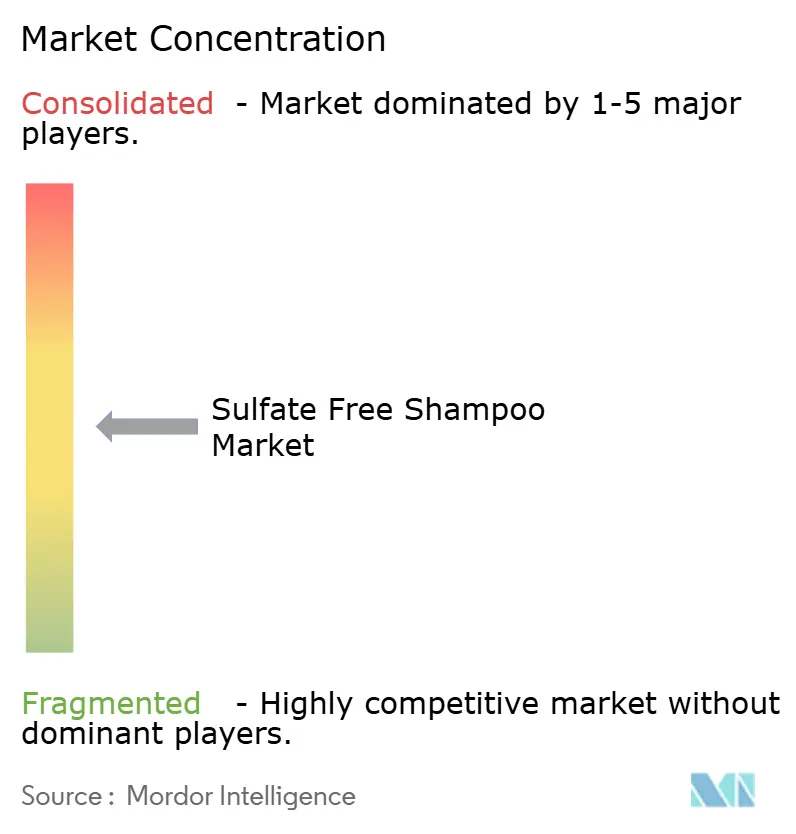
Il mercato degli shampoo senza solfati è moderatamente frammentato perché le aziende globali di beni di consumo competono con marchi specializzati e con vendita diretta al consumatore. L'Oréal, Procter & Gamble, Unilever, Henkel e Kao possono servire diverse fasce di prezzo, canali e regioni grazie a portafogli di marchi consolidati. Le loro dimensioni consentono loro di estendere le affermazioni di assenza di solfati a linee di prodotti sia per il mercato di massa che per quello professionale. I marchi più piccoli possono comunque competere concentrandosi su formati solidi, certificazioni, esigenze specifiche dei capelli o social commerce. Nessun singolo partecipante detiene una posizione dominante nella categoria, lasciando spazio ai prodotti di nicchia per farsi notare. Il mercato degli shampoo senza solfati premia quindi le aziende che collegano una chiara affermazione di prodotto a un canale di distribuzione affidabile per il consumatore.
Lo sviluppo degli ingredienti è una parte importante della competizione, poiché i risultati del prodotto devono essere coerenti con il posizionamento "senza solfati". I lanci di BASF nel settore della cura della persona del 2025 includevano Verdessence Maize, Naternal Care XTRA e Dehyton PK45 GA/RA, offrendo ai formulisti opzioni relative alla biodegradabilità, al condizionamento e all'approvvigionamento responsabile. Questi materiali possono supportare prodotti che combinano prestazioni sensoriali con rivendicazioni di sostenibilità. Le aziende in grado di supportare le dichiarazioni di prestazione con competenze di formulazione sono in una posizione migliore per proteggere i margini man mano che i requisiti relativi agli ingredienti e alla conformità diventano più stringenti. Il mercato degli shampoo senza solfati attribuisce valore anche al supporto clinico, poiché può rendere più credibile la proposta di un prodotto per la cura del cuoio capelluto.
Kao ha lanciato il suo marchio Melt nel 2024 con prodotti senza solfati, senza siliconi e a pH bilanciato, dimostrando un focus strategico su formati di cura dei capelli premium differenziati. Honasa Consumer ha riferito nel maggio 2026 che lo shampoo anticaduta al rosmarino di Mamaearth era tra i suoi prodotti a più rapida crescita, mentre Reginald Men ha raggiunto un tasso di fatturato annuale di 100 crore di rupie nel suo primo trimestre di consolidamento. Queste mosse mostrano i diversi modi in cui le aziende stanno costruendo la propria rilevanza attraverso la differenziazione del prodotto e la focalizzazione sulle esigenze dei consumatori. I marchi che si affidano alla scoperta sui social media hanno ancora bisogno di affermazioni ben supportate per sostenere le conversioni dopo il primo acquisto. I prodotti accessibili con un credibile supporto dermatologico rimangono un'opportunità aperta perché pochi concorrenti hanno consolidato questa posizione su larga scala. La concorrenza rimarrà attiva poiché i marchi più affermati e gli sfidanti mirati cercano di fidelizzare i clienti nel mercato degli shampoo senza solfati.
Leader del settore degli shampoo senza solfati
L'Oréal SA
Procter & Gamble
PLC Unilever
Henkel AG & Co. KGaA
Kao Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Procter & Gamble ha lanciato collezioni Head & Shoulders rinnovate, tra cui uno shampoo e un balsamo al burro di karité senza solfati, specificamente formulati per capelli ricci e mossi. Questa espansione ha segnato l'ingresso diretto di P&G nel segmento dei prodotti per capelli ricci e mossi senza solfati, a un prezzo accessibile a tutti.
- Agosto 2025: Moroccanoil è stato lanciato in 800 punti vendita Ulta Beauty negli Stati Uniti, con l'impegno di espandersi in ulteriori 600 punti vendita nel 2026. Questa mossa ha segnato una svolta strategica per il marchio premium, originario dei saloni di bellezza, verso la vendita al dettaglio specializzata e una distribuzione più ampia rivolta direttamente ai consumatori.
- Aprile 2025: il marchio CLEAR di Unilever ha lanciato la linea SCALPCEUTICALS PRO, un sistema antiforfora senza solfati sviluppato in collaborazione con oltre 200 dermatologi in cinque laboratori di ricerca e sviluppo. Le tecnologie brevettate a base di disolfuro di selenio e piroctone olamina sono state clinicamente validate per rimuovere le scaglie di forfora in un solo lavaggio e migliorare la resistenza della barriera del cuoio capelluto del 500%.
Ambito del rapporto sul mercato globale degli shampoo senza solfati
Lo shampoo senza solfati è un detergente per capelli prodotto senza tensioattivi chimici aggressivi come il sodio lauril solfato (SLS) e il sodio laureth solfato (SLES). Il rapporto sul mercato degli shampoo senza solfati è segmentato per tipologia di prodotto, categoria, fascia di prezzo, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in shampoo solidi, shampoo liquidi e shampoo in polvere. Per categoria, il mercato è segmentato in convenzionale e biologico. Per fascia di prezzo, il mercato è segmentato in fascia media e fascia alta. Per utente finale, il mercato è segmentato in uomini e donne. Per canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, negozi di bellezza specializzati, negozi online e altri canali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in valore (USD).
| Shampoo Bar |
| Shampoo liquido |
| Shampoo in polvere |
| Convenzionale |
| Organic |
| Massa |
| Premium |
| Uomo |
| Donna |
| Ipermercati e Supermercati |
| Negozi di bellezza specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Shampoo Bar | |
| Shampoo liquido | ||
| Shampoo in polvere | ||
| Categoria | Convenzionale | |
| Organic | ||
| Fascia di prezzo | Massa | |
| Premium | ||
| Utente finale | Uomo | |
| Donna | ||
| Canale di distribuzione | Ipermercati e Supermercati | |
| Negozi di bellezza specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di shampoo senza solfati?
La domanda è sostenuta dall'interesse dei consumatori per il comfort del cuoio capelluto, la trasparenza degli ingredienti, la cura sicura dei capelli colorati e una detersione più delicata. Le evidenze scientifiche relative alla sensibilità del cuoio capelluto offrono inoltre ai consumatori un motivo concreto per prendere in considerazione formule più delicate.
Quanto è grande il mercato degli shampoo senza solfati?
Si stima che il mercato degli shampoo senza solfati valesse 5.91 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.59%.
Quale formato di prodotto sta crescendo più velocemente?
Si prevede che le saponette shampoo cresceranno a un tasso annuo composto dell'8.93% fino al 2031, grazie al minor utilizzo di plastica negli imballaggi e alla crescente domanda di prodotti di bellezza senza acqua.
Perché i consumatori scelgono prodotti senza solfati per i capelli colorati?
I solfati possono rimuovere gli oli naturali dal cuoio capelluto e dai capelli, compromettendo l'integrità della barriera cutanea; per questo motivo, una detersione delicata è fondamentale per i capelli colorati.


