

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.18 miliardo di dollari |
| Dimensione del mercato (2031) | 11.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.46% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sostituti dello zucchero di Mordor Intelligence
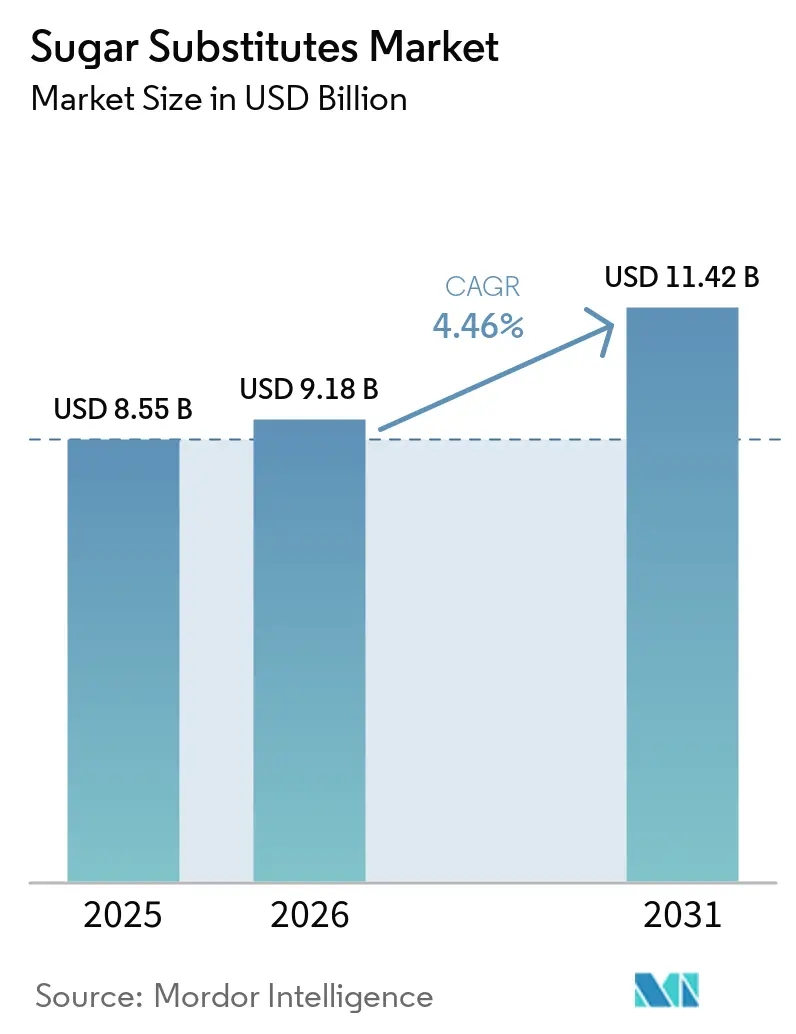
Il mercato dei sostituti dello zucchero è stato valutato a 8.55 miliardi di dollari nel 2025 e si stima che crescerà da 9.18 miliardi di dollari nel 2026 a 11.42 miliardi di dollari entro il 2031, con un CAGR del 4.46% durante il periodo di previsione (2026-2031). La rapida crescita della prevalenza di diabete e obesità, la proliferazione di etichette di avvertenza frontali e l'espansione delle linee di prodotti senza zucchero stanno rimodellando i modelli di acquisto. Le multinazionali del settore delle bevande stanno promuovendo programmi di riformulazione per evitare le tasse sullo zucchero, mentre i produttori alimentari adottano strategie di miscelazione che combinano dolcificanti ad alta intensità con polioli per colmare le lacune di consistenza. Le piattaforme di fermentazione di precisione stanno riducendo i costi di produzione e l'impronta di carbonio nel mercato dei sostituti dello zucchero, aprendo la strada a dolcificanti di nuova generazione che soddisfano i requisiti di etichetta pulita e sostenibilità. La pressione competitiva nel mercato dei sostituti dello zucchero si sta intensificando, poiché gli esportatori cinesi di polioli sfruttano i vantaggi in termini di costi e le start-up biotecnologiche commercializzano nuove molecole che aggirano la volatilità agricola.
Punti chiave del rapporto
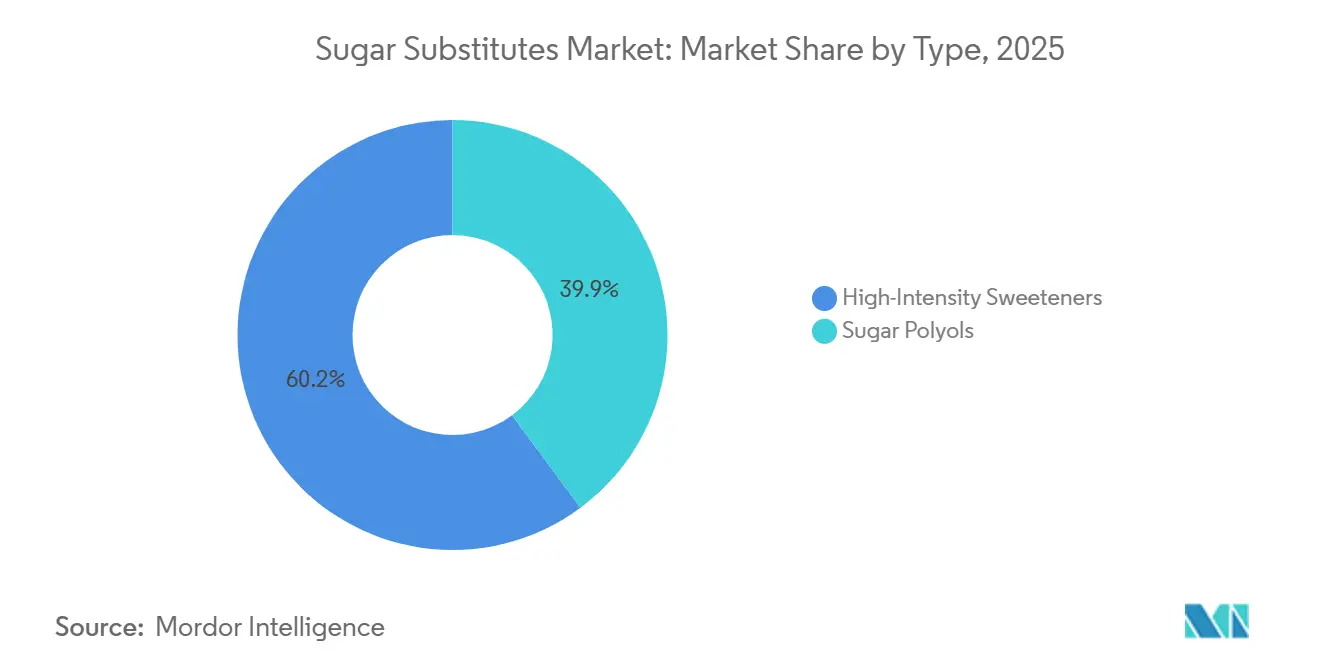
- Per tipologia, i dolcificanti ad alta intensità hanno dominato il mercato dei sostituti dello zucchero con il 60.15% nel 2025, mentre i polioli di zucchero hanno registrato il CAGR più rapido previsto, pari al 5.89% fino al 2031.
- In base all'origine, i dolcificanti di origine vegetale hanno registrato il 55.32% dei ricavi nel 2025; si prevede che le varianti fermentate tramite biotecnologia cresceranno a un CAGR del 6.14% entro il 2031.
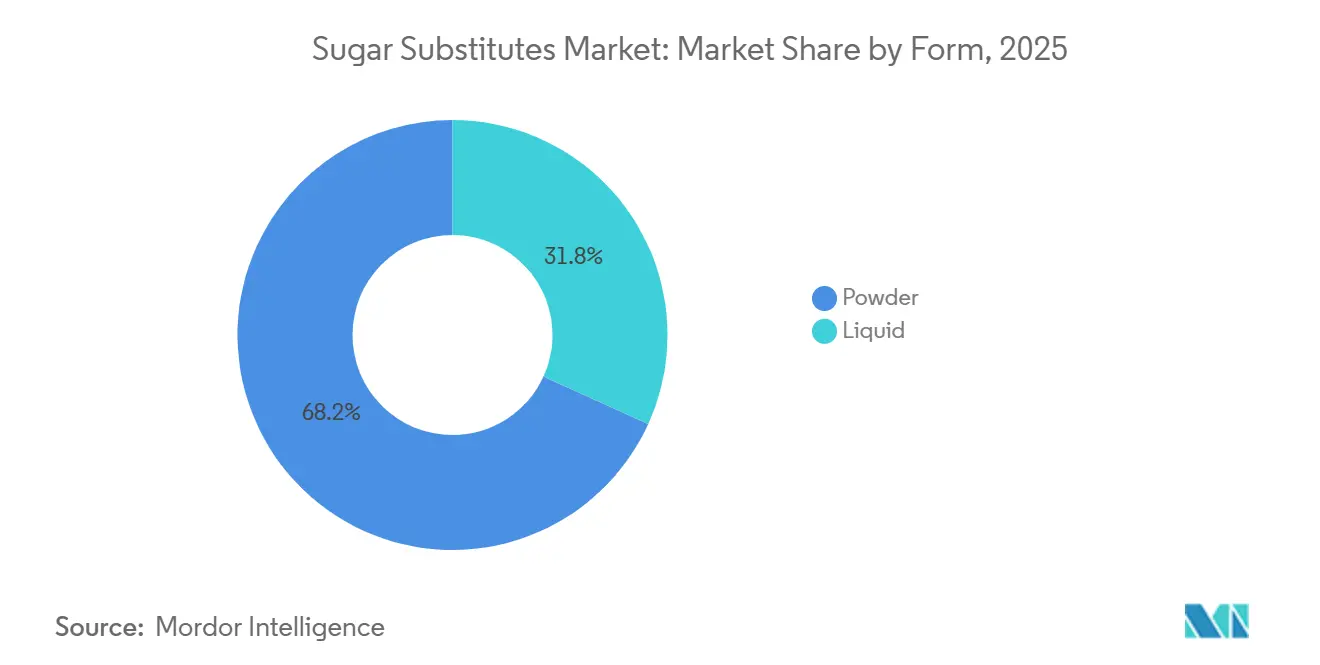
- In base alla forma, nel 2025 le polveri rappresentavano il 68.21% del mercato dei sostituti dello zucchero, mentre i liquidi hanno registrato la crescita più elevata, con un CAGR del 5.42%.
- Per applicazione, le bevande hanno rappresentato il 42.12% del fatturato del 2025, mentre le applicazioni alimentari stanno avanzando a un CAGR del 5.58% fino al 2031.
- Per area geografica, l'area Asia-Pacifico ha dominato con una quota del 45.21% nel 2025 e si prevede che crescerà a un CAGR del 6.21%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sostituti dello zucchero
Tabella di impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei tassi di diabete e obesità alimenta la domanda di dolcificanti ipocalorici | + 1.2% | Globale, con il maggiore impatto nell'Asia-Pacifico (Cina, India) e nel Nord America | A lungo termine (≥ 4 anni) |
| Aumento della domanda di dolcificanti a etichetta pulita | + 0.9% | Centri urbani del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| I progressi nelle tecnologie di estrazione e lavorazione riducono i costi di produzione | + 0.7% | Globale, con produzione concentrata in Cina e centri di fermentazione in Nord America ed Europa | Medio termine (2-4 anni) |
| I sostituti dello zucchero offrono profili di dolcezza e consistenza personalizzabili | + 0.5% | Produttori globali, in particolare di alimenti e bevande nei mercati sviluppati | A breve termine (≤ 2 anni) |
| L'espansione dei prodotti a basso/senza zucchero alimenta la crescita del mercato | + 1.0% | Globale, guidato da Nord America ed Europa, in espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente passaggio a ingredienti a basso impatto ambientale | + 0.4% | Europa, Nord America, con ricadute sui marchi focalizzati sulla sostenibilità nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei tassi di diabete e obesità alimenta la domanda di dolcificanti ipocalorici
Si prevede che la prevalenza dell'obesità aumenterà da 2.11 miliardi di adulti nel 2021 a 3.80 miliardi entro il 2050, determinando una domanda significativa di dolcificanti a zero calorie e ipocalorici. La regione Asia-Pacifico subirà l'impatto maggiore, con la Cina che segnala 140 milioni di casi di diabete e l'India 101 milioni. Tuttavia, il consumo pro capite di dolcificanti in questi paesi rimane ben al di sotto dei livelli occidentali. Le multinazionali delle bevande stanno capitalizzando su questa disparità introducendo prodotti localizzati senza zucchero. Inoltre, l'emergere di agonisti del recettore del GLP-1, come semaglutide e tirzepatide, sta trasformando il comportamento dei consumatori. Sebbene gli utilizzatori di questi farmaci per la perdita di peso riducano l'apporto calorico complessivo, continuano a preferire prodotti dolcificati. Ciò ha portato i produttori a riformulare i prodotti utilizzando dolcificanti ad alta intensità che offrono sapore senza effetti metabolici. Questo cambiamento rappresenta una tendenza a lungo termine, piuttosto che un cambiamento temporaneo, nel mercato dei sostituti dello zucchero. Nonostante le pressioni sui margini causate dai prezzi all'esportazione dei polioli cinesi, l'industria dei sostituti dello zucchero prevede una crescita sostenuta dei volumi.
Aumento della domanda di dolcificanti a etichetta pulita
La preferenza dei consumatori si è consolidata nei confronti dei dolcificanti di origine vegetale, con il 75% degli intervistati in un sondaggio del Kerry Group che ha sottolineato l'importanza degli ingredienti naturali. Inoltre, il 56% dei partecipanti a un sondaggio dell'International Food Information Council (IFIC) ha riconosciuto i benefici per la salute dei dolcificanti ipocalorici o privi di calorie quando utilizzati come sostituti degli zuccheri aggiunti.[1]Fonte: International Food Information Council. "Indagine su alimentazione e salute 2024". foodinsight.orgQuesta tendenza crescente sta guidando l'adozione di stevia e frutto del monaco in Nord America e in Europa. In questi mercati, i prodotti con la dicitura "naturale" sulla confezione anteriore hanno un prezzo superiore del 15-20% rispetto alle alternative sintetiche. La domanda di etichette pulite sta trasformando le catene di approvvigionamento nel mercato dei sostituti dello zucchero. I marchi si riforniscono sempre più di stevia biologica certificata dal Paraguay e di frutto del monaco dalla provincia cinese di Guangxi per conformarsi agli standard Non-GMO Project e USDA Organic, creando una sfida in termini di tracciabilità. Fornitori verticalmente integrati come Ingredion, che ha aumentato la sua proprietà della controllata PureCircle per la stevia al 98% nel 2024, sono ben posizionati per affrontare queste complessità. Mentre i dolcificanti sintetici rimangono utilizzati negli eccipienti farmaceutici e nelle applicazioni industriali, dove predominano le considerazioni di costo, il mercato dei sostituti dello zucchero si sta chiaramente segmentando. I prodotti destinati al consumatore si stanno dividendo in due categorie distinte: naturali di alta qualità e sintetici convenienti.
I progressi nelle tecnologie di estrazione e lavorazione riducono i costi di produzione
La fermentazione di precisione e l'ingegneria metabolica stanno colmando il divario di costo tra i dolcificanti estratti dalle piante e quelli derivati dalle biotecnologie, con ceppi di lievito ingegnerizzati che ora raggiungono titoli di eritritolo di 245 grammi per litro e titoli di xilitolo di 200 grammi per litro in reattori fed-batch. L'editing genetico CRISPR/Cas9 ha permesso ai ricercatori di sovraesprimere le vie della xilosio reduttasi e della xilitolo deidrogenasi in Yarrowia lipolytica, aumentando le rese di polioli del 40% rispetto ai ceppi di prima generazione. La joint venture Avansya di DSM-Firmenich e Cargill ha ricevuto l'approvazione dell'EFSA e della Food Standards Agency del Regno Unito nel gennaio 2024 per EverSweet, un glicoside fermentato della stevia che utilizza l'81% di carbonio in meno, il 96% di terreno in meno e il 97% di acqua in meno rispetto allo zucchero di canna. Questo profilo di sostenibilità è in linea con gli obiettivi di emissione di Scope 3 per le multinazionali alimentari. Anche i processi di conversione enzimatica stanno maturando nel mercato dei sostituti dello zucchero, con la D-allulosio 3-epimerasi e la L-arabinosio isomerasi che consentono la produzione di zuccheri rari a basso costo a partire da materie prime a base di fruttosio. Questi progressi nella bioelaborazione sono geograficamente concentrati in Nord America ed Europa, rafforzando la leadership tecnologica nel mercato dei sostituti dello zucchero, dove sono stabiliti quadri normativi per i microrganismi geneticamente modificati, creando un fossato tecnologico che i produttori cinesi a contratto stanno cercando di replicare attraverso accordi di licenza e reverse engineering.
L'espansione dei prodotti a basso/senza zucchero alimenta la crescita del mercato
Entro il 2024, Coca-Cola ha introdotto oltre 800 prodotti a ridotto o nullo contenuto di zucchero nel suo portafoglio globale. Tra questi, il lancio a febbraio 2024 di Coca-Cola Spiced Zero Sugar e la serie Coca-Cola Creations, che combina formulazioni senza zucchero con gusti in edizione limitata. Nel 2023, PepsiCo ha riformulato Pepsi Zero Sugar e ampliato la distribuzione di Mountain Dew Zero Sugar per attrarre i consumatori più giovani in cerca di energia senza problemi metabolici. Le etichette di avvertenza frontali di Fase 3 in Messico, in vigore dal 2025, imporranno avvertenze di "eccesso di zucchero" sulle bevande contenenti più di 5 grammi di zucchero per 100 millilitri. Questa normativa ha spinto Coca-Cola FEMSA e Arca Continental ad aumentare la loro offerta di prodotti senza zucchero in America Latina. La piattaforma Tastesense™ Sweetness di Kerry Group, lanciata a febbraio 2026, consente una riduzione fino al 100% dello zucchero nelle applicazioni lattiero-casearie, nei prodotti da forno e nelle bevande, mascherando le note metalliche e amare dei dolcificanti ad alta intensità. Questa innovazione rappresenta una svolta significativa nel mercato dei sostituti dello zucchero. L'espansione dell'offerta a zero zuccheri amplia le opportunità nel mercato dei sostituti dello zucchero oltre le bevande; il KitKat Plant-Based di Nestlé e la variante con il 25% di zucchero ridotto di Milo dimostrano che, con il progresso delle tecnologie di mascheramento del sapore, anche i dolciumi e le bevande al malto sono adatti alla riformulazione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di percezione della sicurezza dei consumatori riguardo ai dolcificanti artificiali | -0.6% | Globale, con crescenti preoccupazioni in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Ambiguità normativa sui nuovi dolcificanti | -0.5% | Europa (giurisdizione dell’EFSA), con ricadute sui mercati emergenti che adottano gli standard UE | Medio termine (2-4 anni) |
| Sfide del profilo gustativo nei prodotti di massa | -0.3% | Globale, in particolare nei segmenti sensibili ai costi e nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Concorrenza degli zuccheri naturali | -0.2% | Nord America, Europa, dove il posizionamento premium supporta prezzi più elevati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di percezione della sicurezza dei consumatori riguardo ai dolcificanti artificiali
Nel marzo 2023, la FDA ha risposto affermando di "non mettere in discussione la sicurezza" dell'eritritolo, riaffermandone lo status di "Generalmente Riconosciuto Come Sicuro" (GRAS), pur impegnandosi a monitorare i nuovi sviluppi scientifici [2] Fonte: FDA, "Dichiarazione sulla sicurezza dell'eritritolo", fda.gov . Allo stesso tempo, l'Autorità europea per la sicurezza alimentare (EFSA) ha mantenuto la sua determinazione del 2023 di un'assunzione giornaliera accettabile di 0.5 grammi per chilogrammo di peso corporeo e ha scelto di non implementare ulteriori restrizioni. Nonostante l'assenza di azioni normative, lo studio ha sollevato preoccupazioni tra i consumatori nel mercato dei dolcificanti artificiali. Di conseguenza, alcuni marchi hanno silenziosamente riformulato i loro prodotti, sostituendo l'eritritolo con miscele di stevia e allulosio per proteggere la propria reputazione. Il Calorie Control Council, un gruppo industriale, ha criticato la metodologia dello studio e ha sottolineato che l'eritritolo è naturalmente presente nella frutta e negli alimenti fermentati in piccole quantità. Tuttavia, la percezione negativa persiste, in particolare tra i consumatori attenti alla salute. Analogamente, l'aspartame è stato oggetto di esame quando l'Agenzia Internazionale per la Ricerca sul Cancro lo ha classificato come "possibilmente cancerogeno per l'uomo" (Gruppo 2B) nel luglio 2023. Ciononostante, il Comitato congiunto FAO/OMS di esperti sugli additivi alimentari ha ribadito la sua dose giornaliera accettabile di 40 milligrammi per chilogrammo di peso corporeo. Queste periodiche controversie sulla sicurezza creano incertezza nell'industria dei dolcificanti, spingendo i marchi più prudenti a diversificare la propria gamma di dolcificanti per ridurre la dipendenza da un singolo ingrediente.
Ambiguità normativa sui nuovi dolcificanti
Nel 2025, l'EFSA ha negato l'autorizzazione all'immissione in commercio dell'allulosio come nuovo alimento a causa di un dossier di sicurezza incompleto [3] Fonte: EFSA, “Novel Foods Database Entry – Allulose,” efsa.europa.eu . Questa decisione contrasta nettamente con la determinazione del 2019 da parte della FDA dello status di "Generalmente Riconosciuto Come Sicuro" (GRAS) per l'allulosio, che lo escludeva anche dall'etichettatura degli zuccheri totali e aggiunti. Questa divergenza normativa complica lo sviluppo del prodotto oltreoceano. L'estratto di frutto del monaco affronta sfide geografiche simili. Mentre la FDA ne consente un ampio utilizzo in base allo status GRAS, l'UE limita l'approvazione agli estratti acquosi, escludendo i mogrosidi estratti con alcol che forniscono un'intensità di dolcezza superiore. Questo contesto normativo frammentato costringe i produttori multinazionali a sviluppare formulazioni specifiche per regione, aumentando i costi di ricerca e sviluppo e ritardando i lanci globali dei prodotti. I mercati emergenti spesso adottano gli standard UE quando stabiliscono i quadri normativi per i nuovi alimenti, estendendo l'influenza dell'EFSA oltre la sua giurisdizione. Di conseguenza, i dolcificanti approvati negli Stati Uniti, come l'allulosio, incontrano svantaggi in regioni come l'Africa e il Sud-est asiatico. La mancanza di armonizzazione normativa crea inoltre opportunità per i marchi più piccoli di orientarsi tra le approvazioni frammentate. Le aziende che ottengono l'autorizzazione per i nuovi alimenti (NOFA) dall'EFSA acquisiscono un vantaggio competitivo nel mercato UE a 27 membri, mentre i marchi focalizzati sul mercato statunitense beneficiano di una commercializzazione più rapida grazie alla procedura di notifica GRAS (Generally Recognized As Safe) della FDA.
Analisi del segmento
Per tipo: i polioli aumentano con l'aumento della domanda farmaceutica
Nel 2025, i dolcificanti ad alta intensità rappresentavano il 60.15% della quota di mercato, evidenziando il loro predominio nelle bevande a zero calorie e nei formati da tavola. Nel frattempo, si prevede che i polioli di zucchero cresceranno a un CAGR del 5.89% fino al 2031, trainati dal crescente utilizzo di sorbitolo, xilitolo e mannitolo da parte delle aziende farmaceutiche come eccipienti in compresse masticabili, sciroppi e pastiglie. Tra i dolcificanti ad alta intensità, la stevia guida il mercato dei sostituti dello zucchero grazie alla sua ampia accettazione normativa e al suo appeal "clean-label". Segue la sucralosio, che beneficia di vantaggi di costo nelle applicazioni industriali nonostante i suoi limiti in termini di sapore. Il frutto del monaco si sta affermando come prodotto di nicchia nelle bevande premium, in particolare in Asia, dove la capacità produttiva della Cina supera le 8,000 tonnellate di glicosidi steviolici all'anno, secondo la China National Food Industry Association. Aspartame e acesulfame potassico stanno perdendo quote di mercato nelle categorie rivolte ai consumatori a causa di preoccupazioni relative alla loro percezione sintetica, ma rimangono ampiamente utilizzati in applicazioni farmaceutiche e industriali, dove il costo per unità di dolcezza supera le dichiarazioni in etichetta. Neotame e advantame, derivati dell'aspartame di nuova generazione approvati dalla FDA, hanno faticato a guadagnare terreno sul mercato a causa della limitata diversità dei fornitori e della scarsa familiarità tra i formulatori.
I polioli di zucchero si stanno suddividendo in segmenti di base e specialità all'interno del mercato dei sostituti dello zucchero. Sorbitolo e maltitolo sono utilizzati in applicazioni dolciarie con un occhio di riguardo ai costi, mentre eritritolo e xilitolo hanno prezzi più elevati negli alimenti funzionali e nei prodotti per l'igiene orale grazie ai loro benefici per la salute dentale e al ridotto impatto glicemico. L'eritritolo, con un tasso di assorbimento del 90% e un apporto calorico minimo, è il poliolo preferito per i prodotti chetogenici e per diabetici. Tuttavia, uno studio cardiovascolare condotto dalla Cleveland Clinic ha spinto alcuni marchi ad adottare miscele di eritritolo e stevia come misura precauzionale. La comprovata capacità dello xilitolo di ridurre la colonizzazione da Streptococcus mutans ne supporta l'uso continuato in gomme da masticare senza zucchero e prodotti dentali. Roquette e Danisco (DuPont) dominano la fornitura di xilitolo di grado farmaceutico. Le proprietà volumizzanti del maltitolo e il suo ruolo nella reazione di Maillard lo rendono essenziale nel cioccolato senza zucchero, nonostante i suoi potenziali effetti lassativi ad alte dosi. La crescita più rapida del segmento dei polioli riflette la sua duplice funzionalità: fornire sia dolcezza che consistenza in applicazioni in cui i soli dolcificanti ad alta intensità non riescono a replicare le proprietà fisiche dello zucchero.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per origine: i percorsi di fermentazione interrompono l'estrazione delle piante
Nel 2025, i dolcificanti di origine vegetale rappresentavano il 55.32% della quota di mercato, sostenuti dalla stevia coltivata in Paraguay e Cina, nonché dal frutto del monaco della provincia di Guangxi. Nel frattempo, le varianti fermentate biotecnologicamente si stanno espandendo a un CAGR del 6.14%, trainate dalla capacità della fermentazione di precisione di mitigare i rischi agricoli e fornire parametri di sostenibilità migliorati. I dolcificanti sintetici, come aspartame, sucralosio e acesulfame potassico, stanno perdendo importanza nei mercati rivolti al consumatore, ma rimangono competitivi negli eccipienti farmaceutici e nella produzione alimentare industriale grazie alla consolidata accettazione normativa e all'elevata sensibilità al prezzo. Il passaggio alla fermentazione sta accelerando nel mercato dei sostituti dello zucchero, con l'ingegneria metabolica che riduce i costi di produzione al di sotto di quelli dell'estrazione vegetale. Ad esempio, la stevia fermentata EverSweet® ha ricevuto l'approvazione dell'EFSA nel gennaio 2024, ottenendo una riduzione dell'81% delle emissioni di carbonio rispetto allo zucchero di canna. Questo profilo di sostenibilità è in linea con gli impegni aziendali in materia di emissioni di Scope 3.
Nel maggio 2025, Ingredion ha annunciato la decisione di chiudere gradualmente la joint venture RealSweet con Amyris, mantenendo al contempo i diritti esclusivi sul Reb M fermentato. Questa mossa evidenzia un focus strategico sul miglioramento delle capacità di fermentazione interne, sulla riduzione della dipendenza da partner biotecnologici esterni e sulla creazione di maggiore valore lungo tutta la filiera. Tuttavia, i dolcificanti di origine vegetale nel mercato dei sostituti dello zucchero devono affrontare le sfide della variabilità climatica. In Paraguay, le rese di stevia fluttuano a causa delle precipitazioni irregolari, mentre in Cina i raccolti di frutto del monaco sono limitati dalla scarsità di terreni coltivabili adatti alla coltivazione di Siraitia grosvenorii. I dolcificanti sintetici stanno riacquistando terreno in applicazioni specifiche, poiché i produttori riconoscono che la reazione negativa dei consumatori è rivolta principalmente ai marchi rivolti alla vendita al dettaglio. Al contrario, gli acquirenti B2B e farmaceutici danno priorità all'efficienza dei costi e all'affidabilità normativa rispetto alle dichiarazioni in etichetta.
Per forma: i liquidi guadagnano nella riformulazione delle bevande
Nel 2025, i formati in polvere rappresentavano il 68.21% della quota di mercato, dimostrando il loro predominio nei dolcificanti da tavola, nelle miscele per prodotti da forno e nei concentrati per bevande secche. Tuttavia, i dolcificanti liquidi stanno crescendo a un CAGR del 5.42%, poiché i produttori di bevande li preferiscono sempre di più per la loro facilità di miscelazione e il dosaggio preciso nelle linee di produzione ad alta velocità. La stevia TASTEVA SOL di Tate & Lyle, con una solubilità 200 volte superiore rispetto ai glicosidi steviolici convenzionali, affronta una sfida fondamentale nelle bevande limpide prevenendo la formazione di torbidità e sedimentazione causate da particelle non disciolte. I formati liquidi supportano anche la co-elaborazione con aromi e acidi, riducendo l'aggiunta di ingredienti e i tempi di ciclo nella produzione di bevande analcoliche gassate. D'altro canto, i dolcificanti in polvere rimangono vantaggiosi in applicazioni come proteine in polvere, caffè istantaneo e miscele per prodotti da forno, dove l'umidità potrebbe causare grumi o crescita microbica.
La rapida crescita del segmento dei liquidi sta guidando l'espansione del mercato dei sostituti dello zucchero, con la crescente popolarità delle bevande pronte da bere, come il caffè freddo, le acque funzionali e le bevande energetiche. I produttori di queste categorie privilegiano i sistemi di dolcificanti liquidi che si disperdono istantaneamente senza richiedere riscaldamento o miscelazione prolungata, come indicato nelle specifiche tecniche di Coca-Cola Company. Mentre le polveri atomizzate e agglomerate migliorano la solubilità grazie all'ingegneria delle particelle, i formati liquidi mantengono un vantaggio in termini di costi del 20-30% nella produzione di bevande ad alto volume, grazie alla riduzione dei tempi di manipolazione e miscelazione. Nel settore farmaceutico, le polveri sono ancora preferite per le formulazioni solide come compresse e capsule, ma si sta assistendo a una crescente adozione di polioli liquidi, come la soluzione di sorbitolo di grado USP, per sciroppi e sospensioni in cui viscosità e dolcezza richiedono un controllo preciso. La distinzione tra i formati si sta riducendo poiché i fornitori, come la linea di stevia PureCircle di Ingredion, ora offrono sia varianti in polvere che liquide per soddisfare diverse esigenze di produzione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il settore alimentare accelera l'innovazione nel settore della panificazione
Nel 2025, le bevande hanno guidato il mercato, rappresentando il 42.12% delle applicazioni. Questa crescita è stata trainata principalmente dalla crescente domanda di bibite gassate, energy drink e acque funzionali senza zuccheri aggiunti. Allo stesso tempo, il settore alimentare, compresi i produttori di prodotti da forno, dolciumi e latticini, sta registrando una crescita significativa con un CAGR del 5.58%. Questi produttori stanno adottando sempre più miscele di dolcificanti avanzate per affrontare le sfide legate al gusto e alla consistenza. Un'innovazione chiave in questo settore è la piattaforma Tastesense Sweetness di Kerry Group, lanciata a febbraio 2026. Questa piattaforma consente una riduzione fino al 100% dello zucchero nei prodotti lattiero-caseari e da forno, mascherando efficacemente le note metalliche e amare comunemente associate ai dolcificanti ad alta intensità. Questa innovazione ha rimosso le precedenti limitazioni sui prodotti da forno senza zuccheri aggiunti. L'allulosio sta guadagnando popolarità nelle applicazioni da forno grazie alla sua capacità di partecipare alle reazioni di imbrunimento di Maillard, che producono la desiderabile crosta dorata e le note caramellate che stevia e sucralosio non possono replicare. In America Latina, la riformulazione dei prodotti lattiero-caseari sta accelerando, spinta dalle normative brasiliane sull'etichettatura sulla parte anteriore delle confezioni, entrate in vigore nel 2022. Queste normative hanno costretto i produttori a ridurre il contenuto di zucchero del 30% per evitare etichette di avvertenza con la dicitura "eccesso di zucchero".
Le applicazioni farmaceutiche, tra cui compresse masticabili, sciroppi e pastiglie, si basano principalmente su polioli come sorbitolo, xilitolo e mannitolo. Questi polioli sono selezionati per la loro conformità agli standard delle monografie USP e della Farmacopea Europea, garantendo sia la purezza che un'adeguata distribuzione granulometrica. I produttori di dolciumi continuano ad affrontare sfide con i profili gustativi. Mentre polioli come il maltitolo e l'eritritolo forniscono sensazioni di freschezza accettabili nelle gomme da masticare, sono meno gradevoli nel cioccolato. Questa limitazione ha rallentato l'adozione del cioccolato senza zucchero, limitandone l'appeal per i mercati diabetici e chetogenici. Oltre all'industria dolciaria, lo xilitolo sta guadagnando terreno in altre applicazioni. La sua comprovata efficacia nel ridurre la carie dentale ha portato al suo inserimento in prodotti come dentifricio, collutorio e gomme da masticare. Questa tendenza evidenzia l'uso crescente dello xilitolo, in particolare nell'igiene orale e negli integratori alimentari. La crescita del CAGR del 5.58% del segmento alimentare sostiene l'espansione del mercato dei sostituti dello zucchero, trainata dai progressi nelle tecnologie di mascheramento del sapore e dalla crescente diffusione di normative sull'etichettatura frontale che penalizzano le formulazioni ad alto contenuto di zucchero. Queste misure normative integrano la crescente preferenza dei consumatori per alternative più salutari.
Analisi geografica
Mercato dei sostituti dello zucchero nella regione Asia-Pacifico
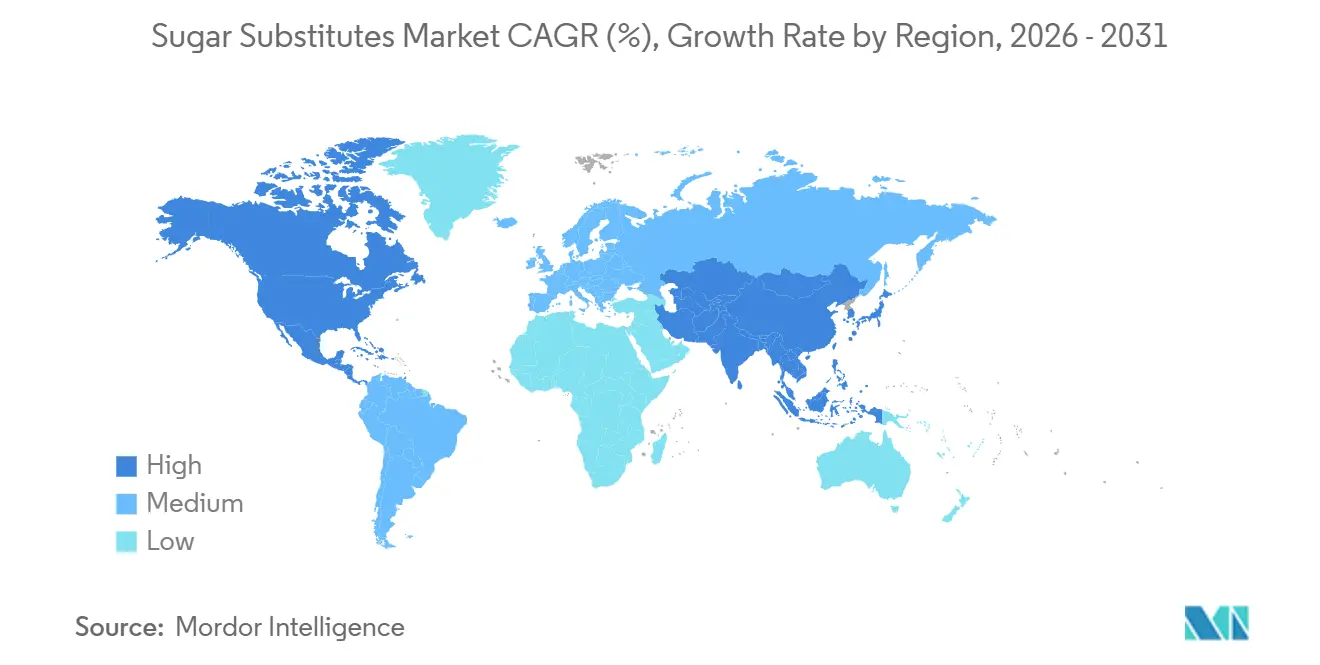
Nel 2025, la regione Asia-Pacifico rappresentava il 45.21% del mercato dei sostituti dello zucchero e si prevede che crescerà a un CAGR del 6.21% fino al 2031, trainata dalla presenza di 241 milioni di pazienti diabetici in Cina e India. Le aziende cinesi, che forniscono oltre l'80% dell'eritritolo globale, detengono un significativo potere di determinazione dei prezzi nel mercato dei sostituti dello zucchero rispetto agli acquirenti occidentali. Mentre l'FSSAI indiana ha approvato stevia e sucralosio, non ha ancora autorizzato l'allulosio, costringendo le multinazionali a utilizzare formulazioni frazionate nella regione. L'approccio cauto del Giappone ai nuovi dolcificanti sta ritardando il lancio di prodotti, e l'imminente tassa sullo zucchero in Indonesia del 2025 sta spingendo i produttori di bevande verso prodotti a zero zucchero.
Mercato dei sostituti dello zucchero in Nord America ed Europa
Il Nord America, una regione matura ma redditizia nel mercato dei sostituti dello zucchero, beneficia di una commercializzazione più rapida grazie ai percorsi GRAS della FDA. La decisione della FDA di escludere l'allulosio dal conteggio degli zuccheri aggiunti offre ai formulatori un vantaggio nutrizionale, stimolando la continua innovazione di categoria. Si prevede che le etichette di avvertenza frontali in Canada, che entreranno in vigore nel 2026 e saranno modellate sul sistema messicano, innescheranno significative riformulazioni nei prodotti lattiero-caseari e da forno. In Europa, la posizione normativa dell'EFSA crea delle sfide: sebbene abbia respinto l'allulosio e approvato solo parzialmente il frutto del monaco, l'approvazione di EverSweet® segnala una crescente accettazione delle soluzioni basate sulla fermentazione.
Mercato dei sostituti dello zucchero in Medio Oriente e Sud America
Il Sud America, insieme al Medio Oriente e all'Africa, detiene una quota di mercato inferiore nel mercato dei sostituti dello zucchero, ma sta registrando tassi di crescita superiori alla media. Le normative brasiliane sull'etichettatura del 2022 stanno stimolando la riformulazione dei prodotti lattiero-caseari e delle bevande, e la tassa sullo zucchero in vigore da tempo in Cile ha portato a un calo sostenuto delle vendite di bibite gassate ipercaloriche. Negli Stati del Consiglio di Cooperazione del Golfo, dove la prevalenza del diabete supera il 15%, il quadro normativo poco sviluppato crea opportunità per le aziende con esperienza nella conformità globale. Molti enti regolatori emergenti stanno adottando gli standard UE, che favoriscono i fornitori che già soddisfano i requisiti EFSA, influenzando le strategie di approvvigionamento nel più ampio mercato dei sostituti dello zucchero.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
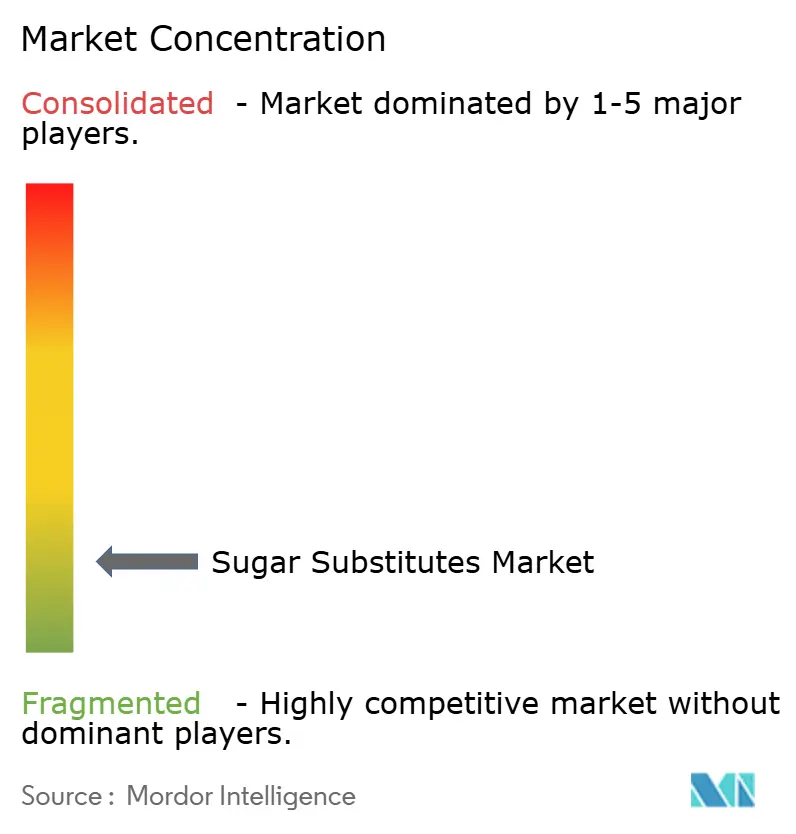
Il mercato dei sostituti dello zucchero presenta una bassa concentrazione, poiché i fornitori multinazionali di ingredienti (Cargill, Tate & Lyle, ADM, Ingredion, DSM-Firmenich) competono con gli esportatori cinesi di polioli e con i disruptor biotecnologici che commercializzano dolcificanti derivati dalla fermentazione. La joint venture Avansya di Cargill e DSM-Firmenich, che ha ottenuto l'approvazione dell'EFSA per la stevia fermentata EverSweet nel gennaio 2024, esemplifica il passaggio verso l'integrazione verticale e la differenziazione orientata alla sostenibilità, con il prodotto che genera l'81% di emissioni di carbonio in meno rispetto allo zucchero di canna. L'espansione della proprietà di PureCircle da parte di Ingredion al 98% nel 2024 e il mantenimento dei diritti esclusivi sul Reb M fermentato dopo la liquidazione della joint venture RealSweet nel maggio 2025 segnalano una svolta strategica verso capacità di fermentazione interne, riducendo la dipendenza da partner biotecnologici esterni e ottenendo margini lungo tutta la catena del valore.
Stanno emergendo opportunità di mercato nel mercato dei sostituti dello zucchero negli eccipienti farmaceutici, dove i polioli conformi alle specifiche della monografia USP ottengono premi del 30-40% rispetto alle varianti di grado alimentare, e nella fermentazione di precisione, dove i ceppi di lievito ottimizzati con CRISPR raggiungono titoli di eritritolo pari a 245 grammi per litro, fattori economici che minacciano le tradizionali filiere di estrazione vegetale. Le aziende biotecnologiche più piccole stanno destabilizzando gli operatori storici commercializzando nuovi dolcificanti attraverso processi di fermentazione che aggirano la volatilità dell'offerta agricola; aziende come Bonumose stanno sviluppando piattaforme di produzione di allulosio che potrebbero ridurre i prezzi dei prodotti di origine vegetale se adattate a volumi commerciali. I produttori cinesi di eritritolo, che controllano l'80% della produzione globale, stanno sfruttando i vantaggi di costo derivanti dalle filiere di approvvigionamento verticalmente integrate dal mais ai polioli per fare pressione sui fornitori europei e nordamericani, costringendo al consolidamento e alla razionalizzazione della capacità nei mercati maturi.
La leadership tecnologica nel mercato dei sostituti dello zucchero si sta spostando dall'efficienza di estrazione all'ingegneria metabolica, con l'accelerazione delle richieste di brevetto per ceppi microbici modificati con CRISPR e percorsi di conversione enzimatica negli Stati Uniti e in Europa, una dinamica che favorisce i fornitori ad alta intensità di ricerca e sviluppo rispetto ai produttori di materie prime. L'arbitraggio normativo sta creando fossati competitivi nel settore dei sostituti dello zucchero, poiché i fornitori con approvazioni FDA GRAS ed EFSA per nuovi alimenti possono servire i mercati globali con formulazioni unificate, mentre le approvazioni di singole giurisdizioni frammentano i portafogli di prodotti e gonfiano i costi di conformità.
Leader del settore dei sostituti dello zucchero
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
International Flavours & Fragrances Inc.
-
Ingredion incorporata
-
Tate & Lyle Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2024: Tate & Lyle ha collaborato con BioHarvest per sviluppare dolcificanti di sintesi botanica che assomiglino al gusto dello zucchero senza note residue sgradevoli. Questa partnership si concentrerà sulla creazione di nuove molecole di origine vegetale, inizialmente all'interno della piattaforma dolcificante, con il potenziale di espandersi in altre aree.
- Ottobre 2024: Tate & Lyle e Manus Bio hanno stretto una partnership strategica e introdotto la stevia Reb M, segnando la prima commercializzazione su larga scala di un ingrediente bioconvertito a base di stevia Reb M, proveniente e prodotto negli Stati Uniti. Questa partnership mira a fornire ai clienti una fonte affidabile e di alta qualità di Reb M, ampliando al contempo l'accesso a soluzioni naturali per la riduzione dello zucchero.
- Luglio 2024: Sweegen ha presentato i suoi strumenti di ottimizzazione del gusto Tastecode all'evento IFT FIRST di Chicago. L'azienda ha presentato le sue tecnologie per aromi naturali a ridotto contenuto di zuccheri, per affrontare le sfide del gusto nei prodotti alimentari più sani.
- Maggio 2024: PureCircle di Ingredion ha introdotto un dolcificante a base di stevia che sostituisce direttamente lo zucchero nelle formulazioni. Il dolcificante naturale funziona in modo simile allo zucchero, senza richiedere ingredienti aggiuntivi, ed è adatto a bevande, sciroppi e salse.
Ambito del rapporto sul mercato globale dei sostituti dello zucchero
I sostituti dello zucchero sono sostanze chimiche o di origine vegetale utilizzate per addolcire o esaltare il sapore di prodotti alimentari e bevande.
Il mercato dei sostituti dello zucchero è segmentato per tipologia, origine, forma, applicazione e area geografica. Per tipologia, il mercato è suddiviso in dolcificanti ad alta intensità (acesulfame potassico, advantame, aspartame, neotame, saccarina, sucralosio, stevia, frutto del monaco e altri) e polioli di zucchero (sorbitolo, xilitolo, maltitolo, eritritolo e altri). Per origine, il mercato è suddiviso in derivati vegetali, sintetici e fermentati biotecnologicamente. Per forma, in polvere e liquidi. Per applicazione, il mercato è suddiviso in alimenti, bevande, prodotti farmaceutici e altri. Il segmento alimentare è ulteriormente suddiviso in prodotti da forno e cereali, dolciumi, latticini e alternative al latte, salse, condimenti e condimenti e altre applicazioni alimentari. Il segmento delle bevande è ulteriormente suddiviso in bevande analcoliche gassate, tè e caffè pronti all'uso, bevande sportive ed energetiche e altre bevande. Il rapporto analizza ulteriormente lo scenario globale del mercato, includendo un'analisi dettagliata di Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo
| Dolcificanti ad alta intensità | acesulfame di potassio |
| vantaggio | |
| aspartame | |
| neotame | |
| Saccarina | |
| sucralosio | |
| Stevia | |
| Monk Fruit | |
| Altri dolcificanti ad alta intensità | |
| Polioli di zucchero | Sorbitolo |
| Xilitolo | |
| maltitolo | |
| Eritritolo | |
| Altri polioli di zucchero |
Per Origine
| Di derivazione vegetale |
| Sintetico |
| Fermentato biotecnologicamente |
Per modulo
| Pastello |
| Liquido |
Per Applicazione
| Alimentare - Food | Prodotti da forno e cereali |
| Confetteria | |
| Latticini e alternative ai latticini | |
| Salse, condimenti e condimenti | |
| Altre applicazioni alimentari | |
| Bevande | Bevande analcoliche gassate |
| Tè e caffè RST | |
| Sport e bevande energetiche | |
| Altre bevande | |
| Eccipienti farmaceutici | |
| Altre applicazioni |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Dolcificanti ad alta intensità | acesulfame di potassio |
| vantaggio | ||
| aspartame | ||
| neotame | ||
| Saccarina | ||
| sucralosio | ||
| Stevia | ||
| Monk Fruit | ||
| Altri dolcificanti ad alta intensità | ||
| Polioli di zucchero | Sorbitolo | |
| Xilitolo | ||
| maltitolo | ||
| Eritritolo | ||
| Altri polioli di zucchero | ||
| Per Origine | Di derivazione vegetale | |
| Sintetico | ||
| Fermentato biotecnologicamente | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Applicazione | Alimentare - Food | Prodotti da forno e cereali |
| Confetteria | ||
| Latticini e alternative ai latticini | ||
| Salse, condimenti e condimenti | ||
| Altre applicazioni alimentari | ||
| Bevande | Bevande analcoliche gassate | |
| Tè e caffè RST | ||
| Sport e bevande energetiche | ||
| Altre bevande | ||
| Eccipienti farmaceutici | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei sostituti dello zucchero e con quale rapidità sta crescendo?
Il mercato dei sostituti dello zucchero ha raggiunto i 9.18 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.42 miliardi di dollari entro il 2031, con un CAGR del 4.46%.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che i polioli di zucchero cresceranno a un CAGR del 5.89% entro il 2031, trainati dal loro duplice ruolo di dolcificanti e agenti di carica nell'industria farmaceutica e dolciaria.
Perché l'area Asia-Pacifico è il principale centro di domanda?
I 241 milioni di pazienti diabetici della regione e il crescente inasprimento dei regimi fiscali sullo zucchero stanno stimolando una rapida adozione di alternative ipocaloriche, garantendo all'area Asia-Pacifico una quota di mercato del 45.21% nel 2025.
In che modo i dolcificanti fermentati con precisione stanno cambiando il panorama?
La fermentazione riduce l'impronta di carbonio dell'81% e evita la volatilità del raccolto, consentendo alla stevia e allulosio derivate dalle biotecnologie di crescere a un CAGR del 6.14%.


