

Dimensioni e quota di mercato dell'alcol di zucchero
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.36 miliardo di dollari |
| Dimensione del mercato (2031) | 5.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.42% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
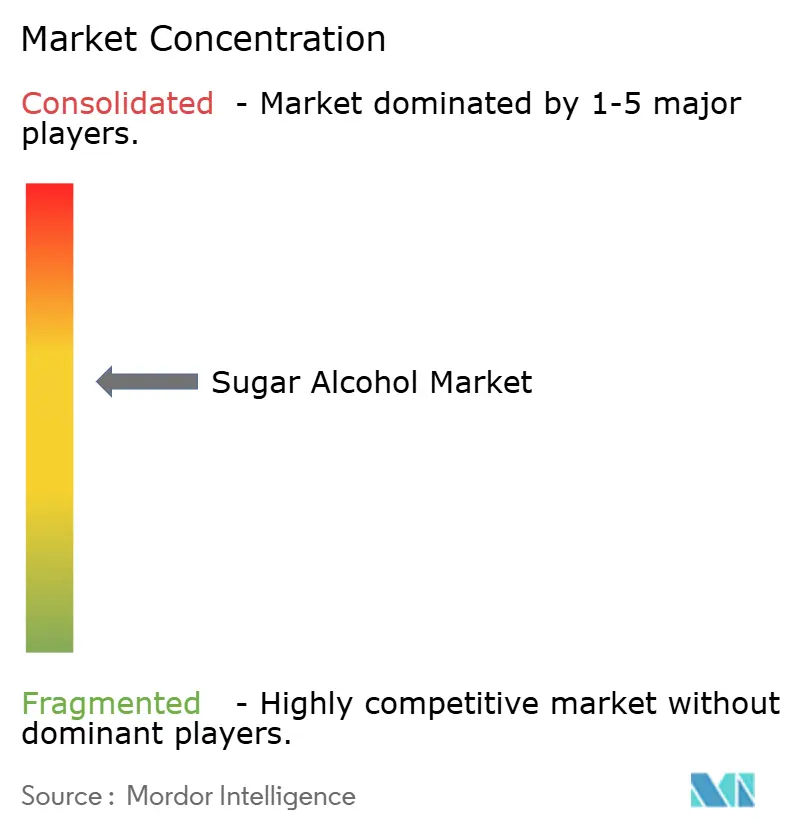
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'alcol di zucchero di Mordor Intelligence
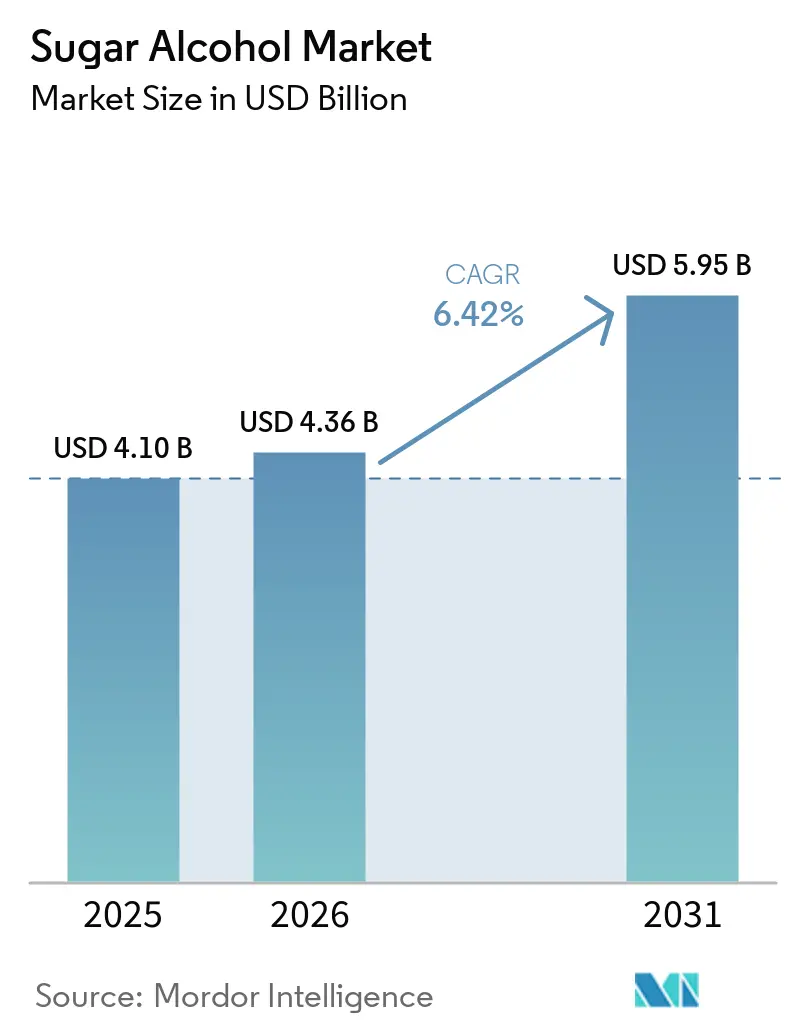
Il mercato degli alcoli di zucchero aveva un valore di 4.10 miliardi di dollari nel 2025 e si prevede che crescerà da 4.36 miliardi di dollari nel 2026 a 5.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42% nel periodo di previsione 2026-2031. Questa crescita è trainata dal crescente utilizzo di polioli nell'industria alimentare, farmaceutica e della cura della persona come agenti di carica a basso contenuto calorico, dolcificanti non cariogeni, umettanti ed eccipienti. La loro multifunzionalità conferisce agli alcoli di zucchero un vantaggio rispetto ai dolcificanti ad alta intensità, soprattutto perché la riduzione dello zucchero rimane una priorità per gli enti di sanità pubblica, le autorità di regolamentazione e i principali rivenditori. Anche le azioni commerciali in Europa e negli Stati Uniti stanno influenzando le strategie di approvvigionamento, aumentando la domanda di forniture tracciabili e basate sulla fermentazione, riducendo al contempo la dipendenza da fonti monoorigine. Il mercato è suddiviso tra gradi premium a margine più elevato e gradi standard sensibili al prezzo, creando pressione competitiva sull'eritritolo e sul sorbitolo standard, ma al contempo sostenendo prezzi più elevati nelle applicazioni farmaceutiche e specialistiche. Le principali opportunità si trovano negli alimenti senza zucchero, nell'igiene orale, nei nutraceutici e negli ingredienti per eccipienti, dove i benefici per la salute, la funzionalità della formulazione e l'affidabilità dell'approvvigionamento coincidono.
Punti chiave del rapporto
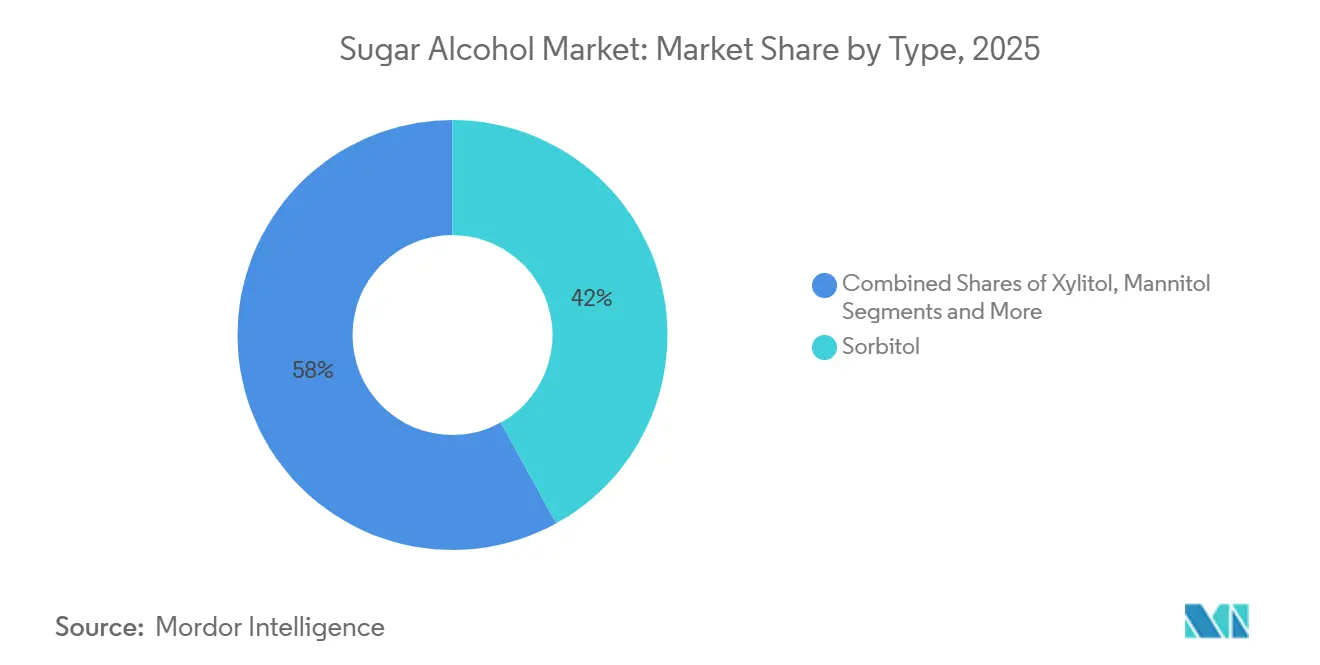
- Per tipologia, nel 2025 il sorbitolo deteneva il 41.98% del mercato degli alcoli di zucchero, mentre si prevede che l'eritritolo crescerà a un tasso annuo composto del 6.86% fino al 2031.
- In termini di forma, la polvere rappresentava il 72.76% del mercato degli alcoli di zucchero nel 2025, mentre si prevede che la forma liquida registrerà la crescita maggiore, con un CAGR del 7.01% fino al 2031.
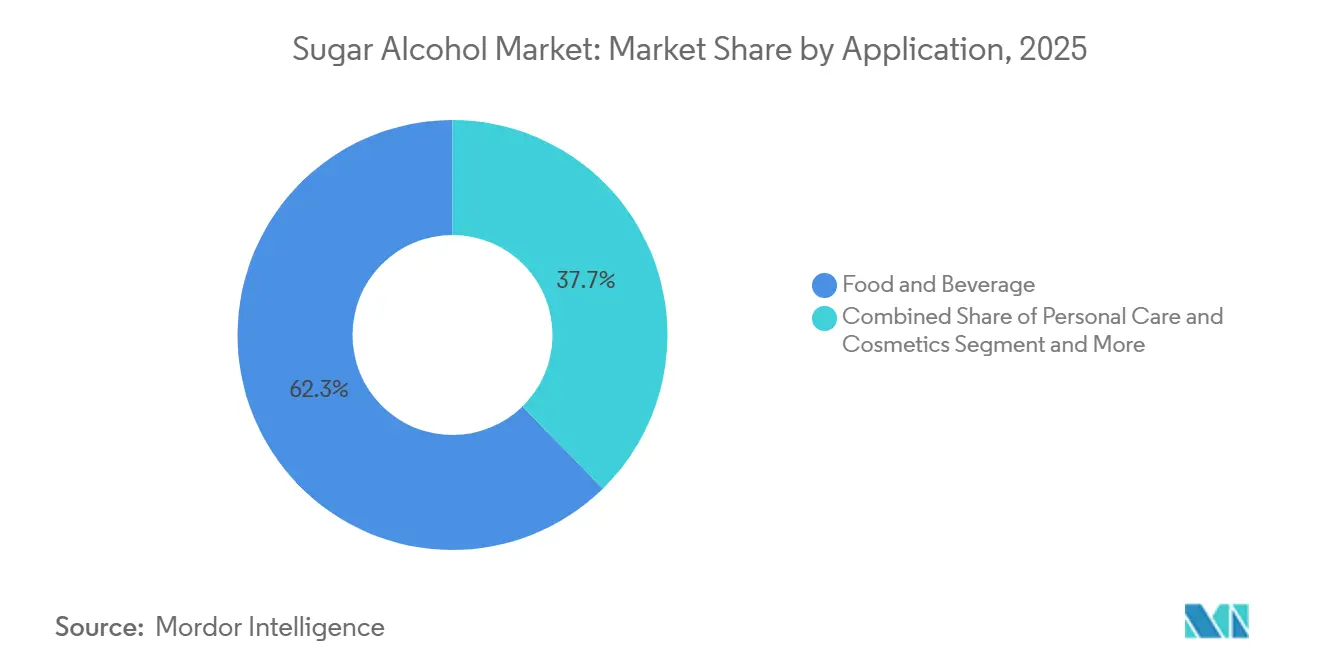
- Per quanto riguarda le applicazioni, il settore alimentare e delle bevande ha conquistato il 62.33% del mercato degli alcoli di zucchero nel 2025, mentre si prevede che i settori della cura della persona e della cosmetica cresceranno a un tasso annuo composto del 7.91% fino al 2031.
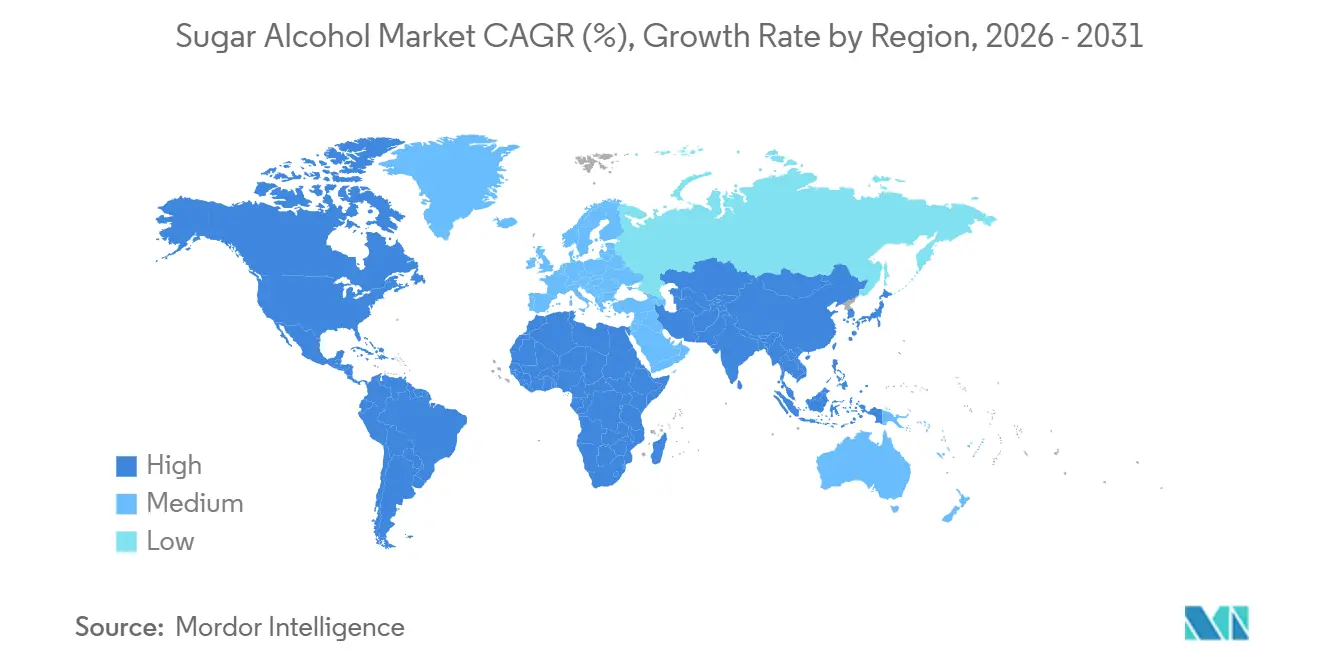
- Dal punto di vista geografico, l'Europa rappresentava il 44.87% del mercato degli alcoli di zucchero nel 2025, mentre si prevede che il Nord America registrerà la crescita più rapida, con un CAGR del 7.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'alcol di zucchero
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | cronologia dell'impatto |
|---|---|---|---|
| Le preferenze dei consumatori si stanno orientando verso prodotti a basso contenuto calorico e senza zucchero. | + 1.8% | Globale; maggiore attrattiva in Europa e Nord America. | A breve termine (≤ 2 anni) |
| La crescente prevalenza di diabete e obesità alimenta la domanda di dolcificanti alternativi. | + 1.5% | Globale; in fase di accelerazione nelle regioni APAC e MEA | Medio termine (2–4 anni) |
| Crescente domanda da parte dei consumatori di ingredienti con etichetta pulita e di origine naturale. | + 0.9% | Nord America ed Europa; rapida diffusione nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Aumento della domanda di alimenti e bevande funzionali | + 0.7% | A livello globale; massima intensità nella regione Asia-Pacifico e in Nord America. | Medio termine (2–4 anni) |
| I dolcificanti non insulino-dipendenti stanno guadagnando popolarità tra i consumatori. | + 0.5% | Globale; specializzata in applicazioni per la nutrizione diabetica. | A lungo termine (≥ 4 anni) |
| Espansione delle applicazioni farmaceutiche | + 0.4% | Globale; Nord America ed Europa leader | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le preferenze dei consumatori si stanno orientando verso prodotti a basso contenuto calorico e senza zucchero.
La riformulazione dei prodotti alimentari e delle bevande confezionate sta accelerando, guidando la crescita del mercato degli alcoli di zucchero. I polioli, un tipo di alcol di zucchero, svolgono un ruolo chiave fornendo volume, consistenza e stabilità di processo, caratteristiche che i dolcificanti ad alta intensità da soli non possono offrire. In Germania, i dati ufficiali mostrano che il 94.5% delle bevande analcoliche senza zucchero o a ridotto contenuto di zucchero utilizza una combinazione di più dolcificanti anziché affidarsi a un singolo ingrediente. Ciò evidenzia l'importanza dei polioli nei sistemi di miscelazione dei dolcificanti [1] Fonte: Bundesinstitut für Risikobewertung, “Sweeteners in Food, Selected Questions and Answers”, bfr.bund.de. Di conseguenza, il mercato degli alcoli di zucchero è in espansione, supportato dal lancio di nuove referenze, anche se i livelli di dolcezza per porzione sono limitati dalle soglie di tolleranza e dai requisiti di etichettatura. Inoltre, i polioli stanno diventando più rilevanti nelle categorie alimentari tradizionali, poiché i grandi marchi mirano a mantenere la sensazione al palato e la struttura dei prodotti tradizionali a base di zucchero. Questa tendenza sta alimentando la domanda non solo nella categoria dei prodotti senza zucchero, ma anche in quella dei prodotti riformulati, come biscotti, dolciumi, bevande e integratori alimentari. I fornitori in grado di garantire una funzionalità costante in diverse consistenze di prodotto e condizioni di lavorazione sono particolarmente ben posizionati per beneficiare di questa crescente domanda nel mercato degli alcoli di zucchero.
La crescente prevalenza di diabete e obesità alimenta la domanda di dolcificanti alternativi.
La crescente domanda di strumenti per la riduzione dello zucchero, finalizzati al controllo calorico e alla gestione glicemica, sta sostenendo il mercato degli alcoli di zucchero. I polioli rispondono a questa esigenza, consentendo ai produttori di ridurre lo zucchero senza compromettere volume, equilibrio di dolcezza, ritenzione di umidità o comportamento di lavorazione nei prodotti finali. Questa versatilità è fondamentale per i produttori di alimenti, prodotti per l'igiene orale e farmaceutici, che cercano alternative pratiche ai semplici dolcificanti monofunzionali. Di conseguenza, il mercato degli alcoli di zucchero è sostenuto non solo dalle pressioni per la salute pubblica, ma anche dai produttori di marchi privati e di marca. Questi produttori stanno ampliando i loro portafogli per includere opzioni senza zucchero e a ridotto contenuto di zucchero in diverse categorie di consumo quotidiano. Dato che queste preoccupazioni per la salute trovano riscontro sia nei canali premium che in quelli di massa, la domanda di alcoli di zucchero è destinata a rimanere elevata. Questo ampio appeal amplia la base di clienti per i prodotti contenenti polioli. Di conseguenza, il mercato degli alcoli di zucchero è più strettamente allineato ai cambiamenti dietetici duraturi che alle mode passeggere dei consumatori.
Richiesta dei consumatori di ingredienti con etichetta pulita e di origine naturale
Con la crescente attenzione verso le etichette pulite, il mercato degli alcoli di zucchero sta assistendo a un marcato spostamento verso i polioli derivati dalla fermentazione, apprezzati per la loro origine naturale e la produzione tracciabile. Questa tendenza ha creato una divisione commerciale: l'eritritolo ottenuto per fermentazione è ora preferito rispetto alle sue controparti ottenute per idrogenazione, nonostante entrambi offrano prestazioni tecniche simili. Questa tendenza è stata ulteriormente consolidata dai dazi antidumping imposti a gennaio 2025 sull'eritritolo di origine cinese in Europa, spingendo gli acquirenti verso fonti di approvvigionamento diversificate e una documentazione di origine più rigorosa. Nel mercato odierno degli alcoli di zucchero, la trasparenza nella fornitura non è solo un vantaggio in fase di approvvigionamento, ma anche un vantaggio in termini di marketing. Ciò è particolarmente evidente in settori come quello dolciario, delle alternative ai latticini, degli integratori e delle bevande premium. I fornitori in grado di documentare i processi di fermentazione, utilizzare materie prime non OGM e mantenere accordi di fornitura regionali stabili ne stanno raccogliendo i frutti. La loro capacità di mettere in mostra queste caratteristiche non solo rafforza la loro posizione sul mercato, ma si allinea anche ai gusti raffinati degli acquirenti di prodotti "clean label", che danno priorità alla qualità delle materie prime, alla riduzione delle calorie e al sapore nelle loro scelte di alcoli di zucchero.
Crescente domanda per il mercato degli alimenti e delle bevande funzionali
I polioli, un tempo apprezzati principalmente per la loro capacità di ridurre la dolcezza, stanno acquisendo sempre maggiore importanza nelle formulazioni di alimenti e bevande funzionali. Lo xilitolo, noto per i suoi benefici per la salute orale, offre ai formulisti una chiara opportunità di sviluppare prodotti che combinino un gusto eccellente, vantaggi per la salute dentale e un minore contenuto di zuccheri. Uno studio sottoposto a revisione paritaria e pubblicato nel 2025 ha evidenziato che l'eritritolo e lo xilitolo, in quanto polioli attivi sulle membrane cellulari, possono ridurre le specie reattive dell'ossigeno nelle cellule dei mammiferi. Questa scoperta apre nuove possibilità per il loro utilizzo nella nutrizione funzionale. Se futuri studi sull'uomo confermeranno questi effetti nei prodotti nutrizionali commerciali, il mercato degli alcoli di zucchero potrebbe registrare una crescita significativa. Tali evidenze fornirebbero ai fornitori un solido vantaggio scientifico, che andrebbe oltre la semplice riduzione calorica. Già ora, i produttori stanno testando attivamente formulazioni che utilizzano i polioli per migliorare gusto, consistenza e benefici per la salute in un unico prodotto. Questo approccio mantiene il mercato degli alcoli di zucchero allineato con i settori in cui la fedeltà dei consumatori e il potere di determinazione dei prezzi sono più forti rispetto alle applicazioni tradizionali dei dolcificanti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative sull'etichettatura sempre più rigorose | -0.4% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Sfide nell'approvvigionamento delle materie prime | -0.4% | Catene di materie prime e reti di approvvigionamento globali nella regione Asia-Pacifico | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Preoccupazioni ambientali legate alla produzione sintetica | -0.3% | Controllo più elevato a livello globale in Europa e Nord America | Medio termine (2-4 anni) |
| Adulterazione del prodotto e qualità incoerente | -0.2% | Catene di approvvigionamento provenienti dalla regione Asia-Pacifico e mercati di importazione globali | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative sull'etichettatura si fanno sempre più severe.
La conformità normativa gioca un ruolo significativo nel plasmare il mercato degli alcoli di zucchero, richiedendo un'etichettatura chiara delle composizioni dei dolcificanti e avvertenze per i consumatori. In Europa, i prodotti contenenti più del 10% di alcoli di zucchero devono includere un'avvertenza che un consumo eccessivo può causare effetti lassativi. Questa normativa ha un impatto diretto sulle decisioni relative alle porzioni di prodotti dolciari e snack. Sebbene queste norme non riducano la domanda, limitano la quantità di polioli che i produttori possono includere nei singoli prodotti. Nel 2025, negli Stati Uniti, la FDA richiederà che gli alcoli di zucchero siano elencati nelle etichette nutrizionali e inclusi nel totale dei carboidrati. Questa normativa aumenta il controllo sulle dichiarazioni di "zero zucchero" e sui relativi messaggi sulla salute [2] Fonte: Food and Drug Administration, "Food and Drug Administration Compliance Program Manual Program 7321.005, General Food Labeling Requirements", fda.gov . Inoltre, il mercato si trova ad affrontare un'incertezza a medio termine a causa della rivalutazione dei vecchi quadri normativi sugli additivi. Anche quando lo stato di utilizzo autorizzato rimane invariato, queste revisioni possono modificare i requisiti di conformità. Pertanto, il mantenimento della conformità normativa rappresenta un vantaggio competitivo fondamentale per i fornitori e i proprietari di marchi che operano in diverse regioni del mercato degli alcoli di zucchero.
L'approvvigionamento delle materie prime presenta delle sfide
Nel mercato degli alcoli di zucchero, la volatilità delle materie prime rappresenta una sfida costante. L'economia della produzione è strettamente legata a input agricoli come amido e glucosio. Quando i costi di queste materie prime fluttuano bruscamente, i produttori di qualità standard risentono della contrazione dei loro margini. Allo stesso tempo, gli acquirenti devono affrontare le incertezze relative ai prezzi contrattuali e alla regolarità delle consegne. A complicare ulteriormente la situazione si aggiungono le barriere commerciali. I team addetti agli acquisti si trovano ora a dover gestire molteplici fattori: prezzo, origine, conformità e affidabilità dell'approvvigionamento. Di conseguenza, molti operatori del mercato degli alcoli di zucchero si stanno orientando verso la doppia fornitura. Sebbene questa strategia possa aumentare i costi di acquisto per i produttori alimentari e farmaceutici, è considerata un compromesso necessario. Inoltre, gli acquirenti attribuiscono sempre maggiore importanza agli audit dei fornitori, alla coerenza nella purezza e alla qualità della documentazione. Questa tendenza tende a favorire i produttori già affermati, rendendo più difficile per i nuovi entranti affermarsi sul mercato. Di conseguenza, nel mercato degli alcoli di zucchero, non si tratta solo di disponibilità; l'attenzione si concentra anche sulla garanzia che l'offerta sia utilizzabile e conforme, non solo abbondante.
Analisi del segmento
Per tipo: Il dominio del sorbitolo affronta la sfida dell'eritritolo
Nel 2025, il sorbitolo rappresentava il 41.98% del mercato, mantenendo la sua posizione di principale tipo di alcol zuccherino. L'eritritolo, d'altro canto, dovrebbe crescere a un forte tasso di crescita annuo composto (CAGR) del 6.86% fino al 2031. Il sorbitolo rimane un attore chiave nel settore degli alcoli zuccherini grazie al suo ampio utilizzo in prodotti alimentari, farmaceutici e per la cura della persona. La sua consolidata scala produttiva e l'accettazione normativa lo rendono una scelta affidabile per gli acquirenti che privilegiano l'efficienza dei costi, la stabilità del processo e la versatilità in molteplici applicazioni. L'eritritolo sta guadagnando terreno grazie al suo contenuto calorico pari a zero e alla produzione basata sulla fermentazione, caratteristiche che si allineano bene con la crescente domanda di bevande premium, alimenti salutari e dolciumi senza zucchero. Questa tendenza evidenzia una netta divisione nel mercato degli alcoli zuccherini, con prodotti tradizionali di largo consumo come il sorbitolo in competizione con opzioni più recenti e di fascia alta come l'eritritolo.
Il sorbitolo continua a dominare le applicazioni ad alto volume, mentre l'eritritolo sta acquisendo sempre maggiore importanza nelle categorie in cui il basso contenuto calorico e gli ingredienti "clean label" influenzano le scelte dei consumatori. Lo xilitolo rimane significativo grazie alle sue proprietà anticarie, che ne supportano l'utilizzo in prodotti per l'igiene orale, gomme da masticare e formulazioni dentali. Il mannitolo è prezioso nel settore farmaceutico, dove la sua struttura cristallina lo rende adatto a ruoli specifici come eccipiente. Il maltitolo conserva la sua importanza nelle applicazioni dolciarie perché la sua dolcezza è molto simile a quella del saccarosio, garantendo un gusto costante durante le riformulazioni dei prodotti. Altri polioli, come l'isomalto e il lattitolo, contribuiscono al mercato degli alcoli di zucchero offrendo vantaggi come una migliore consistenza, stabilità e prestazioni di lavorazione, anche se la loro quota di mercato complessiva è inferiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: le applicazioni liquide guidano la domanda industriale
Nel 2025, le polveri hanno dominato il mercato, conquistando una quota considerevole del 72.76%. Questo predominio sottolinea il profondo legame del mercato degli alcoli di zucchero con la produzione a secco, che spazia dalle compresse e dai preparati per prodotti da forno alle basi per gomme da masticare e ai prodotti nutrizionali in polvere. Le forme in polvere sono la scelta preferita dai produttori che privilegiano l'efficienza del trasporto, il controllo del dosaggio, la stabilità di conservazione e la miscelazione a secco, tutti fattori cruciali per la redditività della produzione. Nel settore della compressione farmaceutica, i polioli in polvere svolgono un ruolo fondamentale, garantendo la compressione e la consistenza della formulazione, consolidando così la loro posizione nella produzione di dosi orali solide. Inoltre, nei settori della panificazione e degli integratori, le polveri si integrano perfettamente nelle linee di processo esistenti, un fattore che favorisce gli acquisti ripetuti nel mercato degli alcoli di zucchero. Questa tendenza chiarisce perché, nonostante la prevista rapida crescita delle forme liquide, le polveri continuino a detenere la quota maggiore nel mercato degli alcoli di zucchero.
Le forme liquide sono destinate a espandersi a un robusto tasso di crescita annuo composto (CAGR) del 7.01% fino al 2031, posizionandosi come il segmento in più rapida crescita nel mercato degli alcoli di zucchero. In particolare, lo sciroppo di sorbitolo liquido e il maltitolo liquido si stanno ritagliando un ruolo significativo nei settori lattiero-caseario, dolciario, delle salse e dell'igiene orale. La loro capacità di accelerare la dissoluzione e di integrarsi perfettamente nei sistemi di processo continuo rappresenta un vantaggio fondamentale. Inoltre, le loro proprietà umettanti si rivelano preziose in ambienti ad alta umidità, dove il mantenimento della consistenza e il prolungamento della durata di conservazione sono di primaria importanza. Nel settore farmaceutico, l'importanza dello sciroppo di sorbitolo è sottolineata dalla sua capacità di bilanciare viscosità, controllo della dolcezza e compatibilità con gli eccipienti. Pertanto, mentre il mercato degli alcoli di zucchero è ancorato alla forma in polvere, il segmento liquido è pronto a conquistare una quota maggiore, soprattutto in scenari di processo in cui l'efficienza operativa è cruciale quanto il costo degli ingredienti.
Per settore di applicazione: domina il settore alimentare e delle bevande; la cura della persona registra una crescita.
Nel 2025, il settore alimentare e delle bevande ha dominato il mercato degli alcoli di zucchero, detenendo il 62.33% della quota totale. Questo predominio evidenzia il ruolo significativo dei polioli nella produzione di un'ampia gamma di prodotti, tra cui dolciumi, prodotti da forno, bevande, latticini e snack senza zucchero, destinati sia ai marchi mainstream che a quelli premium. Il settore dolciario rimane il principale motore della domanda, poiché il sorbitolo e il maltitolo sono essenziali per mantenere dolcezza, umidità e consistenza in prodotti come caramelle dure, gomme da masticare e cioccolato. Inoltre, la crescente popolarità di bevande analcoliche e energy drink senza zucchero ha incrementato l'utilizzo dell'eritritolo nelle riformulazioni delle bevande, grazie alla sua stabilità in ambienti acidi e ai benefici derivanti dall'assenza di calorie. Sebbene il settore alimentare e delle bevande continui a rappresentare la spina dorsale del mercato degli alcoli di zucchero, altri settori stanno registrando tassi di crescita più rapidi.
Si prevede che il segmento della cura personale e dei cosmetici crescerà a un tasso annuo composto (CAGR) del 7.91% fino al 2031, diventando l'applicazione a più rapida crescita nel mercato degli alcoli di zucchero. Il sorbitolo svolge un ruolo chiave in questo segmento, garantendo idratazione e migliorando la consistenza di saponi, prodotti per la cura della pelle e articoli per l'igiene orale. Anche lo xilitolo sta guadagnando terreno nei prodotti per l'igiene orale e la cura della pelle di alta gamma, poiché le sue proprietà antimicrobiche e i benefici in termini di freschezza si allineano bene con le indicazioni "senza zucchero". Nel settore farmaceutico, la crescita costante è trainata dall'uso del mannitolo in forme di dosaggio specializzate e dall'applicazione di sorbitolo e xilitolo come eccipienti e formulazioni liquide orali. Questa base applicativa diversificata garantisce che, mentre il settore alimentare e delle bevande fornisce la scala di mercato, i prodotti per la cura personale e per la salute guidano una crescita di valore più rapida.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Europe Sugar Alcohol Market
Nel 2025, l'Europa deteneva una quota dominante del 44.87% del mercato globale degli alcoli di zucchero, a conferma del suo ruolo centrale e della solida base di domanda. La consolidata produzione alimentare europea, la robusta industria farmaceutica e il settore della cura della persona ben sviluppato contribuiscono a sostenere un utilizzo costante dei polioli in diversi settori. Inoltre, la crescente consapevolezza dei consumatori europei in merito alla riduzione dello zucchero e alle tendenze "clean label" negli alimenti confezionati amplifica il mercato degli alcoli di zucchero nella regione. In particolare, l'imposizione di dazi antidumping definitivi sull'eritritolo di origine cinese nel gennaio 2025 ha modificato le dinamiche di approvvigionamento in Europa, indirizzando gli acquirenti verso fonti di fornitura alternative e ben documentate.
North America Sugar Alcohol Market
Si prevede che il Nord America supererà le altre regioni con un robusto tasso di crescita annuo composto (CAGR) del 7.45% fino al 2031 nel mercato degli alcoli di zucchero. Questa impennata è alimentata da intensi sforzi di riformulazione nel settore alimentare e delle bevande, da un contesto favorevole per i principali polioli e da una crescente preferenza per prodotti confezionati attenti alla salute. Inoltre, le misure commerciali contro l'eritritolo cinese stanno stimolando una tendenza verso la doppia fornitura e una maggiore dipendenza da forniture certificate non cinesi, rimodellando le strategie di prezzo e di approvvigionamento. Questa evoluzione sottolinea l'importanza del Nord America, non solo nella crescita dei consumi, ma anche nella ridefinizione dei rapporti con i fornitori nel panorama degli alcoli di zucchero.
APAC, South America and MEA Sugar Alcohol Market
La regione Asia-Pacifico si conferma un attore chiave nel settore degli alcoli di zucchero, bilanciando vaste capacità produttive con un'impennata dei consumi locali. Sebbene la Cina rimanga il fulcro dell'offerta globale, la più ampia regione Asia-Pacifico sta guadagnando terreno, in quanto gli acquirenti ricercano fonti di approvvigionamento diversificate e metodi di fermentazione alternativi. Il mercato regionale è sostenuto da una maggiore attenzione alla riduzione dello zucchero, dal lancio di alimenti funzionali e da innovazioni di prodotto incentrate sulla salute, soprattutto tra i consumatori urbani. In Sud America, sebbene il mercato degli alcoli di zucchero sia relativamente modesto, sta registrando una crescita, stimolata da un aumento della disponibilità di alimenti e bevande confezionati a ridotto contenuto di zucchero. Nel frattempo, il Medio Oriente e l'Africa, ancora in una fase iniziale, stanno assistendo a un fiorente mercato degli alcoli di zucchero, trainato dalle risposte dei produttori locali alla domanda di riduzione dello zucchero e dalle tendenze nelle importazioni di alimenti di alta qualità.
Panorama competitivo
Il mercato degli alcoli di zucchero è concentrato nella fascia alta, ma frammentato per quanto riguarda l'offerta di materie prime. I principali produttori verticalmente integrati dominano i segmenti premium come quello farmaceutico, nutraceutico e della cura della persona, sfruttando la lavorazione dell'amido, la fermentazione, il supporto applicativo e la distribuzione globale. Al contrario, le categorie standard di sorbitolo ed eritritolo devono affrontare un'intensa concorrenza sui prezzi da parte di un'ampia gamma di produttori asiatici, il che rende i profitti più sicuri nei gradi certificati e specifici per applicazione piuttosto che nella fornitura di massa.
L'acquisizione da parte di Roquette della divisione Pharma Solutions di IFF per 2.85 miliardi di dollari ha rafforzato la sua posizione nei segmenti incentrati sugli eccipienti e ha ampliato la sua piattaforma farmaceutica, a vantaggio del mannitolo e dei polioli correlati. Questa mossa riflette una tendenza più ampia del settore, ovvero il passaggio da un'esposizione alle materie prime ad applicazioni sanitarie ad alto valore aggiunto. Nel 2024, Roquette ha inoltre stretto una partnership con Bonumose per sviluppare e ampliare la produzione di tagatosio, evidenziando gli sforzi per diversificare i portafogli di gestione degli zuccheri al di là dei polioli. Questa diversificazione è fondamentale, poiché i clienti cercano sempre più fornitori in grado di supportare molteplici esigenze di riformulazione nell'ambito di un unico partner.
Il successo nel mercato degli alcoli di zucchero dipende da purezza, conformità normativa, tracciabilità e supporto per riformulazioni complesse. I fornitori con una solida esperienza nella fermentazione e una chiara filiera di approvvigionamento sono ben posizionati per soddisfare la crescente domanda di alimenti e integratori di alta qualità, trainata dalle dinamiche commerciali e dalle tendenze "clean label". I fornitori del settore farmaceutico ottengono un vantaggio competitivo grazie a lunghi cicli di qualificazione e requisiti di conformità, favorendo relazioni a lungo termine con i clienti. Nel settore della cura della persona, la concorrenza si concentra su umettanti multifunzionali e ingredienti per l'igiene orale, dove il supporto alla formulazione è importante quanto il prezzo. Mentre le economie di scala e la tecnologia guidano il successo nei segmenti premium, il mercato rimane aperto e sensibile al prezzo nei gradi di base, garantendo una base di fornitori diversificata.
Leader del settore dell'alcol zuccherino
Roquette Frères
Cargil Inc.
Archer Daniels Midland
Ingredion incorporata
Teros SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Roquette ha completato l'acquisizione di IFF Pharma Solutions, rappresentando un passo avanti fondamentale nel suo obiettivo di stabilire una leadership nel mercato farmaceutico globale.
- Settembre 2024: Tonix Pharmaceuticals ha presentato dati sulla formulazione di TNX-102 SL utilizzando il mannitolo come agente eutettico formante per la somministrazione sublinguale di farmaci alla conferenza globale sulla farmaceutica e sui nuovi sistemi di somministrazione di farmaci.
- Gennaio 2024: Sanstar Limited, con sede ad Ahmedabad, ha annunciato l'intenzione di investire 181 crore di rupie provenienti dai proventi della sua IPO per espandere il suo stabilimento di produzione di prodotti speciali a base di mais a Dhule, nel Maharashtra. Questa espansione aggiungerà una capacità produttiva di 1,000 tonnellate al giorno, con una previsione di entrata in funzione entro luglio 2025, rafforzando la sua posizione nel mercato degli alcolici di zucchero.
Ambito del rapporto sul mercato globale dell'alcol di zucchero
| Sorbitolo |
| Xilitolo |
| Mannitolo |
| maltitolo |
| Eritritolo |
| Altro |
| Pastello |
| Liquido |
| Cibo e Bevande | Prodotti da forno |
| Confetteria | |
| Bevande | |
| Prodotti lattiero-caseari | |
| Altro | |
| Eccipienti farmaceutici | |
| Cura personale e cosmetici | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Sorbitolo | |
| Xilitolo | ||
| Mannitolo | ||
| maltitolo | ||
| Eritritolo | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Applicazione | Cibo e Bevande | Prodotti da forno |
| Confetteria | ||
| Bevande | ||
| Prodotti lattiero-caseari | ||
| Altro | ||
| Eccipienti farmaceutici | ||
| Cura personale e cosmetici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la crescita della domanda di polioli fino al 2031?
La crescita è sostenuta dalla riformulazione dei prodotti con riduzione dello zucchero, dalla domanda di etichette "pulite" e dal maggiore utilizzo dei polioli in alimenti, prodotti farmaceutici e per la cura della persona. Si prevede che il mercato crescerà da 4.36 miliardi di dollari nel 2026 a 5.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42%.
Quale tipologia di prodotto genera la maggiore domanda attuale di polioli?
Il sorbitolo detiene la quota maggiore del mix di tipologie di prodotto, pari al 41.98% nel 2025, grazie al suo ampio utilizzo in formulazioni alimentari, per l'igiene orale e farmaceutiche.
Quale tipologia si prevede crescerà più rapidamente nei prossimi anni?
Si prevede che l'eritritolo registrerà la crescita più rapida, con un CAGR del 6.86% fino al 2031, grazie al suo profilo a zero calorie e alla sua compatibilità con le riformulazioni premium senza zucchero.
Quale regione sta registrando la crescita più rapida nel settore degli alcoli di zucchero?
Si prevede che il Nord America registrerà la crescita più rapida, con un CAGR del 7.45% fino al 2031, grazie alle attività di riformulazione dei farmaci e ai cambiamenti nelle fonti di approvvigionamento legati alle misure commerciali contro l'eritritolo.


