

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 184.60 milioni |
| Dimensione del mercato (2031) | USD 226.76 milioni |
| Tasso di crescita (2026 - 2031) | 4.20% CAGR |
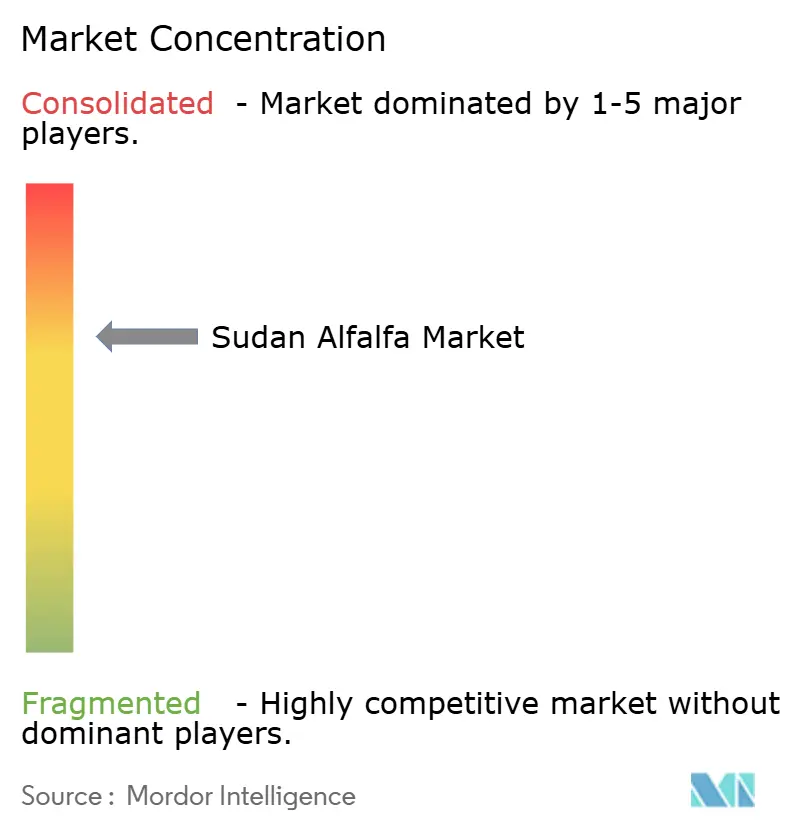
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'erba medica in Sudan di Mordor Intelligence
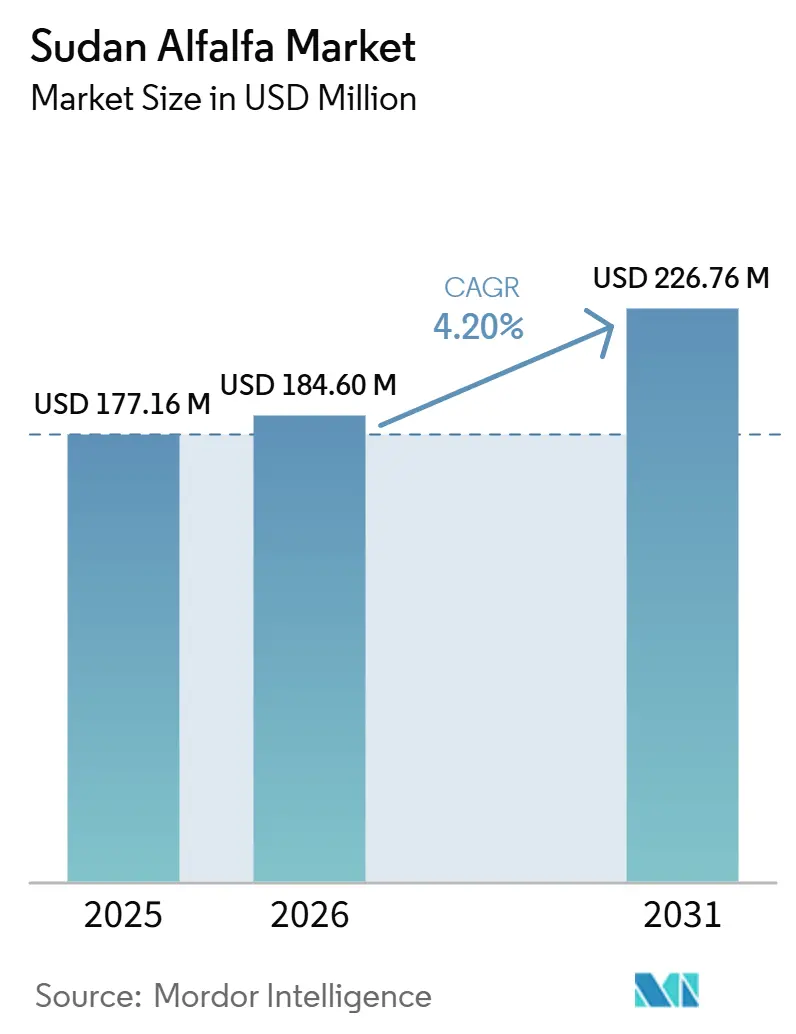
Il mercato sudanese dell'erba medica valeva 177.16 milioni di dollari nel 2025 e si prevede che crescerà da 184.60 milioni di dollari nel 2026 a 226.76 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.20% nel periodo di previsione 2026-2031. Il mercato rimane concentrato nella regione del Nilo, a Khartoum e negli Stati settentrionali, dove la coltivazione meccanizzata e la produzione irrigua costituiscono la principale base di approvvigionamento, con quasi 130,000 acri in produzione secondo il rapporto del 2026 dell'Agricultural Research Corporation of Sudan. La domanda di foraggio ad alto contenuto proteico per gli allevamenti da latte e da ingrasso continua a sostenere il mercato, mentre la domanda di esportazione da parte degli acquirenti del Golfo sta spostando il mix di prodotti verso formati più standardizzati come pellet e cubetti. L'attività agricola concentrata nei corridoi settentrionali, considerati più sicuri, ha contribuito a preservare parte della base di foraggio, anche se i sistemi colturali più ampi sono stati significativamente compromessi. L'accesso all'acqua rimane il principale vincolo strutturale per il mercato, poiché l'affidabilità dell'irrigazione determina la frequenza di taglio, la continuità operativa e la capacità di mantenere una qualità adatta all'esportazione. La concorrenza sul mercato favorisce le aziende in grado di combinare economie di scala nell'approvvigionamento, conformità normativa, lavorazione post-raccolta e logistica stabile verso i mercati del Golfo, conferendo ai commercianti di foraggio più grandi un vantaggio rispetto ai fornitori locali frammentati.
Punti chiave del rapporto
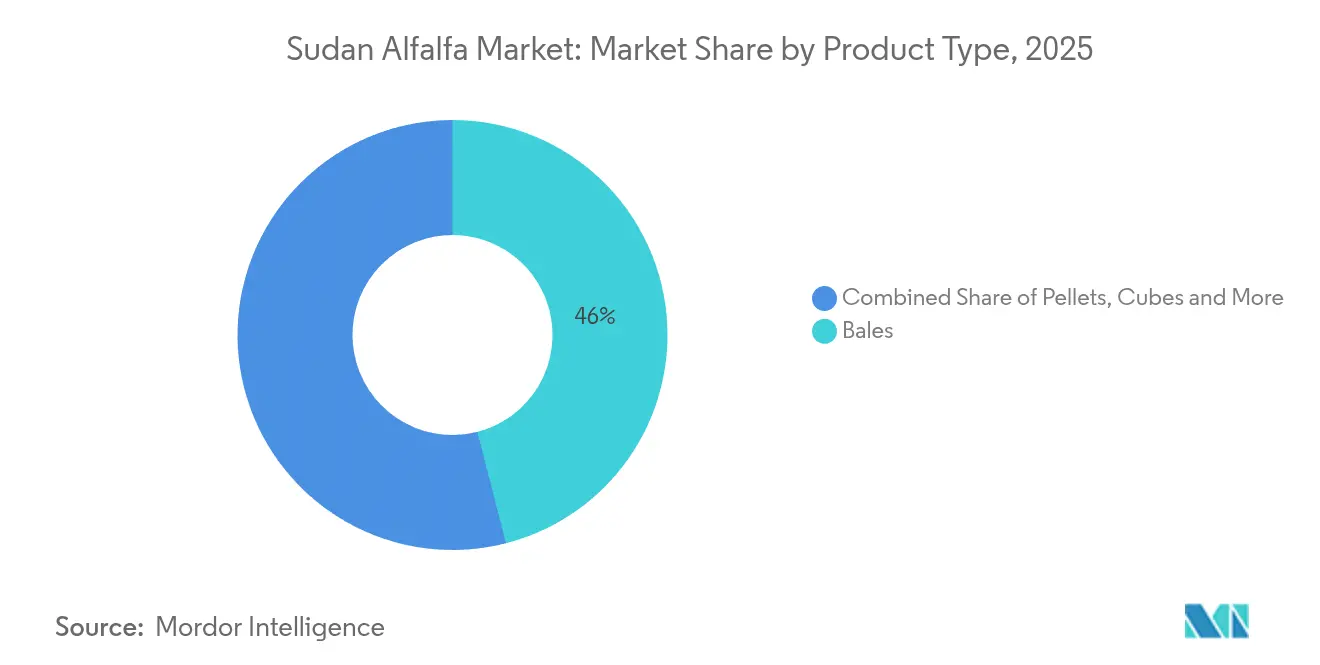
- Per tipologia di prodotto, le balle rappresentavano il 46.0% della quota di mercato dell'erba medica sudanese nel 2025, mentre i pellet hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 6.8% tra il 2026 e il 2031.
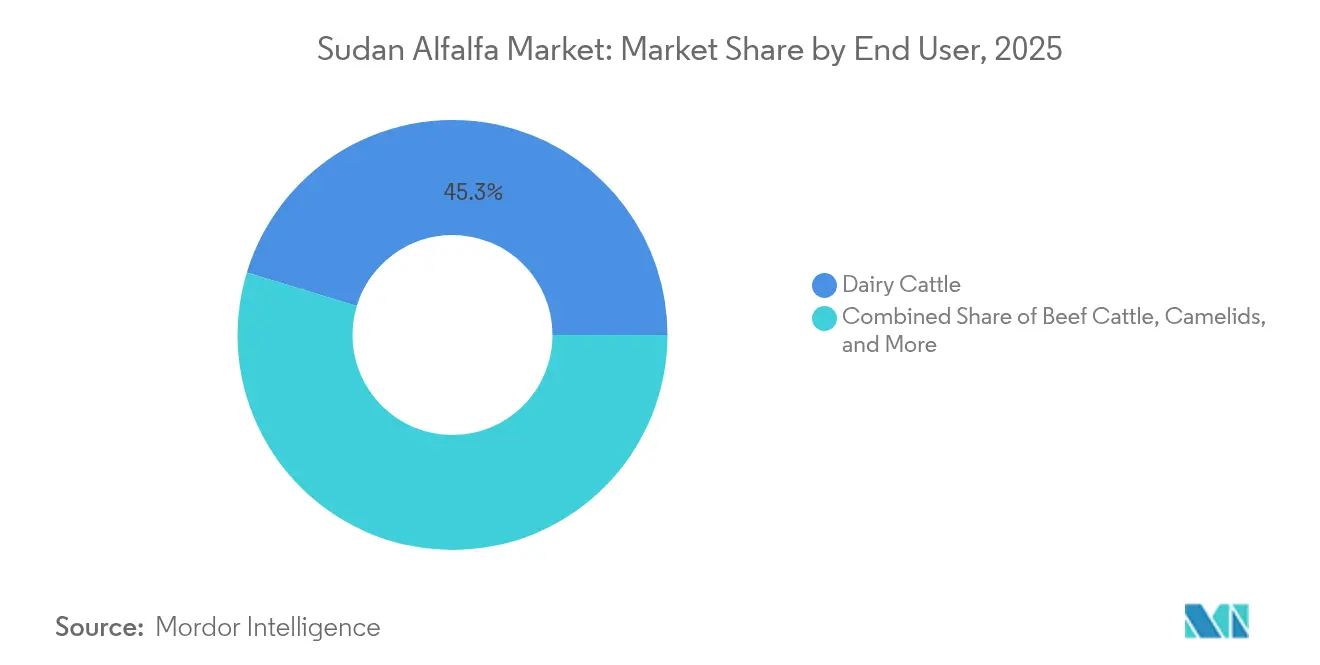
- Per tipologia di applicazione, i mangimi per bovini da latte detenevano una quota di mercato del 34.0% nel 2025, mentre i mangimi per equini hanno registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.1% tra il 2026 e il 2031.
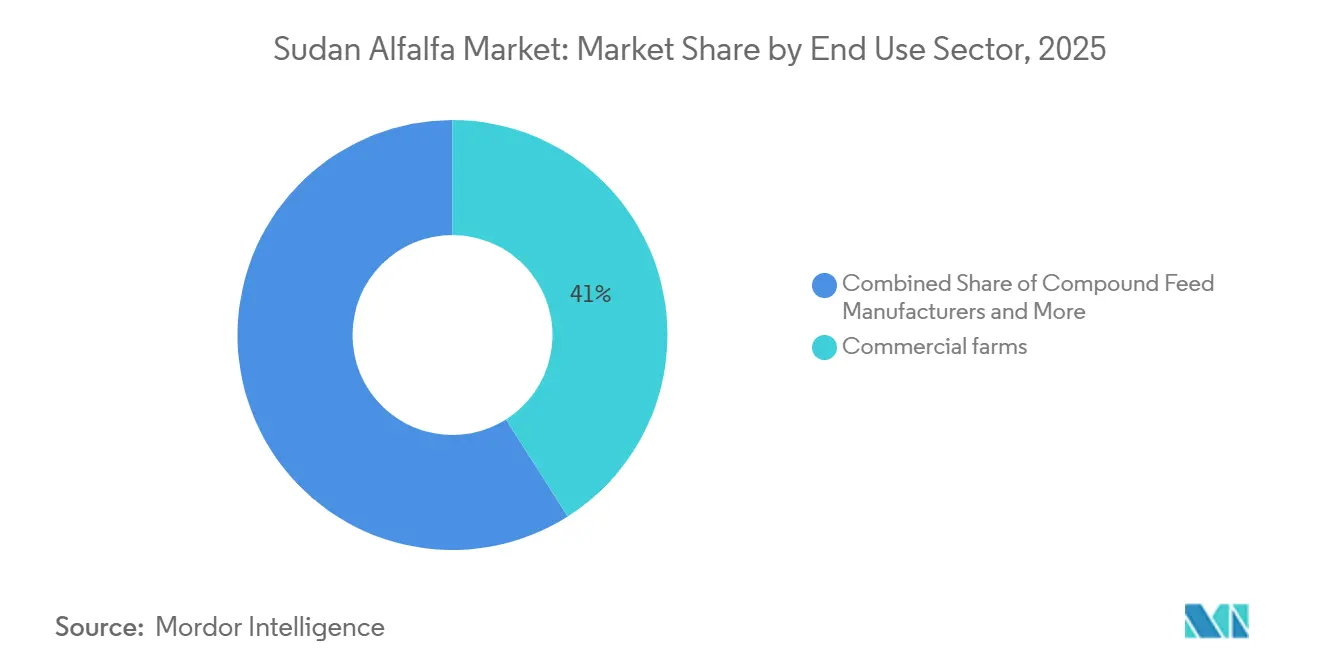
- Per settore di utilizzo finale, nel 2025 le aziende agricole commerciali detenevano il 41.0% del mercato sudanese dell'erba medica, mentre gli alimenti per animali domestici e la nutrizione specialistica hanno registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.9% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'erba medica in Sudan
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione di erba medica irrigua nei progetti idrografici del Nilo e di Gezira. | + 1.2% | Stato del fiume Nilo, Gezira, Stati del Nord | Medio termine (2-4 anni) |
| Domanda di esportazione da parte degli acquirenti di bestiame del Golfo attraverso le catene di approvvigionamento collegate al porto del Sudan | + 1.1% | Nazionale, con sede concentrata nello Stato del Mar Rosso e a Port Sudan. | A breve termine (≤ 2 anni) |
| Crescente necessità di mangimi ad alto contenuto proteico negli allevamenti da latte e da ingrasso in Sudan. | + 0.9% | Attrazione nazionale, più forte nei corridoi di Khartoum, del fiume Nilo e di Gezira. | Medio termine (2-4 anni) |
| Gli agricoltori si orientano verso colture foraggere a margine più elevato su terreni irrigui limitati. | + 0.7% | Fiume Nilo, Stati del Nord, Kassala | Medio termine (2-4 anni) |
| Migliore accettazione di sementi certificate e varietà di erba medica resistenti al calore | + 0.5% | A livello nazionale, si registrano i primi progressi nelle zone di irrigazione meccanizzata a pivot. | A lungo termine (≥ 4 anni) |
| Valore della rotazione dell'erba medica nelle aziende agricole meccanizzate per il ripristino del suolo e la fissazione dell'azoto | + 0.4% | Progetto Gezira, fasce di agricoltura meccanizzata a Gedaref e Kassala | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione di erba medica irrigua nei progetti del fiume Nilo e di Gezira
Il sistema agricolo irriguo del Sudan rimane fondamentale per il mercato dell'erba medica, poiché il foraggio irriguo offre la massima produttività commerciale del paese. Le aziende agricole meccanizzate nella regione del Nilo e negli Stati settentrionali beneficiano dell'irrigazione a pivot centrale e dell'approvvigionamento idrico tramite pozzi, che garantiscono una produzione più stabile rispetto ai sistemi di irrigazione superficiale nelle zone a scarsità idrica. Questa stabilità è significativa perché il mercato dell'erba medica dipende da cicli di taglio regolari e le aziende agricole con un maggiore controllo dell'irrigazione possono mantenere sia il volume che la qualità anche quando le condizioni operative regionali peggiorano. La regione di Gezira rimane rilevante per il mercato grazie al suo ruolo storico nella produzione di colture irrigue, che presenta un chiaro potenziale di ripresa una volta che le infrastrutture e le attività sul campo si saranno normalizzate. Ciò pone il mercato sudanese dell'erba medica in una posizione favorevole per un'espansione attraverso i corridoi irrigui esistenti, piuttosto che per un completo riassetto del sistema produttivo.
Domanda di esportazione da parte degli acquirenti di bestiame del Golfo attraverso le catene di approvvigionamento collegate al porto del Sudan.
Il mercato è strettamente legato ai flussi commerciali di bestiame verso i paesi del Golfo, con la domanda di foraggio sostenuta sia dalle esigenze di alimentazione interne sia dalle catene di approvvigionamento di bestiame legate all'esportazione. La domanda di mangimi aumenta non solo per soddisfare le esigenze delle mandrie locali, ma anche per la preparazione di bovini, ovini e camelidi destinati all'esportazione. Il mercato è ulteriormente influenzato dal consolidamento degli acquirenti tra i maggiori trasformatori che operano nel Golfo, i quali cercano un accesso diretto alle forniture di balle e pellet in container attraverso il porto del Sudan. Ciò ha accresciuto l'importanza della documentazione di qualità, della costanza del prodotto e dell'affidabilità delle spedizioni nei rapporti commerciali. Di conseguenza, i trasformatori più grandi, in grado di soddisfare gli standard degli acquirenti, godono di un vantaggio sul mercato, mentre i fornitori più piccoli rimangono maggiormente esposti alle vendite interne a margini inferiori.
Crescente necessità di mangimi ad alto contenuto proteico negli allevamenti da latte e di ingrasso in Sudan
Il mercato sudanese dell'erba medica continua a beneficiare dell'ampia base zootecnica del paese. Nel 2025, la mandria nazionale ha superato i 107 milioni di capi e le esportazioni di bestiame hanno raggiunto 3.91 milioni di capi, per un valore di 468.34 milioni di dollari USA [1] Fonte: Sudan Horizon, “Livestock Ministry to Sudanhorizon: Saudi Arabia and Egypt Top Importers of Livestock,” sudanhorizon.com . Le esportazioni nel 2024 hanno raggiunto 4.77 milioni di capi per un valore di 830.60 milioni di dollari USA e il calo nel 2025 ha rispecchiato la pressione logistica piuttosto che una contrazione della domanda sottostante. Il mercato sudanese dell'erba medica, poiché i sistemi lattiero-caseari e di ingrasso richiedono foraggio affidabile e ad alto contenuto proteico anche quando i movimenti delle esportazioni diventano irregolari. Questo profilo nutrizionale rende difficile sostituire l'erba medica nelle razioni del bestiame senza compromettere la qualità del foraggio e la consistenza dell'alimentazione. Questi fattori spiegano perché il mercato sudanese dell'erba medica mantiene una solida base nell'alimentazione del bestiame da latte, mentre sta emergendo una domanda premium più rapida in altre applicazioni specializzate.
Gli agricoltori si orientano verso colture foraggere a margine più elevato su terreni irrigui limitati.
Il mercato è in espansione poiché la superficie irrigua rimane limitata e i produttori danno priorità alle colture con raccolti multipli e rendimenti più elevati. Secondo i dati della FAO (Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura) del 2024, la resa media del sorgo sudanese è stata di 632.7 kg per ettaro, rispetto ai 2,484.8 kg per ettaro della vicina Etiopia, evidenziando la scarsa redditività dei cereali di minor valore su terreni irrigui limitati. L'erba medica presenta un profilo economico diverso, poiché la sua natura perenne consente tagli multipli dalla stessa area coltivata e garantisce un reddito più prevedibile laddove le condizioni agricole sono stabili. Ciò posiziona favorevolmente il mercato dell'erba medica sudanese negli stati settentrionali, dove la scelta delle colture è legata all'efficienza dell'irrigazione, all'uso di macchinari e all'accesso ad acquirenti orientati all'esportazione. Il mercato può continuare ad acquisire importanza nelle fasce di produzione più stabili, anche se la ripresa agricola generale rimane disomogenea.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'accesso instabile all'acqua per l'irrigazione nelle zone agricole dipendenti dal Nilo | -1.2% | Stato del fiume Nilo, Stati del Nord, Gezira | A breve termine (≤ 2 anni) |
| Interruzione delle attività agricole, dei trasporti e della logistica delle esportazioni causata dai conflitti. | -1.1% | A livello nazionale, la situazione è più grave nei corridoi logistici del Darfur, del Kordofan e di Khartoum. | A breve termine (≤ 2 anni) |
| Costi elevati di gasolio ed energia elettrica per le operazioni di pompaggio, essiccazione e imballaggio. | -0.7% | A livello nazionale, i casi sono più acuti nelle zone meccanizzate con irrigazione a pivot. | Medio termine (2-4 anni) |
| Perdite di qualità dovute a calore, polvere e infrastrutture inadeguate per la gestione post-raccolta. | -0.5% | Nazionale, con una forte concentrazione negli impianti di trasformazione per l'esportazione e nella logistica del porto di Port Sudan. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Instabilità nell'accesso all'acqua per l'irrigazione nelle zone agricole dipendenti dal Nilo.
L'affidabilità dell'irrigazione è il principale vincolo operativo per il mercato dell'erba medica sudanese, poiché la frequenza di taglio e la qualità del foraggio dipendono entrambe da una fornitura idrica tempestiva. La pubblicazione del 2025 dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) sul sistema di irrigazione di Gezira 2024/25 ha documentato un forte calo della superficie coltivata rispetto al periodo di riferimento 2018-19, attribuito a danni ai sistemi idraulici e meccanici [2] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Mappatura dei tipi di colture e stima della produzione agricola nel sistema di irrigazione di Gezira (2024/25)", openknowledge.fao.org . Per il mercato dell'erba medica sudanese, i cicli di irrigazione mancati riducono il numero di tagli annuali e comprimono i ricavi in modo più marcato rispetto alle colture a raccolta singola. Ciò è particolarmente significativo per i produttori che necessitano di un flusso costante per giustificare i costi di essiccazione, imballaggio, stoccaggio e trasporto. Il mercato dell'erba medica sudanese, pertanto, rimane altamente sensibile alla gestione del sistema, alla capacità di riparazione e agli investimenti localizzati nei sistemi di irrigazione a livello di campo. Le aree settentrionali con un maggiore accesso all'irrigazione tramite pozzi offrono la via più affidabile per garantire una produzione stabile durante il periodo di previsione attuale.
Interruzione delle attività agricole, dei trasporti e della logistica delle esportazioni causata dai conflitti
Le interruzioni legate al conflitto continuano a colpire il mercato dell'erba medica sudanese, limitando le attività agricole, allungando i tempi di trasporto e riducendo l'accesso a fattori produttivi chiave. Quasi 8 milioni di ettari di terreno agricolo coltivato sono andati persi dopo l'inizio del conflitto nell'aprile 2023 e il trasporto su gomma nell'entroterra gestisce circa il 95% del trasporto di colture in Sudan. Oltre 25 posti di blocco attivi tra Port Sudan e il Darfur hanno allungato i tempi di transito fino a un mese, aumentando i costi e riducendo l'affidabilità delle spedizioni. L'International Food Policy Research Institute (IFPRI) ha riferito nel gennaio 2024 che l'80% delle aziende agroalimentari ha dovuto affrontare una maggiore scarsità di fattori produttivi chiave nel 2024 e ha stimato una perdita di PIL di quasi 10 miliardi di dollari a settembre 2024 [3] Fonte: IFPRI, “Sudan's ongoing conflict disrupts agrifood processing and aggravates unemployment,” sudan.ifpri.info . Queste condizioni incidono direttamente sul mercato dell'erba medica sudanese, poiché il foraggio destinato all'esportazione dipende da una catena di approvvigionamento che comprende la produzione in campo, la disidratazione, l'imballaggio o la pellettizzazione, lo stoccaggio e un trasporto affidabile fino al porto. Quando una qualsiasi parte di questa catena viene interrotta, i fornitori più piccoli sono i primi a risentirne a causa del capitale limitato e della ridotta capacità di assorbire i ritardi, il che mantiene il mercato dell'erba medica sudanese sbilanciato a favore degli operatori del nord, che dispongono di maggiori capitali.
Analisi del segmento
Per tipologia di prodotto: le balle mantengono il predominio in termini di volume, i pellet guidano la transizione di formato
Nel 2025, le balle rappresentavano il 46.0% del mercato sudanese dell'erba medica, risultando la tipologia di prodotto più diffusa. Questa posizione riflette la facilità con cui le balle disidratate si integrano nelle catene di esportazione esistenti e transitano attraverso rotte containerizzate consolidate, con una minore complessità di lavorazione. Le balle rimangono una soluzione pratica per un'ampia gamma di acquirenti, poiché i sistemi di stoccaggio, movimentazione e commercializzazione sono già familiarizzati con questo formato. I vantaggi in termini di durata di conservazione si allineano inoltre con le attuali condizioni di produzione e logistica. Di conseguenza, le balle continuano a rappresentare il fulcro del valore del mercato sudanese dell'erba medica all'interno della struttura attuale.
I pellet hanno registrato il CAGR più elevato, pari al 6.8% dal 2026 al 2031, indicando dove si sta concentrando l'espansione dei formati di prodotto. Questa crescita è legata agli allevamenti meccanizzati di bovini da latte del Golfo, che richiedono mangimi più densi, uniformi e facili da razionare. Il passaggio ai pellet riflette anche una maggiore domanda di qualità standardizzata e minori perdite durante lo stoccaggio rispetto ai foraggi sfusi. I cubetti si rivolgono a nicchie nutrizionali di alta qualità, ma i pellet stanno guadagnando terreno in quanto si allineano più direttamente ai grandi sistemi di alimentazione commerciale. Questo rende i pellet il principale motore di crescita nel mercato dell'erba medica sudanese per tipologia di prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'alimentazione del bestiame da latte è leader, l'alimentazione dei cavalli apre un canale premium
Nel 2025, l'alimentazione per bovini da latte rappresentava il 34.0% della quota di mercato dell'erba medica in Sudan, mentre si prevede che l'alimentazione per equini registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.1% dal 2026 al 2031. L'alimentazione per bovini da latte rimane l'applicazione dominante perché i sistemi di allevamento di bovini, sia commerciali che urbani, richiedono un apporto costante di foraggio e si basano sul profilo proteico dell'erba medica nella pianificazione delle razioni. Ciò garantisce al mercato una base di domanda stabile, trainata da acquisti ricorrenti piuttosto che da acquisti occasionali. Anche l'alimentazione per bovini da carne rimane significativa, sebbene la sua crescita sia più contenuta, poiché la sostituzione dei mangimi avviene più facilmente quando le opzioni a base di cereali diventano competitive in termini di costi. L'alimentazione avicola riveste un ruolo minore, poiché l'erba medica viene utilizzata principalmente come integratore di qualità piuttosto che come materia prima di largo consumo.
L'alimentazione equina si sta affermando come un'applicazione di maggior valore con il tasso di crescita più rapido nel mercato sudanese dell'erba medica, poiché i canali di distribuzione di equini e camelidi del Golfo attribuiscono maggiore importanza alla qualità dei mangimi, all'uniformità del prodotto e alla presentazione del marchio. Questa crescita è legata all'espansione del segmento equino e camelide nei mercati del Golfo e al posizionamento premium dei prodotti a base di erba medica trasformata nei centri di domanda limitrofi. Anche l'alimentazione dei piccoli ruminanti è strutturalmente rilevante, poiché il ruolo del Sudan come polo zootecnico orientato all'esportazione sostiene la domanda di foraggio anche al di fuori del settore bovino. Le categorie di mangimi per camelidi e altri animali da allevamento rimangono più piccole in termini di volume assoluto, ma queste applicazioni supportano acquisti specializzati a margine più elevato. Con l'espansione delle applicazioni premium, è probabile che la concentrazione di valore nel mercato sudanese dell'erba medica cresca più rapidamente della distribuzione del tonnellaggio.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: le aziende agricole commerciali costituiscono l'approvvigionamento principale, i canali specializzati catturano il margine
Nel 2025, le aziende agricole commerciali rappresentavano il 41.0% della domanda finale. Questa quota riflette la posizione degli operatori meccanizzati e orientati all'esportazione nel Nilo e negli Stati settentrionali, dove la scala produttiva, il controllo dell'irrigazione e la gestione post-raccolta sono notevolmente più solidi rispetto ai canali frammentati. Le aziende agricole commerciali influenzano inoltre il mercato sudanese dell'erba medica grazie alla loro capacità di generare da 6 a 8 tagli annuali con irrigazione a pivot, il che favorisce sia la produttività che la classificazione qualitativa. Questo segmento funge quindi da punto di riferimento sia per l'offerta che per la domanda nel mercato sudanese dell'erba medica e conferisce alle aziende agricole più grandi un maggiore potere contrattuale quando gli acquirenti privilegiano l'affidabilità rispetto agli sconti sul prezzo spot.
Il settore degli alimenti per animali domestici e della nutrizione specialistica rappresenta oggi una quota minore, ma si sta affermando come uno dei segmenti più interessanti in termini di valore, registrando il CAGR (tasso di crescita annuale composto) più rapido, pari al 5.9% tra il 2026 e il 2031, nel mercato dell'erba medica sudanese, trainato dall'espansione dei prodotti di marca nei canali premium per la cura degli animali. I produttori di mangimi composti rimangono rilevanti, sebbene la loro crescita sia più limitata poiché l'erba medica deve affrontare la concorrenza sui costi di altre proteine utilizzate nei mangimi composti. I proprietari di animali domestici e amatoriali contribuiscono a una domanda urbana frammentata, sostenendo il commercio di piccoli volumi, ma non definendo ancora la direzione generale del mercato dell'erba medica sudanese. Il modello di utilizzo finale indica che l'agricoltura commerciale su larga scala continua a guidare le economie di scala, mentre i formati specializzati influenzano sempre più il profilo dei margini.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato è concentrato nelle zone irrigue settentrionali e centrali, con gli stati del Nilo e del Nord che rappresentano la base produttiva più solida. Queste aree rimangono importanti grazie alla combinazione di condizioni di agricoltura irrigua, strutture commerciali meccanizzate e accesso stradale a Port Sudan. Il mercato sudanese dell'erba medica è diventato inoltre più dipendente da questi corridoi perché le località settentrionali, più sicure, hanno mantenuto una maggiore continuità operativa rispetto a molte regioni centrali e occidentali. L'Agricultural Research Corporation (ARC) del Sudan ha identificato Khartoum, gli stati del Nilo e del Nord come le principali regioni produttrici di erba medica del paese nella sua revisione del gennaio 2026, rilevando che la maggior parte dei circa 130,000 acri di coltivazioni di erba medica del Sudan sono concentrati in questi stati. Nel 2026, queste aree offrivano ancora le condizioni più affidabili per la stabilità dei volumi, poiché le infrastrutture irrigue e le aziende agricole commerciali rimanevano più redditizie rispetto alle zone più colpite.
Gezira e Sinnar rimangono importanti per il mercato sudanese dell'erba medica grazie al loro ruolo storico nell'agricoltura irrigua, sebbene gli attuali livelli di produzione restino inferiori a quelli precedenti. L'erba medica richiede raccolti ripetuti e una gestione costante dei campi, il che rende difficile sostenere la produzione quando l'accesso alla manodopera, la programmazione dell'irrigazione e la movimentazione dei macchinari vengono interrotti. Sul fronte della domanda, lo Stato di Khartoum rimane rilevante in quanto ha storicamente sostenuto l'attività lattiero-casearia urbana, sebbene la capacità di produzione e trasformazione commerciale nella regione sia stata colpita più duramente dal conflitto. Di conseguenza, il mercato sudanese dell'erba medica presenta una struttura geografica in cui i corridoi di approvvigionamento settentrionali hanno un peso maggiore, mentre la ripresa nelle regioni centrali rimane più lenta e incerta.
Port Sudan e lo Stato del Mar Rosso sono i punti cardine della catena di esportazione per il mercato sudanese dell'erba medica, poiché le balle e i pellet containerizzati dipendono da un accesso affidabile al principale sbocco marittimo del paese. L'attività aziendale rafforza ulteriormente l'importanza di questo corridoio, con partnership logistiche e investimenti orientati all'esportazione che continuano a concentrarsi sulle catene di approvvigionamento integrate del Golfo piuttosto che sull'espansione nei mercati interni. Il Nilo Azzurro e Kassala offrono un potenziale futuro, con il supporto degli agricoltori e i sistemi agroindustriali che migliorano la prontezza operativa, ma le continue interruzioni limitano la crescita commerciale a breve termine. Il quadro geografico, pertanto, rimane disomogeneo, con il mercato sudanese dell'erba medica che dipende dalla resilienza del nord nel breve termine e da una più ampia ripresa dell'irrigazione per qualsiasi espansione futura di maggiore portata.
Panorama competitivo
Il mercato sudanese dell'erba medica presenta una concentrazione moderatamente elevata, con i primi cinque operatori – Al Dahra ACX Global Inc., Hassad Food Company, DAL Agriculture (DAL Group), Arab Company for Crop Production (ACCP) e GLB Invest – che insieme detengono una quota di mercato significativa nel 2025. La struttura competitiva è plasmata da investitori agroalimentari sovrani sostenuti dai Paesi del Golfo e da operatori agricoli sudanesi, piuttosto che da società internazionali di commercio di foraggio. Questa dinamica concentra sia la capacità produttiva che il potere d'acquisto della domanda all'interno della stessa rete di entità. Al Dahra ACX Global Inc. è supportata dalla sua piattaforma globale integrata per il foraggio, mentre Hassad Food opera come filiale alimentare e agricola della Qatar Investment Authority. Ciò crea una notevole dinamica di integrazione verticale, poiché il Qatar è contemporaneamente il principale mercato di destinazione nel Golfo per le esportazioni di pellet di erba medica dal Sudan e un importante investitore di capitali nella capacità produttiva di foraggio del Paese.
Esiste un'opportunità per gli operatori in grado di combinare una produzione certificata con irrigazione a pivot e una documentazione per l'esportazione conforme alle specifiche degli acquirenti del Golfo. Diversi operatori sostenuti da investimenti, attualmente in competizione, operano al di sotto della loro capacità potenziale a causa delle interruzioni logistiche legate al conflitto. ACCP gestisce direttamente le coltivazioni di erba medica e erba di Rodi utilizzando sistemi di irrigazione meccanizzati, posizionandosi come un concorrente di alto livello nella fase di produzione, piuttosto che come un'entità in fase di investimento o di commercializzazione. Il suo profilo operativo offre un modello replicabile per la crescita dei produttori di medie dimensioni. GLB Invest e Amtar (Amtaar Investment) rappresentano un livello emergente di società di investimento nel settore foraggero legate al Sudan, a dimostrazione del fatto che i capitali di medie dimensioni continuano a investire nella produzione di erba medica nonostante il contesto macroeconomico generale.
A partire da giugno 2026, la Banca Africana di Sviluppo ha avviato un programma di assistenza tecnica e di sviluppo delle capacità con DAL Group Company Limited in Sudan, a dimostrazione del fatto che i capitali istituzionali vengono impiegati per supportare l'ammodernamento operativo delle piattaforme agroalimentari sudanesi durante la fase di ripresa. L'adozione di nuove tecnologie sta diventando un fattore chiave di differenziazione competitiva. La giornata dimostrativa sul campo organizzata da DAL Innovative Agriculture Company presso l'Università di Al-Gezira nel dicembre 2025 ha presentato il monitoraggio dei campi assistito dall'intelligenza artificiale e il controllo remoto dei macchinari agricoli per le operazioni di foraggio irriguo, una capacità di agricoltura di precisione che i piccoli produttori senza il supporto di istituzioni non possono replicare facilmente.
Leader del settore dell'erba medica in Sudan
Al Dahra ACX Global Inc.
Hassad Food Company (Qatar Investment Authority (QIA))
DAL Agriculture (Gruppo DAL)
Società Araba per la Produzione Agricola (ACCP)
GLB Invest
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Al Dahra ACX Global Inc. e DP World hanno firmato un Memorandum d'Intesa per lo sviluppo congiunto di soluzioni complete per la catena di approvvigionamento agro-logistica, che comprendono infrastrutture portuali, magazzini a temperatura controllata e centri di trasformazione agroalimentare in tutta l'area del Consiglio di Cooperazione del Golfo (GCC). Per il mercato sudanese dell'erba medica, la partnership è rilevante perché rafforza la rete di distribuzione a valle nel Golfo, che supporta il commercio di foraggio e erba medica dai mercati di origine come il Sudan, e al contempo sostiene la strategia di Al Dahra ACX Global Inc. di costruire una piattaforma agricola globale integrata.
- Giugno 2025: Standlee Premium Products LLC e Triple Crown Nutrition hanno lanciato la Triple Crown Diamond Line, composta da 6 prodotti premium per foraggio e mangimi equini, tra cui Diamond Smart Chopped Forage, Diamond Smart Teff Pellet e Diamond Smart Cubes, destinati al segmento dell'alimentazione per cavalli da competizione e all'ampliamento della presenza dei prodotti a base di erba medica di marca nei canali di vendita al dettaglio di fascia alta.
- Gennaio 2024: Standlee Premium Products LLC ha lanciato Smart Carb Performance e Forage Plus Gastric Support, due nuove miscele di foraggio a base di erba medica formulate per la salute metabolica e digestiva degli equini, ampliando così la gamma di foraggi premium dell'azienda nel segmento della nutrizione funzionale per equini.
Ambito del rapporto sul mercato dell'erba medica in Sudan
Il fieno di erba medica si ottiene dalla pianta di erba medica, nota anche come erba medica o Medicago sativa. Viene coltivata come importante coltura foraggera ed è ampiamente utilizzata nell'alimentazione animale grazie al suo elevato contenuto proteico e al suo valore foraggero.
Il mercato dell'erba medica sudanese è segmentato per tipologia di prodotto (balle, pellet, cubetti e balle compresse), per applicazione (mangime per bovini da latte, mangime per bovini da carne, mangime per pollame, mangime per equini, mangime per piccoli ruminanti, camelidi e altri mangimi per bestiame) e per settore di utilizzo finale (aziende agricole commerciali, produttori di mangimi composti, proprietari di animali domestici e per hobby, e alimenti per animali domestici e nutrizione specializzata). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per tipo di prodotto
| Balle |
| Pastiglie |
| Cubi |
| Balle compresse |
Per Applicazione
| Mangime per bovini da latte |
| Mangime per bovini da carne |
| Mangime per pollame |
| Mangime per equini |
| Mangime per piccoli ruminanti |
| Mangimi per camelidi e altri animali da allevamento |
Per settore di utilizzo finale
| Fattorie commerciali |
| Produttori di mangimi composti |
| Proprietari di animali domestici e da compagnia |
| Alimenti per animali domestici e nutrizione specializzata |
| Per tipo di prodotto | Balle |
| Pastiglie | |
| Cubi | |
| Balle compresse | |
| Per Applicazione | Mangime per bovini da latte |
| Mangime per bovini da carne | |
| Mangime per pollame | |
| Mangime per equini | |
| Mangime per piccoli ruminanti | |
| Mangimi per camelidi e altri animali da allevamento | |
| Per settore di utilizzo finale | Fattorie commerciali |
| Produttori di mangimi composti | |
| Proprietari di animali domestici e da compagnia | |
| Alimenti per animali domestici e nutrizione specializzata |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di crescita per l'erba medica in Sudan dal 2026 al 2031?
Nel 2025 il mercato dell'erba medica in Sudan aveva un valore di 177.16 milioni di dollari, ha raggiunto i 184.60 milioni di dollari nel 2026 e si prevede che raggiungerà i 226.76 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.2%.
Qual è la tipologia di prodotto che oggi genera il maggior fatturato per l'erba medica in Sudan?
Nel 2025 le balle hanno rappresentato la quota maggiore del fatturato totale, con il 46.0%, poiché si adattano più ampiamente alle attuali esigenze di stoccaggio, movimentazione ed esportazione rispetto ai formati lavorati.
Perché le aziende agricole commerciali sono così importanti per l'approvvigionamento di erba medica in Sudan?
Nel 2025, le aziende agricole commerciali detenevano il 41.0% della domanda finale e rimangono centrali perché utilizzano sistemi di irrigazione meccanizzati in grado di fornire raccolti ripetuti e una qualità più costante.
Qual è il rischio maggiore per la futura crescita dell'erba medica in Sudan?
L'instabilità dell'irrigazione e le interruzioni legate ai conflitti rimangono i rischi principali, poiché riducono i cicli di taglio, aumentano i costi logistici e limitano il trasporto di foraggio destinato all'esportazione verso Port Sudan.


