

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.07 miliardo di dollari |
| Dimensione del mercato (2031) | 17.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.66% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
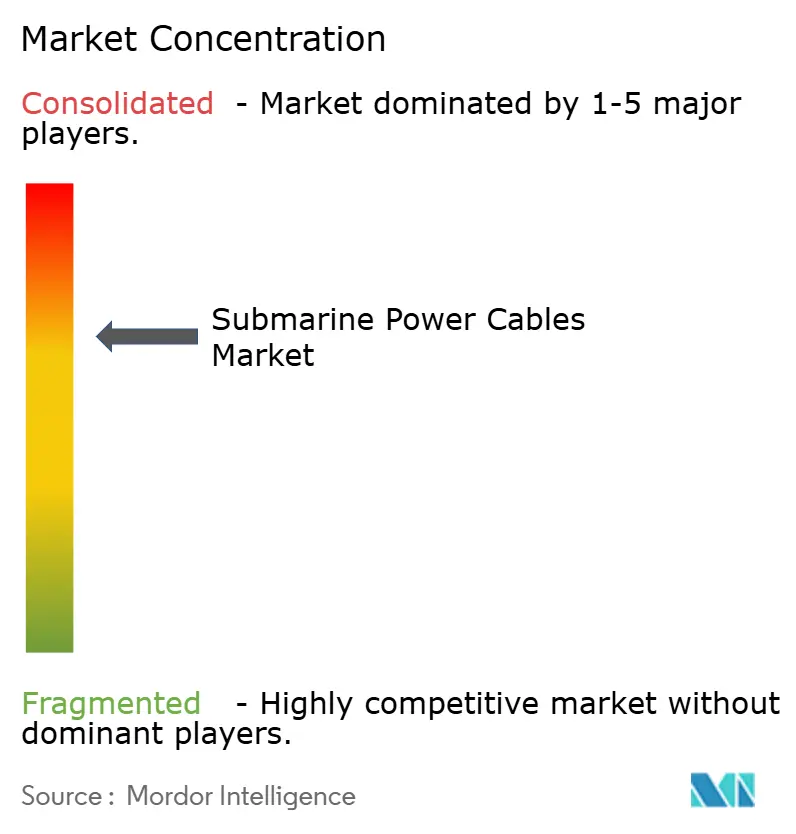
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cavi elettrici sottomarini di Mordor Intelligence
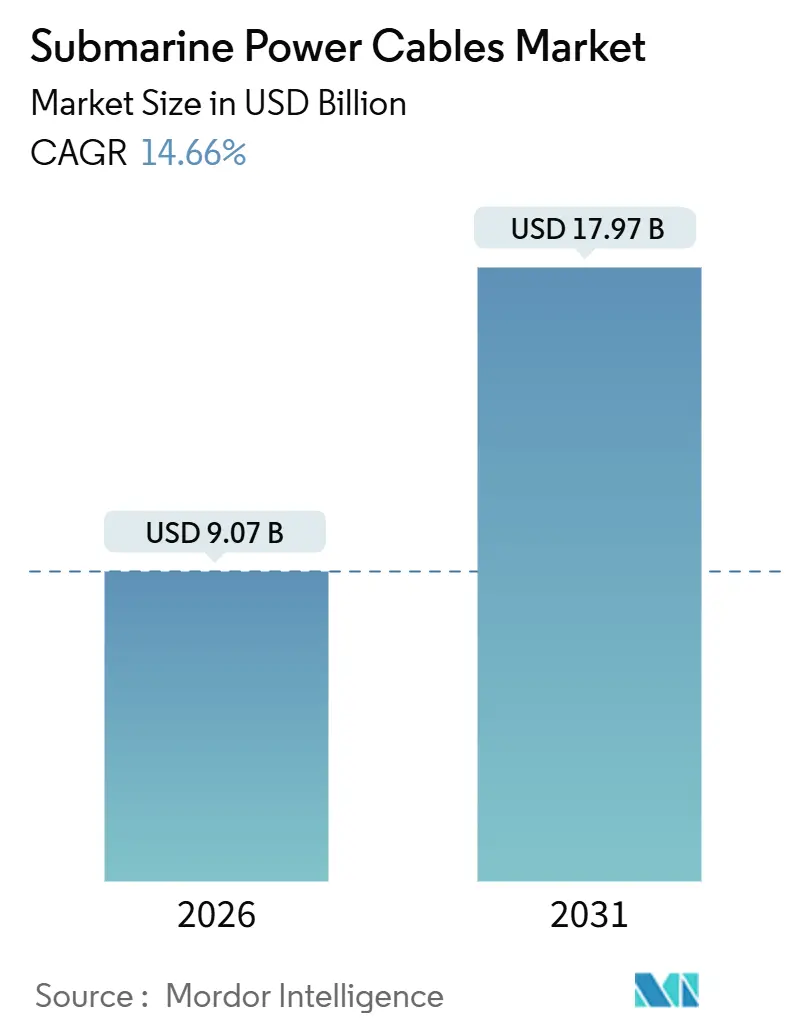
Si stima che il mercato dei cavi elettrici sottomarini avrà un valore di 9.07 miliardi di dollari nel 2026 e si prevede che raggiungerà i 17.97 miliardi di dollari entro il 2031, con un CAGR del 14.66% nel periodo di previsione (2026-2031).
L'impennata riflette l'incessante sviluppo di impianti eolici offshore, l'integrazione di collegamenti HVDC XLPE a 525 kV e un'ondata di progetti di interconnessione sostenuti dal governo che bilanciano la generazione di energia rinnovabile nelle reti nazionali. Una solida pipeline di progetti in Europa, obiettivi di capacità aggressivi negli Stati Uniti e un costante supporto politico nell'area Asia-Pacifico mantengono elevati gli impegni di capitale, mentre l'espansione produttiva nell'estrusione ad alta tensione offre ai fornitori spazio per crescere. Le potenze delle turbine superiori a 15 megawatt, i progetti pilota con fondazioni galleggianti e le innovazioni nei cavi dinamici rimodellano le specifiche tecniche, spingendo gli sviluppatori verso lotti di esportazione più lunghi e sezioni trasversali dei conduttori più elevate. La volatilità dei prezzi di input, soprattutto per il rame, e la carenza di navi di riparazione continuano a esercitare pressioni sui margini, ma i contratti cost-plus e l'adozione di conduttori in alluminio attenuano il colpo. L'intensità competitiva rimane elevata poiché gli operatori storici si integrano verticalmente, implementano navi di posa di nuova generazione e competono per assicurarsi materie prime di rame e XLPE a lungo piombo.
Punti chiave del rapporto
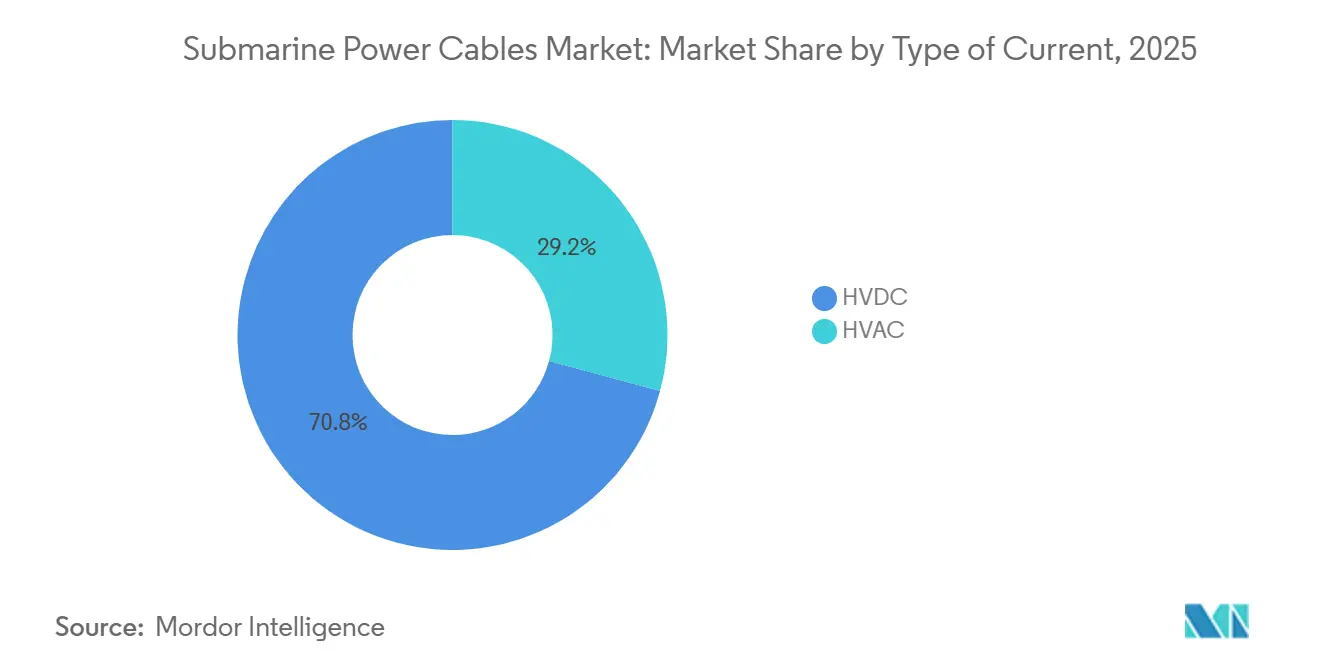
- Per tipologia di corrente, l'HVDC ha rappresentato il 70.8% dei ricavi nel 2025 e si sta espandendo a un CAGR del 15.1% fino al 2031, sottolineando il suo predominio nei collegamenti a lungo raggio e ad alta capacità.
- In base alla classe di tensione, il segmento 66-220 kV è stato il più influente con una quota di fatturato del 58.5% nel 2025, mentre si prevede che la classe superiore a 220 kV registrerà il CAGR più rapido, pari al 16.9%, entro il 2031.
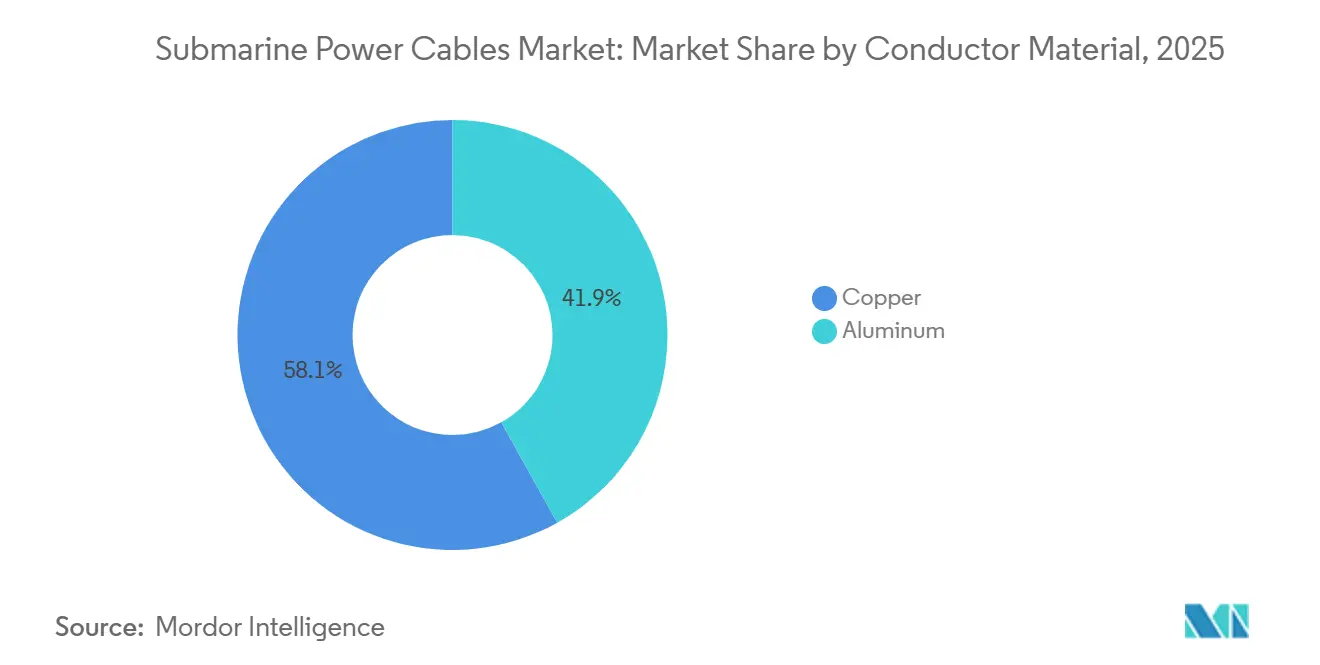
- In base al materiale conduttore, il rame ha rappresentato il 58.1% del fatturato del 2025, mentre l'alluminio è destinato a registrare il CAGR più elevato, pari al 16.5%, in termini di vantaggi in termini di costi e peso.
- In base al tipo di core, i progetti single-core hanno rappresentato il 64.7% delle installazioni del 2025; si prevede che le varianti multi-core aumenteranno a un CAGR del 16.2%, poiché gli sviluppatori cercheranno di ridurre il numero di trincee.
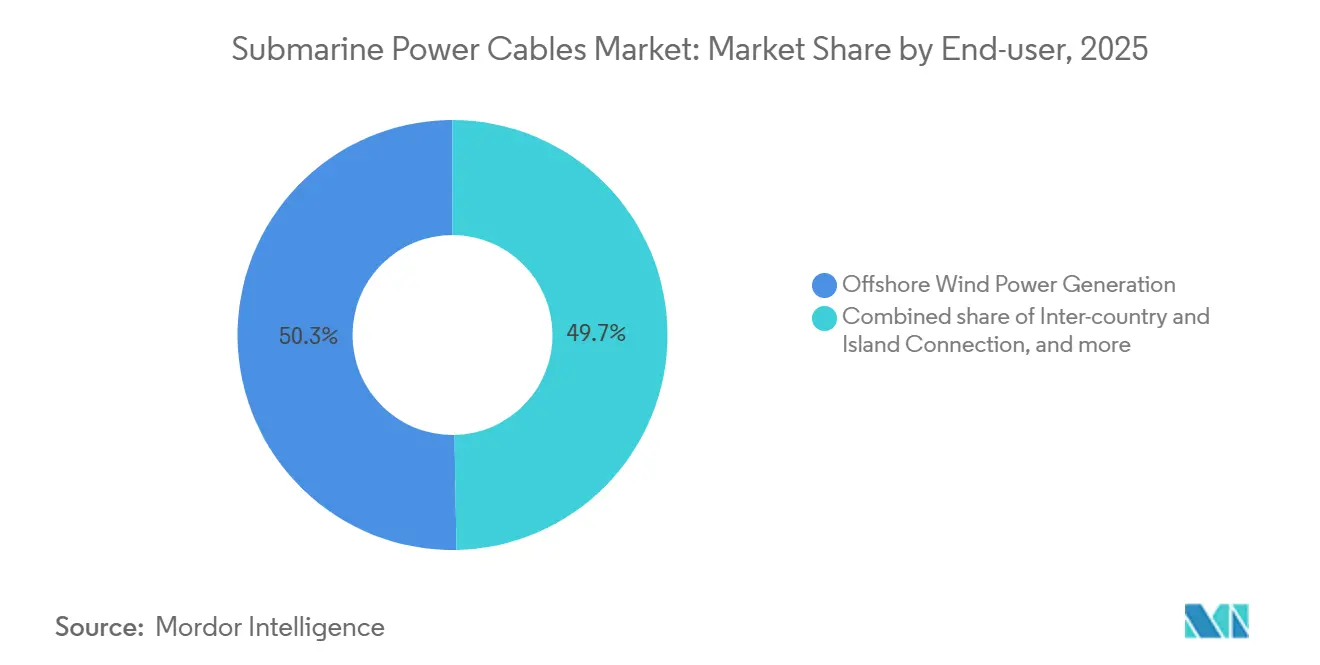
- Per utente finale, la generazione eolica offshore ha catturato il 50.3% della domanda del 2025; gli interconnettori tra paesi e isole guidano la crescita con un CAGR del 15.7% sui mandati di sicurezza energetica.
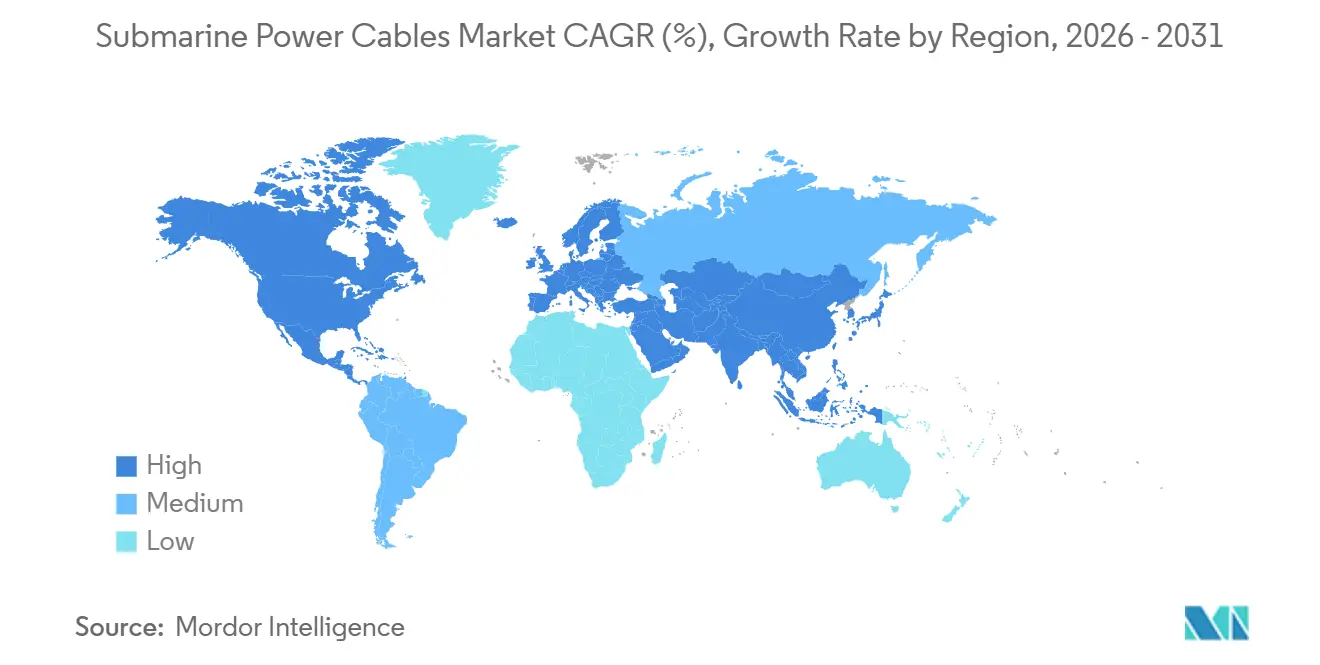
- In termini geografici, l'Europa ha mantenuto il 55.6% del fatturato globale nel 2025, mentre si prevede che il Nord America registrerà un CAGR del 17.3%, trainato dalle aste di leasing negli Stati Uniti.
- Prysmian, Nexans e NKT detenevano complessivamente il 60% della capacità globale del 2025, riflettendo una significativa concentrazione della quota di mercato dei cavi elettrici sottomarini nella parte alta della catena del valore.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi elettrici sottomarini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei progetti eolici offshore | 3.80% | Europa, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Rapida adozione della tecnologia XLPE HVDC da 525 kV | 2.90% | Globale, focus iniziale su Europa e Cina | A lungo termine (≥ 4 anni) |
| Iniziative transfrontaliere di “interconnessione verde” | 2.40% | Europa, ASEAN, Asia orientale | Medio termine (2-4 anni) |
| Decarbonizzazione delle piattaforme petrolifere e del gas tramite energia da terra | 1.70% | Mare del Nord, Medio Oriente | A lungo termine (≥ 4 anni) |
| Riduzioni delle spese in conto capitale grazie alle navi posacavi di nuova generazione | 1.50% | Global | A breve termine (≤ 2 anni) |
| Sistemi di monitoraggio della salute tramite cavi intelligenti testati in ambito marino | 1.20% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progetto eolico offshore in forte espansione
Nel 2025, la capacità eolica offshore globale ha raggiunto i 10.8 GW, con una media annua di 15 GW fino al 2030, mantenendo il mercato dei cavi sottomarini ben fornito di nuove gare d'appalto. [1] Dipartimento dell'Energia degli Stati Uniti, "Offshore Wind Market Report", energy.gov Ogni gigawatt aggiunto si traduce in oltre 200 km di cavi di esportazione e di collegamento, consolidando la domanda di base anche prima di considerare gli aggiornamenti della rete onshore. Le sole province cinesi di Jiangsu e Guangdong hanno commissionato 4.2 GW nel 2025, affidandosi in gran parte alle linee nazionali XLPE da 220 kV che si sono dimostrate adatte a profondità di 40 m. Le ultime aggiudicazioni del Regno Unito per il Mar Celtico promettono un'adozione dinamica dei cavi, poiché le fondazioni galleggianti si spostano in acque profonde 70 m. La designazione da parte del Giappone di cinque zone di promozione nel 2025 migliora ulteriormente le prospettive regionali, richiedendo cavi dinamici dotati di fibra ottica che monitorano la deformazione in tempo reale. [2] Bloomberg, “Global High-Voltage Cable Outlook,” bloomberg.com Queste tendenze mantengono il mercato dei cavi di alimentazione sottomarini su una traiettoria in cui le espansioni di capacità negli impianti di estrusione faticano a tenere il passo con l'acquisizione degli ordini.
Rapida adozione della tecnologia XLPE HVDC da 525 kV
Il passaggio da 320 kV a 525 kV riduce le perdite di collegamento del 35% su tratte superiori a 200 km, consentendo 2 GW attraverso un singolo bipolare e dimezzando il numero di corridoi sottomarini. Contratti di riferimento, il collegamento di rete DolWin5 da 2 GW di TenneT e la fornitura di Bornholm Energy Island di NKT, sottolineano la fiducia degli acquirenti nell'isolamento XLPE estruso. La norma IEC 62067-A2, pubblicata nel 2024, standardizza la qualificazione, comprimendo i tempi di autorizzazione e aprendo le gare d'appalto multiregionali. [3] IEC, “IEC 62067 Amendment 2,” iec.ch Le curve dei costi si appiattiscono man mano che un numero maggiore di fornitori certifica la capacità a 525 kV, sebbene i tempi di consegna si aggirino ancora intorno ai 36 mesi perché solo cinque fabbriche in tutto il mondo possono produrre il diametro e la purezza richiesti. Il risultato è un percorso di transizione in cui il mercato dei cavi di alimentazione sottomarini prezza sempre più i progetti su una base di costo maggiorato legata agli indici del rame, scaricando il rischio sugli acquirenti.
Iniziative transfrontaliere di “interconnessione verde”
Diciassette progetti di interesse comune, sostenuti da 800 milioni di euro di sovvenzioni del Connecting Europe Facility, dimostrano che Bruxelles considera i cavi come arterie a basse emissioni di carbonio. [4] Commissione europea, “Reti transeuropee per l’energia”, ec.europa.eu. Progetti di punta operativi come il Viking Link da 765 km e 400 kV convalidano sia la fattibilità tecnica che il valore economico immettendo l’energia eolica danese nella rete del Regno Unito durante i periodi di bassa attività. Al di fuori dell’Europa, il collegamento Sarawak-Kalimantan occidentale dell’ASEAN e un rinnovato studio di fattibilità Corea-Giappone mostrano altre regioni che prendono modelli direttamente dal manuale europeo. Di conseguenza, gli ordini dei fornitori aumentano: Nexans si è aggiudicata 1.9 miliardi di euro per la linea HVDC Creta-Attica nel 2025 e LS Cable si è assicurata 150 km per le esportazioni idroelettriche Malesia-Indonesia nello stesso anno. Con l’inerzia della rete che rappresenta una preoccupazione crescente, gli interconnettori HVDC acquisiscono un duplice ruolo nel commercio di energia e nel bilanciamento della frequenza.
Decarbonizzazione delle piattaforme petrolifere e del gas tramite energia da terra
Le emissioni degli impianti offshore hanno costretto le autorità di regolamentazione norvegesi a richiedere valutazioni di elettrificazione per tutti i nuovi giacimenti, una mossa rispecchiata dalla North Sea Transition Authority del Regno Unito. La fase 2 di Johan Sverdrup di Equinor ora genera 100 MW su 200 km di linee HVAC, riducendo le emissioni di CO₂ annue di 1.2 milioni di tonnellate e i costi operativi di 40 milioni di dollari. Saudi Aramco, ADNOC e altri hanno seguito l'esempio, aggiudicando pacchetti HVDC da centinaia di milioni di dollari per portare elettroni derivati dall'energia solare offshore. L'energia da terra, quindi, sposta il mercato dei cavi elettrici sottomarini verso province petrolifere che in precedenza favorivano le turbine a gas satellitari, diversificando la domanda oltre le energie rinnovabili pure.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia delle navi per la riparazione sottomarina e aumento delle tariffe giornaliere | -1.80% | Globale, acuto nel Mare del Nord e sulla costa orientale degli Stati Uniti | A breve termine (≤ 2 anni) |
| La volatilità del prezzo del rame influisce sui budget dei progetti | -1.40% | Global | A breve termine (≤ 2 anni) |
| Ritardi nei permessi per i corridoi HVDC ultra lunghi | -0.90% | Europa, Nord America | Medio termine (2-4 anni) |
| Rischio di ordigni inesplosi sui fondali marini nelle zone di guerra | -0.70% | Mare del Nord, Baltico, Mar Cinese Orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riparazione sottomarina: colli di bottiglia delle navi e aumento vertiginoso delle tariffe giornaliere
Solo 12 navi in tutto il mondo possono gestire sistemi a 525 kV, l'utilizzo supera l'85% e le tariffe giornaliere sono balzate da 180,000 dollari nel 2023 a 290,000 dollari nel 2025. L'estensione di Walney di Ørsted ha subito un ritardo di sei settimane che è costato 18 milioni di dollari di mancati ricavi, evidenziando come la scarsità di navi alimenti gli aumenti dei premi assicurativi. Un arretrato di 14 progetti all'inizio del 2025 ha allungato i tempi di attesa medi a 35 giorni nel Mare del Nord. Mentre il piano di Prysmian di convertire una nave posatubi in disuso aumenta la capacità entro il 2027, la certificazione e la formazione dell'equipaggio ritardano di almeno 18 mesi la ripresa. Finché la flotta non si espanderà, il rischio di inattività smorzerà la traiettoria di crescita altrimenti solida del mercato dei cavi elettrici sottomarini.
La volatilità del prezzo del rame influisce sui budget dei progetti
Il prezzo del rame ha oscillato tra 8,200 e 10,400 dollari a tonnellata nel 2025, costringendo i fornitori a invocare clausole di escalation che ammontavano fino al 12% sui contratti a prezzo fisso. Nexans ha assorbito 120 milioni di euro di costi non recuperati su contratti preesistenti ed è passata a offerte cost-plus con indicizzazione mensile. Gli sviluppatori specificano sempre più conduttori in alluminio, scambiando una penalità del 15% sulle dimensioni con un risparmio del 75% sui materiali. L'International Copper Association prevede una domanda di cavi di 450 kt all'anno entro il 2030, intensificando la concorrenza con le batterie dei veicoli elettrici. Le oscillazioni dei prezzi, quindi, iniettano incertezza di bilancio che può bloccare le decisioni finali di investimento.
Analisi del segmento
Per tipo di corrente: l'HVDC amplia il suo vantaggio
Il mercato dei cavi elettrici sottomarini per installazioni HVDC ha raggiunto i 5.7 miliardi di dollari nel 2025 e si avvia a un CAGR del 15.1%, riflettendo l'aumento delle lunghezze medie di esportazione e dei collegamenti asincroni alla rete. La quota di mercato del 70.8% dell'HVDC nel 2025 deriva dalle perdite di andata e ritorno inferiori al 3% sui collegamenti superiori a 100 km e dalla sua capacità di trasportare grandi quantità di energia senza hardware di compensazione reattiva. L'HVAC mantiene la sua rilevanza all'interno dei parchi eolici, dove i percorsi raramente superano i 30 km, ma la parità di costo si sposta verso l'HVDC quando i costi delle piattaforme di conversione scendono sotto i 110 milioni di dollari per 500 MW.
Guardando al futuro, l'adozione del convertitore di tensione-sorgente offre la capacità di black-start dell'HVDC, consentendo ai cluster offshore di supportare i mercati con inerzia di rete. I fornitori segnalano che il 70% delle gare d'appalto aperte ora richiede una potenza nominale di 525 kV, a dimostrazione del fatto che il campo di progettazione dell'HVDC continuerà ad ampliarsi. Queste dinamiche confermano l'HVDC come motore di crescita decisivo per il mercato dei cavi elettrici sottomarini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di tensione: decolla l'altissima tensione
La banda 66-220 kV ha guidato i volumi nel 2025 con il 58.5%, ma i sistemi sopra i 220 kV sono quelli che crescono più rapidamente, con un CAGR del 16.9%, poiché i blocchi di esportazione da 2 GW si estendono per 135 km o più verso la costa. DolWin5 ne illustra l'aspetto economico, riducendo le perdite di linea all'1.8% e rimuovendo le piattaforme intermedie. Fino a 66 kV mantiene nicchie nelle reti di generazione mareomotrice e nei collegamenti insulari, ma non ha la capacità di portata richiesta per esportazioni su scala gigawatt, soprattutto perché le turbine con potenza nominale superiore a 15 MW.
Gli ampliamenti degli stabilimenti sottolineano la svolta: Arco Felice di Prysmian aggiungerà una seconda linea di estrusione da 525 kV entro il 2027, e la torre verticale di NKT a Karlskrona raggiungerà l'isolamento zero-void a 525 kV. La qualificazione armonizzata IEC accelera le procedure di autorizzazione multiregionale, garantendo che l'altissima tensione rimanga la corsia più veloce del mercato dei cavi elettrici sottomarini.
Per materiale conduttore: bilance in alluminio Accettazione commerciale
La quota del rame, pari al 58.1%, è valida per l'affidabilità in acque profonde, ma l'alluminio registra un CAGR del 16.5% nonostante i persistenti divari di prezzo. AluPower di Nexans raggiunge il 95% di conduttività del rame con metà del peso, risparmiando 8 milioni di dollari sui noleggi di navi per un'installazione di 100 km. Il progetto Shinan di LS Cable ha ridotto i tempi di scavo del 20% grazie a forze di trazione più leggere, dimostrando l'accettazione sul campo. I picchi di prezzo del rame costringono gli sviluppatori a utilizzare l'alluminio con due specifiche, assicurandosi un potenziale rialzo in caso di contrazione dei mercati. Di conseguenza, il ruolo dell'alluminio si espande da copertura dei costi a alternativa tradizionale, soprattutto nelle tratte più brevi e meno profonde dell'Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di core: la strategia di installazione determina la scelta
I cavi unipolari, pari al 64.7% del volume del 2025, rimangono l'architettura HVDC preferita perché ogni polo opera in modo indipendente, facilitando la posa parallela che comprime i tempi di quattro mesi su un collegamento da 2 GW. La crescita del multi-core, pari al 16.2%, deriva dai sistemi HVAC che raggruppano tre fasi per ridurre i passaggi sui fondali marini. Il sistema a tre conduttori da 66 kV di Hornsea 3 ha ridotto di due terzi la mobilitazione delle navi, con un risparmio di 22 milioni di sterline. Il single-core mantiene una maggiore portata e una dissipazione termica superiore, ma le innovazioni multi-core, come l'armatura elicoidale e i design a fatica dinamica, aprono le porte alle applicazioni eoliche galleggianti, supportando un mix di domanda che mantiene entrambi i formati parte integrante del mercato dei cavi elettrici sottomarini.
Da parte dell'utente finale: gli interconnettori accelerano sugli obiettivi di sicurezza energetica
L'eolico offshore ha dominato il 2025 con una quota del 50.3%, ma i collegamenti internazionali e insulari stimolano la crescita a un CAGR del 15.7%. I finanziamenti UE per i Progetti di Interesse Comune e il collegamento Creta-Attica in Grecia dimostrano il sostegno politico che trasforma i cavi in risorse geopolitiche. La fornitura di energia da terra derivante da petrolio e gas si attesta all'8%, ma i mandati di elettrificazione in Norvegia e Medio Oriente aumentano la visibilità degli arretrati di lunga data. Le energie rinnovabili marine emergenti, come l'energia mareomotrice, aggiungono volumi di nicchia, garantendo che la diversificazione degli utenti finali rimanga un tratto distintivo del mercato dei cavi elettrici sottomarini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo dei cavi elettrici sottomarini
La quota europea del 55.6% nel 2025 riflette il gasdotto del Mare del Nord e l'obbligo dell'UE di raddoppiare la capacità di trasporto transfrontaliera entro il 2030. Dogger Bank e Bornholm Energy Island sono esempi di imponenti sviluppi di cluster che raggruppano più parchi eolici in hub HVDC condivisi, generando economie di scala e rafforzando la leadership della regione nel mercato dei cavi elettrici sottomarini. La tedesca TenneT ha accelerato l'assegnazione di contratti per un valore di 2.8 miliardi di euro entro il 2025, spingendo i fornitori ad ampliare le linee di estrusione nonostante le code di consegna di 36 mesi.
Mercato dei cavi di alimentazione sottomarini in Nord America
Il Nord America è destinato a un CAGR del 17.3% fino al 2031, con le aste federali di locazione che sbloccheranno 30 GW di progetti previsti. Vineyard Wind ha dimostrato la sua bancabilità e la specifica HVDC da 340 km di Empire Wind conferma le tendenze nel lungo raggio. L'obiettivo canadese di 5 GW nell'Atlantico aggiunge nuovo carico, con le ambizioni di esportazione di idrogeno verde legate alla domanda di cavi. I requisiti di localizzazione della catena di fornitura spingono gli OEM europei a stabilire la produzione negli Stati Uniti, creando una presenza produttiva a due sponde.
Mercato dei cavi di alimentazione sottomarini nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato un fatturato del 28% nel 2025, con l'aggiunta di 4.2 GW in Cina e le zone eoliche galleggianti del Giappone che richiedono linee dinamiche dotate di fibra ottica. Il Formosa 3 di Taiwan spingerà 180 km di HVDC da 525 kV in acque soggette a tifoni, convalidando la robustezza del progetto in condizioni meteorologiche estreme. La preferenza della Corea del Sud per i conduttori in alluminio sottolinea l'attenzione ai costi regionali, mentre un collegamento HVDC Corea-Giappone proposto potrebbe inaugurare il primo interconnettore multi-gigawatt dell'area.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione dei cavi elettrici sottomarini è sempre più influenzata dallo sviluppo dell'eolico offshore e dalla sicurezza degli interconnettori, e comprende standard tecnici, permessi per i fondali marini e approvazioni transfrontaliere. Negli Stati Uniti, il percorso e l'installazione dei cavi di esportazione e di interconnessione tra impianti sulla piattaforma continentale esterna rientrano generalmente nel quadro normativo del BOEM (30 CFR 585) nell'ambito della revisione del Piano di costruzione e gestione, insieme alla consultazione con diverse agenzie e a requisiti quali accordi di attraversamento dei cavi e condizioni ambientali. Anche le linee guida del settore si stanno inasprendo per quanto riguarda le pratiche di progettazione e installazione per l'eolico offshore, tra cui la norma ANSI/ACP OCRP-5-2024, che sviluppatori e appaltatori utilizzano come punto di riferimento per allineare gli approcci di ingegneria, collaudo e installazione.
Anche la supervisione incentrata sulla sicurezza si sta ampliando, influenzando la documentazione di progetto e le aspettative in merito alla divulgazione della proprietà delle infrastrutture sottomarine critiche. Nel giugno 2026, la FCC ha adottato un regime di licenze rivisto per i cavi sottomarini che ha esteso la supervisione alle lacune relative alla proprietà e alla gestione delle apparecchiature terminali per linee sottomarine (SLTE), indicando un controllo più rigoroso per i sistemi di cavi sottomarini che interessano la giurisdizione statunitense. In Europa, il dibattito si è spostato da un trattamento nazionale frammentato verso una protezione più coordinata delle infrastrutture sottomarine, a seguito della raccomandazione della Commissione europea del 2024 e del piano d'azione dell'UE del 2025, che hanno aggiunto ulteriori requisiti di gestione del rischio e di rendicontazione per i collegamenti transfrontalieri.
Panorama competitivo
La competizione nel mercato dei cavi elettrici sottomarini si concentra su cinque fornitori qualificati di XLPE da 525 kV. Il controllo totale da parte di Prysmian della nave Leonardo da Vinci garantisce un'esecuzione end-to-end, abbinando la produzione alla capacità logistica. Nexans risponde con l'ampliamento dello stabilimento Halden e un sistema brevettato di rilevamento acustico distribuito, generando ricavi basati sui servizi oltre alle vendite di cavi. NKT sfrutta la capacità DP-3 di Victoria per installazioni in acque profonde nella piattaforma continentale esterna degli Stati Uniti, unendo le competenze EPC per aggiudicarsi Hornsea 4. I concorrenti asiatici, Sumitomo Electric, LS Cable e Hengtong, sfruttano sconti sui prezzi e realizzano navi locali per accedere alle gare d'appalto regionali, in particolare in Cina e Taiwan.
La differenziazione tecnologica risiede ora nell'integrazione del monitoraggio digitale e nell'innovazione delle leghe piuttosto che nella pura classificazione della tensione, segno di una maturazione delle specifiche HVDC. Operatori più piccoli come JDR e TFKable sfruttano progetti di reti di maree e isole in cui l'agilità prevale sulla scala, ritagliandosi nicchie difendibili. Persistono tensioni nella catena di fornitura per quanto riguarda la resina XLPE, il filo di armatura e le barre di rame, con aziende leader che si assicurano contratti di fornitura a lungo termine per attenuare la volatilità e proteggere la quota di mercato.
Leader del settore dei cavi elettrici sottomarini
Gruppo Prysmian
NKT A / S
Nexans SA
Sumitomo Electric Industries Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Sumitomo Electric e il consorzio Van Oord hanno firmato un accordo quadro con SSEN Transmission relativo a progetti di cavi HVDC, incluso il collegamento Shetland 2. L'accordo rafforza la visibilità a lungo termine per un'importante rete di trasmissione europea e supporta la pianificazione della capacità produttiva e di installazione.
- Gennaio 2026: NKT ha firmato contratti con SSEN Transmission per i progetti di cavi sottomarini delle Ebridi Esterne e della tratta Spittal-Peterhead. Le aggiudicazioni ampliano il programma di potenziamento della rete HVDC di SSEN Transmission e allineano NKT alla realizzazione di cavi sottomarini ad alta tensione nel Regno Unito.
- Dicembre 2025: Sumitomo Electric si è aggiudicata un contratto con National Grid Electricity Transmission per il progetto Sea Link HVDC, un collegamento di circa 140 km tra il Kent e il Suffolk nel Regno Unito. L'aggiudicazione va ad aggiungersi al portafoglio ordini dei fornitori legati al potenziamento della rete elettrica britannica e sottolinea il ruolo dei collegamenti HVDC a lunga distanza nell'alleviare i vincoli di trasmissione terrestri.
Ambito del rapporto sul mercato globale dei cavi di alimentazione sottomarini
Il mercato globale dei cavi sottomarini comprende la progettazione, la produzione, l'installazione, la manutenzione e l'ammodernamento dei cavi posati sul fondo del mare. Questi cavi trasmettono segnali di telecomunicazione ed energia elettrica attraverso paesi, isole, strutture offshore e continenti.
Il mercato dei cavi elettrici sottomarini è segmentato in base a tipo di corrente, classe di tensione, materiale del conduttore, tipo di nucleo, utente finale e area geografica. Per tipo di corrente, il mercato è segmentato in HVDC e HVAC. Per classe di tensione, il mercato è suddiviso in fino a 66 kV, da 66 a 220 kV e oltre 220 kV. Per materiale del conduttore, il mercato è segmentato in rame e alluminio. Per tipo di nucleo, il mercato è suddiviso in monopolari e multipolari. Per utente finale, il mercato è suddiviso in generazione eolica offshore e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per le principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (miliardi di dollari) per tutti i segmenti sopra menzionati.
Per tipo di corrente
| HVDC |
| HVAC |
Per classe di tensione
| Fino a 66 kV |
| Da 66 a 220 kV |
| Oltre 220 kV |
Per materiale conduttore
| Rame |
| Alluminio |
Per tipo di nucleo
| Single core |
| Multi-core |
Per utente finale
| Produzione di energia eolica offshore |
| Collegamento tra paesi e isole |
| Piattaforme offshore per petrolio e gas |
| Altri (energie rinnovabili marine, tra cui onde e maree) |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Svezia | |
| Norvegia | |
| Danmark | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di corrente | HVDC | |
| HVAC | ||
| Per classe di tensione | Fino a 66 kV | |
| Da 66 a 220 kV | ||
| Oltre 220 kV | ||
| Per materiale conduttore | Rame | |
| Alluminio | ||
| Per tipo di nucleo | Single core | |
| Multi-core | ||
| Per utente finale | Produzione di energia eolica offshore | |
| Collegamento tra paesi e isole | ||
| Piattaforme offshore per petrolio e gas | ||
| Altri (energie rinnovabili marine, tra cui onde e maree) | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Svezia | ||
| Norvegia | ||
| Danmark | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei cavi elettrici sottomarini?
Il mercato è stato valutato a 9.07 miliardi di dollari nel 2026 e si prevede che raggiungerà i 17.97 miliardi di dollari entro il 2031, con un CAGR del 14.66%.
Quale tecnologia guida la crescita dei cavi sottomarini?
I sistemi HVDC dominano, catturando il 70.8% dei ricavi del 2025 e avanzando a un CAGR del 15.1% grazie all'efficienza sulle lunghe distanze.
Perché i cavi XLPE da 525 kV sono importanti?
Riducono le perdite di trasmissione del 35%, spostano 2 GW per bipolo e riducono il numero di corridoi sui fondali marini, riducendo così le spese in conto capitale del progetto.
In che modo la volatilità del prezzo del rame influisce sui progetti?
Le fluttuazioni dei prezzi del rame hanno inciso fino al 12% su alcuni contratti del 2025, accelerando il passaggio a conduttori alternativi in alluminio.
In quale regione si registra la crescita più rapida per i nuovi cavi sottomarini?
Si prevede che il Nord America registrerà un CAGR del 17.3% entro il 2031, trainato dalle aggressive aste di locazione per l'energia eolica offshore negli Stati Uniti.
Quali aziende controllano la maggior parte della capacità?
Prysmian, Nexans e NKT detengono insieme circa il 60% della capacità produttiva, il che dimostra una moderata concentrazione al vertice.


