

Dimensioni e quota di mercato dei cavi in fibra ottica sottomarini
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.89 miliardo di dollari |
| Dimensione del mercato (2031) | 9.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.87% CAGR |
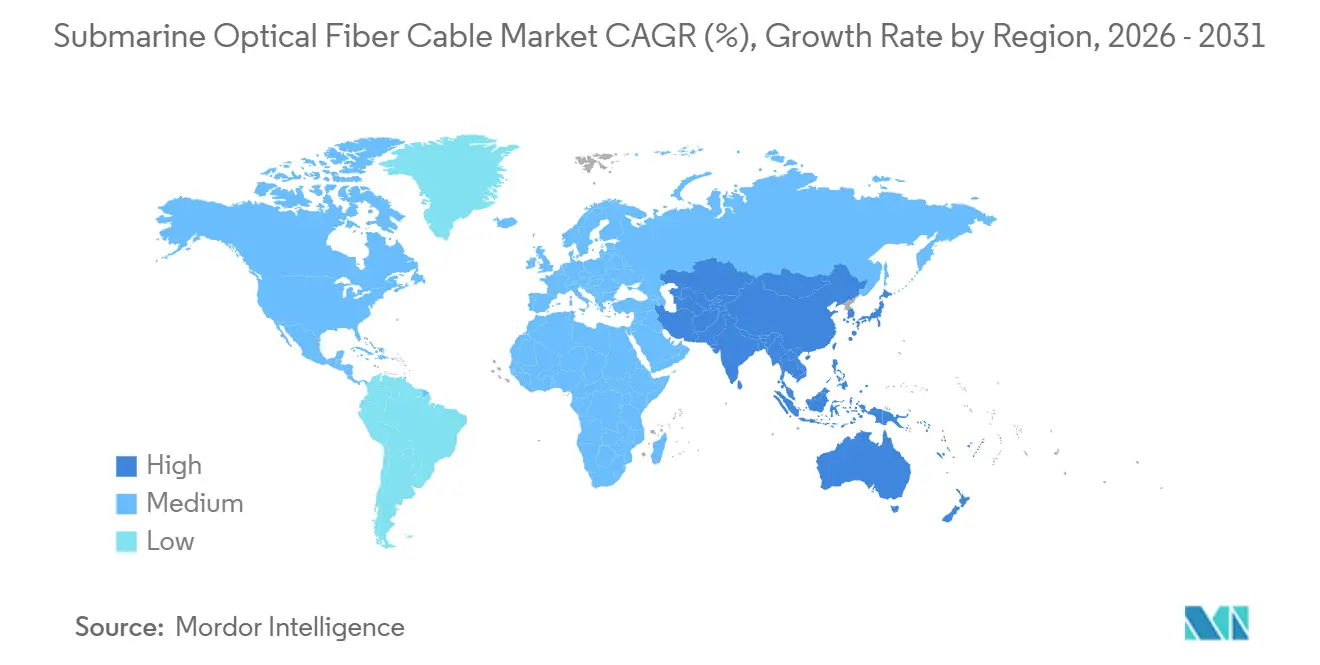
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia-Pacifico |
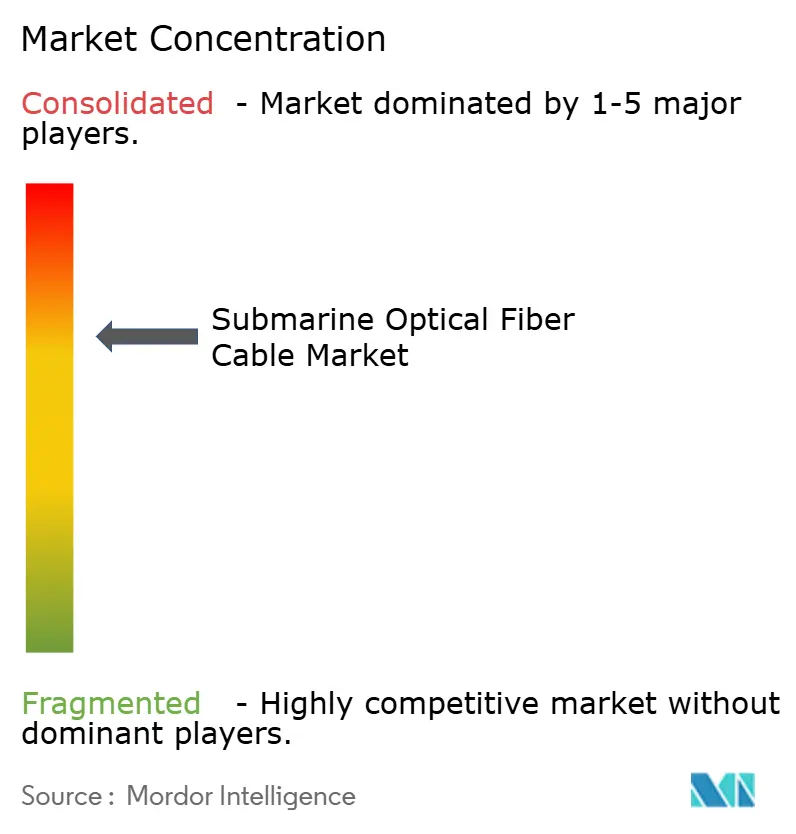
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cavi in fibra ottica sottomarini di Mordor Intelligence
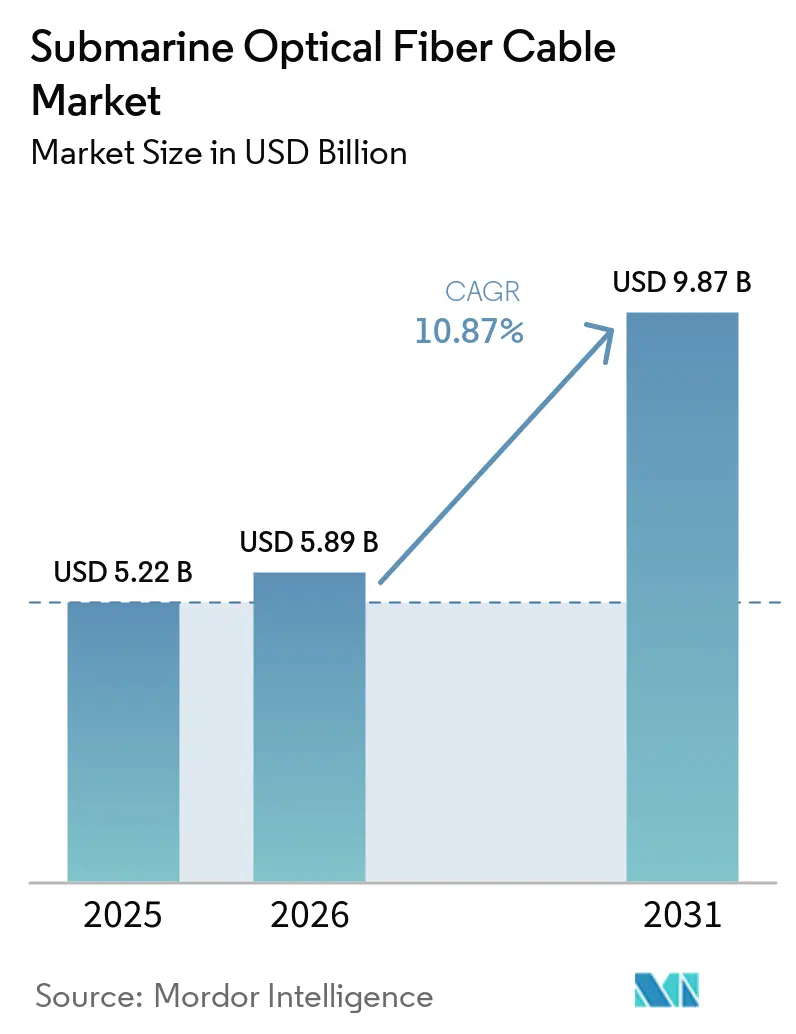
Si prevede che il mercato dei cavi in fibra ottica sottomarini raggiungerà i 5.22 miliardi di dollari nel 2025, i 5.89 miliardi di dollari nel 2026 e i 9.87 miliardi di dollari entro il 2031, con un CAGR del 10.87% dal 2026 al 2031.
Il passaggio a sistemi privati ad alta capacità sta ridefinendo il tessuto di connettività globale, poiché le piattaforme cloud iperscalabili aggirano i percorsi carrier-neutral congestionati, bloccano costi di banda prevedibili e soddisfano i requisiti di latenza delle applicazioni di intelligenza artificiale. Gli operatori stanno estendendo la durata dei cavi attraverso aggiornamenti a 800 GbE che quadruplicano le velocità di lunghezza d'onda, rinviando al contempo le ristrutturazioni dirompenti. La domanda di flotte di riparazione a risposta rapida si è intensificata dopo l'aumento degli incidenti dovuti al taglio dei cavi e i servizi marittimi ausiliari si stanno ora espandendo più rapidamente delle vendite di hardware. L'innovazione nella fibra multi-core e nello space-division-multiplexing (SDM) indica una roadmap di capacità a lungo termine in grado di supportare sistemi da 680 Tbit-s, dimostrata nel 2025.
Punti chiave del rapporto
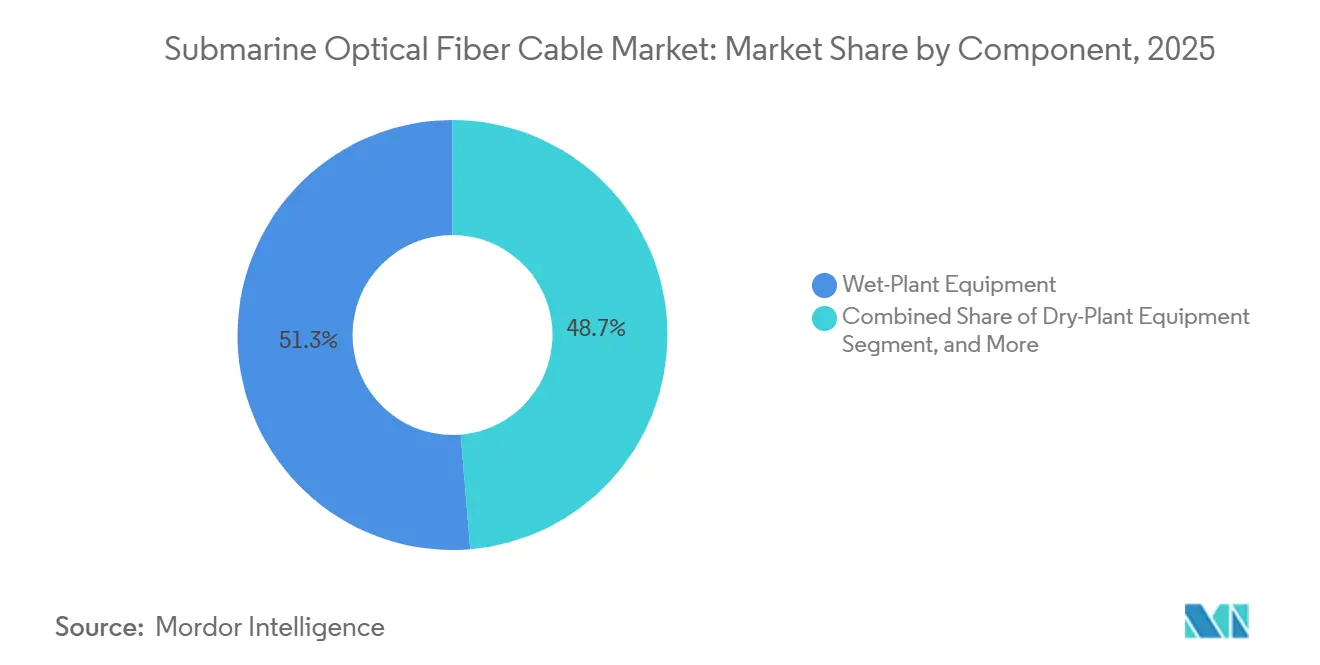
- Per componente, le attrezzature per impianti umidi hanno dominato con una quota di fatturato del 51.32% nel 2025, mentre i servizi ausiliari e marittimi stanno accelerando con un CAGR dell'11.69% fino al 2031.
- In base al tipo di cavo, nel 2025 la fibra monomodale rappresentava il 66.32% della quota di mercato dei cavi in fibra ottica sottomarini, mentre si prevede che le architetture SDM/multi-core cresceranno a un CAGR dell'11.43% fino al 2031.
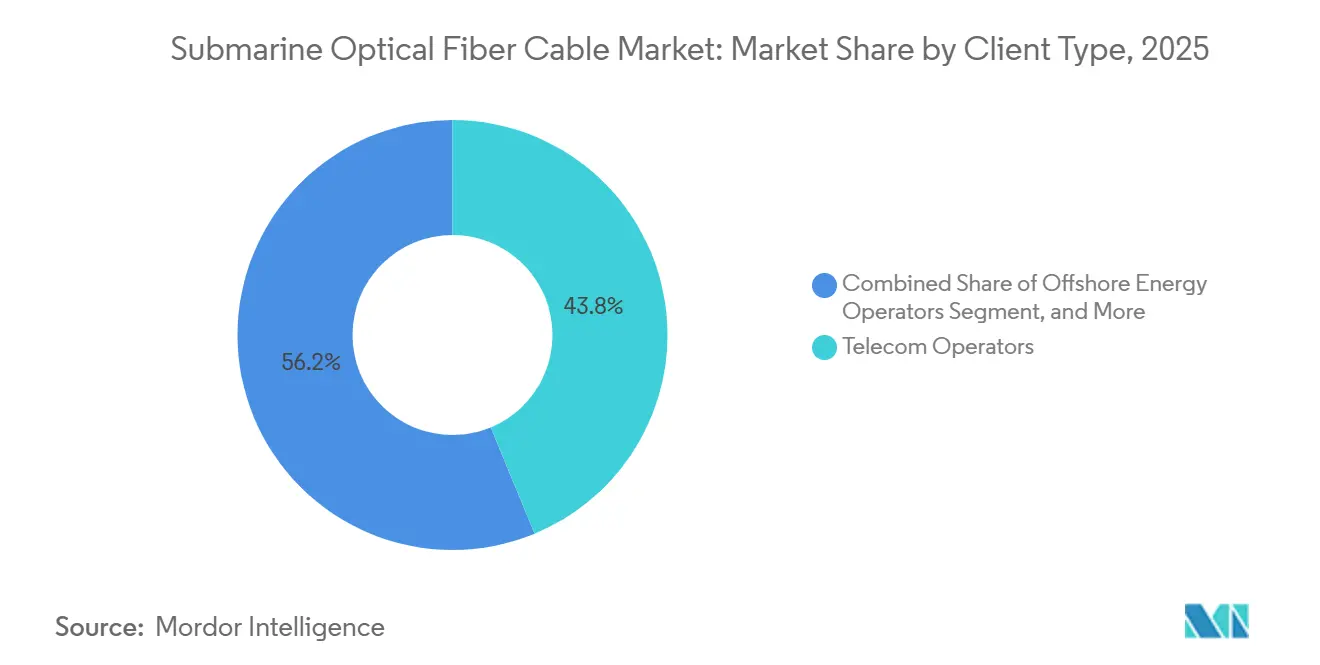
- In base alla tipologia di cliente, gli operatori di telecomunicazioni hanno rappresentato il 43.76% del fatturato nel 2025, ma i fornitori di contenuti e cloud iperscalabile rappresentano il segmento in più rapida crescita, con un CAGR dell'11.84% fino al 2031.
- In base alla capacità progettata, nel 2025 i sistemi da 16-60 Tbit-s hanno dominato il 49.19% della quota di mercato dei cavi in fibra ottica sottomarini, mentre si prevede che i sistemi con capacità superiore a 60 Tbit-s registreranno la crescita più rapida, con un CAGR dell'11.37% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha generato il 33.21% dei ricavi del 2025, mentre si prevede che l'Africa crescerà a un CAGR dell'11.83%, trainata dai nuovi cavi iperscalabili.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi in fibra ottica sottomarini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti in cloud iperscalabile e OTT in cavi privati | + 2.8% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Ciclo di aggiornamento rapido a 400 GbE e 800 GbE tra i vettori | + 2.3% | Medio Oriente e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente diffusione degli smartphone e aumento della domanda di larghezza di banda Internet | + 1.9% | Asia-Pacifico, Africa, Sud America | A lungo termine (≥ 4 anni) |
| Aumento della connettività in fibra nelle regioni emergenti | + 1.6% | Africa, Sud America, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Spingere verso rotte transpolari a bassa latenza | + 1.2% | corridoi artici | Medio termine (2-4 anni) |
| Parchi eolici offshore adottano cavi ibridi di alimentazione e dati | + 0.9% | Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti in cloud iperscalabile e OTT in cavi privati
Le piattaforme di contenuti ora commissionano la maggior parte dei nuovi sistemi transoceanici. I programmi 2Africa e Waterworth di Meta insieme superano i 90,000 km di lunghezza del percorso e garantiscono la proprietà end-to-end, eliminando le negoziazioni di leasing della larghezza di banda. [1] Meta Platforms, “Introducing Waterworth, Our Longest Subsea Cable System,” meta.com Google ha attivato il collegamento Dhivaru tra Singapore e le Maldive nel 2025 per garantire la replica a bassa latenza per l'addestramento dei modelli di IA. Amazon ha ottenuto i diritti di approdo in Irlanda per una rotta transatlantica da 100 Tbit-s prevista per il 2027. Queste mosse convogliano flussi di capitale multimiliardari direttamente ai produttori di fibra, rimodellando le dinamiche di potere dei fornitori. I gruppi di telecomunicazioni rispondono riposizionandosi come proprietari all'ingrosso piuttosto che come proprietari end-to-end.
Ciclo di aggiornamento rapido a 400 GbE e 800 GbE tra i vettori
Le ottiche coerenti pluggable consentono agli operatori di quadruplicare la velocità di trasmissione delle lunghezze d'onda sui cavi preesistenti. Omantel ha dimostrato la convenienza economica nel 2025 portando ogni canale a 800 Gbps con WaveLogic 6 di Ciena e posticipando di almeno cinque anni un progetto di sostituzione completa da 200 milioni di dollari. [2] Ciena Corporation, “WaveLogic 6 Powers Omantel 800 Gb s Upgrade,” ciena.com Altibox ha già convalidato prove a singola lunghezza d'onda da 1.6 Tbit-s, lasciando intendere un'adozione commerciale prima del 2028. L'adozione della fibra a bassa attenuazione ITU-T G.654.E nel 60% delle gare d'appalto del 2025 estende ulteriormente le lunghezze delle tratte, riducendo il numero di amplificatori e i budget di potenza operativa.
Crescente diffusione degli smartphone e aumento della domanda di larghezza di banda Internet
Nel 2025, l'utilizzo mensile dei dati mobili nella regione Asia-Pacifico è salito a 120 exabyte, trainato dal lancio del 5G in India e Indonesia, portando il consumo medio per utente oltre i 20 GB. [3] GSMA Intelligence, “Mobile Data Traffic Outlook 2026,” gsma.com Lo streaming video e il cloud gaming dominano il traffico e si affidano alla fibra sottomarina per il 99% della larghezza di banda intercontinentale. Nuove infrastrutture, come SEA-ME-WE-6, hanno aggiunto 126 Tbit-s all'India nel 2025, ma anche con un utilizzo uniforme, il picco si attesta ancora al 70%. Il passaggio dal testo al video significa che la domanda cresce ora più velocemente del numero di abbonati, richiedendo un continuo aumento della capacità anche nei mercati degli smartphone saturi.
Aumento della connettività in fibra nelle regioni emergenti
I governi africani e sudamericani stanno unendo le forze per cofinanziare progetti sottomarini, con l'obiettivo di eludere gli elevati costi dei backhaul satellitari. Nel 2024, Equiano in Nigeria ha fatto il suo debutto, portando ben 144 Tbit/s di capacità e riducendo i prezzi all'ingrosso del 40% in soli sei mesi. Nel frattempo, la rotta brasiliana Seabras-2 non solo ha ridotto la latenza verso l'Europa, ma ha anche stimolato la creazione di nuovi nodi per la distribuzione di contenuti. Mentre i finanziatori multilaterali intervengono per colmare le lacune di finanziamento, soprattutto quando i rendimenti commerciali si estendono oltre i 7 anni, i guadagni in termini di PIL derivanti dalle esportazioni di servizi digitali compensano ampiamente tali lacune.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di manutenzione e riparazione delle navi | -1.4% | Percorsi globali e remoti | A breve termine (≤ 2 anni) |
| Crescenti investimenti nelle costellazioni satellitari LEO | -1.1% | America rurale del Nord, Africa, nazioni insulari | Medio termine (2-4 anni) |
| Ritardi geopolitici nei permessi di atterraggio dei cavi | -0.8% | Mar Cinese Meridionale, Mar Rosso, Mar Baltico | A breve termine (≤ 2 anni) |
| Furto e vandalismo di fibra ottica in acque poco profonde | -0.5% | Mediterraneo, Stretto di Malacca, Africa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di manutenzione e riparazione delle navi
Le riparazioni in acque profonde variano in genere da 1 a 3 milioni di dollari. Questo costo è influenzato dalle tariffe giornaliere di noleggio delle navi, che oscillano tra 0.1 e 0.3 milioni di dollari, e dalla natura imprevedibile delle finestre meteorologiche di più settimane. Con solo 60 navi dedicate alle riparazioni disponibili a livello globale, il settore si trova ad affrontare notevoli colli di bottiglia, soprattutto quando più navi riscontrano guasti contemporaneamente. Nel 2025, le compagnie assicurative hanno risposto a queste sfide aumentando i premi fino al 30% per i corridoi considerati ad alto rischio. Alla luce di questi costi crescenti e dei potenziali tempi di fermo, gli operatori hanno iniziato a prenotare in anticipo contratti di standby. Sebbene questa strategia aggiunga un ulteriore 5-8% ai budget dei loro progetti, riduce significativamente il rischio di tempi di fermo prolungati.
Crescenti investimenti nelle costellazioni satellitari LEO
Starlink di SpaceX ha superato i 7,000 satelliti entro il 2025 e offre una latenza di 25-50 ms, riducendo il divario di prestazioni con alcuni percorsi sottomarini. [4] SpaceX, “Starlink Network Statistics,” spacex.com I consumatori rurali, confrontati con gli alti costi del backhaul in fibra, si rivolgono sempre più alla banda larga satellitare, anche se ogni satellite gestisce solo poche decine di gigabit. In risposta, gli operatori sottomarini, sentendo la pressione dei prezzi in queste aree meno popolate, stanno spostando la loro attenzione. Ora stanno dando risalto agli accordi sul livello di servizio (SLA) di livello aziendale, una caratteristica che i satelliti non hanno ancora offerto completamente.
Analisi del segmento
Per componente: i servizi marittimi guadagnano quote di mercato con l'aumento delle esigenze di protezione
Nel 2025, il mercato dei cavi in fibra ottica sottomarini per apparecchiature di impianti umidi si è attestato a 2.67 miliardi di dollari, pari al 51.32% del fatturato complessivo, poiché ripetitori e unità di derivazione rimangono il singolo elemento di costo più significativo. Tuttavia, i servizi ausiliari e marittimi crescono dell'11.69% annuo, poiché gli operatori nei corridoi soggetti a conflitti acquistano coperture di riparazione 24 ore su 24 e audit dei percorsi sottomarini. Questo spostamento incentrato sui servizi aumenta i ricavi ricorrenti e protegge i fornitori dalla variabilità dei contratti hardware chiavi in mano.
Le apparecchiature per impianti a secco, in particolare terminali di linea ottica e piattaforme di monitoraggio, stanno subendo una commoditizzazione, poiché gli hyperscaler richiedono architetture aperte che separino l'elettronica di trasporto dai fornitori di impianti a umido. Nicchie più piccole, tra cui unità di rilevamento acustico distribuite che riutilizzano la fibra stessa come sensore di vibrazione, sono emerse dopo che l'implementazione di National Grid nel 2024 ha dimostrato un risparmio del 15% sui tempi di fermo delle turbine per i progetti eolici offshore. Tra i componenti, i fornitori si stanno diversificando in cavi ibridi di alimentazione e dati per attingere a un bacino di utenza adiacente di 500 milioni di dollari entro il 2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cavo: le architetture SDM e multi-core si avvicinano alla prontezza commerciale
I progetti monomodali hanno rappresentato il 66.32% del fatturato del 2025, ma la fibra multi-core e SDM ha registrato la crescita maggiore, pari all'11.43%, con la dimostrazione a 22 core di NEC che ha raggiunto i 680 Tbit-s su una singola coppia di fibre. Le prime implementazioni rimangono all'interno dei campus dei data center, ma la riduzione dei costi di giunzione a meno di 10,000 USD per giunzione, prevista entro il 2027, consentirà l'adozione a lungo raggio. La specifica ITU-T G.654.E a bassa attenuazione è alla base della maggior parte dei nuovi documenti di gara, consentendo una spaziatura degli amplificatori di 400 km e una riduzione del numero di ripetitori del 40% rispetto alla precedente G.652.D.
La fibra multimodale persiste per brevi tratte tra piattaforme offshore inferiori a 10 km, ma continua a cedere quote di mercato con il calo dei prezzi della fibra monomodale. I fornitori indirizzano la ricerca e sviluppo verso varianti a nucleo cavo che promettono una propagazione sub-latenza e potrebbero integrare la fibra ottica monomodale nel prossimo decennio, se i rendimenti produttivi si stabilizzeranno.
Per tipo di cliente: gli iperscalatori rimodellano i modelli di domanda
Gli operatori di telecomunicazioni rappresentavano ancora il 43.76% della spesa del 2025, ma la loro quota si eroderà con l'adozione di modelli di proprietà end-to-end di Meta, Google, Amazon e Microsoft che bypassano i mercati della larghezza di banda all'ingrosso. I fornitori di contenuti e cloud hanno registrato un CAGR dell'11.84% e sponsorizzano già oltre la metà dei progetti transpacifici annunciati. Le reti di ricerca governative mantengono volumi stabili ma modesti, come esemplificato dalla linea Polar Connect di NORDUnet, che ha fornito 10 Tbit/s per la scienza artica nel 2025.
I produttori di energia offshore richiedono sempre più spesso SLA personalizzati che integrino la telemetria dei cavi di alimentazione. Equinor ha implementato un collegamento a 100 Gbps alla sua piattaforma Johan Sverdrup nel 2024, confermando che l'analisi in tempo reale dei giacimenti riduce l'esposizione del personale e i tempi di attività degli impianti di sollevamento. I fornitori ora commercializzano kit modulari che si adattano sia a mega-progetti su larga scala che a implementazioni industriali di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per progettazione della capacità: le valutazioni ultra-elevate diventano valori di base
Oltre la metà delle nuove RFP del 2025 richiedeva sistemi ≥60 Tbit/s per la futura compatibilità con video 8K, collaborazione XR e replicazione di cluster AI. Si prevede che il mercato dei cavi in fibra ottica sottomarini per la classe >60 Tbit/s crescerà a un CAGR dell'11.37%, mentre le proposte <16 Tbit/s sono praticamente scomparse dalle gare d'appalto globali. I progressi nel campo del "coherent-pluggable" consentono ai progettisti di raggiungere i 60 Tbit/s con solo 12 coppie di fibre che utilizzano lunghezze d'onda di 800 Gb/s, riducendo il diametro e alleviando la congestione del diritto di passaggio.
Poiché l'aggiunta incrementale di coppie di fibre durante la posa iniziale costa solo il 10-15% del capex totale, i CFO ora privilegiano la massima capacità iniziale per evitare cicli di autorizzazione pluriennali per l'espansione a metà vita. Questa pratica aumenta l'intensità di capitale iniziale, ma estende la durata economica a 20-25 anni, allineando l'ammortamento alle traiettorie dei ricavi.
Analisi geografica
Mercato dei cavi in fibra ottica sottomarini in Nord America, APAC e Oceania
L'area Asia-Pacifico è stata leader nel mercato dei cavi in fibra ottica sottomarini, con un fatturato del 33.21% nel 2025, trainata dall'atterraggio a Mumbai del SEA-ME-WE-6 e dalla rotta giapponese JUNO da 300 milioni di dollari, che garantisce collegamenti in caso di disastro per le aziende di Tokyo. I produttori cinesi rimangono attivi, ma devono affrontare difficoltà politiche in Australia e negli Stati Uniti, che stanno deviando il traffico attraverso Singapore e Hong Kong per conformarsi ai requisiti di controllo per la sicurezza nazionale.
Mercato africano dei cavi sottomarini in fibra ottica
L'Africa registra la crescita più rapida, con un CAGR dell'11.83% fino al 2031. Il sistema 2Africa di Meta ora copre il continente con 180 Tbit-s di capacità su 33 landing, riducendo i prezzi Mbps all'ingrosso a due cifre in Nigeria, Kenya e Sudafrica. Tariffe più basse stimolano la costruzione di data center locali e l'implementazione di soluzioni cloud on-ramp, impossibili con i limiti di terabit garantiti dal satellite.
Mercato dei cavi sottomarini in fibra ottica nelle Americhe, in Europa, nella regione Asia-Pacifico e in Medio Oriente.
Il Nord America registra una domanda di sostituzione costante, poiché i cavi dei primi anni 2000 raggiungono la fine del loro ciclo di vita e vengono aggiornati a lunghezze d'onda di 800 GbE. Il ciclo di autorizzazione in Europa si è allungato dopo la Brexit, che ha diviso i regimi di licenza per gli approdi trans-manica, mentre le severe revisioni ambientali dell'UE aggiungono 12-18 mesi alle rotte del Mediterraneo. Il Sud America si diversifica, allontanandosi dal suo punto di strozzatura di Miami, attraverso collegamenti Brasile-Portogallo come Seabras-2, creando corridoi alternativi che riducono il rischio di guasti in un singolo punto. Il traffico mediorientale rimane pesantemente in transito; gli operatori ora implementano circuiti di protezione del Mar Rosso per proteggersi dalle interruzioni e le compagnie assicurative applicano premi più elevati sui passaggi di Suez. Le rotte transpolari emergenti promettono una riduzione del 30% della latenza tra Asia ed Europa una volta che il collegamento di 14,000 km di Far North Fiber sarà attivo alla fine del 2026.
Panorama normativo
La regolamentazione dei sistemi di cavi sottomarini in fibra ottica si sta inasprendo in termini di sicurezza nazionale, visibilità della catena di approvvigionamento e resilienza operativa, con le licenze e la conformità continua che si estendono sempre più oltre le autorizzazioni iniziali di approdo. Negli Stati Uniti, la FCC ha anticipato nel 2025 una revisione e un aggiornamento delle norme e delle procedure per le licenze di approdo dei cavi sottomarini e da allora ha posto l'accento sulle condizioni di routine che riguardano le aspettative in materia di gestione del rischio fisico e informatico, insieme agli obblighi di segnalazione degli operatori. Ciò ha aumentato il carico di lavoro per la conformità per i proprietari dei cavi, i gestori delle stazioni di approdo e le parti interessate ai sistemi SLTE (Submarine Line End).
A livello internazionale, il coordinamento si sta orientando verso pratiche comuni che riducano i tempi di riparazione e ripristino, proteggendo al contempo le rotte dei cavi. L'ITU ha convocato il Vertice di Porto sulla resilienza dei cavi sottomarini nel febbraio 2026 per promuovere la cooperazione in materia di autorizzazioni, manutenzione e riparazione. Organismi di settore come l'International Cable Protection Committee (ICPC) continuano inoltre a standardizzare le pratiche di rilevamento e protezione dei fondali marini, che influenzano la progettazione dei progetti e la gestione dei rischi in prossimità della costa (ancoraggio, pesca e interferenze con le acque basse).
Analisi della catena del valore
La catena del valore comprende fibre ottiche e materiali speciali, produzione di cavi, integrazione di sistemi per impianti sottomarini (ripetitori, unità di diramazione e progettazione di sistemi sottomarini), installazione marittima e apparecchiature per impianti a secco/SLTE e alimentazione elettrica presso le stazioni di atterraggio. L'integrazione di sistema e la fornitura chiavi in mano rimangono concentrate in un numero limitato di fornitori, con operatori consolidati che offrono l'integrazione completa degli impianti sottomarini e la relativa gestione del progetto per le costruzioni a lungo raggio. Gli specialisti di componenti in ottica coerente e sistemi a linea aperta influenzano sempre più le scelte relative agli impianti a secco, poiché gli acquirenti separano l'elettronica dagli impianti sottomarini.
Le operazioni marittime rappresentano un collo di bottiglia critico, determinato dalla limitata flotta globale di navi specializzate per la posa e la riparazione di cavi. Gli operatori hanno inoltre iniziato a prenotare in anticipo la copertura per le riparazioni di emergenza a seguito dell'aumento dei tassi di incidenti e dei costi assicurativi in crescita. Di conseguenza, gli acquirenti, tra cui hyperscaler e consorzi regionali, stanno riservando slot di produzione e navi in una fase più precoce del ciclo di pianificazione, strutturando gli acquisti attorno a componenti con lunghi tempi di consegna. Ciò sta anche rafforzando il ruolo dei fornitori di servizi ausiliari e marittimi nel monitoraggio, nelle indagini sui percorsi e nella prontezza di intervento rapido per le riparazioni.
Panorama competitivo
Tre fornitori, Alcatel Submarine Networks, SubCom e HMN Technologies, controllano circa il 60% della capacità produttiva globale, rendendo il settore moderatamente consolidato. L'amplificazione Blue-Raman di Alcatel estende la distanza tra i ripetitori a 500 km e riduce del 15% i costi hardware sulle tratte a lunghissimo raggio. SubCom si concentra sulle navi con capacità artiche e si è aggiudicata il contratto da 500 milioni di dollari per l'Arctic Way, che collegherà la Norvegia all'Alaska nel 2027. HMN serve corridoi finanziati dalla Cina attraverso il Mar Cinese Meridionale e l'Oceano Indiano, ma rimane limitata dai dinieghi dei permessi di sbarco in diversi mercati occidentali.
I concorrenti regionali, in particolare SB Submarine Systems in Bangladesh e PT Communication Cable Systems Indonesia, si aggiudicano lavori di installazione localizzati grazie a flotte di bandiera nazionali e a rapidi tempi di rilascio delle licenze. Global Marine Group e Orange Marine passano da progetti di posa episodici ad abbonamenti di monitoraggio ricorrenti utilizzando analisi basate sull'apprendimento automatico che prevedono l'affaticamento della guaina e le minacce di resistenza all'ancora. Specialisti di componenti come Ciena e Infinera beneficiano della tendenza dei sistemi a linea aperta che disaccoppia l'elettronica dai consorzi di impianti umidi, consentendo alle compagnie di aggiornare i transponder senza toccare le risorse sui fondali marini.
Le richieste di brevetto mostrano un forte slancio nel settore del vetro alveolare e multi-core, suggerendo che sarà la scienza dei materiali, piuttosto che l'elaborazione digitale del segnale, a sbloccare il prossimo salto di capacità di ordine di grandezza. Gli enti regolatori dell'International Cable Protection Committee (ICPC) hanno standardizzato le indagini sui percorsi dei fondali marini, riducendo la differenziazione nell'ingegneria di progetto e intensificando la concorrenza sui prezzi nei segmenti più commerciali.
Leader del settore dei cavi in fibra ottica sottomarini
Alcatel Submarine Networks Ltd
Gruppo marino globale
HMN Technologies Co., Ltd.
IT International Telecom Inc.
SubCom, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Un consorzio composto da Microsoft, Lightstorm, Singtel e Tata Communications ha annunciato la realizzazione del sistema di cavi sottomarini I-2SEA, lungo 3,600 km, che collegherà India, Malesia e Singapore, con NEC designata come fornitore principale del sistema. Il progetto mira a creare un ulteriore corridoio ad alta capacità per il traffico cloud e di intelligenza artificiale tra l'Asia meridionale e il Sud-est asiatico, rafforzando la domanda di nuove infrastrutture e l'approvvigionamento anticipato delle risorse per l'installazione.
- Marzo 2026: Alcatel Submarine Networks ha annunciato un piano di investimenti di circa 100 milioni di euro per il periodo 2026-2028, volto a modernizzare i propri impianti di produzione industriale a Calais (Francia) e Greenwich (Regno Unito). Il programma di investimenti rafforza la capacità produttiva per sistemi di maggiore volume e complessità, aspetto fondamentale in un contesto di tempi di consegna più lunghi, in cui gli acquirenti si assicurano gli slot di produzione con maggiore anticipo.
- Dicembre 2025: Keppel Infrastructure Fund e un co-investitore hanno completato l'acquisizione del 100% di Global Marine Group. Il cambio di proprietà consolida i servizi marittimi e le capacità relative al ciclo di vita dei cavi sotto un'unica piattaforma infrastrutturale digitale più ampia, supportando la scalabilità delle attività di installazione, monitoraggio e riparazione, in quanto gli operatori aumentano la spesa per la resilienza e la copertura di riserva.
Ambito e metodologia
Il rapporto sul mercato dei cavi in fibra ottica sottomarini è segmentato per componente (apparecchiature per impianti umidi, apparecchiature per impianti asciutti, servizi ausiliari e marittimi, altri componenti), tipo di cavo (fibra monomodale, fibra multimodale, fibra SDM/multi-core), tipo di cliente (operatori di telecomunicazioni, fornitori di contenuti e cloud iperscalabile, reti governative e di ricerca, operatori energetici offshore, altri tipi di cliente), progettazione della capacità (sistemi ≤16 Tbps, sistemi 16-60 Tbps, sistemi >60 Tbps) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Attrezzatura per impianti umidi |
| Attrezzatura per impianti a secco |
| Servizi ausiliari e marittimi |
| altri componenti |
| Fibra monomodale |
| Fibra multimodale |
| SDM / Fibra multi-core |
| Operatori di telecomunicazioni |
| Fornitori di contenuti e cloud iperscalabili |
| Reti governative e di ricerca |
| Operatori di energia offshore |
| Altri tipi di clienti |
| Sistemi inferiori o uguali a 16 Tbps |
| Sistemi da 16 a 60 Tbps |
| Sistemi superiori a 60 Tbps |
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per componente | Attrezzatura per impianti umidi | |
| Attrezzatura per impianti a secco | ||
| Servizi ausiliari e marittimi | ||
| altri componenti | ||
| Per tipo di cavo | Fibra monomodale | |
| Fibra multimodale | ||
| SDM / Fibra multi-core | ||
| Per tipo di cliente | Operatori di telecomunicazioni | |
| Fornitori di contenuti e cloud iperscalabili | ||
| Reti governative e di ricerca | ||
| Operatori di energia offshore | ||
| Altri tipi di clienti | ||
| Per progettazione della capacità | Sistemi inferiori o uguali a 16 Tbps | |
| Sistemi da 16 a 60 Tbps | ||
| Sistemi superiori a 60 Tbps | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei cavi in fibra ottica sottomarini nel 2031?
Si prevede che raggiungerà i 9.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.87% a partire dal 2026.
Quale segmento registra la crescita più rapida nel mercato dei cavi in fibra ottica sottomarini?
Servizi ausiliari e marittimi, in crescita a un CAGR dell'11.69%, poiché gli operatori danno priorità alle riparazioni di risposta rapida e alla consulenza sulle rotte dei fondali marini.
Perché le aziende cloud iperscalabili costruiscono i propri cavi?
La proprietà privata garantisce una larghezza di banda prevedibile, riduce la latenza per i carichi di lavoro dell'intelligenza artificiale ed elimina i canoni di locazione ricorrenti, favorendo l'efficienza dei costi a lungo termine.
In che modo la fibra SDM/multi-core migliora la capacità?
Posizionando più core in un singolo filamento, SDM aumenta la produttività totale di dieci volte rispetto agli attuali progetti monomodali, consentendo sistemi da 680 Tbit-s convalidati da NEC nel 2025.
Cosa rende l'Africa la regione in più rapida crescita per i cavi sottomarini?
Nuovi sistemi come 2Africa ed Equiano forniscono una larghezza di banda ad alta capacità e a basso costo che stimola l'adozione del cloud e la costruzione di data center in tutto il continente.
I satelliti LEO minacciano il settore dei cavi sottomarini?
I satelliti offrono un utile backhaul rurale, ma non hanno la capacità su scala terabit della fibra, quindi integrano piuttosto che sostituire le infrastrutture sottomarine.


