

Dimensioni e quota del mercato dei sottomarini
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
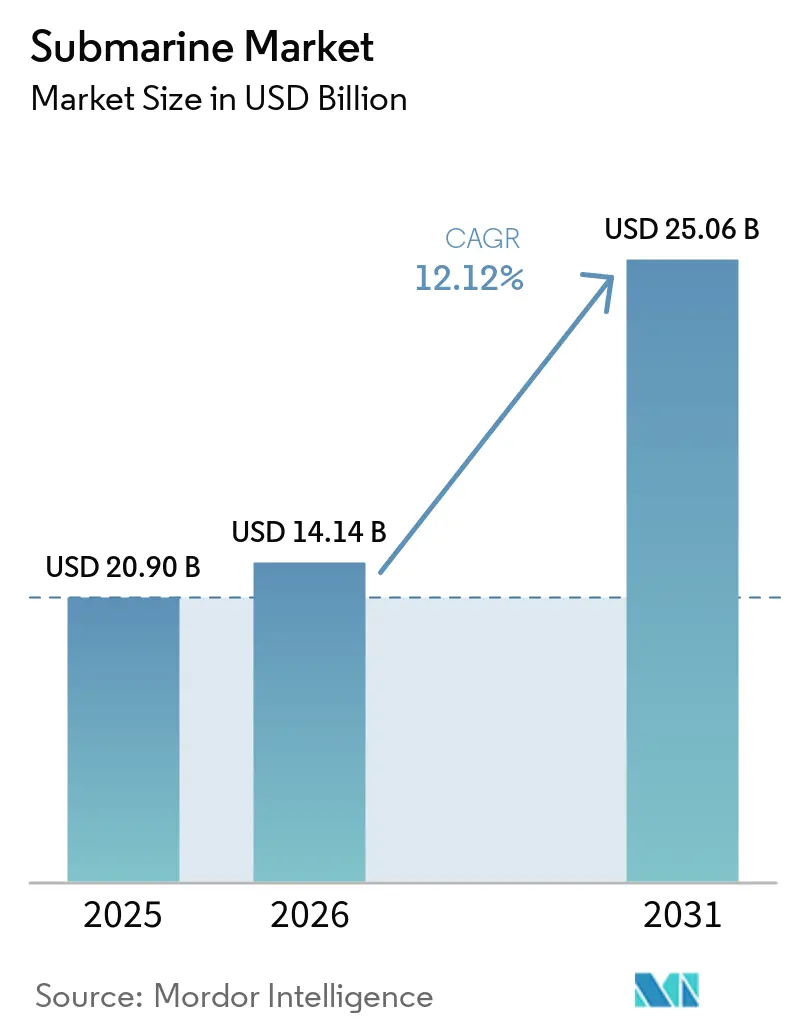
| Dimensione del mercato (2026) | 14.14 miliardo di dollari |
| Dimensione del mercato (2031) | 25.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
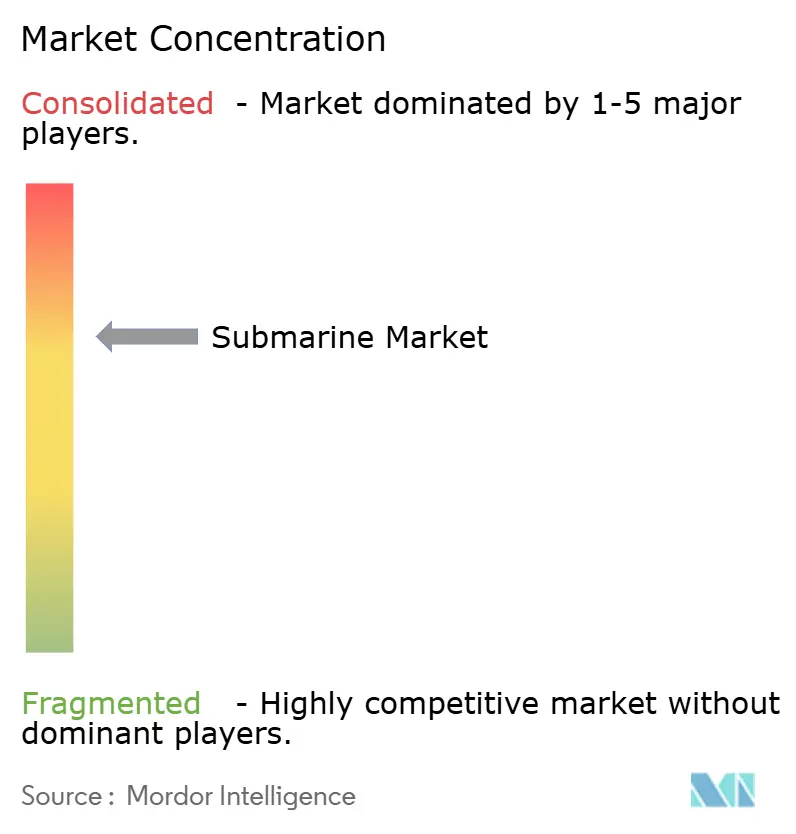
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sottomarini di Mordor Intelligence
Il mercato dei sottomarini aveva un valore di 20.90 miliardi di dollari nel 2025 e si stima che crescerà da 14.14 miliardi di dollari nel 2026 a 25.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.12% nel periodo di previsione 2026-2031. La base inferiore del 2026 riflette una riorganizzazione dei tempi di acquisizione dopo che diverse grandi commesse per sottomarini multiscafo sono state concentrate nel 2025, rendendo il profilo di crescita futura più utile dei cali anno su anno per valutare la domanda sottostante. La crescita è sostenuta da programmi di rinnovamento della deterrenza sovrapposti, da una più ampia espansione della flotta convenzionale nell'Indo-Pacifico e da una crescente attenzione politica alla protezione delle infrastrutture sottomarine. Solo gli Stati Uniti hanno richiesto 25.4 miliardi di dollari per i sottomarini da combattimento nel loro piano di acquisizione di armamenti per l'anno fiscale 2026, il che dimostra quanto i principali bilanci della difesa siano fortemente orientati verso le capacità sottomarine. [1] Ufficio del Sottosegretario alla Difesa, “Costo di acquisizione del programma per sistema d'arma, richiesta di bilancio del Dipartimento della Difesa degli Stati Uniti per l'anno fiscale 2026”, Dipartimento della Difesa degli Stati Uniti, comptroller.war.gov I cicli di sostituzione paralleli, tra cui la classe Columbia negli Stati Uniti, la classe Barracuda in Francia e il Type 212CD nell'Europa settentrionale, stanno creando una lunga pipeline di approvvigionamento che si estende fino al prossimo decennio. Il caso strategico si sta anche ampliando oltre le classiche missioni di deterrenza e negazione del mare perché la sicurezza dei cavi sottomarini è ora trattata come un rischio infrastrutturale critico dalle istituzioni politiche, il che supporta la domanda di sorveglianza e pattugliamento insieme alla domanda di combattimento.
Punti chiave del rapporto
- Per tipologia di propulsione, nel 2025 i sottomarini diesel-elettrici detenevano il 55.62% della quota di mercato, mentre si prevede che i sottomarini a propulsione nucleare cresceranno a un tasso annuo composto del 14.21% fino al 2031.
- In base al ruolo di combattimento, i sottomarini d'attacco rappresentavano il 48.70% del mercato dei sottomarini nel 2025, mentre si prevede che i sottomarini lanciamissili balistici cresceranno a un tasso annuo composto del 13.13% fino al 2031.
- Per classe di dislocamento, la fascia da 2,000 a 4,000 tonnellate rappresentava il 39.15% del mercato dei sottomarini nel 2025, mentre si prevede che la classe superiore alle 4,000 tonnellate crescerà a un tasso annuo composto del 12.91% fino al 2031.
- Per quanto riguarda i componenti, i moduli dello scafo e strutturali hanno rappresentato il 37.64% del fatturato nel 2025, mentre si prevede che i sistemi di combattimento e i sensori registreranno il CAGR più elevato, pari al 14.01%, fino al 2031.
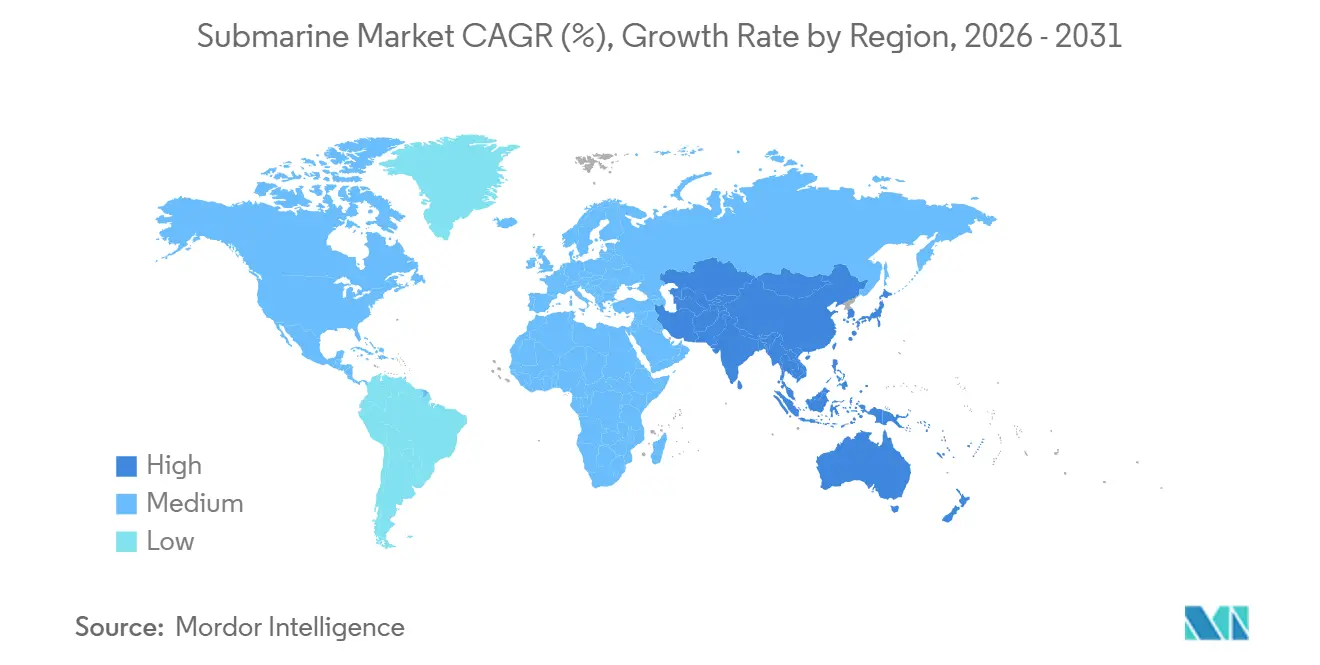
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 36.05% della quota di mercato dei sottomarini, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 13.76% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sottomarini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei budget per la modernizzazione della difesa tra le marine di livello 1 | + 3.2% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| L’escalation delle tensioni marittime indo-pacifiche | + 2.8% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| Cicli di sostituzione della flotta negli operatori nucleari tradizionali | + 2.1% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Adozione di batterie AIP e agli ioni di litio che estendono la resistenza in immersione | + 1.5% | Risultati positivi a livello globale, con i primi guadagni nella regione Asia-Pacifico e in Europa. | Medio termine (2-4 anni) |
| Il patto AUKUS innesca l'espansione della flotta alleata | + 1.4% | Nord America, regione Asia-Pacifico, Australia | A lungo termine (≥ 4 anni) |
| Necessità di proteggere l'infrastruttura dei cavi dati sottomarini | + 0.8% | Nord Atlantico, Indo-Pacifico, Mar Baltico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei budget per la modernizzazione della difesa catalizza l'acquisizione di sottomarini
Il mercato dei sottomarini sta beneficiando della crescita del bilancio della difesa, orientato verso piattaforme con persistenza strategica, capacità di sopravvivenza e valore di deterrenza. Il bilancio del Dipartimento della Difesa (DoD) degli Stati Uniti per l'anno fiscale 2026 ha richiesto 12.2 miliardi di dollari per i sottomarini di classe Virginia e 11.5 miliardi di dollari per quelli di classe Columbia. [2] Ufficio del Sottosegretario alla Difesa, "Costo di acquisizione del programma per sistema d'arma, richiesta di bilancio del Dipartimento della Difesa degli Stati Uniti per l'anno fiscale 2026", Dipartimento della Difesa degli Stati Uniti, comptroller.war.gov Anche l'Europa settentrionale sta rafforzando il portafoglio ordini, con la Norvegia che ha aumentato il suo ordine di sottomarini di tipo 212CD a 6 unità nell'ambito di un pacchetto da 46 miliardi di corone norvegesi (4.5 miliardi di dollari), portando il programma combinato tedesco-norvegese a 12 unità. Il ciclo della domanda è più forte rispetto agli anni 2010 perché la ricapitalizzazione nucleare e gli appalti convenzionali si muovono insieme anziché sostituirsi a vicenda in modo scaglionato. Questa sovrapposizione fa sì che le autorizzazioni raggiungano i cantieri navali più velocemente di quanto si espanda la capacità produttiva, ritardando il riconoscimento ufficiale agli anni successivi, anche quando i budget sono già stati approvati. In termini pratici, il mercato dei sottomarini è spinto al rialzo dalla certezza dei finanziamenti, ma il ritmo con cui si concretizzano i ricavi dipende ancora dalla rapidità con cui i cantieri e i fornitori certificati riescono ad assorbire tale carico di lavoro.
L'escalation delle tensioni marittime nell'Indo-Pacifico spinge verso gli appalti multi-paese
Il mercato dei sottomarini si sta ampliando grazie a una base di acquirenti più ampia nell'Indo-Pacifico, dove gli appalti non sono più limitati a pochi operatori consolidati. Le tensioni nella regione stanno spingendo un numero crescente di marine militari a considerare i sottomarini come strumenti fondamentali per il controllo del mare, la sorveglianza marittima, il controllo dei punti strategici e la segnalazione di deterrenza. Questo cambiamento è importante perché espande la domanda oltre una manciata di marine di primo livello e crea programmi di acquisizione sovrapposti tra Cina, India, Giappone, Corea del Sud, Australia e Pakistan. Il risultato non è solo una maggiore domanda di scafi, ma anche una maggiore concorrenza per il trasferimento tecnologico, la produzione locale e l'integrazione dei sistemi di combattimento. Il modello di approvvigionamento sta quindi diventando più ampio e meno ciclico, il che conferisce al mercato dei sottomarini una base di domanda più solida rispetto a quella trainata esclusivamente dagli operatori nucleari tradizionali. Significa anche che le future assegnazioni saranno più probabilmente influenzate dall'allineamento della sicurezza regionale, dalle compensazioni industriali e dall'affidabilità delle consegne, piuttosto che dalle sole prestazioni della piattaforma.
L'accordo AUKUS ridefinisce l'architettura della flotta alleata e i ruoli dei fornitori.
AUKUS sta rimodellando il mercato dei sottomarini, poiché il patto influenza non solo la domanda australiana, ma anche il ruolo dei fornitori negli Stati Uniti, nel Regno Unito e nelle reti industriali alleate. Lockheed Martin Corporation è stata selezionata nel maggio 2026 come partner preferenziale per l'integrazione dei sistemi di combattimento per la futura flotta di sottomarini nucleari australiani, coprendo integrazione, addestramento, supporto e capacità di sistemi di combattimento sovrani. [3] "Lockheed Martin nominato partner preferenziale per l'integrazione dei sistemi di combattimento per i sottomarini nucleari di nuova generazione australiani", Lockheed Martin, news.lockheedmartin.com Tale selezione dimostra che AUKUS sta già passando dalla definizione delle politiche all'allocazione industriale pratica, con sistemi di combattimento, percorsi di addestramento e capacità di supporto assegnati in anticipo. L'effetto strategico è maggiore del numero di sottomarini perché AUKUS lega la domanda di sottomarini a lungo ciclo a un'architettura industriale condivisa che influenzerà le scelte di progettazione, l'accesso ai fornitori e la fattibilità delle esportazioni per gli anni a venire. Inoltre, esercita ulteriore pressione sui programmi di produzione occidentali perché la stessa base industriale deve supportare le esigenze della flotta nazionale, gli impegni degli alleati e i futuri accordi di trasferimento. Per il mercato dei sottomarini, AUKUS rappresenta quindi sia un acceleratore della domanda che un test di stress per la capacità produttiva.
La propulsione indipendente dall'aria (AIP) e le batterie agli ioni di litio ridefiniscono il valore operativo del sottomarino diesel-elettrico.
Il mercato dei sottomarini sta beneficiando dei progressi nei sistemi di propulsione indipendente dall'aria (AIP) e nelle batterie agli ioni di litio (Li-ion), che aumentano l'autonomia in immersione e riducono l'esposizione durante le pattuglie, modificando il valore dei sottomarini convenzionali avanzati nelle missioni regionali, soprattutto nelle acque costiere e nei punti strategici contesi, dove autonomia, silenziosità e capacità di agguato contano più dell'autonomia di transito globale. Con la maturazione di questi sistemi, il divario operativo tra i sottomarini diesel-elettrici di fascia alta e quelli nucleari si riduce in specifici scenari di missione, rafforzando la convenienza economica dell'acquisizione di sottomarini convenzionali avanzati. Questo è importante per le marine militari che desiderano una capacità sottomarina credibile senza l'onere industriale, politico e finanziario della propulsione nucleare. Inoltre, favorisce maggiori investimenti in batterie, celle a combustibile, gestione dell'energia e sistemi a bassa traccia, anziché concentrarsi esclusivamente sullo scafo. Nel mercato dei sottomarini, questo cambiamento tecnologico contribuisce a preservare il vantaggio in termini di fatturato delle piattaforme diesel-elettriche, anche se i programmi nucleari si espandono più rapidamente in termini di valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di acquisizione e ciclo di vita estremamente elevati | -1.8% | Globale, più acuto in Nord America e in Europa occidentale | A lungo termine (≥ 4 anni) |
| Colli di bottiglia per la manodopera qualificata nei cantieri sottomarini | -1.4% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Trattati sul controllo degli armamenti e sulla proliferazione nucleare | -0.8% | Global | A lungo termine (≥ 4 anni) |
| Scarsità della catena di fornitura di semiconduttori marinizzati | -0.7% | Globale, concentrato in Nord America e Asia orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di acquisizione e del ciclo di vita estremamente elevati limitano la capacità di elaborazione degli ordini.
Il mercato dei sottomarini rimane limitato dal semplice fatto che i moderni programmi sottomarini assorbono una quota molto elevata dei bilanci di investimento della Marina. I dati del Congressional Research Service stimavano il costo di acquisizione dei sottomarini di classe Virginia per l'anno fiscale 2026 a 5 miliardi di dollari per unità, rendendo difficile l'ampliamento dei piani di flotta anche per le principali potenze navali. Il Congressional Budget Office ha stimato il programma di classe Columbia a 130 miliardi di dollari per 12 sottomarini e ha inoltre previsto una maggiore pressione di spesa a lungo termine per i sottomarini nell'ambito del piano di costruzione navale della Marina. Questo onere di costi costringe molte marine a operare difficili compromessi tra nuove costruzioni, manutenzione, missili e supporto al personale. Nel mercato dei sottomarini, la domanda è reale e l'urgenza strategica è elevata, ma l'evasione degli ordini dipende ancora da quanto i governi possono finanziare per l'intero ciclo di vita del programma, piuttosto che al momento della firma del contratto.
La carenza di manodopera qualificata frena i ritmi di costruzione nell'ovest.
Il mercato dei sottomarini è inoltre limitato dalla carenza di manodopera qualificata nelle linee di produzione certificate per il settore nucleare e ad alta precisione. I dati del Congressional Research Service hanno mostrato che la produzione della classe Virginia si attestava in media a 1.1 sottomarini all'anno entro novembre 2024, a fronte di un obiettivo di 2 sottomarini all'anno, evidenziando il divario tra la produzione desiderata e l'effettiva capacità di consegna. La stessa fonte ha rilevato che la Marina ha stanziato 9.8 miliardi di dollari per lo sviluppo della base industriale dei sottomarini a partire dall'anno fiscale 2018, confermando che la crescita della capacità produttiva è ora una questione di politica strategica piuttosto che un problema a livello di stabilimento. Il Congressional Budget Office ha inoltre descritto una base di fornitori con ridondanza limitata, dove molti input critici non hanno fonti alternative e i ritardi nella pianificazione possono propagarsi rapidamente lungo l'intera sequenza di costruzione. La carenza di manodopera è un problema che va oltre gli Stati Uniti, poiché il lavoro sui sottomarini dipende da saldature specializzate, controllo qualità, processi relativi ai reattori, integrazione dei sistemi di combattimento e lunghi cicli di apprendistato. Il mercato dei sottomarini si trova quindi ad affrontare una chiara discrepanza tra la crescente domanda e il tempo necessario per sviluppare una forza lavoro in grado di eseguire in sicurezza questi programmi su larga scala.
Analisi del segmento
Per tipologia di propulsione: le piattaforme convenzionali mantengono la leadership in termini di fatturato, mentre i programmi nucleari si espandono più rapidamente.
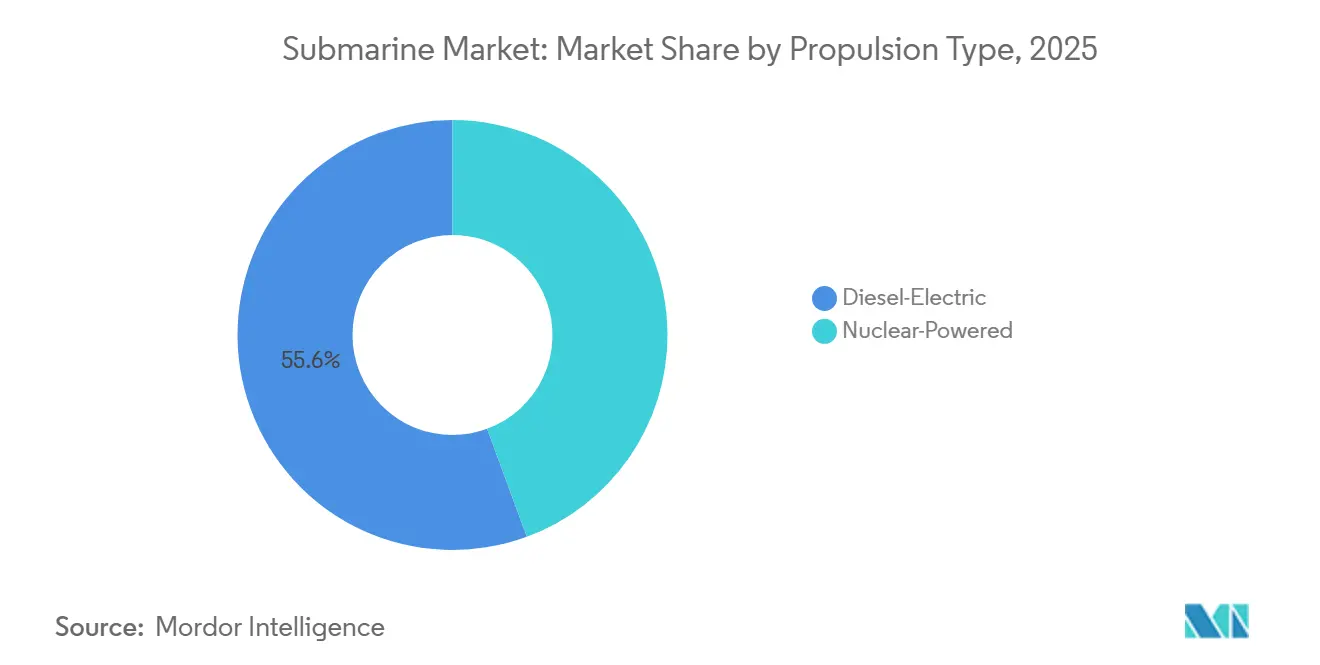
Nel 2025, i sottomarini diesel-elettrici rappresentavano il 55.62% del mercato sottomarino, mantenendo la propulsione convenzionale come principale fonte di ricavi. Questa leadership riflette il numero crescente di acquirenti attivi nell'area Asia-Pacifico, in Europa e in alcune flotte sudamericane, dove i sottomarini a propulsione convenzionale si adattano sia ai limiti di budget che ai requisiti operativi. Il segmento beneficia della flessibilità delle missioni, poiché questi sottomarini sono particolarmente adatti alla difesa costiera, al controllo dei punti strategici, alle pattuglie di intelligence e all'impiego di forze speciali. Il mercato sottomarino, pertanto, continua a basarsi sugli appalti convenzionali per i suoi volumi, anche se l'attenzione si sta spostando maggiormente sulla riqualificazione nucleare. Questo equilibrio spiega anche perché i programmi convenzionali rimangono commercialmente importanti per i cantieri navali che non partecipano alla costruzione di sottomarini nucleari.
Si prevede che i sottomarini a propulsione nucleare cresceranno a un tasso annuo composto (CAGR) del 14.21% fino al 2031, diventando così il segmento di propulsione in più rapida crescita in termini di valore. La crescita è trainata dai programmi SSBN e SSN di alto valore, dove ogni sottomarino ha un valore contrattuale di gran lunga superiore a quello di un'unità diesel-elettrica. Nell'industria sottomarina, questo crea una struttura a due velocità in cui gli ordini convenzionali favoriscono l'ampiezza della flotta, mentre i contratti per la propulsione nucleare ne determinano la concentrazione del valore. Il divario tecnologico si sta inoltre attenuando grazie al miglioramento delle batterie e dei sistemi AIP (Air-Independent Propulsion) che aumentano l'autonomia e la rilevanza operativa dei sottomarini convenzionali più avanzati. All'interno del mercato sottomarino, ciò significa che la propulsione convenzionale dovrebbe continuare a detenere la quota maggiore, mentre la propulsione nucleare sta conquistando una quota crescente della crescita della spesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al ruolo in combattimento: le imbarcazioni d'attacco guidano la domanda attuale, mentre le imbarcazioni di deterrenza guadagnano terreno.
Nel 2025, i sottomarini d'attacco rappresentavano il 48.70% del mercato dei sottomarini, grazie all'elevato numero di programmi SSN e SSK attualmente in fase di approvvigionamento e consegna. Questa posizione di leadership riflette la loro utilità operativa, poiché le marine militari utilizzano i sottomarini d'attacco per la guerra antinave (ASuW), la guerra antisommergibile (ASW), la raccolta di informazioni, le missioni di scorta e le missioni di interdizione marittima regionale. Questi sottomarini si rivolgono inoltre alla più ampia gamma di clienti, dalle marine militari dotate di armi nucleari avanzate ai paesi che acquistano flotte diesel-elettriche per le acque territoriali. Il mercato dei sottomarini continua a fare affidamento su questo ruolo per garantire la profondità della flotta installata, poiché i sottomarini d'attacco soddisfano i requisiti sia in tempo di pace che in tempo di guerra. Questa ampia gamma di missioni mantiene il segmento strutturalmente resiliente anche quando le tempistiche di approvvigionamento variano tra i diversi programmi.
Si prevede che i sottomarini lanciamissili balistici cresceranno a un tasso annuo composto del 13.13% fino al 2031, diventando così il ruolo di combattimento in più rapida crescita in termini di valore. Questa crescita è legata alla sovrapposizione dei cicli di ricapitalizzazione tra gli stati dotati di armi nucleari, un fenomeno insolito dato che diverse flotte di deterrenza vengono rinnovate nello stesso ampio arco temporale. Il programma Dreadnought del Regno Unito rimane un impegno importante e costante, come sottolineato dalla Biblioteca della Camera dei Comuni in merito alla sua portata e al lungo orizzonte temporale di consegna. Nell'industria sottomarina, questa sovrapposizione crea un'ondata concentrata di investimenti su un numero limitato di piattaforme di altissimo valore. Per il mercato dei sottomarini, il risultato è un mix di ruoli in cui i sottomarini d'attacco guidano in termini di fatturato attuale, mentre i sottomarini lanciamissili balistici (SSBN) sono il motore della più rapida espansione di valore a lungo termine.
Per classe di dislocamento: le imbarcazioni di medie dimensioni ancorano i volumi mentre le piattaforme pesanti aumentano la spesa
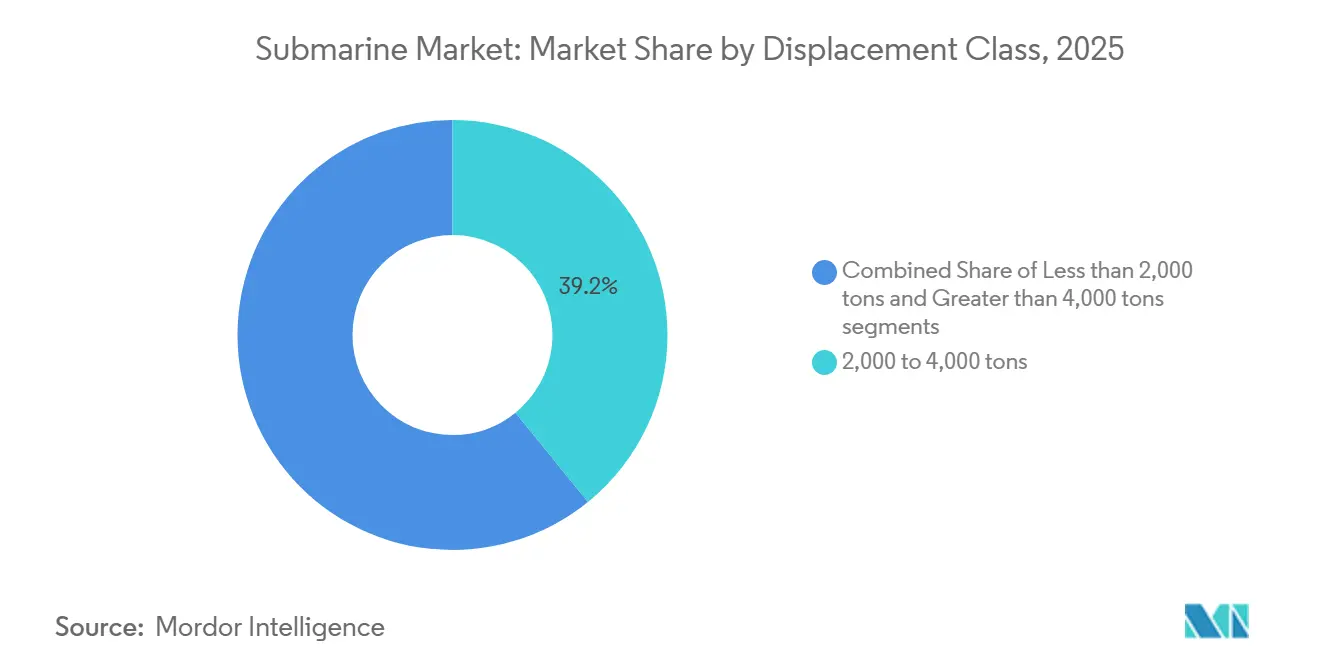
Nel 2025, la classe di dislocamento da 2,000 a 4,000 tonnellate ha rappresentato il 39.15% del fatturato, a testimonianza del ruolo centrale dei sottomarini a dislocamento medio nei programmi di acquisizione attivi. Questa classe soddisfa il profilo operativo più comune perché bilancia autonomia, carico utile, numero di membri dell'equipaggio e dispiegabilità senza rientrare nella struttura dei costi dei grandi sottomarini nucleari. È particolarmente rilevante per le marine militari impegnate in missioni di sorveglianza costiera, interdizione dei punti strategici e risposta regionale. Il mercato dei sottomarini presenta una base stabile in questa classe, poiché molti programmi di esportazione e allineati alle alleanze si collocano in questa fascia intermedia. I sottomarini al di sotto delle 2,000 tonnellate rimangono rilevanti per le marine militari più piccole, ma il loro contributo è limitato da capacità più ristrette e valori contrattuali inferiori.
Si prevede che il segmento dei sottomarini di oltre 4,000 tonnellate crescerà a un tasso annuo composto del 12.91% fino al 2031, trainato dalle grandi piattaforme nucleari e da alcuni programmi convenzionali di grande portata. La crescita in questo segmento deriva dalla scala di costruzione di sottomarini nucleari a propulsione nucleare (SSN) e sottomarini lanciamissili balistici (SSBN), dove le dimensioni delle unità aumentano di pari passo con il carico utile, l'integrazione del reattore, la capacità missilistica e i requisiti di autonomia. Questa categoria attrae i budget di sviluppo più consistenti, le lavorazioni industriali più complesse e la maggiore concentrazione di valore per unità. Nel mercato dei sottomarini, la crescita dei sottomarini di grande dislocamento rafforza la concentrazione di valore già visibile all'estremità nucleare dello spettro. Questa tendenza non riduce il volume di produzione dei sottomarini di medie dimensioni, ma sposta il peso della spesa verso un numero minore di grandi piattaforme strategiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore: i lavori strutturali guidano le entrate attuali, mentre l'elettronica per il settore militare registra la crescita più rapida.
Nel 2025, scafi e moduli strutturali rappresentavano il 37.64% del fatturato derivante dai componenti, risultando il principale centro di costo nell'attuale costruzione di piattaforme. Le sezioni dello scafo pressurizzato, le strutture modulari, l'architettura di zavorra e le lavorazioni di fabbricazione ad alta integrazione rappresentano ancora una quota significativa del valore di costruzione per la maggior parte dei tipi di sottomarini. Questo segmento del mercato dei sottomarini rimane ad alta intensità di manodopera e sensibile alle tempistiche, poiché le lavorazioni strutturali sono al centro della sequenza produttiva. Inoltre, beneficia direttamente di qualsiasi aumento del numero di sottomarini ordinati, indipendentemente dal fatto che si tratti di sottomarini convenzionali o nucleari. Per questo motivo, i moduli strutturali continuano a rappresentare il pilastro del fatturato derivante dai componenti.
Si prevede che i sistemi di combattimento e di rilevamento cresceranno a un tasso annuo composto (CAGR) del 14.01% fino al 2031, diventando così il gruppo di componenti in più rapida espansione. Questo cambiamento riflette la crescente spesa per sistemi di gestione del combattimento, sonar, guerra elettronica (EW), classificazione dei bersagli e altri dispositivi elettronici di missione che possono aumentare significativamente l'efficacia dei sottomarini prima che aumenti il numero di unità operative. Nell'industria sottomarina, si tratta di un cambiamento importante perché la differenziazione si sta spostando verso le prestazioni del software, dell'elaborazione e del rilevamento, piuttosto che basarsi esclusivamente sull'architettura della piattaforma. Ciò significa anche che la domanda di ammodernamenti e aggiornamenti può espandersi anche quando i programmi di costruzione di nuovi sottomarini procedono più lentamente. In tutto il mercato dei sottomarini, l'elettronica sta quindi acquisendo una quota di valore maggiore, poiché gli operatori danno priorità alla sopravvivenza, alla consapevolezza situazionale e alla qualità dell'impiego degli armamenti.
Analisi geografica
Mercato dei sottomarini del Nord America
Nel 2025, il Nord America rappresentava il 36.05% del mercato dei sottomarini, risultando il principale contributore regionale in termini di fatturato. La posizione della regione si basa principalmente sulla scala degli appalti statunitensi, sulla ricapitalizzazione a lungo termine dei sottomarini nucleari a propulsione nucleare (SSN) e sottomarini lanciamissili balistici (SSBN) e sul finanziamento costante della base industriale. I dati del Congressional Research Service e del CBO mostrano che gli Stati Uniti stanno investendo ingenti risorse nella costruzione di sottomarini, pur dovendo affrontare pressioni sui tempi, concentrazione dei fornitori e limiti di forza lavoro. Il Canada aggiunge un significativo livello di domanda futura attraverso il progetto del sottomarino di pattugliamento canadese, per il quale il governo ha fatto avanzare il processo di appalto nell'agosto 2025. [4] "Il governo del Canada fa il passo successivo nell'appalto del progetto del sottomarino di pattugliamento canadese", Governo del Canada, canada.ca Nel mercato dei sottomarini, il Nord America combina i maggiori valori degli ordini con la prova più evidente che la capacità industriale sta diventando un vincolo strategico piuttosto che un problema temporaneo di esecuzione.
Mercato dei sottomarini nella regione Asia-Pacifico
La regione Asia-Pacifico è quella a più rapida crescita, con un mercato dei sottomarini che dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 13.76% fino al 2031. Questa crescita è dovuta all'acquisizione simultanea di nuovi sottomarini e all'espansione delle flotte in Cina, India, Giappone, Corea del Sud e Australia, il che conferisce alla regione una domanda senza precedenti. Il contesto strategico spinge i paesi a perseguire un mix di sviluppo interno, collaborazione internazionale e accordi di trasferimento tecnologico. Ciò amplia il mercato dei sottomarini, poiché la crescita della regione non deriva da un singolo programma nazionale, ma da diversi grandi programmi che procedono in parallelo. Aumenta inoltre la concorrenza tra i fornitori, in quanto ogni acquirente attribuisce un peso diverso alla costruzione locale, all'allineamento politico, alla velocità di consegna e alla sostenibilità a lungo termine.
Mercato dei sottomarini in EMEA e Sud America
Nel 2025 l'Europa deteneva una quota significativa del fatturato e rimane una delle regioni con la maggiore densità di programmi nel mercato dei sottomarini. Germania e Norvegia hanno ampliato il programma 212CD fino a raggiungere un totale di 12 unità, mentre i cantieri navali tedeschi hanno ricevuto il sostegno federale per l'ammodernamento della capacità produttiva. L'Europa dimostra inoltre come il mercato dei sottomarini possa coniugare la domanda nazionale con le ambizioni di esportazione, poiché diversi cantieri regionali competono all'estero pur servendo i programmi navali nazionali. Il Sud America rimane più piccolo in termini di valore attuale, ma il Brasile conferisce alla regione un ruolo di rilievo a lungo termine grazie al suo programma di sviluppo navale convenzionale e alle sue ambizioni nucleari. Il Medio Oriente e l'Africa rappresentano ancora una quota modesta, tuttavia le preoccupazioni per la sicurezza delle infrastrutture e la modernizzazione navale regionale stanno alimentando un crescente interesse per le capacità sottomarine.
Panorama competitivo
Il mercato dei sottomarini è moderatamente concentrato nella fascia alta, poiché solo un piccolo gruppo di cantieri navali certificati può progettare e costruire sottomarini a propulsione nucleare. Questa struttura attribuisce il massimo valore agli ecosistemi industriali sostenuti o collegati allo Stato, dotati di un solido quadro normativo, una lunga storia operativa e una fitta rete di fornitori. Le barriere all'ingresso rimangono elevate perché la costruzione di sottomarini richiede strutture specializzate, manodopera qualificata, sistemi di qualità complessi e lunghi cicli di validazione. Nel mercato dei sottomarini, ciò protegge i cantieri già affermati e limita l'ingresso di nuovi operatori nel settore nucleare. Il quadro competitivo è più aperto nel settore dei sottomarini convenzionali, dove un maggior numero di costruttori navali può competere su sistemi AIP (Air-Independent Propulsion), batterie, sistemi di combattimento, assemblaggio locale e pacchetti per l'esportazione.
Il mercato dei sottomarini sta diventando più competitivo nel segmento diesel-elettrico, poiché più costruttori competono simultaneamente per le stesse gare d'appalto internazionali. TKMS rimane una forza importante nelle piattaforme AIP a dislocamento medio e continua ad approfondire le relazioni attraverso ordini e pipeline di negoziazione, incluso il suo ingresso nel settembre 2025 nelle negoziazioni contrattuali formali del Progetto 75I con Mazagon Dock Shipbuilders in India. [5] "Pietra miliare nel programma sottomarino indiano, TKMS entra nelle negoziazioni contrattuali con Mazagon Dock Shipbuilders, MDL, per il programma P75I", TKMS Group, tkmsgroup.com Saab ha rafforzato la sua posizione quando la Polonia ha selezionato l'A26 per il programma Orka, e Saab ha anche ricevuto un ulteriore ordine di 9.6 miliardi di SEK (1.03 miliardi di dollari) per la fase di produzione finale di due sottomarini di classe Blekinge nell'ottobre 2025. Queste mosse dimostrano che la concorrenza nel mercato dei sottomarini ora dipende da offerte complete piuttosto che dalla sola progettazione dello scafo.
Il trasferimento tecnologico, la produzione nazionale e l'integrazione dei sistemi stanno diventando i fattori di differenziazione più evidenti nel mercato dei sottomarini. TKMS ha inoltre ampliato la propria posizione nella catena del valore attraverso un accordo quadro con Atlas Elektronik per i siluri pesanti DM2A5 destinati alla flotta 212CD, legando le vendite della piattaforma all'integrazione degli armamenti e alla rilevanza del ciclo di vita. La conformità rimane un ulteriore filtro, poiché le norme sul controllo delle esportazioni, le salvaguardie di non proliferazione e gli standard delle alleanze determinano quali combinazioni fornitore-acquirente possono realisticamente concretizzarsi. Il mercato dei sottomarini, pertanto, premia le aziende in grado di coniugare le capacità della piattaforma con l'allineamento alle politiche, la cooperazione industriale e un supporto credibile a lungo termine. Ecco perché il campo competitivo appare concentrato sulle piattaforme strategiche, ma rimane dinamico anche nei pacchetti di sistemi convenzionali e di missione avanzati.
Leader del settore sottomarino
Gruppo Navale
General Dynamics Mission Systems, Inc. (General Dynamics Corporation)
HD Hyundai Heavy Industries Co. Ltd.
thyssenkrupp Marine Systems GmbH (thyssenkrupp AG)
Huntington Ingalls Industries, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Mazagon Dock Shipbuilders Limited (MDL) ha concluso le trattative sui costi con la tedesca Thyssenkrupp Marine Systems (TKMS) per il programma di sottomarini Project 75(I) del valore di 99,000 crore di rupie (10.28 miliardi di dollari). Questo accordo consente a MDL di costruire sei sottomarini d'attacco diesel-elettrici avanzati dotati di tecnologia AIP basata su celle a combustibile.
- Aprile 2026: Il Dipartimento della Difesa degli Stati Uniti ha assegnato un contratto da 276 milioni di dollari australiani (197 milioni di dollari USA) a sostegno dei piani australiani di acquisizione di sottomarini nucleari. Questo contratto è destinato a supportare il patto di sicurezza AUKUS che coinvolge Australia, Stati Uniti e Regno Unito.
- Gennaio 2026: Il governo norvegese ha approvato l'acquisto di altri due sottomarini di classe 212CD. A seguito della firma ufficiale del contratto, TKMS ha ricevuto un'importante estensione dell'ordine nell'ambito del programma 212CD, che rappresenta uno dei maggiori ordini nella storia dell'azienda. Questa decisione porta il numero totale di sottomarini previsti per la Marina Reale Norvegese da quattro a sei.
Ambito del rapporto sul mercato globale dei sottomarini
Un sottomarino è un'imbarcazione progettata per operare autonomamente sott'acqua, distinguendosi così dai sommergibili, che hanno capacità subacquee più limitate. La categoria dei sottomarini comprende anche veicoli e imbarcazioni a comando remoto di medie o piccole dimensioni.
Il mercato dei sottomarini è segmentato per tipo di propulsione, ruolo di combattimento, classe di dislocamento, componenti e area geografica. Per tipo di propulsione, il mercato è classificato in sottomarini a propulsione nucleare e sottomarini diesel-elettrici. Per ruolo di combattimento, il mercato è segmentato in sottomarini d'attacco, sottomarini lanciamissili balistici e sottomarini lanciamissili guidati. Per classe di dislocamento, il mercato è segmentato in sottomarini con dislocamento inferiore a 2,000 tonnellate, da 2,000 a 4,000 tonnellate e superiore a 4,000 tonnellate. Per componenti, il mercato è classificato in scafo e moduli strutturali, sistemi di propulsione, sistemi di combattimento e sensori e sistemi di accumulo di energia (batterie, AIP). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sottomarini nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| A propulsione nucleare |
| Diesel-elettrico (convenzionale e AIP) |
| Attacco (SSN/SSK) |
| Missile balistico (SSBN) |
| Missile guidato (SSGN) |
| Meno di 2,000 tonnellate |
| Da 2,000 a 4,000 tonnellate |
| Più di 4,000 tonnellate |
| Scafo e moduli strutturali |
| Sistemi di propulsione |
| Suite di combattimento e sensori |
| Accumulo di energia (batterie, AIP) |
| Nord America | Stati Uniti | |
| Canada | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di propulsione | A propulsione nucleare | ||
| Diesel-elettrico (convenzionale e AIP) | |||
| Per ruolo di combattimento | Attacco (SSN/SSK) | ||
| Missile balistico (SSBN) | |||
| Missile guidato (SSGN) | |||
| Per classe di spostamento | Meno di 2,000 tonnellate | ||
| Da 2,000 a 4,000 tonnellate | |||
| Più di 4,000 tonnellate | |||
| Per componente | Scafo e moduli strutturali | ||
| Sistemi di propulsione | |||
| Suite di combattimento e sensori | |||
| Accumulo di energia (batterie, AIP) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Resto d'Europa | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sottomarini e quali sono le sue prospettive per il 2031?
Il mercato dei sottomarini valeva 20.90 miliardi di dollari nel 2025 e si prevede che raggiungerà i 25.06 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) stimata al 12.12% nel periodo 2026-2031.
Perché la base di riferimento del 2026 sembra inferiore al valore del 2025?
La base di partenza inferiore per il 2026 riflette una revisione delle tempistiche di approvvigionamento, dopo che diversi grandi contratti per navi multiscafo sono stati concentrati nel 2025, piuttosto che un calo strutturale della domanda a lungo termine.
Quale segmento della propulsione genera oggi il maggior fatturato?
Nel 2025, i sottomarini diesel-elettrici hanno guidato la classifica dei ricavi con una quota del 55.62%, grazie a una base di acquirenti più ampia in Asia-Pacifico, Europa e in alcune flotte sudamericane.
Quale segmento aziendale sta crescendo più rapidamente, per componente?
Si prevede che i sistemi di combattimento e i sensori cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 14.01% fino al 2031, in quanto le marine militari aumenteranno la spesa per sistemi di gestione del combattimento, sonar e guerra elettronica.
Quale regione registrerà la crescita più rapida nel periodo di previsione?
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 13.76%, grazie alla contemporanea espansione delle flotte in Cina, India, Giappone, Corea del Sud e Australia.
Qual è il principale collo di bottiglia che limita la crescita delle consegne?
La capacità industriale rimane il principale fattore limitante, soprattutto per quanto riguarda la manodopera specializzata, la concentrazione dei fornitori e il ritmo di costruzione inferiore agli obiettivi nei cantieri occidentali, nonostante i budget e la domanda restino sostenuti.


