

Dimensioni e quota di mercato degli impianti contraccettivi sottocutanei
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.05 miliardo di dollari |
| Dimensione del mercato (2031) | 1.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
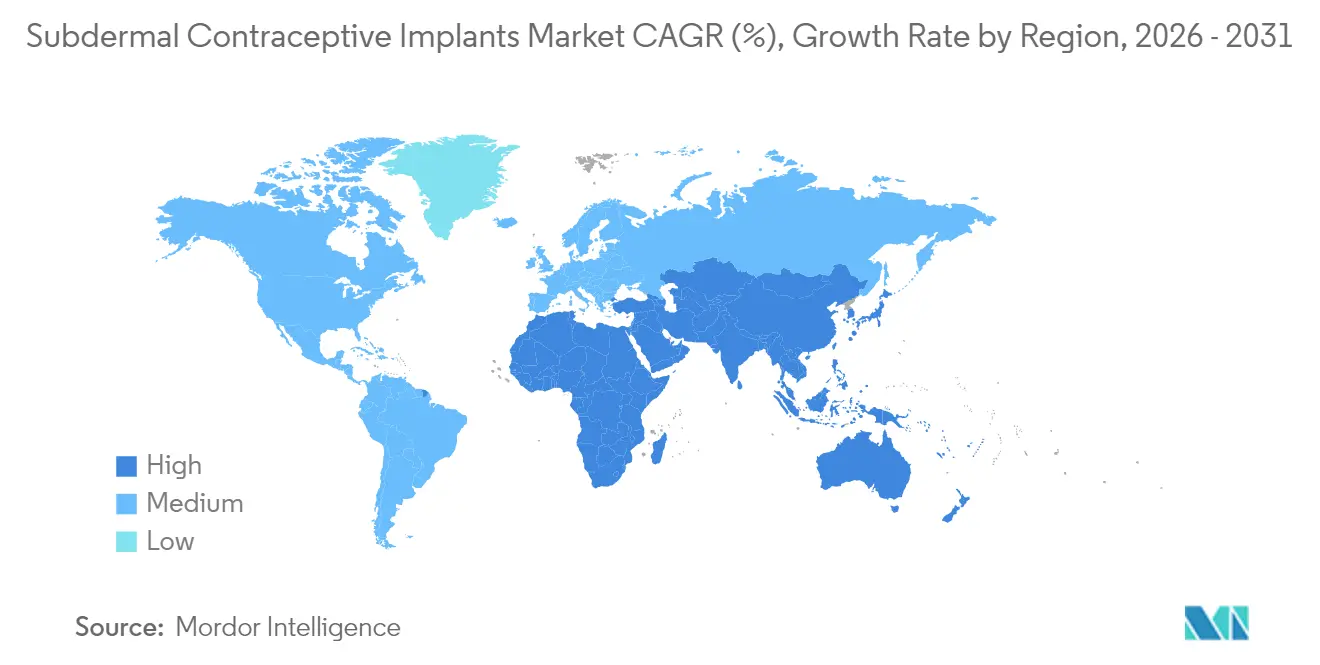
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
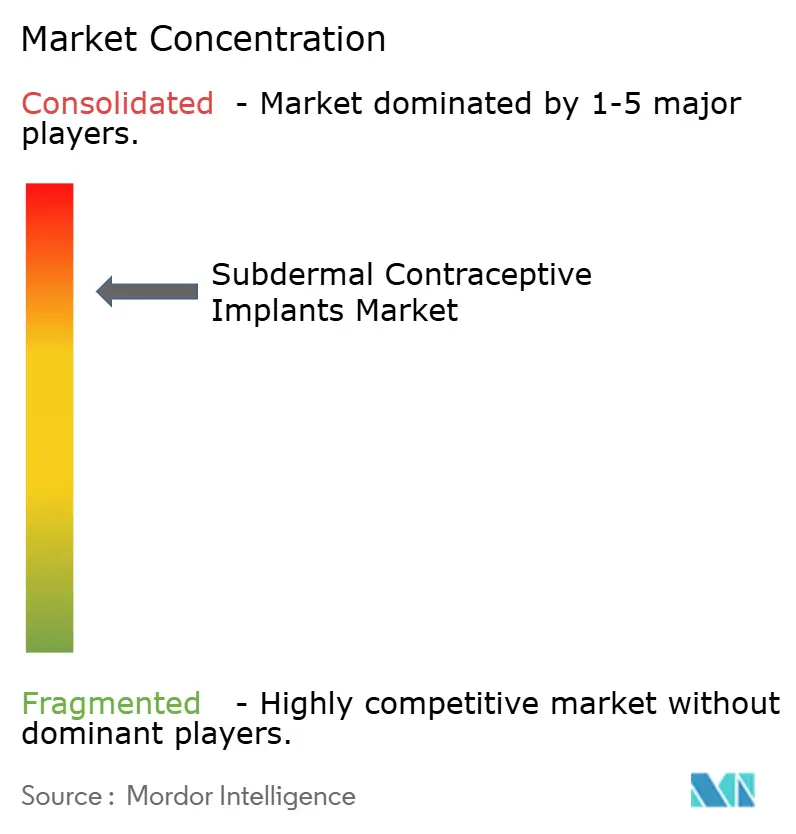
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli impianti contraccettivi sottocutanei di Mordor Intelligence
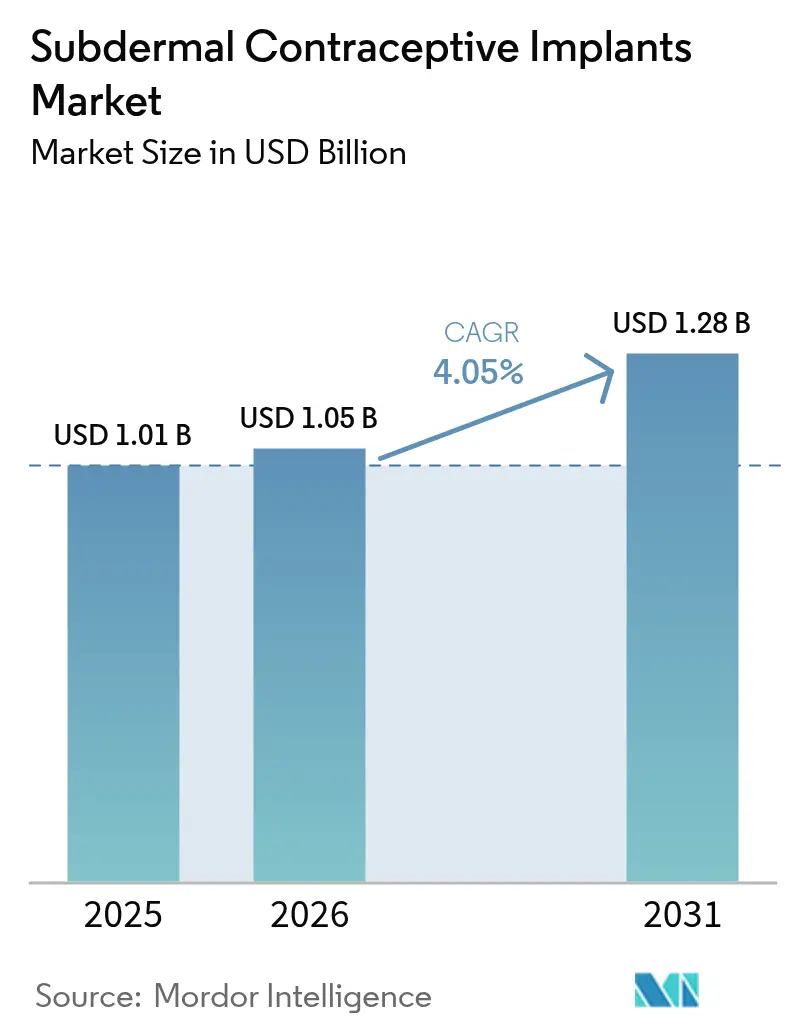
Il mercato degli impianti contraccettivi sottocutanei è stato valutato a 1.01 miliardi di dollari nel 2025 e si stima che crescerà da 1.05 miliardi di dollari nel 2026 a 1.28 miliardi di dollari entro il 2031, con un CAGR del 4.05% durante il periodo di previsione (2026-2031).
L'aumento dei tassi di gravidanze indesiderate, l'ampliamento del rimborso per la contraccezione reversibile a lunga durata d'azione (LARC) e il costante approvvigionamento da parte di agenzie sanitarie multilaterali mantengono resiliente la domanda di base, anche quando i volumi finanziati dai donatori si stabilizzano. L'elevata concentrazione attorno al franchise Nexplanon di Organon sostiene i prezzi elevati in Nord America, mentre i generici a doppio bastoncello di levonorgestrel sostengono le grandi gare d'appalto pubbliche nell'Africa subsahariana e nell'Asia meridionale. Gli aggiornamenti tecnologici, come gli applicatori ultrasottili e i registri di inserimento digitali, riducono il rischio di malposizionamento, ampliando la base di fornitori oltre gli ostetrici. La scadenza dei brevetti a partire dal 2027 inaugura una concorrenza nel settore dei biosimilari che comprimerà i prezzi medi di vendita nelle regioni ad alto reddito, ma amplierà l'accesso totale degli utenti nei mercati emergenti.
Punti chiave del rapporto
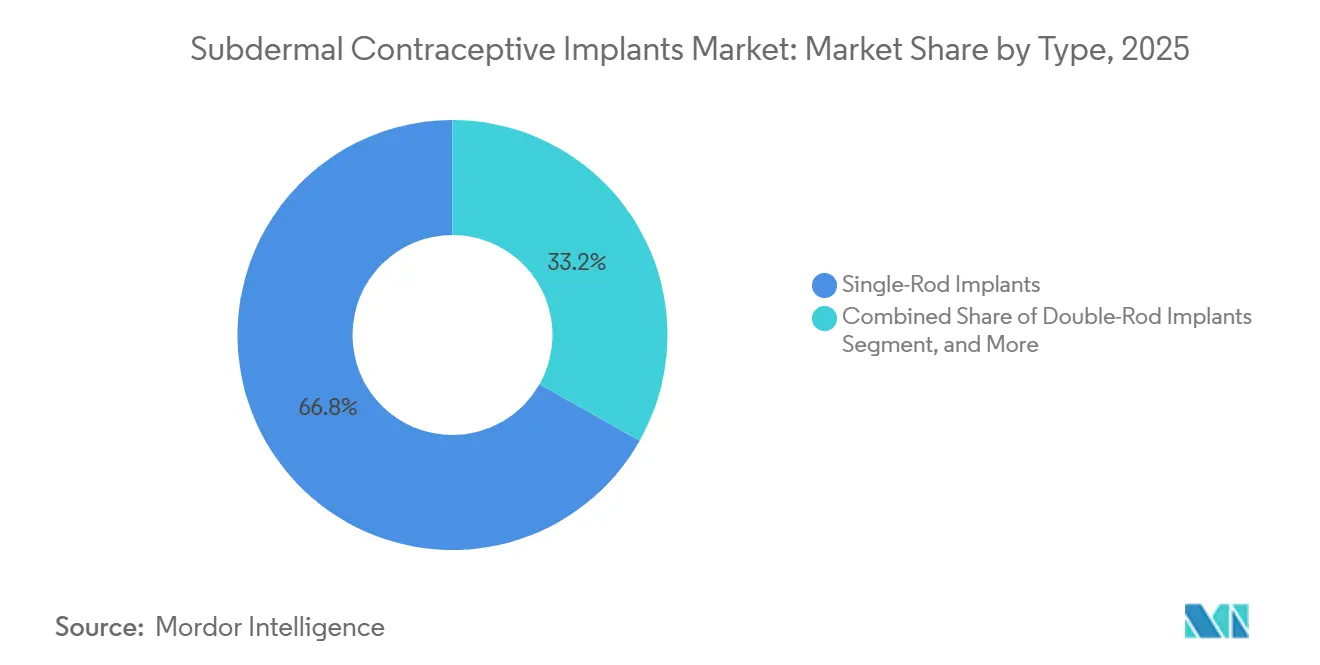
- Per tipologia, i dispositivi a etonogestrel a bastoncino singolo detenevano il 66.82% della quota di mercato degli impianti contraccettivi sottocutanei nel 2025, mentre si prevede che i sistemi a doppio bastoncino cresceranno a un CAGR del 5.09% entro il 2031.
- Per quanto riguarda gli ormoni, l'etonogestrel ha rappresentato il 70.27% delle entrate nel 2025, mentre si prevede che le formulazioni di levonorgestrel registreranno un CAGR del 6.94% nel periodo 2026-2031.
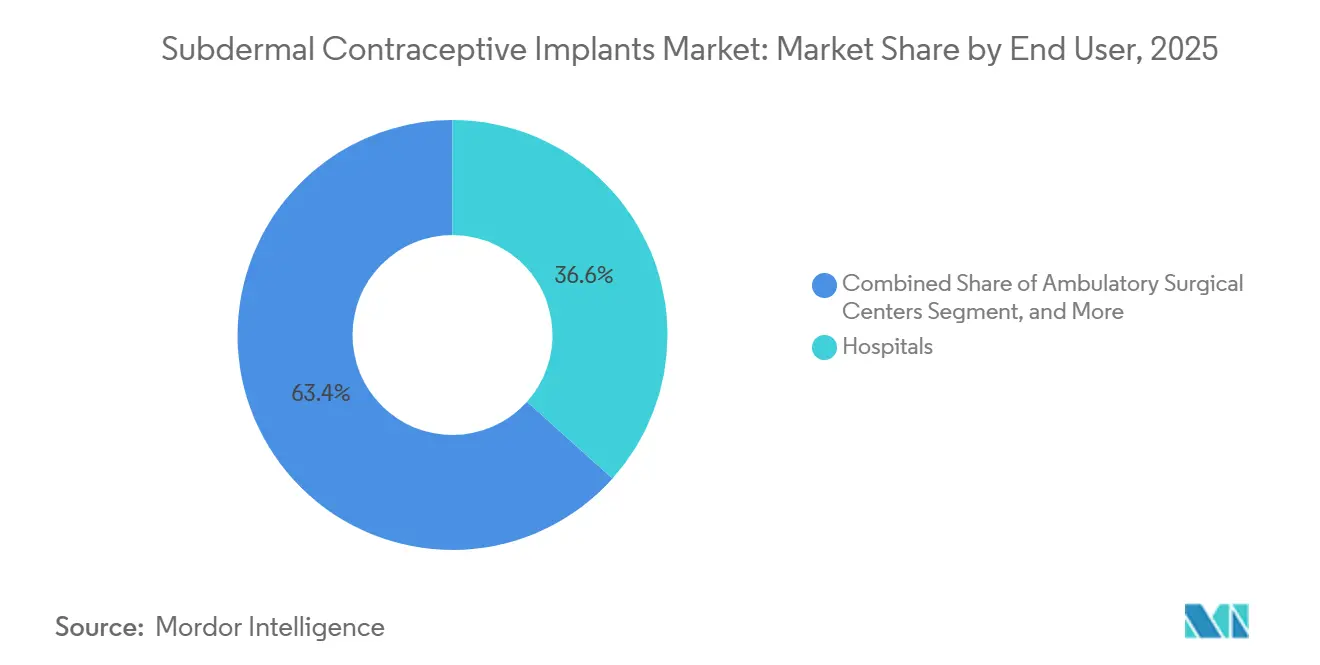
- In base all'utente finale, gli ospedali hanno registrato il 36.63% delle vendite nel 2025, ma i centri di pianificazione familiare stanno registrando la crescita più rapida, con un CAGR del 5.82% fino al 2031.
- In termini geografici, il Nord America è in testa con una quota di fatturato del 45.08% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.13% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti contraccettivi sottocutanei
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di gravidanze indesiderate e della domanda di LARC | + 1.0% | Globale, con un bisogno acuto insoddisfatto nell'Africa subsahariana, nell'Asia meridionale e nell'America Latina | A lungo termine (≥ 4 anni) |
| Iniziative e sussidi governativi favorevoli alla pianificazione familiare | + 0.8% | APAC (India, Indonesia, Filippine), Africa subsahariana, America Latina | Medio termine (2-4 anni) |
| Efficacia superiore e rapporto costo-efficacia degli impianti | + 0.6% | Globale, con il maggiore impatto nei mercati OCSE dove le valutazioni economico-sanitarie guidano l'inclusione nel formulario | A lungo termine (≥ 4 anni) |
| Crescita degli appalti delle ONG nei mercati emergenti | + 0.5% | Africa subsahariana, Asia meridionale, Asia sud-orientale, con programmi finanziati dall'UNFPA e dall'USAID | Medio termine (2-4 anni) |
| Dispositivi miniaturizzati ultrasottili a inserimento singolo | + 0.4% | Nord America ed Europa, con ricadute sui centri urbani dell'APAC e dell'America Latina | A breve termine (≤ 2 anni) |
| Le app di monitoraggio degli inserimenti digitali aumentano la fiducia dei provider | + 0.3% | Nord America, Europa occidentale, mercati urbani APAC con infrastruttura sanitaria digitale consolidata | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei tassi di gravidanze indesiderate e della domanda di LARC
Nel 2024, a livello globale, le gravidanze indesiderate hanno raggiunto i 121 milioni, pari al 48% di tutte le gravidanze, e 257 milioni di donne nei paesi a basso e medio reddito non hanno ancora accesso ai metodi contraccettivi moderni. [1] Fondo delle Nazioni Unite per la Popolazione, “State of World Population 2024”, unfpa.org Le opzioni reversibili a lunga durata d'azione rappresentano già il 21% dell'uso dei metodi contraccettivi moderni, in aumento rispetto al 16% del 2019, perché le utilizzatrici preferiscono una protezione “imposta e dimentica” senza l'onere dell'aderenza quotidiana. I ministeri della salute ora destinano fino al 50% dei budget per la contraccezione agli impianti e ai dispositivi intrauterini, riconoscendo che un singolo impianto da 15 dollari (prezzo di donazione) previene più gravidanze in tre anni rispetto a 36 cicli di pillole orali che costano 1.50 dollari ciascuna. L'adozione tra le adolescenti e le donne senza precedenti gravidanze è in aumento, sfidando le precedenti norme cliniche ed espandendo il bacino complessivo di destinatari. Queste dinamiche sono alla base della domanda costante per il mercato degli impianti contraccettivi sottocutanei durante e oltre l'orizzonte di previsione.
Iniziative e sussidi governativi favorevoli alla pianificazione familiare
La Missione Parivar Vikas dell'India ha formato 50,000 ostetriche ausiliarie e ha raggiunto 2.1 milioni di inserimenti nell'anno fiscale 2024 dopo aver rinunciato alle tariffe per gli utenti. [2] Governo dell'India Ministero della Salute e del Benessere Familiare, "Rapporto annuale 2024 della Missione Parivar Vikas", mohfw.gov.in La copertura sanitaria universale dell'Indonesia rimborsa 25 dollari USA per inserimento, il triplo della tariffa per gli iniettabili, per incentivare i fornitori verso i LARC, con conseguente acquisizione di 1.8 milioni di impianti nel 2024. Le Filippine si sono assicurate 120 milioni di dollari USA di finanziamenti dalla Banca Asiatica di Sviluppo per distribuire 1.5 milioni di impianti attraverso le unità sanitarie rurali, con l'obiettivo di aumentare la prevalenza moderna di 10 punti percentuali entro il 2028. Queste iniziative accorciano i periodi di ammortamento dei produttori e stimolano la produzione localizzata, alimentando così la crescita a medio termine nel mercato degli impianti contraccettivi sottocutanei.
Efficacia superiore e rapporto costo-efficacia degli impianti
Gli impianti sottocutanei presentano un indice di Pearl inferiore a 0.05, superando di gran lunga le pillole orali (9.0) o gli iniettabili (6.0). Uno studio costo-utilità del 2024 ha calcolato 2.8 anni di vita aggiustati per qualità ogni 1,000 utilizzatrici per gli impianti contro 1.2 per le pillole, supportando il rimborso completo nei programmi Medicaid e nei sistemi sanitari europei. L'inserimento immediato dopo il parto consente di risparmiare 12,000 dollari in costi di gravidanza evitabili entro 18 mesi, spingendo 23 stati degli Stati Uniti a rendere obbligatoria la copertura. Questi aspetti economici continuano ad attrarre gli enti pagatori e mantengono l'efficacia un pilastro centrale della proposta di valore del settore degli impianti contraccettivi sottocutanei.
Dispositivi miniaturizzati ultrasottili a inserimento singolo
Nexplanon NXT di Bayer ha ridotto il diametro dell'applicatore a 2.1 millimetri e i tempi di inserimento di un terzo, riducendo il malposizionamento dall'1.2% allo 0.3% in 15,000 procedure post-lancio. Le compagnie assicurative per negligenza medica negli Stati Uniti offrono ora sconti del 15% sui premi alle cliniche che adottano l'aggiornamento, ampliando il bacino di fornitori a infermieri e assistenti medici. Il prototipo di levonorgestrel da 1.8 millimetri di Shanghai Dahua, supervisionato da telemedicina, mira a servire la Cina rurale entro il 2027, prefigurando una maggiore portata di mercato. Tali perfezionamenti progettuali riducono gli oneri di formazione e il rischio di contenzioso, rafforzando il sentiment positivo per l'adozione a breve termine nel mercato degli impianti contraccettivi sottocutanei.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative ad eventi avversi e contenziosi | -0.7% | Nord America ed Europa, ricaduta nell'APAC | Medio termine (2-4 anni) |
| Elevati costi iniziali nei mercati out-of-pocket | -0.5% | America Latina, Medio Oriente, APAC | A lungo termine (≥ 4 anni) |
| Vincoli della catena del freddo nelle regioni tropicali | -0.4% | Africa subsahariana, Asia sud-orientale, America Latina tropicale | A lungo termine (≥ 4 anni) |
| L'opposizione degli attivisti religiosi alla contraccezione ormonale | -0.3% | Filippine, parti dell'America Latina e dell'Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative ad eventi avversi e contenziosi
Le cause consolidate che coprono 3,200 richieste di risarcimento danni hanno spinto Organon e Bayer a riservare 150 milioni di dollari per gli accordi nel 2024. [3] Tribunali degli Stati Uniti, "Nexplanon Litigation Filings 2024", uscourts.gov L'ente regolatore del Regno Unito ora richiede la conferma ecografica entro 48 ore, aggiungendo un costo di conformità di 50 dollari per caso. L'aumento dei premi per negligenza medica ha costretto i centri ambulatoriali di 12 stati degli Stati Uniti a interrompere i servizi di impianto, allungando i tempi di attesa nelle zone rurali a otto settimane. Sebbene gli applicatori riprogettati abbiano ridotto drasticamente il malposizionamento, il contenzioso in corso frena l'entusiasmo dei fornitori e pesa sul CAGR del mercato degli impianti contraccettivi sottocutanei.
Elevati costi iniziali nei mercati out-of-pocket
I prezzi al dettaglio di 800-1,000 dollari presso cliniche private in America Latina e Medio Oriente equivalgono a un reddito familiare di quattro mesi. Un'indagine sulle famiglie brasiliane del 2024 ha rilevato che il 62% delle donne cita il costo come il principale ostacolo al passaggio dalle pillole agli impianti. Le alternative generiche a 50-80 dollari rimangono distribuite in modo non uniforme; solo il 15% delle farmacie di Città del Messico le aveva in magazzino a metà del 2024. I progetti pilota di microfinanza hanno aumentato l'adozione tra le donne keniote e bengalesi a basso reddito al 40%, ma l'espansione richiede ecosistemi di denaro mobile più solidi. L'accessibilità economica iniziale, quindi, limita la penetrazione, soprattutto al di fuori delle gare d'appalto pubbliche sovvenzionate, frenando le prospettive di crescita a lungo termine per il settore degli impianti contraccettivi sottocutanei.
Analisi del segmento
Per tipo: i sistemi a doppia asta guadagnano terreno
Si prevede che gli impianti a doppio bastoncino di levonorgestrel cresceranno a un CAGR del 5.09% fino al 2031, superando le dimensioni complessive del mercato degli impianti contraccettivi sottocutanei per questo parametro. Questi sistemi beneficiano di prezzi unitari di 8-10 dollari nelle gare d'appalto dei donatori, rispetto ai 12-15 dollari dei generici a bastoncino singolo. Sino-implant (II) di Shanghai Dahua si è aggiudicata un contratto da 4.5 milioni di unità con la Nigeria nel 2024, dimostrando slancio in contesti con budget limitati. I dispositivi a bastoncino singolo di etonogestrel dominano ancora i segmenti premium, mantenendo una quota di mercato del 66.82% nel 2025 grazie alla consolidata rete di formazione di Organon e alle compensazioni per negligenza. Con il lancio dei biosimilari dopo il 2027, il divario di prezzo tra i formati a bastoncino si ridurrà e le caratteristiche di praticità potrebbero rimodellare la gerarchia competitiva all'interno del mercato degli impianti contraccettivi sottocutanei.
Il compromesso tra costi e prestazioni influenza anche la logistica procedurale: l'inserimento con doppia asta richiede un'incisione di 4 millimetri e tempi di seduta più lunghi, il che aumenta leggermente il rischio di infezione. Tuttavia, i programmi pubblici danno priorità all'impatto sul bilancio rispetto alla praticità marginale, garantendo il continuo predominio delle gare d'appalto. Gli impianti in polimero biodegradabile finanziati da venture capital, attualmente con una quota inferiore al 2%, hanno attirato finanziamenti per 45 milioni di dollari nel 2024, suggerendo una futura svolta verso piattaforme senza rimozione. Nel complesso, questi fattori guideranno le decisioni di approvvigionamento e sosterranno percorsi di crescita diversificati nel settore degli impianti contraccettivi sottocutanei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per ormone: le formulazioni di levonorgestrel accelerano
I sistemi a etonogestrel hanno rappresentato il 70.27% del fatturato nel 2025, ma si prevede che gli impianti a levonorgestrel cresceranno a un CAGR del 6.94% fino al 2031, superando la crescita complessiva del mercato degli impianti contraccettivi sottocutanei. I costi API inferiori, pari a 180 dollari/kg per il levonorgestrel rispetto ai 420 dollari dell'etonogestrel, e la durata quinquennale ne rafforza l'adozione in contesti in cui l'accesso al follow-up è limitato. Il solo programma Antara in India ha distribuito 2.1 milioni di unità nell'anno fiscale 2024 a un prezzo negoziato di 6.80 dollari. L'efficacia clinica rimane pressoché equivalente; entrambi gli ormoni sono idonei alla Categoria 1 dell'OMS, sebbene il levonorgestrel mostri un sanguinamento irregolare leggermente più elevato (35% contro 28%) secondo una revisione Cochrane del 2024.
I futuri biosimilari dell'etonogestrel comprimeranno i sovrapprezzi in Nord America e la differenziazione dipenderà più dall'ergonomia dell'applicatore e dal tracciamento digitale che dalla selezione degli ormoni. La gara d'appalto indonesiana del 2024 ha già spostato il 60% dei volumi verso il levonorgestrel, segnalando un'accelerazione del mercato. Nel complesso, la scelta degli ormoni continuerà a influenzare le decisioni sui formulari e a plasmare le traiettorie delle quote di mercato nell'ambito del dibattito sulle dimensioni del mercato degli impianti contraccettivi sottocutanei.
Per utente finale: aumento dei centri di pianificazione familiare
Nel 2025, gli ospedali hanno rappresentato il 36.63% del fatturato, sfruttando i codici di rimborso per l'inserimento immediato post-partum. Ciononostante, i centri specializzati di pianificazione familiare stanno crescendo a un CAGR del 5.82%, il più alto tra tutti i canali, supportati da pagamenti cumulativi di 650 dollari che coprono consulenza e follow-up a 12 mesi. Queste cliniche segnalano un tasso di prosecuzione a 12 mesi dell'85%, rispetto al 68% degli studi ostetrici e ginecologici generali, evidenziando i vantaggi nell'erogazione dei servizi. Planned Parenthood ha registrato un aumento del 22% delle procedure di impianto in 600 centri statunitensi nel 2024 dopo l'adozione di politiche di inserimento in giornata.
I centri chirurgici ambulatoriali e i punti vendita al dettaglio di prodotti sanitari, pur essendo competitivi in termini di prezzi, devono affrontare ostacoli di responsabilità e hanno assorbito solo il 15% del volume del 2025. Il modello di sub-centro rurale indiano, che paga agli attivisti per la salute della comunità 12 dollari a procedura, ha spostato il 18% degli impianti dagli ospedali distrettuali nel 2024. Tale decentralizzazione è destinata ad ampliare l'accesso geografico e ad aumentare il potenziale di crescita del settore degli impianti contraccettivi sottocutanei in diversi contesti di cura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano degli impianti contraccettivi sottocutanei
Il Nord America ha generato il 45.08% del fatturato del 2025, sostenuto dall'espansione di Medicaid e dall'eliminazione della condivisione dei costi per LARC da parte delle compagnie assicurative commerciali. I protocolli post-partum immediati, ora un parametro di qualità di livello 1, hanno portato gli inserimenti negli Stati Uniti a 1.8 milioni nel 2024, pari a 11 impianti ogni 1,000 donne in età riproduttiva. La crisi dei brevetti a partire dal 2027 favorirà l'introduzione dei biosimilari, riducendo probabilmente i prezzi medi di vendita ma incrementando le dimensioni complessive del mercato degli impianti contraccettivi sottocutanei, poiché i minori costi diretti stimolano un'adozione incrementale.
Mercato degli impianti contraccettivi sottocutanei nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 7.13% entro il 2031, trainata da India, Indonesia e Filippine, dove la domanda complessiva supererà i 6.5 milioni di unità entro il 2028. La Cina ha approvato la produzione nazionale di levonorgestrel nel 2024 e punta a 500,000 inserimenti annuali entro il 2027, con l'obiettivo di invertire il calo del 12% nell'uso di metodi moderni tra le donne rurali dal 2020. La rapida urbanizzazione, la diffusione degli smartphone e i sussidi governativi accelerano insieme la penetrazione del mercato, sottolineando il ruolo fondamentale dell'Asia-Pacifico nel rimodellare il panorama globale della quota di mercato degli impianti contraccettivi sottocutanei.
Mercato degli impianti contraccettivi sottocutanei in EMEA e Sud America
Il volume stabile di 420,000 impianti nel Regno Unito nell'anno fiscale 2024 dimostra maturità. Tuttavia, gli obblighi di sicurezza derivanti da contenziosi legali potrebbero creare opportunità per gli strumenti digitali di tracciamento dell'inserimento. Medio Oriente e Africa hanno rappresentato insieme il 12% del volume del 2025 e cresceranno a un CAGR del 6.2% grazie agli appalti UNFPA e USAID in Etiopia, Kenya, Nigeria e Tanzania, mercati in cui il fabbisogno insoddisfatto supera il 25%. Il Sud America, con una quota di fatturato dell'8%, è alle prese con l'austerità fiscale; la distribuzione pubblica in Brasile è diminuita del 9% nel 2024, poiché i bilanci si sono concentrati sulle campagne di vaccinazione, evidenziando le sensibilità macroeconomiche nel settore degli impianti contraccettivi sottocutanei.

Panorama normativo
Negli Stati Uniti, gli impianti contraccettivi sottocutanei sono regolamentati nell'ambito di un quadro normativo per i prodotti combinati, in cui l'etichettatura, la sorveglianza post-commercializzazione e i requisiti di formazione per gli operatori sanitari influenzano l'accesso. Nel gennaio 2026, la FDA statunitense ha approvato la domanda di autorizzazione supplementare (NDA) di Organon, estendendo la durata d'uso indicata sull'etichetta di NEXPLANON (impianto di etonogestrel) da 3 a 5 anni, e il 23 febbraio 2026 è entrato in vigore un nuovo requisito di certificazione REMS (Research Experiences for Medicare & Medicaid Services) imposto dalla FDA per i medici, inasprendo le aspettative di conformità per le pratiche di inserimento e rimozione.
In Europa, i dispositivi impiantabili sono disciplinati dal Regolamento (UE) 2017/745 (Regolamento UE sui dispositivi medici), che include obblighi di valutazione clinica e documentazione tecnica, con percorsi di consultazione di un gruppo di esperti per alcuni dispositivi ad alto rischio. Il 20 marzo 2026, la Commissione europea ha emanato il Regolamento delegato (UE) 2026/1359, che modifica le disposizioni del Regolamento sui dispositivi medici relative alle aspettative in materia di valutazione e documentazione per specifiche categorie di dispositivi, aumentando l'enfasi sulla disponibilità di evidenze e sulla pianificazione della conformità del ciclo di vita per l'intero portafoglio di impianti.
Panorama competitivo
Organon è saldamente in testa alla competizione con un fatturato significativo derivante dal marchio Nexplanon, che ha generato 963 milioni di dollari nell'anno fiscale 2024 e dovrebbe superare 1 miliardo di dollari nel 2025. Sino-implant (II) verticalmente integrato di Shanghai Dahua controlla le gare d'appalto finanziate dai donatori in Africa e nel Sud-est asiatico grazie a un costo complessivo di 6.50 dollari, mentre i player indiani di farmaci generici Cipla, Lupin e HLL Lifecare offrono programmi sensibili al prezzo come Antara in India. Il lancio di Nexplanon NXT da parte di Bayer nel 2024 evidenzia una svolta verso la sicurezza dell'applicatore e posiziona l'azienda in modo da difendere la propria quota di mercato, anche se i biosimilari erodono i premi di prezzo.
Le mosse strategiche vanno oltre il prezzo. Organon sta investendo 120 milioni di dollari per aumentare la capacità produttiva olandese del 40% in vista dell'impennata della domanda guidata da Medicaid. Cipla ha ottenuto l'approvazione provvisoria della FDA statunitense per un biosimilare il cui lancio è previsto dopo il 2027, mentre Lupin sta correndo con una richiesta di levonorgestrel per entrare sul mercato entro il 2028. Il progetto pilota dell'applicatore Bluetooth di Hologic ha ridotto il malposizionamento allo 0.1% in 8,000 casi, a dimostrazione della differenziazione basata sui dati. Un round di finanziamento di venture capital da 45 milioni di dollari per impianti biodegradabili rivela una frontiera dell'innovazione che potrebbe aggirare del tutto le procedure di rimozione. I concorrenti regionali più piccoli, tra cui Meril Life Sciences e Pregna International, sfruttano le garanzie di consegna entro 48 ore e la formazione in loco per erodere i vantaggi distributivi degli operatori storici, in particolare nelle aree geografiche in cui l'affidabilità della catena del freddo rimane disomogenea. Nel complesso, la competizione si concentra su costi, ergonomia dei dispositivi, tracciabilità digitale e variabili relative alla scala di produzione, che determineranno i futuri vincitori nel mercato degli impianti contraccettivi sottocutanei.
Leader del settore degli impianti contraccettivi sottocutanei
Shanghai Dahua Pharmaceutical Co., Ltd.
Bayer AG
Organon & Co.
DKT WomanCare Global
Celanese
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Bayer ha concordato la cessione di una quota di minoranza nella sua nuova divisione di contraccettivi reversibili a lunga durata d'azione (LARC), che include l'impianto contraccettivo Jadelle, al gestore patrimoniale Apollo per circa 3 miliardi di euro (3.4 miliardi di dollari). L'operazione riorganizza la struttura proprietaria e l'allocazione del capitale attorno a un portafoglio che comprende impianti sottocutanei, favorendo la flessibilità di finanziamento per le attività operative e la gestione del ciclo di vita del prodotto, in un contesto di maggiore controllo sui contraccettivi.
- Gennaio 2026: Organon ha ricevuto l'approvazione della FDA statunitense per una domanda supplementare di autorizzazione all'immissione in commercio di un nuovo farmaco, che estende la durata d'uso indicata sull'etichetta di NEXPLANON (impianto di etonogestrel) da 3 a 5 anni. La maggiore durata d'uso, indicata sull'etichetta, modifica la proposta di valore per gli enti pagatori e le cliniche, riducendo la frequenza di sostituzione e potrebbe cambiare i parametri di riferimento competitivi per gli impianti a bastoncino singolo a base di etonogestrel.
- Febbraio 2024: Organon ha lanciato l'iniziativa globale "Her Plan is Her Power", che comprende programmi di sovvenzione negli Stati Uniti e tour di ascolto incentrati sulle comunità con maggiori necessità. Il programma collega gli sforzi per l'accesso con il coinvolgimento della comunità, rafforzando la generazione della domanda e il supporto all'orientamento verso le cure, che possono aumentare l'adozione di metodi contraccettivi reversibili a lunga durata d'azione in contesti svantaggiati.


Ambito del rapporto sul mercato globale degli impianti contraccettivi sottocutanei
Gli impianti contraccettivi sottocutanei sono quegli impianti che prevedono il rilascio di un progestinico steroideo da capsule o bastoncini polimerici inseriti sotto la pelle. L'ormone si diffonde lentamente e a una velocità costante, garantendo un'efficacia contraccettiva per 1-5 anni.
Il rapporto sul mercato degli impianti contraccettivi sottocutanei è segmentato per tipologia (impianti a barra singola, impianti a doppia barra, altri), ormone (etonogestrel, levonorgestrel), utente finale (ospedali, cliniche ginecologiche e ostetriche, centri di pianificazione familiare e salute riproduttiva, centri chirurgici ambulatoriali, altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Impianti a barra singola |
| Impianti a doppia asta |
| Altro |
| Etonogestrel |
| Levonorgestrel |
| Ospedali |
| Cliniche di ginecologia e ostetricia |
| Centri di pianificazione familiare e salute riproduttiva |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Impianti a barra singola | |
| Impianti a doppia asta | ||
| Altro | ||
| Per ormone | Etonogestrel | |
| Levonorgestrel | ||
| Per utente finale | Ospedali | |
| Cliniche di ginecologia e ostetricia | ||
| Centri di pianificazione familiare e salute riproduttiva | ||
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli impianti contraccettivi sottocutanei entro il 2031?
Si prevede che il mercato raggiungerà i 1.28 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo l'area Asia-Pacifico nel settore degli impianti sottocutanei?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.13% tra il 2026 e il 2031.
Quale tipologia di dispositivo genera attualmente il fatturato globale?
Nel 2025, i sistemi di etonogestrel a bastoncello singolo hanno rappresentato il 66.82% del fatturato.
Quando è probabile che i biosimilari dell'etonogestrel arrivino sul mercato statunitense?
Le posizioni provvisorie per l'approvazione da parte della FDA saranno avviate subito dopo la scadenza del brevetto di Organon, prevista per il secondo trimestre del 2027.
Perché i centri di pianificazione familiare si stanno espandendo più velocemente degli ospedali?
I codici di rimborso combinati e la consulenza specializzata spingono il loro CAGR al 5.82% entro il 2031.
Pagina aggiornata l'ultima volta il:



