

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 23.52 miliardo di dollari |
| Dimensione del mercato (2031) | 29.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.77% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato automobilistico nell'Africa subsahariana di Mordor Intelligence
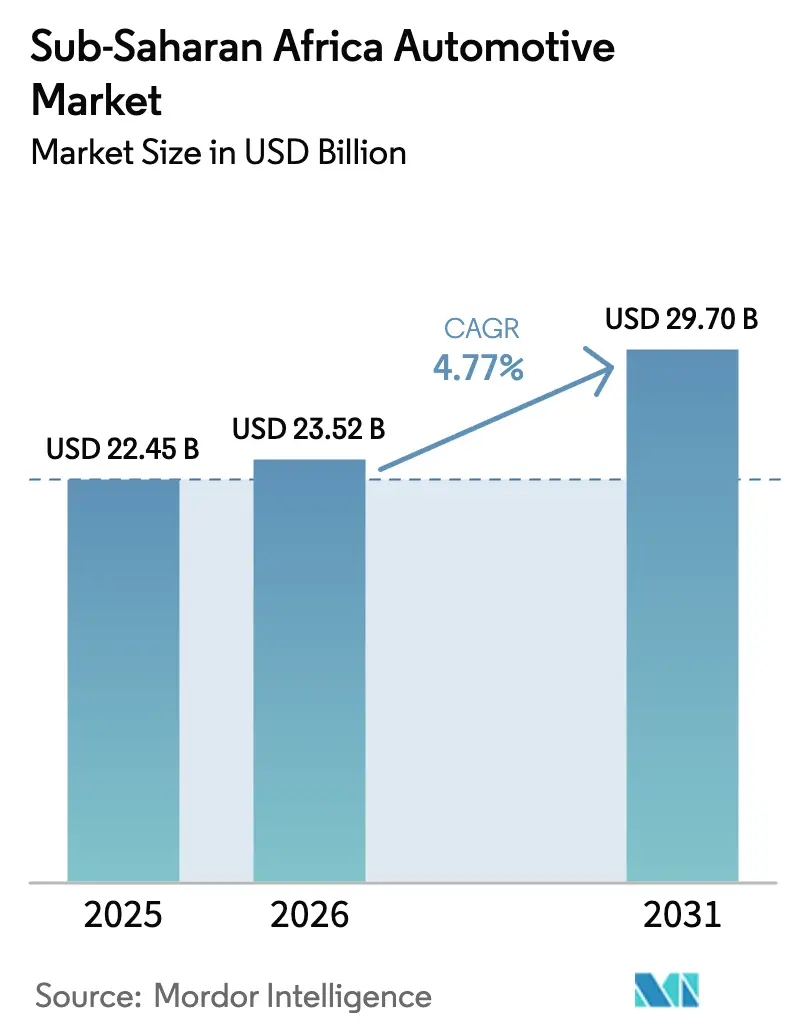
Si stima che il mercato automobilistico dell'Africa subsahariana raggiungerà i 23.52 miliardi di dollari nel 2026, in crescita rispetto ai 22.45 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 29.7 miliardi di dollari, con un CAGR del 4.77% nel periodo 2026-2031. L'accelerazione dell'urbanizzazione, l'aumento delle flotte di servizi di ride-hailing e gli incentivi governativi per l'assemblaggio locale sostengono collettivamente lo slancio, nonostante la persistente volatilità valutaria e le carenze infrastrutturali. Le iniziative di elettrificazione in Etiopia e Sudafrica segnalano un mix di domanda strutturalmente diversificato, mentre le piattaforme diesel rimangono dominanti grazie alla logistica del carburante e alle reti di assistenza consolidate. L'attività di importazione grigia continua a moderare i volumi dei concessionari autorizzati, ma i programmi di finanziamento strutturato delle flotte sbloccano la penetrazione di nuovi veicoli tra gli operatori di ride-hailing. Le partnership OEM strategiche con gli assemblatori locali, supportate dalle riduzioni tariffarie dell'AfCFTA, rafforzano l'integrazione della catena di fornitura regionale.
Punti chiave del rapporto
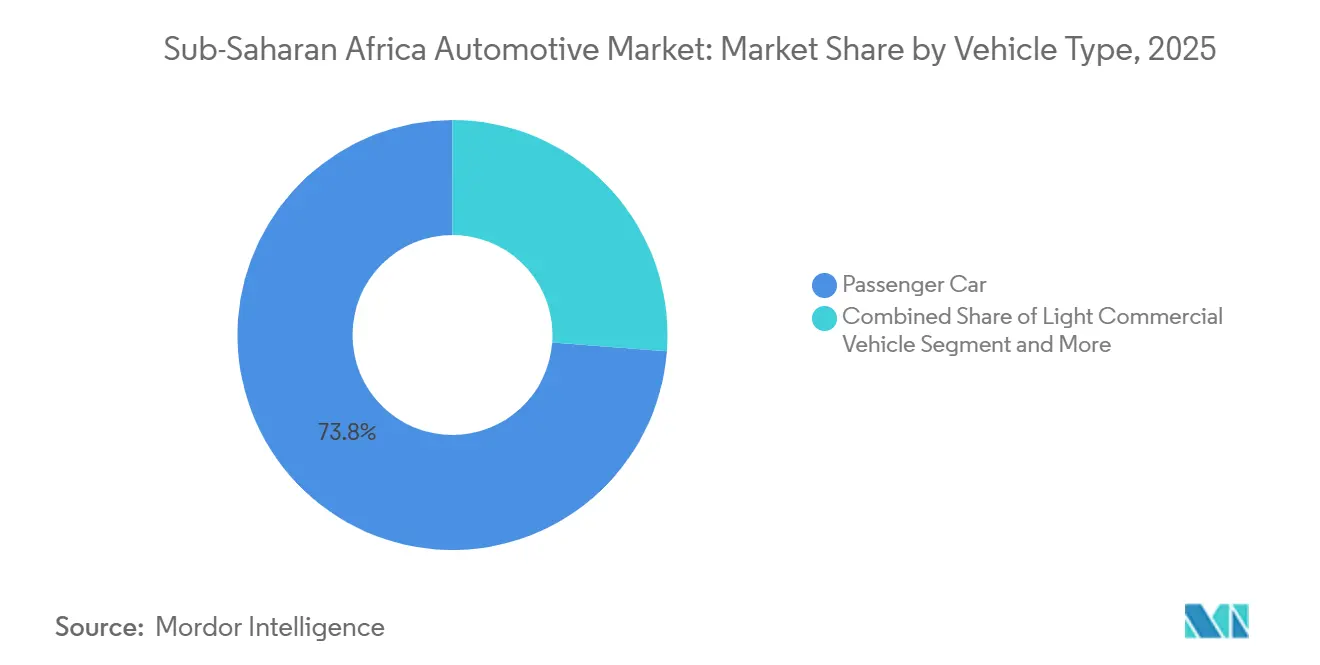
- Per tipologia di veicolo, le autovetture erano in testa con il 73.80% della quota di mercato automobilistico dell'Africa subsahariana nel 2025 e si prevede che cresceranno a un CAGR del 5.56% fino al 2031.
- Per tipo di carburante, il diesel ha dominato il mercato automobilistico dell'Africa subsahariana con il 54.60% nel 2025 e si prevede che crescerà a un CAGR del 6.02% fino al 2031.
- In base alla tecnologia di propulsione, nel 2025 le piattaforme con motori a combustione interna rappresentavano l'88.60% del mercato automobilistico dell'Africa subsahariana, mentre i veicoli elettrici a batteria stanno crescendo a un CAGR del 19.10% fino al 2031.
- Per canale di vendita, nel 2025 i concessionari autorizzati OEM hanno conquistato il 65.10% della quota di mercato automobilistico dell'Africa subsahariana; le importazioni grigie hanno registrato il CAGR previsto più elevato, pari al 6.92% fino al 2031.
- In termini geografici, nel 2025 il Sudafrica rappresentava il 43.90% della quota di mercato automobilistico dell'Africa subsahariana, mentre si prevede che il Kenya crescerà a un CAGR del 6.62% entro il 2031, diventando il mercato nazionale in più rapida crescita.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato automobilistico dell'Africa subsahariana
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reddito della classe media e urbanizzazione | + 1.2% | Nigeria, Kenya, Ghana | A lungo termine (≥ 4 anni) |
| Il ride-hailing accelera il rinnovamento della flotta | + 0.8% | Nigeria, Kenya, Sudafrica, Ghana | Medio termine (2-4 anni) |
| Gli incentivi stimolano l'assemblaggio di CKD/SKD | + 0.9% | Ghana, Sudafrica, Etiopia, Nigeria | Medio termine (2-4 anni) |
| Le strade migliorate migliorano la connettività | + 0.7% | Kenya, Nigeria, Tanzania, Angola | A lungo termine (≥ 4 anni) |
| L'AfCFTA riduce le tariffe commerciali | + 0.6% | In tutta l'Africa subsahariana con i primi guadagni della EAC e della ECOWAS | A lungo termine (≥ 4 anni) |
| Le importazioni di micro-veicoli elettrici riempiono la nicchia | + 0.5% | Sudafrica, Kenia, Nigeria | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento del reddito della classe media e urbanizzazione
Un aumento annuo del 4.1% della popolazione urbana sposta il potere d'acquisto verso i nodi metropolitani, dove confluiscono reti di concessionari, opzioni di finanziamento e servizi post-vendita. Le famiglie a medio reddito in Nigeria, Kenya e Ghana gravitano verso modelli accessibili, intensificando la concorrenza tra OEM cinesi e indiani. SUV compatti e berline a due volumi sono preferiti per la manovrabilità nei corridoi congestionati, mentre i consumatori periurbani fanno affidamento sull'arrivo di veicoli usati, alimentati dai crescenti flussi di permuta urbana. Gli istituti di credito seguono i cluster occupazionali, con il risultato che le città con più di 1 milione di abitanti offrono fino a cinque volte più prodotti di prestito auto rispetto ai distretti rurali. Sebbene il deprezzamento della valuta locale eroda l'accessibilità alle importazioni, la crescita salariale legata ai settori estrattivi compensa parzialmente la pressione sui prezzi, sostenendo la domanda.
L'aumento delle piattaforme di ride-hailing accelera il rinnovamento della flotta
Programmi di finanziamento strutturato per flotte offerti da fornitori come Moove consentono ai conducenti di servizi di ride-hailing di aggirare gli ostacoli convenzionali al credito, incrementando la domanda di base pluriennale per il mercato automobilistico dell'Africa subsahariana. I veicoli di ride-hailing operano dalle 8 alle 12 ore al giorno, quadruplicando all'incirca l'utilizzo per uso privato e riducendo i cicli di sostituzione a 3-4 anni. Questa cadenza prevedibile consente agli OEM di allineare la pianificazione delle scorte con i programmi di approvvigionamento della piattaforma, proteggendo così i volumi in caso di calo del sentiment dei consumatori. Nigeria, Kenya e Sudafrica ospitano complessivamente oltre 450,000 conducenti di ride-hailing attivi a partire dal 2025 e l'espansione della piattaforma in città secondarie accresce la domanda raggiungibile. Le agenzie governative riconoscono sempre più queste flotte come catalizzatori per la formalizzazione dei servizi di trasporto, offrendo sconti sui dazi sui veicoli a basse emissioni utilizzati per il ride-hailing in Etiopia e Ghana. La conseguente crescita della flotta attenua il rischio di una limitata portata del finanziamento al dettaglio in molti mercati.
Incentivi governativi per l'assemblaggio di CKD/SKD
Gli stimoli fiscali, che vanno dalle sospensioni di otto anni dei dazi doganali sui veicoli elettrici in Ghana alla detrazione fiscale del 150% sulla produzione di veicoli elettrici in Sudafrica, trasformano i mercati dipendenti dalle importazioni in nascenti centri manifatturieri. Il dazio del 5% sui veicoli elettrici parzialmente assemblati in Etiopia ribalta le equazioni dei costi di sbarco a favore dell'assemblaggio locale. La pipeline di impianti risultante aggiungerà oltre 65,000 unità di capacità annua tra il 2025 e il 2028, creando posti di lavoro qualificati e generando ricadute positive sui fornitori. Un'implementazione di successo si basa su investimenti paralleli nella logistica e nella formazione della forza lavoro. I paesi che vincolano gli incentivi a soglie minime di contenuto locale stimolano anche la localizzazione dei componenti, consolidando così la competitività industriale a lungo termine.
Aggiornamenti infrastrutturali che migliorano la connettività stradale
I recenti investimenti in autostrade e ponti hanno ridotto i costi operativi e i tempi di percorrenza, ampliando il raggio di percorrenza realistico per la mobilità personale e commerciale attraverso i corridoi regionali. L'autostrada Abidjan-Lagos, del valore di 15.6 miliardi di dollari, il cui completamento graduale è previsto tra il 2026 e il 2030, dovrebbe dimezzare la durata del transito end-to-end, stimolando la domanda di logistica transfrontaliera per veicoli commerciali leggeri. La Nairobi Expressway, lunga 27 km in Kenya, ha ridotto il tempo di percorrenza dall'aeroporto al quartiere centrale degli affari da 60 a 15 minuti, determinando un aumento del 12% del numero giornaliero di veicoli sulle strade adiacenti entro un anno dalla sua apertura. Il miglioramento delle superfici stradali ha ridotto le spese di manutenzione della flotta fino al 18%, incoraggiando cicli di sostituzione più rapidi tra gli operatori di ride-hailing e di consegna a domicilio. I concessionari lungo le autostrade principali riqualificate registrano una crescita a due cifre del traffico presso gli showroom, grazie all'accesso affidabile a città un tempo remote. I governi abbinano inoltre questi progetti a controlli più rigorosi delle pese a ponte e delle emissioni, spingendo la domanda verso veicoli più nuovi che soddisfano gli standard ambientali e di carico per asse aggiornati.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le importazioni di auto usate dominano | -1.1% | Kenya, Nigeria, Ghana, Tanzania | A breve termine (≤ 2 anni) |
| Accesso limitato al credito, tassi elevati | -0.9% | Nigeria, Angola, Zambia | Medio termine (2-4 anni) |
| La valuta volatile gonfia i costi | -0.8% | Nigeria, Angola, Ghana, Zambia | A breve termine (≤ 2 anni) |
| Standard di omologazione frammentati | -0.4% | Sfide di coordinamento tra ECOWAS e EAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dominanza delle importazioni di auto usate
Secondo l'African Association of Automotive Manufacturers [1] “SSA Vehicle Market Commentary 2025,” African Association of Automotive Manufacturers, aaamafrica.com , nel 2024 i veicoli usati rappresentavano l'83% di tutte le immatricolazioni di veicoli leggeri nell'Africa subsahariana [1] “SSA Vehicle Market Commentary 2025,” African Association of Automotive Manufacturers, aaamafrica.com ]. I dati doganali del South African Revenue Service mostrano che le differenze di prezzo del 45-60% tra modelli usati e nuovi influenzano le preferenze degli acquirenti. Questa disparità si amplifica quando la svalutazione della valuta locale fa aumentare i prezzi di listino. Le previste cancellazioni di immatricolazioni di auto con motore a combustione interna nelle economie più ricche potrebbero aggiungere 15 milioni di unità esportabili all'anno entro il 2030, prolungando la flotta ad alte emissioni della regione a meno che non vengano introdotte norme più severe sulla qualità delle importazioni. I protocolli UNECE sull'idoneità alla circolazione mirano a frenare i flussi di veicoli non conformi, ma l'applicazione disomogenea ai valichi di frontiera ne riduce ancora l'efficacia.
Accesso limitato al credito al consumo e tassi di interesse elevati
Nel 2024, la penetrazione dei prestiti per l'acquisto di veicoli si è attestata in media al 12% nei principali mercati, limitata da una scarsa affidabilità creditizia e dalla volatilità dei tassi di cambio. I dati della Banca Centrale della Nigeria indicano un tasso medio di interesse sui prestiti auto del 24.6% nel primo trimestre del 2025 [2] “Statistiche monetarie e creditizie Q1 2025”, Banca Centrale della Nigeria, cbn.gov.ng , mentre la Banca del Ghana riporta un valore del 28.1%. I requisiti di acconto variano dal 30% al 50% e la durata dei prestiti raramente supera i cinque anni, limitando l'ammissibilità ai veicoli con un prezzo superiore a 20,000 dollari. Gli istituti di credito mitigano il rischio di insolvenza richiedendo garanzie oltre al veicolo stesso. Le soluzioni alternative, come il leasing con opzione di acquisto tramite servizi di trasporto privato, i programmi per flotte aziendali e i micro-prestiti fintech, hanno raggiunto solo il 4% dei potenziali acquirenti nel 2024.
Analisi del segmento
Per tipo di veicolo: le autovetture mantengono il predominio
Le autovetture hanno mantenuto una quota del 73.80% del volume del mercato automobilistico dell'Africa subsahariana nel 2025 e si prevede che cresceranno a un CAGR del 5.56% fino al 2031, con l'espansione delle fasce di reddito medio. I veicoli commerciali leggeri (LCV) beneficiano dell'accelerazione dell'e-commerce, soprattutto in Nigeria e Kenya, dove i fornitori di servizi di consegna dell'ultimo miglio noleggiano piccoli furgoni ottimizzati per le tratte urbane più trafficate. I camion medi e pesanti seguono la crescita complessiva del mercato, legati ai cicli di esportazione delle materie prime in Sudafrica, Zambia e Angola. Le flotte di ride-hailing sostengono la domanda stabile di autovetture, assorbendo le scorte di berline e hatchback attraverso programmi di finanziamento strutturati che riducono gli oneri iniziali.
L'elettrificazione guidata dalle politiche in Etiopia sta rimodellando il mix di autovetture: il 60% delle auto di nuova immatricolazione deve essere elettrico, catalizzando iniziative di assemblaggio dedicate e appalti pubblici. Al contrario, l'elettrificazione dei veicoli commerciali è in ritardo a causa dei limiti di autonomia di carico utile, sebbene programmi pilota a Johannesburg stiano testando furgoni elettrici a batteria in cicli di lavoro logistici urbani. Lo slancio sostenibile nel segmento delle autovetture rimane subordinato alla stabilità valutaria e alle progressive riforme dell'accesso al credito nel mercato automobilistico dell'Africa subsahariana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di carburante: il predominio del diesel si scontra con la pressione dell'elettrificazione
Nel 2025, le piattaforme diesel detenevano una quota del 54.60% del volume del mercato automobilistico dell'Africa subsahariana, sostenute da un risparmio di carburante superiore e da un'ampia infrastruttura di servizio, e si prevede che registreranno un CAGR del 6.02% fino al 2031. La penetrazione della benzina aumenta nei centri urbani, dove il divario di costo si riduce e le politiche sulle emissioni diventano più severe. I carburanti alternativi, come il metano e il GPL, catturano l'attenzione di nicchie di mercato, come evidenziato dal programma nigeriano per il gas naturale compresso, che incentiva le conversioni di taxi e autobus. Le iniziative sui biocarburanti stanno prendendo piede in Ghana e Kenya, utilizzando materie prime locali, ma l'espansione dipende dalla coerenza delle politiche e dagli investimenti in impianti di miscelazione.
Le dimensioni del mercato automobilistico dell'Africa subsahariana per i propulsori diesel si espandono parallelamente alla domanda di veicoli per l'edilizia e l'industria mineraria. Tuttavia, la sua quota si riduce gradualmente, poiché gli incentivi per i veicoli elettrici reindirizzano la domanda incrementale verso piattaforme elettrificate. Anche le traiettorie di deregolamentazione dei prezzi del carburante da parte dei governi influenzano le curve di adozione; i paesi che eliminano gradualmente i sussidi al diesel prima del previsto potrebbero favorire una più rapida adozione di benzina o ibridi.
Per tecnologia di propulsione: il predominio dei motori a combustione interna nell'accelerazione dei veicoli elettrici
I motori a combustione interna hanno conquistato l'88.60% del volume del mercato automobilistico dell'Africa subsahariana nel 2025, ma i veicoli elettrici a batteria hanno registrato la traiettoria più rapida, con un CAGR del 19.10%, sebbene partendo da una base bassa. I veicoli ibridi rappresentano soluzioni temporanee, in particolare tra gli acquirenti sudafricani benestanti che bilanciano il risparmio sui costi del carburante con la limitata infrastruttura di ricarica. Gli ibridi plug-in affrontano l'ansia da autonomia, affermandosi nei corridoi periurbani dove l'affidabilità della rete rimane sporadica.
L'imposta preferenziale del 5% sui veicoli elettrici semi-smontati in Etiopia riduce del 18-22% il costo di sbarco di auto con motore a combustione interna comparabili, accelerando l'adozione dell'elettrificazione. Si prevede che la detrazione fiscale del 150% sulla produzione in Sudafrica, in vigore da marzo 2026, attirerà ulteriori investimenti nell'assemblaggio finale dei veicoli elettrici da parte degli OEM globali. Tuttavia, la limitata densità di ricarica pubblica, con una media di un caricabatterie ogni 350 km di carreggiata principale, frena la penetrazione nel mercato di massa, sottolineando la necessità di diversi decenni per una completa transizione alla propulsione nel mercato automobilistico dell'Africa subsahariana.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: le reti di concessionari affrontano la concorrenza grigia delle importazioni
Nel 2025, i concessionari autorizzati OEM rappresentavano il 65.10% del volume del mercato automobilistico dell'Africa subsahariana, capitalizzando sulla copertura di garanzia e sui piani di manutenzione programmata che incontrano il favore degli operatori di flotte. Si prevede che le importazioni di veicoli commerciali leggeri cresceranno con un CAGR del 6.92%, trainate da risparmi sui prezzi del 15-25% e dalla disponibilità immediata di stock per gli allestimenti più richiesti. Le città secondarie prive di concessionari ufficiali fanno ampio affidamento sugli importatori indipendenti, accentuando le disparità geografiche.
La bozza di regolamento del Kenya che limita l'età di importazione dei veicoli a otto anni è oggetto di continue contestazioni legali da parte dei gruppi di pressione delle importazioni grigie, che sollevano preoccupazioni circa l'accessibilità economica per i consumatori. Gli sforzi di armonizzazione degli standard di qualità dell'UNECE mirano a limitare i veicoli di qualità inferiore, ma un'applicazione frammentata perpetua una concorrenza diseguale. I gruppi di concessionari rispondono con modelli di proprietà basati su abbonamento che integrano assicurazione, manutenzione e telematica per aumentare le proposte di valore nel mercato automobilistico dell'Africa subsahariana.
Analisi geografica
Il Sudafrica detiene il 43.90% del fatturato del mercato automobilistico dell'Africa subsahariana, sfruttando ecosistemi di assemblaggio maturi, una solida base di fornitori e solide reti di concessionari che raggiungono le destinazioni di esportazione limitrofe. Investimenti, come l'ammodernamento dello stabilimento di Stellantis da 165 milioni di dollari e la modernizzazione del reparto verniciatura di Volkswagen da 210 milioni di dollari, sostengono la stabilità dei volumi e la futura localizzazione dei veicoli elettrici. Gli incentivi fiscali, tra cui la detrazione fiscale del 150% sulla produzione di veicoli elettrici, segnalano la continuità della politica che garantisce gli stanziamenti di capitale degli OEM fino al 2030.
Anche la Nigeria è uno dei mercati più grandi; tuttavia, la svalutazione della valuta comprime l'accessibilità economica dei veicoli nuovi, incanalando la domanda verso le importazioni di veicoli usati. Gli incentivi all'assemblaggio promossi dal governo e il Piano Nazionale per lo Sviluppo dell'Industria Automobilistica mirano a invertire la dipendenza dalle importazioni imponendo soglie progressive di contenuto locale. Tuttavia, la svalutazione del 70% della naira da maggio 2023 gonfia i costi dei kit CKD denominati in dollari USA, frenando lo slancio. La crescente domanda di logistica nell'e-commerce aumenta l'adozione di veicoli commerciali leggeri, compensando in parte i bassi volumi di vendita al dettaglio di autovetture.
Il Kenya registra la traiettoria di crescita più rapida, con un CAGR del 6.62% fino al 2031, sostenuto da ammodernamenti infrastrutturali come la Nairobi Expressway e da una rigorosa applicazione degli standard di qualità per le importazioni, che innalzano gli standard per gli afflussi di veicoli usati. Il Ghana si posiziona come hub di distribuzione dell'Africa occidentale, rafforzato da esenzioni dai dazi all'importazione di veicoli elettrici di otto anni e da procedure di sdoganamento portuale semplificate che riducono i tempi di sbarco dei veicoli del 25%. L'Etiopia emerge come avanguardia nell'elettrificazione della regione, mentre i progetti di corridoio, come l'autostrada Abidjan-Lagos da 15.6 miliardi di dollari, promettono di ridurre i tempi di transito in cinque stati costieri e di catalizzare l'efficienza logistica con il progressivo avanzamento dell'attuazione dell'AfCFTA.
Panorama normativo
La regolamentazione si sta spostando da requisiti specifici per ogni singolo paese verso quadri commerciali e di conformità regionali che influenzano le decisioni in materia di localizzazione. Nel febbraio 2026, l'Unione Africana ha approvato le norme di origine dell'AfCFTA per i prodotti automobilistici (codici HS da 8701 a 8716), vincolando le preferenze tariffarie a una soglia minima del 40% di contenuto regionale e chiarendo le aspettative per le strategie di approvvigionamento e assemblaggio transfrontaliero.
A livello nazionale e subregionale, le normative in materia di conformità e le politiche industriali si stanno inasprendo. La Nigeria ha introdotto la verifica obbligatoria pre-importazione nell'aprile 2026 con il lancio, da parte del SON e del NADDC, del Programma di valutazione della conformità dei veicoli (VehCAP), che aumenta gli oneri di documentazione e conformità per gli importatori e i canali paralleli. Nell'Africa orientale, il Regolamento EAC sull'assemblaggio e la fabbricazione di prodotti del 2025 è entrato in vigore nel luglio 2026, introducendo un quadro armonizzato a quattro livelli per l'assemblaggio di veicoli a combustione interna ed elettrici in tutti gli Stati membri. L'ARS 1595-2021 (allineato ai concetti di omologazione UN-ECE) continua a guidare i requisiti minimi di approvazione e le transizioni graduali verso autorità di approvazione dei veicoli più strutturate entro il 2028.
Analisi della catena del valore
La catena del valore regionale rimane ancorata alle importazioni e all'assemblaggio SKD/CKD, con il Sudafrica che offre l'ecosistema più completo di livello 1-3 e la base manifatturiera più integrata e orientata all'esportazione. Al di fuori del Sudafrica, la localizzazione si concentra sulle operazioni di assemblaggio in Nigeria, Ghana, Etiopia e Kenya, dove incentivi fiscali e strutture tariffarie vengono utilizzati per gestire l'esposizione valutaria sulle importazioni di prodotti completamente assemblati e per sviluppare capacità industriali di base.
Le recenti iniziative indicano anche un graduale passaggio da modelli incentrati sulla distribuzione a modelli basati sulla produzione, con l'assemblaggio e l'avvio della produzione degli impianti che diventano un nodo intermedio cruciale che collega kit e componenti importati ai canali di concessionari e flotte. Nell'aprile 2026, Dangote Peugeot Automobiles Nigeria Limited (DPAN) ha avviato la produzione delle Peugeot 3008 e 5008 a Kaduna, e nel luglio 2026 Chery ha inaugurato lo stabilimento di Rosslyn a Tshwane, in Sudafrica, aggiungendo un altro operatore produttivo al polo regionale. I principali colli di bottiglia continuano a concentrarsi a monte e nelle fasi abilitanti, come l'affidabilità dell'alimentazione elettrica, i costi logistici e la limitata disponibilità di manodopera qualificata, mentre le regole di origine dell'AfCFTA (40% di contenuto regionale per le preferenze) aumentano l'importanza di espandere le basi di componenti e fornitori locali oltre l'assemblaggio finale.
Panorama competitivo
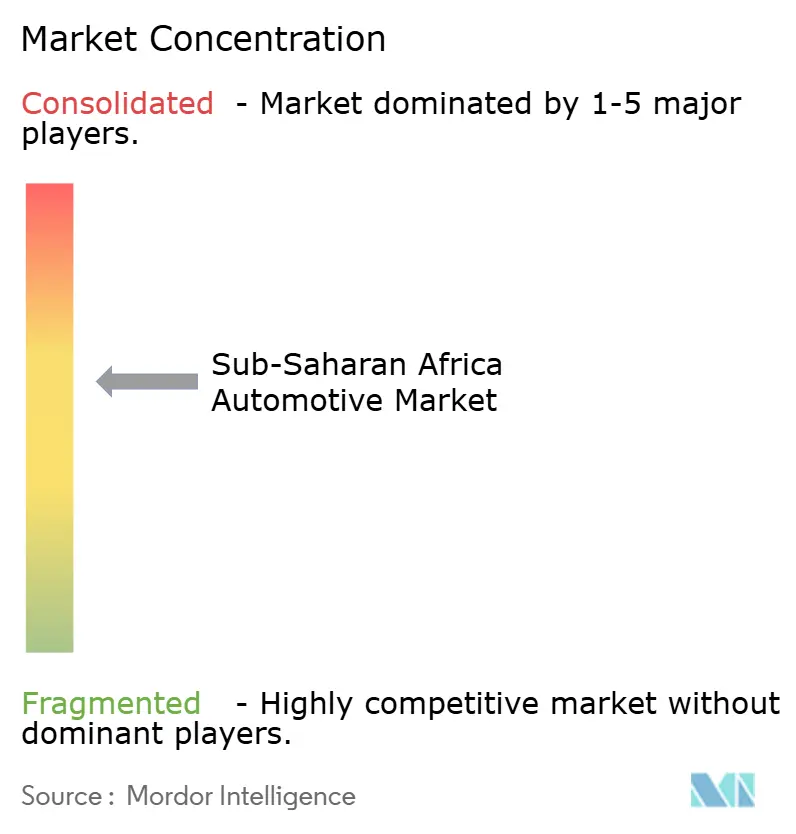
Il mercato automobilistico dell'Africa subsahariana rimane moderatamente frammentato. Toyota, Volkswagen e Hyundai sfruttano infrastrutture di concessionari di lunga data e gamme di modelli diversificate per mantenere la leadership nei diversi segmenti di mercato. I concorrenti cinesi, tra cui BYD, Chery e Geely, si stanno espandendo in modo aggressivo attraverso SUV elettrificati a prezzi competitivi abbinati a canali di vendita digitali, erodendo la posizione degli operatori storici nel segmento urbano di fascia media.
L'enfasi strategica si concentra sulle partnership di assemblaggio CKD/SKD che attenuano l'esposizione valutaria e sfruttano le concessioni tariffarie. Lo stabilimento di Coega di Stellantis, la cui inaugurazione è prevista per il 2026, aggiungerà una capacità produttiva di 50,000 unità, puntando sia alla domanda interna che alle esportazioni della SADC. BYD si coordina con le agenzie statali etiopi per assemblare localmente i pacchi batteria, ottenendo aliquote doganali preferenziali. I gruppi di concessionari stanno sperimentando modelli di abbonamento che integrano assicurazione, manutenzione e telematica, rivolti agli operatori di flotte e ai professionisti urbani esperti di tecnologia.
Le opportunità offerte dagli spazi vuoti spaziano dall'implementazione di stazioni di ricarica, ai nodi di distribuzione rurali, fino ai microcrediti basati sulla tecnologia finanziaria. L'adozione della telematica accelera con l'introduzione di assicurazioni basate sull'utilizzo da parte delle compagnie assicurative, mentre gli aggregatori di ride-hailing investono in software di gestione delle flotte per ottimizzare l'utilizzo e la manutenzione. L'intensità competitiva aumenta nella classe dei crossover elettrici, dove i differenziali di prezzo si riducono con il calo e l'accelerazione dei costi delle batterie. Nel complesso, l'agilità strategica nell'approvvigionamento locale, nelle vendite digitali e nei finanziamenti alternativi determinerà l'aumento delle quote di mercato, con la transizione del mercato automobilistico dell'Africa subsahariana verso propulsioni più pulite e reti di distribuzione formalizzate.
Leader del settore automobilistico nell'Africa subsahariana
Toyota Motor Corporation
Volkswagen AG
Hyundai Motor Company
Nissan Motor Corporation
Motori Isuzu Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Toyota ha tenuto una cerimonia di avvio della produzione per l'ultima generazione di Hilux presso il suo stabilimento di Prospecton a Durban, in Sudafrica, nell'ambito di un più ampio impegno di investimento pari a 10.4 miliardi di rand. L'evento rafforza il ruolo del Sudafrica come polo manifatturiero regionale e supporta una maggiore localizzazione dei fornitori e la competitività delle esportazioni all'interno dei corridoi SADC.
- Giugno 2026: Isuzu ha confermato un investimento di 500 milioni di rand per modernizzare ed espandere la capacità produttiva del suo stabilimento di Port Elizabeth, in Sudafrica. L'ammodernamento migliora la resilienza della produzione locale di veicoli commerciali e supporta gli operatori di flotte che desiderano tempi di consegna più brevi e una disponibilità di ricambi più prevedibile.
- Aprile 2024: Volkswagen ha annunciato un investimento di circa 210 milioni di dollari per l'ammodernamento del suo stabilimento di Kariega, in Sudafrica. L'investimento nello stabilimento supporta il potenziamento delle capacità produttive e segnala la continua allocazione di capitali da parte dei produttori di apparecchiature originali (OEM) nell'ecosistema automobilistico sudafricano, fortemente orientato all'esportazione.


Ambito del rapporto sul mercato automobilistico dell'Africa subsahariana
Le prospettive del mercato automobilistico dell'Africa subsahariana esaminano la crescente domanda di autovetture, veicoli commerciali e veicoli a due ruote nella regione, nonché gli investimenti degli OEM per consolidare la propria presenza nei paesi, gli sviluppi nel mercato dei veicoli elettrici e le quote di mercato di OEM e OES. Vengono inoltre analizzate le normative sull'importazione di veicoli nuovi e usati, le tasse applicate dal governo su auto nuove e usate, le iniziative governative per promuovere l'industria automobilistica e il futuro dell'industria automobilistica nell'Africa subsahariana.
Il mercato automobilistico dell'Africa subsahariana è segmentato per tipo di carrozzeria, tipo di carburante, tipo di veicolo e area geografica.
In base al tipo di carrozzeria, il mercato è segmentato in Hatchback, Berlina, SUV e altri. In base al tipo di carburante, il mercato è segmentato in Benzina, Diesel e altri carburanti alternativi. In base al tipo di veicolo, il mercato è segmentato in Autovetture, Veicoli Commerciali e Veicoli a Due Ruote. In base all'area geografica, il mercato è segmentato in Sudafrica, Kenya, Nigeria, Etiopia, Ghana e altri Paesi. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
Per tipo di carburante
| Benzina |
| Diesel |
| Carburanti alternativi (CNG, GPL, biocarburante) |
Di Propulsion Technology
| Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) |
| Batteria veicolo elettrico (BEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
Per canale di vendita
| Produttore di apparecchiature originali (OEM) - Rivenditore autorizzato |
| Importazione grigia / parallela |
Per Nazione
| Sud Africa |
| Nigeria |
| Kenia |
| Etiopia |
| Ghana |
| Tanzania |
| Angola |
| Zambia |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | |
| Per tipo di carburante | Benzina |
| Diesel | |
| Carburanti alternativi (CNG, GPL, biocarburante) | |
| Di Propulsion Technology | Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) | |
| Batteria veicolo elettrico (BEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Per canale di vendita | Produttore di apparecchiature originali (OEM) - Rivenditore autorizzato |
| Importazione grigia / parallela | |
| Per Nazione | Sud Africa |
| Nigeria | |
| Kenia | |
| Etiopia | |
| Ghana | |
| Tanzania | |
| Angola | |
| Zambia |


Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato automobilistico dell'Africa subsahariana nel 2026?
Nel 23.52 il mercato ammonterà a 2026 miliardi di dollari, sostenuto dall'urbanizzazione e dagli incentivi politici.
Quanto velocemente si prevede che crescerà il mercato automobilistico dell'Africa subsahariana?
Si prevede che crescerà a un CAGR del 4.77% tra il 2026 e il 2031, raggiungendo gli 29.7 miliardi di USD.
Quale Paese detiene la quota maggiore nelle vendite regionali di veicoli?
Il Sudafrica è in testa con una quota del 43.90%, forte di reti di produzione e concessionarie consolidate.
Quale segmento registra la crescita più rapida nell'ambito delle tecnologie di propulsione regionale?
I veicoli elettrici a batteria registrano il CAGR più elevato, pari al 19.10%, favoriti dagli incentivi politici e dall'espansione degli OEM cinesi.
Perché i SUV dominano le preferenze in fatto di stile della carrozzeria?
L'elevata altezza da terra e la versatilità si adattano alle strade di qualità mista, garantendo ai SUV una quota del 36.20% delle vendite del 2025.
Pagina aggiornata l'ultima volta il:



