

Dimensioni e quota di mercato dei fertilizzanti a base di struvite
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 650 milioni |
| Dimensione del mercato (2031) | USD 940 milioni |
| Tasso di crescita (2026 - 2031) | 7.80% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti a base di struvite a cura di Mordor Intelligence
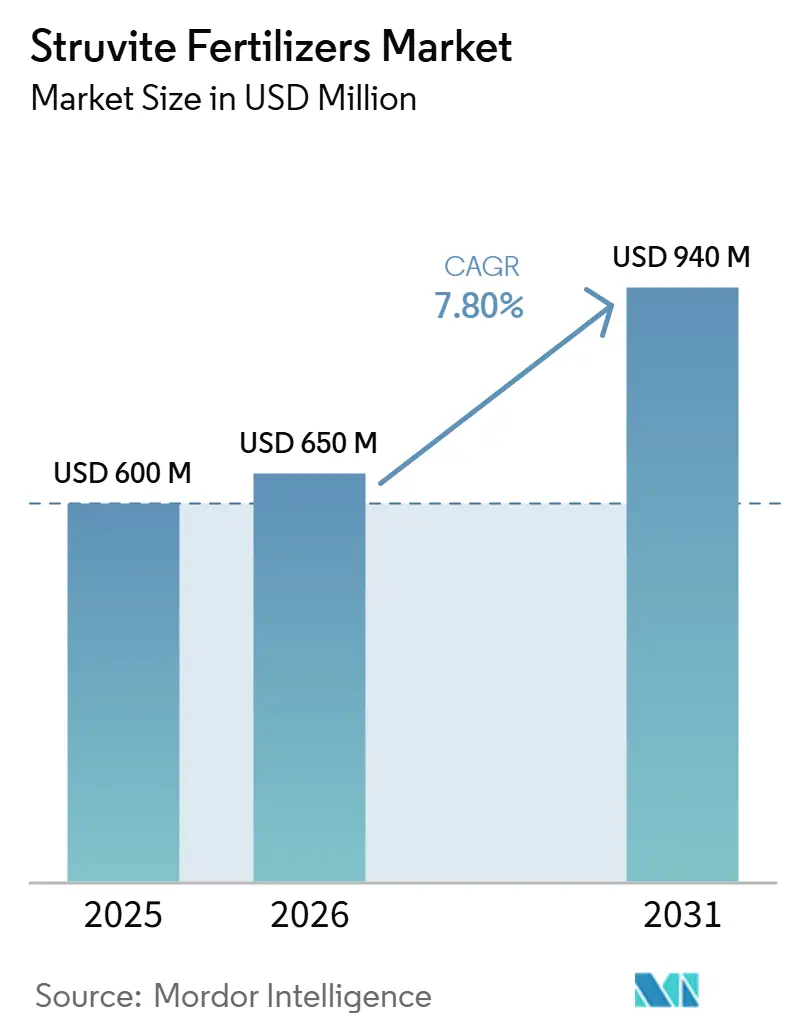
Il mercato dei fertilizzanti a base di struvite aveva un valore di 600 milioni di dollari nel 2025 e si stima che crescerà da 650 milioni di dollari nel 2026 a 940 milioni di dollari entro il 2031, con un CAGR del 7.80% durante il periodo di previsione (2026-2031). Il mercato dei fertilizzanti a base di struvite sta beneficiando di un costante cambiamento nelle fonti di approvvigionamento di fosforo, poiché le aziende di trattamento delle acque reflue e gli acquirenti di fertilizzanti cercano alternative al fosfato estratto dalle miniere. La concentrazione dell'offerta in un piccolo gruppo di paesi produttori di fosfato spinge le regioni dipendenti dalle importazioni a concentrarsi sull'approvvigionamento di nutrienti recuperati. La struvite, ovvero fosfato di magnesio e ammonio recuperato dai flussi di acque reflue, sta guadagnando terreno grazie al suo profilo di rilascio lento dei nutrienti e a una via di approvvigionamento più controllata rispetto al fosfato di roccia estratto dalle miniere. Il mercato sta inoltre attirando acquirenti alla ricerca di prodotti in linea con gli obiettivi dell'economia circolare, con un basso deflusso superficiale e una tracciabilità più chiara. Il sostegno normativo in Europa e in alcune parti dell'Asia, insieme al crescente interesse degli agricoltori per i fattori produttivi a basse emissioni di carbonio, sta mantenendo il mercato dei fertilizzanti a base di struvite su un solido percorso di crescita fino al 2031.
Punti chiave del rapporto
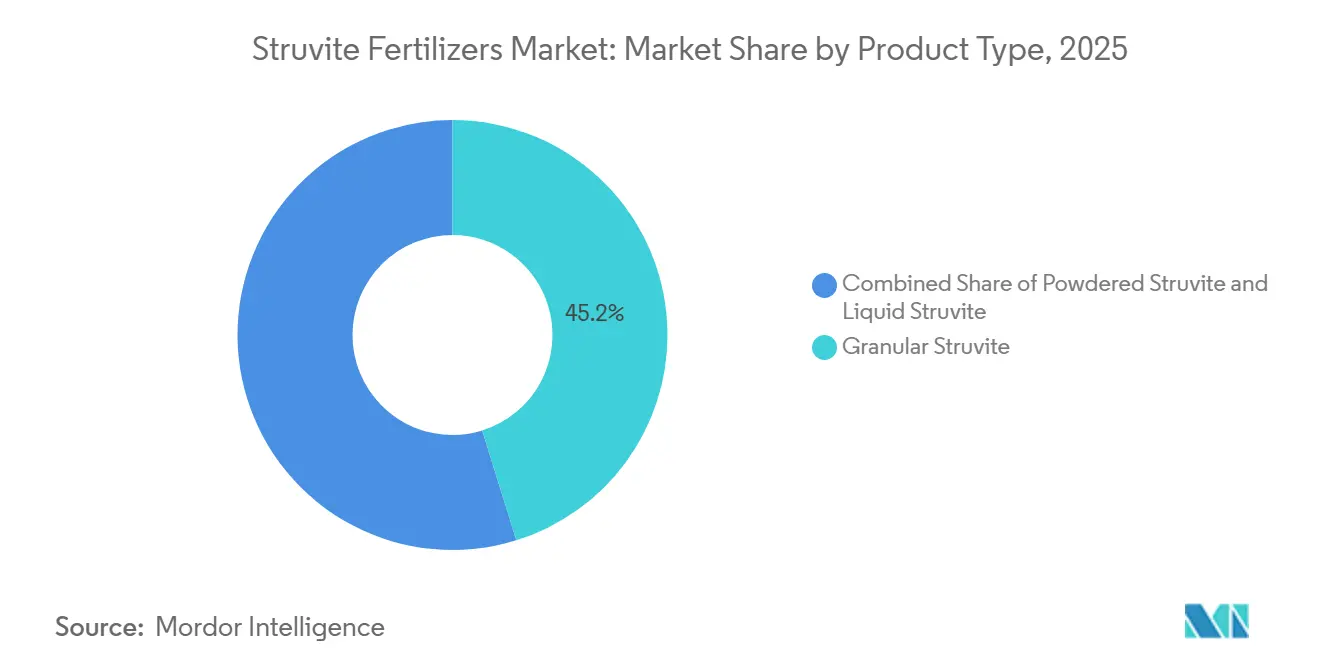
- Per tipologia di prodotto, la struvite granulare rappresentava il 45.2% del mercato dei fertilizzanti a base di struvite nel 2025, mentre si prevede che la struvite liquida crescerà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031.
- Per quanto riguarda le applicazioni, l'agricoltura ha rappresentato il 38.5% della quota di mercato dei fertilizzanti a base di struvite nel 2025, mentre l'orticoltura ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari all'8.6% fino al 2031.
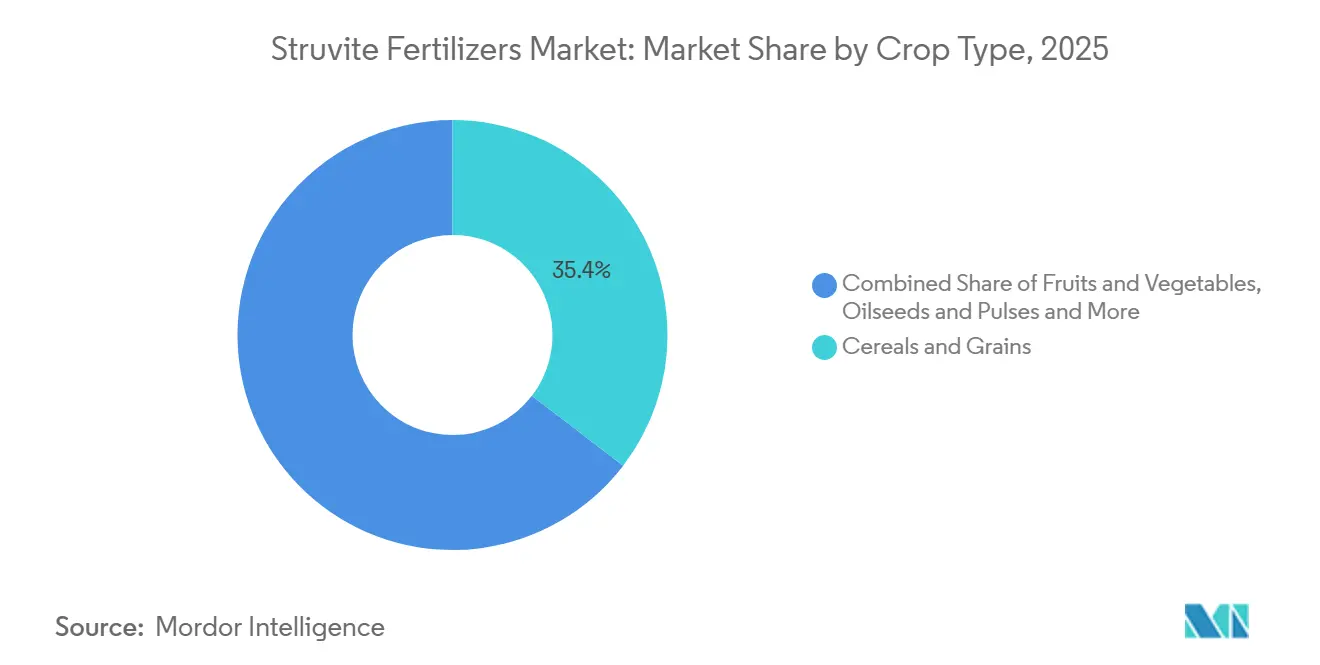
- Per tipologia di coltura, i cereali e i legumi hanno rappresentato la quota maggiore, pari al 35.4%, nel 2025, mentre si prevede che frutta e verdura cresceranno a un tasso annuo composto dell'8.1% fino al 2031.
- Dal punto di vista geografico, il Nord America si è confermato leader con una quota del 35.8% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti a base di struvite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di fosforo e dipendenza dalle importazioni | + 2.5% | Presente a livello globale, con una presenza più forte in Europa, Giappone, Corea del Sud e India. | A lungo termine (≥ 4 anni) |
| Obblighi regolamentari per il recupero dei nutrienti | + 2.2% | Europa, Nord America e Asia-Pacifico, con una presenza maggiore in Germania, Paesi Bassi e Belgio. | Medio termine (2-4 anni) |
| Adozione dell'economia circolare nel recupero delle acque reflue | + 1.6% | Prima l'Europa, poi il Nord America e l'Asia-Pacifico. | Medio termine (2-4 anni) |
| Elevata domanda di materie prime a basso contenuto di carbonio e certificate biologiche. | + 1.1% | Europa e Nord America, con i primi successi in Germania, Paesi Bassi e nella regione nord-occidentale del Pacifico degli Stati Uniti. | A breve termine (≤ 2 anni) |
| Vantaggi dell'integrazione di processo derivanti dal recupero automatizzato dei nutrienti | + 0.8% | Prima l'Asia-Pacifico, poi il Nord America e l'Europa. | Medio termine (2-4 anni) |
| Standardizzazione dei nutrienti recuperati: apertura di nuovi canali di approvvigionamento | + 0.5% | Nord America, Europa e mercati selezionati in Medio Oriente e Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di fosforo e dipendenza dalle importazioni
In Europa, il fosforo è considerato una materia prima strategica poiché l'approvvigionamento di fertilizzanti rimane legato a un ristretto gruppo di paesi produttori. Nel 2025, circa l'85% delle riserve economicamente sfruttabili era concentrato in Marocco e nel Sahara Occidentale, mentre la Cina controllava una quota significativa dell'offerta "dalla miniera al mercato". Questa concentrazione espone le regioni dipendenti dalle importazioni a cambiamenti politici e interruzioni commerciali. Per Giappone, Corea del Sud, Europa e India, le interruzioni nei flussi di fosfato estratto possono rapidamente influenzare la pianificazione degli acquisti sia per le aziende di servizi pubblici che per gli acquirenti agricoli. Il Giappone si è mosso verso il recupero interno attraverso la revisione della legge sul controllo dei fertilizzanti, che ha stabilito criteri di fine rifiuto per i prodotti a base di fosforo recuperato e ha sostenuto i sistemi di recupero dei nutrienti basati sulle acque reflue. Il governo metropolitano di Tokyo ha inaugurato un impianto di recupero del fosforo presso il suo impianto di fanghi orientali nel gennaio 2024, e la città di Kobe ha ampliato il suo progetto di riciclo del fosforo con una terza unità di recupero prevista per l'anno fiscale 2027. Questi sviluppi indicano che il cambiamento sta passando dalla discussione politica alla realizzazione di capacità fisiche. Il mercato dei fertilizzanti a base di struvite sta beneficiando di questa tendenza, poiché ogni tonnellata aggiuntiva di fosforo recuperato riduce la dipendenza dal fosfato di roccia importato per tutta la durata di un progetto. Questa considerazione relativa alla sicurezza dell'approvvigionamento sta diventando sempre più importante nelle decisioni di acquisto a lungo termine, in particolare nelle regioni prive di una stabile attività di estrazione di fosfato a livello nazionale.
Obblighi regolamentari per il recupero dei nutrienti
Anche il mercato dei fertilizzanti a base di struvite sta progredendo, poiché il recupero dei nutrienti sta passando da pratica volontaria a requisito di conformità in diversi importanti sistemi di trattamento delle acque reflue. L'ordinanza tedesca rivista sui fanghi di depurazione impone agli impianti di trattamento delle acque reflue con una popolazione superiore a 50,000 abitanti equivalenti di ridurre il contenuto di fosforo nei fanghi di depurazione di almeno il 50% o di recuperare l'80% del fosforo dalle ceneri dei fanghi di depurazione entro il 2029. Questo requisito crea un percorso diretto per le tecnologie di recupero della struvite, rendendo l'estrazione del fosforo una necessità progettuale piuttosto che un aggiornamento discrezionale. A livello europeo, il Regolamento UE sui prodotti fertilizzanti e il Regolamento delegato (UE) 2021/2086 consentono l'utilizzo della struvite nella categoria 12 dei materiali componenti, permettendo al materiale con marcatura CE di circolare nel mercato unico con minori barriere nazionali [1] Fonte: EUR-Lex, “Testo consolidato 32019R1009”, EUR-Lex, eur-lex.europa.eu . La revisione legislativa sudcoreana del 2025 ha creato un percorso di smaltimento a fine vita per il fosforo recuperato e ha imposto ai grandi impianti di trattamento delle acque reflue municipali di installare sistemi di recupero del fosforo entro il 2030. Il mercato dei fertilizzanti a base di struvite beneficia di queste normative, poiché gli operatori degli impianti di trattamento delle acque reflue possono gestire gli aspetti economici del trattamento dei fanghi, generando al contempo un flusso di entrate secondario dalla produzione di fertilizzanti. Quando le scadenze normative coincidono con i cicli di investimento degli impianti, l'adozione tende a procedere per fasi definite piuttosto che con piccole sperimentazioni, favorendo una crescita della capacità più prevedibile.
Adozione dell'economia circolare nel recupero delle acque reflue
La tendenza all'economia circolare sta rafforzando il mercato dei fertilizzanti a base di struvite, poiché le aziende di servizi idrici considerano sempre più gli impianti di trattamento delle acque reflue come strutture di recupero delle risorse piuttosto che come siti di smaltimento. Le implementazioni mature stanno riducendo i tempi di ammortamento a meno di 7 anni, grazie al monitoraggio in linea, al dosaggio automatizzato di magnesio e all'integrazione con la digestione anaerobica, che migliorano l'efficienza operativa. Il progetto NPower, nell'ambito di Horizon Europe e con Veolia Water Technologies tra i partecipanti, sta implementando diverse tecnologie di recupero dei nutrienti presso gli impianti di trattamento delle acque reflue spagnoli tra il 2025 e il 2028 per produrre 8 prodotti fertilizzanti commerciali, tra cui la struvite. Tali dimostrazioni sono significative perché riducono il divario tra la validazione pilota e l'approvvigionamento commerciale di routine. Le aziende di servizi idrici che utilizzano il recupero della struvite possono anche ridurre dell'80% i carichi di fosforo di ritorno ai treni di trattamento biologico, migliorando così l'efficienza dell'impianto e riducendo l'usura delle apparecchiature, ampliando il business case oltre la sola vendita di fertilizzanti. AquaMinerals ha riferito nel 2026 che i Paesi Bassi dispongono già di una capacità di recupero di struvite inutilizzata che potrebbe essere sfruttata meglio attraverso una migliore gestione del processo, indicando che parte della base di approvvigionamento è ora in anticipo rispetto alla domanda a valle. Il mercato dei fertilizzanti a base di struvite è quindi plasmato sia dalla crescita delle infrastrutture sul lato dell'offerta, sia dalla necessità di sviluppare canali di smaltimento più solidi per il materiale già recuperato.
Elevata domanda di materie prime a basso contenuto di carbonio e certificate biologiche.
I sistemi di coltivazione di alta qualità stanno sostenendo la crescita del mercato dei fertilizzanti a base di struvite, poiché gli acquirenti in questi segmenti sono più disposti a pagare per input nutritivi tracciabili e a basso impatto ambientale. Un importante sviluppo si è verificato nell'aprile 2024, quando Ostara ha ottenuto la prima certificazione biologica UE per Crystal Green Pearl e ha registrato il prodotto in Germania, Spagna, Danimarca, Austria e Paesi Bassi per l'uso nell'agricoltura biologica certificata. Questa approvazione è significativa perché consente alla struvite di accedere a un canale di distribuzione precluso a molti prodotti fosfatici convenzionali. Valutazioni del ciclo di vita condotte in oltre 20 università negli Stati Uniti e in Canada hanno dimostrato che i fertilizzanti a base di struvite possono ridurre il potenziale di riscaldamento globale fino all'11% e l'eutrofizzazione delle acque dolci fino al 50% rispetto agli input fosfatici convenzionali. Queste dichiarazioni sulle prestazioni ambientali stanno diventando sempre più rilevanti, poiché i rivenditori e i marchi alimentari esercitano una maggiore pressione sulle filiere agricole affinché documentino minori emissioni di Scope 3. Il settore orticolo sta mostrando la risposta più chiara, poiché i sistemi di coltivazione di frutta, verdura e colture specializzate di alta qualità possono assorbire più facilmente il sovrapprezzo quando le dichiarazioni di sostenibilità sono misurabili. Il mercato dei fertilizzanti a base di struvite sta quindi registrando una crescita più rapida nei segmenti in cui gli acquirenti apprezzano l'identità del prodotto, la conformità ai requisiti dell'agricoltura biologica e la riduzione del deflusso superficiale, nell'ambito di una più ampia strategia di posizionamento delle colture.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo unitario più elevato rispetto ai fertilizzanti fosfatici convenzionali | -1.8% | Il problema è globale, più acuto nella regione Asia-Pacifico e in Sud America, dove i fertilizzanti convenzionali sono sovvenzionati. | A lungo termine (≥ 4 anni) |
| Scarsa familiarità degli agricoltori e limitata diffusione della rete di distribuzione. | -0.9% | Asia-Pacifico, Africa e Sud America, con un effetto minore in Nord America ed Europa. | Medio termine (2-4 anni) |
| Variabilità della qualità del prodotto e problemi di contaminazione | -0.7% | Diffusione globale, con maggiore intensità nell'UE e in Nord America, dove le soglie di contaminazione sono esplicite. | Medio termine (2-4 anni) |
| Vincoli di bilancio comunale e cicli di appalto lenti | -0.5% | Nord America ed Europa, con effetti a cascata sui mercati in fase iniziale del Medio Oriente e dell'Africa. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo unitario più elevato rispetto ai fertilizzanti fosfatici convenzionali
Il mercato dei fertilizzanti a base di struvite si trova ad affrontare una chiara sfida in termini di prezzo, soprattutto in competizione con i fertilizzanti fosfatici convenzionali nei sistemi di coltivazione su larga scala. Un'osservazione sul campo condotta nel 2025 dalla Ohio State University ha rilevato un prezzo della struvite di 0.60 dollari al chilo, contro i 0.40-0.45 dollari al chilo del fosfato monoammonico, sebbene lo stesso studio indicasse che dosi di applicazione inferiori potessero garantire rese di soia comparabili nel tempo. Questa differenza di prezzo è dovuta ai costi delle apparecchiature di cristallizzazione, al fabbisogno di magnesio e agli oneri di trasporto, poiché molti impianti di recupero si trovano presso siti di trattamento delle acque reflue anziché in prossimità dei centri di domanda agricola. La barriera è più marcata nei paesi in cui i fertilizzanti fosfatici convenzionali beneficiano di sussidi pubblici, che ampliano ulteriormente il divario di costo al momento della vendita. Il profilo di rilascio lento della struvite può migliorare l'efficacia in termini di costi su più stagioni, poiché parte del fosforo rimane disponibile anche dopo il primo ciclo colturale, ma questo vantaggio è difficile da comunicare nell'ambito di un processo di approvvigionamento annuale. Gli acquirenti di materie prime in genere confrontano i prezzi di fattura piuttosto che l'efficienza nutritiva stagionale, il che rallenta l'adozione. Il mercato dei fertilizzanti a base di struvite si sta quindi sviluppando inizialmente nelle applicazioni in cui le prestazioni, la certificazione o la riduzione del deflusso superficiale possono giustificare un prezzo iniziale più elevato. Una maggiore diffusione nei sistemi di coltivazione estensiva dipenderà probabilmente da una più solida dimostrazione agronomica su larga scala o da una riduzione del divario tra costo di consegna e prezzo finale.
Scarsa familiarità degli agricoltori e limitata diffusione della rete di distribuzione.
La scarsa conoscenza da parte degli agricoltori dei prodotti a base di nutrienti recuperati rimane un ostacolo concreto per il mercato dei fertilizzanti a base di struvite. Molti coltivatori hanno poca esperienza con questi prodotti e la conoscenza dei risultati delle prove tende a rimanere circoscritta alle reti di divulgazione e alle aree dimostrative. Ad esempio, una prova sulla soia condotta presso la Smits Farms in Illinois ha riportato un aumento di resa di 5 bushel per acro nel 2024, ma la conoscenza di tali risultati non si è diffusa ampiamente al di fuori delle reti di divulgazione regionali. In molte parti dell'Asia, dell'Africa e del Sud America, le decisioni relative agli input sono influenzate più dai rapporti con i rivenditori e i distributori a livello di villaggio che da sistemi formali di consulenza agronomica. Ciò rallenta l'introduzione di nuovi prodotti, poiché i canali locali tendono a preferire materiali con strutture di finanziamento consolidate, pratiche di stoccaggio note e metodi di applicazione familiari. I fertilizzanti fosfatici convenzionali sono già integrati in solide reti cooperative e di rivenditori, il che conferisce loro un vantaggio distributivo che i fertilizzanti a base di nutrienti recuperati ancora non possiedono in molte regioni. I fornitori di struvite necessitano di supporto sul campo per più stagioni, accordi di co-marketing con i distributori e linee guida di applicazione più chiare per andare oltre l'adozione di nicchia. Il mercato dei fertilizzanti a base di struvite ha un potenziale di espansione più ampio, ma solo se lo sviluppo dei canali di distribuzione procede di pari passo con la capacità produttiva e l'accettazione normativa. Senza questo impegno, l'idoneità tecnica continuerà a superare l'adozione commerciale in diverse regioni promettenti.
Analisi del segmento
Per tipologia di prodotto: il formato granulare è dominante, mentre il formato liquido è in rapida crescita.
Nel 2025, la struvite granulare deteneva il 45.2% del mercato, risultando il formato di prodotto più diffuso nel mercato dei fertilizzanti a base di struvite. La sua posizione dominante deriva dalla compatibilità diretta con gli spandiconcime esistenti, dalla possibilità di posizionarla in prossimità delle colture in germinazione senza danneggiare le sementi e dal fatto che i sistemi di produzione commerciali sono stati sviluppati principalmente per la produzione di pellet. L'adozione della struvite granulare è stata inoltre supportata da ricerche sul campo condotte dalla Ohio State University e dall'Università dell'Illinois, che hanno dimostrato rese colturali equivalenti a quelle ottenute con il fosfato monoammonico a dosaggi inferiori nelle colture cerealicole. Questa combinazione di compatibilità con le attrezzature e familiarità agronomica conferisce alla struvite granulare una solida posizione nelle coltivazioni estensive e spiega perché i primi volumi di mercato si siano sviluppati attraverso sistemi agricoli che non richiedono modifiche alle pratiche di gestione.
La struvite liquida è il formato in più rapida crescita, con un segmento che si prevede si espanderà a un CAGR dell'8.8% fino al 2031. La crescita è trainata dall'orticoltura basata sulla fertirrigazione, dove la somministrazione di nutrienti solubili tramite sistemi a goccia è la norma, mentre i granuli solidi sono meno pratici. La struvite in polvere si colloca tra questi due formati, risultando adatta ad applicazioni specialistiche come la miscelazione di substrati per vivai e miscele per la creazione di tappeti erbosi, dove è richiesta una copertura fine e uniforme. Anche la regolamentazione dei prodotti sta diventando sempre più importante per tutti i formati, poiché il quadro normativo europeo armonizzato per i fertilizzanti riduce l'incertezza in merito alle definizioni di qualità e ai requisiti di etichettatura. Di conseguenza, il mercato dei fertilizzanti a base di struvite sta assistendo a una più netta separazione tra applicazioni granulari su larga scala, usi di precisione liquidi e nicchie specialistiche in polvere.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: l'agricoltura traina i volumi, ma l'orticoltura domina i margini.
Nel 2025, l'agricoltura ha rappresentato il 38.5% della domanda, costituendo la principale area di applicazione nel mercato dei fertilizzanti a base di struvite. Ciò riflette l'ampio potenziale di utilizzo nelle colture a filari in Nord America e nei sistemi agricoli a prevalenza cerealicola in Europa e Asia meridionale. Il fosforo a lento rilascio è particolarmente adatto ai sistemi di produzione di mais e grano, dove i nutrienti applicati in superficie possono essere dispersi per ruscellamento. Le valutazioni del ciclo di vita di Crystal Green hanno evidenziato riduzioni dell'eutrofizzazione delle acque dolci fino al 50% rispetto ai fertilizzanti fosfatici convenzionali, a supporto della sua adozione laddove siano in vigore piani di gestione dei nutrienti a livello di bacino idrografico. Queste prestazioni ambientali contribuiscono a mantenere il valore del mercato dei fertilizzanti a base di struvite, al di là di un semplice confronto dei prezzi dei nutrienti.
L'orticoltura è l'applicazione in più rapida crescita, con un CAGR previsto dell'8.6% fino al 2031, e questo segmento è stato in grado di sostenere prezzi premium nel mercato dei fertilizzanti a base di struvite. I coltivatori di frutta e verdura possono giustificare costi di input più elevati quando i requisiti di sostenibilità dei rivenditori, la certificazione biologica o l'approvvigionamento tracciabile creano un valore commerciale diretto. La certificazione biologica UE 2024 di Ostara per Crystal Green Pearl ha aggiunto un percorso pratico verso l'orticoltura biologica certificata in diversi paesi europei [2] Fonte: Ostara Nutrient Recovery Technologies Inc., “Ostara Inc. lancia CG P2X nel Canada occidentale, fosforo, perfezionato”, Ostara, ostara.com . Il tappeto erboso e le piante ornamentali rimangono un segmento più piccolo, ma il suo profilo a rilascio controllato, il ridotto rischio di deflusso e la minore frequenza di applicazione lo mantengono rilevante per i gestori paesaggistici professionisti. Altre applicazioni, tra cui l'uso di nutrienti in acquacoltura e i processi correlati alle bioraffinerie, rimangono limitate in volume, ma indicano come il mercato dei fertilizzanti a base di struvite possa espandere la sua base di utilizzo laddove è apprezzato il controllo specializzato dei nutrienti.
Per tipologia di coltura: i cereali mantengono le economie di scala, mentre frutta e verdura trainano l'innovazione.
Nel 2025, i cereali e i grani detenevano il 35.4% del mercato, rappresentando il segmento di colture più importante nel mercato dei fertilizzanti a base di struvite. Questa posizione riflette il predominio dell'agricoltura a filari in Nord America ed Europa, dove la gestione del fosforo nel suolo e il controllo del deflusso superficiale sono problematiche agronomiche consolidate. Questo segmento è legato ai sistemi di coltivazione di mais, grano e colza, dove il fosforo a lento rilascio può essere integrato nei programmi di fertilizzazione esistenti. I risultati delle prove sulla soia condotte in Illinois nel 2024 hanno indicato un aumento della resa di 5 bushel per acro, suggerendo che il rilascio controllato di fosforo può supportare i sistemi di rotazione colturale in condizioni di campo difficili. Ciò posiziona i cereali e i grani come elementi centrali per il potenziale di volume a lungo termine, anche se l'adozione iniziale non ha ancora raggiunto tutti i produttori di materie prime.
Frutta e verdura rappresentano il segmento di colture in più rapida crescita, con una quota di mercato dei fertilizzanti a base di struvite destinata a crescere a un tasso annuo composto (CAGR) dell'8.1% fino al 2031. La coltivazione protetta in Asia-Pacifico e Medio Oriente è un fattore chiave di crescita, poiché le serre, i tunnel in polietilene e i sistemi idroponici richiedono una gestione precisa dell'acqua e dei nutrienti. I mercati dei prodotti ortofrutticoli di alta qualità premiano la tracciabilità degli input in modo più diretto rispetto ai mercati dei cereali sfusi, il che sta accelerando l'adozione dei fertilizzanti a base di struvite in queste colture. Semi oleosi e legumi rappresentano un ulteriore settore in crescita, poiché i programmi di sostenibilità richiedono sempre più una documentazione più rigorosa degli input nelle filiere di soia e colza. Uno studio RSC Advances del 2025 ha riportato un recupero del fosforo del 97.42% dalle acque reflue suine mediante cristallizzazione omogenea a letto fluidizzato, un dato rilevante per i cicli dei nutrienti legati all'allevamento nelle principali regioni produttrici di semi oleosi e legumi. Nel complesso, il mercato dei fertilizzanti a base di struvite mostra un chiaro andamento nell'utilizzo delle colture, con cereali e granaglie che mantengono le dimensioni maggiori, mentre frutta, verdura e alcune colture di rotazione trainano l'adozione di prodotti di maggior valore.
Analisi geografica
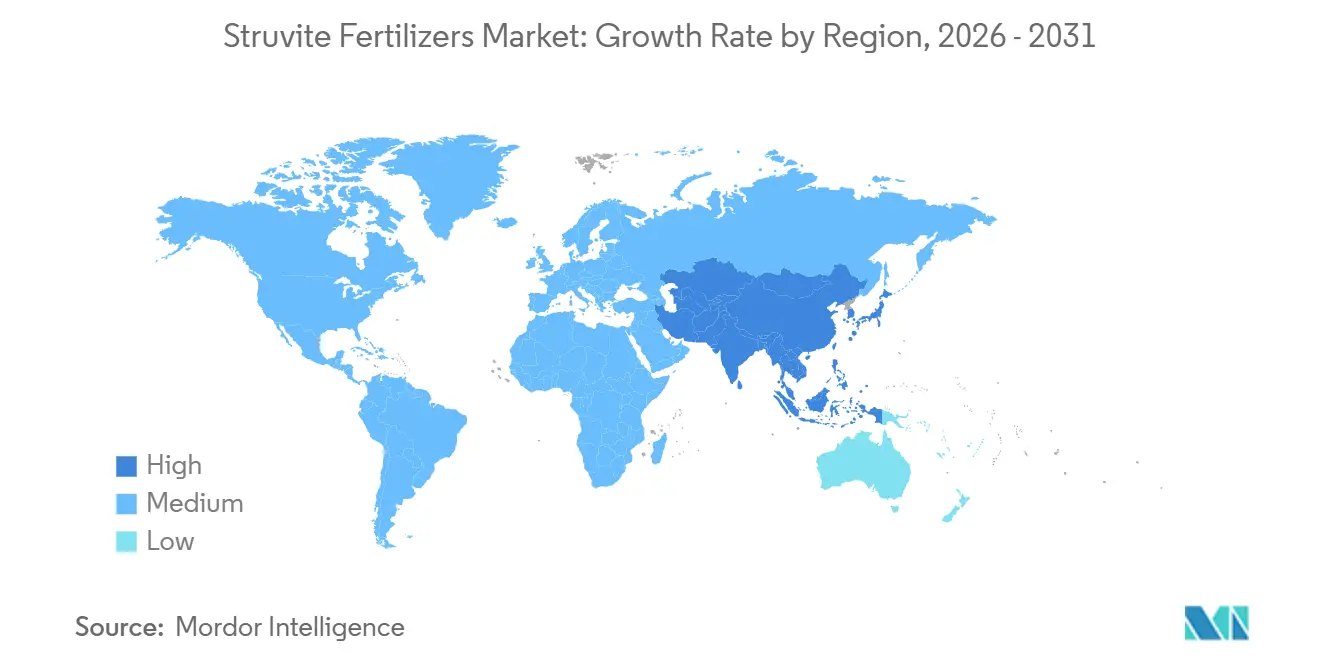
Nel 2025, il Nord America deteneva una quota del 35.8%, mantenendo la sua posizione di maggiore mercato regionale per i fertilizzanti a base di struvite. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 7.0%-8.0% fino al 2031, grazie alla consolidata produzione commerciale e a un quadro normativo più chiaro per i prodotti a base di fosforo recuperato. Gli Stati Uniti vantano la base commerciale più sviluppata, con lo stabilimento Ostara di St. Louis che fornisce CG P2X ai rivenditori del Midwest e del Pacifico nord-occidentale, secondo un modello di produzione nazionale che ha ridotto l'esposizione ai dazi doganali nel 2025. Anche il Canada rimane attivo, con progetti di ammodernamento degli impianti di trattamento delle acque reflue, come quello di Winnipeg, che prevede l'estrazione di struvite per la produzione commerciale. Il Sud America rappresenta attualmente un mercato più piccolo, ma si prevede che l'agricoltura su larga scala e l'espansione delle infrastrutture per il trattamento delle acque reflue creeranno nel tempo una nuova offerta di nutrienti recuperati.
Si prevede una crescita del mercato europeo, con la regolamentazione che rimane il principale motore dell'espansione. La scadenza del 2029 per il recupero del fosforo in Germania sta stimolando gli investimenti a livello comunale, e il progetto P-Net di Braunschweig e Gifhorn sta testando la precipitazione ottimizzata per rispettare i futuri limiti sui fanghi. Il Belgio produce una quota stimata tra il 16% e il 20% della struvite commerciale europea, con NuReSys e AirPrex che detengono posizioni di rilievo nel panorama produttivo. I Paesi Bassi, con circa 50 impianti di recupero su vasta scala e una certa capacità inutilizzata, dimostrano che lo sviluppo dell'offerta può procedere più velocemente della domanda, a meno che non migliorino anche i canali di commercializzazione e approvvigionamento agronomico.
La regione Asia-Pacifico è quella in più rapida crescita nel mercato dei fertilizzanti a base di struvite, con un CAGR previsto del 9.5% fino al 2031. Il Giappone è leader nella regione per maturità normativa e commerciale, grazie alla revisione del 2020 della legge sul controllo dei fertilizzanti, che ha stabilito limiti chiari per i contaminanti nel fosforo recuperato e ha supportato i progetti di recupero a livello nazionale. La città di Kobe ha ampliato il suo progetto di riciclo del fosforo e ha pianificato un'ulteriore unità di recupero per l'anno fiscale 2027, confermando che il recupero su scala municipale è già operativo in Giappone. Anche l'India sta sviluppando le proprie capacità interne, con Thermax che ha inaugurato un nuovo impianto di produzione di soluzioni per il trattamento delle acque e dei rifiuti a Pune nell'aprile 2024, legato a un obiettivo di ordini pari a 1,000 crore di rupie (120 milioni di dollari) per l'attività. Il Medio Oriente e l'Africa si stanno espandendo grazie a grandi progetti di trattamento delle acque reflue come la Fase 3 dell'impianto di bioraffineria di Ajman da 60 MLD di WABAG, aggiudicata nel giugno 2026, che illustra la portata delle infrastrutture che possono eventualmente supportare la co-localizzazione del recupero dei nutrienti [3] Fonte: WABAG, "Contratto per la Fase 3 dell'impianto di bioraffineria di Ajman negli Emirati Arabi Uniti", WABAG, wabag.com.
Panorama competitivo
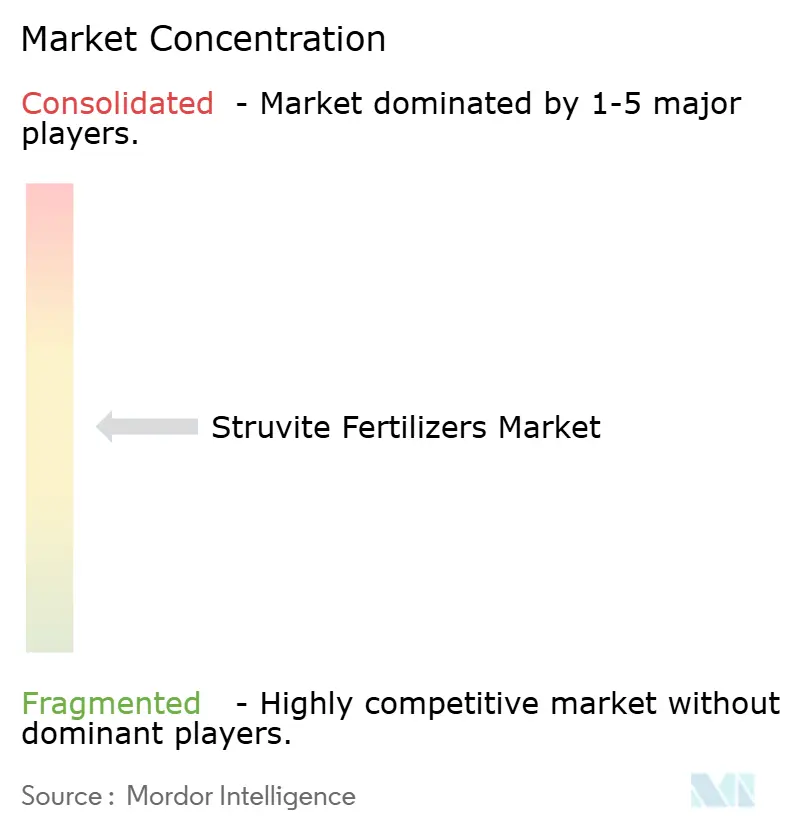
Nel 2025, il mercato globale dei fertilizzanti a base di struvite risultava moderatamente frammentato. Ostara Nutrient Recovery Technologies Inc., Veolia Water Technologies e SUEZ Water Technologies and Solutions costituivano la fascia leader del settore. La concorrenza era suddivisa tra integratori di tecnologie per il trattamento delle acque reflue con un approccio più ampio e aziende specializzate nel recupero dei nutrienti. Integratori come Veolia, SUEZ, Xylem, WABAG e Thermax potevano integrare il recupero della struvite in programmi infrastrutturali municipali più ampi. Aziende specializzate come Ostara, NuReSys, Multiform Harvest e AirPrex competevano più direttamente sulla qualità del fertilizzante prodotto, sul supporto alle prestazioni agronomiche e sull'accesso ai canali di assorbimento a valle.
Nel mercato dei fertilizzanti a base di struvite persiste un divario tra l'implementazione delle tecnologie di trattamento delle acque reflue e lo sviluppo dei canali di distribuzione dei fertilizzanti. Alcune aziende installano sistemi di recupero tramite appaltatori specializzati, ma non dispongono di solidi canali commerciali per la vendita del fertilizzante prodotto, il che riduce il valore ricavato dal fosforo recuperato. I modelli di licenza e partnership rappresentano una possibile soluzione a questo problema. La partnership di licenza tra Xylem e Ostara per il sistema di recupero Pearl illustra come tecnologia e commercializzazione possano essere integrate tra le diverse implementazioni. La protezione brevettuale nella progettazione dei reattori, nel dosaggio automatizzato e nel condizionamento dei granuli favorisce inoltre le aziende con una solida base tecnologica, rendendo più difficile per le piccole imprese espandersi rapidamente, anche in presenza di idee di processo promettenti.
Il panorama competitivo è plasmato anche da fornitori limitrofi i cui prodotti supportano le operazioni di recupero senza possedere il processo principale di produzione della struvite. Ecolab e Solenis sono ben posizionate per trarre vantaggio dall'aumento dei volumi di produzione, che incrementa la domanda di prodotti chimici per il trattamento delle acque, reagenti per la precipitazione e supporto al controllo di processo. Solenis ha rafforzato la propria posizione con l'acquisizione di NCH Corporation nel novembre 2025, ampliando la sua piattaforma per il trattamento delle acque industriali e l'igiene in oltre 160 paesi. Il lancio di CG P2X da parte di Ostara nel giugno 2025 nel Canada occidentale, tramite Taurus Agricultural Marketing, ha dimostrato come le aziende stiano investendo in una distribuzione a valle più solida, anziché affidarsi esclusivamente alla vendita di tecnologie. Gli importanti contratti di trattamento delle acque reflue aggiudicati a WABAG negli Emirati Arabi Uniti e in Georgia nel 2026 illustrano ulteriormente come le società di ingegneria stiano costruendo future opzioni per il recupero dei nutrienti attraverso un'espansione più ampia delle infrastrutture idriche. Il mercato dei fertilizzanti a base di struvite è quindi competitivo sia a livello tecnologico che di distribuzione, e il successo dipende dalla capacità di collegare il recupero delle acque reflue con un affidabile approvvigionamento di fertilizzanti.
Leader del settore dei fertilizzanti a base di struvite
Ostara Nutrient Recovery Technologies Inc.
Veolia Water Technologies
SUEZ Tecnologie e soluzioni per l'acqua
CNP - Società per la tecnologia, l'acqua e i fanghi di depurazione
Industrie Nijhuis Saur
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Yara International ASA ha concordato l'acquisizione dello stabilimento di produzione di Gulf Coast Ammonia a Texas City per 1.3 miliardi di dollari, aggiungendo 1.3 milioni di tonnellate di capacità di produzione di ammoniaca e posizionando l'azienda per approfondire l'integrazione a valle dei fertilizzanti fosfatici e multi-nutrienti in Nord America, con implicazioni per gli accordi di acquisto di struvite, data la scala di produzione di nutrienti per le colture dell'azienda.
- Giugno 2026: WABAG si è aggiudicata il contratto di progettazione e costruzione per la Fase 3 dell'impianto di bioraffineria di Ajman, negli Emirati Arabi Uniti. L'impianto ha una capacità di 60 milioni di litri al giorno (MLD) e comprende sistemi avanzati di gestione dei fanghi; il completamento è previsto entro 24 mesi. Questo contratto segna l'ingresso di WABAG nel mercato degli Emirati Arabi Uniti e nel settore delle infrastrutture per il trattamento delle acque reflue del GCC (Consiglio di Cooperazione del Golfo).
- Gennaio 2026: Ecolab e Yara International ASA hanno rinnovato una partnership decennale presso lo stabilimento di fertilizzanti di Yara a Le Havre, basandosi su una precedente collaborazione che ha ridotto il consumo di acqua del 14% e quello di elettricità del 21%, dimostrando come la gestione integrata delle risorse idriche riduca direttamente i costi operativi della produzione di fertilizzanti su larga scala.
Ambito del rapporto sul mercato globale dei fertilizzanti a base di struvite
Il fertilizzante a base di struvite è un fertilizzante minerale a lento rilascio, ecologico, composto da fosfato di magnesio e ammonio esaidrato.
Il rapporto sul mercato dei fertilizzanti a base di struvite è segmentato per tipologia di prodotto (struvite granulare, struvite in polvere e struvite liquida), per applicazione (agricoltura, orticoltura, tappeti erbosi e piante ornamentali e altro), per tipologia di coltura (cereali, frutta e verdura, semi oleosi e legumi e altro) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore in USD.
| Struvite granulare |
| Struvite in polvere |
| Struvite liquida |
| Agricoltura |
| Orticoltura |
| Tappeti erbosi e ornamentali |
| Altre applicazioni |
| Cereali e Cereali |
| Frutta e verdura |
| Semi oleosi e legumi |
| Altri tipi di colture |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Turchia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Struvite granulare | |
| Struvite in polvere | ||
| Struvite liquida | ||
| Per Applicazione | Agricoltura | |
| Orticoltura | ||
| Tappeti erbosi e ornamentali | ||
| Altre applicazioni | ||
| Per tipo di coltura | Cereali e Cereali | |
| Frutta e verdura | ||
| Semi oleosi e legumi | ||
| Altri tipi di colture | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Turchia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei fertilizzanti a base di struvite entro il 2031?
Si prevede che il mercato dei fertilizzanti a base di struvite raggiungerà i 0.94 miliardi di dollari entro il 2031, rispetto ai 0.65 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.8%.
Quale regione è leader nella domanda mondiale di fertilizzanti a base di struvite?
Nel 2025, il Nord America si è distinto con una quota del 35.8%, grazie alla consolidata produzione commerciale e a un trattamento più trasparente dei prodotti a base di fosforo recuperato.
Quale regione si prevede crescerà più rapidamente entro il 2031?
La regione Asia-Pacifico è quella con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto del 9.5% fino al 2031, trainato dalle normative e dall'espansione dei sistemi di recupero delle acque reflue.
Qual è il formato di prodotto più diffuso al giorno d'oggi?
Nel 2025, la struvite granulare ha raggiunto una quota di mercato del 45.2%, grazie alla sua compatibilità con le attrezzature esistenti per la distribuzione dei fertilizzanti e con i sistemi di produzione di pellet già consolidati.
Quale applicazione sta crescendo più velocemente?
Si prevede che il settore orticolo crescerà a un tasso annuo composto dell'8.6% fino al 2031, poiché i sistemi di coltivazione di alta qualità attribuiscono maggiore importanza alla tracciabilità, alla certificazione biologica e alla riduzione del deflusso idrico.


