

Dimensioni e quota di mercato dei fertilizzanti a base di struvite e vivianite
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
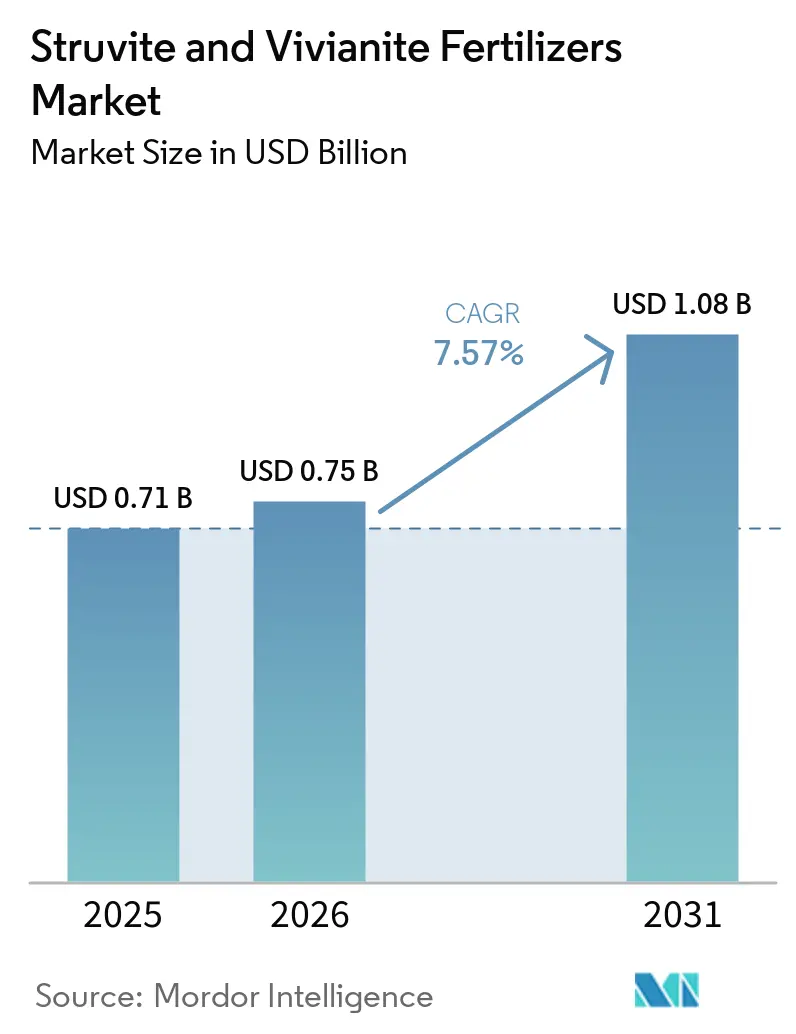
| Dimensione del mercato (2026) | 0.75 miliardo di dollari |
| Dimensione del mercato (2031) | 1.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.57% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti a base di struvite e vivianite a cura di Mordor Intelligence
Si stima che il mercato dei fertilizzanti a base di struvite e vivianite si espanderà da 0.71 miliardi di dollari nel 2025 e 0.75 miliardi di dollari nel 2026, fino a raggiungere 1.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.57% dal 2026 al 2031. Il mercato dei fertilizzanti a base di struvite e vivianite è in crescita grazie alla maggiore applicabilità delle norme sul recupero del fosforo, soprattutto nei sistemi di trattamento delle acque reflue urbane in Europa, dove la direttiva rivista sul trattamento delle acque reflue urbane è entrata in vigore il 1° gennaio 2025 [1] Fonte: Commissione europea, “Nuove norme per la gestione delle acque reflue urbane in procinto di entrare in vigore”, Commissione europea, europa.eu . La stessa direttiva prevedeva benefici economici annuali per l'Unione europea pari a 7.56 miliardi di dollari entro il 2040, supportando così gli investimenti a lungo termine negli impianti e riducendo l'incertezza sull'approvvigionamento per gli operatori che entrano nel mercato dei fertilizzanti a base di struvite e vivianite. Il quadro commerciale si sta rafforzando grazie all'allineamento di aziende di servizi pubblici, licenziatari di tecnologie e produttori di fertilizzanti attorno al fosforo recuperato, mentre la certificazione biologica e il riconoscimento del prodotto contribuiscono ad ampliare la base di acquirenti per il mercato dei fertilizzanti a base di struvite e vivianite. Allo stesso tempo, la frammentazione normativa tra le regioni continua ad aumentare i costi di conformità e a rallentare i lanci transfrontalieri di prodotti, mantenendo visibile il rischio di esecuzione anche se le condizioni della domanda nei mercati dei fertilizzanti a base di struvite e vivianite migliorano.
Punti chiave del rapporto
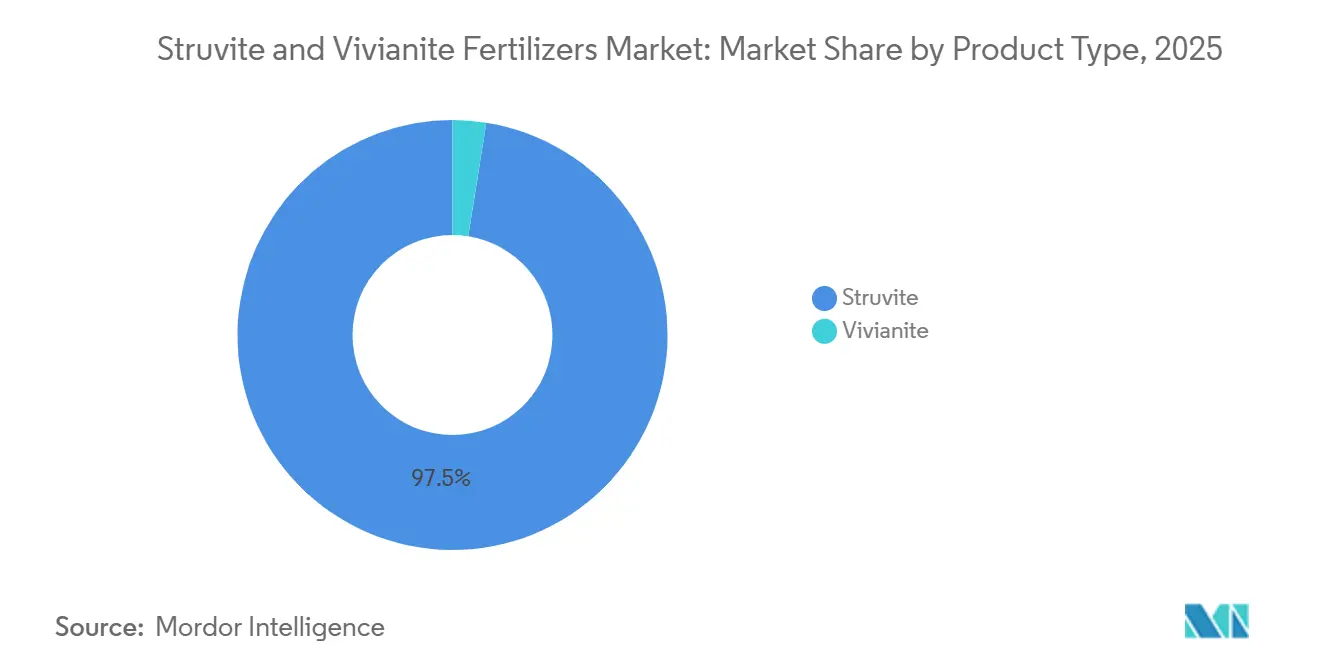
Per tipologia di prodotto, la struvite deteneva il 97.5% della quota di mercato dei fertilizzanti a base di struvite e vivianite nel 2025, mentre si prevede che la vivianite crescerà a un CAGR dell'11.2% tra il 2026 e il 2031.
In termini di forma, i prodotti solidi rappresentavano il 95.2% della quota di mercato dei fertilizzanti a base di struvite e vivianite nel 2025, mentre si prevede che i formati liquidi cresceranno a un CAGR del 10.4% tra il 2026 e il 2031.
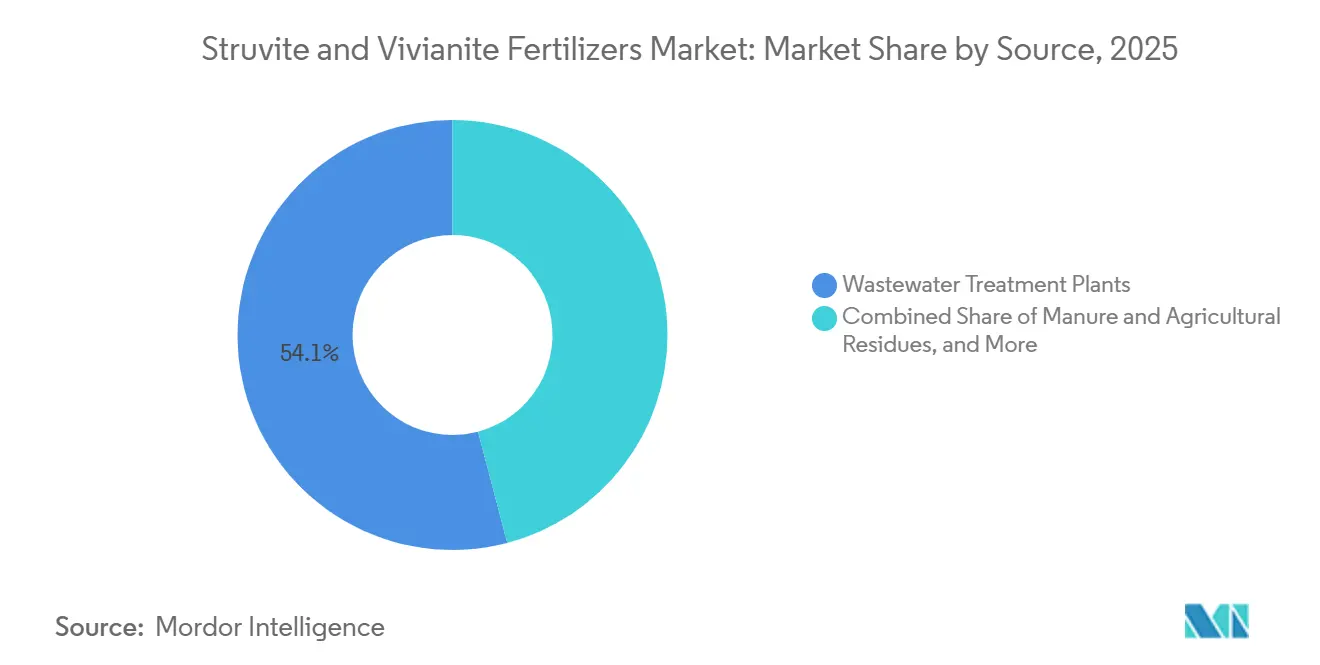
Per quanto riguarda le fonti di approvvigionamento, nel 2025 gli impianti di trattamento delle acque reflue detenevano il 54.1% del mercato dei fertilizzanti a base di struvite e vivianite, mentre si prevede che la digestione anaerobica e i flussi di fanghi di depurazione cresceranno a un CAGR del 10.1% tra il 2026 e il 2031.
Nel 2025, le colture in pieno campo rappresentavano il 38.5% del mercato dei fertilizzanti a base di struvite e vivianite, mentre si prevede che le colture orticole cresceranno a un tasso annuo composto (CAGR) dell'8.1% tra il 2026 e il 2031.
Dal punto di vista geografico, l'Europa rappresentava il 38.2% del mercato dei fertilizzanti a base di struvite e vivianite nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.8% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti a base di struvite e vivianite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli obblighi di recupero del fosforo nelle infrastrutture di trattamento delle acque reflue | + 2.00% | Globale, più forte in Europa e Nord America | A breve termine (≤ 2 anni) |
| Adozione di fertilizzanti a lento rilascio di alta qualità nelle colture di maggior valore | + 1.30% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Approvvigionamento nell'ambito dell'economia circolare da parte di aziende di servizi municipali e di trasformazione alimentare. | + 1.40% | Europa e Nord America | Medio termine (2-4 anni) |
| Accettazione commerciale della struvite tramite marchio CE e certificazione biologica. | + 1.00% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Economia del recupero della vivianite tramite separazione magnetica | + 0.70% | Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Utilizzo a valle nei mercati di colture specializzate e di alto valore | + 0.60% | Stati Uniti, Brasile, India e Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli obblighi di recupero del fosforo nelle infrastrutture di trattamento delle acque reflue
Le scadenze legislative vincolanti rimangono il principale motore di crescita per il mercato dei fertilizzanti a base di struvite e vivianite nel 2026. La direttiva rivista sul trattamento delle acque reflue urbane è entrata in vigore il 1° gennaio 2025 e impone alla Commissione europea di definire un tasso minimo combinato per il riutilizzo e il riciclo del fosforo entro gennaio 2028 [2] Fonte: European Sustainable Phosphorus Platform, “ESPP Proposals on Minimum Reuse and Recycling Rate for Phosphorus from Urban Wastewater,” European Sustainable Phosphorus Platform, phosphorusplatform.eu . La direttiva ora copre gli agglomerati con 1,000 o più abitanti, adeguando molti comuni più piccoli ed espandendo la pipeline di progetti per il mercato dei fertilizzanti a base di struvite e vivianite. La Germania ha già definito un chiaro orientamento nazionale, imponendo ai grandi impianti di trattamento delle acque reflue di recuperare il fosforo a partire dal 2029, e ciò ha iniziato a spostare gli studi di fattibilità verso decisioni ingegneristiche e di pianificazione. L'European Critical Raw Materials Act (Legge europea sulle materie prime critiche) aggiunge un ulteriore livello di supporto, poiché il fosfato è esplicitamente incluso nell'elenco, rafforzando così la responsabilità politica per i piani nazionali di recupero. Questa struttura normativa riduce l'incertezza per operatori, finanziatori e acquirenti di fertilizzanti e offre al mercato dei fertilizzanti a base di struvite e vivianite un percorso più chiaro dal rispetto delle normative sulle acque reflue al recupero commerciale dei nutrienti.
Approvvigionamento nell'ambito dell'economia circolare da parte di aziende di servizi municipali e di trasformazione alimentare.
Il comportamento in materia di approvvigionamento si sta spostando dalla gestione dei rifiuti al recupero delle risorse, e questo cambiamento sta contribuendo a garantire al mercato dei fertilizzanti a base di struvite e vivianite strutture di fornitura più affidabili. Le aziende municipalizzate in Belgio, Paesi Bassi e Scandinavia stanno sempre più spesso collegando il recupero dei nutrienti ai contratti per i fanghi di depurazione e le acque reflue, offrendo ai produttori volumi di fornitura più stabili su periodi pluriennali. Anche le aziende del settore alimentare e delle bevande supportano questo cambiamento, ricercando fonti di nutrienti a basso impatto ambientale per i coltivatori a contratto, aprendo un secondo canale commerciale oltre alla domanda dettata dagli obblighi normativi. Veolia Environnement SA ha posizionato la sua piattaforma struvia per beneficiare di questa tendenza, e il suo progetto pilota di Lille ha dimostrato tassi di recupero del fosforo fino al 75%, supportando casi d'uso pratici per gli acquisti nel 2025. Quando le aziende di servizi pubblici e le aziende di trasformazione si impegnano in percorsi di recupero dei nutrienti, la bancabilità del progetto migliora perché il lato dei ricavi diventa più facile da prevedere. Ciò contribuisce a ridurre i tempi commerciali per i nuovi operatori e rafforza la transizione del mercato dei fertilizzanti a base di struvite e vivianite dalle attività pilota a contratti di fornitura ripetibili.
Adozione di fertilizzanti a lento rilascio di alta qualità nelle colture di maggior valore
I sistemi di coltivazione di alta qualità stanno fornendo al mercato dei fertilizzanti a base di struvite e vivianite un interessante bacino di domanda, poiché l'efficienza dei nutrienti è più importante nei raccolti di alto valore. La struvite rilascia fosforo secondo uno schema guidato dalla domanda della coltura, risultando utile per gli agricoltori che cercano una migliore tempistica dei nutrienti e minori perdite per lisciviazione. Nel giugno 2026, Ostara Nutrient Recovery Technologies Inc. ha introdotto una formulazione CG P2X ad analisi più elevata che fornisce più del doppio dell'azoto, del fosforo e del magnesio disponibili per le piante rispetto ai fertilizzanti fosfatici convenzionali, e l'azienda ha affermato che i tassi di applicazione possono essere inferiori del 40% rispetto al fosfato monoammonico, al fosfato diammonico e al triplo superfosfato [3] Fonte: Ostara, “Ostara Advances CG P2X with New, Higher-Analysis Formula Delivering More Than 2X the Plant-Available Nutrients,” 8 giugno 2026, Ostara.com . Nell'aprile 2024, Crystal Green Pearl è diventata la prima fonte di fertilizzanti a base di struvite pura a ottenere la certificazione biologica in Germania, Spagna, Danimarca, Austria e Paesi Bassi, aprendo così un canale di vendita premium legato alla produzione biologica certificata. Questa combinazione di valore agronomico e supporto della certificazione offre ai coltivatori specializzati un motivo più valido per acquistare prodotti a base di fosforo recuperato. Poiché sempre più agricoltori danno priorità a input tracciabili e a un rilascio controllato di nutrienti, l'adozione di prodotti di alta qualità per le colture dovrebbe rimanere un importante fattore di crescita per il mercato dei fertilizzanti a base di struvite e vivianite.
Accettazione commerciale della struvite tramite marchio CE e certificazione biologica.
L'accettazione commerciale è importante perché riduce gli ostacoli all'adozione nel mercato dei fertilizzanti a base di struvite e vivianite. In Europa, la struvite beneficia del riconoscimento nell'ambito del quadro CMC12, che offre ai produttori un percorso di commercializzazione più chiaro rispetto a molti altri prodotti a base di fosforo recuperato. NuReSys NV, parte di Green Tile BV, ha continuato a gestire sistemi di cristallizzazione controllata di struvite con un percorso CMC12 attivo per il suo prodotto Biostru, il che supporta la continua miscelazione e l'espansione dell'offerta. La certificazione biologica ha aggiunto un ulteriore livello di fiducia, poiché i canali certificati richiedono una documentazione più rigorosa e una maggiore uniformità del prodotto. Quando il fertilizzante recuperato soddisfa sia i requisiti di conformità che quelli del canale premium, distributori e agricoltori hanno meno dubbi sul suo utilizzo, sull'etichettatura e sulla provenienza. Ciò riduce le barriere alla commercializzazione per il mercato dei fertilizzanti a base di struvite e vivianite e favorisce il passaggio da una domanda basata sulla prova ad acquisti ripetuti all'interno di sistemi agricoli consolidati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa consapevolezza da parte degli agricoltori riguardo ai fertilizzanti minerali recuperati | -1.00% | India, Brasile, Francia e Stati Uniti | A breve termine (≤ 2 anni) |
| Standardizzazione disomogenea dei prodotti nelle diverse giurisdizioni | -1.20% | Europa, Stati Uniti, Giappone e Canada | Medio termine (2-4 anni) |
| Elevati investimenti di capitale specifici per il sito e cicli di qualificazione | -1.30% | Stati Uniti, Germania, Australia e Arabia Saudita | Medio termine (2-4 anni) |
| Frammentazione dell'offerta attraverso diversi flussi di materie prime | -0.80% | Globale, più acuto in Asia-Pacifico e America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsa consapevolezza da parte degli agricoltori riguardo ai fertilizzanti minerali recuperati
La consapevolezza degli agricoltori rimane un vero ostacolo, poiché il mercato dei fertilizzanti a base di struvite e vivianite si basa ancora su prodotti che differiscono dai tradizionali fertilizzanti fosfatici sia per origine che per prestazioni. Gli agricoltori spesso necessitano di prove concrete sul rilascio di nutrienti, sulla risposta delle colture, sulla manipolazione e sulla certificazione prima di passare dai programmi di fertilizzazione consolidati ai prodotti a base di minerali recuperati. Il fatto che la certificazione biologica e la riformulazione dei prodotti siano così fortemente enfatizzate nelle comunicazioni aziendali dimostra che la formazione degli acquirenti rimane fondamentale per la conversione commerciale. Questo problema è più evidente nei sistemi agricoli sensibili al prezzo, dove gli agricoltori potrebbero esitare a pagare un sovrapprezzo a meno che non vengano chiaramente dimostrati i benefici in termini di resa o il supporto normativo. Inoltre, rallenta l'adozione da parte dei distributori, poiché i partner di canale necessitano di una strategia di vendita più semplice prima di poter promuovere i nuovi prodotti su larga scala. Di conseguenza, la crescita commerciale nel mercato dei fertilizzanti a base di struvite e vivianite può essere in ritardo rispetto alla maturità tecnologica, mentre la consapevolezza, la formazione e la fiducia sul campo sono ancora in fase di sviluppo.
Standardizzazione disomogenea dei prodotti nelle diverse giurisdizioni
La frammentazione normativa continua ad aumentare i costi e a ritardare l'espansione transfrontaliera nel mercato dei fertilizzanti a base di struvite e vivianite. Gli Stati Uniti seguono un percorso normativo differente, legato ai fanghi di depurazione e alla registrazione statale dei fertilizzanti, mentre il Giappone utilizza un proprio quadro normativo in materia di agricoltura e riciclaggio, anziché il sistema di classificazione dell'Unione Europea. Non esiste ancora uno standard internazionale armonizzato per i fertilizzanti a base di fosforo minerale recuperato, il che costringe i produttori a seguire molteplici percorsi di approvazione anziché un unico processo scalabile. La Commissione Europea non specificherà il tasso minimo delegato di riciclaggio del fosforo prima dell'inizio del 2028, pertanto permarrà una certa incertezza interpretativa nel breve termine. Ciò può prolungare di molti mesi i tempi di lancio commerciale e rendere le vendite multiregionali più difficili di quanto suggerirebbero le reali esigenze agronomiche.
Analisi del segmento
Per tipologia di prodotto: il fatturato delle ancore di struvite aumenta con l'espansione della vivianite.
Nel 2025, la struvite rappresentava il 97.5% del mercato dei fertilizzanti a base di struvite e vivianite, grazie alla sua più lunga storia commerciale, alla maggiore validazione sul campo e a una regolamentazione più chiara in Europa. La vivianite è rimasta la categoria di prodotto più piccola perché si trova ancora in una fase iniziale di sviluppo commerciale e non gode dello stesso livello di notorietà nei diversi sistemi di fertilizzazione. La struvite beneficia inoltre di una solida esperienza in termini di nutrizione delle colture e compatibilità di miscelazione, il che le consente di mantenere la leadership in termini di fatturato nel mercato dei fertilizzanti a base di struvite e vivianite.
Si prevede che la vivianite crescerà a un CAGR dell'11.2% fino al 2031, diventando così il tipo di prodotto in più rapida crescita sul mercato. La separazione magnetica pilota ha già mostrato un recupero superiore all'80% dai fanghi digeriti e le prove sulle acque reflue industriali hanno riportato un recupero di fosforo del 93.54% in condizioni ottimizzate [4] Fonte: WK Wijdeveld, G. Sudintas, Philipp Kuntke, Leon Korving e Mark CM van Loosdrecht, "Robust Magnetic Vivianite Recovery from Digested Sewage Sludge", Water Research, doi.org . Anche la struvite dovrebbe continuare ad espandersi perché il suo valore agronomico, la base di certificazione biologica e il posizionamento commerciale rimangono oggi più forti. Il risultato è un mercato in cui la struvite supporta i ricavi a breve termine mentre la vivianite rafforza il potenziale di crescita futura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i prodotti solidi sono in testa, mentre i formati liquidi e a particelle fini guadagnano terreno
Nel 2025, i prodotti solidi hanno rappresentato il 95.2% del fatturato, mantenendo la loro posizione dominante nel mercato globale dei fertilizzanti a base di struvite e vivianite grazie alla loro compatibilità con i sistemi convenzionali di miscelazione, stoccaggio, trasporto e applicazione in campo. La maggior parte dei fertilizzanti a base di struvite disponibili in commercio è offerta sotto forma di granuli o pellet, favorendone l'ampia diffusione in colture a filari, orticoltura, tappeti erbosi e agricoltura specializzata. I prodotti liquidi hanno rappresentato una quota molto inferiore, con un'adozione limitata principalmente a programmi specializzati di gestione dei nutrienti e ad applicazioni di ricerca in cui il fosforo recuperato viene incorporato in formulazioni liquide.
Si stima che il segmento dei fertilizzanti liquidi crescerà a un tasso annuo composto (CAGR) del 10.4% fino al 2031, trainato dalla crescente adozione di sistemi di fertirrigazione e irrigazione di precisione, nonché dalla continua ricerca volta a migliorare l'integrazione del fosforo recuperato nelle soluzioni nutritive liquide. Tuttavia, si prevede che i fertilizzanti solidi manterranno la loro leadership di mercato per tutto il periodo di previsione, poiché la maggior parte dei prodotti commerciali a base di struvite e dei nuovi prodotti a base di vivianite sono fabbricati e commercializzati in forma granulare o pellettizzata, offrendo una maggiore maneggevolezza, stabilità di stoccaggio e un rilascio lento dei nutrienti.
Per fonte: Impianti di trattamento delle acque reflue Lead, percorsi di digestione anaerobica consentono Vivianite
Nel 2025, gli impianti di trattamento delle acque reflue detenevano il 54.1% della quota di mercato dei fertilizzanti a base di struvite e vivianite, rappresentando la fonte dominante poiché i flussi di centrifugato e di scarto offrono condizioni di recupero più costanti. La digestione anaerobica e i fanghi di depurazione sono emersi come fonti di crescente importanza, mentre il letame e i residui agricoli sono rimasti una risorsa minore ma comunque valida. Gli impianti di trattamento delle acque reflue su vasta scala possono raggiungere tassi di recupero del fosforo compresi tra l'80% e il 95%, e gli operatori beneficiano anche di una minore pressione di incrostazione nei digestori e nelle relative apparecchiature.
Si prevede che la digestione anaerobica e i flussi di fanghi di depurazione cresceranno a un tasso annuo composto (CAGR) del 10.1% fino al 2031, il ritmo più rapido tra le categorie di fonti nel mercato dei fertilizzanti a base di struvite e vivianite. La loro importanza deriva dalle condizioni riducenti che favoriscono la formazione di vivianite, il che conferisce a questa fonte un legame più forte con la nascente base di approvvigionamento di vivianite. Anche il letame e i residui agricoli dovrebbero continuare a essere sviluppati, sebbene la variabilità della composizione complichi ancora la scalabilità rispetto ai sistemi di trattamento delle acque reflue urbane. Ciò rende gli impianti di trattamento delle acque reflue la fonte più stabile al momento, mentre i flussi legati alla digestione anaerobica determineranno una quota maggiore del percorso di crescita futuro.
Per applicazione: le colture da campo stabilizzano i volumi, mentre il segmento orticolo crea valore premium
Nel 2025, le colture in pieno campo hanno rappresentato il 38.5% della domanda, confermandosi come il principale settore di applicazione nel mercato dei fertilizzanti a base di struvite e vivianite, grazie alla loro elevata capacità di assorbimento dei nutrienti. Le colture orticole hanno seguito come segmento di mercato, seppur più piccolo, ma in costante crescita, mentre le applicazioni per tappeti erbosi e piante ornamentali si sono mantenute una nicchia stabile, con vantaggi più evidenti in termini di deflusso superficiale e responsabilità. Nei sistemi di coltivazione in pieno campo, il fosforo a lento rilascio si adatta ai lunghi cicli di crescita e contribuisce a ridurre le perdite per fissazione in terreni dove il fosfato solubile convenzionale risulta meno efficiente.
Si stima che le colture orticole cresceranno a un tasso annuo composto (CAGR) dell'8.1% tra il 2026 e il 2031, sostenute da una maggiore redditività e da una maggiore disponibilità a pagare per input certificati e riciclati. La certificazione biologica in 5 paesi europei migliora l'accesso ai produttori che necessitano di una provenienza documentata dei nutrienti prima di modificare i programmi di utilizzo degli input. La domanda di tappeti erbosi e piante ornamentali dovrebbe rimanere stabile poiché le basse preoccupazioni relative ai metalli pesanti e il ridotto rischio di deflusso superficiale sono in linea con i requisiti comunali e di gestione del paesaggio. Il mix di applicazioni si sta quindi suddividendo tra l'uso in campo aperto guidato dal volume e l'adozione di soluzioni orticole guidate dal valore nel periodo di previsione.
Analisi geografica
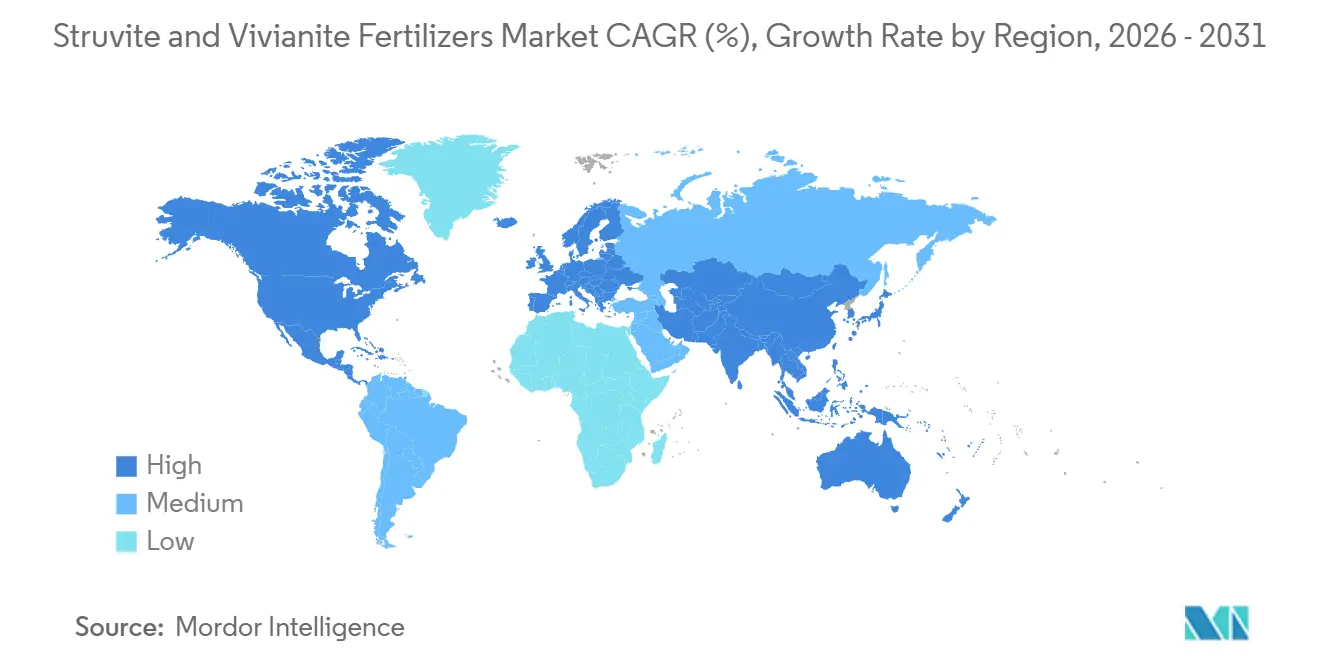
Nel 2025, l'Europa deteneva il 38.2% del mercato globale dei fertilizzanti a base di struvite e vivianite, affermandosi come leader regionale, grazie a infrastrutture per il trattamento delle acque reflue più avanzate, capacità di recupero del fosforo e quadri normativi più consolidati. Paesi Bassi, Germania, Danimarca e Francia si sono affermati come importanti centri di produzione, vantando una consolidata esperienza nel recupero della struvite. Ad esempio, REMONDIS SE & Co. KG gestisce un impianto commerciale di recupero del fosforo ad Amburgo e sta sviluppando ulteriori progetti TetraPhos in Germania e nei Paesi Bassi. Grazie a requisiti normativi, percorsi di certificazione consolidati e forti legami tra impianti di recupero e aziende municipalizzate, si prevede che l'Europa manterrà la sua posizione di leadership nel mercato.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.8% fino al 2031, diventando così l'area a più rapida crescita nel mercato dei fertilizzanti a base di struvite e vivianite. La Cina offre la maggiore base di volumi a breve termine grazie all'ampia copertura degli impianti di trattamento delle acque reflue a livello municipale e all'estesa produzione di nutrienti derivante dall'allevamento. Giappone e Corea del Sud rimangono importanti per lo sviluppo della vivianite, poiché i loro sistemi di riciclo del fosforo hanno contribuito a far progredire i progetti pilota verso la commercializzazione. Anche l'India sta acquisendo sempre maggiore rilevanza nel mercato dei fertilizzanti a base di struvite, grazie all'importanza crescente delle iniziative di trattamento delle acque reflue e di recupero dei nutrienti, che creano una base a lungo termine per il recupero interno del fosforo. L'ampio settore agricolo del paese e la crescente necessità di una gestione efficiente del fosforo offrono una potenziale domanda di fertilizzanti a base di fosforo recuperato, come la struvite, soprattutto con lo sviluppo di approcci di economia circolare alla gestione delle acque reflue e dei nutrienti.
Il Nord America rimane una delle regioni con la maggiore quota di mercato per i fertilizzanti a base di struvite e vivianite, con gli Stati Uniti come principale centro di domanda. Il Sud America, guidato da Brasile e Argentina, presenta un forte potenziale di domanda agricola, ma infrastrutture per il trattamento delle acque reflue più limitate al di fuori delle principali aree urbane. Il Medio Oriente e l'Africa rimangono mercati in fase iniziale per i fertilizzanti a base di struvite e vivianite, con crescenti investimenti nel trattamento delle acque reflue e nel riutilizzo dell'acqua che creano le basi per il recupero del fosforo. Tuttavia, la limitata capacità di recupero su scala commerciale e lo sviluppo di quadri normativi e di certificazione continuano a frenare la crescita del mercato. Le opportunità a breve termine dipenderanno quindi dall'espansione delle infrastrutture per il trattamento delle acque reflue, dal successo dei progetti di recupero, dai percorsi di approvazione dei prodotti e dalla redditività della produzione di fertilizzanti a base di fosforo recuperato.
Panorama competitivo
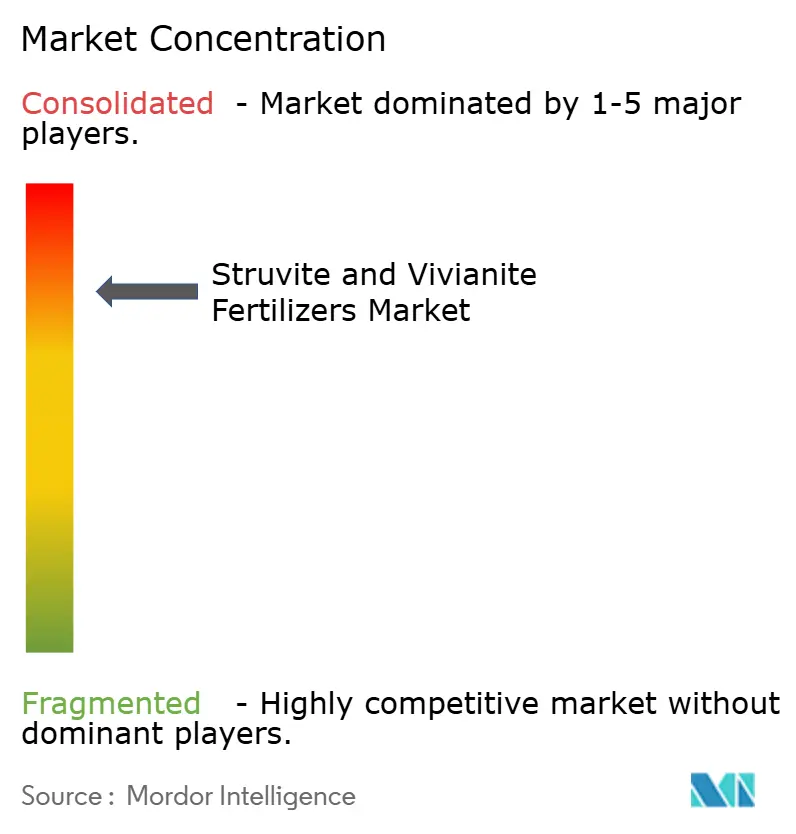
Il mercato dei fertilizzanti a base di struvite e vivianite rimane concentrato, con una leadership ancora incentrata su specialisti tecnologici che si sono affermati precocemente nei settori dei reattori, della certificazione e della distribuzione nel 2025. Ostara Nutrient Recovery Technologies Inc., NuReSys NV (Green Tile BV), Veolia Environnement SA e Phosmag Group vantano un chiaro vantaggio competitivo grazie all'esperienza operativa e ai sistemi di recupero installati. Le loro strategie differiscono in base al modello di business: alcune si concentrano sulla concessione di licenze e sulla vendita di fertilizzanti a marchio proprio, mentre altre integrano il recupero del fosforo in contratti di servizio più ampi per il trattamento delle acque reflue e dei fanghi di depurazione. La base di oltre 200 installazioni di Phosmag Group le conferisce una posizione più solida in termini di modularità tra i clienti municipali che cercano una comprovata ripetibilità. CNP Technology Water and Biosolids Corporation e aziende simili rimangono più rilevanti nel segmento delle utility di medie dimensioni, dove le esigenze dei progetti differiscono da quelle delle grandi installazioni personalizzate.
Le mosse strategiche del 2025 e del 2026 indicano un'intensificazione della concorrenza nei mercati dei fertilizzanti a base di struvite e vivianite. Nel giugno 2026, Ostara Nutrient Recovery Technologies Inc. ha introdotto una formulazione CG P2X ad analisi più elevata, rafforzando le prestazioni del prodotto nell'agricoltura tradizionale. Glatt Ingenieurtechnik GmbH e Seraplant GmbH hanno ulteriormente sviluppato il sistema di granulazione phos4green, che risolve un collo di bottiglia a valle convertendo i flussi di recupero variabili in granuli standardizzati.
Anche i produttori di fertilizzanti affermati stanno entrando in questo settore in modo più diretto, modificando il panorama competitivo del mercato dei fertilizzanti a base di struvite e vivianite. ICL Group Ltd. ha posizionato Puraloop come un fertilizzante prodotto al 100% con ceneri di fanghi di depurazione riciclate, segnalando l'ingresso a valle di un importante fornitore di nutrienti. NuReSys NV continua ad ampliare la rilevanza commerciale della cristallizzazione controllata della struvite attraverso il suo processo Biostru e la sua base operativa negli impianti di trattamento municipali e industriali. Il principale spazio di mercato ancora aperto rimane quello delle utility di medie dimensioni, dove né i grandi impianti personalizzati né le piccole unità prefabbricate risolvono completamente le sfide relative ai costi e alla qualificazione.
Struvite e vivianite: leader nel settore dei fertilizzanti
Ostara Nutrient Recovery Technologies Inc.
Gruppo ICL Ltd.
NuReSys NV (Green Tile BV)
Gli Anderson, Inc.
Gruppo Phosmag
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Ostara Nutrient Recovery Technologies Inc. ha annunciato un significativo progresso nel suo fertilizzante CG P2X con una nuova formulazione ad analisi più elevata (9-42-0 più 9 Mg), che fornisce più del doppio dell'azoto, del fosforo e del magnesio assimilabili dalle piante rispetto ai fertilizzanti fosfatici convenzionali e consente dosi di applicazione inferiori del 40%.
- Marzo 2026: ICL Group Ltd. ha inaugurato un nuovo impianto di produzione di fertilizzanti speciali nel Maharashtra, in India. L'impianto si inserisce nell'iniziativa "Make in India" del governo indiano e posiziona ICL Group Ltd. come fornitore affidabile di input nutrizionali speciali per le colture, inclusi prodotti a base di fosforo recuperato come Puraloop, in un mercato in forte crescita.
- Gennaio 2025: La Commissione europea ha fatto entrare in vigore la Direttiva 2024/3019 dell'Unione europea sul trattamento delle acque reflue urbane, estendendo gli obblighi di recupero del fosforo agli agglomerati urbani con 1,000 o più abitanti e prevedendo benefici economici annuali per l'Unione europea pari a 7.56 miliardi di dollari entro il 2040. La direttiva incarica la Commissione europea di definire i tassi minimi di riciclo del fosforo entro gennaio 2028.
Ambito del rapporto sul mercato globale dei fertilizzanti a base di struvite e vivianite
Il mercato dei fertilizzanti a base di struvite e vivianite comprende fertilizzanti a base di fosforo recuperato, prodotti da acque reflue e residui organici, per una nutrizione vegetale sostenibile e a lento rilascio. Il mercato dei fertilizzanti a base di struvite e vivianite è segmentato per tipologia di prodotto (struvite e vivianite), per forma (solida e liquida), per fonte (impianti di trattamento delle acque reflue, digestione anaerobica e flussi di fanghi di depurazione, letame e residui agricoli), per applicazione (colture da campo, colture orticole, tappeti erbosi e piante ornamentali) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| struvite |
| Vivianite |
| Tinte Unite |
| Liquido |
| Impianti di trattamento delle acque reflue |
| Digestione anaerobica e flussi di fanghi di depurazione |
| Letame e residui agricoli |
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Philippines | |
| Resto dell'Asia-Pacifico | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America | |
| Medio Oriente | Turchia |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Nigeria |
| Sud Africa | |
| Resto d'Africa |
| Per tipo di prodotto | struvite | |
| Vivianite | ||
| Per modulo | Tinte Unite | |
| Liquido | ||
| Per fonte | Impianti di trattamento delle acque reflue | |
| Digestione anaerobica e flussi di fanghi di depurazione | ||
| Letame e residui agricoli | ||
| Per Applicazione | Campi coltivati | |
| Colture orticole | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
| Medio Oriente | Turchia | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Nigeria | |
| Sud Africa | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei fertilizzanti a base di struvite e vivianite?
Si stima che il mercato dei fertilizzanti a base di struvite e vivianite raggiungerà un valore di 0.71 miliardi di dollari nel 2025.
Quale tipologia di prodotto genera il fatturato maggiore oggi?
Struvite detiene il primato con il 97.5% del fatturato previsto per il 2025 grazie a una storia commerciale più lunga e a una maggiore notorietà del prodotto.
Quale fonte di approvvigionamento contribuisce maggiormente all'offerta?
Nel 2025, gli impianti di depurazione delle acque reflue rappresenteranno la quota maggiore dell'offerta, pari al 54.1%, grazie alle condizioni di recupero più costanti rispetto ad altre materie prime.
Quale regione si sta espandendo più rapidamente?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.8% fino al 2031, grazie agli investimenti nel settore del trattamento delle acque reflue e alla crescente domanda di fertilizzanti speciali.


