

Dimensioni e quota di mercato della finanza strutturata
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
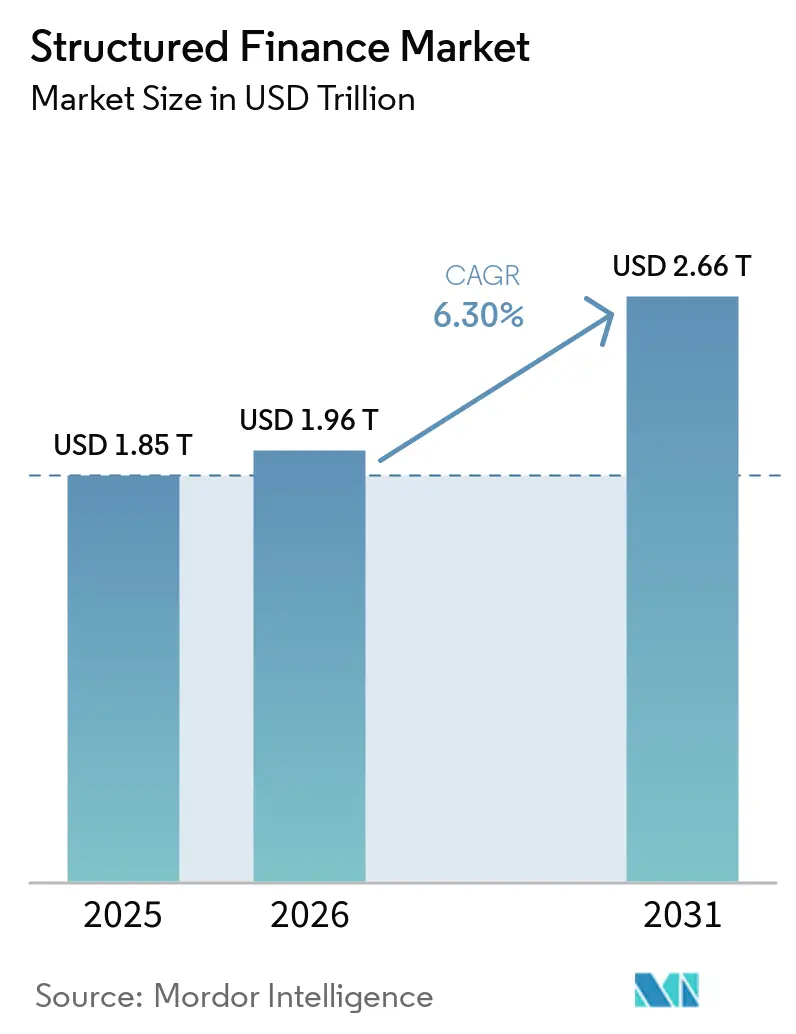
| Dimensione del mercato (2026) | 1.96 trilioni di dollari |
| Dimensione del mercato (2031) | 2.66 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.30% CAGR |
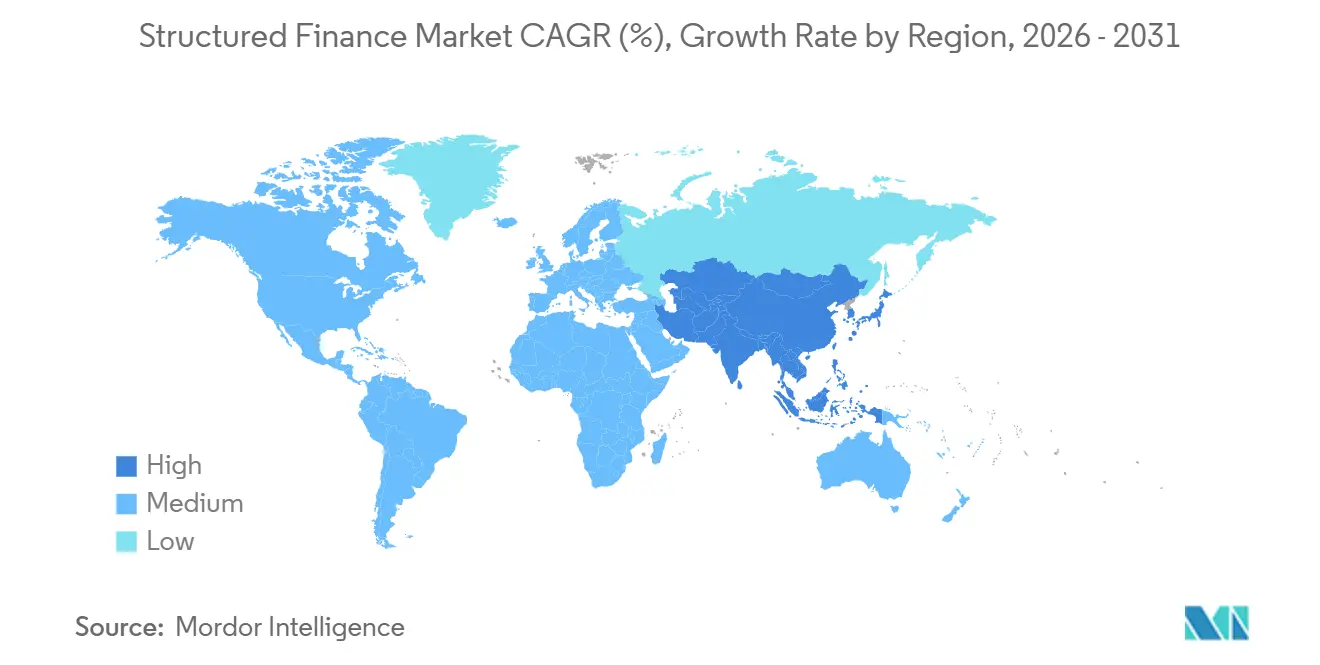
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
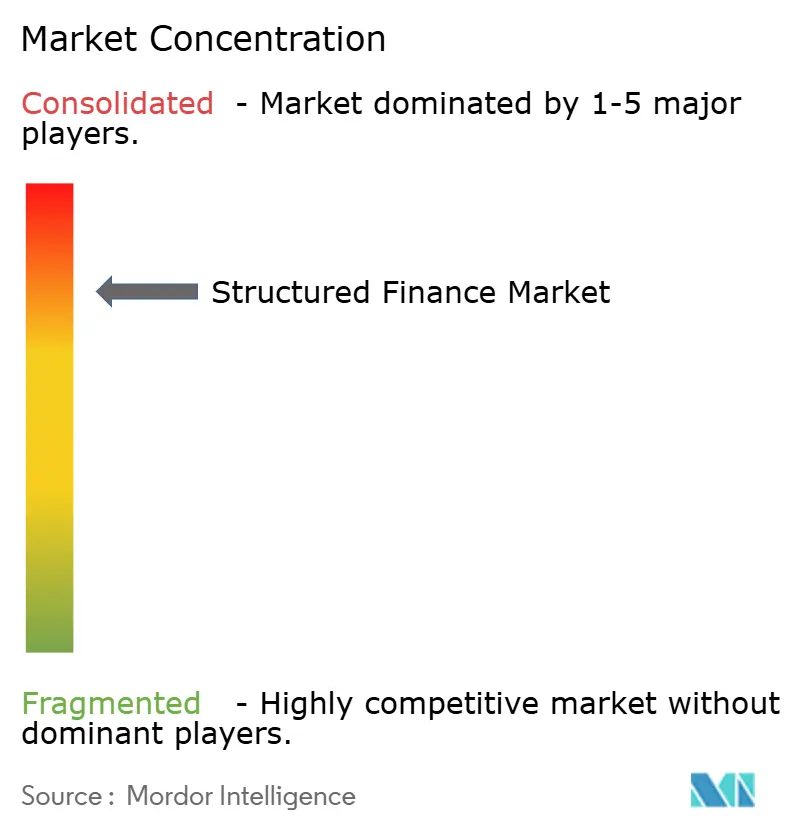
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della finanza strutturata a cura di Mordor Intelligence
Si prevede che il mercato della finanza strutturata aumenterà da 1.85 miliardi di dollari nel 2025 a 1.96 miliardi di dollari nel 2026, raggiungendo i 2.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.30% nel periodo 2026-2031.
Il mercato della finanza strutturata è in espansione, poiché i gestori di credito privato creano portafogli di prestiti più ampi che possono essere finanziati tramite cartolarizzazione. Anche le infrastrutture digitali stanno ampliando la base di asset, in particolare per i data center, le reti in fibra ottica e le torri di telecomunicazione. Moody's ha previsto che gli asset globali di credito privato in gestione supereranno i 2 miliardi di dollari nel 2026 e si avvicineranno ai 4 miliardi di dollari entro il 2030, il che supporta un flusso più consistente di garanzie per le operazioni strutturate. Il mercato si sta spostando oltre il suo tradizionale focus sui mutui, sebbene i titoli garantiti da mutui (MUT) rimangano centrali per l'emissione e la liquidità. Le normative, la performance disomogenea delle garanzie e la scarsità di dati per i nuovi asset continuano a influenzare il modo in cui emittenti, investitori e agenzie di rating valutano le operazioni.
Punti chiave del rapporto
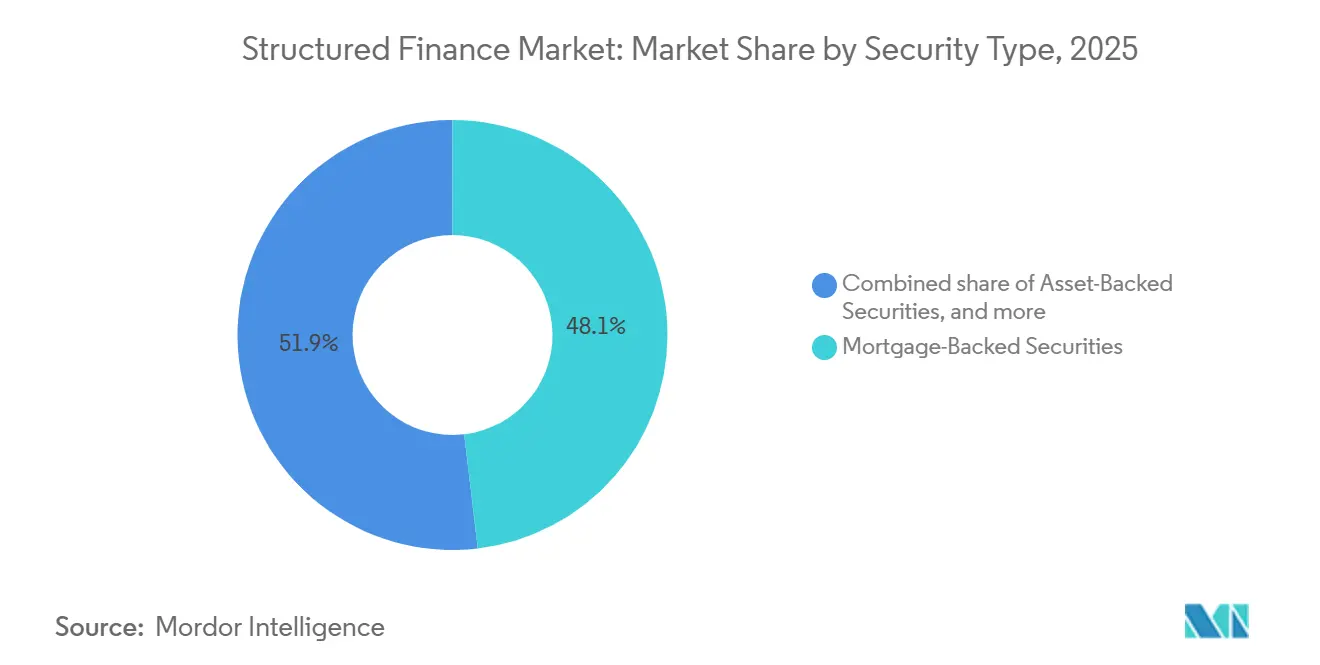
- Per tipologia di strumento finanziario, i titoli garantiti da mutui ipotecari hanno conquistato il 48.12% della quota di mercato della finanza strutturata nel 2025, mentre si prevede che le obbligazioni garantite da prestiti (CLO) cresceranno a un tasso annuo composto del 9.19% fino al 2031.
- Per tipologia di attività sottostante, i mutui residenziali detenevano il 42.32% del mercato della finanza strutturata nel 2025, mentre si prevede che le attività specializzate ed esoteriche cresceranno a un tasso annuo composto del 10.72% fino al 2031.
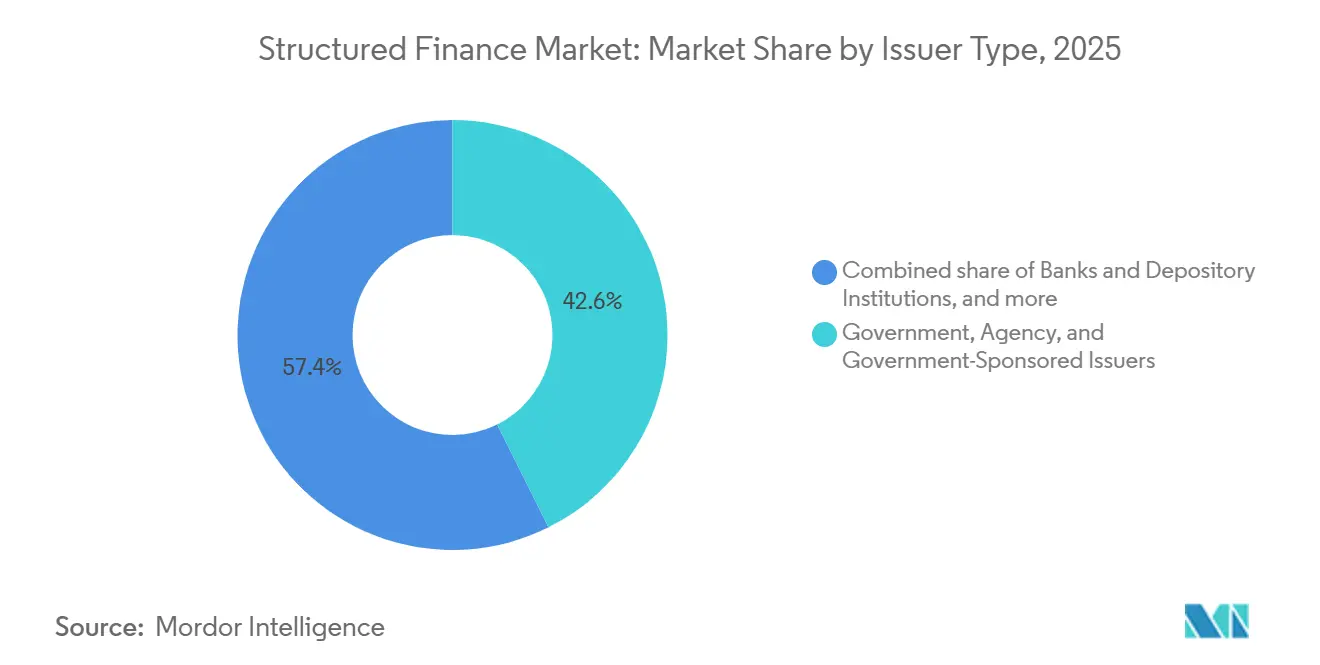
- Per tipologia di emittente, gli enti governativi, le agenzie e gli emittenti sponsorizzati dal governo rappresentavano il 42.63% della quota di mercato della finanza strutturata nel 2025, mentre si prevede che gli istituti finanziari non bancari e i finanziatori specializzati cresceranno a un tasso di crescita annuo composto (CAGR) del 9.78% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 68.87% della quota di mercato della finanza strutturata, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della finanza strutturata
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il credito privato e i finanziamenti non bancari ampliano le riserve di garanzie. | + 1.5% | A livello globale, con la maggiore attività in Nord America e un'attività in espansione in Europa, Medio Oriente, Africa e Asia-Pacifico. | Medio termine (2-4 anni) |
| Domanda istituzionale di rendimento corretto per il rischio e di diversificazione | + 1.2% | Presente a livello globale, con capitali assicurativi maggiormente attivi in Nord America e nell'Unione Europea. | Medio termine (2-4 anni) |
| Infrastrutture digitali e risorse connesse alla tecnologia | + 1% | Il Nord America è primario, l'Europa è secondaria e l'Asia-Pacifico è in fase iniziale. | A breve termine (≤ 2 anni) |
| Cicli di rifinanziamento e ripristino dei CLO | + 0.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Ampliamento delle garanzie per beni speciali ed esoterici. | + 0.7% | Il Nord America è primario, mentre l'Asia-Pacifico è in fase di sviluppo. | A lungo termine (≥ 4 anni) |
| Trasparenza e standardizzazione a supporto della partecipazione | + 0.5% | A livello globale, con un'influenza normativa più evidente nell'Unione Europea e nel Regno Unito. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del credito privato e dei finanziamenti non bancari, con conseguente creazione di nuovi pool di garanzie cartolarizzabili.
Il credito privato rappresenta un'importante fonte di nuove garanzie per il mercato della finanza strutturata. I prestiti diretti, il finanziamento basato su attività e il finanziamento tramite fondi generano pool di prestiti che i gestori possono cartolarizzare attraverso CLO di credito privato e strutture di magazzino. Queste strutture consentono il riciclo del capitale e supportano un'ulteriore erogazione di credito nei settori del credito al consumo, del credito per infrastrutture digitali e dei crediti sanitari. Il Financial Stability Board ha riferito nel maggio 2026 che i CLO di credito privato sono cresciuti in modo significativo e che le banche forniscono fino al 90% degli impegni alle società di sviluppo aziendale tramite linee di credito [1] Financial Stability Board, “Report on Vulnerabilities in Private Credit,” Financial Stability Board, fsb.org . Questa interconnessione può trasmettere lo stress creditizio più rapidamente di quanto possano indicare i valori nominali degli attivi di credito privato. L'ampia gamma di attivi di credito privato fornisce inoltre al mercato della finanza strutturata ulteriori canali di emissione quando gli spread si restringono nelle classi di garanzie consolidate.
Richiesta istituzionale di rendimenti più elevati corretti per il rischio e di diversificazione del portafoglio
Le compagnie assicurative, i fondi pensione e i fondi sovrani stanno aumentando le allocazioni al credito strutturato per cercare rendimenti senza assumersi un rischio di duration equivalente. Janus Henderson ha affermato che il 65% di una tipica operazione di cartolarizzazione ha un rating AAA, il che supporta la domanda da parte delle compagnie assicurative regolamentate [2] Janus Henderson Investors, “Securitised and CLOs: Resilience, Diversification and the Case for Active,” Janus Henderson Investors, janushenderson.com . Le tranche senior possono offrire un'esposizione a breve termine che si allinea con la gestione del capitale di solvibilità. La domanda per queste tranche può spingere altri investitori verso posizioni mezzanine e azionarie. Ciò può concentrare il rischio tra investitori che affrontano minori vincoli di solvibilità e possono reagire in modo diverso durante le tensioni di mercato. Canyon ABF Partners è stato lanciato nel giugno 2026 con ancoraggi di capitale assicurativo permanenti, dimostrando come i gestori alternativi stiano costruendo piattaforme di origination supportate da assicurazioni [3] Canyon Partners, “Canyon Further Expands Asset-Backed Finance Platform With Launch of Canyon ABF Partners,” Canyon Partners, canyonpartners.com.
La crescita delle infrastrutture digitali e delle risorse tecnologiche amplia le opportunità di finanziamento strutturato.
L'infrastruttura digitale sta creando un canale di crescita distinto per il mercato della finanza strutturata. L'emissione combinata di ABS e CMBS da parte degli operatori di data center ha raggiunto i 26 miliardi di dollari nel 2025, oltre 10 volte il volume del 2020. Si prevede che l'emissione annuale si attesti tra i 40 e i 50 miliardi di dollari nel 2026 e potrebbe rappresentare fino al 10% dell'emissione totale di ABS negli Stati Uniti [4] Impax Asset Management, “Data Centre Securitisation: Navigating a Fast-Growing Asset Class,” Impax Asset Management, impaxam.com . L'Ufficio della finanza strutturata della SEC ha confermato il 29 luglio 2026 che i titoli derivanti da alcune cartolarizzazioni di data center non rientrano nella definizione di titoli garantiti da attività nella Sezione 3(a)(79) del Securities Exchange Act. La guida elimina gli obblighi obbligatori di ritenzione del rischio e di informativa del Regolamento AB per le strutture coperte. Le partnership siglate da NVIDIA nell'agosto 2026 con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR mirano a mobilitare oltre 500 miliardi di dollari per le infrastrutture di intelligenza artificiale, rafforzando la domanda di finanziamenti per questa categoria di asset.
I cicli di rifinanziamento e reset dei CLO (Collateralized Loan Obligation) sono in aumento, così come l'attività delle transazioni di finanza strutturata.
Le attività di rifinanziamento e rinegoziazione dei CLO possono mantenere elevati i volumi di transazione nel mercato della finanza strutturata anche in caso di rallentamento dell'erogazione di nuovi prestiti. Negli Stati Uniti, le emissioni di CLO, tra nuove operazioni e rifinanziamenti, hanno superato i 200 miliardi di dollari nel 2024. Un ampio gruppo di operazioni con scadenza nel 2023 si avvicina alla scadenza del periodo di non rimborso anticipato tra il 2026 e il 2027, creando un flusso di potenziali rifinanziamenti. La struttura a tasso variabile delle passività dei CLO e dei prestiti a leva può limitare l'esposizione alla volatilità dei tassi di interesse. Questa struttura ha sostenuto la domanda degli investitori anche in presenza di variazioni nelle valutazioni dei titoli a reddito fisso. Gli asset specializzati ed esoterici ampliano inoltre l'universo delle garanzie su un periodo più lungo, mentre una maggiore trasparenza nella rendicontazione e standard di transazione comuni possono favorire una più ampia partecipazione degli investitori nel mercato della finanza strutturata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti normativi, patrimoniali e di informativa | -1.2% | A livello globale, con l'Unione Europea, il Regno Unito e gli Stati Uniti tra i paesi più colpiti. | Medio termine (2-4 anni) |
| Prestazioni divergenti delle garanzie collaterali e incertezza sulla perdita della tranche | -0.8% | A livello globale, la crisi del settore immobiliare commerciale è più acuta in Nord America, mentre la pressione sul sistema ABS automobilistico si concentra in Giappone. | A breve termine (≤ 2 anni) |
| Dati limitati e scarsa trasparenza per gli asset specializzati | -0.6% | A livello globale, in particolare per le infrastrutture digitali, i sistemi ABS basati sui dati e le strutture legate ai criteri ESG. | A lungo termine (≥ 4 anni) |
| Complessità strutturale ed esecutiva nelle transazioni su misura | -0.5% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti normativi, patrimoniali e di informativa: aumento dei costi di strutturazione delle transazioni.
I requisiti normativi sono in aumento nelle principali giurisdizioni della finanza strutturata. Il Regolamento UE 2024/3172 è entrato in vigore il 1° gennaio 2025 e ha stabilito modelli di informativa allineati a Basilea III per l'adeguatezza patrimoniale, il rischio di credito, il rischio di mercato e le esposizioni ESG. La norma 192 della SEC si applica alle operazioni ABS coperte con chiusura a partire dal 9 giugno 2025 e vieta i conflitti di interesse significativi. La SEC ha inoltre pubblicato a settembre 2025 un documento concettuale su potenziali modifiche alle informative a livello di singolo asset per i titoli garantiti da mutui residenziali. Questi requisiti possono aumentare i costi di conformità per gli emittenti e le piattaforme che si affacciano per la prima volta al mercato e che utilizzano garanzie non tradizionali. La scarsità di dati storici per le infrastrutture digitali, gli ABS di dati e le strutture legate ai criteri ESG aggrava ulteriormente questo onere, poiché gli investitori richiedono analisi più dettagliate prima di fornire capitali al mercato della finanza strutturata.
Prestazioni divergenti delle garanzie, aumento dell'incertezza sul credito e sulle perdite di tranche.
Le performance delle garanzie collaterali variano notevolmente a seconda della tipologia di asset e della regione, aumentando l'incertezza per gli investitori nel mercato della finanza strutturata. I tassi di insolvenza nel settore immobiliare commerciale statunitense sono rimasti elevati, mentre le performance degli ABS automobilistici giapponesi si sono indebolite alla fine del 2025 a causa della continua pressione inflazionistica. Le tranche azionarie dei CLO di credito privato rappresentano in genere dal 25% al 30% della dimensione dell'operazione, rispetto al 10%-12% dei CLO sindacati. Queste tranche assorbono le perdite iniziali e riflettono il profilo di rischio più elevato delle garanzie collaterali del mercato intermedio. Gli investitori, pertanto, necessitano di un'analisi approfondita a livello di pool piuttosto che affidarsi esclusivamente ai rating delle tranche senior. Le transazioni sintetiche, ibride e personalizzate possono ulteriormente aumentare la complessità dell'esecuzione, soprattutto quando le garanzie collaterali o la struttura legale presentano precedenti limitati.
Analisi del segmento
Per tipologia di titolo: i titoli garantiti da mutui ipotecari (MBS) emessi da agenzie governative dominano il mercato, mentre i CLO definiscono la frontiera della crescita.
Nel 2025, i titoli garantiti da mutui ipotecari (MBS) hanno conquistato il 48.12% della quota di mercato della finanza strutturata, sostenuti dal programma di infrastrutture aziendali sponsorizzato dal governo degli Stati Uniti e da programmi analoghi garantiti da enti governativi in Europa e Giappone. Questi programmi offrono canali di emissione consolidati, un'ampia partecipazione degli investitori e parametri di riferimento per la determinazione dei prezzi. La Federal Housing Finance Agency (FHA) ha incaricato Fannie Mae e Freddie Mac di acquistare fino a 200 miliardi di dollari in MBS emessi da agenzie governative nel 2026, il che ha compresso gli spread e incoraggiato gli originator non governativi a perseguire strutture differenziate. Le emissioni di ABS (Asset-Based Securities) negli Stati Uniti hanno raggiunto i 137 miliardi di dollari nella prima metà del 2026, con un aumento del 22% su base annua, mentre le emissioni di CMBS (Commercial Mortgage-Backed Securities) hanno raggiunto i 99 miliardi di dollari, con un aumento del 33%, trainate dalle infrastrutture digitali e dalle tipologie di prestito non garantite da agenzie governative. Il settore della finanza strutturata continua a fare affidamento sugli MBS emessi da agenzie governative per la scalabilità e la liquidità.
Si prevede che i CLO cresceranno a un tasso di crescita annuo composto (CAGR) del 9.19% dal 2026 al 2031, diventando così la tipologia di titolo a più rapida crescita. I gestori di credito privato utilizzano strutture CLO con rating per distribuire l'esposizione diretta ai prestiti a una base più ampia di investitori istituzionali. I CDO, le strutture ibride e altre tipologie di titoli continuano a soddisfare esigenze più specifiche in termini di esposizione creditizia personalizzata e gestione del rischio di bilancio. CVC Credit ha collocato il suo CLO Apidos LVIII da 550 milioni di dollari nel 2026, mentre Canyon Partners gestiva 13 miliardi di dollari in attività CLO a metà del 2026. Le modifiche proposte ai quadri normativi sulla cartolarizzazione dell'Unione Europea e del Regno Unito potrebbero ridurre gli obblighi di reporting e i costi di strutturazione.
Per classe di attività sottostante: le attività esoteriche ridefiniscono ciò che può essere cartolarizzato
Nel 2025, i mutui residenziali rappresentavano il 42.32% del mercato della finanza strutturata, grazie alla solida consolidata presenza di sistemi di erogazione e alla familiarità degli investitori in Nord America, Europa e in alcune zone dell'Asia-Pacifico. Anche i mutui commerciali, i prestiti al consumo, i crediti derivanti da carte di credito, i prestiti auto, i prestiti alle imprese e a leva, nonché i crediti commerciali, supportano i programmi di emissione già avviati. Nel 2026, Goldman Sachs Mortgage Company è rimasta attiva con 305 milioni di dollari di mutui ipotecari di secondo grado a tasso fisso nell'ambito del GSMBS 2026-CES2 e 301.8 milioni di dollari di mutui ipotecari a tasso variabile per immobili a reddito nel GSMBS 2026-DSC1. Queste transazioni dimostrano che le garanzie derivanti dai mutui residenziali includono più dei tradizionali finanziamenti per l'acquisto di immobili ad uso abitativo. L'ampia base di mutui ipotecari continua a rappresentare un punto di riferimento per la determinazione dei prezzi e la progettazione strutturale dell'intero mercato della finanza strutturata.
Si prevede che gli asset specializzati ed esoterici cresceranno a un tasso di crescita annuo composto (CAGR) del 10.72% dal 2026 al 2031, il tasso più elevato tra le classi di asset sottostanti. Questa categoria comprende i flussi di cassa delle infrastrutture digitali, i diritti d'autore musicali, i prestiti al settore aeronautico, i crediti derivanti da asset di dati e i fondi di microfinanza. HALO AirFinance ha collocato la sua prima emissione di ABS su prestiti aeronautici per un valore di 390.2 milioni di dollari nell'agosto 2026, con una domanda superiore di oltre quattro volte all'offerta. La Cina ha registrato oltre 60 richieste di ABS su asset di dati presso le borse di Shanghai e Shenzhen, con emissioni dichiarate superiori a 129.3 miliardi di CNY, pari a 17.8 miliardi di dollari, entro la metà del 2026. Questi asset ampliano l'universo cartolarizzabile e richiedono nuove pratiche di rating e precedenti legali in ciascuna giurisdizione.
Per tipologia di emittente: le piattaforme non bancarie guadagnano quote di mercato grazie alla trasformazione del capitale privato nell'erogazione dei prestiti.
Nel 2025, gli enti governativi, le agenzie e gli enti sponsorizzati dal governo rappresentavano il 42.63% della quota di mercato della finanza strutturata. Il loro sostegno creditizio sovrano può ridurre i costi di finanziamento e stabilire parametri di riferimento per i prezzi per altri emittenti. Le banche e gli istituti di deposito rimangono attivi nel settore degli ABS su carte di credito, auto e attrezzature. JPMorgan Chase ha completato ABS su carte di credito per 1.5 miliardi di dollari a luglio 2025 e per 1.25 miliardi di dollari a giugno 2026, con rating AAA per ciascuna transazione da parte di Fitch e S&P. Gli emittenti di finanza aziendale e captive supportano gli ABS su auto e i crediti commerciali, mentre altri emittenti si rivolgono a strutture di nicchia e affini al settore pubblico.
Si prevede che gli istituti finanziari non bancari e i finanziatori specializzati cresceranno a un tasso di crescita annuo composto (CAGR) del 9.78% dal 2026 al 2031. Apollo ha completato un'emissione di ABS (Asset-Based Securities) da 1.765 miliardi di dollari per Concord nel luglio 2025, che ha registrato una domanda superiore di oltre tre volte all'offerta. Canyon ABF Partners punta a un volume di emissioni annuali superiore a 5 miliardi di dollari nei settori residenziale, dei beni di consumo, delle attrezzature e degli asset specializzati. Gli emittenti legati al governo mantengono una certa dimensione, ma le piattaforme non bancarie stanno sviluppando una maggiore capacità di originare, strutturare e distribuire transazioni specializzate. Questo cambiamento accresce l'importanza dell'accesso proprietario agli investitori e delle capacità di sottoscrizione, man mano che il mercato della finanza strutturata si espande.
Analisi geografica
Mercato nordamericano della finanza strutturata
Nel 2025, il Nord America rappresentava il 68.87% della quota di mercato globale della finanza strutturata, grazie alla sua solida infrastruttura di MBS e CLO. Le emissioni statunitensi nella prima metà del 2026 includevano 137 miliardi di dollari di ABS, 99 miliardi di dollari di CMBS e 82 miliardi di dollari di RMBS, con incrementi su base annua rispettivamente del 22%, 33% e 22%. Il Canada contribuisce attraverso un'attiva attività di origination di RMBS e CLO, mentre il Messico si sta sviluppando grazie agli ABS al consumo guidati da istituzioni finanziarie non bancarie. Il programma di acquisto di MBS da parte di agenzie governative, del valore di 200 miliardi di dollari, può ridurre gli spread senior e incoraggiare gli emittenti non governativi a sviluppare prodotti più complessi. Le linee guida della SEC sulle cartolarizzazioni dei data center hanno istituito un canale di origination separato negli Stati Uniti che potrebbe modificare il mix di emissioni entro il 2027.
Mercato della finanza strutturata nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.82% dal 2026 al 2031, diventando così l'area a più rapida crescita nel mercato della finanza strutturata. La Cina ha emesso ABS per 2.28 miliardi di CNY (317 miliardi di dollari) nel 2025, con un aumento del 15.3% rispetto all'anno precedente. Le emissioni hanno raggiunto 1.165 miliardi di CNY (161 miliardi di dollari) nella prima metà del 2026, con un ulteriore incremento del 19% su base annua. India, Giappone e Sud-est asiatico presentano fonti distinte di espansione nell'attività di cartolarizzazione. Le riforme della GIFT City in India e l'impegno del 15° Piano quinquennale cinese a normalizzare l'emissione di REIT stanno rafforzando l'infrastruttura di mercato della regione.
Mercato della finanza strutturata in EMEA e Sud America
Nel 2025, l'Europa ha registrato emissioni di cartolarizzazioni per 275 miliardi di euro (323.48 miliardi di dollari), in linea con il picco post-crisi finanziaria globale registrato nel 2021. Si prevedeva un aumento delle emissioni del 4.4% a 287 miliardi di euro (316 miliardi di dollari) nel 2026, trainato dai titoli garantiti da mutui ipotecari (RMBS) del Regno Unito, dalle cartolarizzazioni legate alle energie rinnovabili e dai titoli garantiti da mutui ipotecari (CMBS) per data center. I quadri normativi dell'Unione Europea e del Regno Unito sono ancora in fase di revisione, con modifiche proposte volte a ridurre gli obblighi di rendicontazione e a chiarire le definizioni di ritenzione del rischio. In Sud America, l'attenzione si concentra sull'attività del fondo di diritti di credito FIDC del Brasile e su alcuni titoli garantiti da attività di consumo (ABS). Allo stesso tempo, il Medio Oriente e l'Africa si affidano principalmente ai titoli ABS infrastrutturali garantiti da sovrani in Arabia Saudita ed Emirati Arabi Uniti.
Panorama competitivo
Il mercato della finanza strutturata presenta una struttura competitiva a due livelli, dominata nelle attività di sottoscrizione e gestione dei titoli da parte di banche d'investimento globali, tra cui JPMorgan Chase, Goldman Sachs, Barclays, BNP Paribas e Deutsche Bank. I gestori di asset alternativi, tra cui Apollo, Blackstone e KKR, competono attraverso l'origination, la strutturazione e l'accesso proprietario agli investitori. Nel maggio 2025, Apollo ha formalizzato accordi di trading e sindacazione con JPMorgan Chase e Goldman Sachs per la distribuzione di crediti privati investment grade attraverso canali istituzionali, sfumando la distinzione tra gestione di asset alternativi e investment banking tradizionale. La conformità al Regolamento europeo sulla cartolarizzazione e alla norma 192 della SEC favorisce le piattaforme consolidate con ampie risorse legali, di compliance e di distribuzione. Queste condizioni rafforzano la posizione delle piattaforme che combinano origination, esecuzione e accesso agli investitori.
Le strutture regionali e di medie dimensioni nel mercato della finanza strutturata rappresentano ancora un'opportunità in cui le grandi banche potrebbero non perseguire transazioni di valore inferiore. Castlelake ha collocato il suo primo RMBS (Residential Transition Loan Settlement) da 261.3 milioni di dollari nell'agosto 2026, segnando il suo ingresso nel mercato degli RMBS non garantiti da agenzie governative. Gordon Brothers ha completato il suo primo ABS (Asset-Based Settlement) su attrezzature commerciali da 265 milioni di dollari entro 13 mesi dal lancio, a dimostrazione della continua attività tra gli emittenti alla prima esperienza. Le partnership finanziarie di NVIDIA con 6 gestori di asset alternativi e banche d'investimento mostrano un ulteriore collegamento tra infrastrutture tecnologiche, credito privato e finanza strutturata. L'opportunità strategica varia a seconda della regione, poiché la chiarezza normativa, le relazioni con gli investitori e la disponibilità di garanzie non sono uniformi.
India, Giappone ed Europa offrono opportunità interessanti per chi entra per primo nel mercato, grazie allo sviluppo dei rispettivi quadri normativi. Le riforme della GIFT City in India, il contesto dei tassi d'interesse in evoluzione in Giappone e la revisione normativa in Europa influenzano la partecipazione di emittenti e investitori. I gestori che instaurano tempestivamente rapporti di origination e con gli investitori possono ottenere un vantaggio competitivo in queste aree geografiche. Il mercato della finanza strutturata rimane concentrato nelle mani di grandi piattaforme di sottoscrizione e gestione alternativa, mentre gli emittenti specializzati competono attraverso la progettazione delle transazioni e l'accesso agli asset.
Leader del settore della finanza strutturata
JP Morgan Chase e Co.
Goldman Sachs Group Inc.
Citigroup Inc.
Bank of America Corporation
Morgan Stanley
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: NVIDIA ha annunciato partnership con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR per mobilitare oltre 500 miliardi di dollari per infrastrutture di intelligenza artificiale, creando piattaforme di finanziamento per il calcolo su scala globale e una nuova categoria di credito strutturato legato alla tecnologia.
- Agosto 2026: HALO AirFinance, GA Telesis e Tokyo Century Corporation hanno collocato HALOAN 2026-1, un'emissione inaugurale di ABS su prestiti aeronautici da 390.2 milioni di dollari, sottoscritta oltre 4 volte l'offerta e con lo spread più basso per una tranche senior con rating AA emessa per la prima volta da un emittente di ABS su prestiti aeronautici.
- Agosto 2026: Castlelake ha collocato CLRES 2026-RTL1, un'emissione di RMBS (Residential Mortgage-Backed Securities) da 261.3 milioni di dollari, segnando il suo primo ingresso nel mercato delle RMBS non garantite da agenzie governative.
- Giugno 2026: Canyon Partners ha lanciato Canyon ABF Partners con Daiichi Life Insurance e Korea Investment Holdings come investitori principali, puntando a un volume di finanziamenti annuali superiore a 5 miliardi di dollari nei settori residenziale, dei beni di consumo, delle attrezzature, dei trasporti e degli asset specializzati.
Ambito del rapporto sul mercato globale della finanza strutturata
| Titoli garantiti da attività |
| Titoli garantiti da ipoteca |
| Obbligazioni garantite da prestiti (CLO) / Credito strutturato |
| Altri tipi di sicurezza |
| Mutui residenziali |
| Mutui commerciali e prestiti immobiliari commerciali |
| Prestiti al consumo e crediti derivanti da carte di credito |
| Prestiti e leasing auto |
| Prestiti aziendali e a leva |
| Crediti commerciali |
| Altri beni speciali ed esoterici |
| Banche e istituti di deposito |
| Istituzioni finanziarie non bancarie e istituti di credito specializzati |
| Emittenti di finanza aziendale e captive |
| Emittenti governativi, di agenzie e sponsorizzati dal governo |
| Altre tipologie di emittenti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di protezione | Titoli garantiti da attività | |
| Titoli garantiti da ipoteca | ||
| Obbligazioni garantite da prestiti (CLO) / Credito strutturato | ||
| Altri tipi di sicurezza | ||
| Per classe di attività sottostante | Mutui residenziali | |
| Mutui commerciali e prestiti immobiliari commerciali | ||
| Prestiti al consumo e crediti derivanti da carte di credito | ||
| Prestiti e leasing auto | ||
| Prestiti aziendali e a leva | ||
| Crediti commerciali | ||
| Altri beni speciali ed esoterici | ||
| Per tipo di emittente | Banche e istituti di deposito | |
| Istituzioni finanziarie non bancarie e istituti di credito specializzati | ||
| Emittenti di finanza aziendale e captive | ||
| Emittenti governativi, di agenzie e sponsorizzati dal governo | ||
| Altre tipologie di emittenti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della finanza strutturata entro il 2031?
Si prevede che il mercato della finanza strutturata raggiungerà i 2.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.3% a partire dal 2026.
Quale tipologia di strumento finanziario sta crescendo più rapidamente nella finanza strutturata?
Si prevede che i CLO cresceranno a un tasso di crescita annuo composto (CAGR) del 9.19% tra il 2026 e il 2031, sostenuti dalla cartolarizzazione del credito privato.
Quali asset sottostanti stanno crescendo più rapidamente?
Si prevede che gli asset specializzati ed esoterici cresceranno a un tasso annuo composto del 10.72%, sostenuti dalle infrastrutture digitali, dai diritti d'autore musicali, dai prestiti al settore aeronautico, dagli asset di dati e dai fondi di microfinanza.
Perché i data center sono importanti ai fini della sicurezza?
Nel 2025, l'emissione di ABS e CMBS relativi ai data center ha raggiunto i 26 miliardi di dollari, e nel luglio 2026 la SEC ha fornito indicazioni per alcune cartolarizzazioni di data center.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.82% dal 2026 al 2031, trainata dall'attività in Cina, India, Giappone e Sud-est asiatico.
Quali sono i principali rischi per gli investitori in crediti strutturati?
Tra i rischi principali figurano requisiti di trasparenza e di capitale più stringenti, performance non uniformi delle garanzie, dati limitati per i nuovi asset e strutture complesse e personalizzate.


