

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
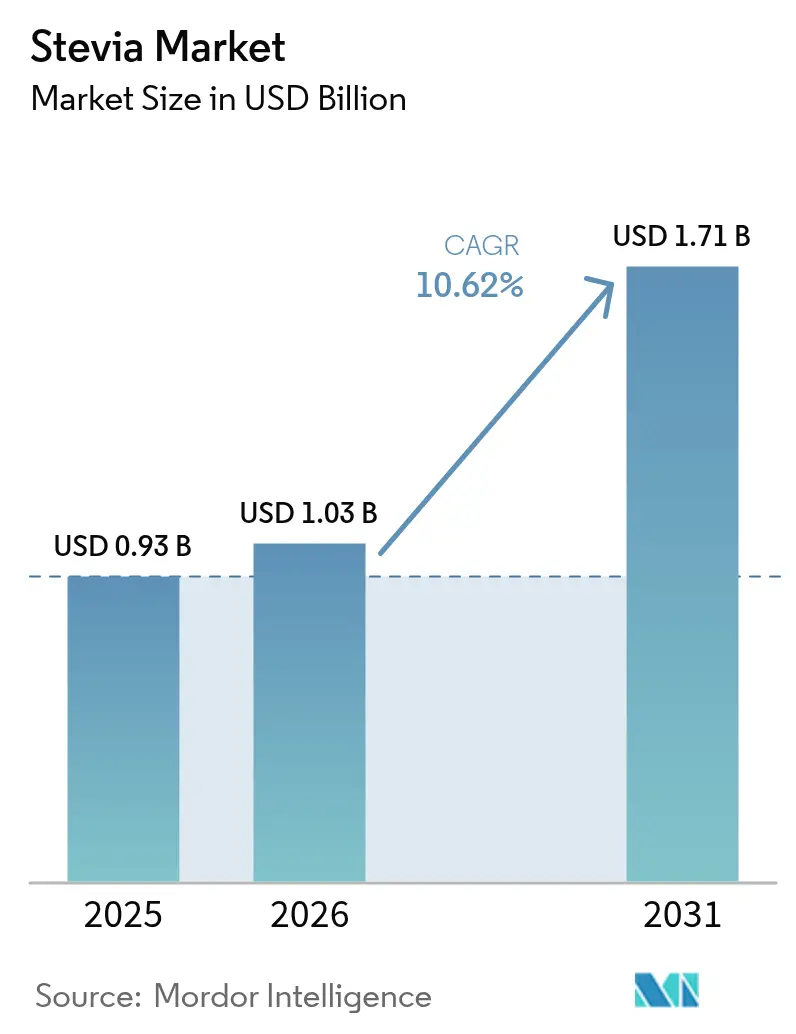
| Dimensione del mercato (2026) | 1.03 miliardo di dollari |
| Dimensione del mercato (2031) | 1.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della stevia di Mordor Intelligence
Si prevede che il mercato della stevia crescerà da 0.93 miliardi di dollari nel 2025 a 1.03 miliardi di dollari nel 2026 e raggiungerà 1.71 miliardi di dollari entro il 2031, con un CAGR del 10.62% nel periodo 2026-2031. Il mercato globale della stevia sta cambiando rapidamente, poiché la fermentazione biotecnologica fornisce Reb M ad alta purezza a costi inferiori, determinando una forte crescita nel settore delle bevande e dei prodotti a marchio pulito. L'Asia-Pacifico, guidata dalla produzione cinese e dalle crescenti importazioni, consolida l'espansione, mentre i formati in polvere dominano, ma le soluzioni liquide guadagnano terreno grazie alle nuove tecnologie di solubilità. La stevia convenzionale rimane guidata dai costi, ma le varianti biologiche crescono grazie alla domanda di sostenibilità. Il moderato consolidamento nel mercato della stevia da parte dei principali attori coesiste con l'agilità dei nuovi operatori biotecnologici, mentre la frammentazione normativa e la volatilità climatica spingono il settore verso la fermentazione per garantire un'offerta stabile e scalabile.
Punti chiave del rapporto
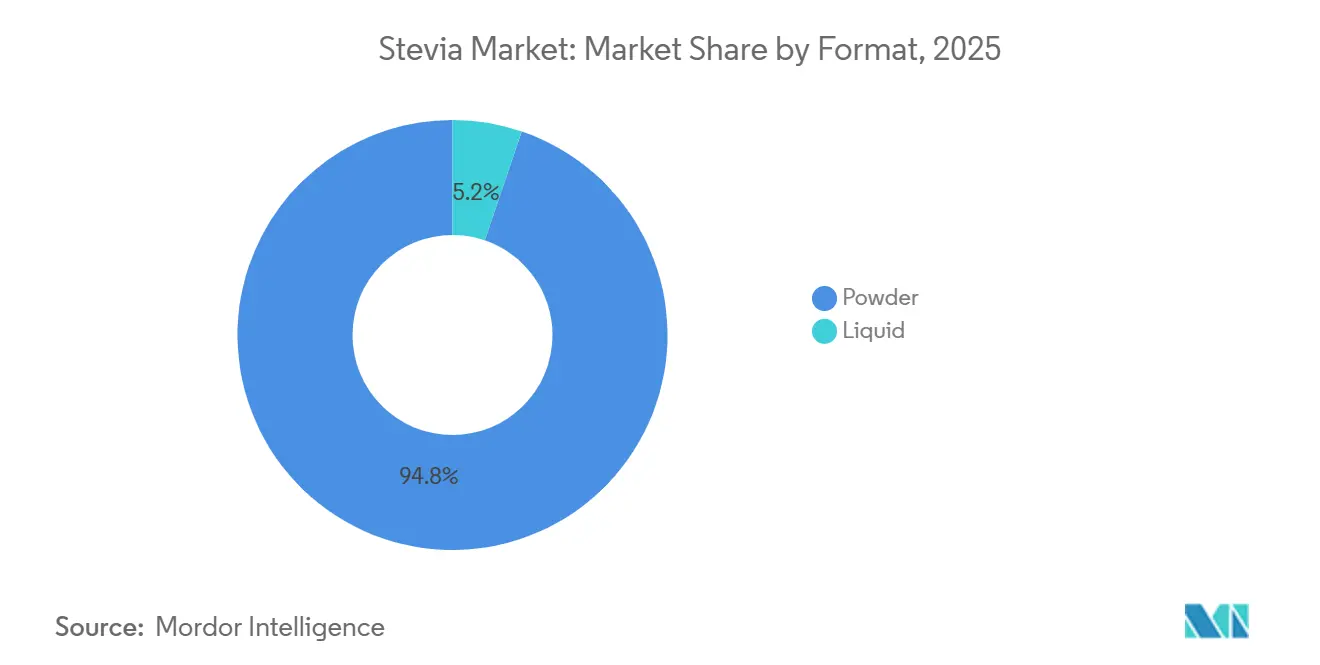
- Per formato, nel 2025 la polvere rappresentava il 94.78% della quota di mercato della stevia, mentre si prevede che i formati liquidi cresceranno a un CAGR del 12.31% fino al 2031.
- In base al tipo di ingrediente, le varianti convenzionali hanno registrato una quota pari all'79.41% nel 2025, mentre la Stevia biologica è destinata a crescere a un CAGR dell'11.22% entro il 2031.
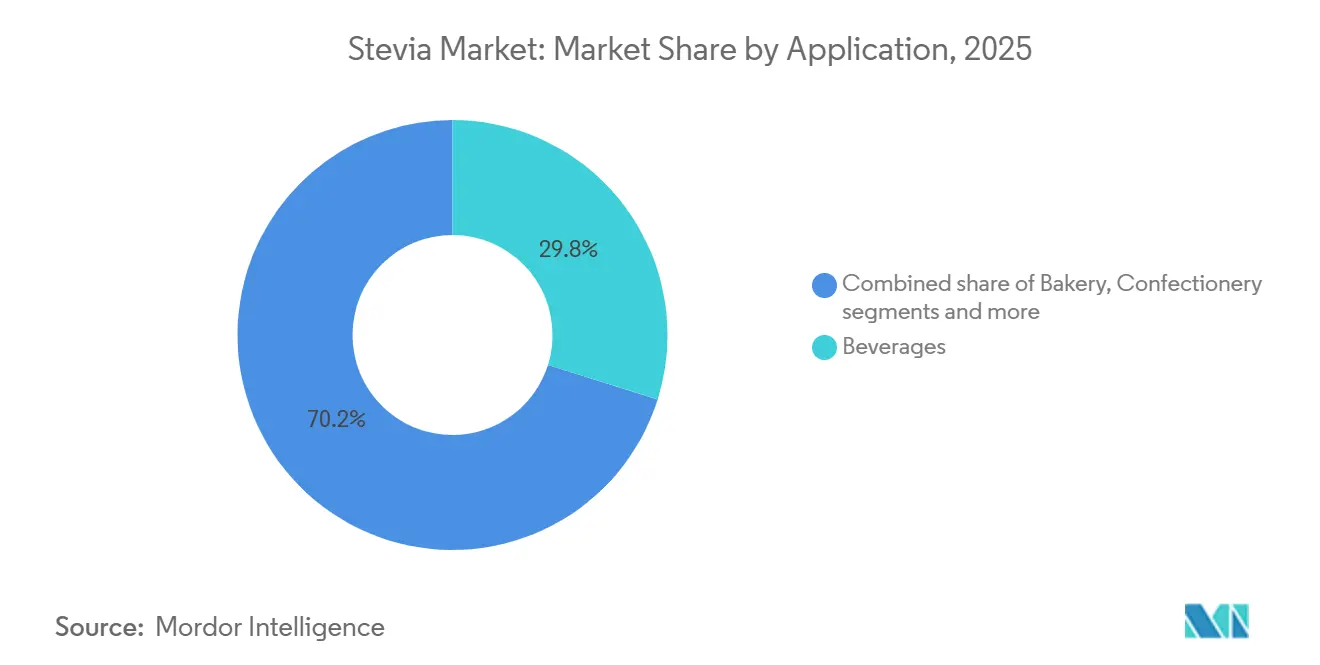
- Per applicazione, le bevande hanno conquistato una quota del 29.84% del mercato della Stevia nel 2025 e si prevede che cresceranno a un CAGR del 12.97% entro il 2031.
- In termini geografici, l'area Asia-Pacifico deteneva una quota del 31.05% del mercato globale della stevia nel 2025 e sta avanzando a un CAGR dell'11.94% nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stevia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cambiamento nelle preferenze dei consumatori verso i dolcificanti naturali e vegetali | 2.1% | Globale, con la più forte adozione in Nord America e in Europa | Medio termine (2-4 anni) |
| Aumento della prevalenza di diabete e obesità | 1.8% | Globale, concentrato in Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Ampliare l'uso della stevia nelle bevande a basso o zero contenuto di zucchero | 2.5% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi nelle tecnologie di estrazione/lavorazione | 1.4% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Percorsi di fermentazione e bioconversione biotecnologica che riducono i costi e l'impatto ambientale | 1.9% | Globale, guidato dal Nord America, in espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente popolarità dei dolcificanti naturali nell'alimentazione sportiva e nei prodotti proteici | 0.9% | Nord America, Europa, emergente nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Cambiamento nelle preferenze dei consumatori verso i dolcificanti naturali e vegetali
La preferenza dei consumatori globali si sta chiaramente spostando verso dolcificanti naturali e di origine vegetale, creando un forte impulso all'adozione della stevia. Gli obblighi di etichettatura pulita dei principali rivenditori stanno spingendo i fornitori a eliminare i dolcificanti artificiali, mentre le diffuse accise sulle bevande zuccherate stanno accelerando la riformulazione verso opzioni a zero calorie. L'origine botanica della stevia offre ai marchi un vantaggio unico nel mantenere le dichiarazioni "naturali" secondo gli standard UE e FDA in continua evoluzione, a differenza delle alternative sintetiche. I progressi normativi, come le approvazioni GRAS della FDA per i glicosidi steviolici nel maggio 2025, rafforzano la fiducia confermandone la sicurezza e la versatilità. [1]Fonte: Food and Drug Administration degli Stati Uniti, "Avvisi GRAS e lettere FDA pubblicati di recente", fda.govAziende leader come Coca-Cola hanno già riformulato i loro prodotti di punta con la stevia per tutelarsi dai rischi normativi, e la tendenza è evidente nell'ondata di lanci di nuove bevande che contengono stevia rispetto ai dolcificanti sintetici. Questa convergenza tra pressione normativa, obblighi dei rivenditori e domanda dei consumatori posiziona la stevia come un fattore trainante centrale nel mercato globale della stevia e nel più ampio panorama dei dolcificanti.
Aumento della prevalenza di diabete e obesità
Con l'aumento della prevalenza globale di diabete e obesità, la stevia sta emergendo come dolcificante a zero calorie preferito, rafforzato da politiche di supporto. L'Atlante del Diabete della Federazione Internazionale del Diabete (IDF) ha evidenziato che nel 2025, l'11.1% degli adulti di età compresa tra 20 e 79 anni, pari a 1 su 9, conviveva con il diabete, e oltre il 40% non era a conoscenza della propria condizione.[2]Fonte: International Diabetes Federation, "Diabetes facts and figures", idf.orgCon l'aumento dei tassi di diabete, soprattutto nella regione Asia-Pacifico e in altre regioni in via di sviluppo, i governi stanno inasprendo le normative nutrizionali. Hanno introdotto etichette di avvertenza sulla parte anteriore della confezione che penalizzano i prodotti ad alto contenuto di zuccheri aggiunti. Queste iniziative stanno rimodellando le abitudini di acquisto, in particolare tra i Millennial e la Generazione Z attenti alla salute, riducendo la visibilità a scaffale e l'attrattiva degli alimenti zuccherati. La stevia, con il suo indice glicemico pari a zero e le sue proprietà non insulino-stimolanti, sta diventando la scelta ideale per la riformulazione di prodotti adatti ai diabetici e a ridotto contenuto di zuccheri. Importanti aziende alimentari come Nestlé e Danone stanno ampliando il loro portfolio nel mercato della stevia con linee di latticini e dessert dolcificati con stevia, evidenziando il legame diretto tra le crescenti preoccupazioni per la salute metabolica e la crescente adozione di massa della stevia.
Ampliare l'uso della stevia nelle bevande a basso o zero contenuto di zucchero
Il mercato globale della stevia sta guadagnando un forte slancio grazie alla sua rapida penetrazione nelle bevande a basso o zero contenuto di zucchero, il segmento applicativo in più rapida crescita, poiché i produttori di bevande richiedono dolcificanti che offrano elevata solubilità, stabilità termica e un gusto costante per una lunga durata di conservazione. Recenti progressi, come le soluzioni Reb M ad alta dispersione di Ingredion, hanno superato precedenti limiti tecnici come torbidità e sedimentazione, consentendo l'utilizzo della stevia in formati RTD trasparenti. Marchi leader come PepsiCo e Unilever stanno riformulando i prodotti di punta con miscele di stevia per ridurre le calorie mantenendo una dolcezza simile allo zucchero, dimostrando come il Reb M derivato dalla fermentazione offra prestazioni costanti rispetto agli estratti di foglie variabili. Questo cambiamento sottolinea il ruolo strategico della stevia nella riformulazione delle bevande in tutto il mercato della stevia, dove l'accettazione da parte dei consumatori dipende dalla parità di gusto con lo zucchero e la pressione normativa continua a favorire alternative a zero calorie.
Progressi nelle tecnologie di estrazione/lavorazione
I progressi nelle tecnologie di estrazione e lavorazione stanno trasformando il mercato globale della stevia, rendendo i glicosidi di alta qualità più convenienti e scalabili. Tecniche come l'estrazione assistita da ultrasuoni e l'estrazione con fluidi supercritici hanno ridotto significativamente i tempi di lavorazione e il consumo energetico, migliorando al contempo i livelli di purezza, e la filtrazione a membrana consente ora una purificazione continua con meno sprechi. Queste innovazioni, combinate con la produzione basata sulla fermentazione, hanno abbassato il prezzo del Reb M di alta qualità, consentendo ai marchi di fascia media di incorporare la stevia nei prodotti dolciari e da forno tradizionali. L'espansione del suo impianto di bioconversione da parte di Ingredion in Malesia evidenzia l'attenzione del settore alla scalabilità delle tecnologie avanzate. Le domande di brevetto per una migliore solubilità del rebaudioside M, inclusi i contributi di PureCircle, riflettono gli sforzi per migliorare la qualità del prodotto. Queste innovazioni stanno rafforzando la competitività nel mercato della stevia, aumentando l'accesso a glicosidi steviolici di alta qualità, in particolare Reb M e Reb D, integrando al contempo la biotecnologia con i metodi tradizionali per rafforzare la catena di approvvigionamento e soddisfare la crescente domanda globale.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle foglie di stevia è legata al clima e all'agricoltura | -1.2% | Globale, acuto in Sud America e Africa orientale | A breve termine (≤ 2 anni) |
| Requisiti normativi rigorosi e lunghi processi di approvazione per i dolcificanti | -0.8% | Globale, più pronunciato in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Sfide sensoriali delle miscele di glicosidi rari nelle bevande RTD ad alta acidità | -0.6% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| La concentrazione geografica delle coltivazioni aumenta il rischio di fornitura correlato agli ESG | -0.5% | Globale, concentrato in Cina, Paraguay, Kenya | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle foglie di stevia è legata al clima e all'agricoltura
La volatilità dei prezzi delle foglie di stevia, determinata dalla variabilità climatica e dalla concentrazione agricola, rimane un freno strutturale per il mercato globale della stevia. Siccità ricorrenti e condizioni meteorologiche imprevedibili in regioni di produzione chiave come Paraguay, Kenya e Cina hanno ridotto le rese e degradato la qualità dei glicosidi, innescando forti aumenti dei prezzi delle foglie e interrompendo le catene di approvvigionamento basate su contratti. Il ruolo sproporzionato della Cina nella produzione globale amplifica ulteriormente il rischio, poiché shock meteorologici localizzati possono tradursi rapidamente in picchi di prezzo a livello mondiale. L'accesso limitato all'assicurazione sui raccolti tra i piccoli agricoltori indebolisce l'efficacia dei contratti di approvvigionamento a lungo termine, esponendo gli acquirenti di ingredienti a un'impennata imprevista dei costi. Di conseguenza, i produttori multinazionali di dolcificanti nel mercato della stevia si stanno orientando sempre più verso una produzione basata sulla fermentazione per stabilizzare l'economia dell'offerta e proteggere i margini dall'incertezza agricola.
Requisiti normativi rigorosi e lunghi processi di approvazione per i dolcificanti
I rigidi e asincroni cicli di approvazione normativa globale continuano a rappresentare un importante ostacolo per il mercato della stevia, poiché gli standard frammentati tra le diverse regioni rallentano l'innovazione e aumentano i costi. I lunghi requisiti di dossier dell'Autorità europea per la sicurezza alimentare (EFSA), l'insistenza del Giappone sugli studi tossicologici nazionali, i restrittivi limiti di utilizzo dell'India e le complesse norme di tracciabilità del Brasile costringono le aziende ad adattare le formulazioni mercato per mercato. Questa mancanza di armonizzazione impedisce le economie di scala, costringe i marchi multinazionali a mantenere più SKU e aumenta i costi della catena di approvvigionamento rispetto ai dolcificanti sintetici che beneficiano delle approvazioni unificate del Codex. Di conseguenza, le aziende biotecnologiche più piccole si trovano ad affrontare oneri di conformità sproporzionati, mentre i player più grandi faticano ad accelerare il lancio globale di miscele di stevia di nuova generazione.
Analisi del segmento
Per formato: Powder mantiene la leadership di mercato
Nel 2025, la stevia in polvere detiene una quota di mercato del 94.78%, affermandosi come la scelta preferita nella produzione di alimenti e bevande. La stevia in polvere domina grazie alla sua versatilità e alle sue prestazioni in applicazioni solide e semisolide. I settori della panificazione, della pasticceria, degli edulcoranti da tavola e delle formulazioni lattiero-casearie si affidano ai formati in polvere per la loro superiore stabilità a scaffale, la precisione di dosaggio e la capacità di replicare la massa e la consistenza dello zucchero. In applicazioni come i latticini surgelati, le polveri resistono meglio alle sollecitazioni meccaniche e alle fluttuazioni di temperatura rispetto ai liquidi. Questa netta divisione funzionale sottolinea una struttura basata sui formati all'interno del mercato della stevia, dove la stevia liquida è ottimizzata per le bevande, mentre la polvere rimane indispensabile per le applicazioni alimentari e da tavola.
La stevia liquida si sta affermando come il segmento di mercato in più rapida crescita, con un CAGR previsto del 12.31% dal 2026 al 2031. I produttori di bevande stanno intensificando gli sforzi di riformulazione per bevande a basso e zero contenuto di zucchero. I progressi nella tecnologia di solubilità, in particolare i sistemi liquidi Reb M ad alta dispersione, hanno superato sfide di lunga data come torbidità e sedimentazione, consentendone l'utilizzo in bevande pronte da bere trasparenti. Questi concentrati liquidi si integrano perfettamente nelle linee di imbottigliamento ad alta velocità, riducendo i tempi di lavorazione, minimizzando l'incrostazione delle apparecchiature e migliorando la consistenza del sapore, il che ha favorito l'adozione da parte dei principali attori del settore del tè pronto da bere e delle bevande funzionali. Di conseguenza, la stevia liquida si sta espandendo rapidamente nonostante la sua attuale base di fatturato ridotta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di ingrediente: la stevia convenzionale mantiene il predominio
Nel 2025, la stevia convenzionale detiene una quota di mercato dominante del 79.41%, grazie ai suoi vantaggi in termini di costi e alle consolidate catene di fornitura che soddisfano i settori alimentare e delle bevande, sensibili ai prezzi. Questa posizione dominante deriva dalle economie di scala e dall'efficienza di processo, che consentono prezzi competitivi nelle applicazioni ad alto volume. Mentre Cina e India rafforzano le catene di fornitura convenzionali, interruzioni come i dazi doganali statunitensi e le preoccupazioni relative al lavoro forzato stanno spingendo a cambiare le strategie di approvvigionamento. Inoltre, pratiche e tecnologie di coltivazione avanzate stanno ottimizzando le rese e riducendo i costi di produzione in queste regioni chiave.
Tra il 2026 e il 2031, si prevede che la stevia biologica registrerà un CAGR dell'11.22%. Questa crescita è in gran parte alimentata dai requisiti di sostenibilità imposti dai rivenditori al dettaglio e dalle rigorose richieste di approvvigionamento senza pesticidi in Europa e Nord America. I marchi si stanno orientando sempre più verso varianti biologiche, spesso assorbendo costi di produzione più elevati per raggiungere un posizionamento di mercato "clean-label" e biologico. L'espansione della coltivazione certificata sta rafforzando l'offerta per le SKU private label e incentrate sulla salute, stimolando la solida crescita del segmento. Tuttavia, vale la pena notare che i vincoli strutturali di approvvigionamento pongono sfide alla scalabilità della stevia biologica.
Per applicazione: le bevande dominano la posizione di mercato
Nel 2025, il segmento delle bevande ha rappresentato la quota di mercato maggiore, pari al 29.84%, con un CAGR previsto del 12.97% dal 2026 al 2031. La crescita del segmento nel mercato della stevia è trainata principalmente da iniziative normative, come le accise sulle bevande zuccherate e i requisiti obbligatori di etichettatura sulla parte anteriore della confezione. Aziende leader, tra cui Coca-Cola e Unilever, stanno riformulando i prodotti di punta con miscele di stevia per ridurre il contenuto calorico mantenendo un sapore simile allo zucchero. Questi sforzi dimostrano l'efficiente integrazione dei concentrati liquidi di stevia nei processi produttivi esistenti con un investimento di capitale minimo. Le categorie ad alta crescita, come i tè pronti da bere, le bevande sportive e le acque aromatizzate, sono particolarmente reattive, consentendo alle applicazioni nel settore delle bevande di superare il tasso di crescita complessivo del mercato.
I produttori stanno adottando tecnologie di lavorazione avanzate per migliorare il profilo gustativo, accrescendo l'appeal dei prodotti a base di stevia per i consumatori. Inoltre, le politiche fiscali sullo zucchero in mercati chiave, come l'Arabia Saudita e gli Emirati Arabi Uniti, stanno accelerando questa tendenza.[3]Fonte: Organizzazione Mondiale della Sanità, "Una revisione della tassazione delle bevande zuccherate in Arabia Saudita e negli Emirati Arabi Uniti", emro.who.intIn queste regioni, un'accisa del 50% sulle bevande zuccherate ha ridotto significativamente il consumo e ha contribuito ad abbassare i tassi di obesità, creando un ambiente favorevole all'adozione della stevia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
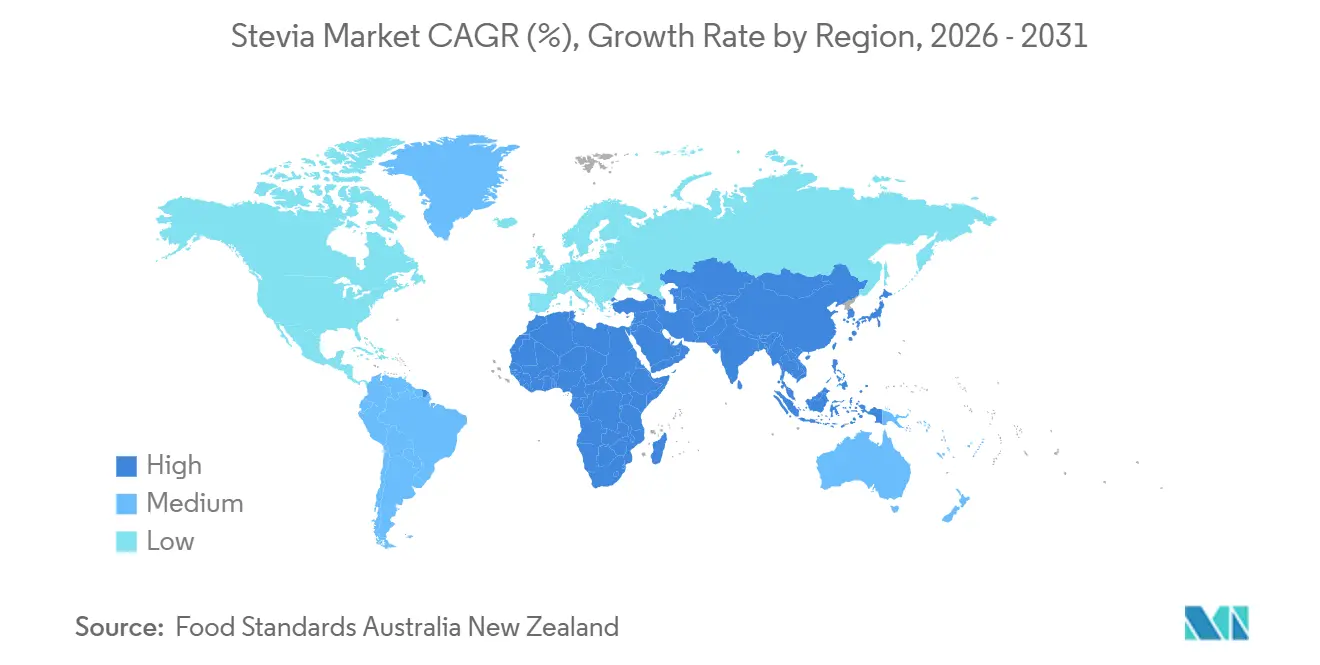
Nel 2025, la regione Asia-Pacifico detiene una quota del 31.05% del mercato globale della stevia e si prevede che crescerà a un CAGR dell'11.94% dal 2026 al 2031. La crescita è alimentata dal duplice ruolo della Cina come maggiore produttore e crescente importatore di concentrati di Reb M premium. I marchi multinazionali stanno localizzando portafogli a zero zucchero per rivolgersi alla vasta popolazione diabetica cinese, mentre l'approvazione normativa dei glicosidi steviolici da parte dell'India ha aperto nuove opportunità nonostante i limiti di utilizzo restrittivi. Il Giappone rimane un mercato maturo con una consolidata accettazione da parte dei consumatori, e le economie emergenti come Indonesia, Thailandia e Corea del Sud stanno accelerando l'adozione attraverso campagne di riduzione dello zucchero guidate dai governi.
Il Nord America e l'Europa rappresentano insieme una quota significativa della domanda globale di stevia, con una crescita incentrata su una riformulazione "clean-label" e conforme alle normative. Le approvazioni accelerate per i glicosidi steviolici di nuova generazione negli Stati Uniti ne stanno consentendo un utilizzo più ampio nelle bevande gassate, mentre i mercati europei continuano a espandersi nonostante le norme di etichettatura frammentate che complicano il posizionamento della stevia derivata dalla fermentazione.
Il Sud America, il Medio Oriente e l'Africa svolgono ruoli strategicamente distinti nell'ecosistema globale della stevia. Il Sud America funge principalmente da hub di approvvigionamento all'interno dell'ecosistema globale del mercato della stevia, guidato dalla coltivazione orientata all'esportazione del Paraguay e dal quadro normativo in evoluzione del Brasile, mentre il consumo interno rimane relativamente limitato.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il quadro normativo per i glicosidi steviolici continua a essere definito da parametri di sicurezza e specifiche metodologiche nei principali mercati. Nell'Unione Europea, l'EFSA ha riconfermato nel 2024 la dose giornaliera accettabile (DGA) per i glicosidi steviolici a 4 mg/kg di peso corporeo al giorno (come equivalenti di steviolo) per le varianti E 960, stabilendo il limite massimo entro cui i formulisti devono operare per definire i livelli di utilizzo nelle bevande e in altre categorie alimentari. L'UE ha inoltre provveduto a codificare ulteriori vie di produzione per i glicosidi steviolici, comprese quelle derivate dalla fermentazione, con il Regolamento (UE) 2023/447, applicabile dall'aprile 2025 ai glicosidi steviolici prodotti tramite Yarrowia lipolytica (E 960b), a supporto della commercializzazione di ingredienti di origine fermentativa accanto alle opzioni estratte dalle foglie.
La frammentazione normativa persiste perché le approvazioni e le condizioni consentite variano a seconda della giurisdizione e talvolta anche del metodo di produzione. Negli Stati Uniti, il processo GRAS (Generally Recognized As Safe) della FDA rimane la via principale per i nuovi ingredienti a base di glicosidi steviolici e per i relativi metodi di lavorazione, inclusa la modificazione enzimatica. Nel 2026, la FDA ha rilasciato lettere di "non contestazione" per glicosidi steviolici modificati enzimaticamente, tra cui CJ CheilJedang (GRN 1288) e Arzeda (GRN 1294). Anche il Regno Unito ha aggiornato il proprio quadro normativo in materia di additivi alimentari tramite il Food Additives and Novel Foods (Authorisations and Miscellaneous Amendments) (England) Regulations 2024, mentre i punti di riferimento internazionali continuano a essere ancorati alle specifiche FAO/OMS JECFA e all'intervallo ADI (Average Daily Index) da 0 a 4 mg/kg di peso corporeo (come equivalenti di steviolo) riportato nelle valutazioni e monografie JECFA.
Panorama competitivo
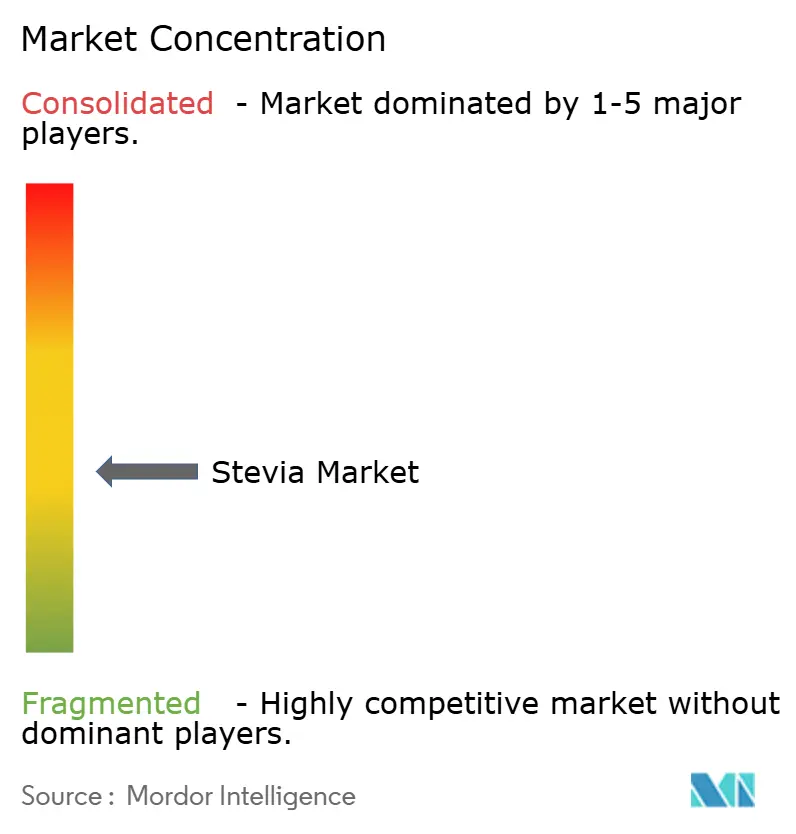
Numerosi attori regionali e internazionali si contendono il predominio nel mercato globale della stevia, che rimane moderatamente frammentato. I principali attori, tra cui Cargill, Ingredion e Tate & Lyle, sfruttano le loro vaste reti di distribuzione e le loro capacità di ricerca e sviluppo all'avanguardia per mantenere la propria posizione. Nel frattempo, una serie di piccole e medie imprese si ritagliano nicchie di mercato offrendo prodotti su misura per le preferenze locali e applicazioni specializzate. Questa competizione dinamica stimola l'innovazione continua nelle formulazioni dei prodotti, nei livelli di purezza e nelle miscele con altri dolcificanti, garantendo ai produttori di alimenti e bevande una vasta gamma di scelte.
La crescente richiesta di dolcificanti naturali e a zero calorie da parte dei consumatori attenti alla salute sta stimolando l'espansione del mercato. La moderata frammentazione del mercato non solo garantisce prezzi competitivi e una gamma di prodotti diversificata, ma apre anche le porte all'espansione del mercato globale. Le aziende si stanno rivolgendo a tecnologie avanzate, come la bioconversione, la fermentazione di precisione e i metodi di estrazione avanzati, per migliorare la qualità dei prodotti e ridurre i costi di produzione.
Nel settore della stevia, i player emergenti che sfruttano le tecnologie di fermentazione di precisione e di produzione di proteine dolci stanno sfidando lo status quo, sconvolgendo i tradizionali modelli di business basati sull'estrazione. Questa evoluzione costringe le aziende consolidate del settore a innovare e cambiare rotta, per non cedere quote di mercato. L'arena competitiva si sta biforcando: da un lato, i leader incentrati sulla tecnologia, in grado di stabilire prezzi elevati, e dall'altro, i produttori che danno priorità alla scalabilità e all'economicità.
Leader del settore della stevia
-
Ingredion incorporata
-
Tate & Lyle PLC
-
Archer Daniels Midland Company
-
Cargill Incorporated
-
GLG Life Tech Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Tate & Lyle ha lanciato Yume, un portafoglio di dolcificanti a base di stevia, formalizzando il suo approccio basato su una piattaforma per gli ingredienti a basso contenuto di zucchero destinati ai clienti del settore alimentare e delle bevande. Il lancio chiarisce il posizionamento sul mercato delle soluzioni a base di stevia di nuova generazione e favorisce una maggiore adozione da parte dei clienti attraverso specifiche standardizzate e supporto applicativo.
- Aprile 2025: Ingredion ha raggiunto il livello di prestazione Argento della Farm Sustainability Assessment (FSA) per il 100% della sua filiera di fornitura di stevia PureCircle, verificata nell'ambito del quadro di riferimento della Sustainable Agriculture Initiative. Questo posiziona la verifica della sostenibilità come elemento distintivo negli acquisti per i grandi clienti di beni di largo consumo che richiedono un approvvigionamento agricolo verificabile, oltre al gusto e al rapporto qualità-prezzo.
- Giugno 2024: le autorità britanniche per la sicurezza alimentare hanno approvato l'uso dei glicosidi steviolici PureCircle prodotti tramite bioconversione, favorendo la commercializzazione di processi produttivi non tradizionali in un importante mercato europeo. L'approvazione migliora la flessibilità dei fornitori per i programmi di riformulazione conformi alle normative del Regno Unito, in particolare per le bevande e altre applicazioni a ridotto contenuto di zuccheri che richiedono profili glicosidici costanti.
Ambito del rapporto sul mercato globale della stevia
La stevia è un dolcificante naturale e un sostituto dello zucchero estratto dalle foglie di Stevia rebaudiana, una pianta originaria del Brasile e del Paraguay.
I segmenti di mercato della stevia includono formato, tipo di ingrediente, applicazione e area geografica. Il segmento dei formati comprende formati in polvere e liquidi. Le applicazioni includono prodotti da forno, dolciumi, bevande, latticini, dolcificanti da tavola e altri. Il segmento dei tipi di ingrediente è suddiviso in categorie biologiche e convenzionali. Geograficamente, il mercato si estende in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto fornisce dimensioni e previsioni di mercato in USD per tutti i segmenti.
Per formato
| Pastello |
| Liquido |
Per tipo di ingrediente
| Organic |
| Convenzionale |
Per Applicazione
| Prodotti da forno |
| Confetteria |
| Bevande |
| Prodotti lattiero-caseari |
| Dolcificanti da tavola |
| Altre applicazioni |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per formato | Pastello | |
| Liquido | ||
| Per tipo di ingrediente | Organic | |
| Convenzionale | ||
| Per Applicazione | Prodotti da forno | |
| Confetteria | ||
| Bevande | ||
| Prodotti lattiero-caseari | ||
| Dolcificanti da tavola | ||
| Altre applicazioni | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato della Stevia nel 2026?
La fiducia delle autorità di regolamentazione e una domanda costante di dolcificanti naturali sostengono il mercato della Stevia, che dovrebbe raggiungere 1.03 miliardi di dollari entro il 2026.
Quanto velocemente si prevede che crescerà il mercato della Stevia entro il 2031?
Entro il 2031, il mercato è destinato a crescere fino a 1.71 miliardi di dollari, con un CAGR previsto del 10.62%.
Quale segmento applicativo è quello che consuma maggiormente la Stevia?
Nel 2025, le bevande dovrebbero raggiungere una quota di mercato del 29.84%, con un CAGR previsto del 12.97%, alimentato da iniziative volte a ridurre il contenuto di zucchero.
Perché la regione Asia-Pacifico è considerata cruciale per l'approvvigionamento di Stevia?
Cina e India, con le loro vaste infrastrutture di coltivazione e lavorazione, rafforzano il contributo dell'area Asia-Pacifico al fatturato globale, che ammonta al 31.05%.


