

Dimensioni e quota di mercato degli imballaggi medici sterili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 67.19 miliardo di dollari |
| Dimensione del mercato (2031) | 101.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.51% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi medicali sterili di Mordor Intelligence
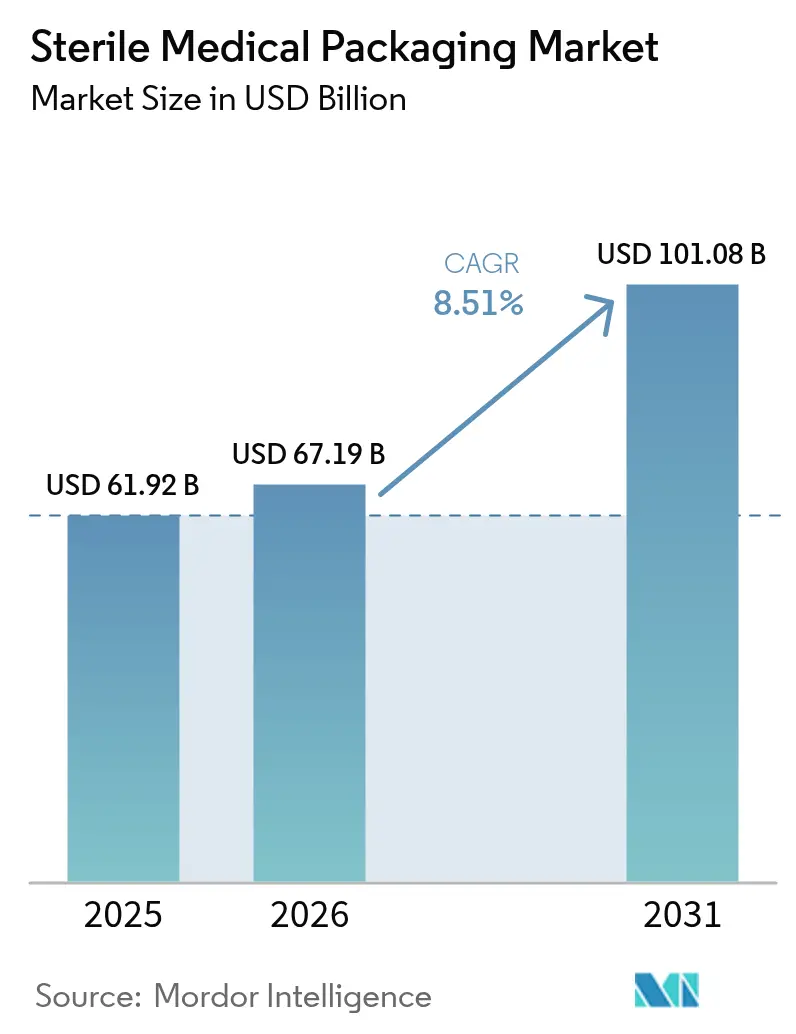
Si prevede che il mercato degli imballaggi medicali sterili raggiungerà i 61.92 miliardi di dollari nel 2025, i 67.19 miliardi di dollari nel 2026 e i 101.08 miliardi di dollari entro il 2031, con un CAGR dell'8.51% dal 2026 al 2031. I persistenti obblighi di controllo delle infezioni, l'accelerazione della commercializzazione dei prodotti biologici e la rapida innovazione dei materiali stanno spingendo gli acquirenti del settore farmaceutico ad abbandonare i tradizionali imballaggi per soluzioni riciclabili ad alta barriera. Il crescente allineamento con le revisioni della norma ISO 11607, il Regolamento sui Sistemi di Gestione della Qualità degli Stati Uniti del febbraio 2026 e i paralleli requisiti dell'Unione Europea stanno eliminando le linee più vecchie che non possono garantire la tracciabilità end-to-end, il che, a sua volta, sta aumentando i prezzi medi di vendita. La volatilità delle resine rimane un fattore di oscillazione, tuttavia i trasformatori che si sono integrati a monte nella produzione di compound hanno protetto i margini e preservato gli impegni di capacità. Infine, la delocalizzazione degli hub di sterilizzazione a contratto all'interno dei principali corridoi delle scienze biologiche ha abbreviato i cicli di ordine-sterilizzazione, consentendo la fornitura di confezioni just-in-time e riducendo i rischi logistici per le reti ospedaliere e gli sponsor dei farmaci.
Punti chiave del rapporto
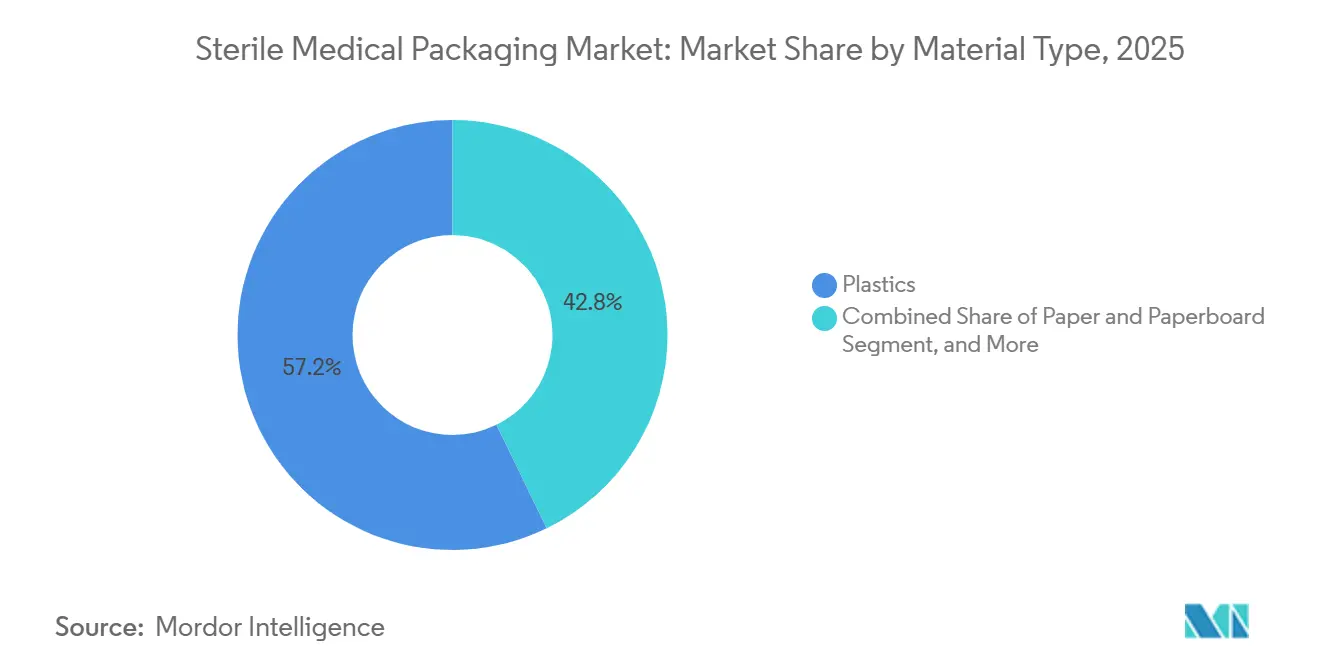
- Per tipologia di materiale, la plastica ha guidato il mercato degli imballaggi medicali sterili con una quota del 57.23% nel 2025, mentre si prevede che carta e cartone cresceranno a un CAGR del 9.34% fino al 2031.
- Per tipologia di prodotto, nel 2025 le buste e le sacche hanno rappresentato il 29.37% del fatturato, mentre si prevede che le siringhe preriempite e gli inalatori registreranno un CAGR del 10.11% fino al 2031.
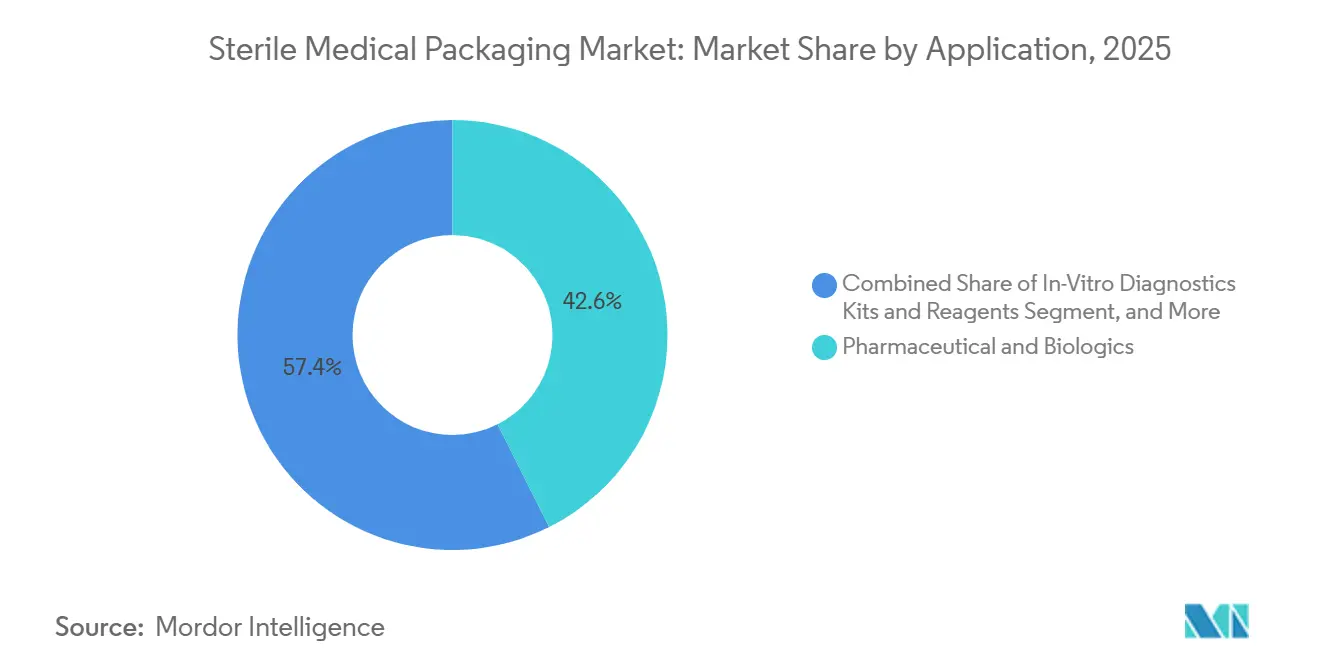
- Per applicazione, nel 2025 i prodotti farmaceutici e biologici rappresentavano il 42.58% del mercato degli imballaggi medicali sterili, ma i kit e i reagenti per la diagnostica in vitro stanno crescendo a un CAGR del 9.53% fino al 2031.
- In base al metodo di sterilizzazione, nel 2025 le radiazioni hanno rappresentato il 38.91% della quota di fatturato, ma i processi al plasma a bassa temperatura e all'ozono sono destinati a crescere a un CAGR del 9.57% entro il 2031.
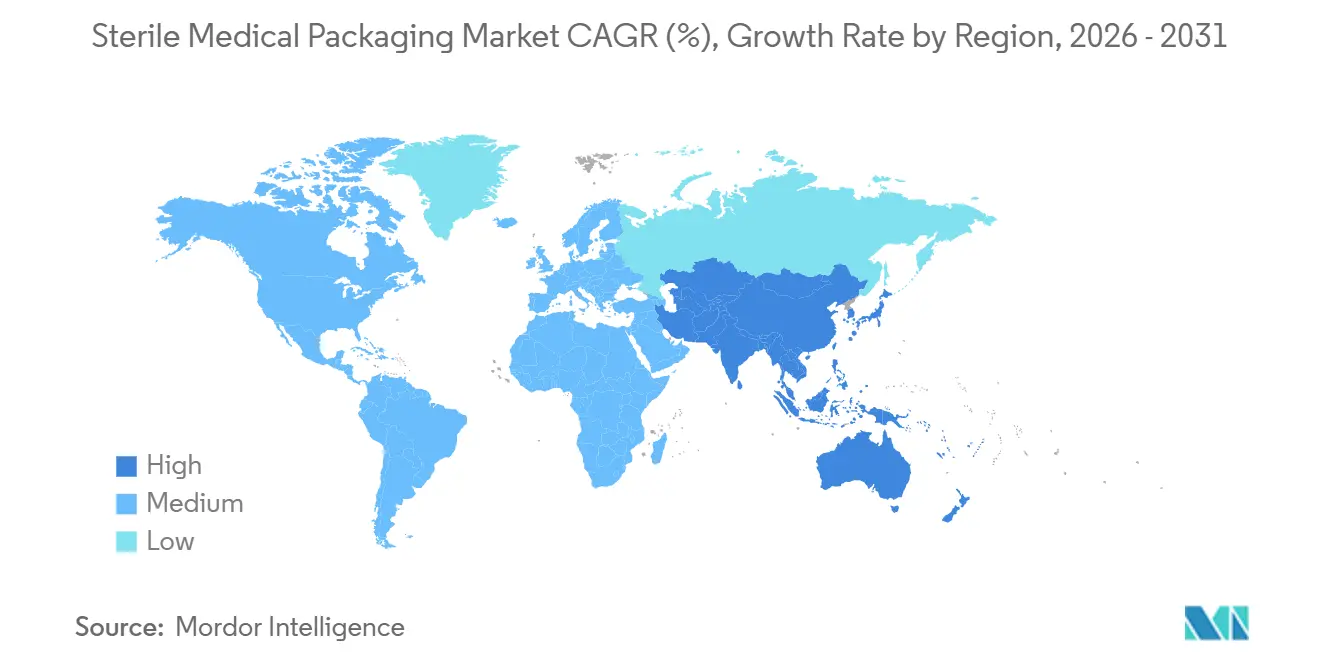
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 39.42% nel 2025, mentre si prevede che l'Asia-Pacifico sarà la regione con la crescita più rapida, con un tasso del 9.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi medicali sterili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme e standard rigorosi per il controllo delle infezioni | + 2.1% | Globale, con applicazione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei volumi chirurgici e del carico di malattie croniche | + 1.8% | Globale, concentrato in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Boom di farmaci biologici e iniettabili che necessitano di confezioni ad alta integrità | + 1.6% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Rapide innovazioni nei materiali per carte e plastiche riciclabili ad alta barriera | + 1.3% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Near-Shoring di hub di sterilizzazione come servizio vicino ai cluster farmaceutici | + 0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Ispezione dell'integrità della chiusura dei contenitori basata sull'intelligenza artificiale e gemelli digitali | + 0.8% | Nord America ed Europa, missioni pilota nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme e standard rigorosi per il controllo delle infezioni
Le agenzie globali stanno colmando le lacune nella convalida della barriera sterile, costringendo i trasformatori ad adottare test di resistenza della sigillatura basati sul rischio e rilevamento delle perdite in tempo reale in linea con gli ultimi emendamenti ISO 11607. [1] Organizzazione internazionale per la standardizzazione, "ISO 11607 Packaging For Terminally Sterilized Medical Devices", iso.org Il Regolamento statunitense sul sistema di gestione della qualità, in vigore da febbraio 2026, codifica le pratiche ISO 13485:2016 nella legge federale ed eleva la parità di documentazione con l'Europa. Gli ospedali ora richiedono imballaggi che soddisfino simultaneamente FDA 21 CFR 820 e il Regolamento sui dispositivi medici dell'Unione europea 2017/745, un doppio onere che molte aziende di medie dimensioni non sono in grado di soddisfare. La prossima ISO 11607-3, prevista per la fine del 2026, richiederà file di tracciabilità completi dello sviluppo del processo, che favoriscono i fornitori verticalmente integrati con laboratori di microbiologia interni. Nel complesso, queste mosse innalzano le barriere all'ingresso e incrementano la spesa per i sistemi di ispezione in linea, consolidando le prospettive di crescita per i leader di mercato già presenti.
Aumento dei volumi chirurgici e del carico di malattie croniche
Nel 2024, il numero di interventi chirurgici a livello mondiale è salito a 421 milioni, con un incremento del 4.2% che riflette l'invecchiamento demografico e la maggiore copertura assicurativa nei paesi a reddito medio. [2] Organizzazione Mondiale della Sanità, "Stime sanitarie globali 2024", who.int. La National Health Mission indiana ha registrato un aumento del 9% su base annua dei casi ortopedici elettivi nel 2025, ognuno dei quali richiede circa una dozzina di componenti sterili confezionati singolarmente. Il piano cinese Healthy China 2030 ha finanziato 1,200 nuovi centri chirurgici entro il 2025, tutti i quali specificano confezioni sterili conformi agli standard ISO per ogni materiale di consumo. Le tecniche minimamente invasive e robotiche intensificano la complessità dell'imballaggio perché gli strumenti delicati richiedono cavità termoformate personalizzate e rivestimenti antistatici che i cartoni ondulati non possono fornire. L'aumento del numero di procedure, unito a una maggiore profondità delle specifiche, sta quindi amplificando sia la domanda unitaria che quella di valore.
Boom di farmaci biologici e iniettabili che necessitano di confezioni ad alta integrità
Nel 2025 le approvazioni di farmaci biologici hanno raggiunto quota 87, rispetto alle 72 dell'anno precedente, e la maggior parte predilige siringhe preriempite o autoiniettori che richiedono sistemi di chiusura del contenitore a tenuta stagna. [3] Food and Drug Administration degli Stati Uniti, “Quality Management System Regulation,” fda.gov Novo Nordisk ed Eli Lilly hanno spedito oltre 40 milioni di autoiniettori di GLP-1 solo nel 2024, sottolineando il cambiamento di volume verso gli iniettabili pronti all'uso. Questi formati si basano su cilindri in polimero di olefine cicliche o vetro di tipo I abbinati a tappi rivestiti in fluoropolimero che superano i test di perdita di elio e di decadimento sotto vuoto, escludendo i fornitori di materie prime. L'Agenzia europea per i medicinali ora richiede studi su estraibili e rilasciabili per ogni medicinale per terapia avanzata, estendendo i tempi di convalida fino a 9 mesi. Sebbene rigorosi, i nuovi standard garantiscono contratti di fornitura a lungo termine per i trasformatori in grado di soddisfare gli standard più elevati.
Rapide innovazioni nei materiali per carte e plastiche riciclabili ad alta barriera
Il polietilene monomateriale AmPrima Plus di Amcor, lanciato nel 2024, offre una trasmissione di ossigeno inferiore a 1 cc/m²/giorno, pur rimanendo riciclabile a bordo strada. Il modificatore RETAIN 2025 di Dow consente ai trasformatori di miscelare fino al 50% di polietilene riciclato post-consumo senza compromettere l'integrità della saldatura, una svolta che aiuta i clienti del settore farmaceutico a raggiungere la norma dell'Unione Europea del 30% di contenuto riciclato entro il 2030. La carta EnviroFlex di Sonoco supera i test di pelatura ISO 11607 e si composta entro 90 giorni, offrendo un'opzione a base di fibre per le buste sterili. Un sondaggio del 2025 ha mostrato che il 62% dei responsabili del packaging ora valuta la riciclabilità pari alle prestazioni di barriera microbica, un netto balzo in avanti rispetto al 38% del 2023. Questi progressi stanno accelerando la sostituzione dei substrati, incrementando il portafoglio ordini per gli innovatori in grado di bilanciare sterilità e sostenibilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle resine e shock della catena di approvvigionamento | -1.4% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Complessità normativa multi-giurisdizionale e costi di conformità | -0.9% | Globale, concentrato in aziende che servono contemporaneamente Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| La spinta legislativa per un contenuto minimo riciclato mette a rischio l'integrità della confezione | -0.7% | Europa e alcuni stati del Nord America | Medio termine (2-4 anni) |
| Carenza di capacità di produzione di ossido di etilene a causa delle restrizioni alle emissioni | -0.6% | Nord America, diffusione in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle resine e shock della catena di approvvigionamento
I prezzi spot del polipropilene statunitense sono aumentati del 18% tra gennaio e aprile 2025 a seguito di interruzioni impreviste dei cracker, per poi scendere del 12% entro la fine dell'anno, lasciando i trasformatori in difficoltà sui costi delle materie prime. Il polietilene di grado medicale è stato scambiato con un premio del 20% rispetto alla resina di base per tutto l'anno, mentre eventi di forza maggiore in Europa hanno allungato i tempi di consegna delle lastre termoformate da 4 a 9 settimane. Per coprirsi, Tekni-Plex ha acquistato una quota del 25% in un compoundatore di polipropilene del Texas, ma le aziende più piccole non hanno i bilanci per tali operazioni verticali. Le oscillazioni valutarie hanno ulteriormente complicato gli approvvigionamenti, poiché un dollaro statunitense più debole ha reso la resina denominata in euro più costosa dell'8%. Il risultato netto è una compressione dei margini che potrebbe rallentare gli investimenti in nuova capacità.
Complessità normativa multi-giurisdizionale e costi di conformità
I trasformatori che spediscono a livello globale si trovano ad affrontare normative sovrapposte provenienti dalla FDA, dall'MDR europeo, dall'NMPA cinese e dal PMDA giapponese, ciascuna delle quali richiede una documentazione specifica e una sorveglianza post-commercializzazione. Uno studio PwC del 2025 ha rilevato che la spesa media annua per la conformità per le aziende di medie dimensioni era di 2.3 milioni di dollari, pari a circa il 4-6% del fatturato. Si prevede che la sola transizione al QMSR statunitense, prevista per febbraio 2026, consumerà fino a 12,000 ore di lavoro per linea di confezionamento per la riqualificazione, gli audit dei fornitori e gli aggiornamenti delle procedure. Gli standard di sterilizzazione divergenti aggiungono ulteriore difficoltà; l'Europa accetta una convalida eccessiva, mentre la Cina insiste sui test di carica batterica lotto per lotto, costringendo a doppi percorsi che allungano i lanci di diversi mesi. Gli elevati costi generali e i rischi legati alle tempistiche stanno quindi spingendo i trasformatori più piccoli ad abbandonare i mercati transfrontalieri, consolidando la propria quota con i grandi operatori storici.
Analisi del segmento
Per tipo di materiale: la plastica è in testa, ma la carta guadagna terreno
Nel 2025, la plastica ha mantenuto una quota di fatturato del 57.23%, grazie al polipropilene e al polietilene utilizzati per la realizzazione di vassoi termoformati e buste flessibili resistenti alla sterilizzazione con raggi gamma ed elettroni. Questa posizione dominante ha rappresentato 38.5 miliardi di dollari nel mercato degli imballaggi medicali sterili. Tuttavia, carta e cartone, beneficiando degli obblighi di riciclabilità imposti dall'UE, stanno registrando un CAGR del 9.34% e sono sulla buona strada per aumentare la loro quota di mercato degli imballaggi medicali sterili entro il 2031. I formati rigidi in polimeri ciclici olefinici stanno erodendo la quota del vetro negli iniettabili, mentre il polietilene di origine biologica derivato dalla canna da zucchero offre identiche prestazioni di barriera e una riduzione del 70% delle emissioni di carbonio, sebbene l'offerta rimanga limitata.
I trasformatori che si stanno orientando verso laminati carta-polietilene stanno vincendo premi pilota da gruppi farmaceutici europei che mirano a raggiungere il 30% di contenuto riciclato. Al contrario, il restringimento del PVC continua, mentre i sistemi ospedalieri bloccano gli ftalati, mettendo sotto pressione i programmi tradizionali di sacche per flebo. La turbolenza dei prezzi dei polimeri ha accelerato i test di film monomateriale che semplificano i flussi di riciclo e proteggono gli acquirenti dalla volatilità dei prezzi di stirene e vinile. Nel complesso, la diversificazione dei substrati supporta una crescita resiliente dei volumi, raggiungendo al contempo traguardi di sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di prodotto: l'innovazione alimenta l'espansione della siringa preriempita
Buste e sacchetti hanno rappresentato il 29.37% del fatturato del 2025, trainati dalle operazioni di form-fill-seal ad alta produttività per bende chirurgiche e bustine diagnostiche. Si prevede tuttavia che siringhe e inalatori preriempiti cresceranno a un CAGR del 10.11%, aggiungendo oltre 10 miliardi di dollari al mercato del packaging medicale sterile entro il 2031. La domanda di autoiniettori per agonisti del GLP-1 illustra questo balzo in avanti, con aumenti di capacità produttiva in Macedonia del Nord e negli Stati Uniti.
Blister e vassoi termoformati rimangono essenziali rispettivamente per i farmaci orali monodose e i kit ortopedici, mentre i programmi per fiale e flaconi si innovano con vetro borosilicato più sottile per ridurre la rottura. I tappi elastomerici rivestiti con fluoropolimeri sono ora la soluzione ideale per le terapie avanzate, aumentando i valori medi di produzione (ASP) dei componenti. Le tecnologie di sigillatura dei bordi che riducono del 35% la variazione della forza di distacco stanno differenziando i fornitori di vassoi e si traducono in una riduzione dei fermi linea per gli OEM di dispositivi.
Per applicazione: lo slancio della diagnostica in vitro supera quello dei farmaci biologici
Le linee farmaceutiche e biologiche hanno soddisfatto il 42.58% della domanda del 2025, sostenuta da analoghi dell'insulina, anticoagulanti e anticorpi monoclonali, che privilegiano le buste a catena del freddo e le siringhe in vetro che garantiscono l'integrità della chiusura ermetica del contenitore. Tuttavia, i kit per la diagnostica in vitro stanno accelerando a un CAGR del 9.53%, trainati dai pannelli respiratori e dagli screening metabolici in farmacia che richiedono confezioni monouso stabili all'ambiente. Questo cambiamento aumenta il volume senza cannibalizzare i formati dei farmaci, ampliando il mercato del packaging medicale sterile.
I programmi di strumenti chirurgici continuano a registrare una crescita significativa e rimangono un segmento solido nella categoria di fascia media. Allo stesso tempo, gli impianti medicali utilizzano sempre più vassoi in polietilene ad alta densità (HDPE) e copolimeri ciclici di olefina, specificamente progettati per resistere ai processi di sterilizzazione con raggi gamma e ossido di etilene (EtO). Inoltre, l'imminente piena applicazione del Regolamento europeo sulla diagnostica in vitro (IVD) nel 2025 introduce requisiti rigorosi in materia di serializzazione e tracciabilità. Questi sviluppi normativi stanno spingendo i marchi di reagenti a collaborare con converter dotati di competenze avanzate nella stampa digitale e nella tecnologia data matrix.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con metodo di sterilizzazione: cattura del plasma e dell'ozono da EtO
Le tecniche di radiazione hanno generato il 38.91% dei ricavi nel 2025, ma le limitazioni di capacità per il cobalto-60 e le crescenti preoccupazioni relative ai residui di EtO stanno indirizzando gli acquirenti verso plasma a bassa temperatura e ozono, con una previsione di aumento del 9.57% annuo. Le caratteristiche di assenza di residui del plasma riducono significativamente i tempi di aerazione richiesti, riducendo così i costi complessivi del ciclo. Questa efficienza supporta inoltre gli ospedali nel raggiungimento dei propri obiettivi di sostenibilità promuovendo pratiche ecosostenibili.
Le autoclavi termiche rimangono indispensabili per strumenti metallici e vetreria, sebbene il rischio di deformazione dei polimeri ne limiti l'ambito di applicazione. Le unità a vapore di perossido di idrogeno, in fase di implementazione nei centri biologici europei, riducono ulteriormente i volumi di EtO. La scienza dei materiali si sta concentrando sempre di più sulla garanzia che i film di polipropilene e polietilene mantengano la loro trasparenza e l'integrità della tenuta quando sottoposti a esposizione al plasma, facilitando così lo sviluppo di nuovi processi di conversione.
Analisi geografica
Nel 2025, il Nord America rappresentava il 39.42% della quota di mercato degli imballaggi medicali sterili, sostenuta da fitti corridoi di produzione farmaceutica in New Jersey, North Carolina, Massachusetts e California, che ora si trovano entro 200 chilometri da almeno un hub di sterilizzazione a contratto. Il near-shoring ha ridotto i tempi di consegna degli ordini di sterilizzazione da otto giorni a meno di quattro, consentendo alle reti ospedaliere di passare a modelli di inventario just-in-time che riducono i costi di stoccaggio di circa il 20%. Si prevede che l'implementazione del Regolamento sui Sistemi di Gestione della Qualità del 2026 porterà alla dismissione di strutture di piccole dimensioni che non possono finanziare gli aggiornamenti alla norma ISO 13485, concentrando le dimensioni del mercato regionale degli imballaggi medicali sterili in un numero inferiore di stabilimenti di maggiori dimensioni. La volatilità delle resine rimane un ostacolo, ma i trasformatori che si sono integrati a monte nella produzione di compound hanno protetto i margini e preservato gli impegni di capacità. Gli stati del Midwest stanno inoltre offrendo crediti d'imposta per le infrastrutture con contenuto riciclato, accelerando l'adozione di buste in polietilene monomateriale in linea con gli obiettivi dell'economia circolare.
L'Europa mostra un'espansione più lenta del fatturato, ma rimane il banco di prova per i substrati barriera riciclabili e i metodi di sterilizzazione a basso residuo. Il fondo sovrano tedesco da 1 miliardo di euro (1.07 miliardi di dollari) sta trasferendo strutture di camere bianche nel Brandeburgo e in Sassonia, mentre l'hub svizzero di perossido di idrogeno di Basilea ora elabora 10 milioni di confezioni al trimestre per i campus adiacenti di Roche e Novartis. Il requisito del 30% di contenuto riciclato previsto dal Regolamento dell'Unione Europea sugli imballaggi e sui rifiuti di imballaggio entro il 2030 sta spingendo i marchi farmaceutici a sperimentare la laminazione carta-polietilene e il 50% di film in resina post-consumo. Francia, Spagna e Italia rimangono importatori netti di vassoi ad alta integrità, ma gli sterilizzatori locali stanno potenziando le camere al plasma per compensare le quote limitate di ossido di etilene. Le divergenze legate alla Brexit hanno aggiunto livelli di documentazione per le spedizioni nel Regno Unito, spingendo alcuni trasformatori statunitensi a servire i clienti continentali dagli stabilimenti irlandesi.
L'Asia-Pacifico è il motore della crescita, con una previsione di espansione della regione a un CAGR del 9.61% fino al 2031, grazie all'investimento di Cina e India in incentivi alla capacità nazionale di sterilizzazione. La National Medical Products Administration cinese ha autorizzato 42 linee di siringhe preriempite tra il 2024 e il 2025, e gli investimenti di Healthy China 2030 hanno finanziato 1,200 nuovi centri chirurgici che specificano confezioni barriera conformi agli standard ISO. Il programma indiano di incentivi legati alla produzione (PMI) da 15 miliardi di rupie indiane (180 milioni di dollari) sta accelerando la costruzione di camere bianche per vassoi per cateteri, kit diagnostici e fasce per impianti ortopedici. Giappone e Corea del Sud stanno sperimentando sandbox di ispezione dei sigilli basate sull'intelligenza artificiale che riducono i tempi di convalida di due mesi, offrendo agli innovatori regionali un vantaggio tecnologico. Brasile, Messico, Emirati Arabi Uniti e Sudafrica registrano un ulteriore incremento, poiché i codici di confezionamento sterile rivisti sbloccano l'accesso ai fornitori multinazionali.

Panorama competitivo
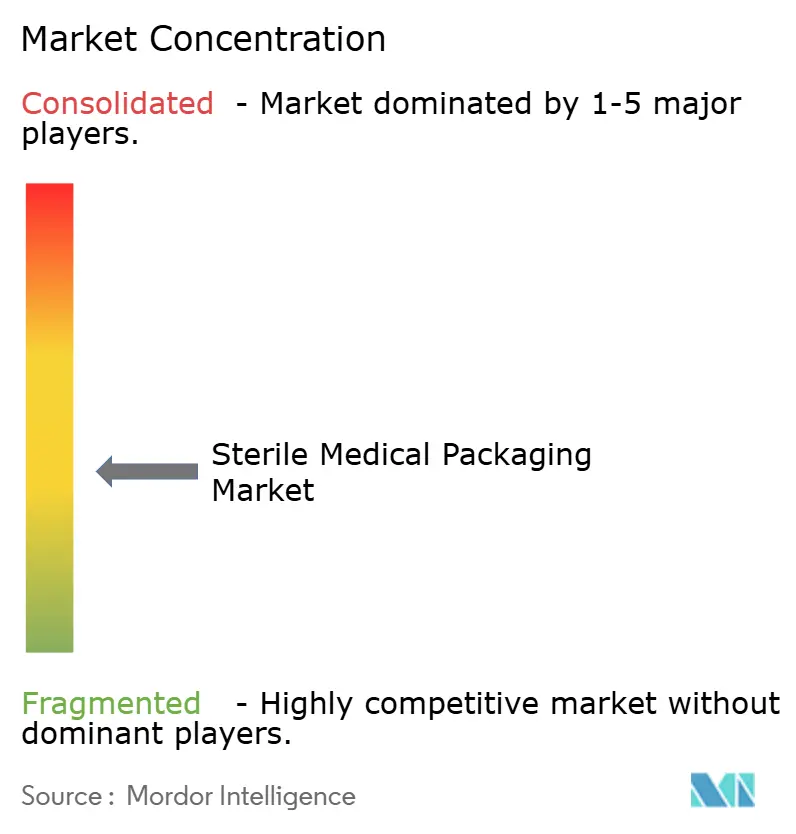
Il campo competitivo è moderatamente concentrato; i cinque principali trasformatori, Amcor, DuPont, West Pharmaceutical Services, Gerresheimer e Sonoco, controllavano circa il 40% della quota di mercato del packaging medicale sterile nel 2025, garantendo loro una leva di acquisto basata sulla scala, ma lasciando comunque spazio agli specialisti di nicchia. I leader di scala stanno raddoppiando l'integrazione verticale, con Amcor che possiede linee di compounding di resine ed estrusione di film che attenuano le oscillazioni dei prezzi del polipropilene, mentre l'espansione di DuPont in Lussemburgo per Tyvek ha aumentato la capacità del 20% alla fine del 2025. Aziende incentrate sull'innovazione come Nelipak e Oliver incanalano il 6-8% del fatturato in ricerca e sviluppo, implementando tecnologie proprietarie di sigillatura dei bordi e di rivestimento barriera che generano premi di prezzo a due cifre. L'attività brevettuale è intensa; West ha depositato 14 brevetti statunitensi su tappi rivestiti in fluoropolimero nel 2024-2025 e Aptar si è assicurata la proprietà intellettuale per chiusure a prova di bambino a bassa aderenza. Si prevede che il rafforzamento normativo in materia di conformità alla norma ISO 13485 dopo il 2026 taglierà la coda lunga degli operatori di piccole dimensioni, spingendo il tasso di concentrazione verso il 45% entro la fine del decennio.
Le partnership tecnologiche stanno emergendo come nuovi punti di forza. La piattaforma di visione artificiale di Körber Pharma, ora attiva su 12 linee, riduce i falsi scarti del 40% e ha convinto gli sponsor farmaceutici a rivolgersi esclusivamente ai converter che integrano il sistema. Siemens e Riverside Medical Packaging hanno presentato un progetto pilota di qualità a circuito chiuso che regola la pressione delle ganasce di saldatura in tempo reale, ottenendo una resa al primo passaggio del 99.7% e dimezzando la manodopera di rilavorazione. Sterilizzatori a contratto come Nelson Labs e STERIS si stanno integrando a monte offrendo vassoi termoformati pre-sterilizzati, una strategia che comprime la supply chain e mette sotto pressione i prezzi dei converter tradizionali. Gli acquirenti finanziari hanno notato la stabilità dei flussi di fatturato legati al settore farmaceutico; la partecipazione in private equity rappresenta ora circa il 18% della capacità globale di confezionamento sterile, in aumento rispetto al 12% di tre anni fa. I roll-up finanziati dal debito potrebbero accelerare se il prezzo delle resine si stabilizzasse e il flusso di cassa libero aumentasse.
Le credenziali di sostenibilità stanno rapidamente diventando un fattore decisivo nei cicli di richiesta di offerta. Gli ibridi carta-poliestere che superano i test di distacco ISO 11607 e si disintegrano in 90 giorni si sono aggiudicati contratti preliminari con tre importanti aziende farmaceutiche europee nel 2025. Le soluzioni in polietilene monomateriale con il 50% di resina post-consumo hanno ottenuto accordi di fornitura pluriennali con due delle prime 10 aziende generiche, subordinati al raggiungimento del 98% di velocità di linea rispetto ai film tradizionali. Le aziende prive di team di reporting ESG esperti stanno già perdendo gare d'appalto, poiché i clienti farmaceutici assegnano il 10-15% dei punteggi di gara alle metriche di carbonio. Nel complesso, leadership tecnologica, integrazione verticale e performance di sostenibilità verificabili stanno plasmando la prossima ondata di consolidamento e definendo lo scacchiere competitivo fino al 2031.
Leader del settore degli imballaggi medicali sterili
Amcor plc
Du Pont de Nemours Inc.
Gruppo Wipak
Gruppo Steripack
Società Placon
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: è entrato in vigore il regolamento sul sistema di gestione della qualità della Food and Drug Administration statunitense, che impone la conformità alla norma ISO 13485:2016 per tutti i fornitori di imballaggi per dispositivi.
- Gennaio 2026: Gerresheimer annuncia un'espansione da 120 milioni di euro (128 milioni di dollari) a Skopje per aggiungere 150 milioni di unità di siringhe preriempite, integrando sistemi di visione AI e gemelli digitali.
- Dicembre 2025: Amcor lancia AmPrima Renew, una busta in polietilene PCR al 50% conforme ai test di tenuta ISO 11607 e alle norme UE sui contenuti riciclati.
- Novembre 2025: West Pharmaceutical Services ha aggiunto 25,000 metri quadrati di spazio in camera bianca a Waterford, in Irlanda, per la produzione di elastomeri NovaPure e Daikyo, con uscita commerciale prevista per il secondo trimestre del 2026.


Ambito del rapporto sul mercato globale degli imballaggi medicali sterili
Il rapporto sul mercato degli imballaggi medicali sterili è segmentato per tipo di materiale (plastica, carta e cartone, vetro, altri tipi di materiali), tipo di prodotto (vassoi termoformati, flaconi e contenitori sterili, buste e sacchetti, blister, fiale e ampolle, siringhe e inalatori preriempiti, fasce e coperchi, chiusure e tappi sterili), applicazione (farmaceutica e biologica, strumenti chirurgici e medici, kit e reagenti per la diagnostica in vitro, impianti medici e monouso, altre applicazioni), metodo di sterilizzazione (chimica, per radiazioni, termica, plasma a bassa temperatura e ozono, asettica/basata sulla filtrazione) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Plastica | polipropilene |
| Polietilene | |
| Glicole polietilentereftalato | |
| Cloruro di polivinile | |
| Polistirolo | |
| Altre materie plastiche | |
| Carta e cartone | |
| Vetro | |
| Altri tipi di materiale |
| Vassoi termoformati |
| Bottiglie e contenitori sterili |
| Buste e Borse |
| Confezioni blister |
| Fiale e Fiale |
| Siringhe e inalatori preriempiti |
| Involucri e coperchi |
| Chiusure e tappi sterili |
| Farmaceutico e biologico |
| Strumenti chirurgici e medici |
| Kit e reagenti per la diagnostica in vitro |
| Impianti medici e monouso |
| Altre applicazioni |
| Chemical |
| Radiazione |
| Termico |
| Plasma a bassa temperatura e ozono |
| Asettico/basato sulla filtrazione |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di materiale | Plastica | polipropilene | |
| Polietilene | |||
| Glicole polietilentereftalato | |||
| Cloruro di polivinile | |||
| Polistirolo | |||
| Altre materie plastiche | |||
| Carta e cartone | |||
| Vetro | |||
| Altri tipi di materiale | |||
| Per tipo di prodotto | Vassoi termoformati | ||
| Bottiglie e contenitori sterili | |||
| Buste e Borse | |||
| Confezioni blister | |||
| Fiale e Fiale | |||
| Siringhe e inalatori preriempiti | |||
| Involucri e coperchi | |||
| Chiusure e tappi sterili | |||
| Per Applicazione | Farmaceutico e biologico | ||
| Strumenti chirurgici e medici | |||
| Kit e reagenti per la diagnostica in vitro | |||
| Impianti medici e monouso | |||
| Altre applicazioni | |||
| Con metodo di sterilizzazione | Chemical | ||
| Radiazione | |||
| Termico | |||
| Plasma a bassa temperatura e ozono | |||
| Asettico/basato sulla filtrazione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli imballaggi medicali sterili entro il 2031?
Si prevede che il mercato degli imballaggi medicali sterili raggiungerà i 101.08 miliardi di dollari entro il 2031.
Quale segmento di materiali sta crescendo più velocemente?
Gli imballaggi in carta e cartone stanno crescendo a un CAGR del 9.34% fino al 2031, mentre i requisiti di sostenibilità diventano più stringenti.
Perché le siringhe preriempite stanno guadagnando terreno?
La crescente adozione di agonisti del GLP-1 e di farmaci biologici favorisce iniettabili pronti all'uso che migliorano la precisione del dosaggio e l'aderenza alla terapia da parte del paziente.
In che modo le nuove normative statunitensi influenzeranno i fornitori?
Il Regolamento sui sistemi di gestione della qualità del febbraio 2026, allineato alla norma ISO 13485:2016, obbliga i trasformatori ad aggiornare i sistemi di qualità o a uscire dal mercato.
Quale regione dovrebbe crescere più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.61% entro il 2031, sostenuta dagli incentivi manifatturieri cinesi e indiani.
Quali metodi di sterilizzazione stanno sostituendo l'ossido di etilene?
I processi a plasma a bassa temperatura, ozono e vapore di perossido di idrogeno stanno guadagnando terreno perché evitano residui di EtO e sono soggetti a minori limiti di emissione.
Pagina aggiornata l'ultima volta il:



