

Dimensione e quota del mercato dei farmaci iniettabili sterili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 658.70 miliardo di dollari |
| Dimensione del mercato (2031) | 943.80 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci iniettabili sterili di Mordor Intelligence
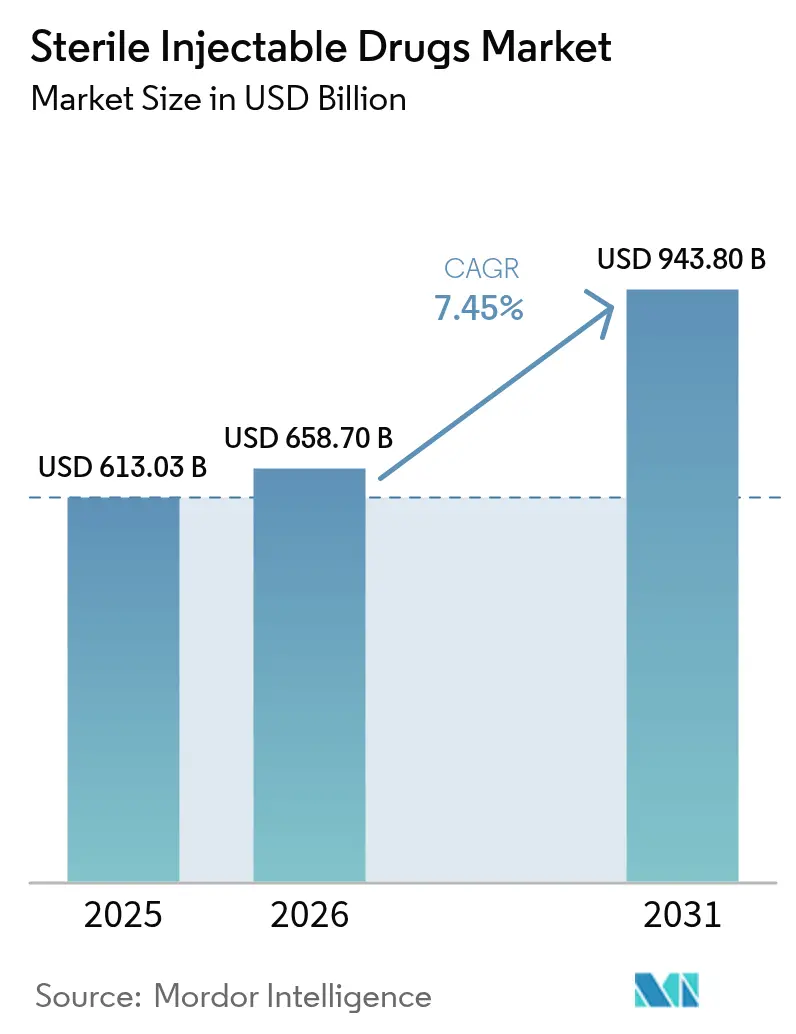
Si prevede che il mercato dei farmaci iniettabili sterili aumenterà da 613.03 miliardi di dollari nel 2025 e 658.70 miliardi di dollari nel 2026 a 943.80 miliardi di dollari entro il 2031, registrando un CAGR del 7.45% tra il 2026 e il 2031.
L'attenzione della concorrenza si sposta sui biologici, dove i formati a grandi molecole hanno rapidamente scalato grazie alle pipeline di oncologia, malattie autoimmuni e malattie rare. Allo stesso tempo, le piccole molecole stanno riacquistando slancio attraverso iniettabili complessi e casi d'uso in terapia intensiva. Gli anticorpi monoclonali rafforzano il loro vantaggio grazie a nuove indicazioni e all'ingresso dei biosimilari, che ampliano l'accesso e accelerano l'adozione in ambito comunitario. Il confezionamento e la consegna si stanno spostando verso formati pronti per la somministrazione e per uso domiciliare, poiché gli ospedali danno priorità alla riduzione degli errori e, quando clinicamente appropriato, i pagatori spostano le terapie dai siti di infusione ad alto costo. A livello regionale, il Nord America vanta la base di fatturato più significativa, mentre l'Asia-Pacifico sta progredendo attraverso l'espansione della capacità produttiva e una produzione pronta per l'esportazione a supporto dei mercati regolamentati.
Punti chiave del rapporto
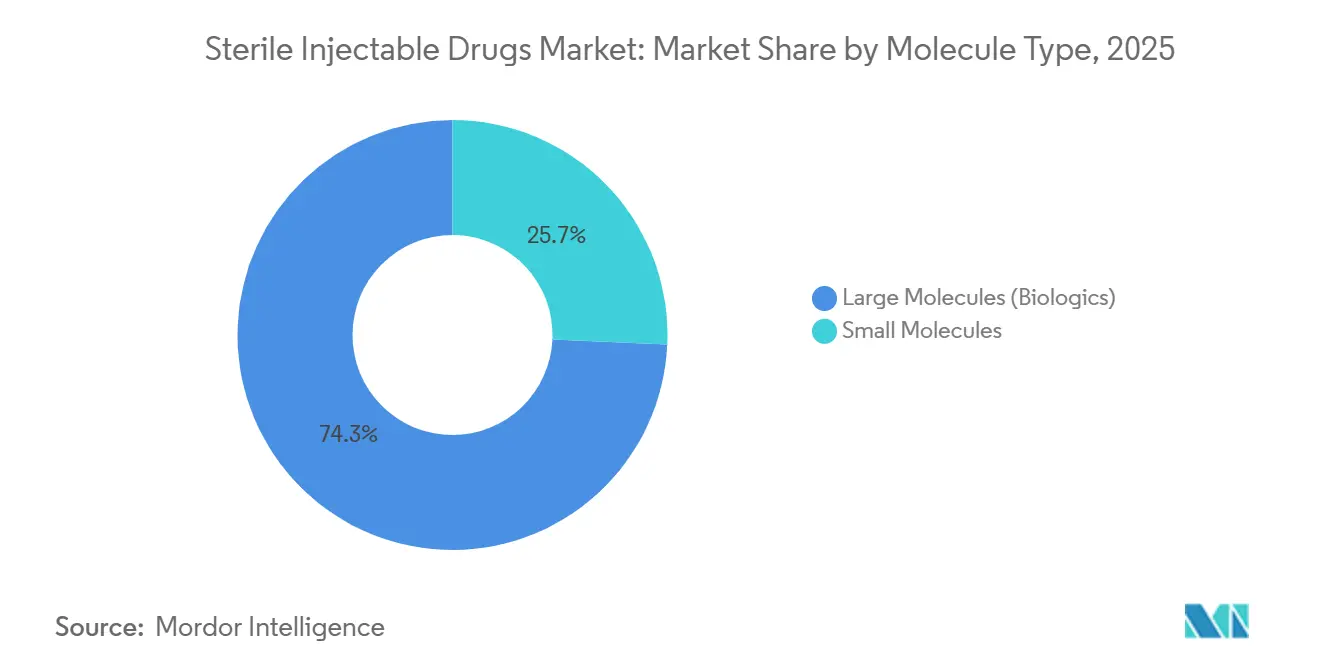
- In base al tipo di molecola, i prodotti biologici a grandi molecole hanno registrato una quota di fatturato del 74.30% nel 2025, mentre si prevede che le piccole molecole cresceranno a un CAGR dell'8.30% fino al 2031.
- Per classe di farmaci, gli anticorpi monoclonali hanno rappresentato il 38.00% dei ricavi nel 2025 e si prevede che cresceranno a un CAGR dell'8.00% fino al 2031.
- Per applicazione, l'oncologia ha rappresentato una quota del 44.40% nel 2025, mentre la neurologia è destinata a registrare un CAGR dell'11.10% fino al 2031.
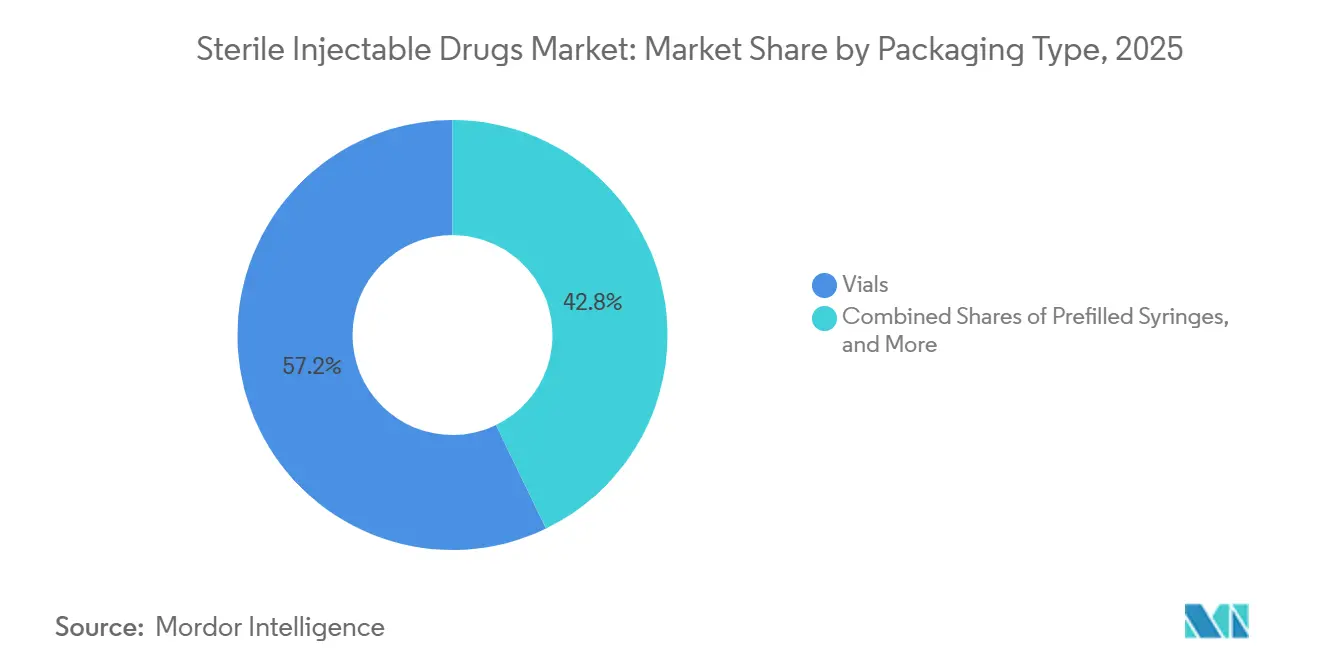
- Per tipologia di confezionamento, le fiale hanno detenuto una quota del 57.16% nel 2025, mentre si prevede che le siringhe preriempite registreranno un CAGR del 9.60% entro il 2031.
- Per quanto riguarda la via di somministrazione, quella endovenosa ha rappresentato il 63.20% del volume nel 2025, mentre si prevede che quella sottocutanea crescerà a un CAGR del 12.40% fino al 2031.
- Per canale di distribuzione, le farmacie ospedaliere detenevano il 68.60% nel 2025, mentre le farmacie al dettaglio stanno crescendo a un CAGR del 15.00% fino al 2031.
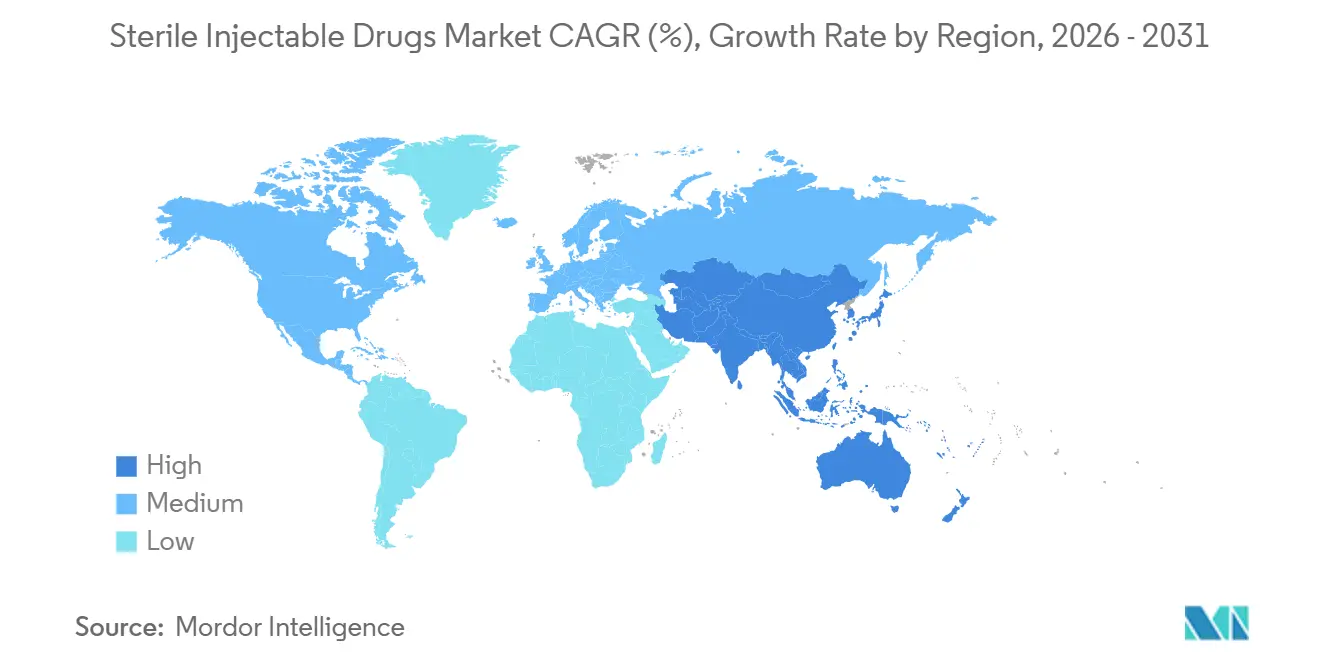
- In termini geografici, il Nord America ha conquistato il 38.40% della quota regionale nel 2025, mentre l'area Asia-Pacifico è destinata a crescere a un CAGR dell'8.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci iniettabili sterili
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente attenzione della ricerca e sviluppo sui farmaci antitumorali progettati con la biotecnologia | + 1.2% | Globale, con Nord America ed Europa leader nella densità di sperimentazioni cliniche | Medio termine (2-4 anni) |
| Rapida crescita delle siringhe preriempite per farmaci biologici | + 0.9% | Nord America, Europa e Giappone; adozione emergente nelle aree urbane della Cina e dell'India | A breve termine (≤ 2 anni) |
| Aumento dell'outsourcing lungo la catena del valore iniettabile | + 1.1% | Globale, con hub CDMO nell'Asia-Pacifico e nell'Europa orientale | Medio termine (2-4 anni) |
| Crescente carico di malattie croniche che richiedono terapie parenterali | + 1.5% | A livello globale, in particolare l'invecchiamento della popolazione nei paesi OCSE e l'aumento della prevalenza del diabete nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| La robotica a sistema chiuso riduce la contaminazione e i guasti dei lotti | + 0.8% | Nord America ed Europa, con graduale diffusione nei siti greenfield dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Nano-sospensioni liofilizzate che consentono la spedizione a temperatura ambiente | + 0.7% | Mercati emergenti in Africa, America Latina e Sud-est asiatico con infrastrutture della catena del freddo limitate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione della ricerca e sviluppo sui farmaci antitumorali progettati con la biotecnologia
Gli investimenti nella pipeline di farmaci biologici oncologici continuano a rimodellare il mercato dei farmaci iniettabili, con l'immuno-oncologia e le modalità mirate che richiedono la somministrazione parenterale per raggiungere l'esposizione terapeutica. Le approvazioni della FDA di nuovi agenti antitumorali sono rimaste attive nel 2025, a testimonianza dei continui progressi nei coniugati anticorpo-farmaco e nei bispecifici che si allineano con operazioni di riempimento-confezionamento sterile e ad alto contenimento. [1] US Food and Drug Administration, “Biosimilar Product Information,” US Food and Drug Administration, fda.gov
L'acquisizione di Seagen da parte di Pfizer per 43 miliardi di dollari ha sottolineato il valore aggiunto delle piattaforme ADC e ha rafforzato il suo più ampio franchise oncologico, ancorato alle terapie parenterali mirate. Le strategie di produzione privilegiano sempre più lotti di dimensioni ridotte e una maggiore potenza, il che alimenta la domanda di isolatori chiusi e sistemi monouso per mitigare i rischi di contaminazione incrociata senza allungare i tempi di convalida. Questa tendenza amplia la base di riferimento per i CDMO specializzati che combinano la chimica di coniugazione e il confezionamento sterile su scala commerciale per gli sponsor che devono gestire complesse comparabilità analitiche. Le approvazioni da parte della FDA di ulteriori costrutti coniugati fino alla fine del 2024 hanno segnalato la continua maturazione dell'innovazione dei linker e del payload, indicando lanci commerciali sostenuti nei prossimi anni. [2] US Food and Drug Administration, “Biosimilar Product Information,” US Food and Drug Administration, fda.gov
Rapida crescita delle siringhe preriempite per farmaci biologici
Le piattaforme preriempite continuano a sostituire le fiale, poiché i sistemi ospedalieri e gli operatori ambulatoriali riducono le fasi di ricostituzione e gli errori di dosaggio, cercando al contempo di standardizzare la somministrazione al letto del paziente e a domicilio. Aghi progettati per la sicurezza, funzionalità di connettività e formati di autoiniettori integrati stanno migliorando l'usabilità e l'aderenza alle terapie biologiche croniche. Le autorità di regolamentazione dell'Unione Europea e del Giappone enfatizzano i controlli sulle sostanze estraibili e rilasciabili per i componenti preriempiti, che prolungano i tempi di sviluppo ma rafforzano la qualità nell'uso reale. L'acquisizione dei dati dei dispositivi sta creando cicli di feedback che supportano il rimborso basato sul valore, poiché i tempi di somministrazione e la persistenza della dose diventano misurabili nelle cure di routine. Parallelamente, le formulazioni ad alta viscosità con volumi più piccoli stanno ampliando la portata dell'autosomministrazione, rendendo i sistemi preriempiti centrali per la somministrazione della terapia nel mercato dei farmaci iniettabili.
Aumento dell'outsourcing lungo la catena del valore iniettabile
Le CDMO stanno gestendo una parte maggiore del carico di lavoro di riempimento, finitura e liofilizzazione, poiché gli sponsor optano per una capacità modulare senza l'onere di grandi progetti di investimento. Catalent ha ampliato la liofilizzazione presso il suo sito di Bloomington, Indiana, per supportare i prodotti biologici e le modalità di nuova generazione, e si è assicurata programmi pluriennali che riflettono una domanda sostenuta di servizi sterili end-to-end. Gli sponsor beneficiano di una consolidata esperienza normativa con agenzie come FDA, EMA e PMDA, che può semplificare le ispezioni pre-approvazione e ridurre il rischio di ritardi nel lancio. Le aziende leader nella produzione di prodotti biologici aumentano la capacità produttiva in Nord America, Europa e Asia, rafforzando la ridondanza dell'approvvigionamento globale per i farmaci iniettabili ad alto valore. La spinta all'outsourcing è più evidente tra le biotecnologie di medie dimensioni che crescono rapidamente sulla base di dati clinici positivi. Tuttavia, anche le grandi aziende farmaceutiche stanno rimodellando le reti dei siti per dare priorità alla scoperta e alla commercializzazione rispetto alle tradizionali operazioni sterili.
Il crescente carico di malattie croniche richiede terapie parenterali
La prevalenza del diabete ha raggiunto i 537 milioni di adulti nel 2025, con proiezioni che aumentano a 783 milioni entro il 2045, il che sostiene la domanda di insuline e terapie incretiniche comunemente somministrate per via sottocutanea. [3] Federazione Internazionale del Diabete, “IDF Diabetes Atlas 2025”, Federazione Internazionale del Diabete, diabetesatlas.org
Le terapie GLP-1 e a doppia incretina hanno registrato un forte contributo ai ricavi del 2025 da parte di Novo Nordisk ed Eli Lilly, evidenziando il continuo aumento della fornitura e l'ottimizzazione dei dispositivi nei formati auto-somministrati. I reparti di terapia intensiva mantengono un uso costante di anticoagulanti iniettabili e altri agenti cardiovascolari, poiché i carichi di lavoro ospedalieri per procedure ed eventi coronarici rimangono elevati. Le malattie autoimmuni si stanno spostando sempre più verso i biologici sottocutanei, che riducono il carico sui centri di infusione e consentono un dosaggio costante a domicilio per una migliore persistenza. L'invecchiamento della popolazione, unito alla crescente incidenza di patologie croniche, sostiene una crescita costante degli iniettabili per oftalmologia, osteoporosi e gestione del dolore che si affidano alla via parenterale per l'efficacia.
Analisi dell'impatto della restrizione
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevate spese nella gestione dell'inventario sterile | -0.6% | Globale, con forti pressioni in Nord America ed Europa a causa dei costi di conformità normativa | A breve termine (≤ 2 anni) |
| Disponibilità di percorsi alternativi per la somministrazione dei farmaci | -0.5% | Nord America ed Europa, dove le tecnologie orali e transdermiche sono più avanzate | Medio termine (2-4 anni) |
| Carenza globale di fiale e tappi di qualità farmaceutica | -0.8% | Globale, con colli di bottiglia concentrati nelle catene di approvvigionamento dell'Asia-Pacifico e dell'Europa | A breve termine (≤ 2 anni) |
| Volatilità dei costi di importazione delle API sterili dovuta alle tariffe | -0.4% | Il Nord America e l'Europa importano dalla Cina e dall'India; impatto inverso sulle nazioni esportatrici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Spese elevate nella gestione dell'inventario sterile
La gestione dell'inventario sterile aumenta i costi di stoccaggio, trasporto convalidato e monitoraggio della temperatura, tutti aspetti che devono soddisfare rigorosi requisiti di conformità. Le pratiche just-in-time contribuiscono a ridurre i costi di trasporto, ma aumentano il rischio di esaurimento delle scorte per i prodotti orfani e oncologici di piccole dimensioni, soggetti a una domanda variabile. Gli investimenti nella catena del freddo si stanno estendendo alla consegna dell'ultimo miglio e all'assistenza domiciliare, il che aumenta la complessità dei controlli di serializzazione e della catena di custodia per i farmaci biologici ad alto valore. Le soluzioni di tracciamento digitale offrono una migliore visibilità, ma richiedono standard di dati e interoperabilità ancora in evoluzione tra le reti. Nel complesso, questi fattori incidono sui margini e complicano le strategie di evasione degli ordini nel mercato dei farmaci iniettabili, dove la sterilità e il controllo della temperatura non sono negoziabili.
Disponibilità di percorsi alternativi per la somministrazione dei farmaci
Le tecnologie orali che utilizzano potenziatori di permeazione e vettori di nanoparticelle continuano a espandersi in categorie storicamente dominate dagli iniettabili, in particolare nelle patologie croniche in cui la facilità d'uso è fondamentale. I sistemi transdermici per la terapia del dolore e la terapia ormonale forniscono un'esposizione stabile e riducono i picchi e le depressioni associati alle iniezioni, il che può migliorare la soddisfazione del paziente. Le terapie inalatorie hanno riacquistato interesse grazie ai dispositivi moderni e le opzioni di controllo durante i pasti, come l'insulina inalatoria, mostrano il potenziale per un'azione più rapida in casi selezionati. Le popolazioni pediatriche e geriatriche, dove l'avversione all'ago e i limiti di destrezza sono comuni, tendono a preferire vie non invasive a parità di efficacia. Allo stesso tempo, molti farmaci biologici presentano ancora limiti di biodisponibilità con i formati orali e transdermici, quindi le indicazioni principali che richiedono un'azione rapida e un dosaggio preciso continuano a basarsi sulla somministrazione parenterale. L'equilibrio tra praticità e prestazioni cliniche mantiene la pressione competitiva sul mercato dei farmaci iniettabili, preservando al contempo un ruolo consolidato per gli iniettabili nell'assistenza acuta e specialistica.
Analisi del segmento
Per tipo di molecola: il predominio dei farmaci biologici maschera la rinascita delle piccole molecole
I farmaci biologici a grandi molecole detenevano il 74.30% della quota di mercato dei farmaci iniettabili nel 2025, mentre si prevede che le piccole molecole cresceranno più rapidamente, con un CAGR dell'8.30% fino al 2031, grazie al crescente utilizzo degli iniettabili complessi. Le piccole molecole beneficiano di cicli di sviluppo più brevi e di una minore intensità di capitale per la filtrazione e il riempimento sterili rispetto alla coltura cellulare di mammifero e alla purificazione a valle. I farmaci biologici continuano a essere venduti a prezzi elevati grazie alla differenziazione clinica, ma l'ingresso dei biosimilari sta ampliando l'accesso e accelerando i cambiamenti nei prontuari. Molte indicazioni ospedaliere si basano ancora su iniettabili a piccole molecole per la rapida insorgenza d'azione e la farmacocinetica prevedibile in terapia intensiva. La diversificazione della pipeline in entrambe le categorie garantisce un mercato a due velocità in cui i farmaci biologici ad alto valore coesistono con i generici ad alto volume nei canali ospedalieri e retail.
Per classe di farmaci: gli anticorpi monoclonali sono leader, l'insulina rischia la disgregazione
Gli anticorpi monoclonali rappresentavano il 38.00% della quota di mercato dei farmaci iniettabili nel 2025 e sono destinati a crescere a un CAGR dell'8.00% fino al 2031, trainati dall'adozione crescente in oncologia e immunologia. Le terapie geniche hanno iniziato a sostituire la profilassi di routine in alcune indicazioni ematologiche, tra cui l'emofilia A, per la quale è stato approvato un trattamento monouso. Gli ormoni peptidici mantengono il loro utilizzo in endocrinologia specialistica e in fertilità, mentre gli agenti a base di GLP-1 e di duplice incretina rimodellano i percorsi di cura del diabete verso il miglioramento del peso e degli esiti cardiometabolici. I modelli di utilizzo dell'insulina si stanno evolvendo man mano che le incretine assumono un ruolo sempre più importante nel diabete di tipo 2, con l'innovazione di dispositivi e formulazioni in progresso su entrambi i fronti. I produttori di farmaci originatori e gli sviluppatori di biosimilari si trovano ad affrontare un contesto che premia la somministrazione differenziata, una maggiore persistenza e una chiara proposta di valore in termini di risultati.
Per applicazione: responsabili oncologici, interventi neurologici
L'oncologia ha rappresentato il 44.40% del fatturato nel 2025, trainata da farmaci biologici mirati e regimi di combinazione che si basano su vie endovenose e sottocutanee per l'esposizione sistemica. I principali agenti oncologici sono ora disponibili in ambito neoadiuvante e adiuvante per migliorare la sopravvivenza libera da eventi e ridurre le ricadute, ampliando la popolazione idonea al trattamento. La neurologia progredisce a un CAGR dell'11.10% fino al 2031, poiché le terapie modificanti la malattia nella sclerosi multipla e i nuovi approcci nell'Alzheimer e nell'emicrania favoriscono la somministrazione parenterale per un'esposizione affidabile al sistema nervoso centrale. L'assistenza cardiovascolare stabilizza la domanda con anticoagulanti e altri iniettabili legati a contesti procedurali ed eventi acuti.
Per tipo di imballaggio: le fiale contengono, le siringhe preriempite accelerano
Le fiale hanno rappresentato il 57.16% della quota di mercato del packaging nel 2025, grazie alla loro flessibilità di preparazione e alla convenienza per l'uso multidose nelle farmacie ospedaliere. Le fiale pronte all'uso e le concentrazioni standardizzate stanno guadagnando terreno per ridurre il carico di lavoro in farmacia e minimizzare il rischio di contaminazione durante la preparazione. Le siringhe preriempite stanno crescendo a un CAGR del 9.60% fino al 2031, poiché i produttori cercano di ridurre le fasi di dosaggio e supportare l'autosomministrazione senza sacrificare l'accuratezza della dose. Cartucce e fiale rimangono importanti per insulina, epinefrina e anestesia, dove la portabilità e l'affidabilità sono essenziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: endovenosa dominante, sottocutanea scalare
Le vie endovenose rappresentavano il 63.20% del volume di somministrazione nel 2025, riflettendo protocolli clinici consolidati in medicina d'urgenza, chirurgia, oncologia e terapia intensiva. L'infrastruttura costruita attorno a pompe di infusione, centri e personale crea inerzia per le formulazioni EV tradizionali. La somministrazione sottocutanea è la via in più rapida crescita, con un CAGR del 12.40% fino al 2031, resa possibile da formulazioni ad alta concentrazione e co-formulazioni di ialuronidasi che ampliano il volume di dose possibile. Gli iniettori corporei e gli autoiniettori a molla o a motore aiutano i pazienti a gestire i regimi terapeutici cronici a casa, senza visite ambulatoriali.
Per canale di distribuzione: le farmacie ospedaliere guidano, la vendita al dettaglio si espande
Le farmacie ospedaliere hanno rappresentato il 68.60% della distribuzione nel 2025, a causa della concentrazione della domanda di farmaci iniettabili per acuti, chemioterapici e biologici per pazienti ricoverati che richiedono un'immediata supervisione clinica. Gli acquisti di gruppo standardizzano i prezzi e garantiscono la continuità di fornitura per i prontuari che gestiscono classi di farmaci ad alto volume come antibiotici e anestetici. Le farmacie al dettaglio e specializzate rappresentano il segmento in più rapida crescita, con un CAGR del 15.00% fino al 2031, poiché i contribuenti trasferiscono l'assistenza in farmacia per alcuni farmaci biologici ed espandono la somministrazione domiciliare laddove clinicamente appropriato. Il supporto della catena del freddo, l'educazione dei pazienti e i programmi di aderenza si stanno estendendo oltre i fornitori specializzati, a reti di vendita al dettaglio più ampie.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei farmaci iniettabili sterili
Il Nord America ha conquistato il 38.40% della quota regionale nel 2025, trainato da una maggiore spesa pro capite, da una forte adozione di farmaci specialistici e da un contesto di rimborso favorevole per i farmaci iniettabili innovativi. Negli Stati Uniti, i modelli di utilizzo e la copertura per i farmaci somministrati dai medici supportano la crescita dei farmaci originatori e biosimilari in oncologia e immunologia. Il Canada applica valutazioni delle tecnologie sanitarie più restrittive che allungano i tempi di accesso alle nuove terapie, pur consentendo una significativa adozione dei biosimilari provincia per provincia. Gli investimenti ospedalieri e l'ampliamento della copertura in Messico continuano ad ampliare l'accesso ai farmaci iniettabili sterili in tutte le categorie terapeutiche essenziali.
Mercato dei farmaci iniettabili sterili in Europa e nella regione Asia-Pacifico
L'Europa mantiene la seconda quota più grande, con percorsi coordinati che consentono l'ingresso dei biosimilari, gare d'appalto competitive e un ampio accesso ai pazienti nel tempo. L'esperienza dell'EMA con i biosimilari ha contribuito a normalizzare il passaggio da un farmaco all'altro e la concorrenza sui prezzi nelle classi di farmaci oncologici e immunologici. Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.03% fino al 2031, trainata dallo sviluppo di capacità e dalla produzione orientata all'esportazione che alimenta i mercati regolamentati. India e Cina espandono le capacità di fermentazione e riempimento-finitura per supportare i contratti CDMO e l'accesso locale alle terapie oncologiche e croniche.
Mercato dei farmaci iniettabili sterili in Asia-Pacifico, Medio Oriente e Africa e Sud America
L'invecchiamento demografico del Giappone sostiene un elevato utilizzo di farmaci biologici, sebbene prescrizioni conservative e tempi di revisione più lunghi rallentino l'adozione di nuove classi. Il Medio Oriente e l'Africa, compresi i paesi del Consiglio di cooperazione del Golfo, investono nella produzione locale e nella capacità ospedaliera per ridurre la dipendenza dalle importazioni e migliorare la resilienza dell'offerta. Il Sud America vede una concentrazione in Brasile e Argentina, con appalti pubblici che puntano su vaccini e antimicrobici essenziali e percorsi in evoluzione per i farmaci biologici specialistici. In tutte le regioni, le politiche e le strutture di approvvigionamento determinano prezzi e accesso, tuttavia la pipeline globale e gli investimenti nella produzione continuano a sostenere un'adozione costante nel mercato dei farmaci iniettabili.
Panorama competitivo
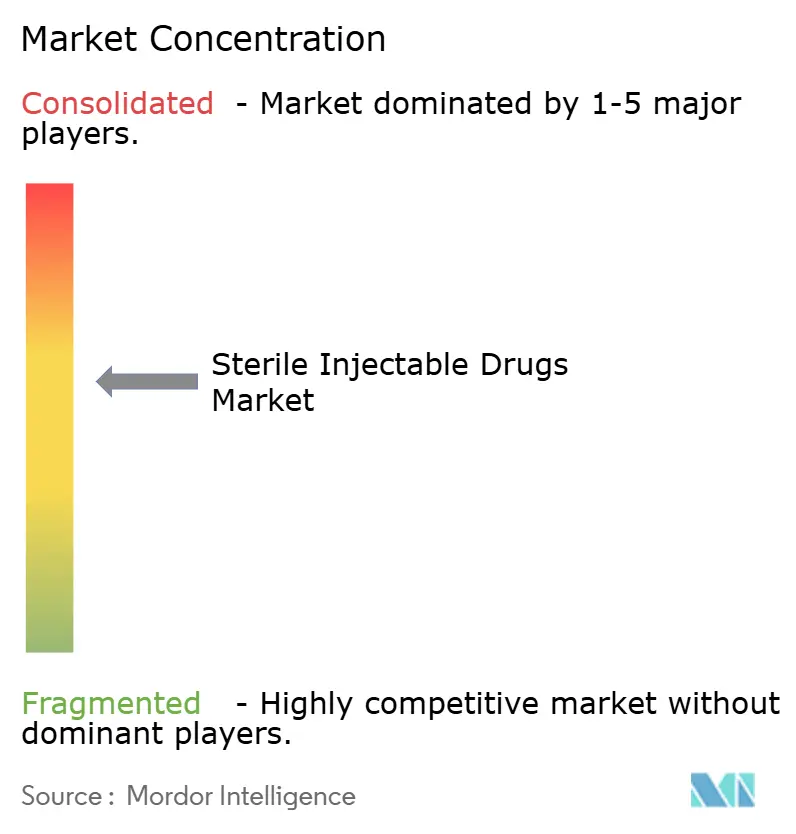
Il mercato dei farmaci iniettabili mostra un moderato consolidamento, con le prime 10 aziende che detengono una quota di maggioranza nel 2025, mentre un'ampia schiera di farmaci generici, biosimilari e CDMO (Consumer Manufacturing Organization) competono su costi, velocità e flessibilità. Gli innovatori stanno aggiungendo o assicurando capacità di riempimento e finitura e investendo nell'analisi di processo per una qualità più costante e un rilascio in tempo reale. Le CDMO espandono la liofilizzazione, il riempimento ad alta velocità e la coniugazione per supportare sia le biotecnologie emergenti che le grandi aziende farmaceutiche, consolidando la ridondanza globale per i prodotti sterili di alto valore. La concorrenza dei biosimilari rimane forte negli anticorpi monoclonali e in altre classi, supportata da quadri normativi in fase di maturazione e da una più ampia accettazione da parte dei pagatori nei principali mercati.
Le mosse distintive definiscono il ciclo attuale. Pfizer ha acquisito Seagen per approfondire le sue capacità di coniugare anticorpi e farmaci e integrare la tecnologia linker in un portafoglio oncologico più ampio. Le piattaforme sottocutanee abilitate dagli enzimi di Halozyme consentono il dosaggio di grandi volumi e ampliano le opzioni di autosomministrazione per farmaci biologici tradizionalmente confinati alle sale infusionali. I principali fornitori di dispositivi e componenti stanno dando priorità a piattaforme connesse e progettate per la sicurezza per migliorare l'usabilità e supportare il monitoraggio dell'aderenza. La qualità rimane un fattore chiave di differenziazione competitiva, poiché le osservazioni sulla produzione e le azioni di controllo possono interrompere l'offerta sul mercato e aprire nuove opportunità per i concorrenti.
Leader del settore dei farmaci iniettabili sterili
Novo Nordisk A / S
Amgen Inc.
Gilead Sciences Inc.
GSK plc
Baxter International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: PAI Pharma ha acquisito strategicamente Nivagen Pharmaceutical, con sede in California, incluso il suo portafoglio di iniettabili sterili pronti all'uso (RTU), per potenziare la sua capacità produttiva di farmaci iniettabili. Questa acquisizione riflette l'evoluzione strategica di PAI e l'impegno a rafforzare la produzione farmaceutica nazionale.
- Gennaio 2026: Eli Lilly ha annunciato un investimento di 5.3 miliardi di dollari per espandere la capacità produttiva di tirzepatide nella Carolina del Nord, aggiungendo la lavorazione asettica robotizzata e nuove linee di riempimento e finitura per soddisfare la crescita prevista.
- Settembre 2025: Apiject Systems, Corp. ha annunciato la presentazione della sua domanda di autorizzazione all'immissione in commercio (NDA) alla Food and Drug Administration (FDA) per il primo medicinale iniettabile al mondo, sfruttando la tecnologia proprietaria di siringhe in plastica preriempite monodose e monouso di Apiject.
Ambito del rapporto sul mercato globale dei farmaci iniettabili sterili
Secondo l'ambito del rapporto, i farmaci iniettabili sterili vengono iniettati nell'organismo tramite siringa e ago. Questi farmaci sono utilizzati per trattare varie malattie e disturbi. Il mercato dei farmaci iniettabili sterili sta acquisendo importanza negli ospedali e nelle cliniche, con un numero crescente di farmaci biologici, coniugati anticorpo-farmaco e anticorpi monoclonali in fase di sviluppo, nonché diversi farmaci iniettabili in fase di sperimentazione clinica a livello globale.
Il mercato dei farmaci iniettabili sterili è segmentato per tipo di molecola, classe di farmaco, applicazione, tipo di confezionamento, via di somministrazione, canale di distribuzione e area geografica. Per tipo di molecola, il mercato è segmentato in piccole molecole e grandi molecole. Per classe di farmaco, il mercato è segmentato in fattori ematici, citochine, ormoni peptidici, immunoglobuline, anticorpi monoclonali (mAb), insulina e altre classi di farmaci. Per applicazione, il mercato è segmentato in oncologia, neurologia, malattie cardiovascolari, malattie autoimmuni, malattie infettive, dolore e altre applicazioni. Per tipo di confezionamento, il mercato è segmentato in fiale (RTU/bulk), siringhe preriempite, cartucce e fiale e contenitori blow-fill-seal pronti all'uso. Per via di somministrazione, il mercato è segmentato in endovenosa (EV), sottocutanea (SC), intramuscolare (IM) e intravitreale/altre vie specialistiche. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere e farmacie al dettaglio, nonché farmacie online e specializzate. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche stime sulle dimensioni e le tendenze del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per i segmenti sopra indicati.
| Piccola molecola |
| Molecola di grandi dimensioni (biologica) |
| Fattori sanguigni |
| Le citochine |
| Ormoni peptidici |
| immunoglobuline |
| Anticorpi monoclonali (mAbs) |
| Insulina |
| Altre classi |
| Oncologia |
| Neurologia |
| Malattia cardiovascolare |
| Malattie autoimmuni |
| Malattie infettive |
| Gestione del dolore |
| Altre applicazioni |
| Fiale (RTU/Sfuse) |
| Siringhe preriempite |
| Cartucce e fiale |
| Contenitori pronti all'uso soffia-riempi-sigilla |
| Endovenoso (IV) |
| Sottocutaneo (SC) |
| Intramuscolare (IM) |
| Vie intravitreali / altre vie specialistiche |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online e specializzate |
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di molecola | Piccola molecola | ||
| Molecola di grandi dimensioni (biologica) | |||
| Di Drug Class | Fattori sanguigni | ||
| Le citochine | |||
| Ormoni peptidici | |||
| immunoglobuline | |||
| Anticorpi monoclonali (mAbs) | |||
| Insulina | |||
| Altre classi | |||
| Per Applicazione | Oncologia | ||
| Neurologia | |||
| Malattia cardiovascolare | |||
| Malattie autoimmuni | |||
| Malattie infettive | |||
| Gestione del dolore | |||
| Altre applicazioni | |||
| Per tipo di imballo | Fiale (RTU/Sfuse) | ||
| Siringhe preriempite | |||
| Cartucce e fiale | |||
| Contenitori pronti all'uso soffia-riempi-sigilla | |||
| Per via di amministrazione | Endovenoso (IV) | ||
| Sottocutaneo (SC) | |||
| Intramuscolare (IM) | |||
| Vie intravitreali / altre vie specialistiche | |||
| Per canale di distribuzione | Farmacie ospedaliere | ||
| Farmacie al dettaglio | |||
| Farmacie online e specializzate | |||
| Per geografia | Per geografia | Nord America | Stati Uniti |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e dell'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato dei farmaci iniettabili nel 2026 e quali saranno le prospettive per il 2031?
Il mercato dei farmaci iniettabili ha raggiunto i 658.70 miliardi di dollari nel 2026 e si prevede che raggiungerà i 943.45 miliardi di dollari entro il 2031, con un CAGR del 7.45%.
Quale classe di farmaci iniettabili genera il fatturato più elevato a livello mondiale?
Gli anticorpi monoclonali sono in testa con il 38.00% dei ricavi e si prevede che cresceranno a un CAGR dell'8.00% fino al 2031, supportati dall'espansione delle indicazioni oncologiche e immunologiche.
Quale modalità di somministrazione sta crescendo più rapidamente e perché?
La somministrazione sottocutanea è la più rapida, con un CAGR del 12.40%, grazie a formulazioni ad alta concentrazione, a dosaggi di grandi volumi basati sull'ialuronidasi e a iniettori indossabili che supportano la somministrazione domiciliare.
Quale area di applicazione contribuisce maggiormente al fatturato oggi?
L'oncologia detiene la quota maggiore, pari al 44.40%, a dimostrazione dell'ampia adozione di farmaci biologici mirati e dell'uso perioperatorio in contesti neoadiuvanti e adiuvanti.
Come stanno cambiando le preferenze in materia di imballaggio tra i vari fornitori?
Le fiale continuano a dominare la quota di mercato con il 57.16%, ma le siringhe preriempite stanno crescendo a un CAGR del 9.60%, poiché i fornitori e gli enti pagatori privilegiano i formati pronti per la somministrazione e per l'autoiniezione che migliorano la sicurezza e l'aderenza.
Quali regioni sono destinate a contribuire maggiormente alla crescita fino al 2031?
Il Nord America rimane la regione con la quota maggiore, pari al 38.40%, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.03%, grazie all'espansione della capacità produttiva e alla produzione incentrata sull'esportazione.


