

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
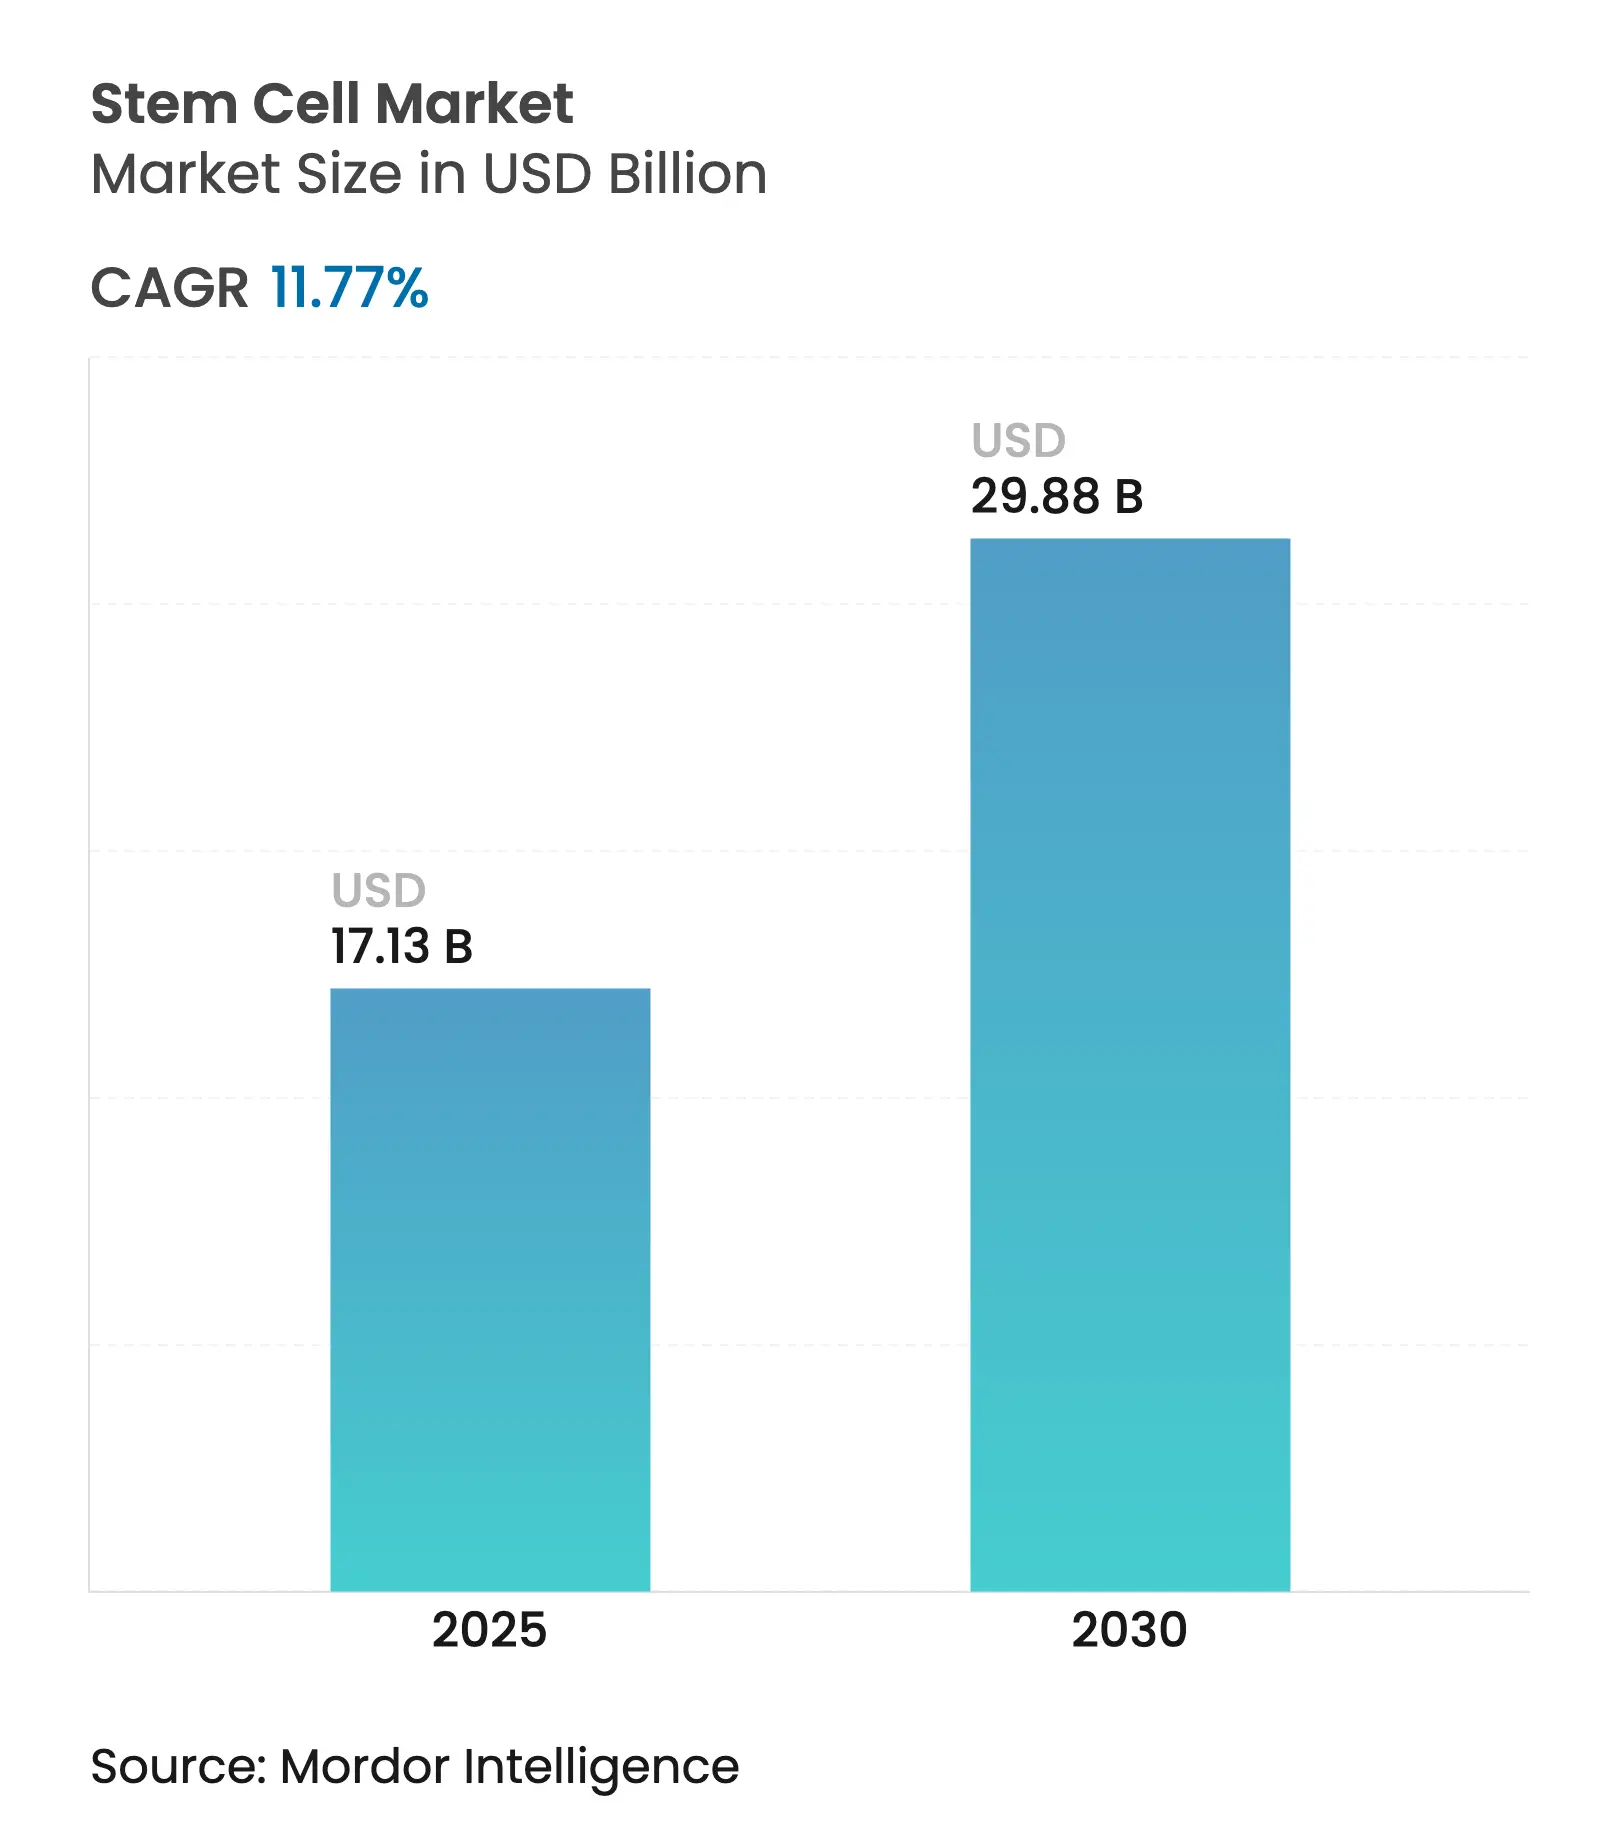
| Dimensione del mercato (2025) | 17.13 miliardo di dollari |
| Dimensione del mercato (2030) | 29.88 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 11.77% CAGR |
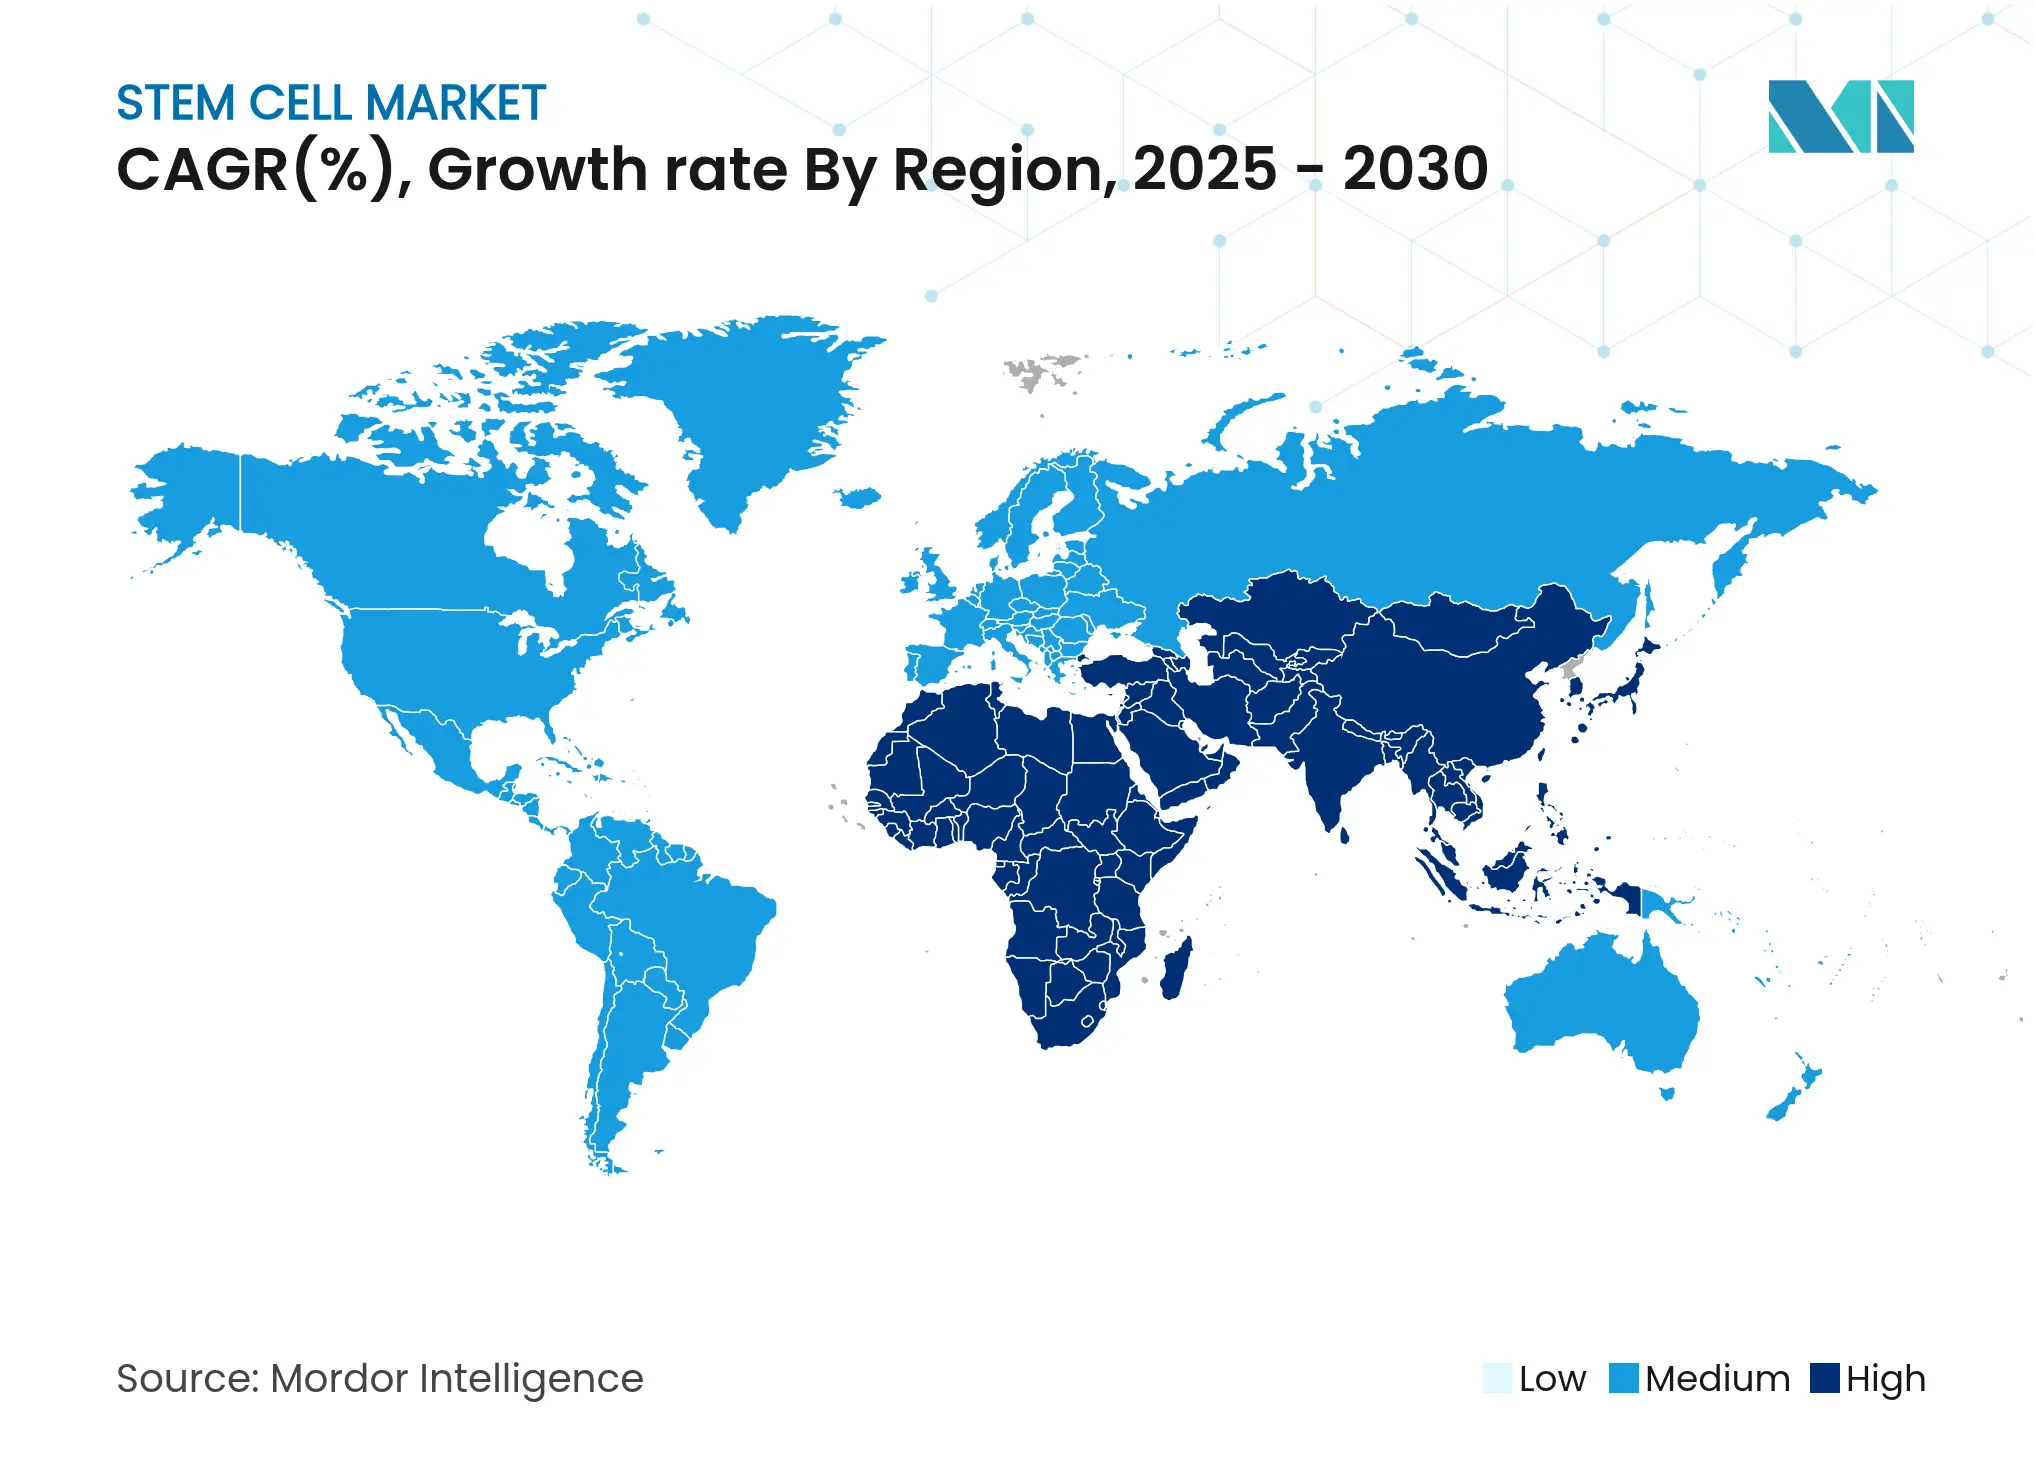
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
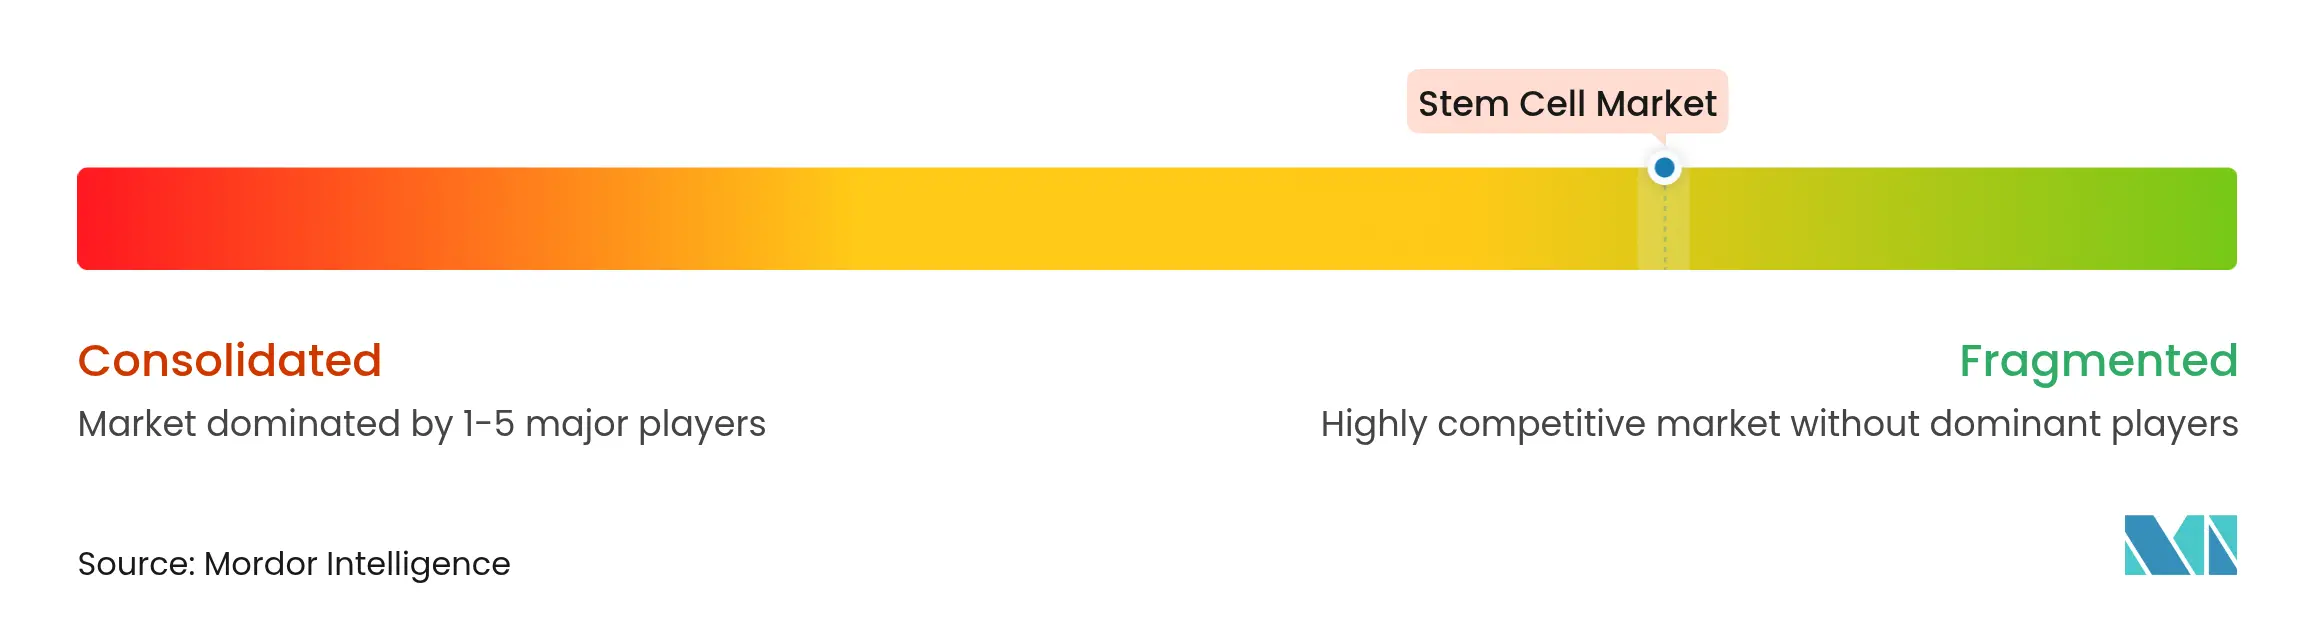
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle cellule staminali di Mordor Intelligence
Il mercato delle cellule staminali ammonta a 17.13 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29.88 miliardi di dollari entro il 2030, con un CAGR dell'11.77%. La crescita si sta sviluppando su diversi fronti: le terapie basate su cellule mesenchimali stromali di recente approvazione hanno ridotto i tempi di commercializzazione, gli investimenti si stanno riversando nelle piattaforme basate su cellule staminali pluripotenti indotte (iPSC) e le CDMO specializzate stanno ampliando la capacità produttiva. I percorsi normativi accelerati, soprattutto negli Stati Uniti e in Giappone, stanno rendendo le terapie disponibili ai pazienti in tempi più rapidi, mentre l'editing basato su CRISPR e i flussi di lavoro di produzione guidati dall'intelligenza artificiale stanno migliorando la qualità dei prodotti e ampliando la portata terapeutica. Lo slancio regionale si sta spostando verso l'area Asia-Pacifico, dove le politiche nazionali stanno posizionando le cellule staminali come tecnologie strategiche. L'intensità competitiva sta aumentando con l'acquisizione di innovatori da parte delle grandi aziende biofarmaceutiche per garantire strumenti di somministrazione che facilitino la somministrazione in vivo.
Punti chiave del rapporto
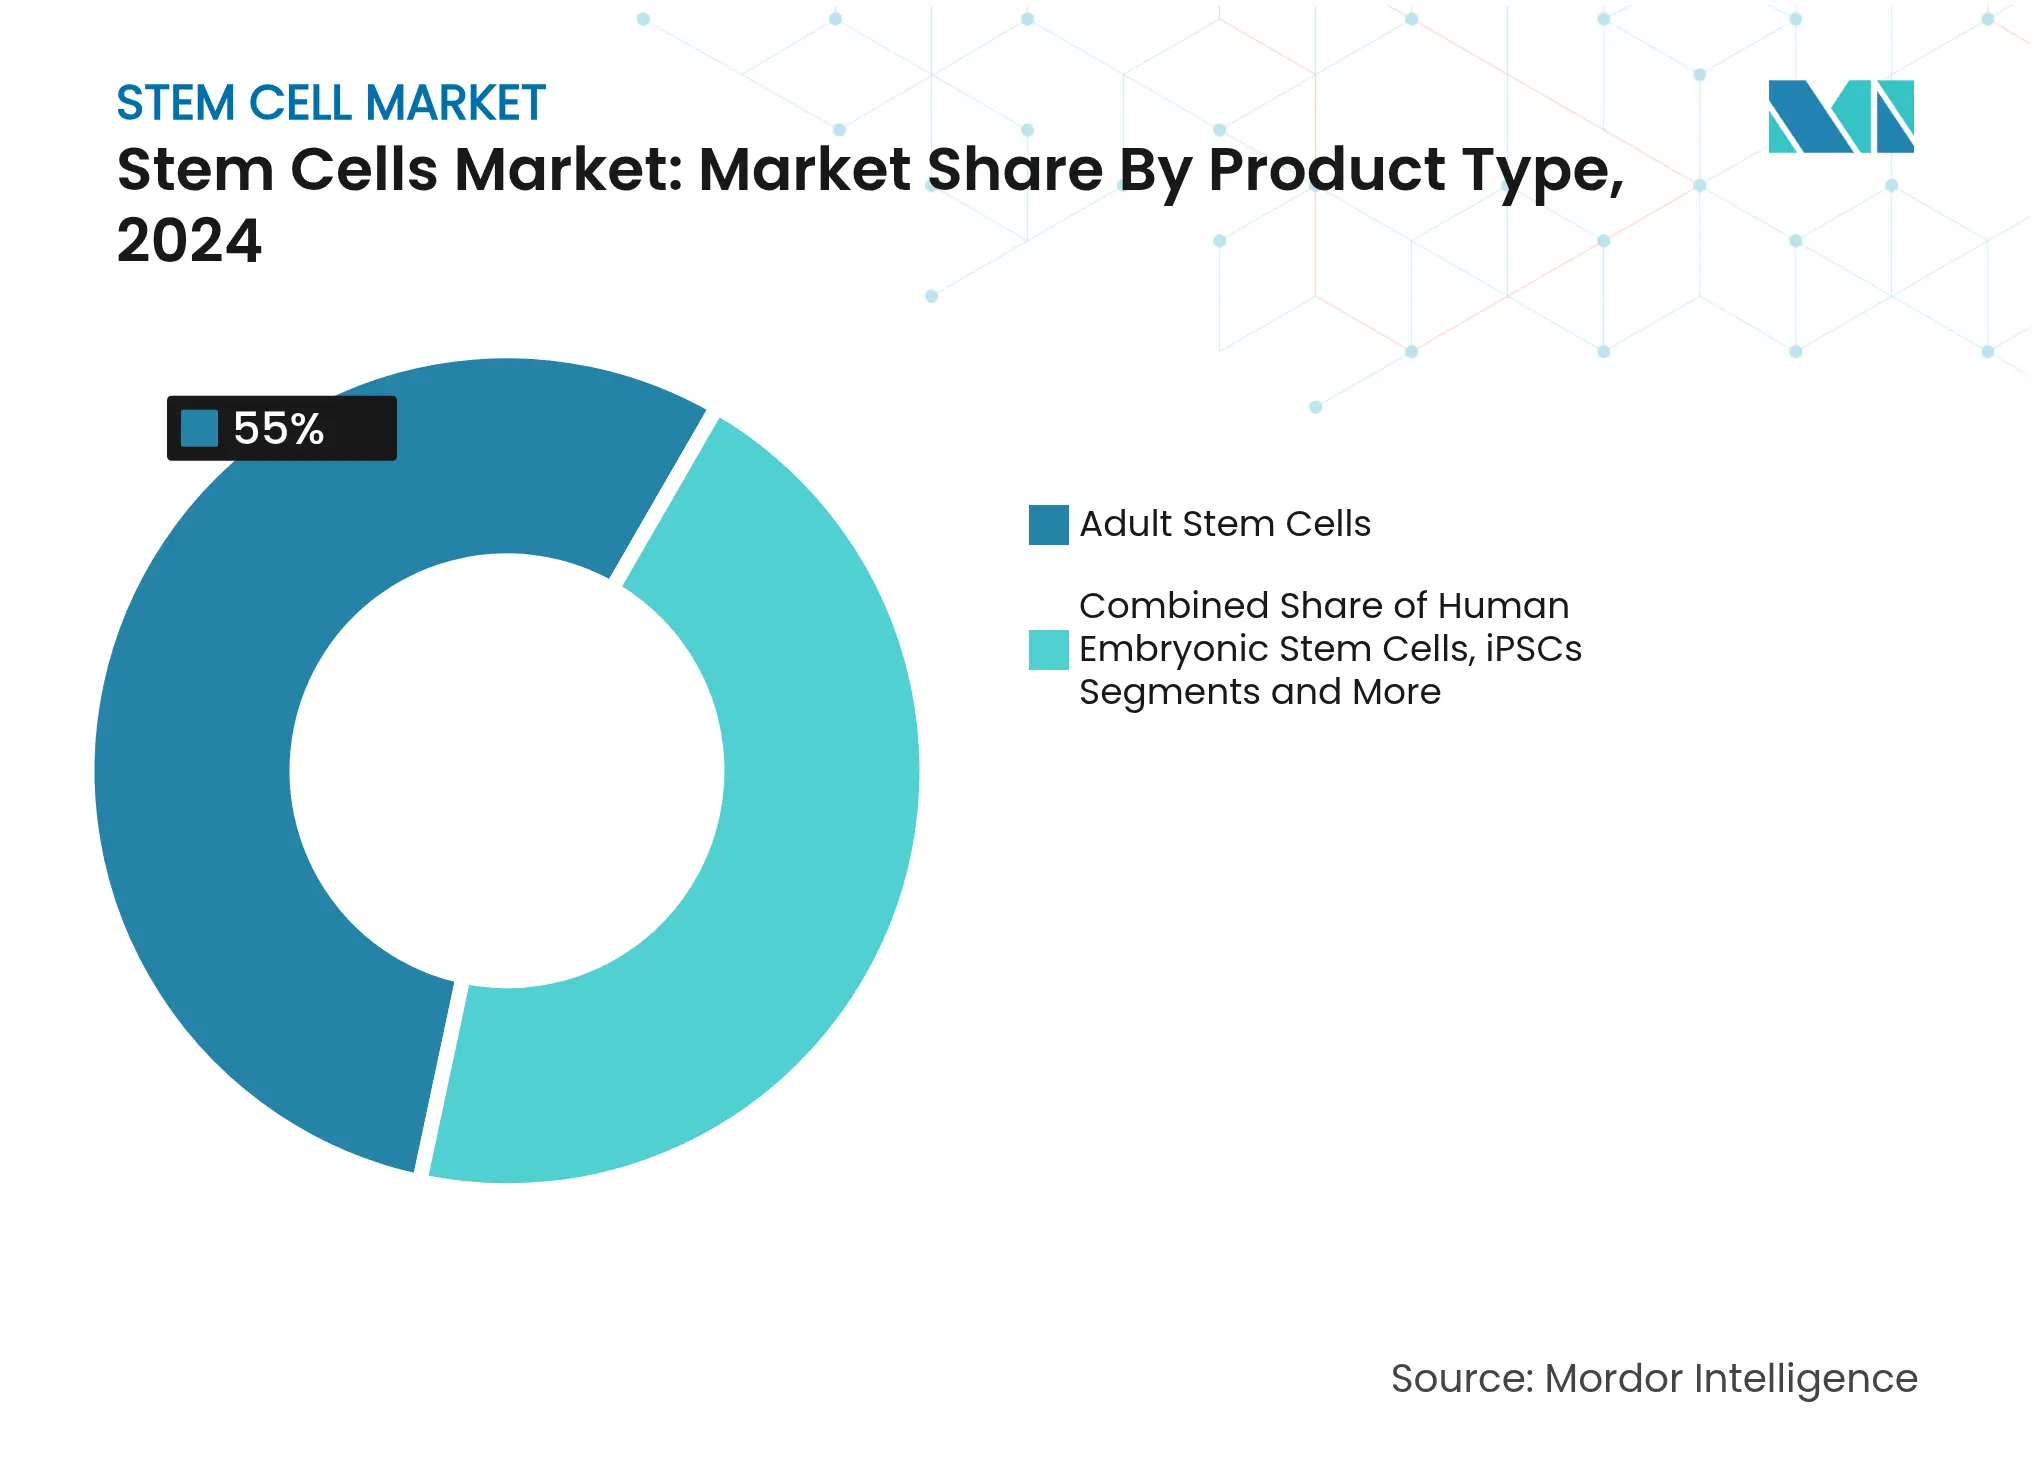
- In base alla tipologia di prodotto, nel 55.0 le cellule staminali adulte erano in testa con una quota di mercato del 2024%, mentre si prevede che le iPSC cresceranno a un CAGR del 10.43% fino al 2030.
- Per applicazione, nel 23.0 le terapie ortopediche rappresentavano il 2024% del mercato delle cellule staminali; i disturbi neurologici stanno aumentando a un CAGR dell'11.23% fino al 2030.
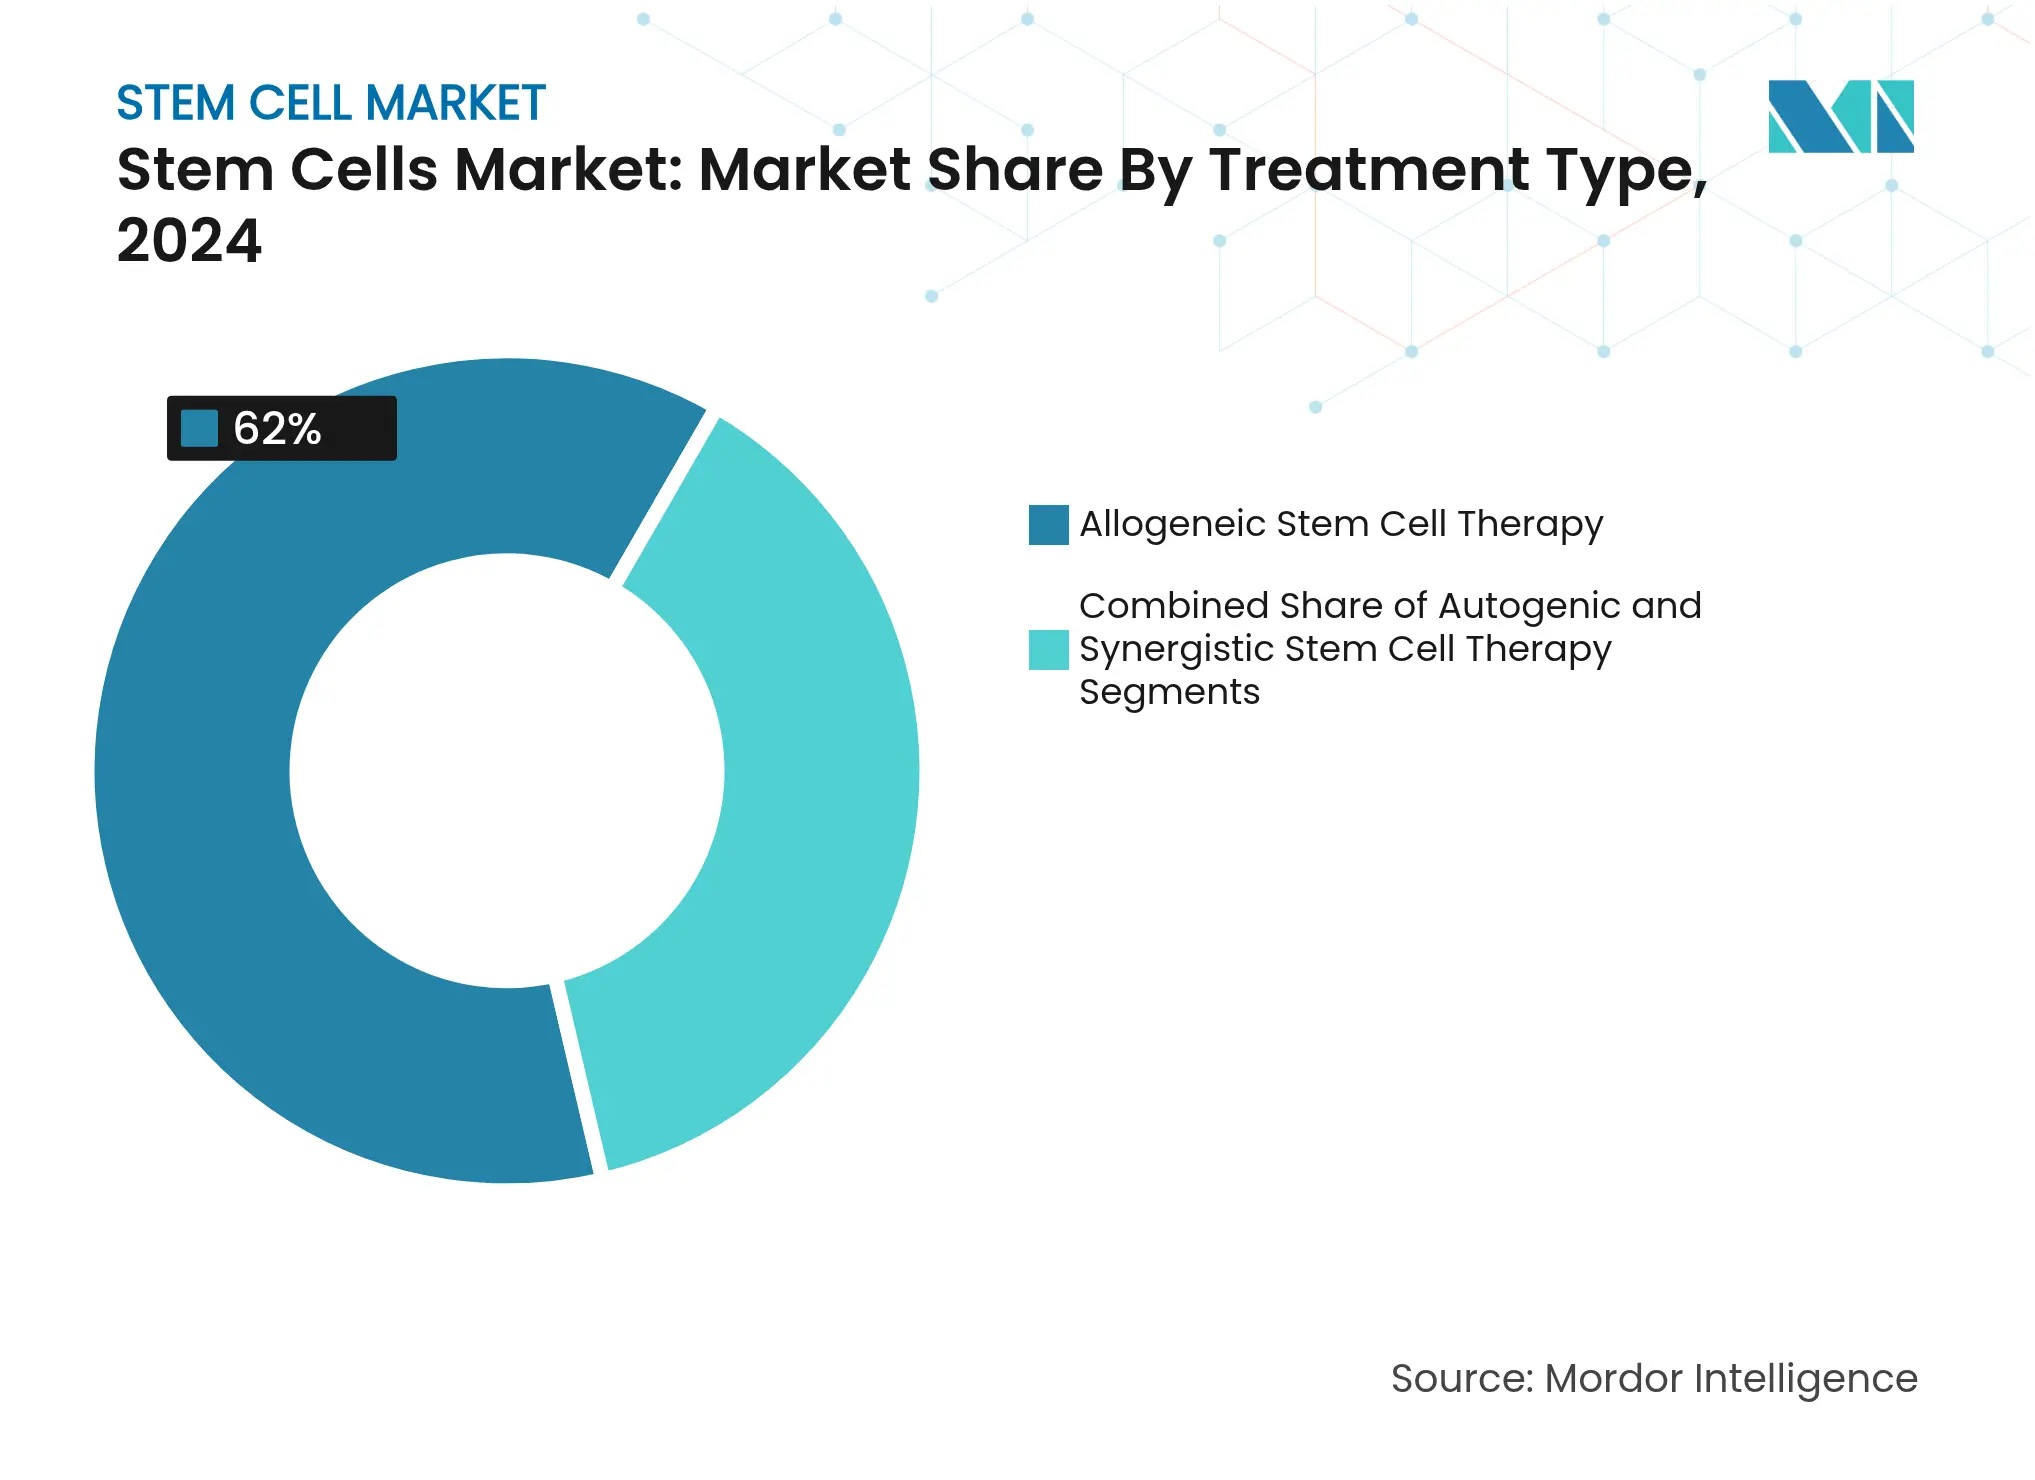
- In base al tipo di trattamento, i prodotti allogenici hanno conquistato il 62.0% della quota di mercato delle cellule staminali nel 2024, mentre gli approcci autologhi registrano il CAGR previsto più elevato, pari al 13.45% tra il 2025 e il 2030.
- Per utente finale, gli istituti accademici e di ricerca hanno detenuto una quota di fatturato del 34.0% nel 2024; si prevede che i CDMO cresceranno a un CAGR del 15.06% fino al 2030.
- In termini geografici, nel 45.0 il Nord America deteneva il 2024% del mercato delle cellule staminali, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.31% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cellule staminali
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato carico di malattie croniche e degenerative | 2.8% | Globale, con un impatto maggiore in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Pipeline di medicina rigenerativa in rapida espansione | 2.3% | Globale, con concentrazione in Nord America, Europa e nella regione APAC sviluppata | Medio termine (2-4 anni) |
| Percorsi favorevoli di accelerazione della regolamentazione | 1.9% | Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Crescente penetrazione di programmi pubblici e privati di conservazione del sangue del cordone ombelicale/tessuto e di medicina personalizzata | 1.6% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Innovazioni tecnologiche che consentono terapie pronte all'uso | 2.1% | Nord America, Europa e APAC sviluppato | A lungo termine (≥ 4 anni) |
| Intensificare la collaborazione tra gli attori del mercato per l'innovazione e lo sviluppo nel settore | 1.0% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Elevato carico di malattie croniche e degenerative
L'invecchiamento demografico sta amplificando la domanda di opzioni rigenerative. Si prevede che la malattia di Parkinson colpirà 25.2 milioni di persone entro il 2050, con l'invecchiamento della popolazione che determina l'89% dell'aumento. [1] Dongning Su, Yusha Cui, et al., “Projections for Prevalence of Parkinson's Disease to 2050,” bmj.com Le cellule staminali mesenchimali (MSC) riducono l'infiammazione, inibiscono la degradazione dei tessuti e stimolano la riparazione, posizionandole come strumenti economicamente vantaggiosi per la gestione delle malattie croniche. I sistemi sanitari stanno riallocando i budget verso terapie che possono rimandare costose cure a lungo termine, rafforzando l'approvvigionamento di prodotti a base di MSC e fortificando il mercato delle cellule staminali.
Pipeline di medicina rigenerativa in rapida espansione
Sono in fase di sviluppo oltre 4,000 terapie geniche, cellulari e a RNA, e i programmi di Fase I sono aumentati dell'11% all'inizio del 2024. [2] American Society of Gene & Cell Therapy, “Q1 2024 Data Report,” asgct.org L'editing CRISPR sta potenziando le prestazioni delle CAR-T e aprendo nuove indicazioni per le malattie autoimmuni. L'analisi basata sull'IA ora automatizza la fenotipizzazione cellulare, riducendo i test di rilascio da giorni a ore. Le evidenze cliniche si stanno ampliando: i trapianti di cellule retiniche hanno ripristinato un'acuità visiva significativa e i costrutti derivati da iPSC hanno dimostrato un promettente controllo glicemico nel diabete di tipo 1. Questi progressi espandono le popolazioni indirizzabili, migliorando le prospettive del mercato delle cellule staminali.
Percorsi favorevoli di accelerazione della regolamentazione
La designazione RMAT della FDA e il programma PRIME dell'EMA accorciano i cicli di revisione. L'approvazione di Grafapex per il condizionamento delle cellule staminali allogeniche nel gennaio 2025 sottolinea i progressi in termini di velocità. [3] US Food and Drug Administration, “Oncology/Hematologic Malignancies Approval Notifications,” fda.gov Le biotecnologie più piccole si sono assicurate una quota crescente di autorizzazioni del 2024, spostando le dinamiche competitive a discapito delle case farmaceutiche tradizionali. Il quadro di approvazione condizionata del Giappone è ora un modello regionale che accelera l'avvio delle sperimentazioni e attrae sponsor stranieri, dando ulteriore impulso al mercato delle cellule staminali.
Crescente penetrazione delle banche del sangue/tessuto del cordone ombelicale
L'area Asia-Pacifico continua ad aggiungere strutture; Cordlife ha ripreso le operazioni a Singapore con controlli di qualità aggiornati a settembre 2024. I modelli bancari ibridi pubblico-privati affrontano le problematiche etiche generando al contempo flussi di reddito. Le linee guida europee impongono il consenso informato per standardizzare le pratiche. Nuovi crioprotettori come il sulforafano migliorano l'integrità mitocondriale, estendendo l'utilità clinica degli innesti conservati.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezze sulla sicurezza e l'efficacia associate alle terapie | -1.2% | Global | Medio termine (2-4 anni) |
| Politiche di rimborso restrittive | -1.8% | Globale, con un impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Sfide di produzione su larga scala e costi elevati di prodotti e procedure | -2.1% | Globale, con un impatto maggiore nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Divergenze etiche e politiche dovute a persistenti preoccupazioni morali | -0.9% | Globale, con impatto variabile in base a fattori culturali e religiosi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezze sulla sicurezza e l'efficacia
La tumorigenicità e l'immunogenicità rimangono preoccupazioni centrali per i tipi di cellule pluripotenti. [4] Yin Kiong Hoh, “An Instant Update on Stem Cell Therapy,” BioOne Complete, bioone.org La variabilità dei lotti complica i test di potenza, spingendo gli enti regolatori a rafforzare la supervisione. I gruppi di ricerca hanno progettato innesti con rivestimento immunitario che eludono il rilevamento delle cellule NK mentre si integrano nel tessuto ospite. Una sentenza del Ninth Circuit che afferma l'autorità della FDA sulle terapie cellulari chiarisce gli obblighi di conformità ma potrebbe allungare i tempi.
Politiche di rimborso restrittive
I costi di trattamento, compresi tra 5,000 e 50,000 dollari, limitano l'assorbimento. Gli enti pagatori richiedono dati affidabili sul rapporto costo-efficacia prima della copertura, ritardando la penetrazione del mercato. Il modello basato sui risultati di CSL Behring per Hemgenix illustra un percorso praticabile verso il rimborso. L'inclusione di Ryoncil nel quadro di rimborso Medicaid statunitense segnala una maggiore accettazione di schemi di pagamento legati al valore, incoraggiando i produttori ad adottare un'automazione scalabile che riduca il costo dei beni.
Analisi del segmento
Per tipo di prodotto: le cellule iPS accelerano mentre le cellule staminali adulte dominano
Nel 55.0, le cellule staminali adulte detenevano il 2024% della quota di mercato delle cellule staminali, grazie a un profilo di sicurezza ben documentato e a un'ampia latitudine terapeutica. Le linee guida per il controllo di qualità specifiche per le MSC ora standardizzano i test di potenza, supportandone un uso clinico diffuso. Si prevede che le dimensioni del mercato delle cellule staminali adulte cresceranno costantemente con la maturazione dei programmi ortopedici, cardiaci e immunologici. Al contrario, le iPSC stanno avanzando a un CAGR del 10.43%, spinte da una maggiore efficienza di riprogrammazione e dall'espansione della capacità GMP. Aspen Neuroscience ha automatizzato la produzione di ANPD001 per il morbo di Parkinson nel gennaio 2025, dimostrando come i flussi di lavoro a sistema chiuso possano ridurre i tempi di consegna delle cellule autologhe. Le VSEL stanno guadagnando attenzione per il potenziale multi-lineare senza rischio di teratoma (frontiersin.org). L'attenzione degli investitori si sta spostando verso linee di iPSC standard progettate per l'evasione immunitaria, indicando afflussi di capitale sostenuti fino al 2030.
I progressi nei cocktail crioprotettivi stanno riducendo l'apoptosi post-scongelamento, migliorando la vitalità sia dei derivati adulti che di quelli iPSC. Gli enti regolatori incoraggiano specifiche di rilascio armonizzate, che ridurranno gradualmente il divario di costo tra le due classi di prodotti. Con l'integrazione di queste innovazioni nella pratica clinica quotidiana, il mercato delle cellule staminali vedrà probabilmente una convergenza nei casi d'uso, in particolare laddove le terapie personalizzate devono essere rapidamente scalabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: i disturbi neurologici superano l'uso ortopedico consolidato
Nel 2024, le indicazioni ortopediche rappresentavano il 23.0% del mercato delle cellule staminali, grazie all'evidenza che le iniezioni di MSC migliorano i punteggi del dolore nell'osteoartrite e promuovono la fusione spinale. La terapia con MSC ha registrato il più alto coefficiente di riduzione del dolore tra le opzioni ortopediche rigenerative. [5] Andrew J. Goulian, et al., “Advancements in Regenerative Therapies for Orthopedics,” MDPI, mdpi.com Il segmento rimane resiliente poiché l'invecchiamento della popolazione guida la domanda di riparazione articolare. I disturbi neurologici, tuttavia, sono sulla buona strada per crescere a un CAGR dell'11.23%. I progressi nella sostituzione dei neuroni dopaminergici hanno prodotto guadagni motori misurabili nelle coorti di pazienti affetti da Parkinson. Tecniche migliorate di attraversamento della barriera emato-encefalica e linee cellulari con rivestimento immunitario stanno ampliando la pipeline clinica per la malattia di Alzheimer e l'ictus. Anche i programmi cardiovascolari si stanno espandendo; la partnership cGMP di Cellipont mira alla fornitura di cellule progenitrici cardiache.
La diversificazione degli studi clinici è in aumento. I tumori ematologici continuano a sostenere i volumi di trapianto, mentre la sostituzione delle cellule beta per il diabete sta entrando nella fase II della valutazione. Insieme, queste tendenze rafforzano un mix di applicazioni bilanciato, sostenendo la continua crescita del fatturato nel mercato delle cellule staminali.
Per tipo di trattamento: Approcci allogenici Lead, Autologhi Guadagni Velocità
I prodotti allogenici hanno conquistato il 62.0% della quota di mercato delle cellule staminali nel 2024, grazie ai vantaggi economici offerti dalla produzione in lotti e alla disponibilità immediata. Sono attivi oltre 500 studi clinici allogenici, rivolti a malattie oncologiche, autoimmuni e infettive. I miglioramenti della piattaforma, come le linee di iPSC mascherate, mirano a mitigare il rigetto, il che consoliderebbe ulteriormente la dominanza allogenica. Le terapie autologhe, tuttavia, stanno accelerando a un CAGR del 13.45%, poiché l'isolamento microfluidico e l'espansione guidata dall'intelligenza artificiale riducono i tempi di trattamento da vena a vena. L'approvazione di AUCATZYL nel novembre 2024 per la leucemia linfoblastica acuta a cellule B illustra come gli approcci personalizzati raggiungano il successo normativo.
I programmi singenici rimangono di nicchia, ma importanti per la modellazione preclinica. In futuro, potrebbe emergere un modello ibrido in cui strutture portanti allogeniche standardizzate vengono concesse in licenza per modifiche specifiche per ogni paziente, combinando velocità, personalizzazione e sostenendo lo slancio del mercato delle cellule staminali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i CDMO espandono la capacità
Gli istituti accademici e di ricerca hanno registrato un fatturato del 34.0% nel 2024, riflettendo la scoperta finanziata da sovvenzioni e la traduzione clinica precoce. Il solo Maryland Stem Cell Research Fund ha investito oltre 200 milioni di dollari in 650 progetti. Le CDMO, con un CAGR del 15.06%, sono gli stakeholder in più rapida crescita; prodotti autologhi e geneticamente modificati complessi richiedono suite di camere bianche di alta qualità e sistemi di rilascio digitale. Le aziende stanno integrando l'intelligenza artificiale nei record dei lotti per prevedere deviazioni e ridurre i tempi di inattività, una pratica che sta passando da pilota a standard. Gli ospedali mantengono un ruolo centrale come hub amministrativi, mentre le aziende farmaceutiche aumentano le licenze per le risorse pronte per la fase di diversificazione delle pipeline. I centri di crioconservazione beneficiano di un inventario automatizzato e di nuovi crioprotettori che riducono la perdita di cellule. Insieme, queste dinamiche rafforzano gli ecosistemi verticalmente integrati che sostengono il mercato delle cellule staminali.
Analisi geografica
Il Nord America, con una quota del 45.0% del mercato delle cellule staminali nel 2024, beneficia di 2.21 miliardi di dollari di finanziamenti per le cellule staminali da parte del NIH e di una FDA accomodante che ha autorizzato la prima terapia con MSC a dicembre 2024. Un solido capitale di rischio e centri trapianti consolidati accelerano l'arruolamento per gli studi clinici. Le reti pubblico-private canadesi si stanno espandendo, come dimostrano le nuove partnership in medicina rigenerativa annunciate a marzo 2025.
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 14.31%. La Cina finanzia le piattaforme per le cellule staminali embrionali come priorità nazionale, mentre il modello di approvazione condizionata del Giappone attrae sponsor multinazionali. L'India, attraverso la sua Strategia Nazionale per lo Sviluppo delle Biotecnologie, incentiva l'innovazione e le infrastrutture nazionali. Gli incentivi fiscali per la terapia cellulare in Corea del Sud stimolano la produzione, e la Therapeutic Goods Administration australiana offre percorsi accelerati per i bisogni insoddisfatti. Queste politiche creano un ambiente fertile che amplia costantemente il mercato delle cellule staminali.
L'Europa sostiene una solida crescita grazie ai finanziamenti per la ricerca Horizon e a un quadro normativo chiaro, seppur rigoroso, per le terapie avanzate. Germania e Regno Unito guidano l'espansione della capacità produttiva GMP. Il Medio Oriente adotta i prodotti rigenerativi nell'ambito della modernizzazione sanitaria, in particolare nei Paesi del Consiglio di cooperazione del Golfo, dove le unità di trapianto stanno aggiornando gli standard di crioconservazione. Il Sud America, guidato dal Brasile, migliora la capacità clinica, ma rimane limitato dalla variabilità dei rimborsi. Nel complesso, questi sviluppi regionali rafforzano la diversità e la resilienza globali nel mercato delle cellule staminali.
Panorama competitivo
La concorrenza è moderatamente frammentata. Le grandi aziende farmaceutiche stanno sfruttando le acquisizioni per accedere a sistemi di somministrazione di nuova generazione; l'acquisizione di EsoBiotec da parte di AstraZeneca per 1 miliardo di dollari si è assicurata la piattaforma lentivirale in vivo ENaBL. Aziende specializzate come Cellino applicano la tecnologia Nebula basata sull'intelligenza artificiale per automatizzare la produzione di iPSC, consentendo la creazione di fonderie decentralizzate in ambito ospedaliero. Gli sviluppatori di iPSC immuno-cloaked stanno commercializzando innesti standard che combinano persistenza e ampia compatibilità con i pazienti, ridefinendo potenzialmente il panorama allogenico.
Le collaborazioni strategiche predominano: le CDMO collaborano con le aziende biotecnologiche per accelerare la produzione in fase avanzata e gli ospedali collaborano con gli integratori tecnologici per semplificare i rilasci point-of-care. I principali fattori competitivi sono rappresentati dai patrimoni di proprietà intellettuale relativi all'editing genetico, ai terreni di espansione cellulare e ai vettori di somministrazione non virali. Le barriere all'ingresso nel mercato includono costose suite GMP, conformità normativa e lunghi cicli di sviluppo. Ciononostante, rimane spazio vuoto in piattaforme scalabili e pronte per l'automazione che possono ridurre il costo per dose e ampliare l'accesso, garantendo opportunità durature nel mercato delle cellule staminali.
Leader del settore delle cellule staminali
Stemcell Technologies Inc.
Termo Fisher Scientific Inc.
Merck KGaA
Takara Bio Inc.
BD
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: AstraZeneca ha completato l'acquisizione di EsoBiotec per un importo massimo di 1 miliardo di dollari, per ampliare il suo portafoglio di terapie cellulari attraverso la piattaforma Engineered NanoBody Lentiviral.
- Aprile 2025: il Maryland Stem Cell Research Fund ha stanziato 18 milioni di dollari per progetti rigenerativi in fase iniziale.
- Aprile 2025: Cellino ha stretto una partnership con Karis Bio per commercializzare una terapia con iPSC autologhe per la PAD e la CAD.
- Marzo 2025: Cellino e Matricelf hanno iniziato a sviluppare congiuntamente trattamenti personalizzati per le lesioni spinali sfruttando la produzione automatizzata di iPSC.
Ambito e metodologia
Secondo l'ambito del rapporto, le cellule staminali sono cellule biologiche che possono differenziarsi in altri tipi di cellule. Inoltre, vari tipi di cellule staminali sono utilizzate per scopi terapeutici. Con molteplici applicazioni nella fase clinica per varie malattie, queste sono state ampiamente esplorate da molte aziende biofarmaceutiche negli ultimi tempi. Il midollo osseo è una fonte vitale di cellule staminali, in particolare cellule staminali ematopoietiche, che sono fondamentali per il trattamento di tumori del sangue, disturbi del sangue e condizioni correlate al sistema immunitario attraverso il trapianto di midollo osseo.
La segmentazione del mercato delle cellule staminali include tipo di prodotto, applicazione, tipo di trattamento e geografia. Per tipo di prodotto, il mercato è segmentato in cellule staminali adulte, cellule embrionali umane, cellule staminali pluripotenti e altri tipi di prodotto. Per applicazione, il mercato è segmentato in disturbi neurologici, trattamenti ortopedici, disturbi oncologici, lesioni e ferite, disturbi cardiovascolari e altre applicazioni. Per tipo di trattamento, il mercato è segmentato in terapia con cellule staminali allogeniche, terapia con cellule staminali autologiche e terapia con cellule staminali singeniche. Per geografia, il mercato globale è segmentato in Nord America (Stati Uniti, Canada, Messico), Europa (Germania, Regno Unito, Francia, Italia, Spagna, resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Australia, Corea del Sud, resto dell'Asia-Pacifico), Medio Oriente e Africa (GCC, Sud Africa, resto del Medio Oriente e Africa) e Sud America (Brasile, Argentina, resto del Sud America). Il rapporto di mercato copre anche le dimensioni stimate del mercato e le tendenze di mercato per 17 paesi nelle principali regioni a livello globale. Il rapporto fornisce il valore di mercato (in milioni di USD) per i segmenti sopra menzionati.
Per tipo di prodotto
| Cellule staminali adulte | Cellule staminali mesenchimali |
| Cellule staminali emopoietiche | |
| Cellule staminali neurali | |
| Cellule staminali embrionali umane | |
| Cellule staminali pluripotenti indotte (iPSC) | |
| Cellule staminali embrionali molto piccole | |
| Altri tipi di prodotti (ad esempio, cellule staminali cancerose) |
Per Applicazione
| Disordini neurologici |
| Trattamenti ortopedici |
| Patologie Oncologiche |
| Infarto cardiovascolare e miocardico |
| Diabete e disturbi metabolici |
| Ferite e ustioni |
| Altre applicazioni |
Per tipo di trattamento
| Terapia con cellule staminali allogeniche |
| Terapia con cellule staminali autologhe |
| Terapia con cellule staminali singeniche |
Per utente finale
| Istituti accademici e di ricerca |
| Ospedali e centri chirurgici |
| Aziende farmaceutiche e biotecnologiche |
| Banche di cellule staminali e strutture di crioconservazione |
| Organizzazioni di sviluppo e produzione a contratto (CDMO) |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Cellule staminali adulte | Cellule staminali mesenchimali |
| Cellule staminali emopoietiche | ||
| Cellule staminali neurali | ||
| Cellule staminali embrionali umane | ||
| Cellule staminali pluripotenti indotte (iPSC) | ||
| Cellule staminali embrionali molto piccole | ||
| Altri tipi di prodotti (ad esempio, cellule staminali cancerose) | ||
| Per Applicazione | Disordini neurologici | |
| Trattamenti ortopedici | ||
| Patologie Oncologiche | ||
| Infarto cardiovascolare e miocardico | ||
| Diabete e disturbi metabolici | ||
| Ferite e ustioni | ||
| Altre applicazioni | ||
| Per tipo di trattamento | Terapia con cellule staminali allogeniche | |
| Terapia con cellule staminali autologhe | ||
| Terapia con cellule staminali singeniche | ||
| Per utente finale | Istituti accademici e di ricerca | |
| Ospedali e centri chirurgici | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Banche di cellule staminali e strutture di crioconservazione | ||
| Organizzazioni di sviluppo e produzione a contratto (CDMO) | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
1. Cosa sta guidando l'attuale crescita del mercato delle cellule staminali?
La crescita deriva dall'accelerazione delle approvazioni normative, dal crescente carico di malattie croniche, dai progressi tecnologici nell'editing CRISPR e nella produzione guidata dall'intelligenza artificiale, nonché dai forti investimenti nell'area Asia-Pacifico.
2. Quale segmento di cellule staminali si sta espandendo più velocemente?
Le cellule staminali pluripotenti indotte stanno progredendo a un CAGR del 10.43% tra il 2025 e il 2030, poiché l'automazione e l'ingegneria di evasione immunitaria stanno superando i limiti precedenti.
3. Perché le CDMO stanno diventando importanti nel settore delle cellule staminali?
I complessi requisiti GMP e la necessità di un rapido ampliamento stanno spingendo gli sponsor a esternalizzare la produzione a CDMO specializzate, un segmento che cresce a un CAGR del 15.06%.
4. Quanto sono significative le terapie allogeniche rispetto alle terapie autologhe?
Oggi i prodotti allogenici detengono il 62.0% della quota di mercato delle cellule staminali per la loro praticità di essere disponibili in commercio, ma le opzioni autologhe stanno crescendo più rapidamente, a un CAGR del 13.45%, con il miglioramento dell'automazione dei processi.
5. Quale regione contribuirà maggiormente alla futura crescita del mercato?
L'area Asia-Pacifico, con un CAGR previsto del 14.31%, registrerà il maggiore incremento di fatturato grazie alle politiche di sostegno in Cina, Giappone, Corea del Sud e India.
6. Quali sono i principali ostacoli a una più ampia adozione delle terapie con cellule staminali?
Tra gli ostacoli principali rientrano le incertezze sulla sicurezza, gli ostacoli ai rimborsi e gli elevati costi di produzione, sebbene i modelli di pagamento basati sui risultati e la produzione automatizzata stiano iniziando ad allentare queste restrizioni.


