

Dimensioni e quota di mercato dei sistemi di caldaie a vapore
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 23.5 miliardo di dollari |
| Dimensione del mercato (2031) | 28.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
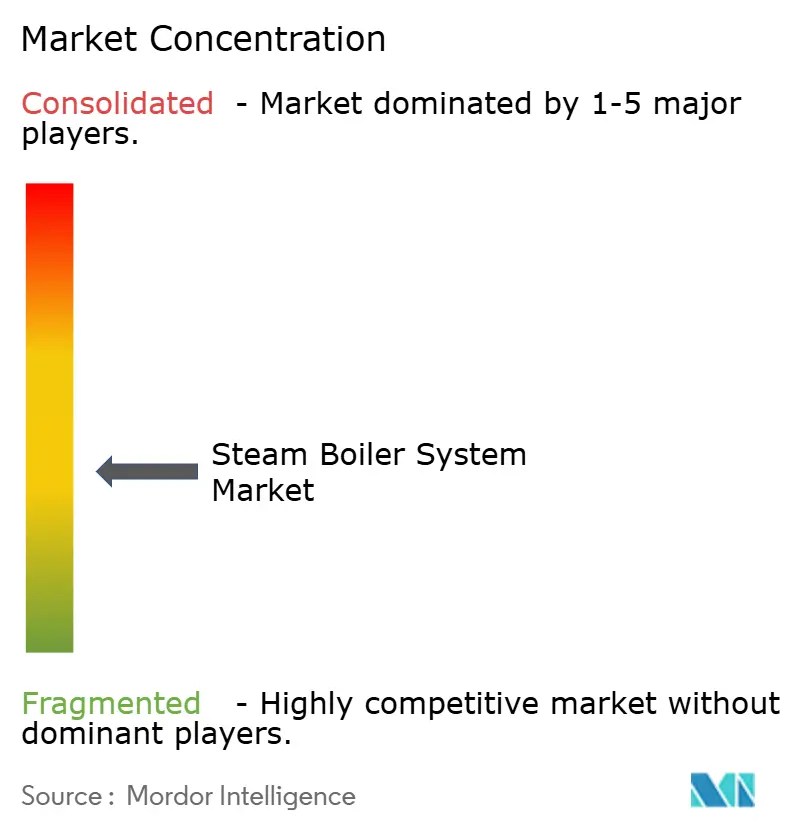
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di caldaie a vapore di Mordor Intelligence
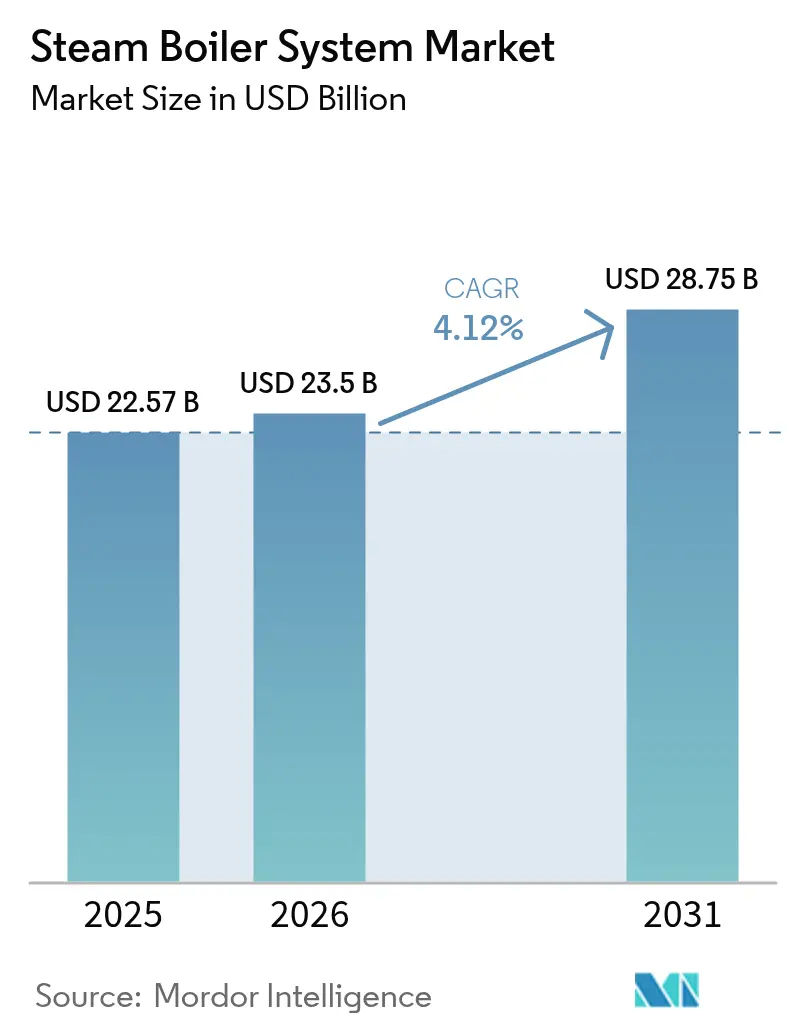
Si prevede che il mercato dei sistemi di caldaie a vapore crescerà da 22.57 miliardi di dollari nel 2025 a 23.5 miliardi di dollari nel 2026 e raggiungerà i 28.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.12% nel periodo 2026-2031.
La domanda proviene da entrambe le estremità dello spettro di capacità, con pacchetti da 10-150 BHP che proliferano in siti distribuiti, mentre le centrali termoelettriche di potenza superiore a 600 BHP perseguono una maggiore efficienza termica. A livello regionale, l'Asia-Pacifico mantiene una doppia leadership con una quota di fatturato del 39.3% nel 2024 e un ritmo di crescita del 4.9% che supera ogni altra area geografica. Anche le priorità tecnologiche sono cambiate: i progetti a tubi d'acqua ora detengono una quota del 58.3%, le caldaie a elettrodi/elettriche registrano un tasso di crescita leader di mercato del 6.3% e le unità a condensazione guadagnano terreno con l'inasprimento dei costi energetici e delle normative sulle emissioni. I retrofit predisposti per l'idrogeno, la manutenzione dei digital twin e i sistemi offshore modulari offrono ai fornitori nuove opportunità di differenziazione, anche se la carenza di nichel e cromo complica l'approvvigionamento di tubi in lega alta.
Punti chiave del rapporto
- Per tipologia di caldaia, i sistemi a tubi d'acqua hanno conquistato il 57.86% della quota di mercato dei sistemi di caldaie a vapore nel 2025, mentre le unità a elettrodi/elettriche stanno crescendo a un CAGR del 6.08% fino al 2031.
- Per tipologia di combustibile, nel 2025 il gas naturale e la biomassa rappresentavano insieme il 41.62% delle dimensioni del mercato dei sistemi di caldaie a vapore, mentre si prevede che l'idrogeno e i combustibili sintetici cresceranno a un CAGR del 5.63% entro il 2031.
- In termini di capacità, la classe da 10-150 BHP ha dominato con una quota del 31.18% del mercato dei sistemi di caldaie a vapore nel 2025, ma si prevede che le installazioni superiori a 600 BHP registreranno il CAGR più rapido del 5.05% nel periodo 2026-2031.
- In base alla tecnologia, le caldaie non a condensazione hanno dominato con il 75.35% del fatturato del 2025, mentre i sistemi a condensazione hanno registrato il CAGR più rapido, pari al 7.28% fino al 2031.
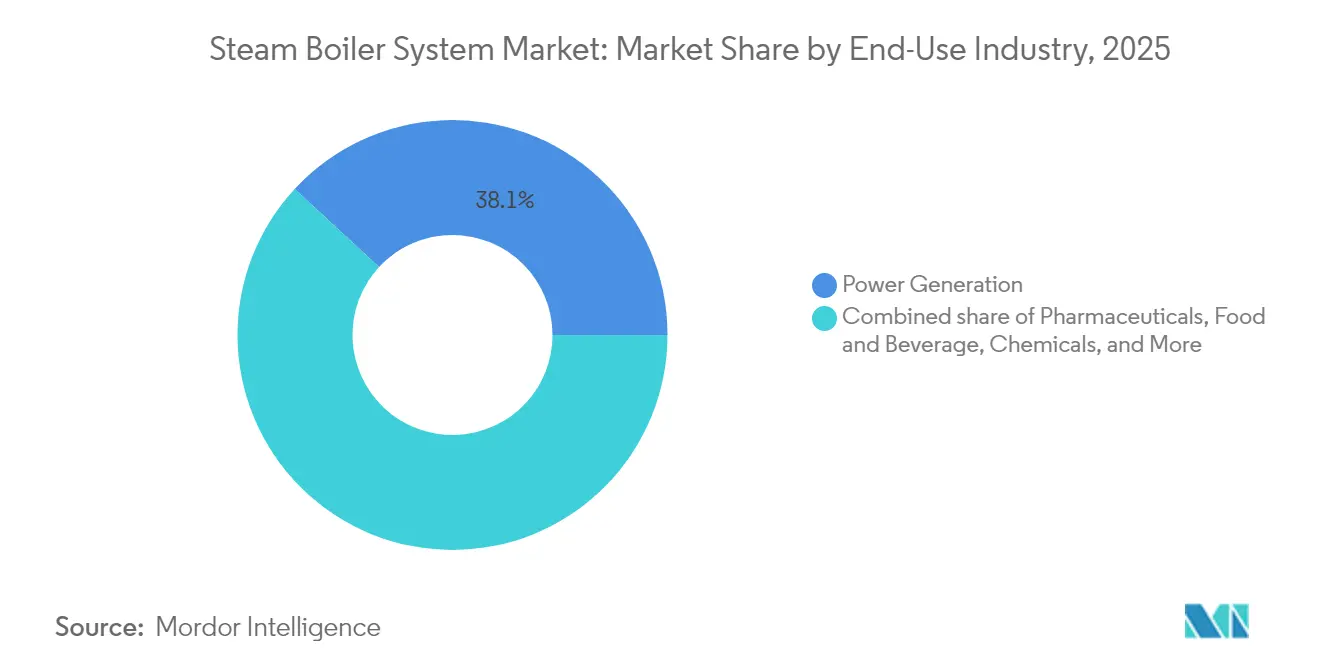
- In termini di utilizzo finale, nel 2025 la produzione di energia elettrica ha rappresentato il 38.12% della quota di mercato dei sistemi di caldaie a vapore, mentre i prodotti farmaceutici stanno crescendo a un CAGR del 5.43% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 39.05% del fatturato del 2025 e si sta espandendo a un CAGR del 4.74% fino al 2031, superando tutte le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di caldaie a vapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe sul controllo delle emissioni | + 1.2% | UE, Nord America; a cascata in tutto il mondo | Medio termine (2-4 anni) |
| Capacità di lavorazione di alimenti e bevande in forte crescita | + 0.8% | Asia-Pacifico, Nord America | A breve termine (≤ 2 anni) |
| Aumento della capacità delle centrali elettriche nei paesi emergenti dell'Asia e dell'Africa | + 0.9% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Ristrutturazioni di caldaie pronte per l'idrogeno nelle raffinerie | + 0.7% | I primi ad adottare l'UE e il Nord America | Medio termine (2-4 anni) |
| Manutenzione predittiva digitale gemella | + 0.5% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Generatori di vapore modulari offshore per FPSO | + 0.3% | Mare del Nord, Golfo del Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe sul controllo delle emissioni
Il mandato NESHAP dell'EPA statunitense impone controlli biennali e monitoraggio continuo per le caldaie con potenza superiore a 10 MMBtu/h, incentivando gli investimenti in bruciatori a basse emissioni di NOx, riduzione catalitica selettiva e combustibili alternativi (1) US Environmental Protection Agency, “NESHAP for Industrial Boilers,” epa.gov ). Un inasprimento simile è in corso anche in India, dove il Boilers Bill 2024, attualmente in fase di approvazione, aumenta la frequenza delle ispezioni per circa 4 milioni di unità, stimolando la domanda di sistemi di controllo autodiagnostici. Le spese di conformità possono raggiungere il 15% del budget totale del progetto, pertanto gli operatori tendono a optare per soluzioni integrate che combinano hardware per il controllo delle emissioni, sistemi di controllo e contratti di assistenza. Queste normative favoriscono i design a tubi d'acqua ed elettrodi, che si prestano intrinsecamente a una combustione più pulita o al riscaldamento completamente elettrico. Collegando i dashboard di conformità al software aziendale, i fornitori propongono i gemelli digitali come la soluzione meno costosa per verificare le prestazioni in tempo reale ed evitare sanzioni per non conformità.
Capacità di lavorazione di alimenti e bevande in aumento
Gli investimenti nella catena del freddo e i protocolli di sanificazione più rigorosi hanno aumentato la domanda di vapore di qualità alimentare che soddisfi i parametri di purezza farmaceutica (2) Oklahoma State University Extension, “Culinary Steam Guidelines,” okstate.edu . I pacchetti montati su skid sono attraenti perché riducono i tempi di installazione fino al 50% rispetto alle centrali termiche, consentendo ai produttori di allineare la capacità ai picchi stagionali. Le sonde IoT ora trasmettono in streaming dati di qualità in tempo reale agli operatori di linea, riducendo il rischio di deterioramento del prodotto e semplificando gli audit normativi. L'aumento delle bollette energetiche amplifica l'interesse per le unità a tubi di fumo a condensazione per le sale di confezionamento, mentre i sistemi a elettrodi forniscono vapore pulito quasi istantaneo per le linee SIP senza contaminanti legati alla combustione. Queste caratteristiche, nel loro complesso, ampliano la presenza sul mercato dei sistemi di caldaie a vapore nel settore alimentare.
Aumento della capacità delle centrali elettriche nei paesi emergenti dell'Asia e dell'Africa
Il progetto malese Tanjung Bin T4 da 1 GW è un esempio lampante della spinta verso la tecnologia supercritica, operando a 270 bar e 600 °C per raggiungere efficienze superiori al 40%. La conversione del gas in Arabia Saudita presso Yanbu 2 riduce le emissioni dell'impianto del 25% e promuove le ambizioni di contenuto locale per la fabbricazione di caldaie. I produttori nazionali in Cina e India sfruttano questi programmi per perfezionare i pannelli saldati a parete d'acqua e le leghe ferritiche, aumentando la capacità di esportazione. Nel mercato dei sistemi di caldaie a vapore, gli ordini di caldaie supercritiche e ultra-supercritiche aumentano i prezzi medi di vendita, attenuando la pressione sui margini dovuta all'inflazione delle materie prime.
Ristrutturazioni di caldaie predisposte per l'idrogeno nelle raffinerie
Il sito di Baytown di ExxonMobil ora brucia idrogeno al 100%, ottenendo emissioni di NOx bassissime, convalidando un modello di retrofit che sostituisce i bruciatori anziché componenti a piena pressione. La raffineria di Stanlow di Essar segue l'esempio, alternando miscele di gas di scarico e H₂ puro per garantire la sicurezza futura del proprio parco impianti. Babcock & Wilcox ha registrato oltre 60 unità BrightGen a tubi d'acqua installate e pronte per l'uso con idrogeno. Questi precedenti ampliano il mercato dei sistemi di caldaie a vapore perché i costi di retrofit in genere ammontano a un terzo di quelli di una sostituzione greenfield, allettando gli operatori con un ritorno dell'investimento accelerato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di investimento e O&M | -0.9% | I mercati emergenti sono i più colpiti | Medio termine (2-4 anni) |
| Prezzi volatili del gas naturale e del carbone | -0.6% | Globale; più forte nelle nazioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Carenza di caldaisti certificati nell'OCSE | -0.4% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Rischio di fornitura di nichel e cromo | -0.3% | Servizi ad alta temperatura in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di investimento e O&M
La costruzione di impianti standard costa tra i 6,000 e i 13,000 dollari USA per tonnellata-ora, con il trattamento dell'acqua, gli economizzatori e i controlli di sicurezza informatica che aumentano la spesa del ciclo di vita del 40-60% (3) Steam Boiler Guide, “Industrial Boiler Price Range,” steamboilerguide.com . Le aziende più piccole faticano a finanziare tali spese, quindi gli OEM ora propongono contratti di vapore come servizio in cui i clienti pagano una tariffa per tonnellata mentre i fornitori mantengono la proprietà degli asset e gli obblighi di manutenzione. I gemelli digitali riducono le interruzioni non programmate, ma i loro costi di sviluppo e integrazione dei dati aggiungono il 3-5% al capitale del progetto, un ostacolo nei mercati emergenti dove il costo del capitale si aggira sulle due cifre.
Prezzi volatili del gas naturale e del carbone
Il combustibile rappresenta spesso il 70-80% delle spese operative. Il passaggio alla biomassa o all'idrogeno riduce le oscillazioni di prezzo, ma introduce nuovi costi logistici e di stoccaggio. I bruciatori multicombustibile in grado di alternare gas, biomassa e miscele di H₂ stanno diventando specifiche standard, sebbene con un sovrapprezzo del 10-15%. Alcuni acquirenti firmano contratti a lungo termine indicizzati, mentre altri installano gassificatori di biomassa in loco che li svincolano dalla volatilità dei combustibili fossili. Tali strategie attenuano, ma non eliminano, l'impatto negativo sui cicli di investimento del mercato dei sistemi di caldaie a vapore.
Analisi del segmento
Per tipo di caldaia: il predominio dei tubi d'acqua incontra la quantità di moto elettrica
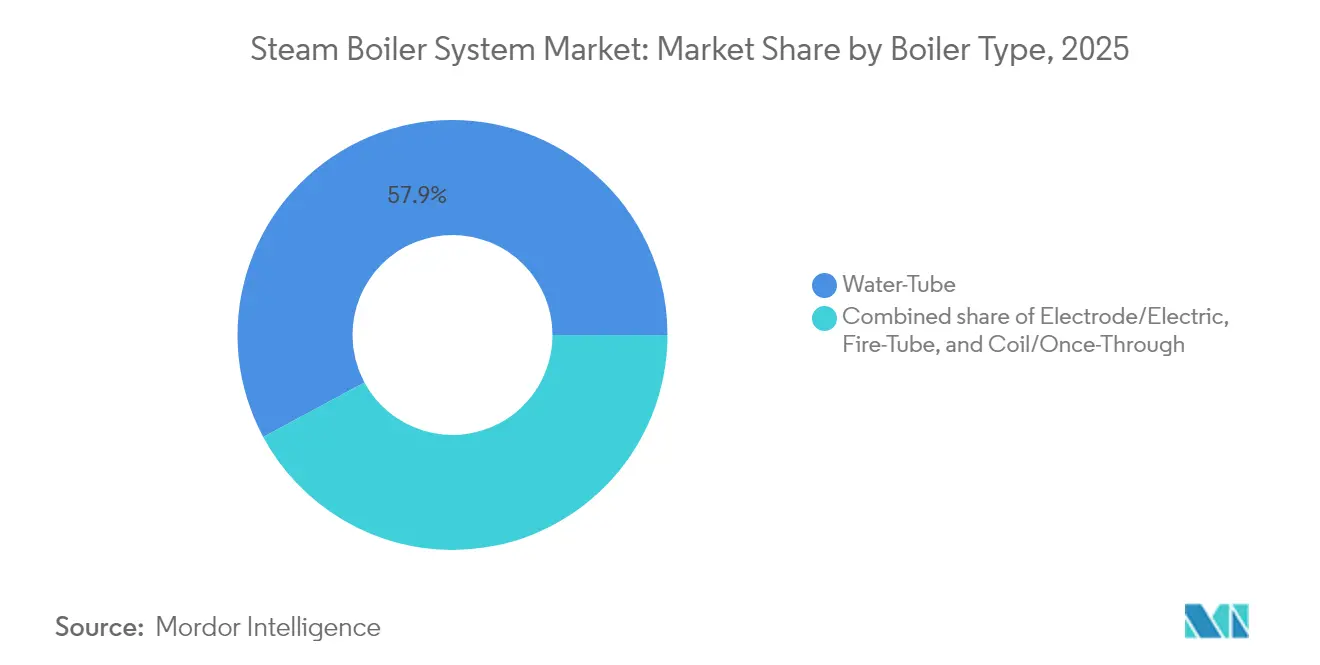
Le unità a tubi d'acqua hanno generato il 57.86% del fatturato del 2025, posizionandosi come leader di mercato nel settore delle caldaie a vapore. La loro ampia superficie consente di gestire temperature di servizio di 600 °C e 270 bar, un'applicazione ideale per complessi energetici e petrolchimici. I modelli a tubi di fumo rimangono popolari nelle applicazioni di fascia media fino a 250 psig grazie alla maggiore semplicità di fabbricazione e ai minori costi iniziali, mentre le varianti a serpentina/a passaggio unico eccellono laddove l'ingombro supera la capacità.
Le caldaie a elettrodi/elettriche superano ogni altra tipologia con un CAGR del 6.08%. Garantiscono un'efficienza elettrica/termica del 99.9% e una modulazione istantanea, apprezzate nell'energia di quartiere e nella sterilizzazione farmaceutica. L'impianto da 42 MW di Vicinity Energy a Cambridge esemplifica le possibilità di scala, fornendo vapore privo di emissioni di carbonio a 30 milioni di metri quadrati di proprietà immobiliari. Con la riduzione dei costi dell'elettricità rinnovabile, la penetrazione dell'elettricità si intensifica, ampliando il mercato dei sistemi di caldaie a vapore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di carburante: il gas naturale domina mentre l'idrogeno accelera
Il gas naturale e la biomassa hanno mantenuto il 41.62% delle vendite del 2025, grazie alla portata dei gasdotti e alle credenziali rinnovabili. La produzione di scisto sostiene la sicurezza del gas in Nord America, mentre gli impianti di produzione di biomassa beneficiano degli incentivi dell'economia circolare nelle linee di produzione di cellulosa e carta. I bruciatori a gasolio si esauriscono a causa delle normative sulla qualità dell'aria e le unità a carbone vengono dismesse in base ai decreti di dismissione graduale previsti per il periodo 2030-2035.
L'idrogeno e i combustibili sintetici registrano il CAGR più rapido, pari al 5.63%. Viessmann ha consegnato la sua prima linea di caldaie a condensazione 100% H₂-ready nel 2024. Le raffinerie producono già idrogeno dai gas di scarico, offrendo una materia prima a basso costo per il vapore in loco. I bruciatori ibridi che alternano H₂, gas naturale e bio-syngas mitigano la volatilità dell'offerta, rafforzando l'attrattiva del mercato dei sistemi di caldaie a vapore grazie alla flessibilità multicombustibile.
Per capacità: i pacchetti di piccole dimensioni regolano il volume, le utility costruiscono regolano la crescita
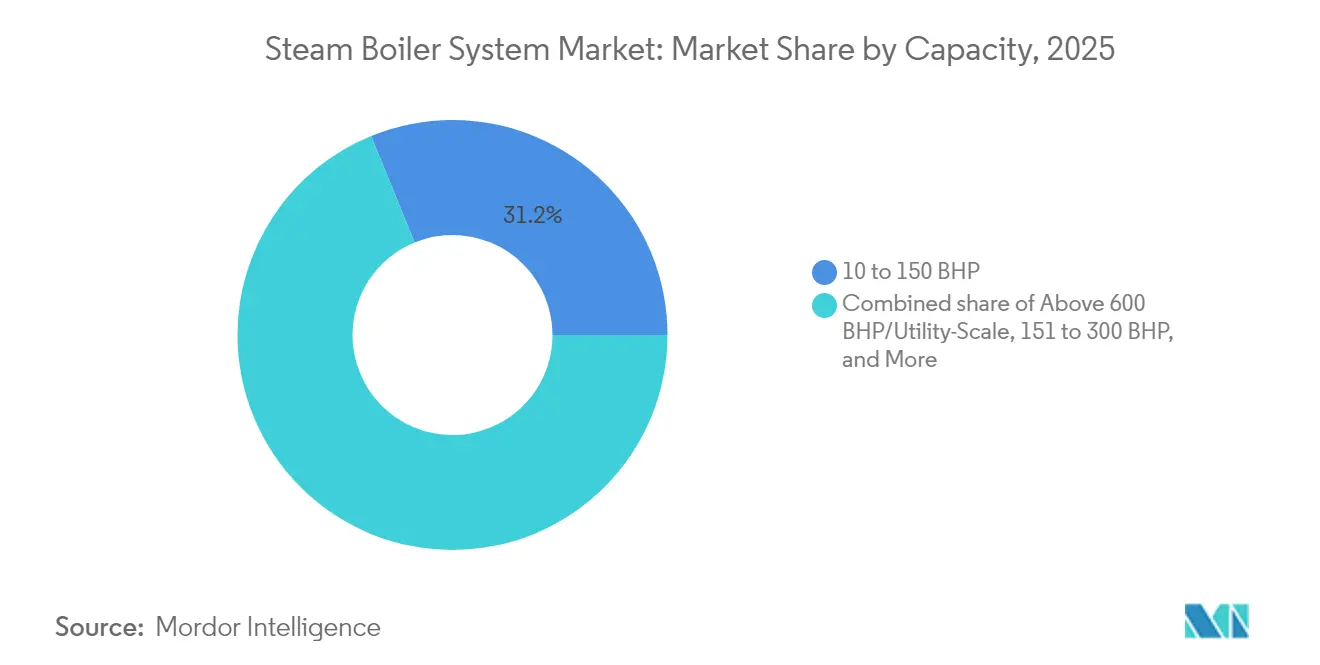
Gli impianti nella fascia di potenza 10-150 BHP hanno rappresentato il 31.18% del fatturato del 2025, favoriti da scuole, birrifici e micro-produttori che ricercano la modularità. I loro skid assemblati in fabbrica riducono la manodopera sul campo e accelerano la messa in servizio.
Tuttavia, produce oltre 600 BHP e registra il CAGR più rapido del 5.05%. Le caldaie supercritiche superano l'efficienza del 45% se abbinate a turbine a vapore avanzate, e la cogenerazione nucleare, come la condotta di vapore industriale da 600 t/h di Tianwan, compensa 400,000 tonnellate di carbone all'anno. Le architetture modulari consentono alle utility di aggiungere gradualmente blocchi da 100-200 MW, uniformando i cicli di spesa in conto capitale e ampliando il mercato dei sistemi di caldaie a vapore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: Non condensante ancora dominante; Condensante in guadagno
Nel 2025, i fusti non condensanti rappresentavano il 75.35% del fatturato, indispensabili per il vapore surriscaldato oltre i 200 °C. L'estrazione di petrolio pesante e la sintesi chimica ad alta temperatura mantengono stabile questa base.
I progetti a condensazione registrano un CAGR sostenuto del 7.28%. Recuperando il calore latente, spingono l'efficienza oltre il 90%, un livello imprescindibile quando la temperatura dell'acqua di ritorno scende sotto i 60 °C. I regolatori digitali che regolano il ricircolo dei gas di scarico e il livello di ossigeno nell'acqua di alimentazione ottimizzano il raggiungimento del punto di rugiada, colmando il divario prestazionale anche nei climi più caldi. I sistemi ibridi che alternano la modalità a condensazione e quella senza condensazione ne estendono l'applicabilità, aumentando l'attrattiva del mercato dei sistemi di caldaie a vapore per le istituzioni con profili di carico variabili.
Per settore di utilizzo finale: domina l'energia, cresce l'industria farmaceutica
La produzione di energia elettrica ha contribuito per il 38.12% al fatturato del 2025, trainata dalle turbine a gas a ciclo combinato che integrano generatori di vapore ad alta pressione (HRSG). Il ritiro delle centrali a carbone nell'OCSE è compensato dalla costruzione di impianti di cogenerazione a gas, biomassa e nucleare altrove.
Gli acquirenti del settore farmaceutico spingono verso un CAGR del 5.43%. Gli impianti biologici richiedono vapore pulito conforme alla USP per l'acqua per iniettabili, giustificando l'impiego di elettrodi o tubi per l'acqua di alta qualità rivestiti in acciaio 316L. Le aziende di trasformazione alimentare, chimica e cellulosa mantengono una crescita a una cifra media, mentre il settore tessile adotta unità a biomassa per soddisfare gli obiettivi di sostenibilità in loco. Questo mix arricchisce il mercato dei sistemi di caldaie a vapore grazie alla diversità delle applicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha generato il 39.05% del fatturato globale nel 2025 e ha registrato un CAGR del 4.74% fino al 2031. I complessi di raffinazione, cemento e prodotti chimici cinesi alimentano vapore di base, mentre il programma indiano Make-in-India stimola le vendite di pacchetti di fascia media. Giappone e Corea del Sud investono in sistemi di combustione predisposti per l'idrogeno e in sistemi di condensazione ultra-efficienti, esportando queste innovazioni nei siti ASEAN.
Il Nord America mostra una domanda di sostituzione matura. Il gas di scisto a basso costo sostiene i retrofit dei sistemi a tubi d'acqua, ma le politiche di decarbonizzazione in California e nel Nord-Est promuovono progetti pilota per l'elettricità e l'idrogeno. I contratti di servizio "digital twin" guadagnano terreno mentre le utility monetizzano i dati operativi.
L'Europa si allontana rapidamente dal carbone, riallocando i fondi verso la cogenerazione a biomassa e le caldaie a gas a miscela di H₂. La regione del Medio Oriente e dell'Africa traccia una traiettoria di crescita di oltre il 5%, grazie alla diversificazione industriale saudita e ai corridoi di industrializzazione africani. Gli impianti di cellulosa, estrazione mineraria e trasformazione agroalimentare del Sud America generano ordini costanti, sebbene la volatilità valutaria spinga gli acquirenti verso pacchetti modulari con pagamento in base alla crescita. Nel complesso, queste tendenze mantengono il mercato dei sistemi di caldaie a vapore in un'espansione equilibrata.

Panorama normativo
I sistemi di caldaie a vapore sono influenzati da normative sempre più stringenti in materia di emissioni atmosferiche e requisiti di rendicontazione che spingono gli acquirenti verso soluzioni più efficienti e a basse emissioni. Nell'Unione Europea, la direttiva rivista sulle emissioni industriali e zootecniche (Direttiva (UE) 2024/1785) è entrata in vigore il 4 agosto 2024, con l'obbligo per gli Stati membri di recepirla entro il 1° luglio 2026. Il rilascio delle autorizzazioni si basa sulle migliori tecniche disponibili e le sanzioni per la non conformità possono raggiungere almeno il 3% del fatturato annuo nell'UE per le persone giuridiche. Il regolamento (UE) 2024/1244 istituisce un portale sulle emissioni industriali, rafforzando la divulgazione pubblica delle prestazioni in materia di emissioni e innalzando le aspettative in termini di controlli, monitoraggio e documentazione verificabili.
Negli Stati Uniti, i requisiti EPA NESHAP per caldaie e riscaldatori di processo industriali, commerciali e istituzionali (Boiler MACT) continuano a incentivare gli investimenti in interventi di manutenzione periodica, monitoraggio e soluzioni di controllo per rispettare i limiti di emissione di inquinanti come il particolato e il monossido di carbonio. Insieme a parametri di riferimento più rigorosi per le autorizzazioni e al costante rispetto delle normative sugli inquinanti atmosferici pericolosi, questi obblighi stanno promuovendo l'adozione di sistemi di combustione a basse emissioni di NOx, interventi di ammodernamento per il controllo delle emissioni e piattaforme di controllo in grado di dimostrare continuamente la conformità nei siti operativi.
Panorama competitivo
Il mercato dei sistemi di caldaie a vapore è moderatamente consolidato; i cinque maggiori fornitori detengono circa il 40% del fatturato globale, ma gli specialisti di nicchia prosperano ancora. L'acquisizione di Cleaver-Brooks da parte di Miura nel 2024 ha unito una solida esperienza nella produzione di componenti hardware per tubi d'acqua a flotte di assistenza nordamericane, segnalando una svolta verso contratti per il ciclo di vita anziché vendite di apparecchiature una tantum.
La tecnologia definisce i fossati competitivi. Babcock & Wilcox sfrutta il suo portafoglio BrightGen per il servizio di idrogeno, mentre Doosan Enerbility realizza pacchetti supercritici su scala industriale con il 25% di saldature in meno per accelerare la costruzione. Startup come AtmosZero hanno raccolto 21 milioni di dollari per sviluppare caldaie elettriche industriali, sfidando gli operatori tradizionali in termini di emissioni e impatto ambientale.
La differenziazione dei servizi ora ruota attorno all'analisi dell'intelligenza artificiale, alla stampa 3D dei componenti e ai centri operativi remoti. I fornitori che offrono una disponibilità garantita del 97% con clausole penali si aggiudicano contratti pluriennali di "steam-as-a-service", ampliando i flussi di fatturato e rafforzando il legame con i clienti nel mercato dei sistemi di caldaie a vapore.
Leader del settore dei sistemi di caldaie a vapore
Bosch Industriekessel
Mitsubishi Heavy Industries
Babcock & Wilcox Enterprises
Siemens Energia
Mannaia-Brooks
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Mitsubishi Heavy Industries ha ricevuto un ordine per la fornitura di componenti chiave per caldaie destinate alla conversione di caldaie esistenti alimentate a olio combustibile pesante in caldaie a doppio combustibile (gas naturale e olio combustibile pesante) presso grandi centrali termoelettriche in Arabia Saudita. L'aggiudicazione sottolinea i continui investimenti in programmi di conversione che riducono le emissioni preservando al contempo gli impianti di caldaie esistenti. Inoltre, rafforza la domanda di catene di fornitura di componenti per il retrofit e di servizi di ingegneria, oltre ai pacchetti di caldaie per nuove costruzioni.
- Giugno 2026: Babcock & Wilcox ha annunciato una collaborazione con TerraSpark, legata al TerraSpark Energy Campus in West Virginia, che copre la progettazione e la fornitura di caldaie supercritiche e apparecchiature per il controllo delle emissioni. L'iniziativa collega l'approvvigionamento di caldaie e sistemi di controllo ambientale a progetti di generazione su larga scala, in stile campus, dove la disponibilità e la conformità sono fondamentali. Supporta l'ordinazione continua di impianti di generazione di vapore su scala industriale e delle relative apparecchiature per il controllo delle emissioni, nell'ambito di pacchetti di progetto integrati.
- Dicembre 2025: Bosch Industriekessel ha annunciato una partnership strategica con AEP Thermal Inc. per lo sviluppo di tecnologie per caldaie a elettrodi a media tensione, con le prime implementazioni di progetti previste in Europa per il 2026. La collaborazione si concentra su applicazioni di vapore elettrificato ad alta capacità che rispondono ai vincoli sulle emissioni nelle aree densamente industrializzate. Segnala inoltre un investimento nella roadmap di prodotto per i sistemi di caldaie elettriche e l'integrazione dell'elettronica di potenza, al di là delle tradizionali offerte a bassa tensione.
Ambito del rapporto sul mercato globale dei sistemi di caldaie a vapore
Un sistema di caldaie a vapore è un dispositivo che utilizza l'energia termica per trasformare l'acqua in vapore. Per alimentare motori a vapore o turbine a vapore, vengono solitamente impiegate caldaie a vapore. Si prevede che l'uso di caldaie a vapore beneficerà di un aumento del consumo globale di energia.
Il mercato del sistema di caldaie a vapore è segmentato per tipo, settori degli utenti finali e area geografica. Per tipologia, il mercato è segmentato in caldaie a tubi d'acqua e caldaie a tubi di fumo. Le industrie degli utenti finali includono la produzione di energia, raffinerie e prodotti petrolchimici, alimenti e bevande e altri. Il rapporto copre anche la capacità installata e le previsioni per il mercato dei sistemi di caldaie a vapore nelle principali regioni. Per ogni segmento, la capacità installata e la previsione si basano sui ricavi (miliardi di dollari).
| Tubo dell'acqua |
| Tubo di fuoco |
| Bobina/Una volta passata |
| Elettrodo/Elettrico |
| Gas naturale e biomassa |
| Olio |
| Carbone |
| Idrogeno e carburanti sintetici |
| Da 10 a 150 CV |
| Da 151 a 300 CV |
| Da 301 a 600 CV |
| Oltre 600 BHP/scala di utilità |
| Condensazione |
| Senza condensa |
| Produzione di energia |
| Raffinerie di petrolio e petrolchimiche |
| Cibo e Bevande |
| Settore Chimico |
| Cellulosa e carta |
| Eccipienti farmaceutici |
| Altri (tessile, gomma, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Paesi ASEAN | |
| Resto dell'Asia Pacific | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di caldaia | Tubo dell'acqua | |
| Tubo di fuoco | ||
| Bobina/Una volta passata | ||
| Elettrodo/Elettrico | ||
| Per tipo di carburante | Gas naturale e biomassa | |
| Olio | ||
| Carbone | ||
| Idrogeno e carburanti sintetici | ||
| Per capacità (BHP) | Da 10 a 150 CV | |
| Da 151 a 300 CV | ||
| Da 301 a 600 CV | ||
| Oltre 600 BHP/scala di utilità | ||
| Per tecnologia | Condensazione | |
| Senza condensa | ||
| Per settore di utilizzo finale | Produzione di energia | |
| Raffinerie di petrolio e petrolchimiche | ||
| Cibo e Bevande | ||
| Settore Chimico | ||
| Cellulosa e carta | ||
| Eccipienti farmaceutici | ||
| Altri (tessile, gomma, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Paesi ASEAN | ||
| Resto dell'Asia Pacific | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei sistemi di caldaie a vapore?
Il settore ha un valore stimato di 23.5 miliardi di dollari nel 2026 e si prevede che raggiungerà i 28.75 miliardi di dollari entro il 2031.
Quale regione è leader sia in termini di quota di mercato che di crescita?
L'area Asia-Pacifico rappresenta il 39.05% del fatturato ed è anche il territorio in più rapida crescita, con un CAGR del 4.74%.
Quale tipo di caldaia si espande più velocemente?
Le caldaie elettriche/a elettrodi stanno crescendo a un CAGR del 6.08% con l'accelerazione dell'elettrificazione industriale.
Quanto velocemente sta avanzando il settore farmaceutico?
Le applicazioni farmaceutiche aumentano del 5.43% ogni anno a causa della crescente domanda di vapore pulito.
Quale segmento di carburante registra la crescita più forte?
L'idrogeno e i carburanti sintetici registrano il CAGR più elevato, pari al 5.63%, nel contesto degli obblighi di decarbonizzazione.
Quanto è consolidata la concorrenza tra fornitori?
Poiché le prime cinque aziende detengono circa il 40% delle vendite, la concorrenza è moderata e orientata all'innovazione.


