

Dimensioni e quota di mercato delle batterie stazionarie al piombo-acido
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.91 miliardo di dollari |
| Dimensione del mercato (2031) | 7.76 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle batterie al piombo-acido stazionarie a cura di Mordor Intelligence
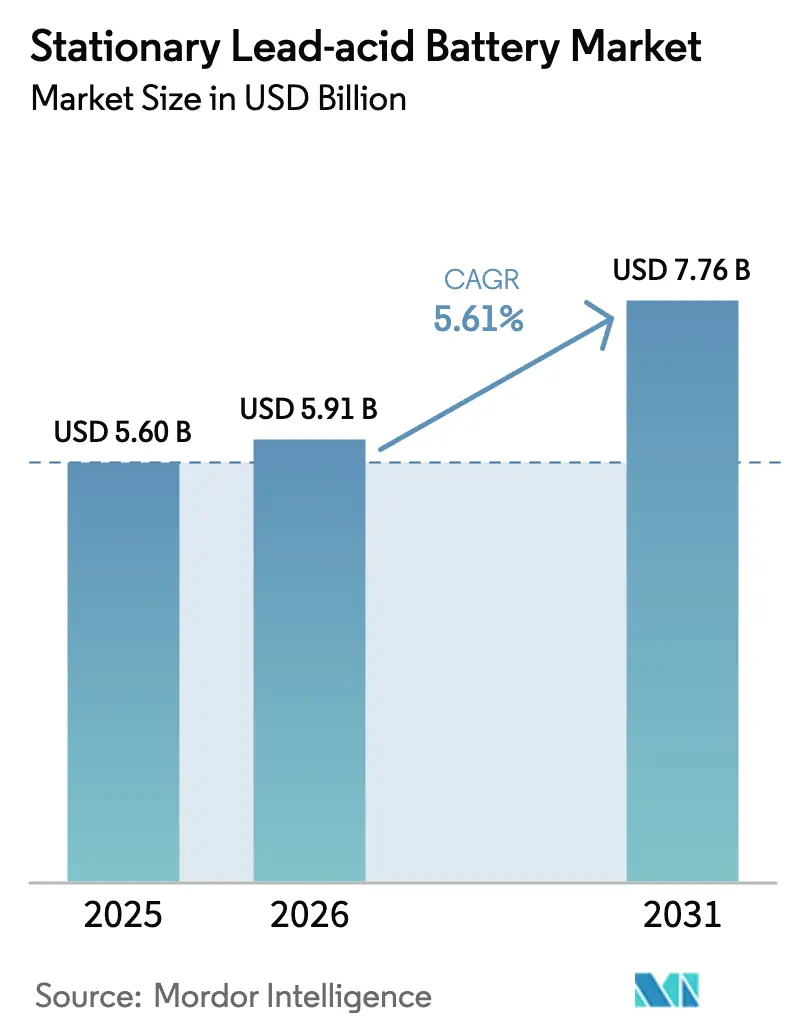
Si prevede che il mercato delle batterie stazionarie al piombo-acido aumenterà da 5.60 miliardi di dollari nel 2025 a 5.91 miliardi di dollari nel 2026 e raggiungerà i 7.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.61% nel periodo 2026-2031.
Gli operatori di data center, torri di telecomunicazione e progetti di accumulo di energia continuano a scegliere questa tecnologia chimica perché offre prestazioni prevedibili, una lunga durata in modalità tampone e un ciclo di riciclo consolidato al 99% che soddisfa già le nuove normative UE. L'incendio agli ioni di litio di Moss Landing del gennaio 2025 ha spinto i clienti hyperscale verso soluzioni collaudate che non presentano rischi di instabilità termica. Allo stesso tempo, le batterie a elettrolita liquido stanno riguadagnando popolarità nelle sale ad alta temperatura dopo che Pacific Gas & Electric ha segnalato tassi di guasto elevati per le stringhe VRLA sigillate. L'Asia-Pacifico rappresenta il punto di riferimento sia per l'offerta che per la domanda, ma il Medio Oriente e l'Africa registrano un portafoglio ordini a doppia cifra legato alle nuove implementazioni di energie rinnovabili, segnalando un'espansione della clientela per il mercato delle batterie stazionarie al piombo-acido.
Gli incentivi finanziari per la produzione di componenti di produzione nazionale negli Stati Uniti e le quote di riciclaggio più rigorose in Europa premiano i produttori che gestiscono efficacemente i flussi di prodotti a fine vita, migliorando i loro margini anche in presenza di persistente volatilità del prezzo del piombo grezzo. Normative di sicurezza consolidate, bassi costi totali di proprietà e la capacità di fornire elevate correnti di picco mantengono il mercato delle batterie stazionarie al piombo-acido saldamente radicato in siti critici dove i tempi di inattività non sono ammissibili. Le varianti ibride piombo-carbonio estendono la durata del ciclo di vita in condizioni di carica parziale, supportando la stabilizzazione delle energie rinnovabili nelle reti sensibili ai costi. Insieme, questi fattori proteggono la tecnologia al piombo dalla completa sostituzione da parte di concorrenti con maggiore densità energetica e garantiscono una crescita costante per diversi anni.
Punti chiave del rapporto
- In termini di tecnologia, le batterie VRLA hanno conquistato il 57.9% della quota di mercato delle batterie al piombo-acido stazionarie nel 2025, mentre si prevede che le batterie a elettrolita liquido cresceranno a un tasso annuo composto del 6.8% fino al 2031.
- Per quanto riguarda le applicazioni, i sistemi UPS e per data center rappresentavano il 42.4% del mercato delle batterie al piombo-acido stazionarie nel 2025, mentre i progetti per le utility e l'accumulo di energia sono sulla buona strada per un CAGR dell'8.1% tra il 2026 e il 2031.
- Per area geografica, l'area Asia-Pacifico ha generato il 44.6% del fatturato del 2025 e si prevede che crescerà a un CAGR del 6.0% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie stazionarie al piombo-acido
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rinascimento del backup dei data center | + 1.2% | Globale, con concentrazione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Densificazione delle torri di telecomunicazione nelle zone rurali dell'Asia-Pacifico e dell'Africa | + 1.0% | Nucleo Asia-Pacifico, ricadute sulla MEA | A breve termine (≤ 2 anni) |
| Livellamento delle energie rinnovabili su scala di rete nelle nazioni sensibili ai costi | + 0.8% | Globale, con i primi guadagni in Sud America e MEA | A lungo termine (≥ 4 anni) |
| Mandati di elettrificazione fuori rete per l'industria mineraria e petrolifera e del gas | + 0.6% | MEA, Sud America, Australia e Canada | Medio termine (2-4 anni) |
| Il litio guida la sicurezza nelle infrastrutture critiche | + 0.4% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Programmi di reindustrializzazione in Sud America | + 0.5% | Sud America, con effetti secondari nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rinascita del backup del data center
La crescita esplosiva delle dimensioni dei data center globali ha ridefinito le aspettative in termini di affidabilità delle batterie. Gli operatori ora privilegiano la stabilità termica rispetto all'efficienza volumetrica dopo che l'incidente di Moss Landing del gennaio 2025 ha danneggiato parte di un sito agli ioni di litio da 400 MW, spingendo le autorità di regolamentazione della California a inasprire le ispezioni di sicurezza. [1] California Energy Storage Alliance, “Vistra Battery Blaze Spurs Review,” storagealliance.org EnerSys ha risposto con rack ad alta velocità a elettrolita liquido che integrano un firmware di monitoraggio avanzato per garantire un uptime del 99.99% senza introdurre retrofit antincendio. I dati di un sondaggio dell'Uptime Institute mostrano che il 74% dei gestori di hyperscale ha aggiunto il punteggio di fuga termica alle checklist di acquisto, a diretto vantaggio della chimica del piombo. Pacific Gas & Electric ha successivamente interrotto i nuovi acquisti di VRLA sigillate per le sale ad alta temperatura, citando la longevità superiore delle stringhe a elettrolita liquido ventilate.
Densificazione delle torri di telecomunicazione nelle zone rurali dell'Asia-Pacifico e dell'Africa
Le reti di quinta generazione richiedono reti di torri dense, molte delle quali si trovano in zone isolate o con reti deboli in India, Indonesia e Nigeria. Una ricerca della GSMA conferma che il 58% delle stazioni base rurali nei paesi a basso reddito utilizza ancora sistemi ibridi diesel-batteria e che oltre il 70% di questi sistemi ibridi utilizza pacchi batteria al piombo per la semplicità di manutenzione e i costi contenuti. La Fondazione Rockefeller ha identificato gli operatori di telecomunicazioni come clienti principali per gli sviluppatori di mini-reti, dando il via agli ordini di celle industriali da 2 V in grado di gestire cicli giornalieri intensi. [2] Fondazione Rockefeller, "Mini-Grids and Telecom Synergies", rockefellerfoundation.org La tolleranza delle batterie al piombo a stati di carica parziali, temperature ambientali elevate e manipolazioni brusche mantiene lunghi gli intervalli di manutenzione, un fattore decisivo quando i siti si trovano a centinaia di chilometri dagli hub di servizio. Questo aumento della domanda incrementa i volumi di spedizione regionali e immette un punto percentuale di CAGR nel mercato globale delle batterie stazionarie al piombo.
Livellamento delle energie rinnovabili su scala di rete nelle nazioni sensibili ai costi
Le aziende di servizi pubblici in Brasile, Sudafrica e Vietnam devono integrare la crescente produzione di energia solare ed eolica senza sovraccaricare la rete di trasmissione. La modellazione dei costi livellati del Dipartimento dell'Energia degli Stati Uniti stima i grandi impianti al piombo-acido a 0.380 kWh entro il 2030, con possibilità di raggiungere 0.097 kWh tramite collettori di corrente migliorati e linee di fusione automatizzate. Poiché la durata, piuttosto che la densità energetica, determina applicazioni di quattro ore, i pianificatori di rete considerano le soluzioni al piombo bancabili, riciclabili e finanziabili secondo termini di prestito multilaterali. L'impianto Powersafe in Brasile abbina 10 MW di fotovoltaico a stringhe allagate containerizzate, dimostrando la fattibilità commerciale nei climi caldi. Un finanziamento della Banca Interamericana di Sviluppo rafforza la fiducia, consentendone la replicabilità in tutta l'America Latina.
Mandati di elettrificazione fuori rete per l'industria mineraria e petrolifera e del gas
I produttori di materie prime nel Pilbara, nel Québec e nel deserto di Atacama si trovano ad affrontare mandati di decarbonizzazione che richiedono la compensazione del diesel. Le batterie VRLA per impieghi gravosi nei sistemi di alimentazione elettrica delle aree remote offrono una durata di 8-10 anni, resistendo alle oscillazioni termiche giorno-notte da -20 °C a 45 °C. [3] International Lead Zinc Research Organization, “RAPS System Longevity,” ilzro.org Clarios ha stanziato 1 miliardo di dollari per un hub di recupero metalli negli Stati Uniti per proteggere l'antimonio e raffinare i flussi di leghe a ciclo chiuso, isolando i clienti dagli shock di prezzo. Le elevate correnti di picco per l'avvio di frantoi e pompe, insieme alla semplice manutenzione sul campo, rendono le batterie al piombo-acido la scelta predefinita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della parità TCO degli ioni di litio sotto i sistemi da 5 kWh | -0.7% | Globale, con impatto iniziale in Nord America e UE | A breve termine (≤ 2 anni) |
| Quote più severe per il riciclaggio del piombo nell'UE colpiscono la nuova capacità | -0.4% | Il nucleo dell'UE e le ricadute normative sul Nord America | Medio termine (2-4 anni) |
| I prezzi volatili del piombo riducono i margini degli OEM | -0.3% | Global | A breve termine (≤ 2 anni) |
| Differimenti delle spese in conto capitale del settore pubblico dopo il 2027 in MEA | -0.2% | MEA, con effetti secondari in Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione della parità TCO degli ioni di litio sotto i 5 kWh nei sistemi
I costi delle batterie agli ioni di litio stanno diminuendo abbastanza rapidamente da ridurre il divario di costo totale nelle piccole unità di backup. I dati di Argonne collocano le spese per i pacchi batteria negli Stati Uniti a 86 dollari/kWh entro il 2035 e i crediti d'imposta potrebbero ridurle a 56 dollari/kWh entro il 2029. [4] Argonne National Laboratory, “Lithium-Ion Pack Cost Roadmap,” argonnelab.gov Quando gli installatori confrontano un set a parete da 3 kWh, l'ingombro ridotto, la minore manutenzione e la struttura più leggera compensano il prezzo di listino inferiore del piombo. Gli esportatori cinesi spediscono già celle a meno di 100 dollari/kWh nonostante i dazi, rendendo le sostituzioni allettanti per le sale UPS delle banche al dettaglio e i sistemi di illuminazione di emergenza. La modellazione di Nature Energy mostra che le linee di batterie agli ioni di sodio potrebbero entrare in competizione dopo il 2030, aggiungendo ulteriore pressione sui margini. Di conseguenza, il mercato delle batterie stazionarie al piombo-acido cede quote nelle categorie a carico leggero pur mantenendo la posizione nel servizio di mantenimento per carichi pesanti.
Quote più severe per il riciclaggio del piombo nell'UE: nuove capacità
Il regolamento 2023/1542 innalza l'efficienza di riciclaggio richiesta all'80% entro il 2030 e impone il recupero del piombo al 95% entro il 2031. [5] Commissione europea, “Regolamento sulle batterie 2023/1542”, europa.eu I giganti integrati gestiscono già fonderie a ciclo chiuso, ma i piccoli assemblatori devono affrontare spese in conto capitale per l'aggiornamento dei forni, i passaporti digitali e gli audit di terze parti. Minespider stima che la sola conformità IT costi 1.7 milioni di euro per impianto di medie dimensioni, una cifra sufficiente a bloccare i piani di espansione di diverse aziende regionali.
Analisi del segmento
Per tecnologia – Affidabilità allagata: ritorno
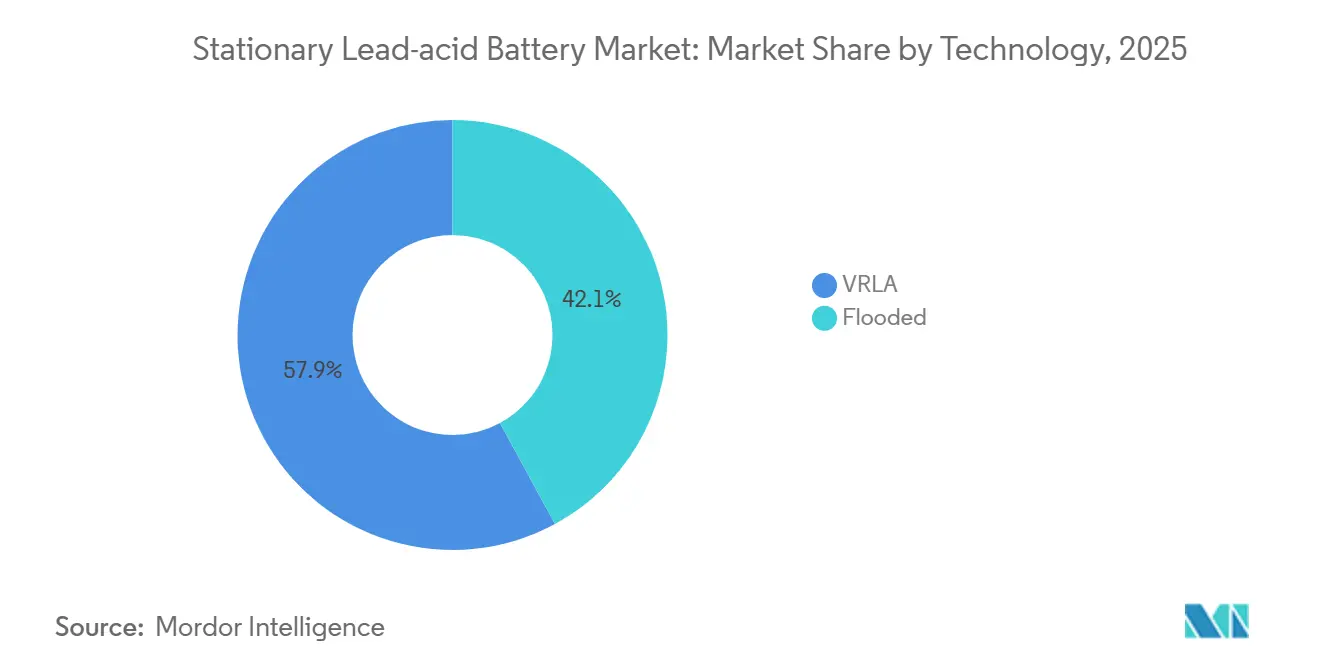
Nel 2025, le batterie al piombo-acido a elettrolita liquido detenevano il 42.1% della quota di mercato delle batterie stazionarie al piombo-acido e si prevede che cresceranno a un CAGR del 6.8%. La decisione di Pacific Gas & Electric di dismettere le stringhe VRLA sigillate nelle sale ad alta temperatura ha riacceso l'interesse per i modelli ventilati, in grado di tollerare temperature costanti di 35 °C senza perdita di capacità. Si prevede che il mercato delle batterie stazionarie al piombo-acido a elettrolita liquido raggiungerà i 3.48 miliardi di dollari entro il 2031, grazie anche ai miglioramenti nella fusione a piastre sottili che riducono drasticamente la perdita d'acqua.
Le batterie TPPL avanzate e gli ibridi piombo-carbonio si collocano a metà strada tra la robustezza delle batterie a elettrolita liquido e la praticità delle VRLA. Conquistano il mercato dei rifugi per telecomunicazioni, dove i cicli di carica/scarica parziale sono una prassi consolidata, ma i prezzi elevati ne limitano la penetrazione. Le VRLA detengono ancora la quota di mercato maggiore, pari al 57.9% nel 2025, ma la loro crescita si modera man mano che gli utenti finali accettano una manutenzione in loco limitata in cambio di una maggiore durata rispetto alle batterie a elettrolita liquido. La continua ricerca e sviluppo di nuove leghe e le linee di produzione automatizzate dovrebbero mantenere redditizie tutte e tre le tipologie di batterie, preservando l'ampiezza del mercato delle batterie stazionarie al piombo-acido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il dominio degli UPS rispecchia l'aumento di picco nei data center
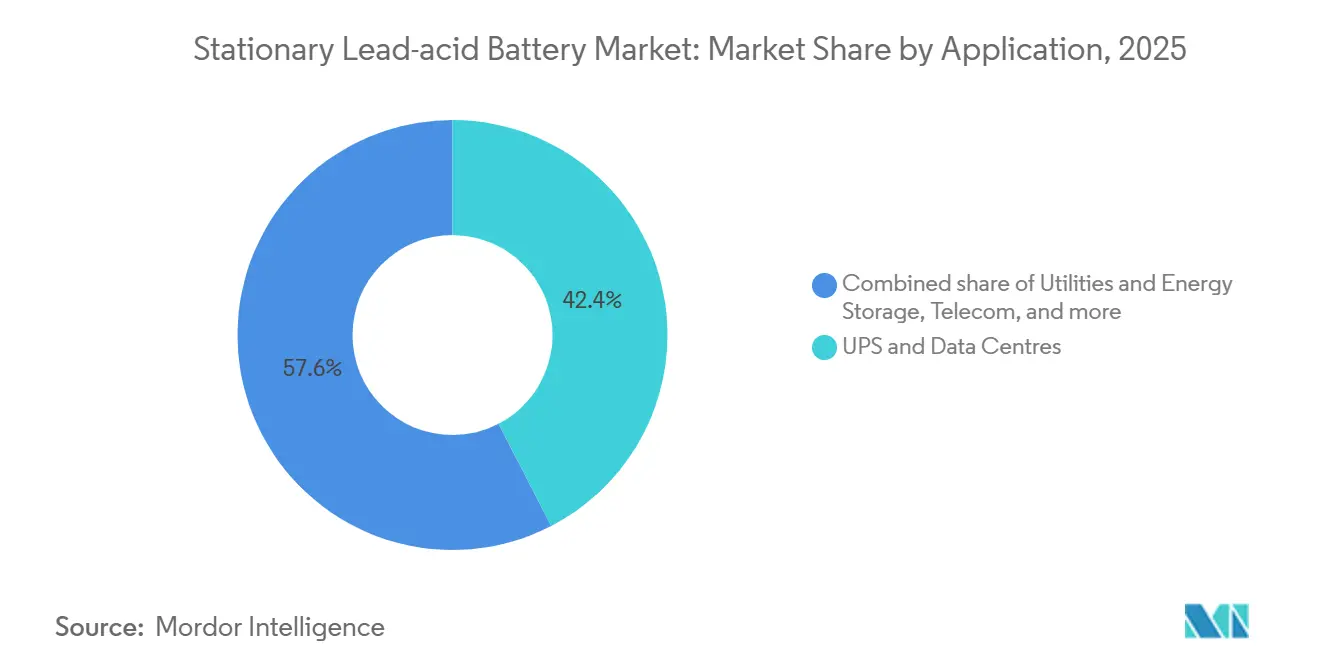
Nel 2025, le sale UPS e le gallerie dei data center rappresentavano il 42.4% del fatturato e si prevede che saliranno al 45.2% entro il 2031, seguendo la crescita annua della superficie occupata dagli hyperscale. Questo segmento da solo rappresenta 3.52 miliardi di dollari del mercato previsto per le batterie al piombo-acido stazionarie nel 2031. Gli operatori scelgono batterie a elettrolita liquido ad alta corrente che soddisfano le specifiche di resistenza ai guasti di 15 minuti e si interfacciano perfettamente con i moderni quadri elettrici statici.
Il backup delle telecomunicazioni rimane essenziale, ma la sua quota di mercato scende dal 27.8% al 25.6% a causa del consolidamento delle torri che frena le nuove installazioni. I settori delle utility e dell'accumulo di energia crescono a un CAGR dell'8.1% perché la stabilizzazione su quattro ore impone totali di Ah più elevati per installazione. I settori minerario, petrolifero e del gas, e della trazione elettrica registrano aumenti costanti a una cifra media, rafforzando il profilo di domanda diversificato che è alla base del mercato delle batterie al piombo-acido stazionarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
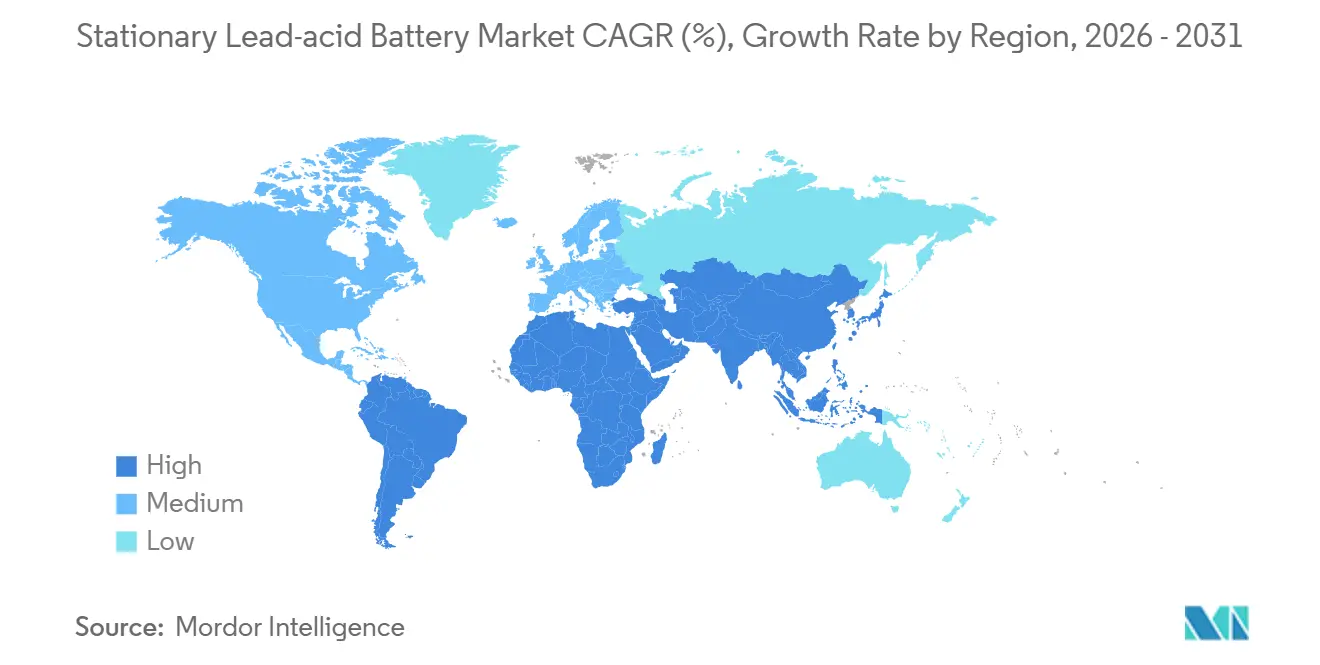
Nel 2025, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato, pari al 44.6%, grazie all'installazione di rack da 48 V nei siti rurali da parte degli operatori di telecomunicazioni di Cina, India e ASEAN. Si prevede che il mercato delle batterie al piombo-acido stazionarie nella regione supererà i 3.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.0%. Standard di fusione più rigorosi in Cina hanno trasformato il Paese in un importatore netto di piombo raffinato, riducendo l'offerta regionale ma incrementando i profitti dei marchi locali integrati. Giappone e Corea del Sud offrono cicli di sostituzione prevedibili nei progetti di metropolitana e ferrovia, mentre le compagnie minerarie australiane impiegano pacchi batteria VRLA ad alta capacità per elettrificare autocarri e campi base.
Il Nord America rimane orientato alla sostituzione, legata alla ricostruzione dei data center in Virginia e Texas e agli aggiornamenti delle normative ospedaliere. I supplementi dell'Inflation Reduction Act premiano le reti di produzione nazionali, consentendo a EnerSys di trasferire i volumi da un sito messicano chiuso a nuove linee in Pennsylvania. L'Europa si concentra sulla conformità. Le quote di riciclo spingono Clarios ed Exide a modernizzare le caldaie tedesche, spagnole e ceche, bloccando l'offerta per OEM e canali fissi nonostante una minore crescita delle unità totali.
Il Medio Oriente e l'Africa registrano il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.2% fino al 2031, inseguendo l'obiettivo di 48 GWh dell'Arabia Saudita e i primi progetti autonomi dell'Egitto, supportati dai finanziamenti della Banca Africana di Sviluppo (AfDB). Gli appalti per 1 GW di stoccaggio assegnati al Sudafrica e l'approvvigionamento di 800 MWh degli Emirati Arabi Uniti dimostrano l'ampiezza del mercato, sebbene permanga il rischio fiscale per le gare d'appalto successive al 2027. Il Sud America beneficia del programma Mover del Brasile e degli impegni del settore privato nella filiera dei veicoli elettrici. Nel complesso, questi andamenti sottolineano perché il mercato delle batterie al piombo-acido stazionarie continua a espandersi oltre i suoi tradizionali centri nevralgici.
Panorama competitivo
La forza degli operatori storici risiede in Johnson Controls, EnerSys ed Exide, che gestiscono il 62% delle spedizioni globali attraverso stabilimenti e squadre di assistenza in più continenti. EnerSys ha investito 208 milioni di dollari in Bren-Tronics e si è assicurata un finanziamento di 199 milioni di dollari per la costruzione di una gigafactory agli ioni di litio, dimostrando una copertura e mantenendo al contempo i flussi di cassa derivanti dal nucleo di piombo. Exide automatizza le linee di colata in Spagna e India per ridurre i costi di manodopera e difendere i margini in caso di picchi di piombo. Clarios investe 1 miliardo di dollari in un hub statunitense di minerali critici per stabilizzare le materie prime di antimonio e piombo, isolando l'approvvigionamento per AGM e reti allagate.
Sfidanti regionali come Narada, Stryten Energy e Amara Raja perseguono nicchie mirate. Narada raggruppa energia per telecomunicazioni containerizzata nel Sud-est asiatico, Stryten collabora con Georgia Tech per la ricerca e sviluppo di una chimica del piombo di nuova generazione e Amara Raja concede in licenza la tecnologia agli ioni di litio per ampliare il proprio catalogo, difendendo al contempo i volumi di produzione di VRLA. La conformità ai passaporti per le batterie dell'UE e alle clausole sui contenuti nazionali degli Stati Uniti crea ostacoli di costo per i nuovi entranti, orientando il campo verso operatori in grado di assorbire i costi di certificazione.
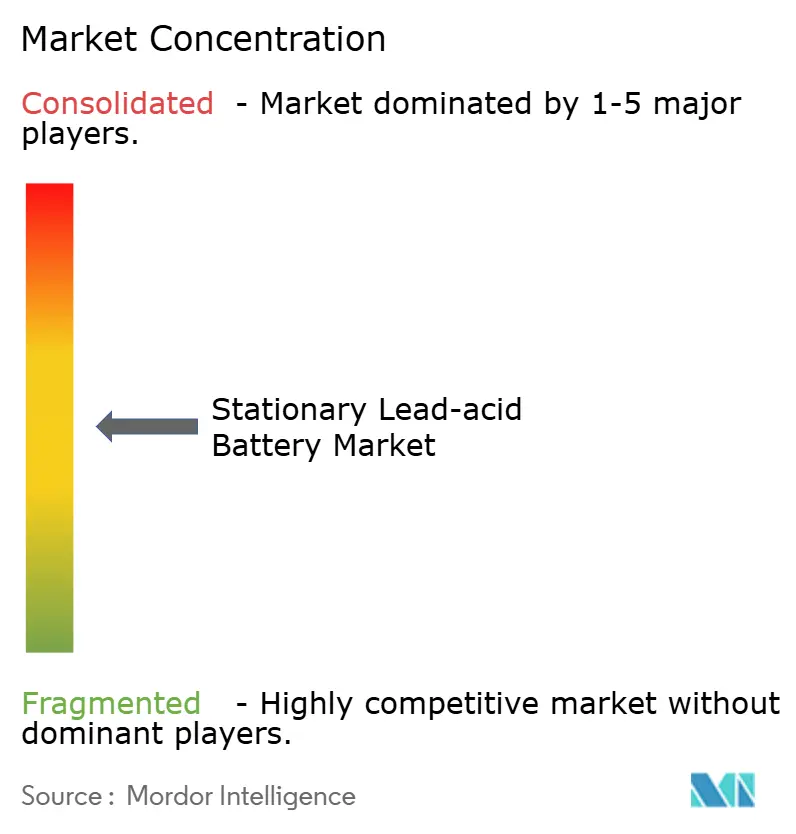
La differenziazione tecnologica risiede ora nelle miscele di leghe, negli additivi al carbonio e nei forni di polimerizzazione ad alta velocità, piuttosto che in radicali cambiamenti chimici. L'automazione, l'analisi predittiva della durata utile e il riciclaggio verticalmente integrato offrono ai leader di scala un margine di manovra strutturale sui costi. Il mercato delle batterie stazionarie al piombo, quindi, rimane moderatamente concentrato ma sufficientemente competitivo da consentire una disciplina dei prezzi.
Leader del settore delle batterie stazionarie al piombo-acido
East Penn Manufacturing Co.
EnergSys
GS Yuasa Corporation
Johnson Controls
Tecnologie Exide
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Clarios ha avviato la selezione del sito per un impianto di recupero statunitense da 1 miliardo di dollari, che mira a migliorare l'efficienza del riciclaggio e a ridurre la dipendenza dall'antimonio importato.
- Marzo 2025: Clarios ha annunciato una strategia di produzione energetica americana da 6 miliardi di dollari per ampliare la produzione di batterie a bassa tensione negli Stati Uniti, di cui 2.5 miliardi di dollari per linee di produzione avanzate e 1.9 miliardi di dollari per la lavorazione di minerali critici.
- Agosto 2024: Clarios ha impegnato 200 milioni di euro per aumentare del 50% la capacità delle assemblee generali europee tra il 2022 e il 2026, creando 150 posti di lavoro in quattro paesi.
- Giugno 2024: Clarios ha completato un ammodernamento da 16 milioni di dollari del suo stabilimento di componenti AGM nella Carolina del Sud, ampliando la produzione di veicoli moderni.
Ambito del rapporto sul mercato globale delle batterie stazionarie al piombo-acido
Il rapporto sul mercato delle batterie stazionarie al piombo-acido include:
| Allagato |
| VRLA |
| Telecomunicazione |
| UPS e centri dati |
| Servizi di pubblica utilità e accumulo di energia |
| Attrezzature industriali e forza motrice |
| Petrolio, gas e attività mineraria |
| Illuminazione di sicurezza e di emergenza |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Allagato | |
| VRLA | ||
| Per Applicazione | Telecomunicazione | |
| UPS e centri dati | ||
| Servizi di pubblica utilità e accumulo di energia | ||
| Attrezzature industriali e forza motrice | ||
| Petrolio, gas e attività mineraria | ||
| Illuminazione di sicurezza e di emergenza | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande lo spazio destinato alle batterie stazionarie al piombo nel 2031?
Le previsioni indicano un fatturato di 7.79 miliardi di dollari, in aumento rispetto ai 5.91 miliardi di dollari del 2026, con un CAGR del 5.61%.
Quale utilizzo finale rappresenta oggi la maggiore domanda?
Le sale di backup UPS e dei data center generano il 42.4% degli acquisti grazie all'espansione su larga scala.
Perché i progetti allagati stanno riacquistando terreno?
Sopportano temperature ambientali più elevate e garantiscono una maggiore durata, risolvendo così i problemi sollevati dai guasti delle batterie VRLA sigillate.
Quale regione mostra l'espansione più rapida?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6% fino al 2031, man mano che i governi aggiungeranno grandi portafogli di energie rinnovabili.
In che modo il Regolamento UE 2023/1542 influisce sui fornitori?
Inasprisce le norme sul riciclaggio e sulla tracciabilità digitale, aumentando i costi per i piccoli produttori ma favorendo le aziende consolidate con fonderie interne.
Gli ioni di litio sostituiranno il piombo nei piccoli gruppi di continuità (UPS)?
Il rapido calo dei costi fa sì che le batterie agli ioni di litio raggiungano la parità di costo totale al di sotto dei 5 kWh entro il 2029, quindi è probabile che vengano sostituite nei sistemi compatti, anche se il piombo resta preferito per i siti di grandi dimensioni e sensibili agli incendi.


