

Dimensioni e quota di mercato della memoria statica ad accesso casuale (SRAM)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
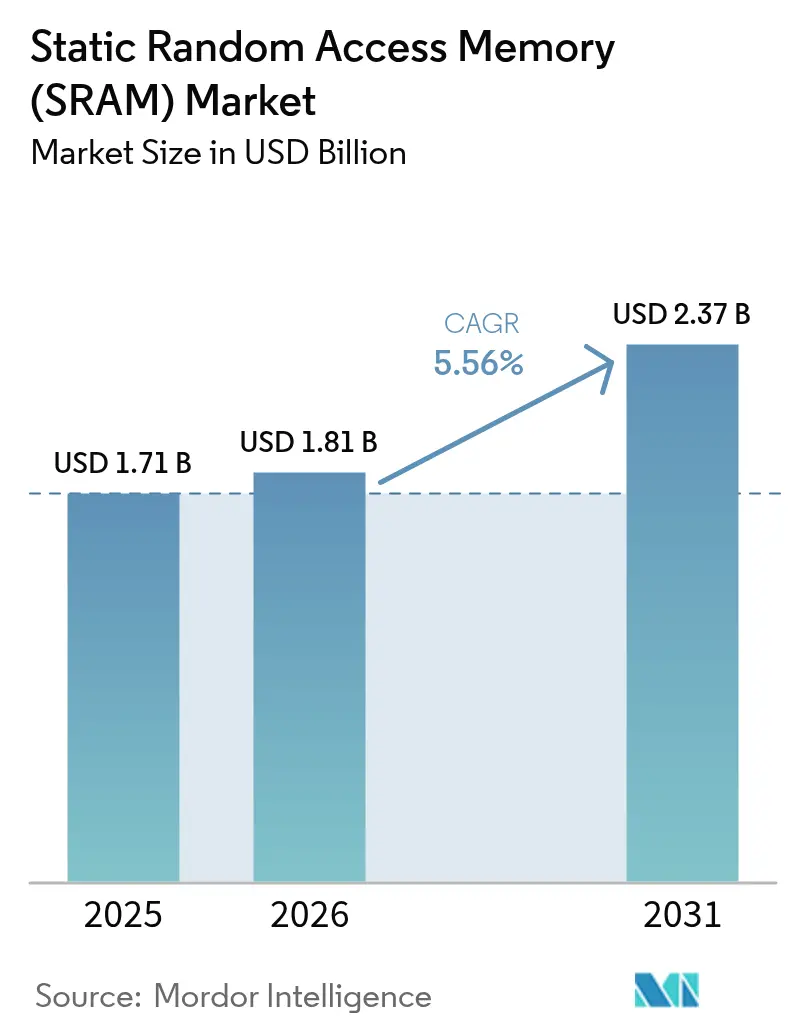
| Dimensione del mercato (2026) | 1.81 miliardo di dollari |
| Dimensione del mercato (2031) | 2.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.56% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
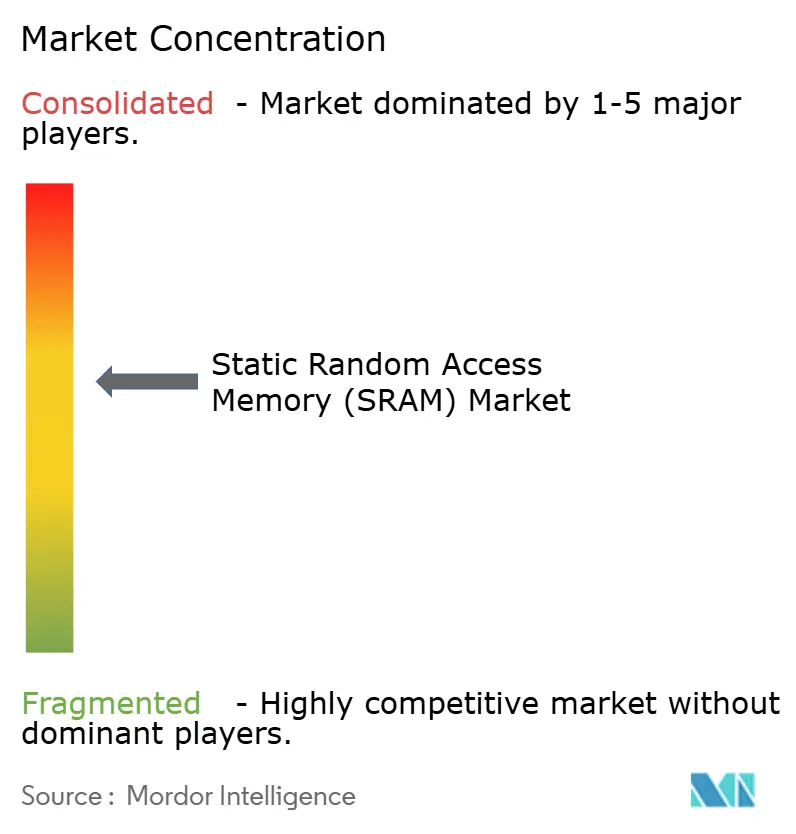
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della memoria statica ad accesso casuale (SRAM) di Mordor Intelligence
Il mercato delle memorie SRAM (Static Random Access Memory) aveva un valore di 1.71 miliardi di dollari nel 2025 e si prevede che crescerà da 1.81 miliardi di dollari nel 2026 a 2.37 miliardi di dollari entro il 2031, con un CAGR (tasso di crescita annuale composto) del 5.56% durante il periodo di previsione (2026-2031). La crescita riflette la transizione verso il calcolo incentrato sull'intelligenza artificiale, l'implementazione del 5G e l'elaborazione edge in tempo reale, tutti elementi che si basano sulla latenza ultra-bassa delle SRAM per le gerarchie di cache. I fornitori di semiconduttori hanno dato priorità alla miniaturizzazione delle celle SRAM a 2 nm per supportare cache L2/L3 più grandi, mantenendo al contempo i consumi energetici sotto controllo. La modernizzazione dei data center ha guidato la domanda di buffer ad alta velocità in switch e acceleratori, mentre i cicli di aggiornamento dei dispositivi di consumo sono rimasti stabili. La resilienza della catena di approvvigionamento è diventata fondamentale dopo che il terremoto di Taiwan del 2024 ha interrotto la produzione delle fonderie, spingendo verso iniziative di diversificazione geografica. Nel frattempo, le memorie non volatili emergenti come la MRAM hanno intensificato la pressione competitiva sulla SRAM convenzionale nei progetti con batteria di backup. [1] Everspin Technologies, “MRAM Replaces nvSRAM,” everspin.com
Punti chiave del rapporto
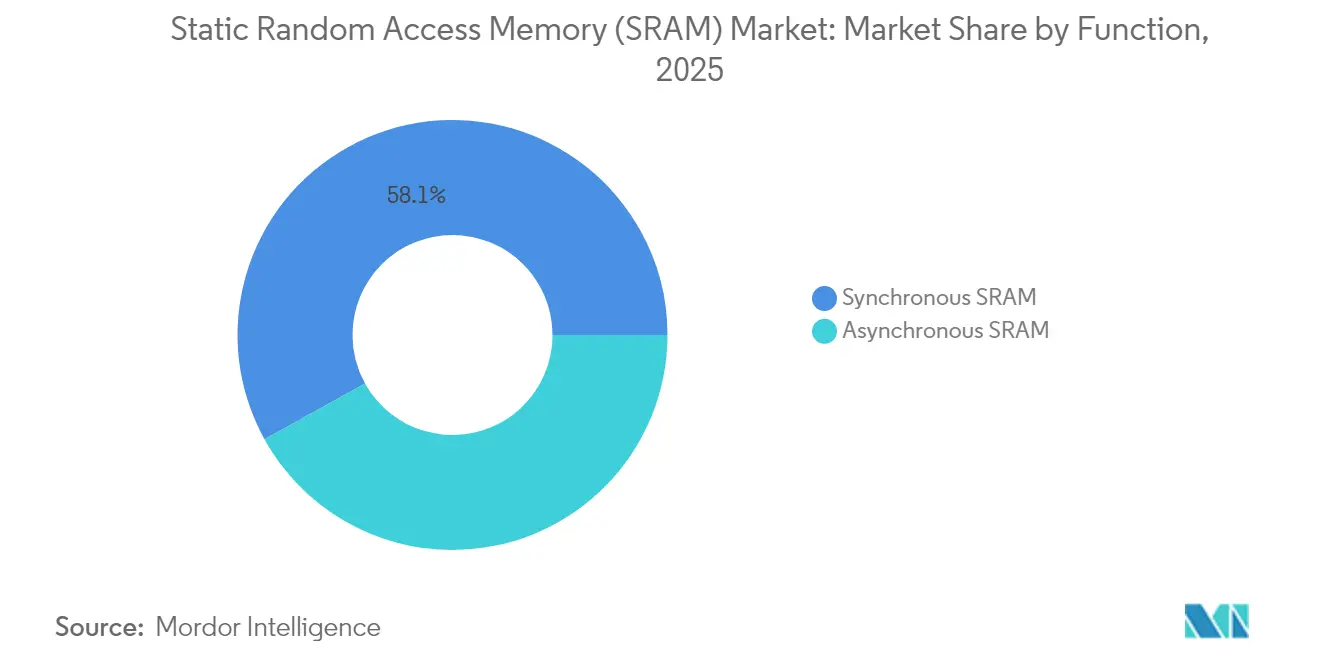
- In base alla funzione, nel 58.05 la SRAM sincrona ha detenuto una quota di mercato del 2025% nella memoria statica ad accesso casuale; la SRAM asincrona ha registrato il CAGR più rapido, pari al 6.21%, fino al 2031.
- In base alla tipologia di prodotto, la pseudo-SRAM ha dominato con una quota di fatturato del 54.02% nel 2025, mentre si prevede che la SRAM non volatile crescerà a un CAGR dell'8.42%.
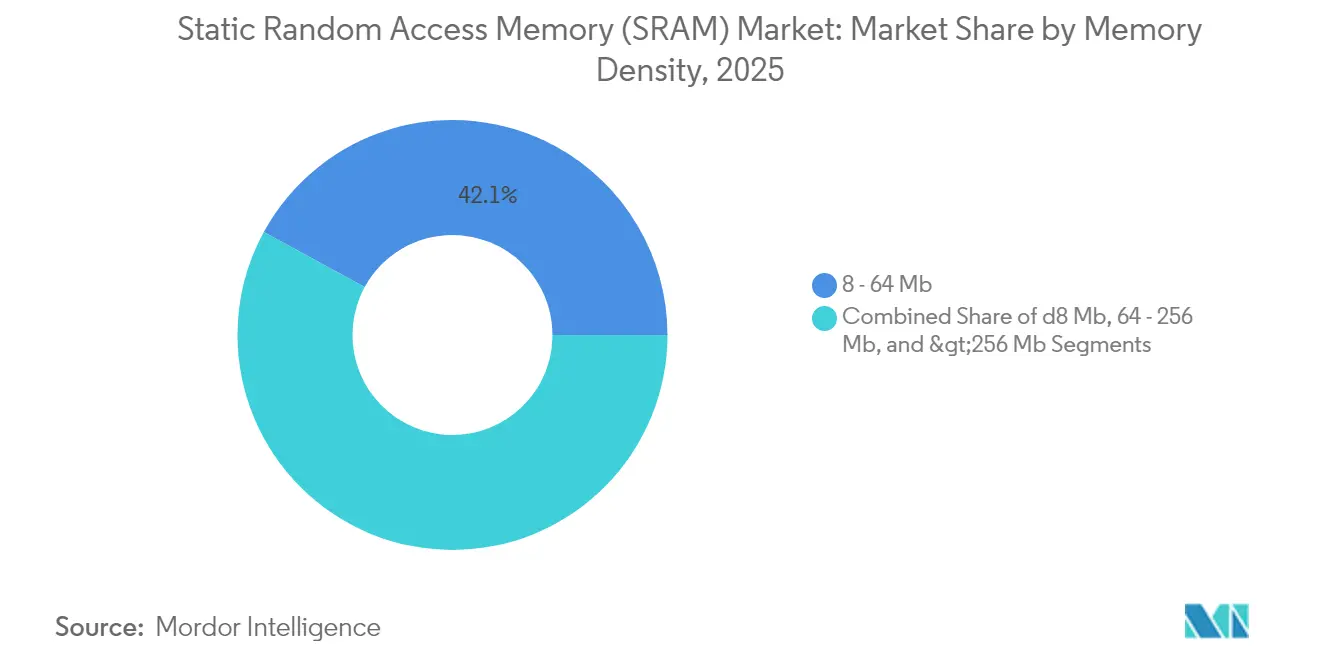
- In base alla densità di memoria, nel 8 il livello da 64 a 42.05 Mb rappresentava il 2025% del mercato della memoria statica ad accesso casuale; le densità superiori a 256 Mb sono destinate a crescere a un CAGR del 7.26%.
- Per utente finale, l'elettronica di consumo ha registrato il 45.92% dei ricavi nel 2025; i settori automobilistico e aerospaziale stanno crescendo a un CAGR del 8.74%.
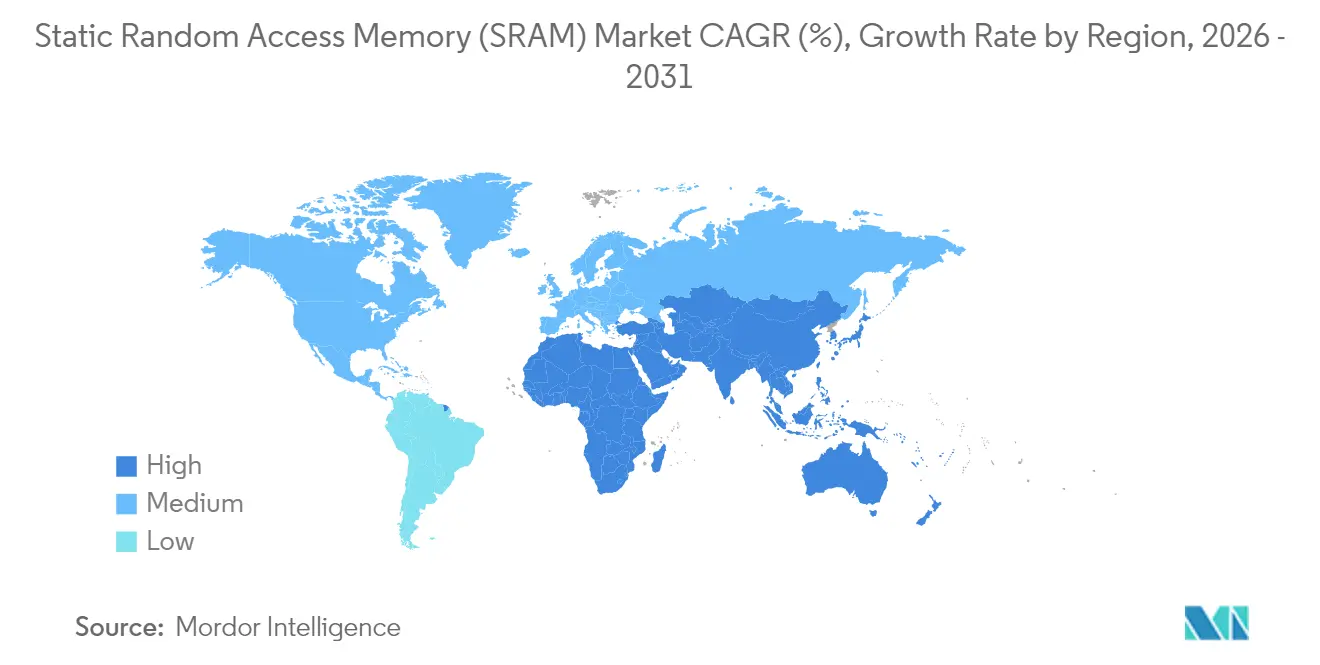
- In termini geografici, nel 61.02 la regione Asia-Pacifico deteneva una quota di mercato del 2025% delle memorie statiche ad accesso casuale, mentre Medio Oriente e Africa sono le regioni in più rapida crescita, con un CAGR del 7.23%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della memoria statica ad accesso casuale (SRAM)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di memorie cache più veloci | + 1.2% | Globale, concentrato in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Sviluppo del data center e della rete 5G | + 1.0% | Globale, con particolare attenzione all'Asia-Pacifico e al Nord America | A breve termine (≤ 2 anni) |
| IoT e proliferazione dei dispositivi indossabili | + 0.8% | Globale, guidato dai centri di produzione dell'Asia-Pacifico | Medio termine (2-4 anni) |
| SRAM integrata 3D per chiplet | + 0.6% | Fabbri avanzate del Nord America e dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| SRAM resistente alle radiazioni per satelliti LEO | + 0.4% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Adozione di acceleratori di intelligenza artificiale in memoria | + 0.7% | Globale, con leadership in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di memorie cache più veloci
Le CPU e le GPU avanzate rilasciate nel 2025 presentavano cache on-chip più grandi per ridurre la latenza di inferenza, con lo Xeon 6 di Intel che ha mostrato un aumento delle prestazioni di 1.4 volte legato all'ottimizzazione della cache. La piattaforma a 2 nm di TSMC ha offerto una densità di celle SRAM maggiore rispetto ai nodi 18A della concorrenza, offrendo ai clienti hyperscale più cache L3 per watt. Marvell ha presentato una SRAM personalizzata a 2 nm che racchiude 6 GB di memoria a basso consumo, riducendo il consumo energetico del 66% rispetto ai nodi precedenti. Tali innovazioni hanno consentito agli acceleratori di intelligenza artificiale di mantenere i parametri del modello più vicini alle unità di calcolo, sostenendo il throughput e contenendo il traffico DRAM. Di conseguenza, il mercato delle memorie statiche ad accesso casuale (SRAM) ha beneficiato dei ricorrenti aggiornamenti di capacità nei data center e nell'edge silicon.
Sviluppo del data center e della rete 5G
Gli operatori cloud hanno raddoppiato la densità dei rack per ospitare server AI, favorendo un utilizzo più ampio di buffer di pacchetti basati su SRAM negli switch top-of-rack. Microsoft ha testato backplane wireless a 246-275 GHz nelle sale server, dove il buffering su scala di microsecondi si basava su SRAM ad alta velocità. Il trasporto 5G convergente di Cisco ha promosso una latenza deterministica, rendendo necessarie code SRAM profonde nei router. Corning prevede un aumento di 18 volte della domanda di fibra per rack AI, rispecchiando la scalabilità dei buffer degli switch basati su SRAM sincrona. Questa ondata di infrastrutture ha rafforzato la visibilità dei ricavi a breve termine per il mercato delle memorie ad accesso casuale statico.
IoT e proliferazione dei dispositivi indossabili
I chip edge a bassissimo consumo che alimentano dispositivi indossabili per la salute hanno adottato blocchi SRAM personalizzati che conservano i dati a una sola cifra di microwatt; i processori neurali di Syntiant hanno esemplificato questa tendenza. I gateway Edge2LoRa hanno integrato una modesta quantità di SRAM per preelaborare i dati dei sensori, riducendo la larghezza di banda del backhaul del 90%. Le MCU per il settore automobilistico come la Renesas R-Car integrano SRAM deterministica per aggiornamenti over-the-air e carichi di lavoro ADAS. Nel complesso, queste implementazioni hanno ampliato la base clienti per prodotti asincroni e pseudo-SRAM, pensati per i vincoli energetici.
Adozione di acceleratori di intelligenza artificiale in memoria
I prototipi di ricerca hanno dimostrato una SRAM fotonica con logica XOR integrata in esecuzione a >10 GHz con un consumo di 13.2 fJ per bit, anticipando le future architetture di elaborazione in memoria. Una SRAM di elaborazione in memoria da 28 Kb e 36 nm ha ridotto l'energia di aggiornamento del peso, aprendo la strada ai motori di inferenza AI integrati. PERSYST di Everspin ha posizionato la memoria persistente per carichi di lavoro AI critici per la sicurezza, in cui è richiesta la conservazione dei dati dopo un'interruzione di corrente. Questi progressi hanno accresciuto l'interesse per la SRAM specializzata che unisce velocità e programmabilità, espandendo ulteriormente il mercato delle memorie statiche ad accesso casuale (SRAM).
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo per bit rispetto a DRAM/NAND | -0.9% | Applicazioni globali, particolarmente impattanti e sensibili ai costi | A breve termine (≤ 2 anni) |
| Potenza crescente a nodi ≤5 nm | -0.7% | Fabbriche avanzate in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Spostamento NVM emergente (MRAM/ReRAM). | -0.5% | Globale, con adozione precoce nei settori automobilistico e industriale | A lungo termine (≥ 4 anni) |
| Perdita di resa dovuta alla variabilità della litografia | -0.4% | Nodi di processo avanzati a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo per bit rispetto a DRAM/NAND
La SRAM è rimasta diverse volte più costosa per bit rispetto alla DRAM commerciale, spingendo i progettisti a ridurne l'utilizzo nei dispositivi destinati al mercato di massa. I prezzi dei moduli DDR4 sono aumentati di circa il 50% nel primo semestre del 1, a dimostrazione della volatilità nell'intero stack di memoria. Samsung ha sfruttato la riduzione dell'offerta per aumentare i prezzi della LPDDR2025, ma questa tattica ha rischiato di accelerare l'interesse degli OEM per le architetture ibride SRAM-DRAM per contenere le distinte base. Di conseguenza, il mercato delle memorie ad accesso casuale statico ha subito una battuta d'arresto nei segmenti consumer entry-level, finché non si è verificato un miglioramento del compromesso tra densità e costo.
Spostamento NVM emergente (MRAM/ReRAM).
Le giunzioni a tunnel magnetico CoFeB/MgO a singolo nanometro hanno raggiunto tempi di commutazione inferiori a 10 ns e una ritenzione di dieci anni, consentendo alla MRAM di sostituire la nvSRAM nei sistemi robusti. Everspin ha commercializzato la MRAM come sostituto plug-in per la SRAM con batteria di backup, offrendo non volatilità senza condensatori esterni. I fornitori di FPGA per il settore automobilistico come Lattice sono passati dalla memoria flash alla memoria di configurazione MRAM, dimostrando una reale adozione. [2] Jim Tavacoli, “From Flash to MRAM,” Lattice Semiconductor, latticesemi.com Se i costi di produzione diminuiscono ulteriormente, una parte del mercato della memoria ad accesso casuale statica potrebbe migrare verso alternative persistenti.
Analisi del segmento
Per funzione: le prestazioni dipendono dalle architetture sincrone
Nel 58.05, la SRAM sincrona ha conquistato una quota di mercato del 2025% nelle memorie statico ad accesso casuale (SRAM), a conferma della sua insostituibilità per il funzionamento deterministico della cache in CPU, GPU e ASIC di rete. Le MCU per il settore automotive hanno utilizzato array sincroni per soddisfare i rigorosi requisiti in tempo reale per i carichi di lavoro di assistenza alla guida. Il segmento manterrà la leadership grazie all'estensione degli inviluppi di frequenza e alla riduzione delle tensioni di core dei nodi avanzati.
La SRAM asincrona si è espansa a un CAGR del 6.21% e si è sempre più affermata nei dispositivi indossabili IoT e nei gateway edge, dove i budget energetici prevalgono sugli obiettivi di latenza. I progetti a basso consumo energetico hanno eliminato gli alberi di clock e semplificato i layout delle schede, un vantaggio per i dispositivi sanitari a batteria che impiegano i coprocessori neurali di Syntiant. Questa divergenza ha evidenziato la tendenza del mercato delle memorie ad accesso casuale statico (SRAM) verso l'ottimizzazione specifica per applicazione, piuttosto che la ricerca di prestazioni universali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: prevale la pseudo-SRAM ottimizzata in termini di costi
La pseudo-SRAM deteneva una quota del 54.02% nel 2025, integrando celle DRAM dietro un'interfaccia in stile SRAM, ottenendo una maggiore densità senza la necessità di gestire il refresh a livello di sistema. RAAAM Memory Technologies e NXP hanno dichiarato un'area occupata del 50% e un risparmio energetico di 10 volte superiore rispetto alla classica SRAM ad alta densità, un'opzione interessante per i microcontrollori destinati al mercato di massa.
La SRAM non volatile è cresciuta più rapidamente, con un CAGR dell'8.42%, poiché fabbriche e veicoli richiedevano l'integrità dei dati durante i cali di tensione. Gli operatori dell'automazione industriale hanno scelto i moduli nvSRAM per proteggere le variabili di processo, evitando costosi tempi di inattività. Sebbene di nicchia, questa generazione ha arricchito il panorama del mercato delle memorie ad accesso casuale statico (SRAM) con funzionalità di resilienza a valore aggiunto.
Per densità di memoria: la gamma media rimane il punto debole
Nel 8, il livello da 64 a 42.05 Mb rappresentava il 2025% del mercato delle memorie statiche ad accesso casuale (SRAM) e corrispondeva alle dimensioni tipiche della cache L2/L3 delle CPU più diffuse. La SRAM veloce da 32 Mb di Alliance Memory in packaging FBGA ha dimostrato un continuo perfezionamento in quest'area.
I dispositivi con capacità >256 Mb hanno registrato un robusto CAGR del 7.26%, poiché gli acceleratori di intelligenza artificiale cercavano cache on-chip più grandi per ridurre al minimo i recuperi di DRAM. Micron prevedeva che le automobili avrebbero presto integrato 90 GB di memoria totale, suggerendo una crescente domanda di SRAM ad alta densità nei controller zonali. L'evoluzione della densità, quindi, ha rispecchiato la crescita dei carichi di lavoro ad alta intensità di calcolo che sostiene il mercato delle memorie ad accesso casuale statico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: volume del consumatore vs. velocità automobilistica
L'elettronica di consumo ha generato il 45.92% del fatturato del 2025 grazie all'ampia diffusione di smartphone, tablet e PC. Micron e Samsung hanno integrato LPDDR5X e SRAM integrata nel Galaxy S24, migliorando la reattività dell'intelligenza artificiale mobile.
I segmenti automobilistico e aerospaziale hanno registrato un CAGR dell'8.74%, poiché i veicoli definiti dal software richiedevano una cache deterministica per la fusione dei sensori e la riconfigurazione over-the-air. Il microcontrollore S32K5 di NXP con RAM magnetica integrata scrive 15 volte più velocemente della memoria flash, a dimostrazione della crescente domanda di memorie ad alta affidabilità. Tale slancio ha ampliato il mercato delle memorie statiche ad accesso casuale (STATIC Random Access Memory) oltre i tradizionali cicli di aggiornamento consumer.
Analisi geografica
Mercato delle memorie SRAM (Static Random Access Memory) nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto una quota di mercato del 61.02% nel settore delle memorie statiche ad accesso casuale (SRAM) nel 2025, trainata dal predominio di Taiwan nelle fonderie, dall'innovazione della Corea del Sud nel settore delle memorie e dagli sforzi di espansione della Cina. L'ascesa di SK Hynix al 36% della produzione globale di DRAM ha evidenziato la profondità tecnologica della regione. Tuttavia, il terremoto di Taiwan del 2024 ha evidenziato il rischio di concentrazione, spingendo la creazione di fabbriche di emergenza in Giappone e Singapore. Il Giappone ha previsto vendite di apparecchiature per semiconduttori pari a 5.51 trilioni di yen (38.35 miliardi di dollari) nell'anno fiscale 26, a dimostrazione del continuo aumento della capacità produttiva.
Mercato della memoria statica ad accesso casuale (SRAM) in Medio Oriente e Africa
Medio Oriente e Africa hanno registrato il CAGR più rapido, pari al 7.23%, trainato dalla spesa dei fondi sovrani per posizionare il Golfo come hub dati tricontinentale. L'automazione dei magazzini nella regione era destinata a crescere del 17.5% all'anno, raggiungendo 1.6 miliardi di dollari entro il 2025, stimolando la domanda di cache integrate affidabili. I progetti energetici africani hanno stanziato 730 miliardi di dollari in nuovi investimenti entro il 2030, richiedendo sistemi di controllo industriale basati su SRAM per una risposta deterministica.
Mercato delle memorie SRAM (Static Random Access Memory) in Nord America ed Europa
Il Nord America si è concentrato sull'implementazione di data center AI, mentre l'Europa ha raddoppiato la propria sovranità attraverso il Chips Act da 43 miliardi di euro. STMicroelectronics ha ottenuto 5 miliardi di euro (5.4 miliardi di dollari) per un campus dedicato al carburo di silicio in Italia, ampliando le competenze regionali nell'elettronica di potenza, che consuma anche SRAM specializzata. La carenza di talenti, tuttavia, ha minacciato l'espansione, con ASML che ha avvertito di poter spostare le operazioni in caso di un aumento dell'immigrazione. Questi contrasti evidenziano le diverse leve regionali che modellano il mercato delle memorie statiche ad accesso casuale (SRAM).
Panorama normativo
Il commercio e la disponibilità di memorie SRAM sono influenzati da un insieme sempre più stringente di normative statunitensi in materia di commercio, controllo delle esportazioni e appalti pubblici, a monte dei cicli di progettazione elettronica. Nel gennaio 2026, un provvedimento statunitense ai sensi della Sezione 232 ha introdotto un dazio ad valorem del 25% su specifici semiconduttori e derivati importati, con effetto dal 15 gennaio 2026, aumentando la volatilità dei costi di importazione dei componenti di memoria utilizzati nei settori dell'elettronica di rete, industriale e automobilistica.
Sul fronte dell'accesso alla tecnologia, nel gennaio 2026 il Bureau of Industry and Security (BIS) statunitense ha rivisto la sua politica di revisione delle licenze per le materie prime informatiche avanzate, spostando alcune esportazioni verso un approccio caso per caso legato ai test di sicurezza statunitensi. Ciò influisce sul modo in cui le memorie SRAM di ultima generazione integrate nei dispositivi di calcolo avanzati vengono instradate e qualificate. Per le memorie SRAM di grado militare e aerospaziale, anche le specifiche aggiornate sono importanti: la norma DSCC 98537J:2026 ha aggiornato i requisiti per le memorie RAM statiche CMOS/SOI 128K x 8 resistenti alle radiazioni, rafforzando i vincoli di qualificazione e approvvigionamento per le catene di fornitura di memorie SRAM resistenti alle radiazioni. Parallelamente, gli appalti federali statunitensi si stanno orientando verso restrizioni più severe sull'origine dei prodotti, con i piani di attuazione della Sezione 5949 che prevedono requisiti di conformità a partire dal 23 dicembre 2026 per le agenzie esecutive che acquistano prodotti a semiconduttore riconducibili a determinate aziende cinesi.
Analisi della catena del valore
La catena del valore delle SRAM si estende dallo sviluppo di EDA e compilatori o IP per SRAM alla fabbricazione di wafer (come SRAM integrate nei SoC e come prodotti SRAM discreti), quindi all'assemblaggio e al collaudo, seguiti dalla distribuzione a OEM e fornitori di servizi di produzione elettronica (EMS) che operano nei settori dell'elettronica di consumo, delle infrastrutture di comunicazione, dei sistemi industriali e dell'automotive o aerospaziale. L'offerta è suddivisa tra i produttori di dispositivi integrati (IDM) che forniscono SRAM discrete e MCU ad alta memoria, e i progettisti fabless che si affidano alle fonderie, dove le SRAM integrate competono per l'avvio dei wafer con logica all'avanguardia, sensori di immagine e altri prodotti ad alto margine. Di conseguenza, l'allocazione e la tempistica del ciclo produttivo sono fattori determinanti per la disponibilità di SRAM.
Le materie prime a monte includono wafer di silicio ad alta purezza, gas speciali e fotoresist avanzati, e i colli di bottiglia più ampi relativi ai materiali semiconduttori continuano a influenzare i tempi di consegna. L'Asia-Pacifico rimane centrale sia per la produzione che per il consumo, e il terremoto di Taiwan del 2024 ha sottolineato come la concentrazione delle aree di produzione possa tradursi in interruzioni della produzione. Ciò ha spinto verso la diversificazione geografica e l'approvvigionamento multi-fonte, e nel 2026 la prontezza e la visibilità della catena di fornitura sono diventate un punto focale per l'ecosistema, con la pianificazione, la resilienza logistica e la gestione dei fornitori multilivello che determinano la velocità con cui i dispositivi con SRAM possono essere qualificati e consegnati.
Panorama competitivo
Il mercato ha mostrato un moderato consolidamento attorno ai produttori di dispositivi integrati e agli sfidanti allineati alle fonderie. Samsung, SK Hynix e Micron hanno rafforzato le loro posizioni ampliando le roadmap HBM; Samsung ha accelerato il suo stabilimento di wafer di Pyeongtaek per conquistare il business HBM4. SK Hynix ha stretto una partnership con TSMC sul packaging avanzato per sostenere la leadership di banda. [4] SK Hynix, “Partners with TSMC to Strengthen HBM Leadership,” skhynix.com
A livello IP e specialistico, GSI Technology e Cypress hanno puntato su dispositivi di rete a bassa latenza, mentre i nuovi arrivati come Numem hanno pianificato chiplet MRAM che promettevano una velocità di trasmissione di classe HBM entro il 2025. Imec, TSMC e Samsung-IBM hanno presentato prototipi di SRAM CFET con una riduzione dell'area delle celle del 40%, anticipando ibridi di memoria logica impilati in 3D.
Tra le nicchie emergenti figuravano celle da 18T resistenti alle radiazioni per satelliti LEO, che miglioravano la stabilità di lettura riducendo al contempo il consumo energetico in standby. I finanziamenti del Consiglio Europeo per l'Innovazione hanno permesso a RAAAM di sviluppare pseudo-SRAM on-chip per i mercati dei microcontrollori (MCU), dimostrando come le politiche regionali abbiano catalizzato l'ingresso di nuovi operatori. Il vantaggio competitivo si è quindi incentrato sull'innovazione del packaging, sul know-how di processo specializzato e sull'ampiezza della proprietà intellettuale, tutti fattori che hanno plasmato il futuro posizionamento sul mercato delle memorie statiche ad accesso casuale (SRAM).
Leader del settore della memoria statica ad accesso casuale (SRAM)
Renesas Electronics Corporation
STMicroelectronics NV
Toshiba Corporation
Cypress Semiconductor
Soluzione integrata Silicon, Inc. (ISSI)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Renesas ha presentato all'ISSCC 2026 un design di memoria ternaria configurabile indirizzabile per contenuto (TCAM) su un processo FinFET a 3 nm che incorpora SRAM dedicata per migliorare il comportamento di parità ECC per la sicurezza funzionale in ambito automobilistico. L'annuncio evidenzia come la SRAM venga progettata insieme a memorie specializzate per soddisfare i carichi di lavoro deterministici e orientati alla sicurezza nei SoC per il settore automobilistico.
- Luglio 2025: Renesas ha introdotto i microcontrollori RA8P1 con accelerazione AI, integrando 2 MB di SRAM protetta da ECC insieme alla MRAM on-chip. Ciò rafforza la tendenza verso blocchi SRAM più grandi e protetti all'interno dei microcontrollori per mantenere le attività di inferenza e controllo sensibili alla latenza vicine al processore, riducendo al contempo la dipendenza dalla memoria esterna.
- Aprile 2025: Alliance Memory ha lanciato una SRAM CMOS veloce da 32 Mb (AS7CW2M16-10BIN) in un package FBGA a 48 sfere (6 mm x 8 mm) per applicazioni industriali, di rete e automotive. Il prodotto è pensato per schede con spazio limitato e rinnova la gamma di SRAM discrete utilizzate per buffer, memoria scratchpad e storage locale deterministico.
Ambito del rapporto sul mercato globale della memoria statica ad accesso casuale (SRAM)
SRAM (RAM statica) è una memoria ad accesso casuale (RAM) che conserva i bit di dati nella sua memoria finché viene fornita alimentazione. A differenza della RAM dinamica (DRAM), che memorizza i bit in celle costituite da un condensatore e un transistor, la SRAM non deve essere aggiornata periodicamente. La RAM statica fornisce un accesso più rapido ai dati ed è più costosa della DRAM.
| SRAM asincrona |
| SRAM sincrona |
| Pseudo SRAM (PSRAM) |
| SRAM non volatile (nvSRAM) |
| Altri tipi di prodotto |
| ≤8 Mb |
| 8-64 Mb |
| 64-256 Mb |
| >256 MB |
| Elettronica di consumo |
| Industriale |
| Infrastruttura di comunicazione |
| Automotive e aerospaziale |
| Altri utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Taiwan | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Turchia |
| Israele | ||
| Paesi del GCC | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per funzione | SRAM asincrona | ||
| SRAM sincrona | |||
| Per tipo di prodotto | Pseudo SRAM (PSRAM) | ||
| SRAM non volatile (nvSRAM) | |||
| Altri tipi di prodotto | |||
| Per densità di memoria | ≤8 Mb | ||
| 8-64 Mb | |||
| 64-256 Mb | |||
| >256 MB | |||
| Per utente finale | Elettronica di consumo | ||
| Industriale | |||
| Infrastruttura di comunicazione | |||
| Automotive e aerospaziale | |||
| Altri utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Taiwan | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Turchia | |
| Israele | |||
| Paesi del GCC | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della memoria statica ad accesso casuale?
Nel 1.81 il mercato ha raggiunto 2026 miliardi di dollari e si prevede che raggiungerà 2.37 miliardi di dollari entro il 2031.
Quale regione domina il mercato dei ricavi della memoria statica ad accesso casuale?
Nel 61.02, l'area Asia-Pacifico ha rappresentato il 2025% del fatturato globale, trainata dagli ecosistemi manifatturieri di Taiwan e Corea del Sud.
Quale segmento del mercato delle memorie statiche ad accesso casuale (RAM) sta crescendo più rapidamente?
Le applicazioni automobilistiche e aerospaziali si stanno espandendo a un CAGR del 8.74%, poiché i veicoli adottano architetture definite dal software che richiedono cache a bassa latenza.
In che modo la tecnologia emergente MRAM sta influenzando la domanda di SRAM?
La MRAM offre non volatilità e un consumo energetico in standby inferiore, sfidando la SRAM nei sistemi robusti e alimentati a batteria, e potenzialmente dirottando la quota di mercato nel lungo termine.
Quale classe di densità è più comune nei chip SRAM odierni?
La gamma da 8 a 64 Mb ha catturato il 42.05% delle vendite del 2025 perché è in linea con le dimensioni della cache dei processori più diffusi.
Perché la SRAM sincrona ha superato i tipi asincroni in termini di quota di fatturato?
I progetti sincronizzati con l'orologio forniscono una temporizzazione deterministica essenziale per CPU, GPU e ASIC di rete ad alte prestazioni, assicurandosi una quota di mercato del 58.05% nel 2025.


