

Dimensione e quota del mercato dei fertilizzanti di avviamento
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 8.20 miliardo di dollari |
| Dimensione del mercato (2030) | 11.90 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.70% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei fertilizzanti di avviamento di Mordor Intelligence
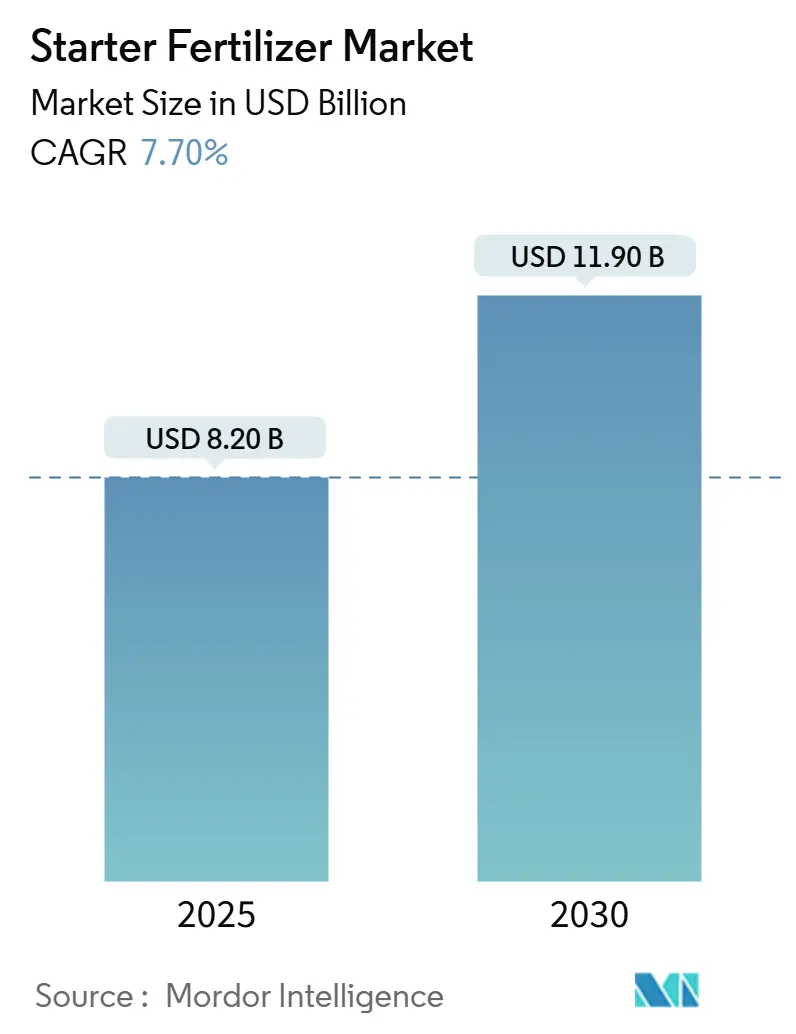
Il mercato dei fertilizzanti starter è stimato in 8.2 miliardi di dollari nel 2025 e si prevede che aumenterà a 11.9 miliardi di dollari entro il 2030, con un CAGR del 7.7%. La persistente adozione di tecnologie di semina di precisione, il più ampio utilizzo dell'agricoltura conservativa e l'espansione delle superfici coltivate nelle regioni emergenti sostengono questa crescita. Le formulazioni liquide prevalgono perché scorrono in modo pulito attraverso le seminatrici ad alta velocità, mentre i prodotti microgranulati e arricchiti con micronutrienti stanno superando il mercato complessivo dei fertilizzanti starter grazie alla loro precisione di posizionamento e alla maggiore efficienza nell'uso dei nutrienti. Il Nord America rimane il principale contributore regionale, ma l'Africa registra la crescita più rapida con l'espansione dei programmi di accesso ai fertilizzanti.
Punti chiave del rapporto
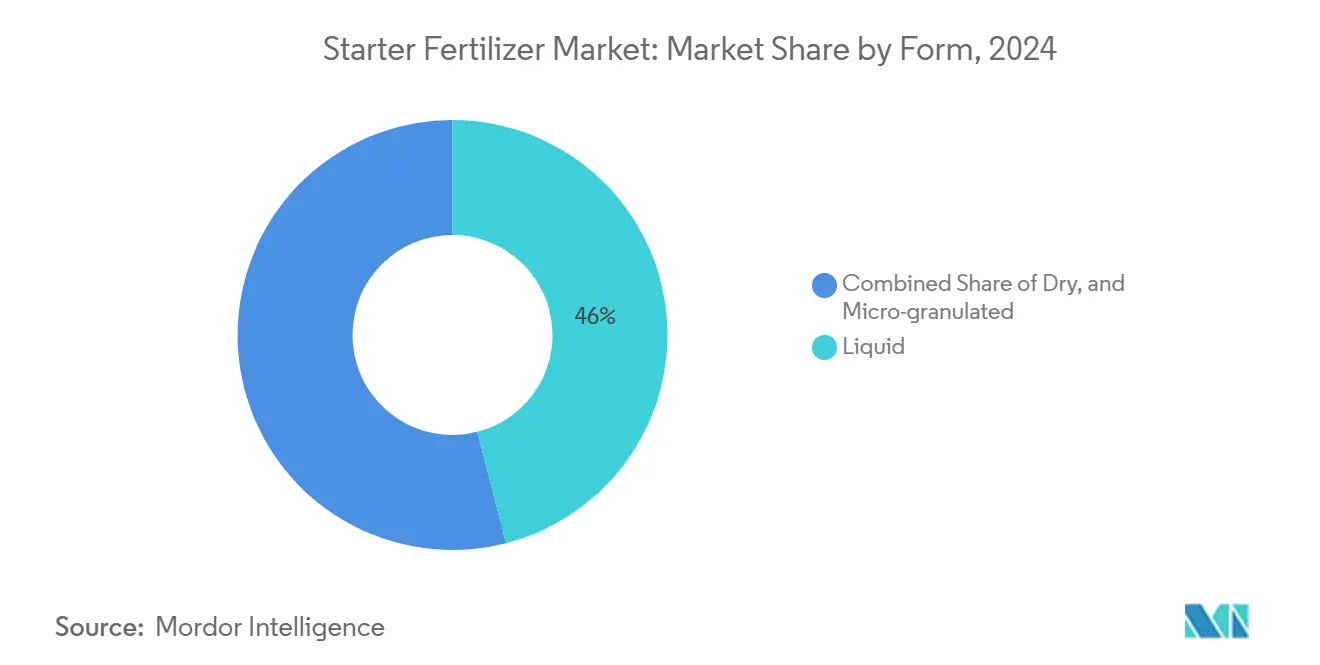
- In base alla forma, i prodotti liquidi hanno detenuto il 46% della quota di mercato dei fertilizzanti di avviamento nel 2024, mentre i gradi microgranulati sono destinati a crescere a un CAGR del 10.4% fino al 2030.
- In base alla composizione dei nutrienti, il 10-34-0 a predominanza di fosforo ha registrato una quota di fatturato del 38% nel 2024, mentre si prevede che le miscele arricchite di micronutrienti cresceranno a un CAGR dell'11.8% entro il 2030.
- Per tipo di coltura, nel 2024 il mais rappresentava il 52% del mercato dei fertilizzanti di avviamento, mentre si prevede che i semi oleosi e i legumi cresceranno a un CAGR del 9.2% tra il 2025 e il 2030.
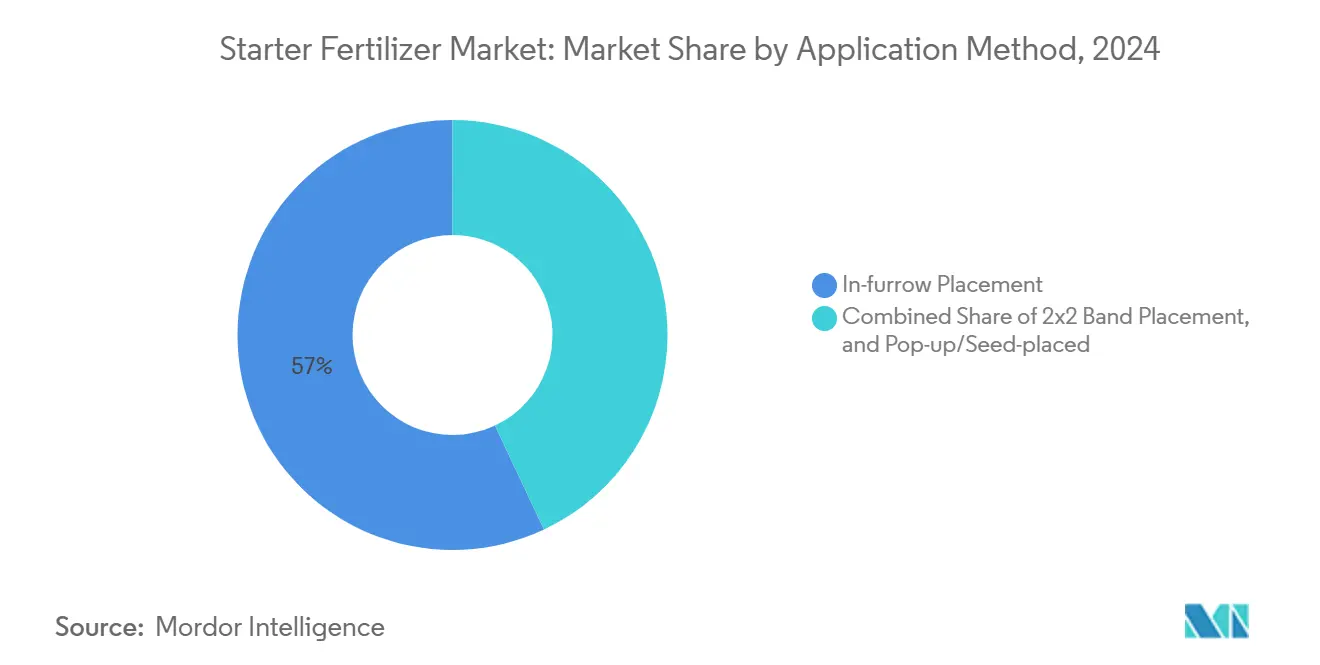
- In base al metodo di applicazione, la posa in solco ha rappresentato il 57% della domanda del 2024, mentre la posa in fasce 2x2 è destinata a raggiungere un CAGR del 12.5% entro il 2030.
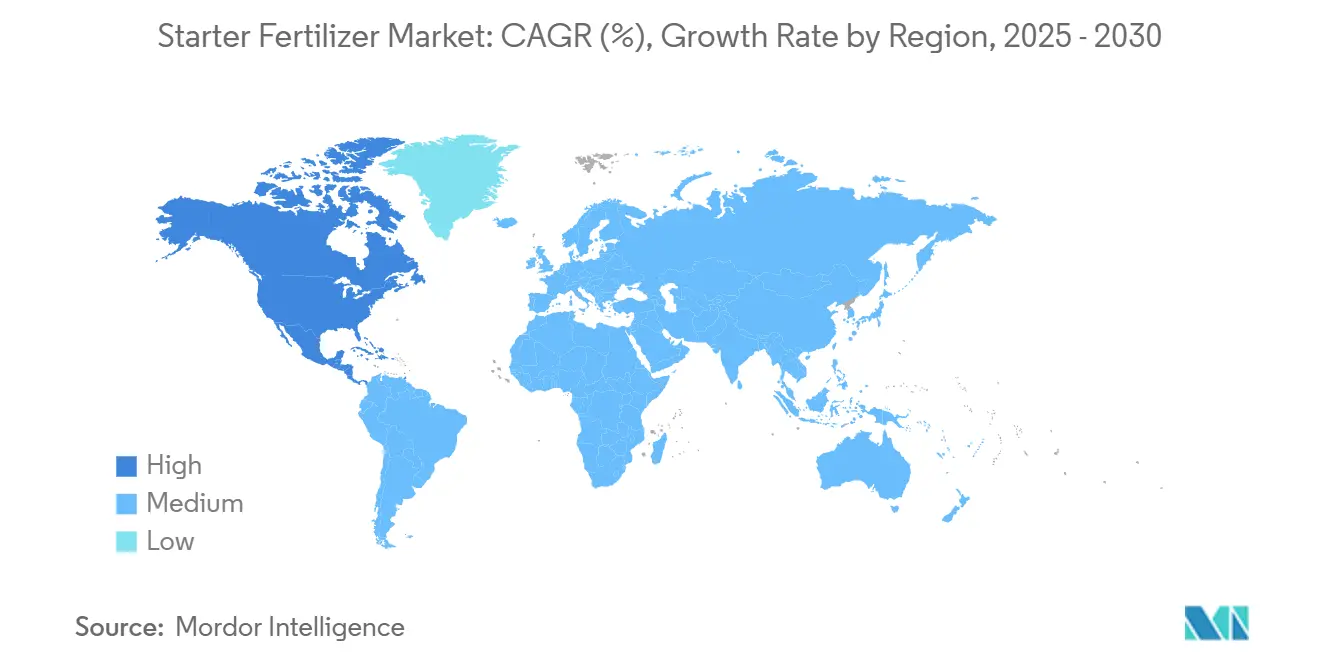
- Per regione, il Nord America detiene la quota di mercato maggiore con il 32.0%, mentre l'Africa è la geografia in più rapida crescita, con un CAGR del 9.6% (2025-2030).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti iniziali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione della semina di precisione aumenta la domanda di nutrienti all'inizio della stagione | + 2.1% | Nord America, Europa e in espansione a livello globale | Medio termine (2–4 anni) |
| Espansione della superficie coltivata con semina diretta e terreno freddo | + 1.8% | Nord America, Sud America ed Europa | A lungo termine (≥4 anni) |
| Crescita delle materie prime di mais e soia | + 1.5% | Nord America e Asia-Pacifico | Medio termine (2–4 anni) |
| Innovazioni nella microgranulazione e nel rivestimento dei semi | + 1.2% | Mercati sviluppati in tutto il mondo | A breve termine (≤2 anni) |
| La volatilità del prezzo del fosfato favorisce i titoli a basso tasso di interesse | + 0.9% | Regioni dipendenti dalle importazioni in tutto il mondo | A breve termine (≤2 anni) |
| Incentivi per l'impronta di carbonio dei fertilizzanti a basso contenuto di sale | + 0.8% | Europa, Nord America e Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione della semina di precisione aumenta la domanda di nutrienti all'inizio della stagione
Le seminatrici ad alta velocità guidate da GPS, come ExactShot di John Deere, distribuiscono i nutrienti con precisione sul seme, riducendo l'uso di fertilizzanti fino al 66% e amplificando l'assorbimento precoce. La rapida diffusione dei sistemi di distribuzione a dosaggio variabile sta quindi espandendo il mercato dei fertilizzanti starter, poiché i coltivatori necessitano di liquidi sicuri per i semi e a basso contenuto di sale, compatibili con hardware di precisione. La domanda è più forte nelle zone di coltivazione del mais e della soia del Nord America, ma i produttori europei di barbabietola da zucchero e cereali seguono da vicino. I fornitori di fertilizzanti stanno rispondendo con formulazioni a bassa viscosità che mantengono il flusso ad alte velocità di semina e soddisfano gli standard di sicurezza dei semi, favorendo così lo sviluppo e l'assorbimento di fertilizzanti starter nei principali mercati globali.
Espansione della superficie coltivata con semina diretta e terreno freddo
L'agricoltura conservativa riduce il disturbo del suolo raffreddando il letto di semina, ritardando così la mineralizzazione dei nutrienti. In questi sistemi, i fertilizzanti starter ricchi di fosforo aumentano le rese del mais fino a 11 bushel per acro nelle zone settentrionali [1] USDA, “No-Till Yield Responses to Phosphorus Starters,” usda.gov . L'agricoltura senza lavorazione del terreno è consolidata su 32 milioni di ettari in Brasile e sta guadagnando terreno in Europa grazie agli incentivi dei crediti di carbonio. La domanda di fertilizzanti starter, quindi, aumenta di pari passo con lo spostamento della superficie coltivata, soprattutto per i liquidi che scorrono con il clima fresco primaverile e i microgranuli che rilasciano i nutrienti in una stretta fascia di terreno.
Crescita delle materie prime di mais e soia
Con una superficie coltivata a mais prevista che raggiungerà i 95.3 milioni di acri negli Stati Uniti e una produzione di soia prevista che raggiungerà i 166.3 milioni di tonnellate entro il 2025 in Brasile, la domanda di fertilizzanti di avviamento è destinata ad aumentare di conseguenza. [2]USDA, "Gli agricoltori statunitensi prevedono di piantare più mais e meno acri di soia", usda.govEntrambe le colture mostrano incrementi di resa affidabili grazie alle applicazioni precoci di fosforo e zinco, aumentando così direttamente la domanda di fertilizzanti starter sul mercato attraverso l'espansione della superficie coltivata. Il Sud America mostra una crescente adozione di soluzioni nutritive integrate che combinano pacchetti starter chimici e biologici. Queste soluzioni combinano inoculanti azotofissatori con formulazioni NPK in un'unica applicazione. Le tecnologie di semina di precisione consentono l'applicazione mirata di fertilizzanti starter, rendendo queste soluzioni vitali nei moderni sistemi agricoli.
Innovazioni nella microgranulazione e nel rivestimento dei semi
I microgranuli, di dimensioni comprese tra 0.5 e 2 mm, si disperdono uniformemente lungo la fila e rilasciano i nutrienti in un intervallo di tempo più lungo, migliorando così la disponibilità di fosforo nei terreni alcalini. I polimeri per il rivestimento dei semi ora contengono zinco, ferro o manganese e ne modulano il rilascio in base alla temperatura, favorendo la crescita a due cifre dei micronutrienti nei fertilizzanti starter arricchiti. La ricerca sulla nanotecnologia ha dimostrato un aumento del 34% della resa del grano con l'urea rivestita con ossido di zinco, rafforzando questa tendenza. Le innovazioni nei fertilizzanti starter arricchiti di micronutrienti, in particolare quelli che utilizzano la nanotecnologia come l'urea rivestita con ossido di zinco, stanno determinando tassi di crescita a due cifre e hanno mostrato notevoli miglioramenti nella resa del grano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata pressione sui costi delle materie prime | -2.3% | Globale, più forte nelle regioni dipendenti dalle importazioni | A breve termine (≤2 anni) |
| Lacune nella compatibilità delle attrezzature per i piccoli proprietari terrieri | -1.1% | Africa, Asia-Pacifico e parti del Sud America | Medio termine (2–4 anni) |
| Controllo del carico di sale vicino alla zona dei semi | -0.8% | Europa, Nord America e diffusione globale | A lungo termine (≥4 anni) |
| Cannibalizzazione dell'inoculante biologico | -0.6% | Prima in Sud America e poi in tutto il mondo | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata pressione sui costi delle materie prime
La produzione di azoto si basa sul gas naturale, a 2.80 dollari per MMBtu, mentre l'ammoniaca costa circa 140 dollari per tonnellata metrica. I picchi di prezzo nel 2024-2025 hanno fatto aumentare drasticamente i prezzi di urea e MAP, riducendo i margini dei fertilizzanti di partenza. L'offerta di fosfati rimane concentrata in Marocco, Cina e Stati Uniti, quindi le interruzioni del trasporto merci o gli eventi geopolitici si ripercuotono sui prezzi globali. Queste dinamiche limitano gli upgrade discrezionali a prodotti di partenza premium, nonostante chiari ritorni agronomici.
Controllo del carico di sale vicino alla zona dei semi
Gli enti regolatori impongono livelli massimi di metalli e sali per proteggere la germinazione. Il codice dei fertilizzanti della California fissa un limite massimo per arsenico, cadmio e piombo, mentre le linee guida del settore mettono in guardia contro l'uso di potassio applicato ai semi a causa di un indice di salinità pari a 116 [3] California Department of Food and Agriculture, “Fertilizer Metal Limits,” cdfa.ca.gov . Le normative obbligano i produttori ad adottare alternative a basso contenuto di sale, in particolare i fosfati di potassio. Questa transizione aumenta i costi di produzione e la complessità della formulazione, limitando la crescita del mercato dei fertilizzanti starter.
Analisi del segmento
Per forma: il dominio dei liquidi determina la precisione dell'applicazione
I prodotti liquidi detenevano il 46% della quota di mercato dei fertilizzanti starter nel 2024 e rimangono la spina dorsale del mercato dei fertilizzanti starter perché si integrano perfettamente con le seminatrici ad alta velocità. Un fertilizzante starter liquido è solitamente composto da due o più nutrienti. Nella maggior parte dei casi, una combinazione di azoto e fosforo costituisce un materiale starter efficace. Le miscele granulari secche hanno mantenuto una quota moderata laddove le infrastrutture di movimentazione delle merci sfuse sono mature. Anche il crescente interesse per la sostenibilità favorisce i liquidi: tariffe più basse riducono i costi di trasporto e i contenitori sigillati riducono al minimo l'esposizione alla polvere.
I microgranuli, attualmente presenti solo in una quota limitata, sono quelli in più rapida crescita, con un CAGR del 10.4% fino al 2030, poiché distribuiscono i nutrienti in modo uniforme anche a basse velocità. Si prevede che il mercato dei fertilizzanti starter legati ai liquidi aumenterà, riflettendo sia l'espansione della superficie coltivata che i prezzi più elevati. Nel frattempo, i microgranuli attraggono le colture orticole e quelle ad alto valore aggiunto, dove ogni chilogrammo di fosforo applicato deve tradursi in resa. I fornitori investono in linee specializzate di prilling e coating, il che indica che i microgranuli conquisteranno una quota incrementale del mercato dei fertilizzanti starter dopo il 2027.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per composizione nutrizionale: le formulazioni a predominanza di fosforo guidano il mercato
Il 10-34-0 ricco di fosforo ha registrato una quota di fatturato del 38% nel 2024, poiché le colture richiedono fosforo immediato alla germinazione. L'NPK bilanciato ha detenuto una quota significativa, adattandosi alle regioni con molteplici carenze del suolo. Le miscele a base di fosforo rimangono popolari perché stimolano l'attecchimento precoce delle radici, un passaggio cruciale per un'emergenza uniforme delle piante. Il crescente impoverimento dei nutrienti del suolo sta spingendo i coltivatori a passare a soluzioni di avviamento multi-nutriente invece che a formulazioni mono-nutrienti.
Si prevede che i fertilizzanti starter arricchiti con micronutrienti registreranno un CAGR dell'11.8% fino al 2030, poiché i sistemi intensivi rivelano carenze nascoste di zinco e manganese. Gli additivi chelati di zinco e ferro evitano la fissazione nel terreno, aumentando il vigore iniziale nel mais e nei cereali minori. I metodi di concia dei semi accelerano ulteriormente l'assorbimento dei micronutrienti, riducendo il periodo di ammortamento per gli agricoltori e aumentandone l'adozione. I fertilizzanti arricchiti con micronutrienti stanno guadagnando terreno con l'adozione da parte degli agricoltori dell'agricoltura di precisione, che evidenzia carenze nascoste di micronutrienti. Il passaggio ai micronutrienti chelati riflette una tendenza più ampia verso una maggiore efficienza nell'uso dei nutrienti e una riduzione delle perdite ambientali.
Per tipo di coltura: le applicazioni del mais dominano i modelli di utilizzo
Nel 2024, il mais rappresentava il 52% del mercato dei fertilizzanti starter, grazie alla sua sensibilità ai terreni freddi e alla rapida crescita precoce. La soia ha seguito una quota significativa, sebbene la sua sensibilità al sale ne limiti la distribuzione. Il grano e altri cereali hanno rappresentato una quota significativa, mentre ortaggi, frutta e altre colture speciali hanno costituito la restante parte. L'aumento della produzione di semi oleosi e legumi aumenterà la loro quota, spingendo il mercato dei fertilizzanti starter a diversificarsi oltre il mais. Il predominio del mais nel segmento è anche guidato dall'attenzione degli agricoltori nel massimizzare la crescita precoce per proteggere il potenziale di resa finale.
Si prevede che semi oleosi e legumi cresceranno a un CAGR del 9.2% fino al 2030, favoriti dall'adozione di co-packaging microbico e da prezzi più elevati per catene di approvvigionamento sostenibili. L'orticoltura ad alto valore utilizza quantitativi inferiori ma impone prezzi unitari più elevati, contribuendo in modo significativo al fatturato. L'adozione di starter arricchiti microbicamente è in espansione perché molte colture ora si rivolgono a pratiche di agricoltura rigenerativa, aumentando la domanda di input biologicamente attivi.
Per metodo di applicazione: il posizionamento in solco mantiene la leadership
La semina in solco ha rappresentato il 57% della domanda del 2024, apportando nutrienti direttamente al seme, massimizzando l'assorbimento precoce. Gli aggiornamenti hardware di precisione sono cruciali e oggigiorno gli OEM integrano i falcioni per fertilizzanti con sensori di spinta verso il basso, offrendo agli agricoltori la sicurezza di applicare le bande anche su terreni rocciosi. Questa tendenza hardware rafforza la crescita 2x2 nel mercato dei fertilizzanti starter. I sistemi in solco favoriscono un'emergenza uniforme, soprattutto nei campi con temperature del suolo variabili, aiutando gli agricoltori a ridurre la variabilità della popolazione a inizio stagione.
La tecnica di distribuzione 2x2 è destinata a raggiungere un CAGR del 12.5% fino al 2030, poiché consente tassi di crescita più elevati senza danni da sale. Le applicazioni pop-up hanno rappresentato l'8%, limitate da vincoli colturali e rischi di salinità. La tecnica di distribuzione 2x2 è interessante per i programmi ad alta resa, poiché consente agli agricoltori di applicare prodotti complementari, come biologici e azoto a lento rilascio, insieme agli starter. Il crescente interesse per formulazioni a basso contenuto di sale e ad alta purezza rende le applicazioni pop-up più praticabili per le colture speciali, nonostante le attuali limitazioni colturali.
Analisi geografica
Mercato nordamericano dei fertilizzanti di avviamento
Il Nord America ha generato la quota maggiore, pari al 32.0% nel 2024, grazie a vaste superfici coltivate a mais e soia, reti di vendita al dettaglio sofisticate e all'adozione precoce di tecnologie di precisione. Si prevede che la domanda regionale aumenterà man mano che i coltivatori integreranno fertilizzanti a basse emissioni di carbonio che danno diritto a incentivi nelle filiere di approvvigionamento di etanolo e cereali. L'adozione di fertilizzanti starter è elevata grazie agli avanzati sistemi di semina di precisione, che consentono applicazioni precise nel solco e 2x2. I coltivatori di mais e soia danno priorità agli starter per migliorare il vigore iniziale, soprattutto nelle zone con terreni freddi del Midwest.
Mercato dei fertilizzanti di avviamento in Africa e nella regione Asia-Pacifico
L'Africa è la regione in più rapida crescita, con un CAGR del 9.6% fino al 2030, trainato da programmi di accesso ai fertilizzanti finanziati dai donatori e da servizi di meccanizzazione per i piccoli agricoltori. Le tecniche di microdosaggio, abbinate a liquidi a basso dosaggio, si allineano ai vincoli di risorse del continente e migliorano l'efficienza input-output. Governi e ONG sostengono l'uso di queste pratiche attraverso programmi di sussidi e iniziative per la fertilità del suolo, soprattutto nell'Africa orientale e meridionale. La regione Asia-Pacifico segue con una quota significativa, guidata dall'impegno di Cina e India per una gestione bilanciata dei nutrienti nei sistemi di coltivazione del riso e del grano per mitigare l'impatto ambientale.
Mercato dei fertilizzanti starter in Sud America
Il Sud America detiene la seconda posizione, trainata dall'espansione della soia e del mais brasiliani. Il raccolto di soia brasiliano nel 2024-2025 è stato di 166.3 milioni di tonnellate, sostenendo una forte domanda di starter a base di fosforo e miscele microbiche. L'adozione in Argentina è più lenta a causa della volatilità macroeconomica, tuttavia il know-how tecnologico del Paese sostiene la continua diffusione degli starter liquidi tra i coltivatori orientati all'esportazione. L'aumento dell'agricoltura commerciale nella regione aumenta la domanda di starter ad alta efficienza e applicati con precisione che riducono le perdite di nutrienti.
Panorama competitivo
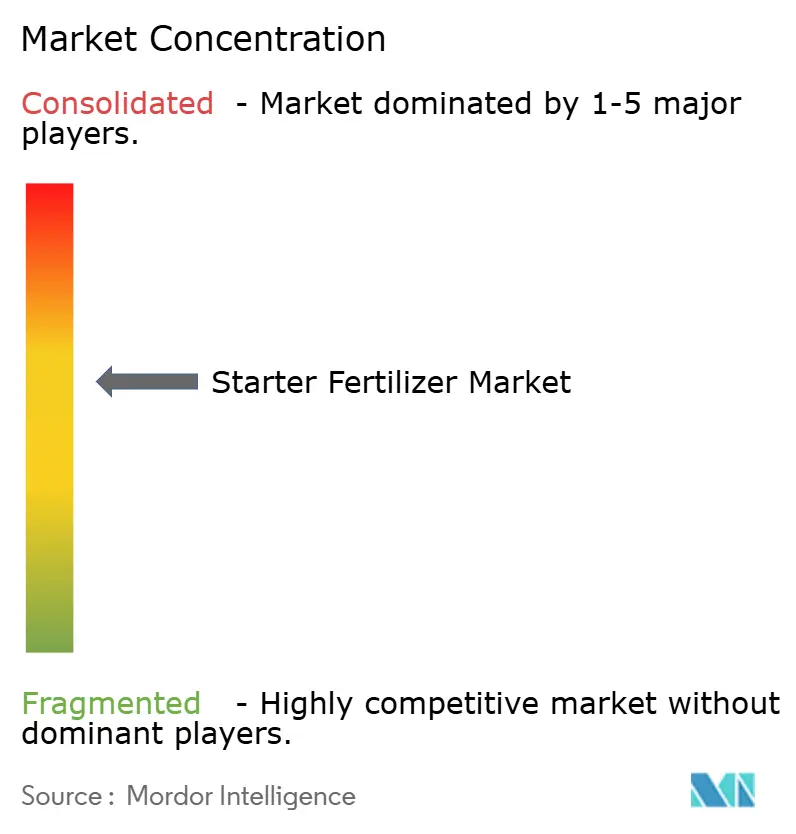
I primi cinque fornitori, Nutrien Ltd., Yara International ASA, The Mosaic Company, ICL Group Ltd e Marubeni Corporation, hanno rappresentato il 41.9% del fatturato del 2024, indicando una moderata concentrazione del mercato. Koch ha rafforzato la sua presenza nel Midwest nel 2024 attraverso l'acquisizione dello stabilimento Wever da 3.6 miliardi di dollari, che ha aggiunto 3.5 milioni di tonnellate di capacità di azoto. Nutrien sta espandendo la sua presenza in Sud America attraverso l'acquisizione in corso di Casa do Adubo, che aggiungerà 39 punti vendita al dettaglio e circa 400 milioni di dollari di vendite annuali.
Le svolte strategiche favoriscono la sostenibilità. CF Industries e POET stanno sperimentando fertilizzanti ammoniacali a basse emissioni di carbonio volti a ridurre le emissioni di etanolo del 10%. ICL ha introdotto inoculanti di soia dopo l'acquisizione di Nitro 1000, segnalando un passaggio verso soluzioni chimico-biologiche integrate. Haifa Group sta investendo 350 milioni di dollari per raddoppiare la sua capacità di produzione di fertilizzanti speciali, concentrandosi su microgranuli premium e prodotti a rilascio controllato che soddisfano le esigenze di posizionamento di precisione.
I nuovi operatori si stanno concentrando sui polimeri per il rivestimento dei semi e sulla nanotecnologia per ritagliarsi nicchie nella distribuzione di micronutrienti. Poiché le barriere di proprietà intellettuale sono inferiori rispetto all'azoto sfuso, possono emergere diversi attori regionali, mantenendo competitivo il mercato dei fertilizzanti starter.
Leader del settore dei fertilizzanti di avviamento
-
Nutrien Ltd.
-
Yara International ASA
-
The Mosaic Company
-
Gruppo ICL Ltd
-
Marubeni Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Grupa Azoty SA ha ampliato il suo portafoglio di fertilizzanti multinutrienti introducendo MultiCorn NP (Azoto-Fosforo) (S) 14-34 (+23) con arricchimento di zinco. Il fertilizzante, prodotto da Grupa Azoty Police, è specificamente formulato per la coltivazione del mais. Le piante di mais affrontano difficoltà nelle prime fasi di crescita a causa della limitata disponibilità di nutrienti e dell'apparato radicale sottosviluppato. La composizione bilanciata di MultiCorn fornisce un accesso immediato ad azoto, fosforo e zinco, supportando uno sviluppo ottimale della pianta durante questa fase iniziale.
- Marzo 2024: Eurochem Group AG ha inaugurato un impianto di produzione di fertilizzanti fosfatici a Serra do Salitre, Minas Gerais. L'investimento da 1 miliardo di dollari comprende una miniera di fosfati a cielo aperto con riserve superiori a 350 milioni di tonnellate, nonché un impianto di produzione. Questo sviluppo garantisce una fornitura stabile e a lungo termine di fosfati, un nutriente essenziale per i fertilizzanti starter, consentendo all'azienda di ottimizzare l'efficienza produttiva.
- Febbraio 2024: la miniera Esterhazy della Mosaic Company, in Saskatchewan, sta implementando un progetto di espansione HydroFloat presso il suo mulino K2 per aumentare la produzione di potassio di 400,000 tonnellate all'anno. L'azienda punta ad aumentare la produzione di fosfati da 6.4 milioni di tonnellate nel 2024 a 7.4-7.6 milioni di tonnellate nel 2025. Questa espansione aumenterà la disponibilità di fosforo, una materia prima fondamentale utilizzata nei fertilizzanti di partenza e in altre miscele a base di fosfati.
Ambito del rapporto sul mercato globale dei fertilizzanti di avviamento
Il fertilizzante iniziale è una piccola quantità di fertilizzante applicata al momento della semina, posizionata vicino al seme per fornire nutrienti essenziali per la crescita e lo sviluppo iniziali di una pianta. Il rapporto di mercato sui fertilizzanti iniziali è segmentato per forma (liquido, secco e altro), per composizione nutrizionale (azoto-fosforo-potassio (bilanciato) e altro), per tipo di coltura (cereali e granaglie e altro), per metodo di applicazione (collocamento nel solco e altro) e per regione (Nord America, Sud America, Europa e altro). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Liquido |
| Pelle secca |
| Microgranulato |
| Azoto-Fosforo-Potassio (Bilanciato) |
| Fosforo dominante (10-34-0, 11-52-0, ecc.) |
| Arricchito con micronutrienti |
| Cereali e Cereali |
| Semi oleosi e legumi |
| Frutta e verdura |
| Posizionamento nel solco |
| Posizionamento della banda 2x2 |
| Pop-up/semi posizionati |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Turchia |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per modulo | Liquido | |
| Pelle secca | ||
| Microgranulato | ||
| Per composizione nutritiva | Azoto-Fosforo-Potassio (Bilanciato) | |
| Fosforo dominante (10-34-0, 11-52-0, ecc.) | ||
| Arricchito con micronutrienti | ||
| Per tipo di coltura | Cereali e Cereali | |
| Semi oleosi e legumi | ||
| Frutta e verdura | ||
| Per metodo di applicazione | Posizionamento nel solco | |
| Posizionamento della banda 2x2 | ||
| Pop-up/semi posizionati | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Turchia | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei fertilizzanti starter?
Nel 8.2 il mercato dei fertilizzanti di avviamento avrà un valore di 2025 miliardi di dollari e si prevede che raggiungerà gli 11.9 miliardi di dollari entro il 2030.
Quale tipo di formulazione è leader sul mercato?
Gli avviatori liquidi saranno i più diffusi nel 46, con una quota del 2024%, principalmente perché si integrano perfettamente con le seminatrici di precisione ad alta velocità.
Perché gli starter microgranulati crescono così rapidamente?
I microgranuli distribuiscono i nutrienti in modo uniforme a basse velocità, migliorando l'efficienza e determinando un CAGR del 10.4% entro il 2030.
Quale regione si sta espandendo più rapidamente?
L'Africa registra la crescita regionale più elevata, con un CAGR del 9.6%, sostenuta dai programmi di accesso ai fertilizzanti e dalla meccanizzazione dei piccoli agricoltori.
Quale coltura consuma più fertilizzante iniziale?
Il mais rappresenta il 52% del consumo mondiale, grazie alla sua elevata richiesta di nutrienti all'inizio della stagione e alla sua reattività.


