

Dimensioni e quota di mercato del software di gestione sportiva
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
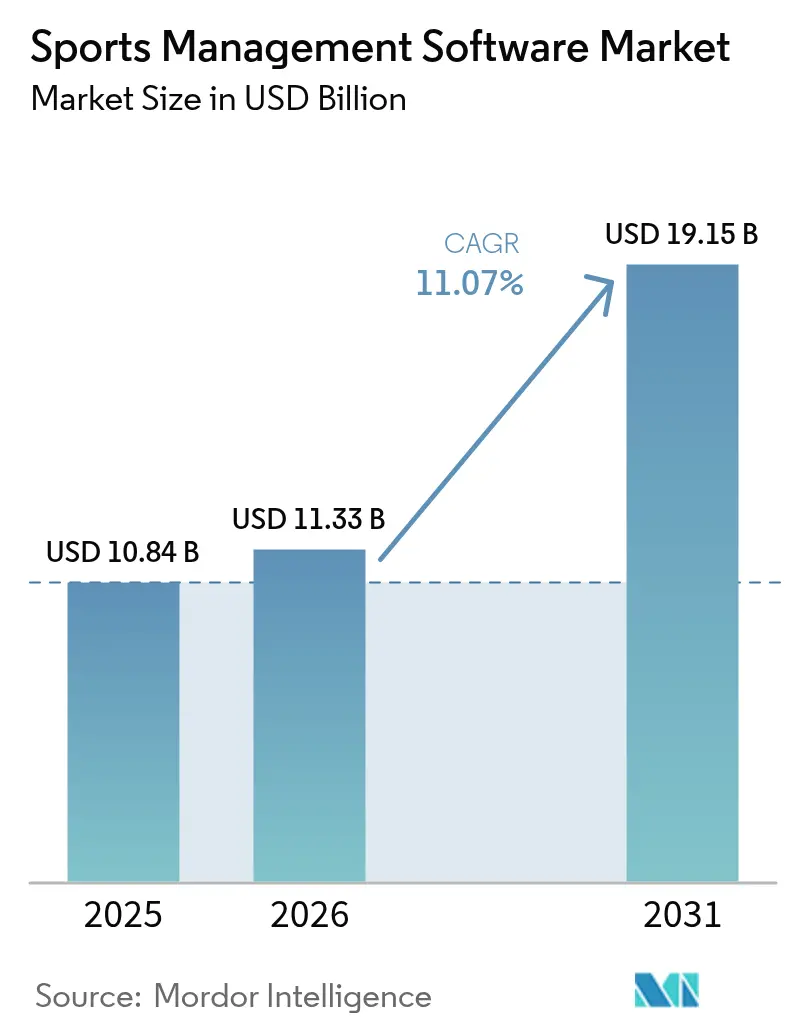
| Dimensione del mercato (2026) | 11.33 miliardo di dollari |
| Dimensione del mercato (2031) | 19.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.07% CAGR |
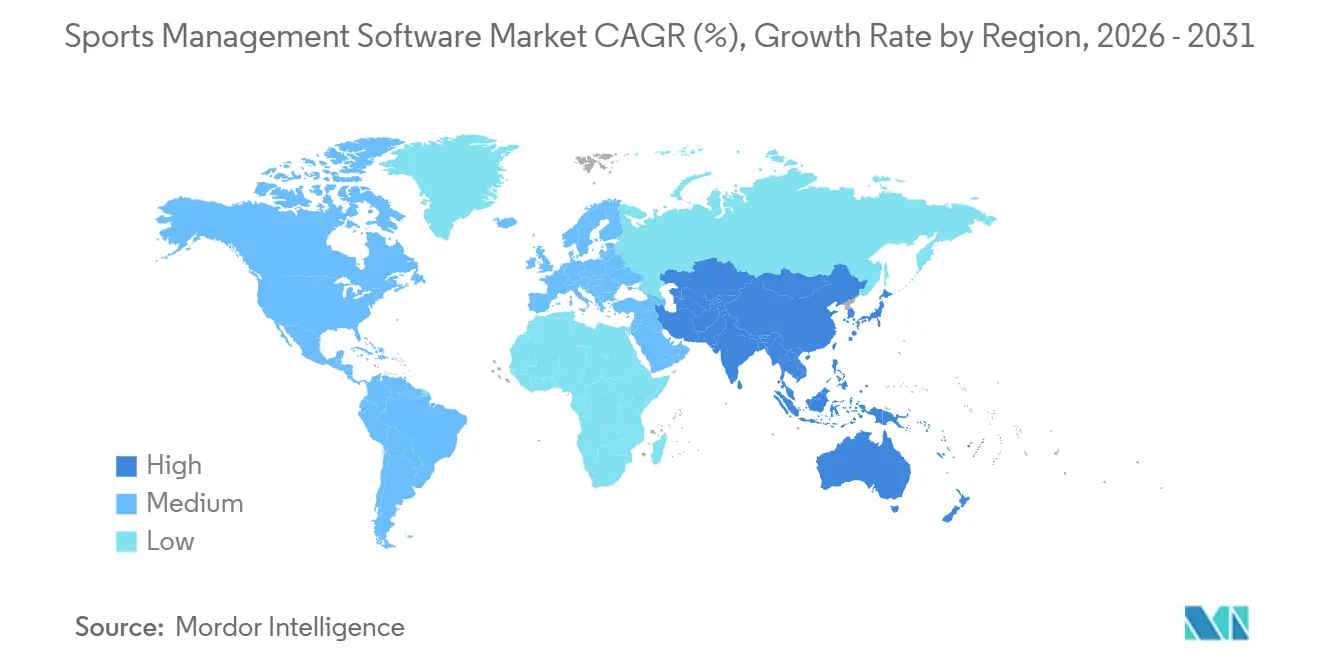
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
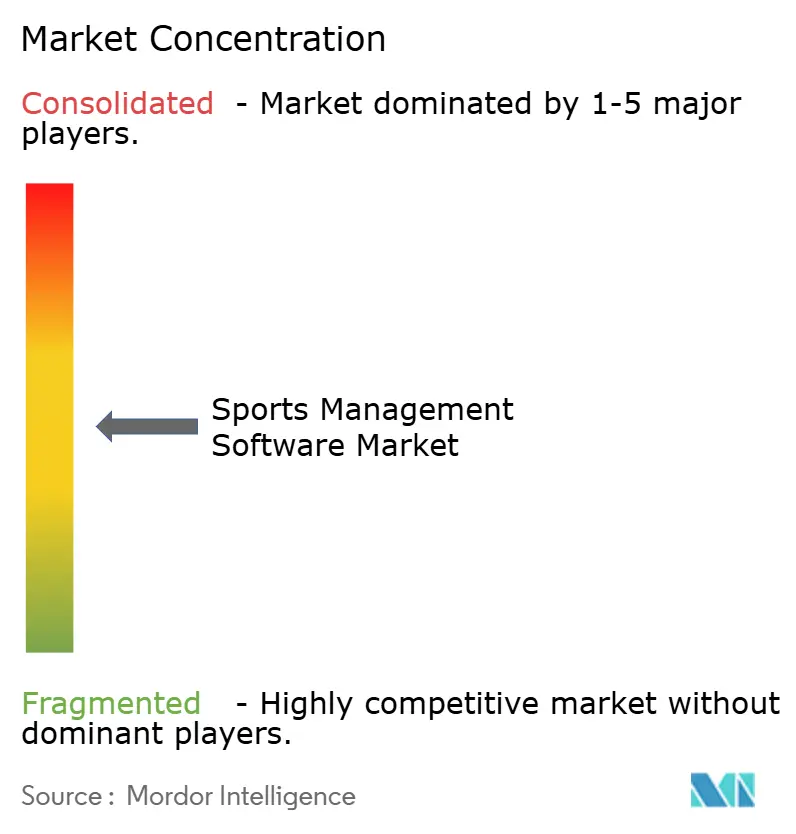
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di gestione sportiva di Mordor Intelligence
Il mercato del software per la gestione sportiva è stato valutato a 10.84 miliardi di dollari nel 2025 e si stima che crescerà da 11.33 miliardi di dollari nel 2026 a 19.15 miliardi di dollari entro il 2031, con un CAGR dell'11.07% durante il periodo di previsione (2026-2031). Tre cambiamenti strutturali stanno guidando questa espansione: franchising e club di base stanno spostando i flussi di lavoro amministrativi su piattaforme cloud native, moduli finanziari integrati stanno eliminando le difficoltà di pagamento di terze parti e motori di pianificazione basati sull'intelligenza artificiale generativa stanno comprimendo i costi del lavoro fino al 60%. L'accelerazione degli investimenti nei campionati professionistici femminili, la crescente adozione di analisi predittive tra gli utenti maturi del Nord America e la rapida crescita tra gli operatori di eSport ampliano insieme la base di riferimento per il mercato del software per la gestione sportiva. I fornitori stanno rispondendo con architetture API-first e implementazioni cloud certificate SOC 2, mentre gli investitori convogliano capitali record in aggregatori di piattaforme e specialisti di analisi delle prestazioni. Allo stesso tempo, le normative sempre più severe sulla privacy dei dati in Europa e Australia stanno costringendo i fornitori di software a integrare la gestione del consenso e l'hosting locale nelle roadmap dei prodotti.
Punti chiave del rapporto
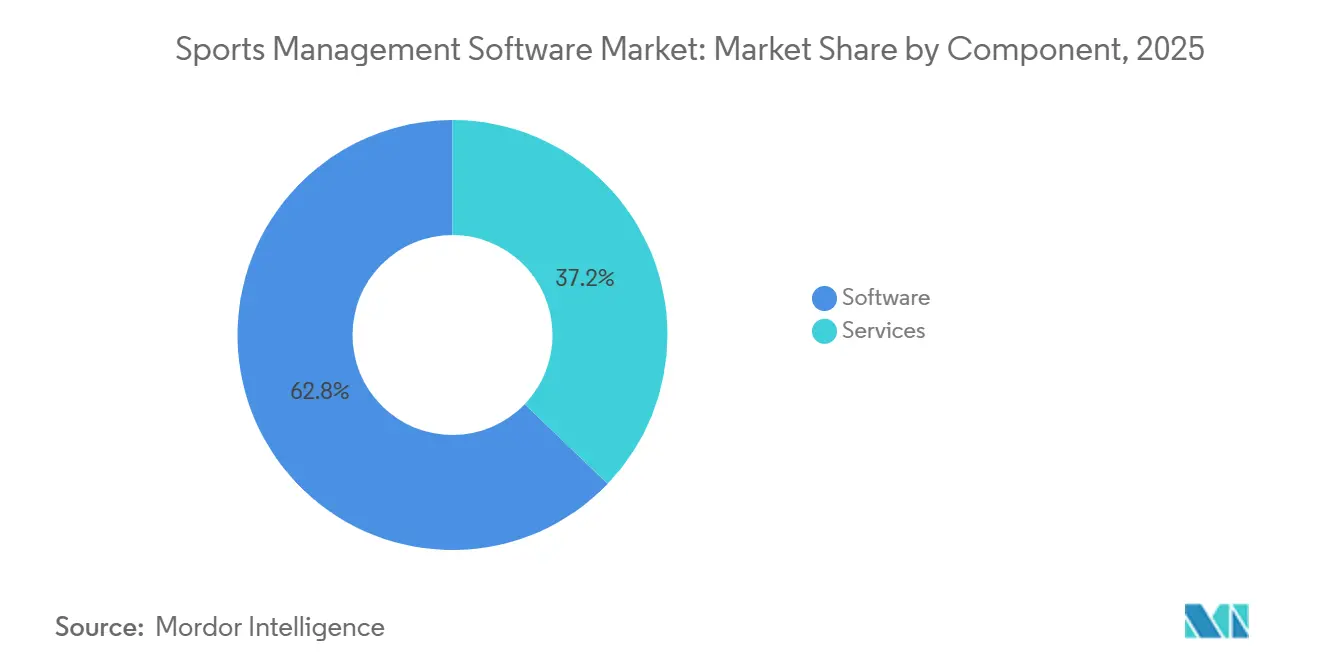
- Per componente, le licenze software hanno conquistato il 62.83% della quota di mercato del software di gestione sportiva nel 2025, mentre si prevede che i servizi professionali cresceranno a un CAGR dell'11.33% fino al 2031.
- In base al modello di distribuzione, nel 2025 le piattaforme cloud rappresentavano il 59.64% del mercato dei software di gestione sportiva e si prevede che cresceranno a un CAGR del 12.05% tra il 2026 e il 2031.
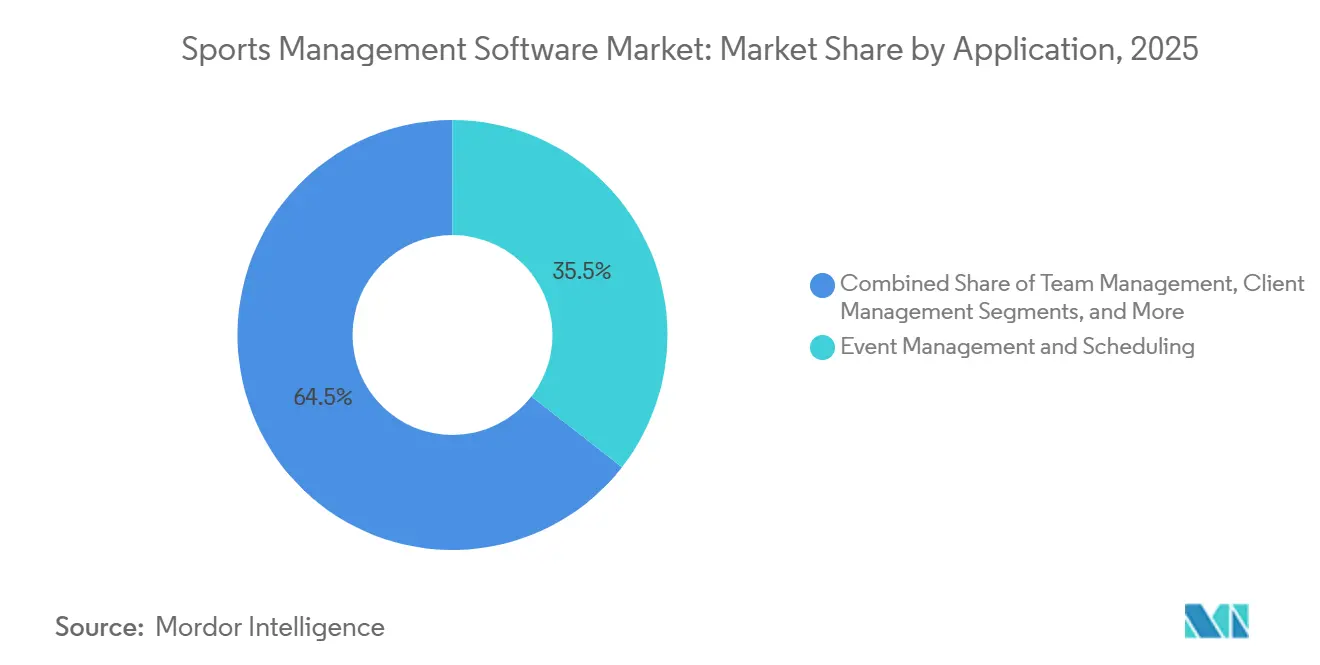
- Per applicazione, la gestione e la pianificazione degli eventi hanno registrato una quota di fatturato del 35.47% nel 2025; la gestione dei clienti è il caso d'uso in più rapida crescita, con un CAGR dell'11.67% entro il 2031.
- In termini di utenti finali, nel 2025 i club sportivi professionistici e i franchising detenevano una quota del 40.91% del mercato dei software di gestione sportiva, mentre le organizzazioni di eSport sono destinate a crescere a un CAGR dell'11.96% entro il 2031.
- In termini geografici, nel 2025 il Nord America deteneva una quota di mercato del 44.84% nel software di gestione sportiva, mentre si prevede che l'Asia Pacifica registrerà il CAGR regionale più elevato, pari al 12.42%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei software di gestione sportiva
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti investimenti in impianti sportivi professionali e di base | + 2.1% | Globale, con concentrazione in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Rapido passaggio a modelli di abbonamento SaaS cloud-first | + 2.8% | Globale, guidato da Nord America ed Europa, in accelerazione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Integrazione di pagamenti mobili e moduli finanziari incorporati | + 1.6% | Nord America, Europa e centri urbani dell'Asia Pacifica | Medio termine (2-4 anni) |
| Pianificazione e comunicazioni automatizzate basate sull'intelligenza artificiale | + 2.3% | Il nucleo del Nord America e dell'Europa, con ripercussioni sull'Asia Pacifico e sul Medio Oriente | A breve termine (≤ 2 anni) |
| Sovvenzioni governative per la trasformazione digitale dei club della comunità | + 1.4% | Europa (Regno Unito, UE), Australia, Canada, mercati selezionati dell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Crescita dei campionati femminili che richiedono piattaforme di gestione dedicate | + 1.2% | Nord America, Europa, Australia, emergente in Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido passaggio verso modelli di abbonamento SaaS cloud-first
Nel 2025 la penetrazione del cloud ha raggiunto il 70% delle entità sportive, riducendo le spese IT fino al 40% rispetto alle implementazioni on-premise. [1] PwC, “Digital Transformation in Sports Organizations,” pwc.com Le tariffe SaaS mensili a partire da 50 USD hanno ampliato l'accesso per i club locali che in precedenza dovevano affrontare costi di licenza iniziali di 50,000 USD. Le organizzazioni europee distribuiscono sempre più i carichi di lavoro su AWS e Microsoft Azure per soddisfare le norme GDPR sulla residenza dei dati, mentre le implementazioni ibride persistono nelle regioni con larghezza di banda inaffidabile. La nuova economia favorisce il consolidamento delle piattaforme: TeamSnap ONE ha accorpato 12 SKU in un piano a livelli nel 2025, riducendo i costi di acquisizione clienti del 22%. [2] SchedulOpt, “Reinforcement-Learning Scheduler Cuts Manual Changes,” schedulopt.com ISO 27001 è diventato un punto di controllo universale, ancorando la fiducia degli acquirenti in un mercato del software di gestione sportiva dominato dal cloud.
Pianificazione e comunicazioni automatizzate basate sull'intelligenza artificiale
I motori di intelligenza artificiale generativa ora risolvono conflitti di calendario, disponibilità ufficiali e interruzioni meteorologiche con il 30-60% di intervento umano in meno. Una lega giovanile del Texas ha ridotto gli interventi manuali del 52% dopo aver installato un programmatore di apprendimento per rinforzo nel 2025. La messaggistica multilingue basata su GPT ha aumentato i tassi di apertura delle email al 61% tra le famiglie non anglofone, migliorando l'inclusività per i club di base. I moduli di intelligenza artificiale attenti al consumo energetico programmano persino gli spegnimenti degli impianti di riscaldamento, ventilazione e aria condizionata per ridurre le bollette comunali del 19%. Il controllo normativo è in aumento, con la California che impone la trasparenza sulle decisioni algoritmiche che influenzano il tempo di gioco dei giovani.
Crescenti investimenti in impianti sportivi professionali e di base
Gli afflussi di capitali pubblici e privati stanno vincolando le sovvenzioni per le strutture alla digitalizzazione. Sport England ha erogato 230 milioni di sterline nel 2025, con clausole che richiedono l'adozione del cloud. L'Australia ha assegnato 200 milioni di dollari australiani a condizioni simili, obbligando i club a implementare il software entro 18 mesi. Vision 2030 dell'Arabia Saudita ha investito 2 miliardi di dollari in ammodernamenti delle strutture che richiedono sistemi di prenotazione basati sull'intelligenza artificiale. L'NBA ha imposto a tutte le affiliate della G League di adottare piattaforme di gestione unificate entro la stagione 2025-2026, restringendo i cicli di selezione dei fornitori. Di conseguenza, il mercato del software per la gestione sportiva registra conversioni più rapide e ambiti di accordi più ampi.
Integrazione di moduli di pagamenti mobili e finanza incorporata
Le piattaforme ora integrano portafogli elettronici che registrano quote associative, vendite di merchandising e canoni di noleggio in un unico flusso di transazioni. Teamworks Wallet ha consentito il pagamento diretto degli stipendi NIL per gli atleti universitari nel 2025, eliminando gli intermediari per la gestione delle buste paga. Le opzioni "acquista ora e paga dopo" hanno ridotto del 18% l'abbandono delle iscrizioni agli sport giovanili tra le famiglie con redditi annui inferiori a 75,000 dollari. I club che sono passati alla finanza integrata hanno registrato un aumento del 27% dei ricavi accessori, supportati da upsell con un clic. Permangono ostacoli alla conformità: gli audit PCI-DSS di Livello 1 possono comportare costi aggiuntivi annuali di 150,000 dollari, costringendo i club più piccoli ad adottare gateway white-label.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di conformità alla sicurezza dei dati e alla privacy | -1.8% | Globale, acuto in Europa (GDPR), California (CCPA) e Australia (Privacy Act) | A breve termine (≤ 2 anni) |
| Vincoli di bilancio nei club amatoriali e comunitari | -1.3% | Globale, concentrato nei mercati emergenti e nelle aree rurali delle economie sviluppate | A lungo termine (≥ 4 anni) |
| I timori di vincolo con i fornitori limitano i contratti a lungo termine | -0.9% | Europa e Nord America, moderato in Asia Pacifico | Medio termine (2-4 anni) |
| Sistemi legacy frammentati che ostacolano l'interoperabilità | -1.1% | Nord America ed Europa, impatto selettivo nell'Asia Pacifica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di conformità alla sicurezza dei dati e alla privacy
Nel 2024, la riparazione di una violazione dei dati sportivi ha comportato una spesa media di 4.88 milioni di dollari, una cifra che le organizzazioni di medie dimensioni faticano a coprire. Le sanzioni GDPR hanno raggiunto i 251 milioni di euro per le violazioni di profilazione relative allo sport da parte di Meta, mentre l'Australia ora impone fino a 50 milioni di dollari australiani per le comunicazioni tardive. Le spese di certificazione, come gli audit ISO 27001 e PCI DSS, prosciugano budget che potrebbero finanziare miglioramenti delle funzionalità, rallentando gli aggiornamenti della piattaforma nel mercato dei software di gestione sportiva.
Vincoli di bilancio nei club amatoriali e comunitari
I budget mediani delle organizzazioni di base variano da 50,000 a 150,000 dollari australiani, eppure un software completo può costare 6,000 dollari statunitensi all'anno, più 25,000 dollari statunitensi per servizi una tantum. Nel Regno Unito, il 40% dei club di comunità si affida ancora ai volontari per l'amministrazione manuale. [3] Sport England, “Grassroots Funding and Digital Barriers,” sportengland.org Sebbene il Canada abbia stanziato 28 milioni di dollari canadesi dei suoi finanziamenti del 2025 per la tecnologia, le applicazioni complesse e i pagamenti scaglionati frenano l'adozione. I piani freemium colmano parzialmente il divario, ma convertono solo il 18% degli utenti ai piani a pagamento, rallentando il tasso di penetrazione nel mercato del software di gestione sportiva.
Analisi del segmento
Per componente: i servizi aumentano con l'aumentare della complessità dell'integrazione
I servizi professionali sono cresciuti a un CAGR dell'11.33% fino al 2031, superando il software, poiché i club esternalizzano la migrazione dei dati, il cablaggio delle API e la formazione del personale. Il software ha comunque fornito il 62.83% del fatturato del mercato dei software di gestione sportiva nel 2025, ancorato ad abbonamenti ricorrenti per la pianificazione, i pagamenti e i database dei soci. Tuttavia, il 60% degli acquirenti segnala stack legacy intricati, che prolungano i cicli di implementazione oltre i sei mesi e portano le fatture per i servizi fino a 75,000 dollari.
Un'architettura API-first definisce ora il vantaggio competitivo. I fornitori finanziano l'espansione dell'organico nelle unità di consulenza e servizi gestiti, con Teamworks che ha aggiunto 120 specialisti dopo una raccolta fondi di 235 milioni di dollari. I moduli video self-service e i chatbot basati sull'intelligenza artificiale stanno riducendo del 31% il volume dei biglietti, mentre i contratti di retainer per servizi gestiti al prezzo del 25% delle quote di abbonamento attraggono i club locali con risorse limitate. Con l'accelerazione di queste tendenze, il mercato del software di gestione sportiva vede i servizi professionali rafforzare il legame con i fornitori e favorire una più ampia adozione della piattaforma.
Per modello di distribuzione: il dominio del cloud accelera tra i residuati ibridi
Le piattaforme cloud detenevano una quota di mercato del 59.64% nel software di gestione sportiva nel 2025 e si prevede che cresceranno a un CAGR del 12.05% fino al 2031. L'economia degli abbonamenti elimina i costi iniziali di licenza a sei cifre, consentendo ai piccoli club di implementare strumenti di livello aziendale. Le norme europee sulla sovranità dei dati promuovono l'adozione del multi-cloud, mentre le squadre di rugby sudafricane continuano a sincronizzare i database on-premise durante le ore di scarsa connettività.
Persistono configurazioni ibride tra i franchise che archiviano localmente dati contrattuali sensibili, ma spostano i flussi di lavoro rivolti ai tifosi sul cloud. I nodi edge implementati da Genius Sports negli stadi della Premier League hanno ridotto la latenza da 120 millisecondi a 18 millisecondi nel 2025. Nonostante lo slancio, il 45% dei potenziali clienti europei esita ad accettare accordi pluriennali perché la portabilità dei dati ai sensi del GDPR aumenta le difficoltà di passaggio. Di conseguenza, il mercato del software di gestione sportiva premia i provider che pubblicano API di uscita chiare e limiti di prezzo per l'esportazione dei dati.
Per applicazione: la gestione dei clienti cresce mentre la fidelizzazione supera l'acquisizione
Nel 2025, la gestione degli eventi ha generato il 35.47% dei ricavi delle applicazioni, ma la gestione dei clienti ha registrato il CAGR più rapido, con un 11.67%, segnalando un passaggio dalla pianificazione una tantum all'ottimizzazione del valore a vita. I moduli CRM integrati hanno ridotto il tasso di abbandono del 20% attraverso campagne di riconquista automatizzate e offerte basate su milestone.
I motori di personalizzazione raccomandano programmi in base al comportamento, aumentando le conversioni di cross-selling del 27%. I predittori di abbandono basati sull'intelligenza artificiale, che segnalano i soci assenti, hanno fatto risparmiare ai club una media del 23% in quote associative perse. Grazie ai wallet integrati, le piattaforme promuovono sessioni di coaching al momento del pagamento, aumentando il fatturato medio per socio ed espandendo la quota di mercato dei software di gestione sportiva associati alle funzioni CRM.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le organizzazioni di eSport ridefiniscono i parametri di crescita
I franchise professionistici hanno generato il 40.91% della spesa nel 2025, ma le organizzazioni di eSport sono sulla buona strada per raggiungere il CAGR più alto, pari all'11.96%, entro il 2031. Si prevede che i ricavi globali degli eSport raggiungeranno i 2.3 miliardi di dollari nel 2025, rafforzando la domanda di software di gestione dei tornei che standardizzi i contratti dei giocatori e l'erogazione dei premi.
I programmi universitari cercano funzionalità di conformità per allinearsi alle regole NCAA in materia di orari di allenamento e reclutamento. I dipartimenti ricreativi della comunità si affidano alla programmazione freemium, ma aggiornano l'elaborazione dei pagamenti una volta che il governo concede i terreni. Le catene di fitness integrano i sistemi di prenotazione con dispositivi indossabili tramite Apple Watch, aumentando il coinvolgimento del 42%. Queste tendenze diversificano il mercato dei software di gestione sportiva, ma aumentano anche la necessità di flussi di lavoro configurabili che servano un pubblico che va dai parchi comunali alle arene di cloud gaming.
Analisi geografica
Mercato nordamericano dei software di gestione sportiva
Il Nord America ha guidato il mercato dei software per la gestione sportiva con una quota del 44.84% nel 2025, trainata dalla profonda penetrazione nei campionati professionistici e negli ecosistemi sportivi giovanili. La regione ha raccolto 52 miliardi di dollari in accordi di tecnologia sportiva resi pubblici durante il primo semestre del 2025, evidenziati dall'acquisizione di Legend da parte di Genius Sports per 1.2 miliardi di dollari nel 2026. I programmi di sovvenzione a livello statale in California, Texas e New York hanno stanziato 120 milioni di dollari per la digitalizzazione delle comunità, mentre l'iniziativa canadese Sport-for-All da 80 milioni di dollari canadesi ha destinato il 35% all'approvvigionamento di software. La maturità ora costringe i fornitori a stratificare analisi predittive e pianificatori di intelligenza artificiale per differenziarsi oltre le funzionalità di base.
Mercato dei software di gestione sportiva nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 12.42% fino al 2031. I 500 milioni di partecipanti sportivi in Cina e la crescita annua del 25-30% della tecnologia sportiva in India sostengono una domanda esplosiva. Pechino ha ordinato a tutti gli uffici provinciali di passare alle piattaforme cloud entro il 2027, consolidando i colossi nazionali Alibaba Cloud e Tencent Sports come pilastri portanti. Le squadre della Premier League indiana spendono ciascuna fino a 15 milioni di dollari in analisi integrate, mentre le sedi di eSport di Seul sottopongono a stress test il software per i tornei in tempo reale. I finanziamenti governativi in Australia iniettano 200 milioni di dollari australiani nella migrazione delle comunità, espandendo ulteriormente il mercato regionale dei software per la gestione dello sport.
Mercato del software di gestione sportiva in EMEA e Sud America
La crescita dell'Europa è plasmata dalla conformità al GDPR. Il 28% dei club è migrato verso data center ospitati nell'UE nel 2025 e Sport England ha vincolato 230 milioni di sterline di finanziamenti per il settore giovanile alla preparazione digitale. Le squadre della Bundesliga implementano piattaforme di intelligenza artificiale per l'esperienza dei tifosi, che hanno aumentato la spesa pro capite del 19%, dimostrando una giustificazione dal punto di vista dei ricavi per gli investimenti in corso. Il Medio Oriente sfrutta il programma di infrastrutture da 2 miliardi di dollari di Vision 2030 per rendere obbligatori gli strumenti di prenotazione basati sull'intelligenza artificiale, mentre l'Africa rimane in fase nascente, concentrata in Sudafrica, Nigeria e Kenya. In Sud America, il Brasile guida l'adozione tra le accademie calcistiche nonostante la volatilità della valuta, lasciando ampio margine per la futura penetrazione del mercato dei software di gestione sportiva.
Panorama competitivo
Il mercato dei software per la gestione sportiva rimane moderatamente frammentato. I primi cinque fornitori, TeamSnap, SportsEngine, Stack Sports e Active Network, detenevano collettivamente una quota di mercato significativa nel 2025. Gli aggregatori di piattaforme perseguono una scala orizzontale integrando moduli adiacenti, come dimostrato dall'acquisizione di Sportlogiq da parte di Teamworks e dall'accordo PlayMetrics di Stack Sports. Specialisti in analisi delle prestazioni come Hudl e Catapult Sports aggiungono intelligenza artificiale e tecnologia indossabile per fidelizzare i clienti d'élite. I nuovi arrivati verticali come CourtReserve puntano alle strutture per il tennis con motori di prenotazione appositamente progettati, sfruttando l'approccio "taglia unica" degli operatori storici.
Gli afflussi di capitale rafforzano il consolidamento. Il round E da 235 milioni di dollari di Teamworks ha finanziato l'espansione dei servizi per 120 persone, mentre ScorePlay ha raccolto 13 milioni di dollari per automatizzare la distribuzione dei diritti media. I brevetti di edge computing di Genius Sports e la proprietà intellettuale di Catapult in ambito biomeccanico ampliano i fossati che si basano sulla proprietà dei dati.
I depositi di brevetti rivelano priorità strategiche. Catapult Sports ha ottenuto 14 brevetti per sensori indossabili nel 2024-2025, riguardanti l'analisi biomeccanica in tempo reale, mentre Genius Sports ha depositato 8 brevetti relativi a feed di dati a bassa latenza per le scommesse sportive che si integrano con le piattaforme di gestione dei campionati, USPTO. La certificazione ISO 27001 e le attestazioni SOC 2 Tipo II sono diventate requisiti essenziali, poiché le preoccupazioni relative alla sicurezza dei dati spingono il 67% degli acquirenti aziendali a richiedere audit di terze parti durante la valutazione ISO dei fornitori. Con il maturare dell'apertura delle API e della finanza integrata, i fornitori che offrono interoperabilità senza una pesante codifica personalizzata sono destinati a guadagnare quote nel mercato dei software di gestione sportiva.
Leader del settore del software di gestione sportiva
Motore sportivo Inc.
Software Jonas Club
Rete attiva LLC
Stack Sports Holdings
TeamSnap Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Genius Sports completa l'acquisizione di Legend per 1.2 miliardi di dollari, aggiungendo la biglietteria e il coinvolgimento dei fan al suo stack di gestione dei dati.
- Gennaio 2026: Teamworks acquista Sportlogiq, integrando l'analisi in tempo reale dell'hockey nella sua suite di comunicazione.
- Novembre 2025: eamSnap lancia TeamSnap ONE, unificando 12 prodotti in piani a livelli che riducono i costi di acquisizione del 22%.
- Novembre 2025: NBC Sports Next mette in vendita SportsEngine con una valutazione stimata fino a 200 milioni di dollari, invitando le aziende di private equity a presentare offerte.
Ambito del rapporto sul mercato globale del software di gestione sportiva
Nella gestione sportiva, il software è diventato un fattore di differenziazione chiave per ottenere un vantaggio competitivo per gli stakeholder del settore sportivo. Pertanto, molte associazioni sportive, club e i loro allenatori stanno adottando soluzioni software integrate all-in-one, trainando la crescita del mercato globale dei software per la gestione sportiva.
Il rapporto sul mercato del software di gestione sportiva è segmentato per componente (software e servizi), modello di distribuzione (on-premise e cloud), applicazione (gestione e programmazione eventi, gestione team, gestione marketing, gestione clienti, gestione campionati e competizioni, elaborazione abbonamenti e pagamenti), utente finale (club sportivi professionistici e franchising, college e università, scuole e accademie, organizzazioni ricreative comunitarie, palestre e centri fitness e organizzazioni di eSport) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| On-Premise |
| Cloud |
| Gestione e programmazione eventi |
| Management Team |
| Marketing Management |
| Client Management |
| Gestione di leghe e competizioni |
| Elaborazione di pagamenti e iscrizioni |
| Club sportivi professionistici e franchising |
| Università e Istituti di Formazione Superiore |
| Scuole e Accademie |
| Organizzazioni ricreative comunitarie |
| Palestre e Centri Fitness |
| Organizzazioni di eSport |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per componente | Software | |
| Servizi | ||
| Per modello di distribuzione | On-Premise | |
| Cloud | ||
| Per Applicazione | Gestione e programmazione eventi | |
| Management Team | ||
| Marketing Management | ||
| Client Management | ||
| Gestione di leghe e competizioni | ||
| Elaborazione di pagamenti e iscrizioni | ||
| Per utente finale | Club sportivi professionistici e franchising | |
| Università e Istituti di Formazione Superiore | ||
| Scuole e Accademie | ||
| Organizzazioni ricreative comunitarie | ||
| Palestre e Centri Fitness | ||
| Organizzazioni di eSport | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi previsti per il mercato dei software di gestione sportiva entro il 2031?
Si prevede che il mercato raggiungerà i 19.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.07% nel periodo 2026-2031.
Quale modello di distribuzione cresce più rapidamente nel software di gestione sportiva?
Le piattaforme cloud guidano la crescita con un CAGR del 12.05%, trainato da costi iniziali inferiori e aggiornamenti automatici.
Perché le organizzazioni di eSport sono importanti per i fornitori di software?
Si prevede che i team di eSport registreranno il CAGR per utente finale più elevato, pari all'11.96%, adottando flussi di lavoro in stile club per i tornei e i pagamenti dei premi.
Quanto è ampia l'opportunità di servizi all'interno del mercato?
I ricavi dei servizi professionali aumentano a un CAGR dell'11.33% poiché i club esternalizzano la migrazione dei dati, l'integrazione delle API e la formazione.
Quale regione dovrebbe registrare la crescita più forte entro il 2031?
Si prevede che l'area Asia-Pacifico sarà in testa con un CAGR del 12.42%, trainata dall'ampia base di partecipanti della Cina e dalla rapida adozione della tecnologia da parte dell'India.


