

Dimensioni e quota del mercato della tecnologia sportiva
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 27.67 miliardo di dollari |
| Dimensione del mercato (2031) | 71.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.05% CAGR |
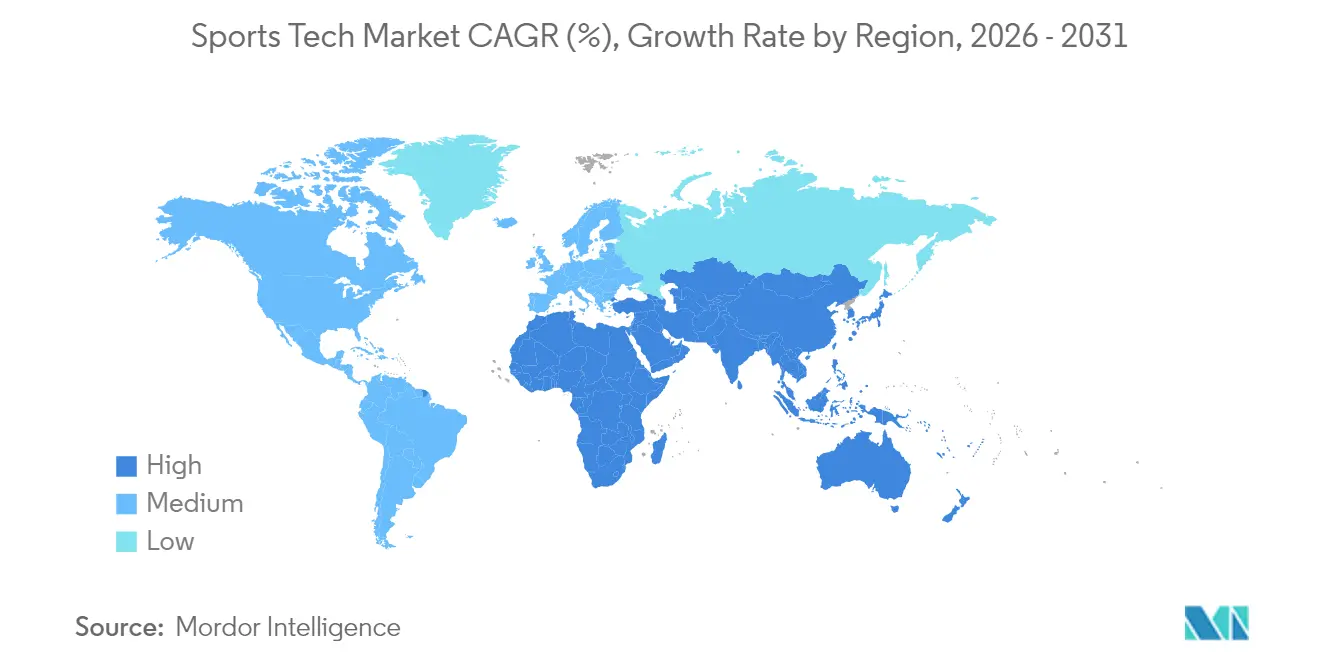
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della tecnologia sportiva di Mordor Intelligence
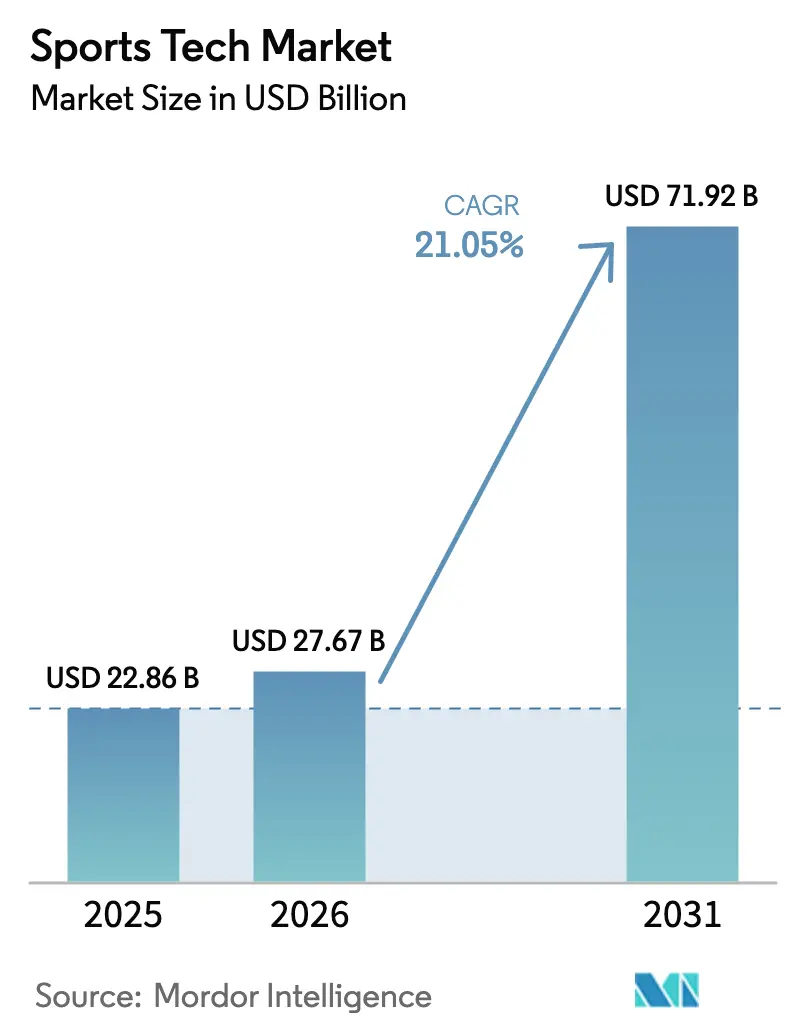
Il mercato delle tecnologie sportive (Sports Tech) aveva un valore di 22.86 miliardi di dollari nel 2025 e si prevede che crescerà da 27.67 miliardi di dollari nel 2026 a 71.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 21.05% durante il periodo di previsione (2026-2031). Questa crescita è trainata da tre forze convergenti: il 5G che raggiunge i prezzi delle reti private, i server edge che spostano l'analisi dei dati in locale e i software in abbonamento che sostituiscono le vendite una tantum di dispositivi. I gestori degli stadi ora considerano connettività, punti vendita e sicurezza come un'unica infrastruttura, creando un percorso chiaro per la navigazione in realtà aumentata e i punti di ristoro senza cassieri. I club rinnovano le licenze per l'analisi dei dati ogni stagione invece di sostituire i dispositivi indossabili ogni pochi anni, garantendo così ai fornitori entrate ricorrenti. Permangono le preoccupazioni relative all'interoperabilità, ma le roadmap API pubblicate stanno vincendo le gare d'appalto, spostando il potere verso le suite di soluzioni. Entro il 2030, si prevede che oltre la metà del fatturato totale proverrà da fuori del Nord America, poiché la regione Asia-Pacifico, trainata dal cricket, dagli eSport e dal commercio mobile, supererà le regioni in cui gli interventi di ristrutturazione sono predominanti.
Punti chiave del rapporto
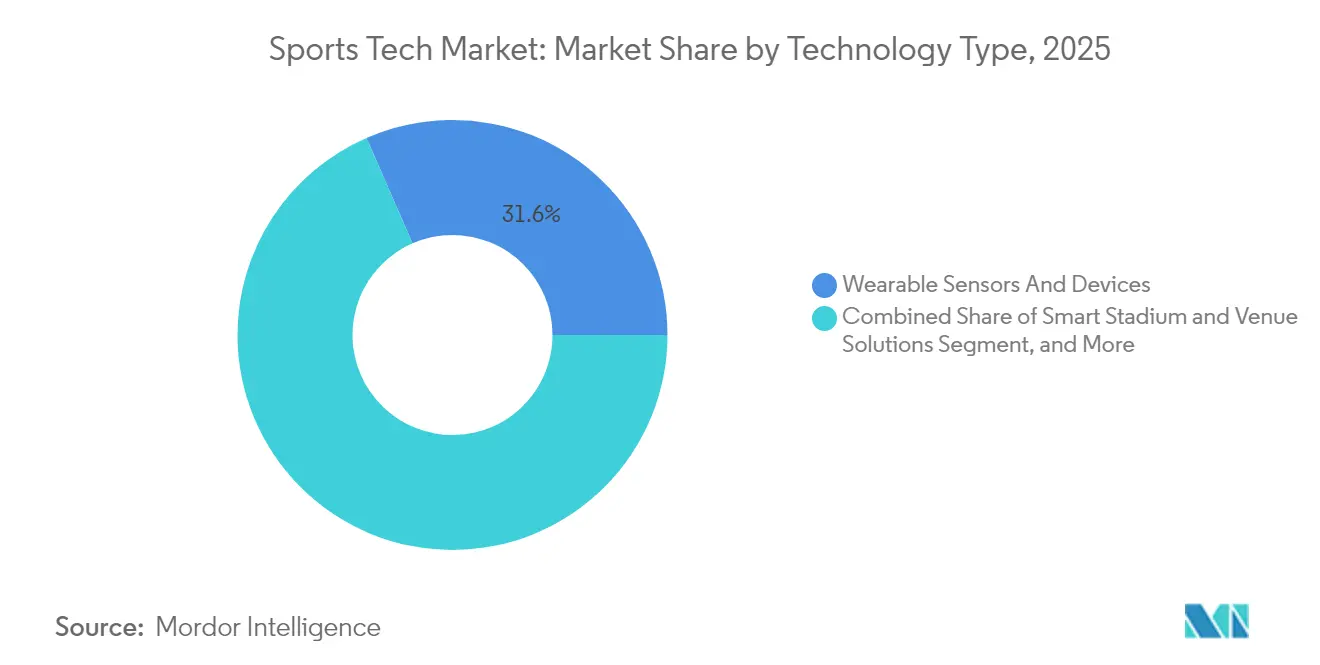
- In base al tipo di tecnologia, i dispositivi indossabili hanno rappresentato circa un terzo dei ricavi del 2025, mentre si prevede che le piattaforme di eSport cresceranno a un CAGR del 25.85% fino al 2031.
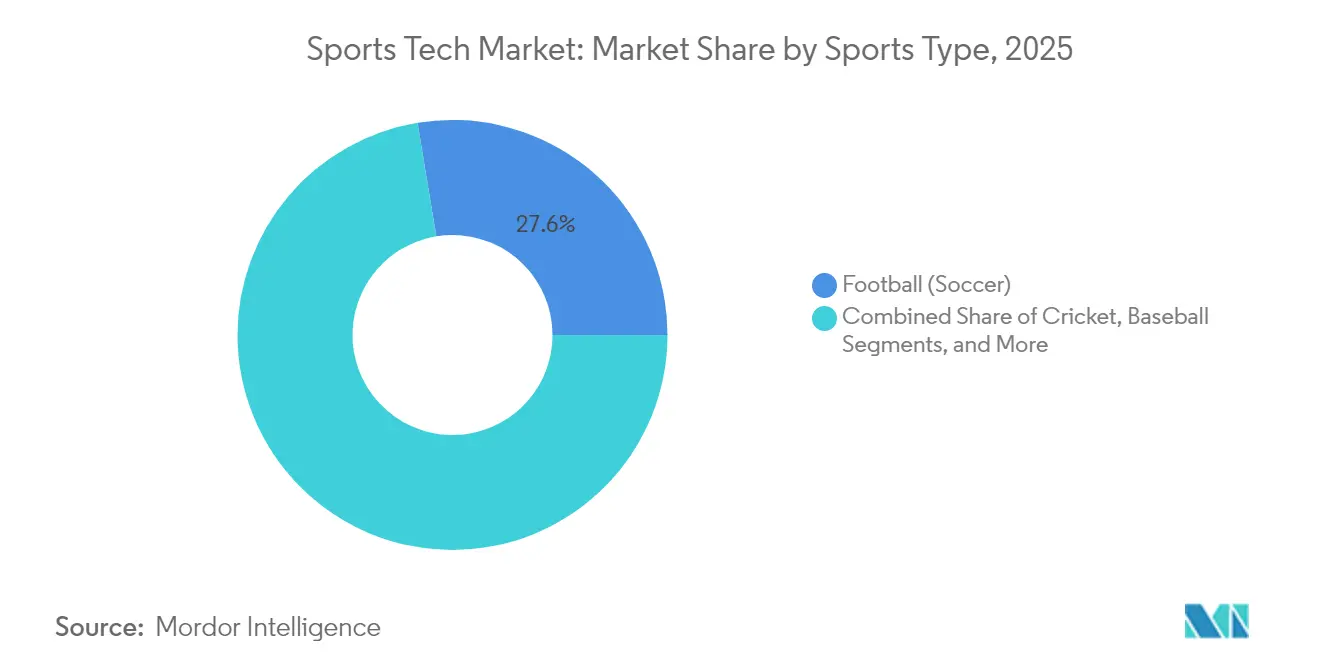
- Per tipologia di sport, nel 27.60 il calcio deteneva il 2025% della quota di mercato della tecnologia sportiva; si prevede che il cricket crescerà a un CAGR di circa il 22.35% entro il 2031.
- In termini di utenti finali, i team professionistici e le leghe controllavano circa il 39.20% del mercato della tecnologia sportiva nel 2025, ma le app rivolte ai consumatori stanno avanzando a un CAGR superiore al 26.4%.
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 34.70% nel 2025, mentre l'area Asia-Pacifico è destinata a un CAGR del 24.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della tecnologia sportiva
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente diffusione di infrastrutture per stadi connessi abilitate al 5G | + 4.2% | Globale, guidato da Nord America ed Europa | Medio termine (3-4 yrs) |
| Monitoraggio dei giocatori in tempo reale imposto dalle principali leghe | + 3.8% | Nord America e Europa | A breve termine (≤2 yrs) |
| Aumento dell'analisi video basata sull'intelligenza artificiale per la monetizzazione dei titolari dei diritti | + 2.5% | Asia-Pacifico | Medio termine (3-4 yrs) |
| Passaggio al commercio digitale diretto ai fan | + 2.1% | Europa, fanbase globali | A breve termine (≤2 yrs) |
| Afflusso esplosivo di capitale di rischio nelle piattaforme di eSport | + 3.5% | Medio Oriente | Medio termine (3-4 yrs) |
| Spinta istituzionale per dispositivi indossabili per la prevenzione degli infortuni | + 2.3% | Global | A breve termine (≤2 yrs) |
| Fonte: Intelligenza di Mordor | |||
Crescente diffusione di infrastrutture per stadi connessi abilitate al 5G
Le reti 5G private installate durante la stagione 2024-2025 forniscono la scansione dei biglietti, le telecamere di sicurezza e lo streaming ad alta densità da un'unica rete. I 500 nodi radio di Verizon al Caesars Superdome hanno gestito 38 TB di traffico durante le partite senza congestione, dimostrando che una dorsale unificata può abilitare mascotte in realtà mista in tempo reale e replay multiview [1] Nicole Ferraro, “Why Verizon Swapped Wi-Fi for 5G at Super Bowl LIX,” Light Reading, lightreading.com . I server edge all'interno della struttura garantiscono una latenza inferiore a 10 ms, aprendo la strada alla biometria dei giocatori on-demand. Gli sviluppatori di software ora ottimizzano il codice per tempi di andata e ritorno prevedibili e i gestori della struttura riallocano i precedenti budget Wi-Fi alle app rivolte ai fan.
Monitoraggio dei giocatori in tempo reale obbligatorio per le Major League in Nord America e in Europa
La National Football League ha integrato tag RFID in ogni spallina nel 2024, acquisendo centinaia di punti dati per atleta al secondo. I club hanno aggiornato i database e assunto analisti esperti in Python, mentre un nuovo middleware rende anonimi i dati di telemetria per la grafica trasmessa in diretta. Le clausole contrattuali ora collegano gli incentivi alle metriche dei sensori e gli allenatori agiscono sui primi segnali di sforzo che compaiono giorni prima degli infortuni, allungando le carriere.
Aumento dell'analisi video basata sull'intelligenza artificiale per la monetizzazione dei detentori dei diritti in Asia
Nel novembre 2024, Kayo Sports di Foxtel ha rilasciato i motori di visione artificiale HyperLayer e The Emperor, riducendo i tempi di produzione dei momenti salienti a pochi minuti e aumentando il coinvolgimento sui social con clip di dimensioni ridotte [2] Foxtel Group, “Game-Changing Tech Innovations Unveiled for Kayo Sports' Biggest-Ever Summer of Cricket,” foxtelgroup.com.au . I detentori dei diritti vendono annunci mirati mid-roll all'interno di queste clip, mentre l'elaborazione cloud riduce i costi di produzione. Progetti pilota simili in India e nelle Filippine dimostrano che i prezzi scalabili possono adattarsi ai budget stagionali.
Passaggio al commercio digitale diretto ai tifosi tra i club di calcio di prima categoria
Il passaggio del Manchester United, nell'ottobre 2024, a un motore SCAYLE multilingue ha generato vendite record di kit online durante la settimana di lancio. Gli account dei tifosi memorizzano le taglie preferite e le credenziali di pagamento, consentendo acquisti con un clic quando le notifiche push in tempo reale si attivano dopo un gol. L'Arsenal ha seguito nel 2025 con moduli predittivi per la determinazione del prezzo dei biglietti che riducono di un terzo i tempi di caricamento delle pagine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ristrutturazione ad alta intensità di capitale di sedi storiche | -2.8% | Europa e Giappone | A breve termine (≤2 yrs) |
| Standard di dati frammentati | -3.1% | Global | Medio termine (3-4 yrs) |
| Contenzioso sulla proprietà intellettuale sugli algoritmi di visione artificiale | -1.9% | Nord America | Medio termine (3-4 yrs) |
| Reazioni negative sulla privacy e sulla raccolta di dati biometrici | -2.0% | Europa | A breve termine (≤2 yrs) |
| Fonte: Intelligenza di Mordor | |||
Ristrutturazione ad alta intensità di capitale di sedi storiche
Gli stadi costruiti molto prima delle moderne canaline portacavi devono incanalare la fibra dietro murature storiche, gonfiando i budget e allungando i tempi di costruzione. Un progetto londinese del 2024 ha richiesto mesi di posa in opera a basso impatto sulle facciate, spingendo le città a mettere in discussione le offerte di hosting senza finanziamenti pubblici per la tecnologia. I nodi wireless modulari sui corrimano offrono una soluzione alternativa, ma offrono una velocità di trasmissione inferiore, lasciando molti stadi europei e giapponesi indietro rispetto alle nuove costruzioni del Sud-est asiatico.
Standard di dati frammentati ostacolano l'interoperabilità
I fornitori di dispositivi indossabili, biglietteria e streaming utilizzano schemi distinti, impedendo una visione unificata di tifosi o atleti. Una bozza di ontologia di settore pubblicata nel 2025 ha migliorato il tracciamento a banda ultralarga, ma rimane disomogenea altrove. I responsabili degli acquisti ora richiedono SDK open source, rendendo la trasparenza un elemento di differenziazione ma rallentando le implementazioni di suite complete.
Analisi del segmento
Per tipo di tecnologia: i dispositivi indossabili dominano mentre le piattaforme di eSport accelerano
I sensori indossabili hanno rappresentato il 31.55% del fatturato del 2025, la quota più elevata tra tutte le tecnologie nel mercato della tecnologia sportiva. I team collegano le fasce di monitoraggio del carico ai dashboard cloud e hanno segnalato un minor numero di infortuni senza contatto durante la stagione 2024-2025, rafforzando l'intenzione di rinnovo e convertendo gli acquisti di dispositivi in commissioni di analisi annuali. Questa transizione consolida i ricavi ricorrenti e aumenta le valutazioni aziendali. Le piattaforme di eSport sono la componente in più rapida crescita, con un CAGR del 25.85% fino al 2031, poiché le arene appositamente costruite implementano il cablaggio in fibra ottica fino ai posti a sedere e i partner di streaming globali realizzano circuiti stagionali in pochi giorni anziché mesi. Si prevede che le dimensioni del mercato della tecnologia sportiva per gli eSport si moltiplicheranno man mano che gli stack cloud-native ridurranno i costi di ingresso per gli organizzatori dei tornei. Le prestazioni sportive e l'analisi video traggono vantaggio dalla visione artificiale che dimezza i tempi di tagging, mentre le suite di coinvolgimento dei fan uniscono biglietteria, fidelizzazione e merchandising in un'unica interfaccia.
Il middleware ora integra la telemetria indossabile con i filmati delle partite acquisiti dall'intelligenza artificiale, creando report integrati sulle prestazioni che migliorano gli standard di base per l'allenamento. Gli sviluppatori considerano gli eSport come un banco di prova per le sovrapposizioni interattive che in seguito migrano alla TV. I fornitori pubblicano roadmap API per attenuare i timori di integrazione, consolidando la preferenza della piattaforma rispetto ai dispositivi singoli. Il mercato della tecnologia sportiva continua a premiare i fornitori che abbinano l'hardware agli abbonamenti dati, consentendo ai ricavi annuali di sostituire le vendite una tantum.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di sport: il calcio è in testa mentre il cricket guadagna ritmo
Il calcio ha conquistato il 27.60% della quota di mercato della tecnologia sportiva nel 2025, riflettendo il seguito globale e gli elevati budget dei club. I target di spesa si avvalgono di servizi di streaming proprietari, che eliminano le regole di blackout geografico e incanalano i dati proprietari in motori dinamici per la determinazione del prezzo dei biglietti. I club integrano l'inventario delle sponsorizzazioni con i traguardi dei giocatori in tempo reale, ampliando le categorie di fatturato. Il cricket mostra il CAGR più elevato, vicino al 22.35%, grazie all'interesse per l'area Asia-Pacifico e a formati sperimentali come la telecamera dell'arbitro e le mappe di calore del percorso della palla. Le dimensioni del mercato della tecnologia sportiva destinate alla trasmissione del cricket sono destinate a crescere rapidamente, poiché gli inserzionisti apprezzano l'inventario di analisi su schermo rispetto alle tradizionali interruzioni pubblicitarie.
L'entusiasmo per il cricket incoraggia le emittenti regionali ad adottare la produzione cloud e le federazioni investono in analisi per ottimizzare i carichi di lavoro dei giocatori in calendari fitti. Nel frattempo, il calcio continua a essere pioniere nel commercio diretto con i tifosi e nei replay in realtà aumentata. Gli ambienti ricchi di dati aumentano il potere contrattuale degli atleti attraverso incentivi legati alle prestazioni. In entrambi gli sport, gli standard di dati aperti rimangono fondamentali per i pacchetti di sponsorizzazione tra campionati, garantendo scalabilità per le fanbase globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le leghe professionistiche mantengono la loro scala mentre le app consumer si espandono più rapidamente
Le squadre e le leghe professionistiche hanno rappresentato quasi il 39.20% dei ricavi del 2025, rappresentando il più grande gruppo di stakeholder nel mercato della tecnologia sportiva. I quadri contrattuali delle leghe ora integrano gli aggiornamenti tecnologici, convertendo i miglioramenti degli stadi in iniziative di beneficio collettivo. I club applicano analisi per definire i prezzi dei biglietti in tempo reale, abbinando il valore dei posti alle narrazioni sul campo. Le app rivolte ai consumatori, sebbene oggi più piccole, dovrebbero crescere di oltre il 26.4% all'anno. I 170 milioni di utenti mensili di OneFootball dimostrano la portata possibile quando live chat, playlist e feed personalizzati convergono in un unico luogo.
L'istruzione superiore si unisce al mix, con le conferenze nordamericane che firmano accordi esclusivi di streaming per oltre 800 eventi a stagione, ampliando la portata del pubblico. Le compagnie assicurative offrono sconti sui premi per dispositivi indossabili per la prevenzione degli infortuni verificati, allineando gli incentivi finanziari all'implementazione della tecnologia. Il settore della tecnologia sportiva integra sempre più moduli di conformità nei software di gestione degli atleti, riducendo il carico amministrativo e aumentando i tassi di rinnovo.
Analisi geografica
Mercato nordamericano delle tecnologie sportive
Il Nord America ha mantenuto il 34.70% dei ricavi del 2025, trainato dalle leghe che integrano obiettivi di connettività nei contratti di lavoro. L'espansione 2025G del Caesars Superdome del febbraio 5 ha raddoppiato la densità radio e ha dimostrato la resilienza della rete con un carico di 70,000 tifosi. I club utilizzano i dati per adeguare i prezzi dei biglietti quasi in tempo reale e l'imminente normativa sulla privacy è destinata ad aumentare i costi di conformità, ma può tradursi in fiducia nei marchi per i primi utilizzatori.
Mercato delle tecnologie sportive nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico raggiungerà un CAGR del 24.10% entro il 2031, il più rapido tra tutte le regioni. Gli highlights del cricket generati dall'intelligenza artificiale di Kayo Sports hanno dimostrato che i motori di visione cloud supportano il coinvolgimento in prima serata senza l'impiego di troupe di produzione complete. I colossi IT nazionali ora superano 1.4 miliardi di dollari di fatturato tecnologico, offrendo capacità locale per fornire soluzioni sviluppate internamente. L'implementazione in corso del 6G sub-5 GHz in India e Indonesia posiziona le reti mobili come principale canale di coinvolgimento dei tifosi.
Mercato europeo delle tecnologie sportive
L'Europa si trova ad affrontare una maggiore complessità di retrofit. L'aggiornamento 2025G autonomo di Wembley del 5 ha richiesto un'estetica di livello tradizionale e un cablaggio preciso. I club compensano questi costi con piattaforme di e-commerce al servizio dei tifosi di tutto il mondo; l'Arsenal ha ridotto i tempi di caricamento delle pagine di un terzo dopo la migrazione al cloud nel 2025. Le rigide norme sulla protezione dei dati rallentano le implementazioni sperimentali, ma creano un ecosistema basato su standard che i nuovi fornitori devono rispettare.
Panorama competitivo
Il mercato della tecnologia sportiva è frammentato ma tende al consolidamento delle piattaforme. L'acquisizione di IMG ARENA da parte di Sportradar per 225 milioni di dollari ha unito dati quasi in tempo reale per 70,000 eventi dal vivo con servizi di quote scommesse, ampliando il potenziale di cross-selling. IBM posiziona la sua IA Watsonx come un motore neutrale che i club possono integrare nelle infrastrutture esistenti, privilegiando modelli interpretabili rispetto a previsioni a scatola nera [3] IBM Corp., “Watsonx for Sports,” ibm.com . Le startup che detengono brevetti per il tracciamento di oggetti in condizioni di scarsa illuminazione attraggono acquirenti interessati all'analisi delle partite notturne. Rimane spazio per software di gestione del consenso che conciliano i dati di atleti, tifosi e media sotto una governance uniforme.
Una seconda ondata di capitali punta alle infrastrutture per gli eSport. Vision 2030 dell'Arabia Saudita finanzia un complesso di 25,000 m² a Riyadh con cablaggio in fibra ottica fino ai posti a sedere e controllo broadcast 8K, puntando alle finali internazionali entro il 2025. Gli editori pianificano circuiti stagionali che culminano in eventi nel Golfo, aumentando l'attrattiva turistica e di sponsorizzazione. I fornitori in grado di garantire una latenza di andata e ritorno inferiore a 5 ms si assicurano lo status di fornitore preferenziale.
I marchi di abbigliamento affermati integrano sensori nei capi intelligenti. Amer Sports ha registrato un fatturato record di 1 milioni di dollari nel primo trimestre del 2025, citando insight integrati sulle prestazioni che si collegano ai dashboard di gestione degli atleti. Fusioni e alleanze strategiche indicano che gli ecosistemi end-to-end influenzeranno la forza contrattuale nel prossimo ciclo.
Leader del settore della tecnologia sportiva
IBM Corporation
Cisco Systems Inc.
SAP SE
Oracle Corporation
Apple Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
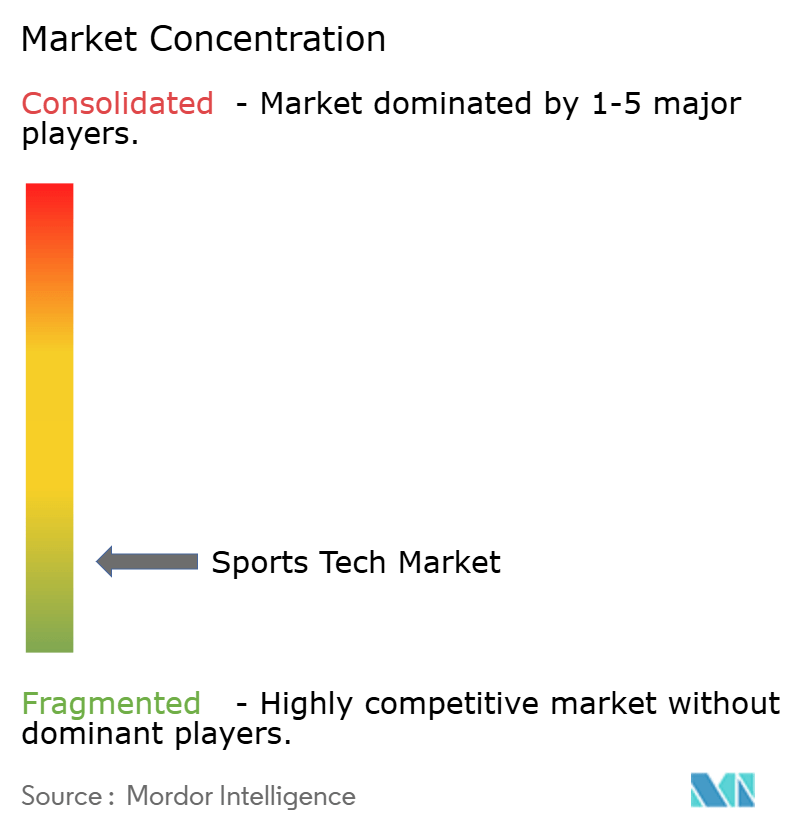
Recenti sviluppi del settore
- Maggio 2025: Amer Sports ha registrato un fatturato record di 1 milioni di USD nel primo trimestre, attribuendo la domanda di abbigliamento tecnico connesso con approfondimenti integrati.
- Marzo 2025: StumpEye nomina Simon Taufel ambasciatore del marchio per promuovere la tecnologia delle telecamere da campo per l'arbitraggio e l'allenamento di base.
- Febbraio 2025: FloSports e la East Coast Conference hanno firmato un accordo esclusivo sui diritti mediatici per trasmettere in streaming oltre 800 eventi universitari a stagione su FloCollege, sostenuto da un investimento nella piattaforma di 50 milioni di dollari.
- Febbraio 2025: Verizon raddoppia la capacità 5G del Caesars Superdome, dimostrando resilienza anche con un carico di 70,000 tifosi.
Ambito e metodologia
La tecnologia sportiva si riferisce all'uso della tecnologia per migliorare le prestazioni atletiche, l'allenamento, l'analisi e l'esperienza sportiva complessiva. Comprende un'ampia gamma di aree, dalla tecnologia indossabile e l'analisi dei dati alla realtà virtuale e all'e-gaming.
Il mercato della tecnologia sportiva è segmentato per tipo di sport (calcio, cricket, baseball, tennis, altro tipo), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Sensori e dispositivi indossabili |
| Soluzioni intelligenti per stadi e sedi |
| Analisi delle prestazioni sportive e dei video |
| Tecnologia di coinvolgimento dei fan e sponsorizzazione |
| Piattaforme e infrastrutture per gli eSport |
| Media immersivi (AR/VR e Metaverso) |
| Calciatore) |
| Cricket |
| Baseball |
| Pallacanestro |
| Tennis |
| Motorsports |
| Altri Sport |
| Squadre e leghe professionistiche |
| Università e Istituti di Formazione Superiore |
| Associazioni e Federazioni Sportive |
| Emittenti e reti multimediali |
| Tifosi / Consumatori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di tecnologia | Sensori e dispositivi indossabili | |
| Soluzioni intelligenti per stadi e sedi | ||
| Analisi delle prestazioni sportive e dei video | ||
| Tecnologia di coinvolgimento dei fan e sponsorizzazione | ||
| Piattaforme e infrastrutture per gli eSport | ||
| Media immersivi (AR/VR e Metaverso) | ||
| Per tipo di sport | Calciatore) | |
| Cricket | ||
| Baseball | ||
| Pallacanestro | ||
| Tennis | ||
| Motorsports | ||
| Altri Sport | ||
| Per utente finale | Squadre e leghe professionistiche | |
| Università e Istituti di Formazione Superiore | ||
| Associazioni e Federazioni Sportive | ||
| Emittenti e reti multimediali | ||
| Tifosi / Consumatori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della tecnologia sportiva entro il 2031?
Si prevede che il mercato raggiungerà i 71.92 miliardi di dollari, rispetto ai 27.67 miliardi di dollari del 2026, con un CAGR del 21.05%.
Quale segmento tecnologico sta crescendo più rapidamente?
Le piattaforme di eSport registrano la crescita più elevata, con un CAGR previsto del 25.85% tra il 2026 e il 2031.
Perché la regione Asia-Pacifico è fondamentale per l'espansione futura?
La demografia giovane, la rapida implementazione del 5G e l'aumento degli spettatori di cricket ed eSport sono alla base di un CAGR regionale del 24.10% fino al 2031.
In che modo i club riescono a generare entrate dirette dai tifosi?
I motori di e-commerce multilingue collegati agli eventi delle partite in diretta consentono l'acquisto di kit con un clic e offerte di biglietti predittivi, aumentando il valore del carrello.
Qual è il principale ostacolo che impedisce il miglioramento delle strutture europee?
I vincoli legati agli edifici storici e gli elevati costi di ristrutturazione mettono a dura prova l'installazione della fibra e del 5G, allungando i tempi dei progetti.
In che modo il monitoraggio dei giocatori in tempo reale può essere utile ai team?
I dati biometrici e posizionali continui evidenziano gli indicatori del rischio di infortuni con giorni di anticipo, supportando gli adattamenti del carico di lavoro e le carriere più lunghe.


