

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
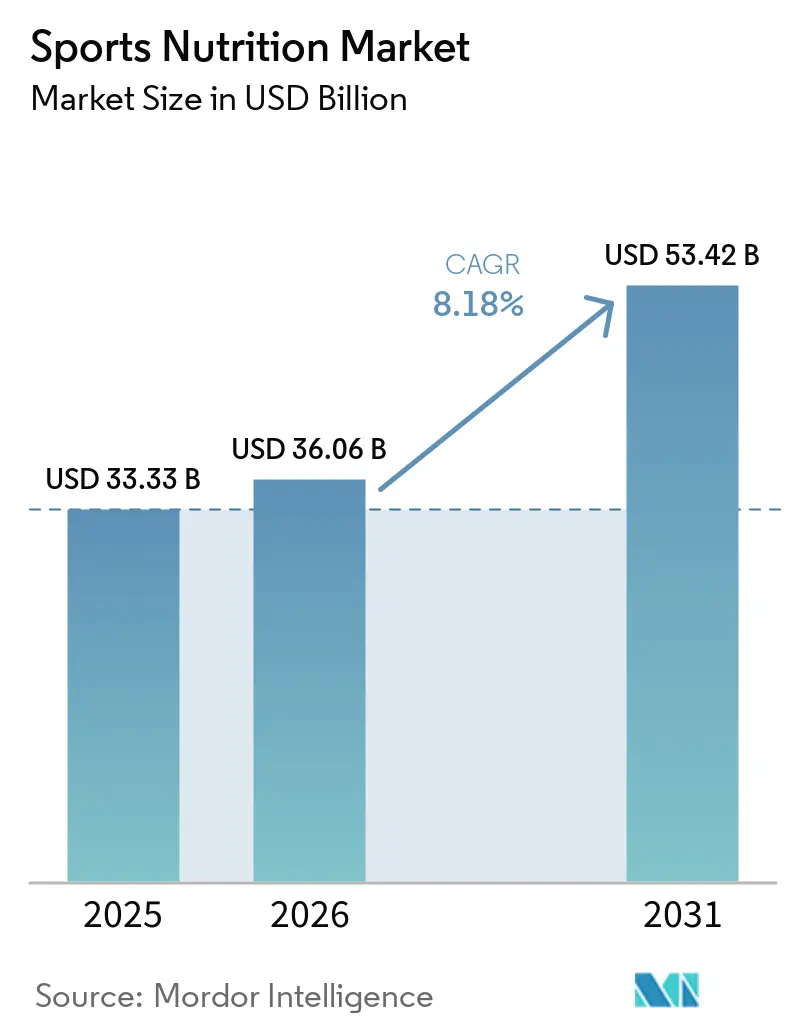
| Dimensione del mercato (2026) | 36.06 miliardo di dollari |
| Dimensione del mercato (2031) | 53.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
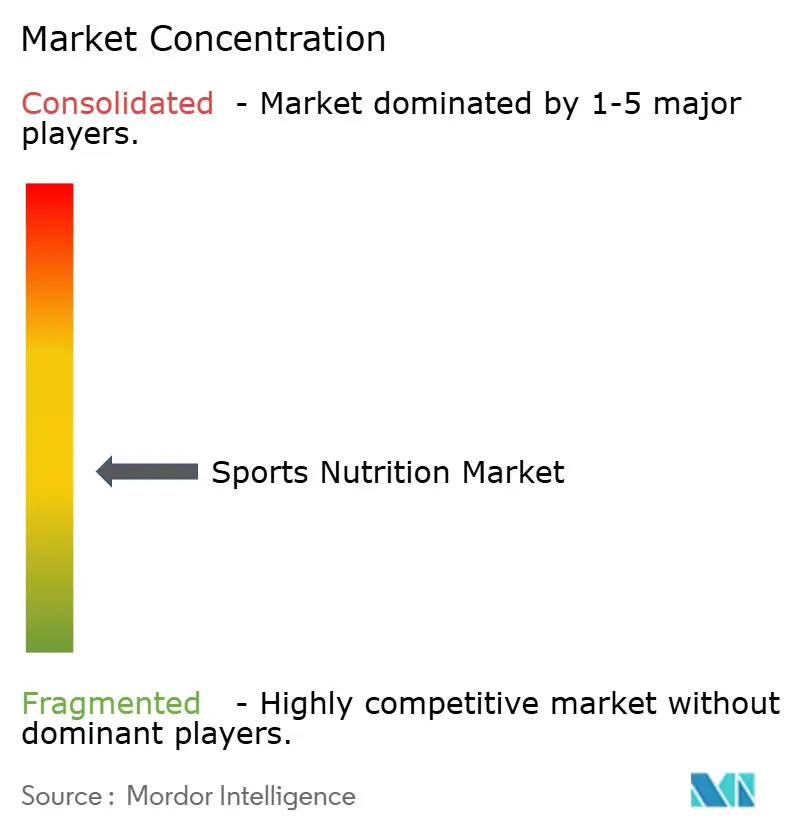
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'alimentazione sportiva di Mordor Intelligence
Si prevede che il mercato della nutrizione sportiva crescerà da 33.33 miliardi di dollari nel 2025 a 36.06 miliardi di dollari nel 2026, per poi raggiungere i 53.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.18% nel periodo 2026-2031. Il mercato si è evoluto, superando la tradizionale focalizzazione sugli atleti d'élite per servire una base di consumatori più ampia, inclusi gli appassionati di fitness e le persone attente alla salute. Questa espansione è trainata dalla crescente consapevolezza in materia di salute, dall'aumento degli abbonamenti in palestra e dalla maggiore partecipazione alle attività sportive. Il mercato della nutrizione sportiva offre una vasta gamma di prodotti, tra cui proteine in polvere, energy drink e integratori, mentre l'integrazione di app per il fitness e dispositivi indossabili ha migliorato il coinvolgimento dei consumatori nel monitoraggio dell'alimentazione e del fitness. I produttori stanno rispondendo alle mutevoli preferenze dei consumatori attraverso innovazioni di prodotto, in particolare nell'offerta di prodotti a base vegetale e con etichetta pulita. La crescita è ulteriormente supportata dall'espansione delle reti di distribuzione e dall'ascesa delle piattaforme di e-commerce, che rendono i prodotti per la nutrizione sportiva più accessibili ai consumatori di diverse fasce d'età. Con l'evoluzione continua del mercato, la convergenza tra attenzione alla salute, integrazione tecnologica e innovazione di prodotto pone il settore della nutrizione sportiva in una posizione favorevole per una crescita e uno sviluppo sostenibili.
Punti chiave del rapporto
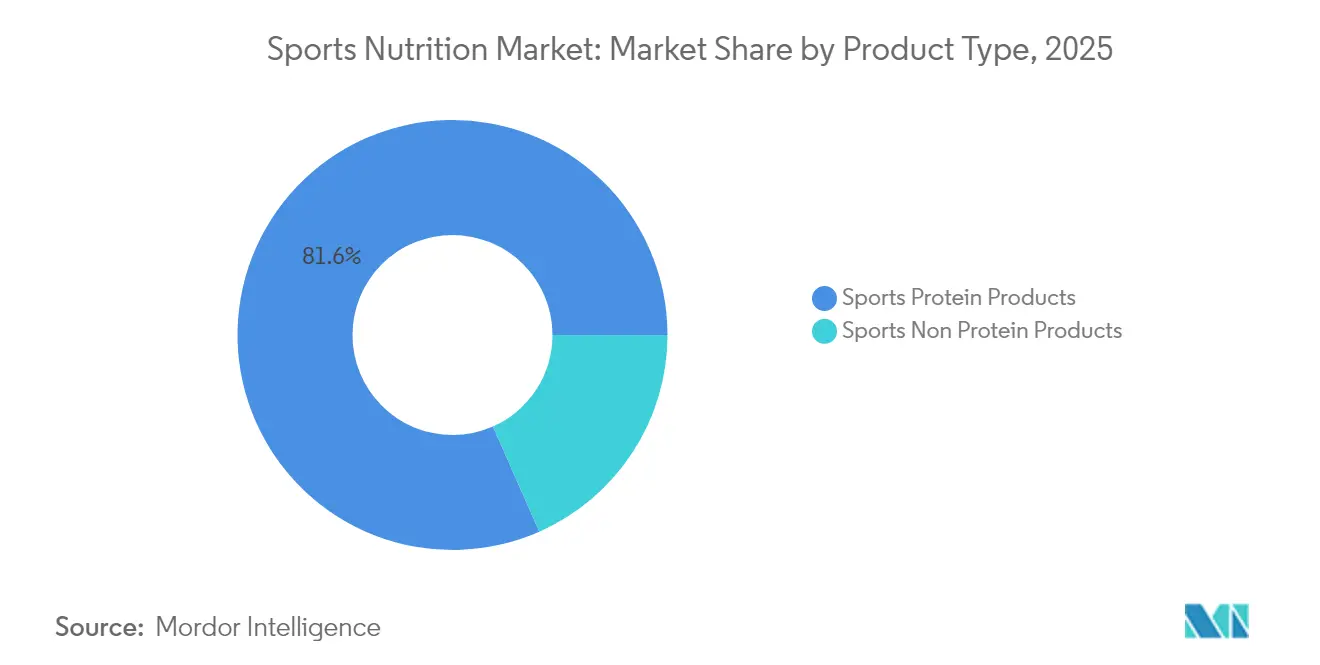
- Per tipologia di prodotto, le proteine in polvere hanno mantenuto la quota di mercato più ampia nel settore dell'alimentazione sportiva, pari all'81.62% nel 2025, mentre si prevede che i prodotti non proteici cresceranno più rapidamente, con un CAGR dell'8.39% a livello mondiale.
- In base alla fonte, nel 62.88 i prodotti di origine animale hanno detenuto la quota di mercato maggiore, pari al 2025%, ma i prodotti di nutrizione sportiva di origine vegetale sono destinati a raggiungere un CAGR del 9.21%.
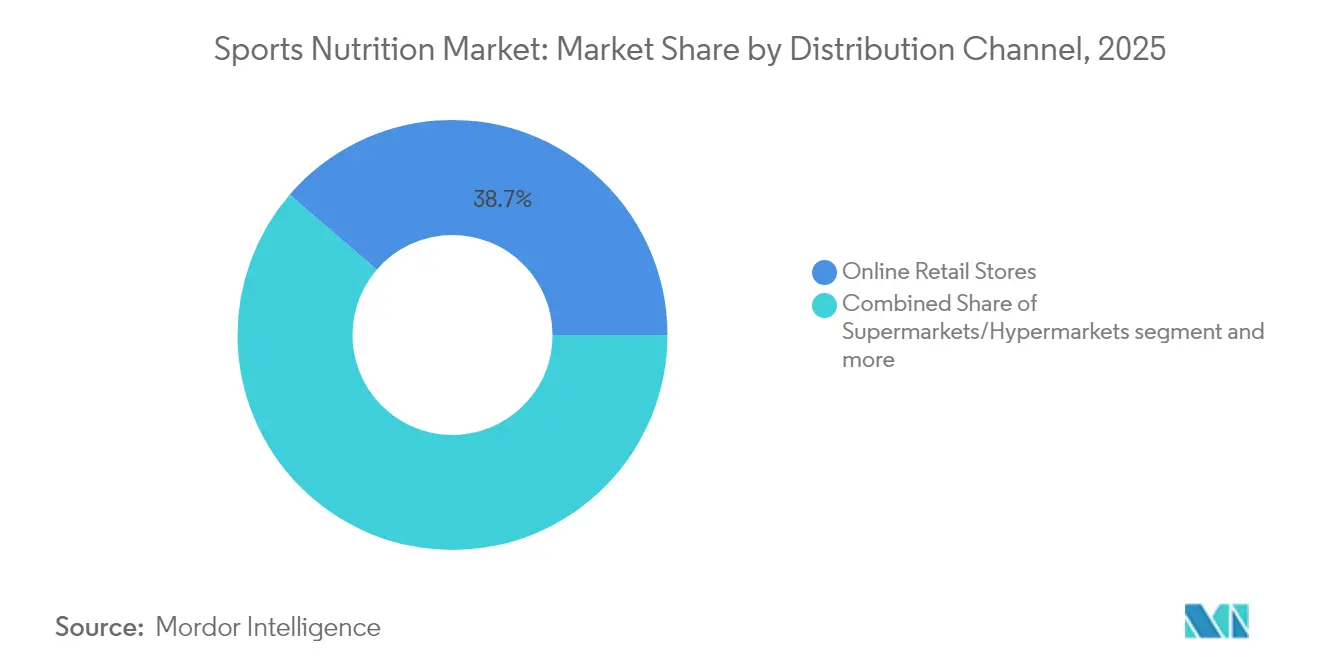
- In base al canale di distribuzione, i negozi al dettaglio online hanno raggiunto la prima posizione con una quota di mercato del 38.68% nel settore della nutrizione sportiva nel 2025 e sono destinati a registrare il CAGR più elevato, pari al 10.22%, in tutte le regioni.
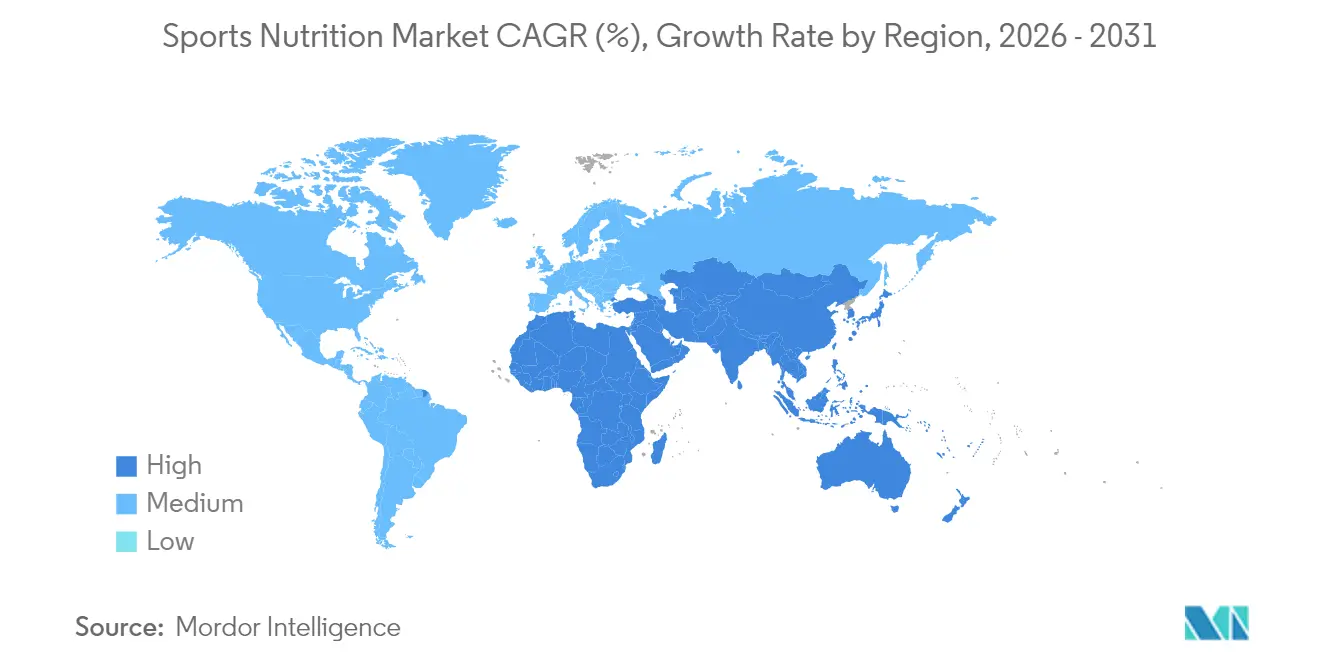
- In termini geografici, il Nord America ha mantenuto la leadership con il 60.55% del fatturato globale nel 2025, mentre l'Asia-Pacifico sarà la regione in più rapida crescita fino al 2031 con un CAGR del 9.56%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della nutrizione sportiva
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente utilizzo di integratori tra gli appassionati di fitness e gli atleti | + 2.1% | Globale (Nord America ed Europa in testa) | Breve termine |
| Proliferazione di nutrizione sportiva specializzata per sport da combattimento e discipline ad alta intensità | + 1.3% | Nord America, Europa, Giappone, Corea del Sud | Medio termine |
| Supporto governativo e istituzionale per programmi di fitness e benessere | + 1.0% | Asia-Pacifico, Nord America, Europa | Medio termine |
| Le soluzioni nutrizionali personalizzate guidano il mercato della nutrizione sportiva | + 2.3% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine |
| Integrazione della tecnologia per raccomandazioni nutrizionali personalizzate | + 1.9% | Mercati sviluppati | Medio termine |
| Espansione dei canali di distribuzione, comprese le piattaforme di vendita al dettaglio online | + 2.0% | Globale con ecosistemi online robusti | Breve termine |
| Fonte: Intelligenza di Mordor | |||
Crescente utilizzo di integratori tra gli appassionati di fitness e gli atleti
Gli appassionati di fitness e gli atleti attribuiscono sempre più importanza alla propria salute e alle proprie prestazioni, alimentando un'impennata nella domanda di integratori sportivi e, di conseguenza, nel mercato della nutrizione sportiva, che si estende oltre il recupero muscolare per migliorare la resistenza, l'energia e il benessere generale. Il mercato si è evoluto in modo significativo, soprattutto nel periodo post-pandemico, con prodotti ora personalizzati in base a specifici modelli di attività e necessità di recupero, anziché essere rivolti agli atleti come gruppo omogeneo. Questa trasformazione è supportata dai dati della Sports and Fitness Industry Association, che ha riportato che 242 milioni di americani (il 78.8% della popolazione) hanno partecipato ad attività fisiche nel 2023, con un aumento del 2.2% rispetto all'anno precedente e dieci anni consecutivi di crescita, con 5 milioni di nuovi partecipanti nel 2023 [1] Fonte: Sports & Fitness Industry Association, “2024 Topline Participation Report,” sfia.org . La democratizzazione della nutrizione sportiva, che ora si estende dagli atleti d'élite agli appassionati di fitness di tutti i giorni, unita alla crescente consapevolezza grazie agli influencer dei social media e agli esperti di fitness, ha spinto i produttori a innovare e diversificare le proprie linee di prodotti. La proliferazione di centri fitness e palestre, unitamente all'aumento di eventi e competizioni sportive, continua ad alimentare questa espansione del mercato.
Proliferazione di nutrizione sportiva specializzata per sport da combattimento e discipline ad alta intensità
Gli sport da combattimento e le discipline ad alta intensità stanno assistendo a una crescente domanda di prodotti nutrizionali sportivi specializzati, guidata dagli atleti che cercano soluzioni su misura per migliorare le prestazioni, accelerare il recupero e mantenere il massimo livello di forma fisica. Queste attività richiedono formulazioni nutrizionali specifiche che rispondano a esigenze fisiologiche specifiche, in particolare nella gestione del peso e nel recupero muscolare. Il mercato si sta evolvendo per offrire formulazioni di recupero avanzate che si rivolgono ai diversi modelli di danno muscolare comuni negli sport da combattimento. L'aumento delle competizioni di sport da combattimento a livello professionistico e amatoriale ha creato una base di consumatori sofisticata che comprende l'importanza di una nutrizione specifica per ogni sport all'interno del mercato della nutrizione sportiva. Secondo Sport England, la partecipazione agli sport da combattimento in Inghilterra è aumentata da 827,000 nel 2021-2022 a 933,500 nel 2023-2024.[2]Fonte: Sport England, "Numero di persone che praticano sport da combattimento in Inghilterra", sportengland.orgQuesta crescente base di atleti, unita al sostegno di atleti e allenatori di spicco, continua a rafforzare il mercato dei prodotti nutrizionali specializzati. L'integrazione della ricerca scientifica nello sviluppo dei prodotti ha ulteriormente migliorato la qualità e l'efficacia delle soluzioni nutrizionali per gli sport da combattimento. I produttori si stanno concentrando sempre più su ingredienti naturali e "clean-label" per soddisfare la crescente domanda di opzioni nutrizionali più salutari. L'espansione dei canali di distribuzione, inclusi i rivenditori specializzati in nutrizione sportiva e le piattaforme online, ha migliorato l'accessibilità dei prodotti per gli atleti di sport da combattimento.
Supporto governativo e istituzionale per programmi di fitness e benessere
Il sostegno governativo e istituzionale alle iniziative di fitness e benessere stimola significativamente la crescita del mercato della nutrizione sportiva. Con l'aumentare della consapevolezza in materia di salute, i governi di tutto il mondo stanno implementando programmi di fitness e investendo in infrastrutture sportive, riconoscendone il ruolo nella salute pubblica e i benefici economici. Ad esempio, la strategia "Get Active" del governo britannico mira ad aumentare la partecipazione di 2.5 milioni di adulti e 1 milione di bambini entro il 2030 attraverso investimenti in strutture di base e un migliore accesso per i gruppi sottorappresentati [3] Fonte: United Kingdom Department for Culture, Media and Sport, “Get Active: A Strategy for the Future of Sport and Physical Activity,” gov.uk. Inoltre, istituzioni, dalle scuole alle aziende, stanno integrando programmi di benessere nelle loro attività. Questi appoggi governativi e istituzionali non solo elevano il profilo della nutrizione sportiva, ma ne rafforzano anche la credibilità nel mercato, creando effetti moltiplicatori poiché i nuovi partecipanti necessitano di un'alimentazione adeguata per le attività scelte, contribuendo direttamente all'espansione del mercato. La crescente enfasi sulla sanità preventiva e sugli stili di vita attivi ha migliorato lo sviluppo di prodotti nel settore della nutrizione sportiva. Ciò ha portato a una maggiore accessibilità dei prodotti per la nutrizione sportiva attraverso vari canali di distribuzione.
Le soluzioni nutrizionali personalizzate guidano il mercato della nutrizione sportiva
Il segmento della nutrizione personalizzata sta trasformando il panorama della nutrizione sportiva, trainato dai progressi tecnologici che consentono raccomandazioni nutrizionali basate su biomarcatori individuali e dati sulle prestazioni. Poiché atleti e appassionati di fitness cercano sempre più soluzioni personalizzate, il mercato risponde con offerte personalizzate all'interno del mercato della nutrizione sportiva basate su fattori quali età, sesso, livello di attività e obiettivi di fitness specifici. La tendenza alla personalizzazione si estende oltre la formulazione del prodotto ai meccanismi di somministrazione, con dispositivi intelligenti e applicazioni basate sull'intelligenza artificiale che emergono come fattori chiave per la creazione di protocolli nutrizionali personalizzati. Questa trasformazione è particolarmente significativa in mercati come l'India, dove iniziative sostenute dal governo come l'intervento mDiabetes dimostrano la crescente importanza della nutrizione personalizzata. Secondo lo studio dell'Indian Council of Medical Research – India Diabetes (ICMR INDIAB), pubblicato nel 2023, l'India conta 10.1 crore di pazienti diabetici, il che evidenzia la necessità di soluzioni nutrizionali mirate che rispondano a specifiche condizioni di salute tra gli appassionati di sport.[4]Fonte: Press Information Bureau, "Giornata mondiale del diabete 2024", pib.gov.inAziende come Herbalife e Nutrigenomics hanno risposto offrendo soluzioni personalizzate per l'alimentazione sportiva, mentre la crescita delle piattaforme di e-commerce ha migliorato l'accessibilità a questi prodotti personalizzati.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Adulterazione e problemi di etichettatura errati minano la fiducia dei clienti | –1.8% | Regioni con applicazione debole | Breve termine |
| Approvazioni normative rigorose | –1.2% | Nord America, Europa, Australia | Medio termine |
| Mancanza di consapevolezza sui prodotti di nutrizione sportiva nei paesi emergenti | –1.0% | America Latina, Africa, Asia rurale | A lungo termine |
| Crescenti preoccupazioni riguardo agli effetti collaterali | –1.4% | Mercati ad alto reddito | Medio termine |
| Fonte: Intelligenza di Mordor | |||
Adulterazione e problemi di etichettatura errati minano la fiducia dei clienti
Il problema dell'adulterazione nel mercato della nutrizione sportiva pone sfide significative, in particolare nei prodotti commercializzati per la perdita di peso e l'aumento di energia. Questi prodotti contengono spesso ingredienti farmaceutici non approvati che comportano rischi per la salute. Con la crescente attenzione dei consumatori, i casi di manomissione dei prodotti e di etichette fuorvianti continuano a erodere la fiducia. Tali violazioni non solo mettono a repentaglio la reputazione dei marchi, ma richiedono anche un controllo normativo. La sfida si intensifica con l'ascesa dell'e-commerce, poiché le piattaforme online possono talvolta oscurare l'origine dei prodotti. Questa crescente preoccupazione ha portato a richieste di normative più severe e trasparenza nell'etichettatura, rendendo l'autenticità e l'affidabilità fattori critici sul mercato. I produttori stanno ora implementando protocolli di test avanzati e misure di controllo qualità per contrastare questi problemi. Inoltre, gli stakeholder del settore della nutrizione sportiva stanno collaborando con gli enti regolatori per sviluppare standard più rigorosi per la verifica e la certificazione dei prodotti.
Approvazioni normative rigorose
La complessità normativa nei mercati globali crea sfide significative per il settore della nutrizione sportiva, con un impatto particolare sui produttori più piccoli. La rigorosa supervisione governativa sui prodotti per la salute e il benessere comporta un aumento dei costi e un ritardo nell'ingresso sul mercato. L'obbligo imposto da Amazon di sottoporre gli integratori alimentari a verifica annuale da parte di terzi aggiunge un ulteriore livello di requisiti di controllo qualità, incidendo ulteriormente sui costi operativi e sull'accesso al mercato. Questi ostacoli normativi, pur garantendo la sicurezza dei consumatori, possono ostacolare l'innovazione e limitare lo sviluppo dei prodotti, soprattutto per le startup che mirano ad affermarsi sul mercato. Le aziende devono destreggiarsi tra normative diverse nei diversi Paesi, rendendo l'espansione globale particolarmente impegnativa sia per gli operatori affermati che per i nuovi entranti. L'onere della conformità richiede spesso investimenti sostanziali in competenze legali e sistemi di garanzia della qualità, mettendo a dura prova risorse che altrimenti potrebbero essere destinate alla ricerca e allo sviluppo. Inoltre, la natura in continua evoluzione di queste normative richiede alle aziende di mantenere un monitoraggio vigile e aggiornamenti frequenti dei propri protocolli di conformità.
Analisi del segmento
Per tipo di prodotto: i prodotti non proteici guadagnano slancio
Nel 2025, i prodotti proteici per sportivi domineranno il mercato con una quota dell'81.62%, a sottolineare il loro ruolo fondamentale nella nutrizione sportiva. Questa posizione di forza sottolinea la loro accettazione come elemento fondamentale nelle routine di fitness e atletica, grazie alla loro comprovata efficacia nel recupero muscolare, nel miglioramento delle prestazioni e nel supporto generale alla forma fisica. L'ampia adozione di questi prodotti evidenzia la loro capacità di soddisfare un ampio spettro di consumatori, dagli atleti professionisti agli appassionati di fitness occasionali. All'interno della categoria delle proteine, mentre le polveri di siero del latte e caseina mantengono il loro primato grazie alla loro elevata biodisponibilità e ai comprovati benefici, le alternative vegetali stanno rapidamente guadagnando terreno. Questa crescita è stimolata da una maggiore attenzione dei consumatori alla sostenibilità, all'approvvigionamento etico e alla digeribilità, rendendo le opzioni a base vegetale particolarmente attraenti per gli individui attenti all'ambiente e alla salute. La crescente domanda di opzioni a base vegetale sottolinea un più ampio orientamento dei consumatori verso scelte ecologiche e incentrate sulla salute, riflettendo un significativo cambiamento nelle dinamiche di mercato.
Tuttavia, i prodotti non proteici per lo sport si stanno affermando come un importante motore di crescita, con un CAGR previsto dell'8.39% dal 2026 al 2031, superando il mercato più ampio. Questo cambiamento indica una base di consumatori più esigente, alla ricerca di soluzioni nutrizionali che vadano oltre le semplici proteine. La crescita in questo segmento è alimentata dalla crescente consapevolezza del ruolo degli integratori specializzati nel raggiungimento di specifici obiettivi di fitness, come l'ottimizzazione dell'energia, la resistenza e il recupero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte: Le alternative vegetali rimodellano il mercato
Nel 2025, i prodotti di origine animale detengono una quota di mercato dominante del 62.88% nell'alimentazione sportiva. Tuttavia, le alternative vegetali stanno guadagnando slancio, con un CAGR previsto del 9.21% dal 2026 al 2031. Questa divergenza nei tassi di crescita evidenzia un cambiamento significativo nelle preferenze dei consumatori, guidato principalmente da preoccupazioni di sostenibilità e dall'attrattiva dei benefici per la salute. Il settore dei prodotti a base vegetale ha compiuto progressi significativi in termini di gusto e consistenza, superando con successo le precedenti sfide di adozione. Inoltre, la ricerca sottolinea i benefici delle diete a base vegetale, tra cui un migliore flusso sanguigno, una riduzione dello stress ossidativo e un recupero più rapido per gli atleti, ponendo una sfida alla tradizionale supremazia delle proteine animali. Questo cambiamento è indicativo di una tendenza più ampia in cui i consumatori danno sempre più priorità a prodotti in linea con la consapevolezza ambientale e gli obiettivi di salute personali.
La dinamica tra offerte di origine animale e vegetale sta cambiando; invece di limitarsi a sostituire l'una con l'altra, molti consumatori ora le integrano entrambe, personalizzando le proprie selezioni in base a specifici obiettivi nutrizionali e fasi di allenamento. Le tendenze del settore rispecchiano questo sentimento, mostrando un aumento dei prodotti che combinano proteine sia animali che vegetali, cercando di cogliere i vantaggi di ciascuna. Questa tendenza evidenzia anche il potenziale di innovazione nello sviluppo dei prodotti, poiché le aziende cercano di soddisfare una base di consumatori più informata e attenta alla salute. Di conseguenza, è probabile che il mercato delle proteine assista a un'impennata di offerte che bilanciano gusto, valore nutrizionale e impatto ambientale, stimolando ulteriormente la crescita del settore.
Per canale di distribuzione: l'e-commerce rimodella il panorama della vendita al dettaglio
Nel 2025, i negozi al dettaglio online domineranno il panorama della distribuzione, con una quota di mercato del 38.68%. Le proiezioni indicano una solida espansione con un CAGR del 10.22% dal 2026 al 2031. Questa impennata del predominio online è trainata principalmente dal cambiamento delle abitudini dei consumatori, con la comodità dello shopping online e il facile accesso alle informazioni sui prodotti che hanno la precedenza. L'arena online si rivela particolarmente vantaggiosa per i prodotti di nutrizione sportiva, consentendo ai consumatori di ricercare approfonditamente gli ingredienti, confrontare le formulazioni dei prodotti e leggere le recensioni degli utenti prima di effettuare un acquisto. La possibilità di accedere a un'ampia gamma di prodotti, spesso a prezzi competitivi, aumenta ulteriormente l'attrattiva delle piattaforme online. Inoltre, l'integrazione di tecnologie avanzate, come i consigli basati sull'intelligenza artificiale e le esperienze di acquisto personalizzate, sta promuovendo la fidelizzazione dei consumatori e stimolando gli acquisti ripetuti.
Tuttavia, nonostante la crescente importanza dei canali online, supermercati, ipermercati e parafarmacie rimangono cruciali nella catena di distribuzione. Si rivolgono agli acquirenti impulsivi e a coloro che necessitano di un accesso immediato, consolidando la loro rilevanza sul mercato. Questi negozi fisici offrono anche un'esperienza di acquisto tattile, consentendo ai consumatori di ispezionare fisicamente i prodotti, il che rimane un fattore significativo per alcuni segmenti di clientela.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato della nutrizione sportiva in Nord America
Nel 2025, il Nord America detiene una quota di mercato leader del 60.55%, sostenuta da una maggiore consapevolezza dei consumatori, da una radicata cultura del fitness e da una solida struttura di vendita al dettaglio. Gli Stati Uniti si distinguono come epicentro dell'innovazione, spesso lanciando importanti prodotti prima della loro introduzione globale. Mentre le proteine in polvere regnano sovrane in Nord America, si registra un notevole aumento di popolarità dei prodotti proteici pronti al consumo e delle bevande proteiche pronte da bere, trainato dalla praticità e dall'evoluzione delle preferenze dei consumatori per l'alimentazione da asporto. Inoltre, la regione è sottoposta a un controllo normativo più rigoroso, con il bilancio proposto dalla FDA per l'anno fiscale 2024 che evidenzia i piani per modernizzare il DSHEA (Direttiva sulla Sicurezza Alimentare e la Sicurezza Alimentare) per una maggiore supervisione e sicurezza dei consumatori. Questa modernizzazione normativa mira a colmare le lacune nell'etichettatura dei prodotti, nella trasparenza degli ingredienti e negli standard di produzione, garantendo una migliore tutela dei consumatori.
Mercato degli integratori sportivi nella regione Asia-Pacifico
L'area Asia-Pacifico è destinata a essere l'epicentro della crescita, con un CAGR previsto del 9.56% dal 2026 al 2031, superiore alla media globale. Questa impennata è attribuita a una crescente consapevolezza della salute, a una crescente infrastruttura per il fitness e all'aumento del reddito disponibile in mercati chiave come Cina, India e Giappone. I giovani della regione, sempre più attenti alla salute e sostenuti dalle iniziative governative in materia di fitness, stanno trainando un'impennata di interesse per la nutrizione sportiva. Ad esempio, l'iniziativa cinese "Healthy China 2030" e il "Fit India Movement" indiano stanno promuovendo la consapevolezza e la partecipazione alle attività di fitness, alimentando ulteriormente la domanda di prodotti per la nutrizione sportiva. Tuttavia, incombono sfide dovute alle incertezze commerciali e all'aumento dei dazi doganali, soprattutto per la Repubblica Popolare Cinese, come evidenziato nell'Asian Development Outlook. Tuttavia, la robusta domanda interna, unita alla ripresa del turismo e alla preferenza per formati adatti ai viaggi, sta trainando il mercato della nutrizione sportiva. La ripresa dei viaggi internazionali ha portato anche a un aumento delle vendite di prodotti nutrizionali compatti e portatili, pensati per soddisfare le esigenze dei viaggiatori.
Mercato della nutrizione sportiva in EMEA e America Latina
Europa, America Latina, Medio Oriente e Africa presentano traiettorie di crescita e inclinazioni dei consumatori uniche. La regione ha adattato il suo panorama normativo, semplificando le autorizzazioni di nuovi prodotti per favorire la crescita del mercato. Tra i recenti lanci di prodotti regionali figurano le proteine in polvere a base vegetale di Herbalife in Brasile e gli integratori arricchiti di collagene di Nestlé in Argentina, a sottolineare una transizione verso un'alimentazione personalizzata e funzionale. In Europa, la domanda di prodotti clean-label e biologici sta plasmando anche l'innovazione di prodotto, con i produttori che si concentrano su trasparenza e sostenibilità per soddisfare le aspettative dei consumatori. Nel frattempo, Medio Oriente e Africa, sebbene più piccoli, sono in crescita, con aziende come Optimum Nutrition che amplificano i loro investimenti per consolidare la propria presenza. La crescente urbanizzazione della regione e la crescente consapevolezza delle tendenze relative a fitness e salute stanno creando opportunità di espansione del mercato, in particolare in paesi come gli Emirati Arabi Uniti e il Sudafrica.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione dei prodotti per la nutrizione sportiva continua a inasprirsi in merito all'identità degli ingredienti, alla comprovata sicurezza e alla conformità dell'etichettatura nei principali mercati. Negli Stati Uniti, la FDA ha tenuto una riunione pubblica nel marzo 2026 per discutere l'ambito di applicazione degli ingredienti degli integratori alimentari ai sensi del FD&C Act e come le tecnologie emergenti, come la fermentazione di precisione, si inseriscano nei percorsi normativi attuali. L'attenzione si è concentrata sulla legittimità di un ingrediente come integratore alimentare e sulla sua caratterizzazione, aumentando il controllo sulla classificazione dei prodotti. Sulle principali piattaforme di e-commerce, il requisito di Amazon di una verifica annuale da parte di terzi degli integratori alimentari aggiunge un ulteriore livello di conformità operativa che può influire sulla partecipazione dei marchi e sulla continuità dei codici prodotto (SKU).
In Europa, l'EFSA ha pubblicato nuove linee guida amministrative per le domande relative alle fonti di nutrienti (gennaio 2026). La Commissione europea ha inoltre confermato una consultazione pubblica nel terzo trimestre del 2026 per l'armonizzazione dei livelli massimi consentiti per vitamine e minerali, con l'obiettivo di affrontare l'attuale frammentazione dei limiti nazionali che complica l'applicazione transfrontaliera. Il Canada ha segnalato un cambiamento in materia di conformità nell'aprile 2026, quando i prodotti elettrolitici per sportivi sono passati dal quadro normativo dei prodotti naturali per la salute a quello dei prodotti alimentari. Tale transizione ha spostato le aziende dalla concessione di licenze pre-commercializzazione alla conformità post-commercializzazione ai sensi del Food and Drugs Act, con conseguenti implicazioni per l'etichettatura degli alimenti e i requisiti relativi alle informazioni nutrizionali.
Analisi della catena del valore
La catena del valore della nutrizione sportiva comprende materie prime e ingredienti speciali (proteine derivate dal latte come siero di latte e caseina, proteine vegetali, aminoacidi come i BCAA e principi attivi funzionali come la creatina), premiscele e formulazioni, nonché la produzione conto terzi o interna di polveri, bevande pronte da bere, barrette e capsule. La qualità e i test, inclusi i controlli antidoping e lo screening dei contaminanti, si affiancano al confezionamento e alla distribuzione multicanale, guidata dalla vendita al dettaglio online e supportata da supermercati/ipermercati e farmacie/negozi di prodotti per la salute. Poiché i marchi gestiscono i rischi di adulterazione ed etichettatura errata e soddisfano i requisiti dei rivenditori e delle piattaforme, i sistemi di qualità e la verifica si sono sempre più orientati verso i costi operativi di base.
La continuità dell'approvvigionamento e il controllo dei costi stanno diventando sempre più strategici, poiché la disponibilità di siero di latte è soggetta a pressioni strutturali, spingendo i marchi verso un approvvigionamento più rigoroso e una produzione più localizzata. Nel giugno 2026, Applied Nutrition ha acquisito Nutrablend Group per 16 milioni di dollari, ottenendo uno stabilimento di produzione di 107,000 piedi quadrati a Buffalo, New York, a dimostrazione degli sforzi per ridurre i tempi di consegna e la dipendenza dalla logistica transfrontaliera. Anche le attività di proprietà e investimento supportano la regionalizzazione e lo sviluppo della rete di distribuzione, tra cui l'acquisizione da parte di Alta Semper Capital di una quota di maggioranza in Nature's Rule (gennaio 2026) per rafforzare una piattaforma di produzione e ricerca e sviluppo nella regione MENA, e l'acquisizione da parte di WS WeSports Group del 65% della finlandese Elite Fitness (luglio 2026) per entrare nel mercato nordico della nutrizione sportiva.
Panorama competitivo
Il mercato della nutrizione sportiva mantiene un livello di concentrazione moderato, in cui operatori affermati come Glanbia PLC, PepsiCo, Inc. e Nestlé SA operano insieme a concorrenti emergenti. Il mercato si è evoluto da un approccio incentrato sul prodotto a un modello orientato alle soluzioni, con le aziende che sviluppano offerte che rispondono a specifiche esigenze dei consumatori piuttosto che a categorie di prodotti generiche. Questa evoluzione ha portato a una maggiore differenziazione dei prodotti e a una maggiore segmentazione del mercato, in particolare in settori specializzati come gli integratori per il recupero e le formulazioni pre-allenamento. Le aziende stanno inoltre investendo in ricerca e sviluppo per creare formati di somministrazione innovativi e migliorare l'efficacia dei prodotti.
Le acquisizioni strategiche stanno plasmando il panorama competitivo, come dimostra l'acquisizione di GHOST Lifestyle da parte di Keurig Dr Pepper nel gennaio 2025. Questa tendenza riflette il crescente interesse delle aziende tradizionali del settore delle bevande per il mercato della nutrizione sportiva, che cercano di capitalizzare le opportunità di crescita e adattarsi alle mutevoli preferenze dei consumatori. Le attività di consolidamento hanno portato a reti di distribuzione potenziate e portafogli di prodotti ampliati per le aziende acquirenti. Queste mosse strategiche hanno inoltre facilitato il trasferimento tecnologico e la condivisione delle conoscenze all'interno del settore, accelerando i cicli di sviluppo dei prodotti.
Il mercato offre opportunità nell'ambito della nutrizione personalizzata, delle formulazioni specifiche per le atlete e dei prodotti per il miglioramento delle prestazioni che si concentrano sugli aspetti mentali. I nuovi operatori stanno rivoluzionando i modelli di business tradizionali attraverso approcci diretti al consumatore e strategie di coinvolgimento digitale, mentre le aziende consolidate continuano a espandersi attraverso acquisizioni strategiche, trasformando ulteriormente la struttura del mercato. L'integrazione dell'intelligenza artificiale e dell'analisi dei dati ha permesso alle aziende di comprendere meglio le preferenze dei consumatori e di sviluppare prodotti mirati. Inoltre, l'ascesa delle piattaforme di e-commerce ha creato nuovi canali di distribuzione, consentendo ai player più piccoli di competere efficacemente con i marchi affermati.
Leader del settore della nutrizione sportiva
-
Abbott Laboratori Inc.
-
Herbalife Nutrizione Ltd.
-
Nestlé SA
-
PepsiCo, Inc.
-
Glanbia plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Herbalife ha lanciato la campagna "Fuel Like Ronaldo" con Cristiano Ronaldo, posizionando la consulenza nutrizionale per le prestazioni sportive e l'utilizzo dei prodotti nella routine quotidiana, non solo per gli atleti d'élite. L'iniziativa rafforza l'educazione del consumatore guidata dal marchio e favorisce le conversioni nei canali tradizionali dove la nutrizione sportiva compete con prodotti per il benessere più ampi.
- Dicembre 2025: Abbott ha lanciato Ensure Max Protein 42g e Ensure Max Protein 2-in-1 Muscle Support, ampliando il proprio posizionamento nel settore della salute muscolare con formati ad alto contenuto proteico e orientati al recupero. Il lancio supporta l'espansione del portafoglio prodotti per adulti attivi e consumatori che danno priorità a forza e mobilità, in linea con la crescente diffusione della nutrizione sportiva nei canali di vendita al dettaglio e farmaceutici.
- Giugno 2024: Steadfast Nutrition ha lanciato nuovi integratori in India, tra cui Whey Protein, LIV Raw e un Mega Pack multivitaminico vegetariano (180 compresse), ampliando la gamma di prodotti a supporto di proteine e micronutrienti. Questi lanci riflettono la continua proliferazione di referenze nei mercati emergenti, dove la conoscenza del prodotto e la presenza capillare nei canali di distribuzione sono fondamentali per la penetrazione del mercato.
Ambito e metodologia
La nutrizione sportiva si concentra su pratiche alimentari volte a migliorare le prestazioni atletiche. L'alimentazione gioca un ruolo fondamentale nei programmi di allenamento, soprattutto negli sport di forza e di resistenza.
Il mercato dell'alimentazione sportiva è classificato in base a tipologia di prodotto, origine, canale di distribuzione e area geografica. In base al prodotto, il mercato si divide in prodotti proteici per lo sport e prodotti non proteici per lo sport. La categoria dei prodotti proteici per lo sport si suddivide in polveri, proteine pronte da bere (RTD) e barrette proteiche/energetiche. All'interno delle polveri, si distingue tra proteine del siero del latte e caseina, proteine vegetali e altre proteine in polvere per lo sport. Per quanto riguarda le proteine non proteiche, l'offerta include gel energetici, BCAA in polvere, creatina in polvere e prodotti non proteici per lo sport. In base all'origine, il mercato è segmentato in di origine animale e vegetale. I canali di distribuzione includono supermercati/ipermercati, farmacie/negozi di prodotti naturali, negozi online e altri. Geograficamente, l'analisi copre Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Prodotti proteici sportivi | Pastello | Siero di latte e caseina in polvere |
| Proteine in polvere a base vegetale | ||
| Altre proteine in polvere per lo sport | ||
| Proteine pronte da bere | ||
| Barrette proteiche/energetiche | ||
| Prodotti sportivi non proteici | Gel energetici | |
| Polvere di BCAA | ||
| Creatina in polvere | ||
| Altri prodotti sportivi non proteici |
Per fonte
| A base animale |
| a base vegetale |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Farmacia/negozi di salute |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Prodotti proteici sportivi | Pastello | Siero di latte e caseina in polvere |
| Proteine in polvere a base vegetale | |||
| Altre proteine in polvere per lo sport | |||
| Proteine pronte da bere | |||
| Barrette proteiche/energetiche | |||
| Prodotti sportivi non proteici | Gel energetici | ||
| Polvere di BCAA | |||
| Creatina in polvere | |||
| Altri prodotti sportivi non proteici | |||
| Per fonte | A base animale | ||
| a base vegetale | |||
| Per canale di distribuzione | Supermercati / Ipermercati | ||
| Farmacia/negozi di salute | |||
| Negozi al dettaglio online | |||
| Altri canali di distribuzione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Spagna | |||
| Olanda | |||
| Italia | |||
| Svezia | |||
| Polonia | |||
| Belgio | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Indonesia | |||
| Tailandia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Colombia | |||
| Perù | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Emirati Arabi Uniti | ||
| Sud Africa | |||
| Nigeria | |||
| Arabia Saudita | |||
| Egitto | |||
| Marocco | |||
| Turchia | |||
| Resto del Medio Oriente e dell'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato della nutrizione sportiva e quali sono le previsioni per il 2031?
Nel 36.06 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 53.42 miliardi di dollari entro il 2031.
Quale regione detiene la quota di mercato più grande nel settore della nutrizione sportiva?
Il Nord America è in testa con il 60.55% del fatturato globale.
Quale tipologia di prodotto sta crescendo più rapidamente nel settore dell'alimentazione sportiva?
Si prevede che i prodotti non proteici come creatina, BCAA e gel energetici cresceranno a un CAGR dell'8.39%.
Perché le proteine vegetali stanno guadagnando quote di mercato nell'alimentazione sportiva?
I consumatori percepiscono benefici ambientali e digestivi, con un CAGR del 9.21% per le opzioni a base vegetale.
In che modo l'e-commerce influenza la crescita del mercato dell'alimentazione sportiva?
La vendita al dettaglio online offre informazioni dettagliate e modelli di abbonamento, supportando un CAGR del 10.22% per i canali digitali.
Quali fattori frenano la crescita del mercato della nutrizione sportiva nelle economie emergenti?
Una scarsa consapevolezza, infrastrutture di distribuzione limitate e normative eterogenee ne rallentano l'adozione al di fuori dei principali centri urbani.


