

Dimensioni e quota del mercato dei media sportivi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
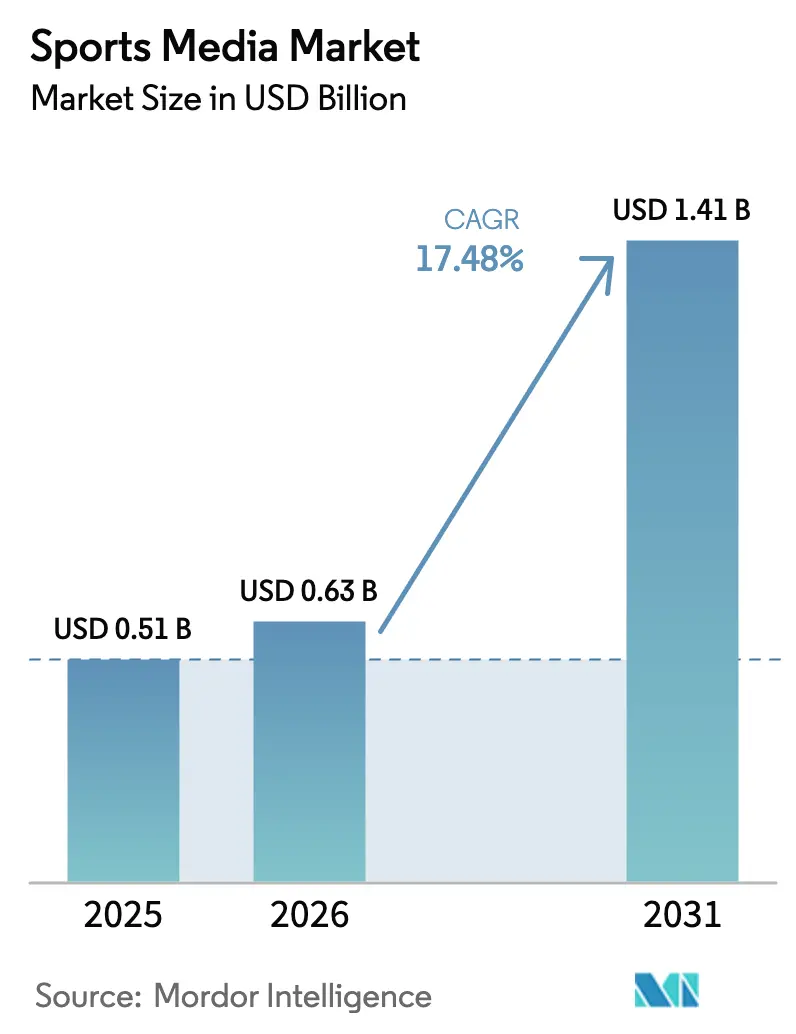
| Dimensione del mercato (2026) | 0.63 miliardo di dollari |
| Dimensione del mercato (2031) | 1.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.48% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Nord America |
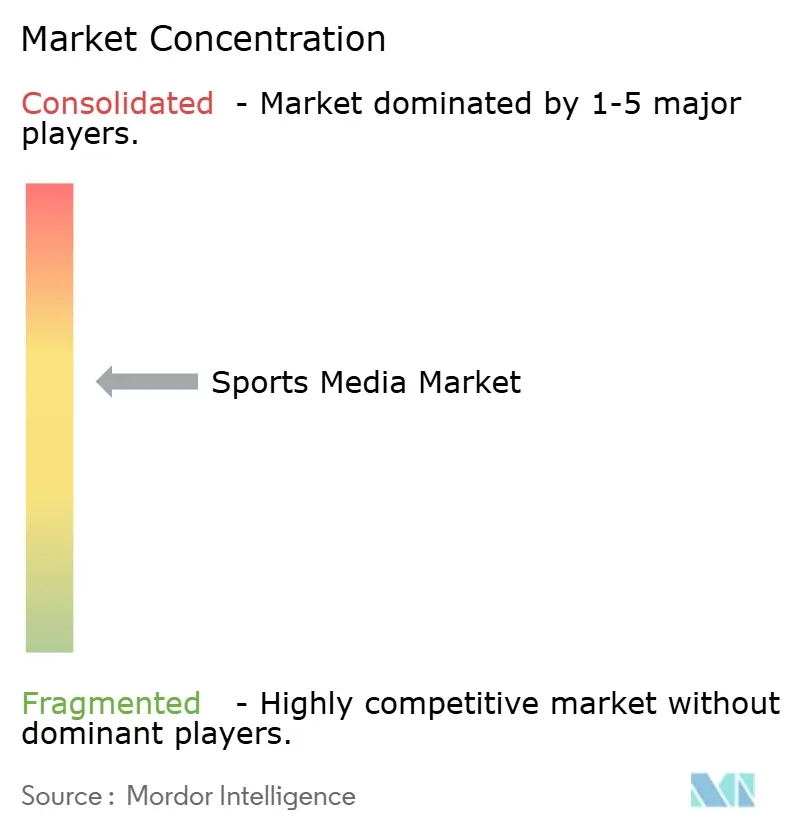
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei media sportivi di Mordor Intelligence
Il mercato dei media sportivi è stato valutato a 0.51 miliardi di dollari nel 2025 e si stima che crescerà da 0.63 miliardi di dollari nel 2026 a 1.41 miliardi di dollari entro il 2031, con un CAGR del 17.48% durante il periodo di previsione (2026-2031). Un pubblico che privilegia i dispositivi mobili, la connettività 5G a bassa latenza e i codec di nuova generazione continuano ad aumentare il tempo trascorso dagli spettatori sui touchpoint digitali. I detentori dei diritti stanno integrando le partite in diretta con extra di micropagamento, come angolazioni di ripresa alternative e dati sulle scommesse in tempo reale, aumentando il ricavo medio per utente e facilitando l'accesso per i tifosi occasionali. I formati pubblicitari stanno passando da spot di trenta secondi a overlay programmatici che si adattano al singolo spettatore, una capacità resa possibile dalla produzione cloud e dai dati di prima parte. La frammentazione delle piattaforme, tuttavia, costringe i campionati ad adottare una distribuzione ibrida, in modo che gli eventi tent-pole di alto valore raggiungano un pubblico di massa sulla televisione lineare, mentre la coda lunga migra verso lo streaming in abbonamento. Nel frattempo, la pirateria e l'aumento dei diritti d'autore comprimono i margini, favorendo alleanze tra emittenti e operatori di telecomunicazioni che possono coprire i costi con offerte di connettività in bundle.
Punti chiave del rapporto
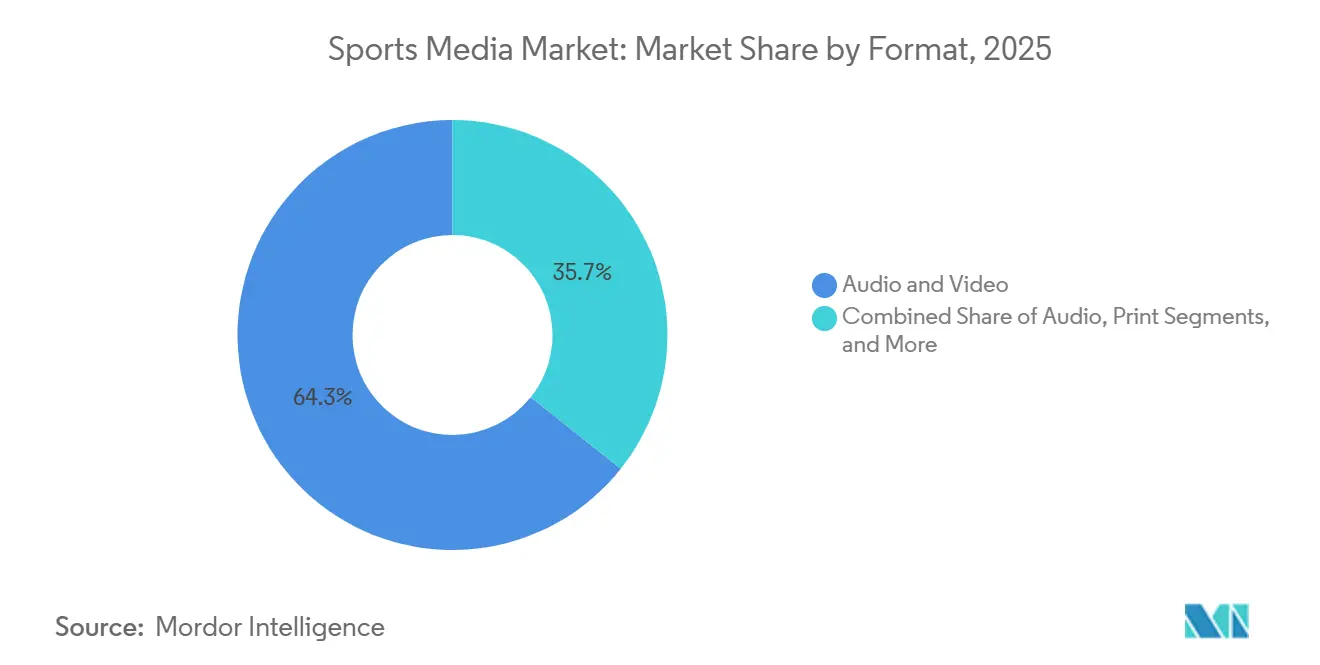
- Per formato, audio e video hanno conquistato il 64.31% della quota di mercato dei media sportivi nel 2025 e si prevede che cresceranno a un CAGR del 17.88% entro il 2031.
- Per tipologia di piattaforma, le reti televisive lineari hanno rappresentato il 46.53% dei ricavi del 2025, mentre si prevede che le piattaforme di social media registreranno il CAGR più rapido, pari al 18.27%, fino al 2031.
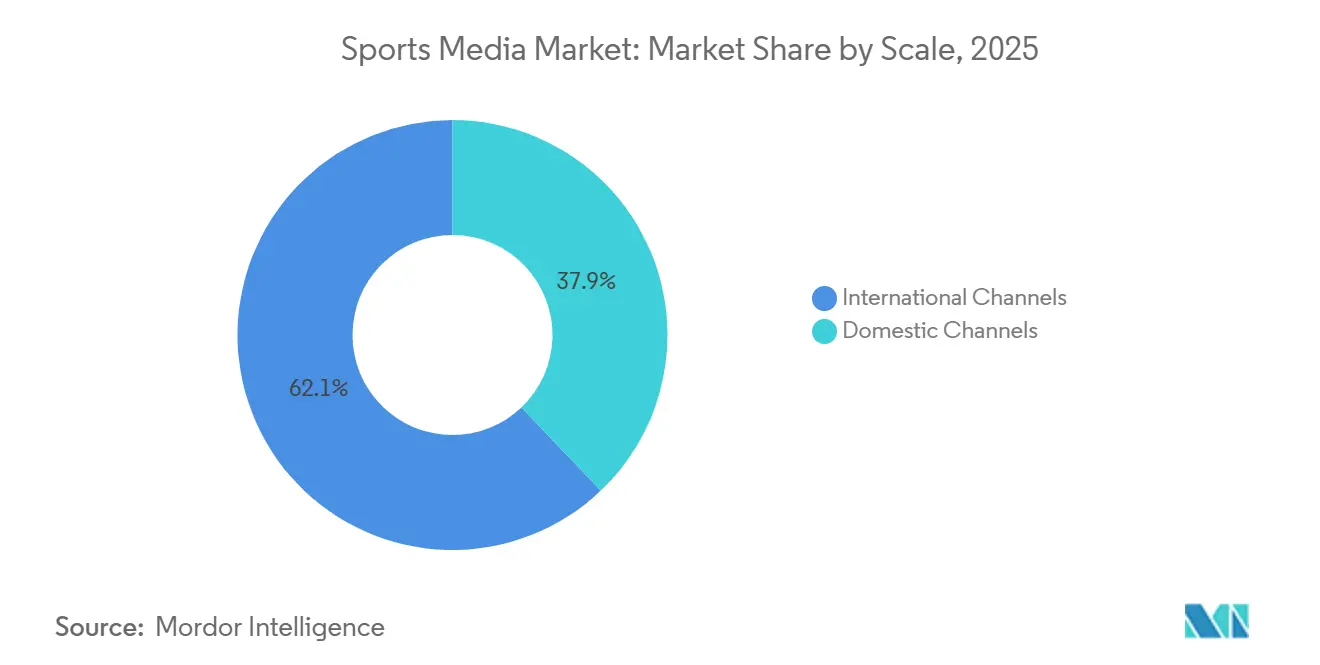
- In termini di scala, i canali internazionali hanno detenuto una quota del 62.12% nel 2025 e si prevede che cresceranno a un CAGR del 17.93% entro il 2031, superando la distribuzione nazionale.
- Per quanto riguarda la fonte di fatturato, la pubblicità ha rappresentato il 54.98% delle vendite del 2025, mentre sponsorizzazioni e licenze sono destinate a raggiungere il CAGR più alto, pari al 18.62% nel periodo 2026-2031.
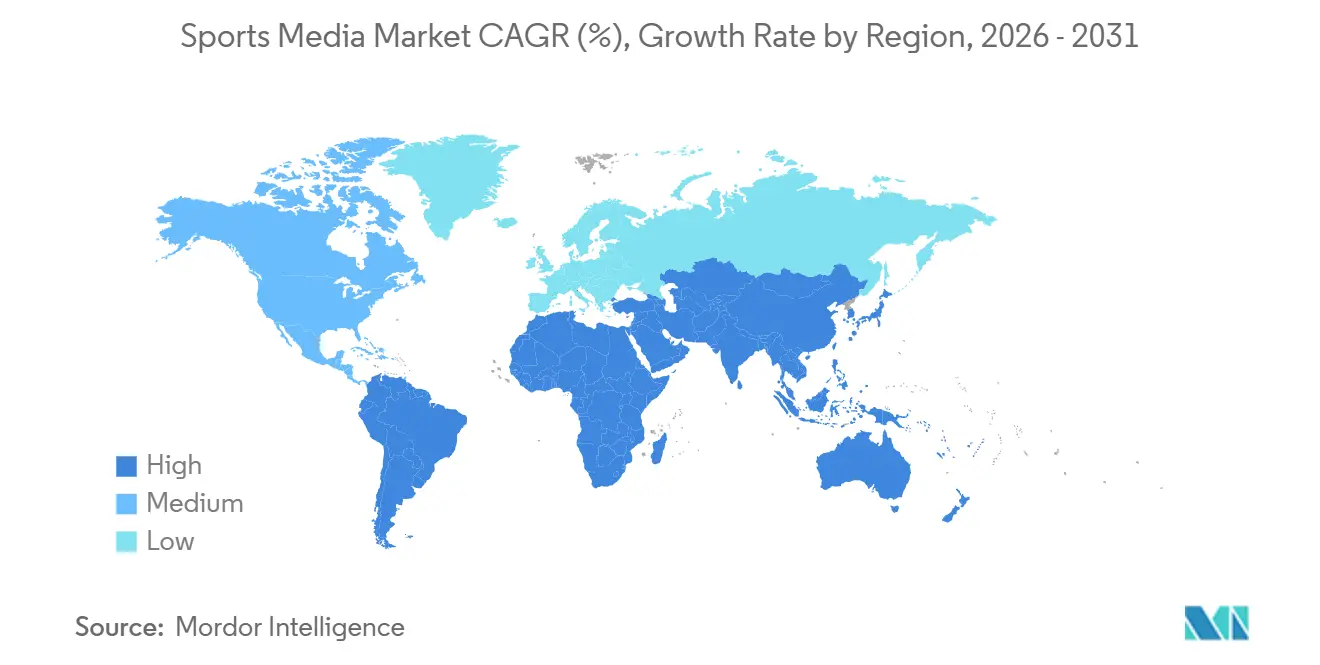
- In termini geografici, il Nord America ha contribuito per il 38.88% al valore nel 2025, mentre si prevede che il Medio Oriente aumenterà a un CAGR del 18.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei media sportivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi nei codec di compressione dello streaming | + 3.2% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| L'ascesa del 5G consente la visione di eventi sportivi in diretta su dispositivi mobili | + 4.1% | Globale, concentrato in Nord America, Europa, Asia Pacifico; emergente in Medio Oriente | A breve termine (≤ 2 anni) |
| Emersione dei modelli di micropagamento Pay-per-View | + 1.8% | Globale, con maggiore trazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Integrazione delle quote delle scommesse sportive nelle trasmissioni | + 2.5% | Nord America, Europa; vincoli normativi in Asia Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| Crescita dei diritti mediatici delle leghe sportive femminili | + 2.9% | Globale, guidato dal Nord America; in espansione in Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Miglioramenti della realtà aumentata per i tifosi da casa | + 1.6% | Adozione globale e anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi nei codec di compressione dello streaming
AV1 e codec simili riducono il consumo di banda di circa il 40%, consentendo ai feed live in 4K e persino in 8K di raggiungere gli schermi dei dispositivi mobili senza esaurire i limiti di dati. [1] Alliance for Open Media, “AV1 Deployment Update,” aomedia.org Di conseguenza, le emittenti sbloccano i livelli premium che in precedenza erano proibitivi in termini di costi, migliorando i margini per i fornitori over-the-top. Il guadagno in termini di efficienza supporta anche le scale di bitrate adattive che riducono il buffering, una nota causa di abbandono. I mercati con un'alta densità di popolazione urbana, come Tokyo e Seoul, ne traggono particolare vantaggio, perché lo spettro limitato può ora ospitare più flussi ad alta definizione simultanei. Parallelamente, i produttori di chipset stanno integrando decoder AV1 basati su hardware, riducendo il consumo della batteria ed estendendo le sessioni di visione medie.
L'ascesa del 5G consente la visione di eventi sportivi in diretta su dispositivi mobili
Il network slicing commerciale 5G è ora presente in più di 40 giurisdizioni, offrendo ai detentori dei diritti sui contenuti una larghezza di banda deterministica e una latenza inferiore a due secondi. [2] GSMA, “Network Slicing for Live Sports,” gsma.com Il miglioramento riduce il divario tra la trasmissione mobile e quella lineare, consentendo chat social sincronizzate e sovrapposizioni di scommesse che si basano su dati in tempo reale. Le compagnie telefoniche vendono piani dati premium che includono l'accesso agli sport in diretta, un modello di condivisione dei ricavi che mitiga i crescenti costi di licenza per le emittenti. I gestori degli stadi implementano il 5G privato per fornire replay in loco ai dispositivi mobili dei tifosi, intensificando il coinvolgimento anche all'interno delle arene. Brevi clip di highlights ottimizzate per il 5G amplificano ulteriormente la portata sui feed social, espandendo il funnel per gli abbonamenti alla partita completa.
Integrazione delle quote delle scommesse sportive nelle trasmissioni
L'integrazione di quote dinamiche trasforma un'esperienza di visione passiva in una sessione interattiva che allunga il tempo medio di visione del 15% nella copertura NFL di ESPN. La doppia monetizzazione delle commissioni di affiliazione e l'inventario pubblicitario incrementale creano un cuscinetto contro i budget pubblicitari ciclici. La conformità regionale rimane un ostacolo, quindi le emittenti mantengono una grafica modulare che disattiva automaticamente i prompt di scommessa nelle zone proibite, aggiungendo complessità ingegneristica ma preservando la scalabilità. L'acquisizione sofisticata di dati dalle scommesse in-broadcast fornisce profili granulari dei fan, migliorando le future proposte di sponsorizzazione. I bookmaker ricambiano con budget di marketing che sostituiscono le categorie tradizionali di bevande o automobili nei piani media.
Crescita dei diritti mediatici delle leghe sportive femminili
L'accordo WNBA del 2025, del valore di circa 200 milioni di dollari a stagione, ha più che triplicato i compensi precedenti, a dimostrazione del nuovo slancio commerciale. Gli inserzionisti apprezzano l'equilibrata suddivisione di genere e la demografia più giovane del pubblico sportivo femminile, ottenendo un coinvolgimento maggiore rispetto ai campionati maschili saturi. I titolari dei diritti combinano la distribuzione in chiaro per le partite di inizio stagione con gli incontri a pagamento di fine turno, massimizzando la portata e la monetizzazione. I brand allineano le campagne con i messaggi di impatto sociale tipici degli sport femminili, giustificando accordi di sponsorizzazione a lungo termine. Con l'aumento delle valutazioni, i campionati secondari come il cricket e il calcio femminile replicano il modello WNBA per corteggiare gli investitori globali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di acquisizione dei diritti sportivi | -2.8% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| La pirateria dei live streaming compromette i ricavi | -2.1% | Globale, impatto più elevato in Asia Pacifico, Sud America e Medio Oriente | A breve termine (≤ 2 anni) |
| Saturazione degli abbonati alla TV a pagamento tradizionale | -1.5% | Nord America ed Europa; impatto limitato in Asia Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Attenzione frammentata dei consumatori sulle diverse piattaforme | -1.3% | Globale, particolarmente acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di acquisizione dei diritti sportivi
Accordi da record da 77 miliardi di dollari per l'NBA e circa 111 miliardi di dollari per la NFL mettono a dura prova i bilanci delle emittenti, incoraggiando la sindacazione e la concessione di sublicenze che confondono i tifosi e diluiscono l'esclusività. Le reti lineari con costi generali obsoleti hanno difficoltà a competere con i giganti della tecnologia diversificati, disposti a trattare lo sport come un prodotto civetta. Per far fronte a questa situazione, alcuni acquirenti si assicurano finestre temporali limitate, come i pacchetti di inizio stagione, riducendo gli investimenti iniziali a scapito della frammentazione del pubblico. I campionati minori vivono un mercato biforcato, godendo di modesti incrementi ma faticando a rimanere visibili tra le proprietà di punta. L'inflazione dei diritti esercita quindi una pressione sui prezzi degli abbonamenti, mettendo alla prova la tolleranza dei consumatori in un panorama già gravato dalla stanchezza delle piattaforme.
La pirateria dei live streaming compromette i ricavi
Le app di messaggistica crittografata e i social network ora distribuiscono feed rubati ad alta definizione che rivaleggiano con i flussi ufficiali, erodendo la disponibilità a pagare. [3] Asia-Pacific Video Industry Association, “Piracy Via Social Media,” avia.org Grant Thornton ha registrato 26.2 milioni di notifiche di rimozione per contenuti sportivi nel 2025, illustrando la portata e il dispendio di risorse dell'applicazione della legge. L'Asia Pacifico, il Sud America e il Medio Oriente registrano la crescita più elevata degli incidenti, in coincidenza con segmenti sensibili al prezzo e un'applicazione incoerente della proprietà intellettuale. I titolari dei diritti investono in watermark forensi e rilevamento AI in tempo reale, eppure i pirati migrano i domini in pochi minuti. Le entrate perse complicano il recupero del capitale per le tariffe dei diritti in continua crescita, perpetuando un difficile ciclo di feedback.
Analisi del segmento
Per formato: l'integrazione video stimola il consumo
Nel 2025, audio e video rappresentavano una quota di mercato dominante del 64.31% nel settore dei media sportivi, a testimonianza della domanda dei consumatori di narrazioni coinvolgenti che la stampa tradizionale non è in grado di replicare. Si prevede che il segmento dei formati crescerà a un CAGR del 17.88% fino al 2031, grazie all'adozione di dispositivi mobili e smart TV che amplia la base di destinatari. I podcast video illustrano questa convergenza, con YouTube che ha superato il miliardo di spettatori mensili di podcast e Spotify che ha aggiunto contenuti visivi a oltre il 60% dei programmi più popolari nel 2025. [4] Ofcom, “UK Podcast Listening 2025,” ofcom.org.uk Gli inserzionisti beneficiano di tassi di completamento più elevati e di una maggiore flessibilità nel posizionamento dei prodotti, consentendo overlay acquistabili che superano le prestazioni dei pre-roll statici.
La stampa rimane una nicchia, al servizio dei collezionisti e di un pubblico di lettori d'archivio. Il passaggio di Sports Illustrated a un modello digitale sotto Minute Media evidenzia una più ampia transizione del settore che tutela i titoli storici, allineandosi al contempo alle abitudini on-demand. I contenuti solo audio, in particolare le talk radio adatte ai pendolari, mantengono un seguito fedele; Ofcom ha rilevato che il 22% degli adulti del Regno Unito ascoltava podcast settimanalmente nel 2025. Eppure, anche i più consolidati editori audio incorporano i video dei momenti salienti nei feed RSS, a indicare che i compartimenti stagni dedicati all'audio puro stanno scomparendo. Il mercato dei media sportivi per i formati video crescerà quindi in modo sproporzionato, sostenendo innovazioni di monetizzazione come l'inserimento di annunci dinamici mid-roll.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: i social media guadagnano quote
Le reti televisive lineari hanno mantenuto il 46.53% dei ricavi nel 2025, grazie ai diritti di trasmissione e alle esclusive, ma le piattaforme social media sono sulla buona strada per un CAGR del 18.27% entro il 2031. La scoperta algoritmica su TikTok, Instagram e YouTube introduce gli spettatori occasionali ai clip salienti, espandendo il fandom oltre i gruppi demografici principali. L'acquisizione da parte di YouTube del Sunday Ticket della NFL per 2 miliardi di dollari all'anno ha formalizzato le piattaforme social come distributori credibili di eventi sportivi in diretta. Per i detentori dei diritti, i video di breve durata fungono anche da imbuto di marketing e da monetizzazione diretta tramite partnership con i creatori.
Gli strateghi del settore dei media sportivi notano che gli streaming over-the-top come DAZN e l'app direct-to-consumer di ESPN sfruttano le tendenze del "cord-cutting", ma il tasso di abbandono persiste quando i calendari degli eventi scadono. Di conseguenza, gli esperimenti di bundling di Fox One più ESPN Unlimited a 39.99 dollari al mese cercano di ricreare un'ampiezza simile a quella della TV via cavo senza decoder. Gli editori sportivi digitali come The Athletic implementano un giornalismo in abbonamento che integra la copertura in diretta, creando percorsi di consumo stratificati. Con l'attenzione frammentata, il mercato dei media sportivi si affida alla copertura multipiattaforma per mantenere la scalabilità complessiva del pubblico.
Per scala: Premio di comando dei diritti internazionali
I canali internazionali hanno controllato il 62.12% dei ricavi del 2025, un segnale che i campionati ora corteggiano il pubblico globale con la maturazione delle basi nazionali. Il trend accelera con un CAGR previsto del 17.93% fino al 2031, alimentato dai fondi sovrani in Medio Oriente e dagli ingenti budget tecnologici in Asia. L'impegno della NFL a organizzare otto partite di stagione regolare all'estero nel 2025 esemplifica la spinta a seminare fandom in nuovi continenti. I pacchetti internazionali spesso includono clausole per lo sviluppo del settore giovanile, sfruttando lo sport per il branding nazionale.
Le reti nazionali continuano a curare i commenti locali e le partite dei campionati minori, ma le controversie sui diritti di trasmissione e le insolvenze delle reti sportive regionali in Nord America indeboliscono i modelli consolidati. Alcune squadre lanciano lo streaming interno per proteggersi dalle turbolenze dei distributori, frammentando ulteriormente l'accesso. Per le piattaforme, conciliare regole pubblicitarie eterogenee e regimi di privacy dei dati aggiunge costi, ma localizza anche le leve di monetizzazione. Nel tempo, si prevede che i guadagni incrementali all'estero supereranno la crescita stagnante del mercato nazionale, consolidando l'orientamento globale del mercato dei media sportivi.
Per fonte di entrate: la sponsorizzazione supera la pubblicità
La pubblicità ha rappresentato il 54.98% del fatturato nel 2025, ma si prevede che sponsorizzazioni e licenze saliranno a un CAGR del 18.62% fino al 2031, eclissando i contributi pubblicitari verso la fine del decennio. Gli inserzionisti preferiscono sempre più pacchetti multi-asset che garantiscano il posizionamento del logo, contenuti di influencer e amplificazione social in un unico contratto. L'accordo di sei marchi di Sky Media per la Premier League dimostra la propensione per uno storytelling che duri tutto l'anno e che si estenda oltre le finestre delle partite. SponsorUnited ha valutato la sponsorizzazione delle squadre della NFL a 2.7 miliardi di dollari nel 2025, con un aumento dell'8% su base annua.
Anche i ricavi da abbonamento aumentano, poiché offerte come il piano da 29.99 USD di ESPN uniscono più canali in un unico accesso, sebbene l'accumulo di tariffe su più piattaforme rischi di affaticare. Il pay-per-view mantiene la sua rilevanza per gli sport da combattimento, dove gli eventi ad alto rischio giustificano acquisti una tantum. Con il declino dei cookie, i dati contestuali e di prima parte derivanti dalle interazioni sportive in diretta rendono la sponsorizzazione ancora più attraente, ancorando la prossima fase della monetizzazione del mercato dei media sportivi.
Analisi geografica
Mercato dei media sportivi del Nord America
Il Nord America ha generato il 38.88% del valore di mercato dei media sportivi nel 2025 grazie ad accordi sui diritti di grandi successi e a un'infrastruttura di streaming matura. Il lancio diretto di ESPN ha segnato la rottura con il pacchetto via cavo, incoraggiando i rivali a imitare un approccio a doppio ricavo che combina abbonamento e pubblicità. I nuovi operatori tecnologici come YouTube e Amazon confermano la volontà di investire miliardi in esclusive, intensificando le guerre di offerte e consolidando il benchmark dei prezzi premium della regione. Allo stesso tempo, le scommesse sportive legalizzate aggiungono un vettore di monetizzazione incrementale, sebbene sotto la supervisione delle autorità di regolamentazione.
Mercato dei media sportivi del Medio Oriente
Il Medio Oriente, con un CAGR previsto del 18.18% fino al 2031, illustra l'influenza del capitale statale nell'accelerazione delle infrastrutture e dell'acquisizione dei diritti. Il pacchetto Premier League da 550 milioni di sterline di beIN Sports e la partecipazione azionaria di 2 miliardi di dollari dell'Arabia Saudita in DAZN rappresentano le ambizioni sovrane di promuovere la regione come polo sportivo. Gli investimenti vanno oltre i diritti, includendo complessi di studio e accademie di talenti, sostenendo sia la qualità della produzione che l'offerta di contenuti. Mentre la concentrazione del mercato attorno a entità sostenute dallo Stato potrebbe frenare la concorrenza privata, i consistenti pool di finanziamento garantiscono che gli eventi premium rimangano visibili al pubblico regionale.
Mercato dei media sportivi in Europa, Asia-Pacifico, Sud America e Africa
L'Europa detiene una fetta considerevole del mercato dei media sportivi, con in testa Premier League e Bundesliga, i cui pacchetti nazionali e internazionali superano complessivamente decine di miliardi di impegni. La sofisticatezza delle sponsorizzazioni è evidente nelle campagne integrate che combinano risorse broadcast, social ed esperienziali. Le rigide normative europee in materia di dati e pubblicità, tuttavia, impongono un onere di conformità che grava sui concorrenti più piccoli. L'ascesa dell'Asia Pacifica da 145 miliardi di dollari nel 2025 a 165 miliardi di dollari entro il 2029 mostra una portata significativa, ma la pirateria dilagante, evidenziata dal 49% degli streaming illegali provenienti dalle piattaforme social, diluisce i ricavi legali. Sud America e Africa sono indietro in termini di dimensioni assolute, ma mostrano un elevato potenziale di crescita dei video mobile, attirando investimenti tempestivi da parte degli editori digitali.
Panorama competitivo
La concorrenza nel mercato dei media sportivi si sta intensificando, con emittenti tradizionali, conglomerati tecnologici e pure-play finanziati da venture capital che si contendono finestre di diritti sovrapposte. Reti tradizionali come ESPN e NBC sfruttano il loro pedigree produttivo, ma si trovano ad affrontare un'erosione degli abbonati dovuta al fatto che i telespettatori più giovani evitano il cavo. L'accordo da 5 miliardi di dollari di Netflix con la WWE illustra come il video on demand in abbonamento possa raggiungere una portata globale in assenza di affiliati lineari, attirando circa 30 milioni di spettatori per la sua prima trasmissione simultanea della NFL. DAZN ha accumulato 8.7 miliardi di dollari di nuovo capitale, consentendo offerte per eventi come la Coppa del Mondo per Club FIFA e distribuendo il rischio nei mercati emergenti.
La differenziazione della piattaforma ora si basa sull'esperienza. Amazon e Apple integrano flussi multi-angolo, statistiche in tempo reale e distribuzione a bassa latenza attraverso ecosistemi di dispositivi proprietari, aumentando le aspettative dei consumatori. Le acquisizioni di STN Video e Magnifi, basata sull'intelligenza artificiale, da parte di Minute Media dimostrano la convergenza tra la proprietà dei diritti e gli strumenti che automatizzano il ritaglio dei momenti salienti, la personalizzazione e la distribuzione programmatica. Gli specialisti più piccoli occupano pool di valore nei campionati femminili, negli sport di nicchia e nei commenti regionali, spesso collaborando con le principali piattaforme per estendere la distribuzione mantenendo al contempo l'indipendenza editoriale.
Con l'aumento dei costi dei diritti, riappaiono le offerte di consorzio e la condivisione dei ricavi con gli operatori di telecomunicazioni, estendendo l'esposizione finanziaria. Le emittenti si proteggono anche attraverso l'integrazione verticale, acquistando affiliati di scommesse o piattaforme di biglietteria per ottenere margini aggiuntivi. L'incapacità di evolversi rischia di attirare avversari più agili, sottolineando perché gli investimenti nella produzione cloud, nell'analisi dei dati e nella progettazione incentrata sull'utente siano ormai una posta in gioco fondamentale nel settore dei media sportivi.
Leader del settore dei media sportivi
Walt Disney Company
Comcast Corporation
Amazon.com Inc.
Paramount
Fox Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Minute Media lancia SI TV, espandendo Sports Illustrated in streaming e aggiungendo un canale video premium di proprietà e gestito da lui stesso.
- Ottobre 2025: ESPN e Fox Corporation presentano un pacchetto da 39.99 USD che unisce ESPN Unlimited a Fox One per ridurre l'affaticamento da abbonamento.
- Settembre 2025: ESPN lancia il suo servizio di punta diretto al consumatore a 29.99 USD al mese, unendo risorse lineari e digitali.
- Settembre 2025: Minute Media acquisisce VideoVerse, società di video basati sull'intelligenza artificiale, per automatizzare la generazione di momenti salienti per il suo portafoglio sportivo.
Ambito del rapporto sul mercato globale dei media sportivi
Il mercato globale dei media sportivi sta vivendo una crescita significativa, trainata dalla crescente domanda di copertura sportiva in diretta da parte dei consumatori, dai progressi nelle tecnologie di streaming digitale e dalla crescente popolarità degli sport in diverse regioni. Il mercato sta inoltre beneficiando dell'integrazione di tecnologie innovative, come la realtà aumentata (AR) e la realtà virtuale (VR), che migliorano il coinvolgimento degli spettatori e offrono esperienze immersive.
Il rapporto sul mercato dei media sportivi è segmentato per formato (audio, audio e video, stampa, altri formati), tipo di piattaforma (reti televisive lineari, servizi di streaming over-the-top, piattaforme di social media, editori sportivi digitali), scala (canali nazionali, canali internazionali), fonte di entrate (pubblicità, abbonamento, pay-per-view, sponsorizzazioni e licenze) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| audio |
| Audio e Video |
| Stampa |
| Altri formati |
| Reti televisive lineari |
| Servizi di streaming over-the-top (OTT) |
| Social Media Platforms |
| Editori sportivi digitali |
| Canali nazionali |
| Canali internazionali |
| Pubblicità |
| Sottoscrivi |
| Pay per view |
| Sponsorizzazione e licenze |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per formato | audio | |
| Audio e Video | ||
| Stampa | ||
| Altri formati | ||
| Per tipo di piattaforma | Reti televisive lineari | |
| Servizi di streaming over-the-top (OTT) | ||
| Social Media Platforms | ||
| Editori sportivi digitali | ||
| Per scala | Canali nazionali | |
| Canali internazionali | ||
| Per fonte di entrate | Pubblicità | |
| Sottoscrivi | ||
| Pay per view | ||
| Sponsorizzazione e licenze | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei media sportivi entro il 2031?
Si prevede che tra il 2026 e il 2031 si registrerà un CAGR del 17.48%, espandendo le dimensioni del mercato dei media sportivi da 0.63 miliardi di dollari nel 2026 a 1.41 miliardi di dollari entro il 2031.
Quale segmento detiene attualmente la quota di mercato più ampia nei media sportivi?
I formati audio e video saranno i più diffusi nel 2025, con una quota del 64.31%, a dimostrazione della preferenza dei consumatori per le esperienze immersive.
Perché i ricavi derivanti dalle sponsorizzazioni aumentano più rapidamente rispetto alla pubblicità tradizionale?
Gli accordi integrati tra canali broadcast, social ed esperienziali offrono esclusività e un maggiore allineamento del marchio, generando un CAGR del 18.62% per i ricavi da sponsorizzazioni e licenze.
Quale cambiamento tecnologico migliora maggiormente la qualità dello streaming live su dispositivi mobili?
Lo slicing della rete 5G, abbinato alla compressione AV1, riduce la latenza a meno di due secondi e l'utilizzo della larghezza di banda di circa il 40%, migliorando l'esperienza dello spettatore.
Quale regione si prevede crescerà più rapidamente?
Il Medio Oriente è destinato a registrare un CAGR del 18.18% entro il 2031, sostenuto dagli investimenti dei fondi sovrani in diritti e infrastrutture.
Come combattono le emittenti televisive la pirateria sportiva?
Implementano tecniche di watermarking forense, riconoscimento dei contenuti basato sull'intelligenza artificiale e protocolli di rimozione rapida, sebbene i pirati si adattino rapidamente alle piattaforme social e di messaggistica.


